









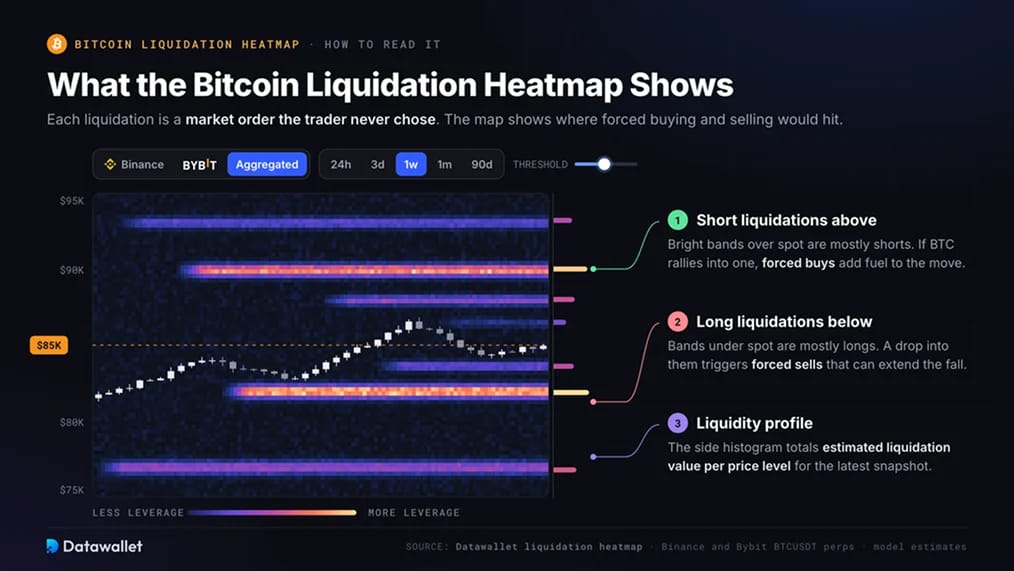
Bitcoin liquidation 热力图显示了什么?
Bitcoin liquidation 热力图估算了杠杆 BTC perpetual futures 仓位将被强制平仓的价格水平。每一次 liquidation 都是交易者从未选择主动下的 market order。因此,该图表展示了相对于当前 Bitcoin 价格,强制买入和强制卖出会发生在哪个位置。
Datawallet 基于 Binance 和 Bybit 上的 BTCUSDT perpetual futures 数据构建该图表。您可以单独查看各个交易所,也可以使用聚合视图,并将时间窗口设置为从 24 小时到 90 天的任意时间。
- 明亮带状区:这些是预计会产生大量 leverage liquidation 的价格水平。价格上方的带状区大多为空仓 liquidation,会转化为强制买入。价格下方的带状区大多为多仓 liquidation,会转化为强制卖出。
- 阈值滑块:隐藏较弱的水平,仅在图表上保留最重的聚集区。这在 90 天视图显得拥挤时非常有用。
- 流动性概况:侧边直方图累加了最新快照中每个价格水平的估计 liquidation 价值。这使得最近的多仓和空仓池易于进行对比。
- 关键水平面板:列出了 spot 上下方的最大聚集区,旁边是多仓和空仓 liquidation 的滚动 24 小时总额。
BTC liquidation 价格是如何计算的?
有三个输入项决定 liquidation 价格:开仓价、leverage 以及交易所的维持保证金率。当仓位中剩余的保证金跌破维持保证金时,交易所的风控引擎会接管该仓位并将其平仓。
Binance 和 Bybit 触发 liquidation 的依据都是标记价格,而不是最新成交价。标记价格是由现货指数构建的公允价值参考,因此订单簿深度较浅时的单根影线不会抹去附近的所有仓位。
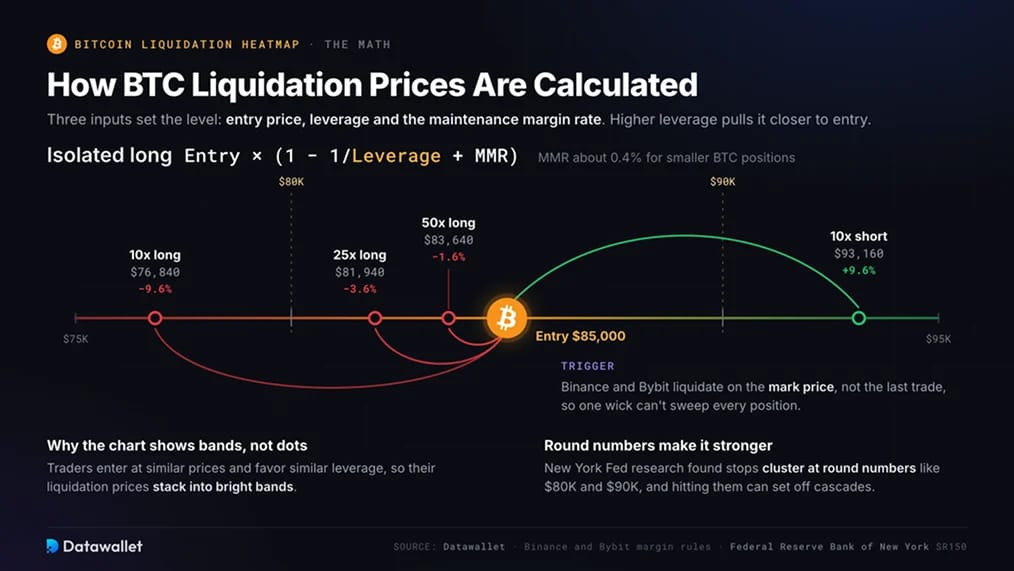
对于逐仓多头而言,大约的 liquidation 价格计算公式为:开仓价 × (1 − 1 / leverage + 维持保证金率)。假设维持保证金率约为 0.4%(这对于较小的 BTC 仓位而言很典型),在 85,000 美元开仓的多头,其 liquidation 价格大约在:
- 10x 多头:约 76,840 美元,比开仓价低约 9.6%
- 25x 多头:约 81,940 美元,比开仓价低约 3.6%
- 50x 多头:约 83,640 美元,比开仓价低约 1.6%
在相同价格以 10x 开仓的空头,其 liquidation 价格大约在 93,160 美元。交易者倾向于在相近的价格入场并使用相似的 leverage,因此他们的 liquidation 价格会堆积成你在图表上看到的那些价格带。
整数会让价格堆积效应更加强烈。纽约联邦储备银行的研究发现,stop-loss 订单会围绕整数聚集,并且当价格触及这些数字时会引发自我强化的价格级联反应。当 BTC 交易进入密集的 liquidation 价格带时,也会发生同样的情况。
交易所不会公布个人的 liquidation 价格,因此每一个热力图都是一个模型。它结合了 open interest、增加该 open interest 时的价格以及假设的 leverage 分布。该结果显示了 liquidation 风险集中的位置,并非实际仓位的记录。
是什么在驱动 Bitcoin leverage?
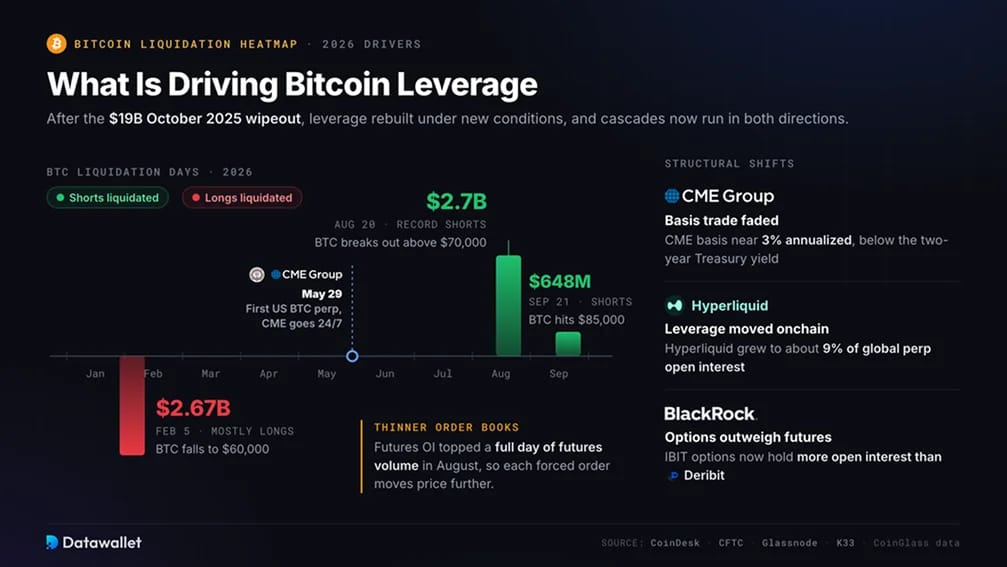
Bitcoin 的 derivatives 市场在 2025 年 10 月 10 日的崩盘后改变了形态。大约 190 亿美元的仓位在 24 小时内被 liquidation,perpetual futures open interest 下降了 43%。从那以后,leverage 重新建立,但背景条件已经发生了变化。
- 级联反应现在双向发生:2026 年 2 月,单日有 26.7 亿美元被 liquidation,其中大部分是多头,当时 BTC 跌至 60,000 美元。到了 8 月,压力发生了反转。8 月 20 日,随着 BTC 突破 70,000 美元上方长达六周的盘整区间,空头损失了创纪录的 27 亿美元。9 月 21 日,随着 BTC 达到 85,000 美元,又有 6.48 亿美元的空头被 liquidation。
- 流动性薄弱使得每一次 liquidation 的规模都更大:Glassnode 2026 年 8 月的数据显示,BTC futures open interest 大于一整天的 futures 成交量,而现货成交量则是 2019 年以来的最低水平。在薄弱的订单簿上,每个强平订单都会将价格推得更远,并迫使更多仓位进入 liquidation。
- leverage 向海外和链上转移:曾经锚定机构头寸的 CME 基差交易收窄至年化约 3%,低于两年期美国国债收益率。CME open interest 自 2023 年以来首次跌至 Binance 之下。去中心化 perpetuals 交易所 Hyperliquid 增长至约占全球 perpetual open interest 的 9%。
- perpetual futures 在美国登陆本土:2026 年 5 月 29 日,CFTC 在一家受美国监管的交易所批准了其首个 bitcoin perpetual futures 合约。同日,CME 开始全天候 24/7 交易加密货币 futures 和 options。过去只在海外平台上发生的周末行情,现在也会在受监管的市场中上演。
- Options open interest 现在超过了 futures:自 2025 年年中以来,BTC options open interest 一直大于 futures open interest。BlackRock 的 IBIT ETF 的 options 现在持有的 open interest 甚至超过了 Deribit。大规模的行权价也会对价格产生拉动作用。在 2026 年 6 月的抛售潮中,60,000 美元的看跌期权承载了超过 10 亿美元的 open interest。
如何结合其他数据使用 BTC 热力图
liquidation 集群告诉你强平订单所在的位置。其他数据则告诉你价格是否有望触及它们。
- 衡量距离,而不仅仅是亮度:距离现货 2% 的 10 亿美元集群远比相距 15% 的相同集群重要得多。对于近期水平,请使用 24 小时和 3 天视图;对于历经多次反弹依然有效的水平,请使用 1 个月或 90 天视图。
- 在信任某个水平之前先对比多家交易所:同时在 Binance、Bybit 以及聚合视图中显示的价格带反映了广泛的持仓情况。仅在一个平台上显示的价格带可能属于某个单一的大户。
- 检查 open interest:open interest 在密集的價格帶中上升,意味着新的 leverage 仍在流入该水平。Datawallet 的 Bitcoin open interest 追踪器展示了各个交易所中头寸是在构建还是在平仓。
- 利用资金费率来打破僵局:正资金费率伴随着现货下方的沉重多头集群,暗示多头拥挤。负资金费率伴随着现货上方的沉重空头集群,暗示着空头挤压的燃料,2026 年 8 月的行情正是这样演绎的。
- 扫盘后注意观察空白区:一旦某个集群被 liquidation,该水平在热力图上通常会变暗。价格可以迅速穿过这片空白区域,直到触下一个 leverage 池。
Bitcoin 热力图无法告诉你什么
- 强平价仅供参考:全仓保证金账户和组合保证金账户将整个余额用作抵押品,因此其实际 liquidation 价格可能与模型假设的位置相差甚远。
- 报告的强平数据存在统计不足:Binance 的公开 liquidation 数据流每秒最多显示每个交易品种的一次强平。在行情快速暴跌期间,实际总量可能远高于公开数据。
- 它仅涵盖部分市场:该热力图不包括 CME futures、期权对冲、spot ETF 资金流或诸如 Hyperliquid 等链上交易场所。由 spot 抛售驱动的下跌可能会让 BTC 穿过没有多少 liquidation 涉及的点位。
- 它无法预测方向:热力图显示的是强平订单将落脚的位置,而不是哪一方会率先突破。宏观冲击、ETF 资金流以及关税或央行头条新闻通常决定这一点。
- 交易所的保护措施会改变结果:部分强平引擎会分步缩减大仓位。当保险基金不足时,auto-deleveraging 可能会平掉交易对手方的盈利仓位。