






 Binance
 Hyperliquid
 OKX
 Bybit
 Gate
 Bitget
 HTX
 Aster
 Bitfinex
什么是加密货币清算?
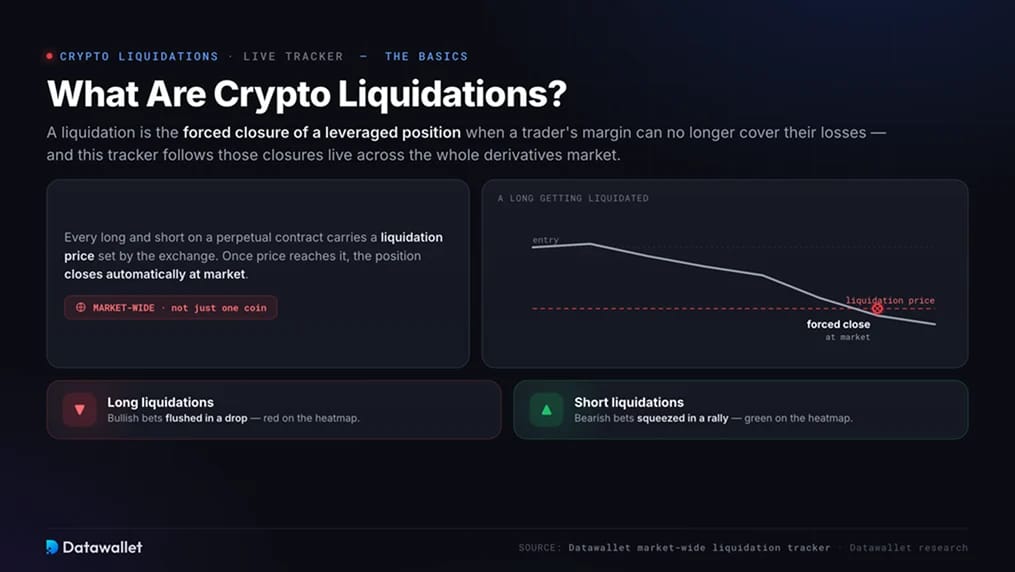
加密货币强制平仓是指当交易者的保证金不再足以覆盖亏损时,杠杆仓位被强制平掉。永续合约上的每一笔多单和空单都有由交易所设定的强制平仓价格,一旦价格触及该水平,仓位会以市价自动平仓。本页面实时追踪整个衍生品市场的这些强制平仓,而不仅仅是某一种币。
这些数据从多个角度呈现同一资金流:按被清除价值衡量各资产规模的爆仓热力图、按交易所逐一拆分相同活动的交易所表格、各时间段的累计总额,以及将今日与过去连环清算对比的历史图表。综合来看,它们显示哪些币种损失最大、哪些交易所承受了这些损失,以及承受亏损的是多头还是空头。
如需逐个价位查看单个币种下一个聚集区所在的位置,可参阅比特币、以太坊、Solana和Hyperliquid的资产热力图,它们分别深入呈现各自的市场。
加密货币爆仓的运作方式
强制平仓是指杠杆仓位的亏损耗尽其保证金后被强制关闭。了解其机制,才能把有用的信息与吓人的数字区分开来。
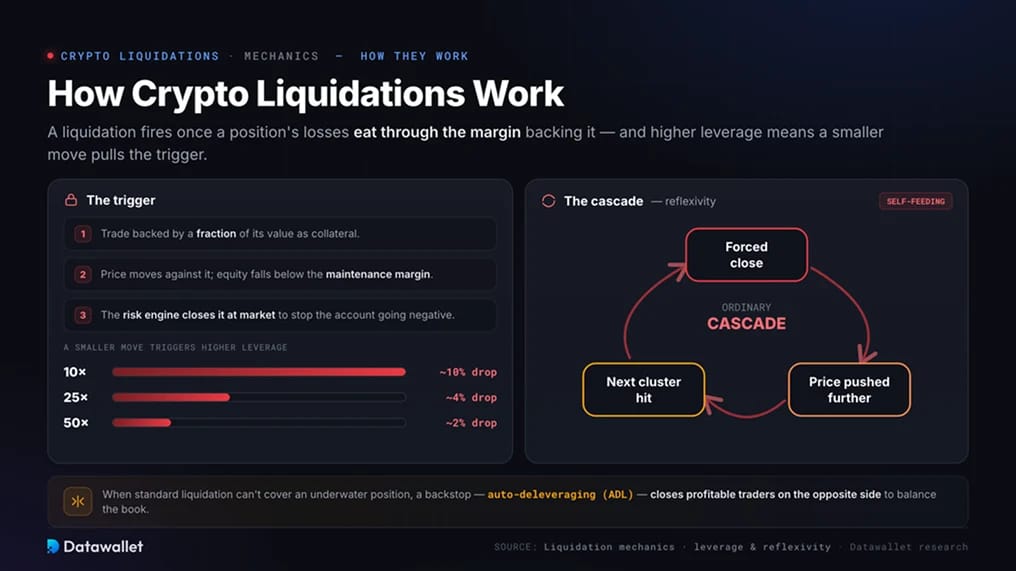
杠杆交易仅以其价值的一小部分作为抵押,交易所会设定仓位必须维持的维持保证金。如果价格朝不利方向变动,权益跌破该水平,风控引擎会以市价平仓,以避免账户出现负值。杠杆越高,触发所需的波动越小:10x多头大约在下跌10%时被强平,25x多头大约在下跌4%时被强平。
强制平仓会通过反身性影响市场。强制平仓本质上是一笔市价单,会沿着价格已有的走向继续推动价格,进而把下一批仓位推向各自的强制平仓价格。这种循环会把普通的抛售变成连锁反应,也解释了为什么加密货币中许多最剧烈的日内波动源于杠杆被清除,而非基本面发生变化。当常规强制平仓无法覆盖已经资不抵债的仓位时,一种名为自动减仓(ADL)的兜底机制会对对手方的盈利交易者平仓,以平衡账面。
方向表明谁在受损。多单强制平仓是在下跌中被清洗出局的看涨押注。空单强制平仓是在上涨中被挤压的看跌押注。当一方占主导时,就能显示出行情启动前市场的倾向。
如何解读全市场爆仓数据
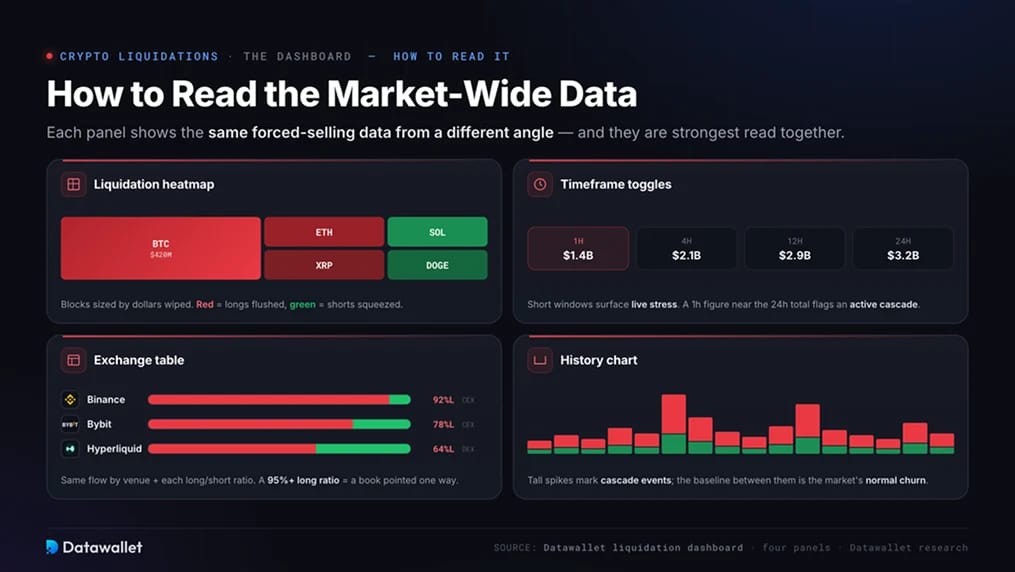
每个面板从不同角度展示相同的强制平仓数据,结合起来阅读效果最佳。
- 爆仓热力图:⟧每个区块的大小取决于所选时间窗口内的强制平仓美元金额,因此最大的区块标示出资金流失最快的位置。红色表示多头被清洗;绿色表示空头被轧空。大范围抛售会让图表一片红色,以 BTC 和 ETH 为主;空头挤压则会先让山寨币区域亮起绿色。
- 时间范围切换(1h / 4h / 12h / 24h):较短的时间窗口显示实时压力;较长的窗口则显示这次清洗是一次性冲击还是持续的消耗。如果1h的数值已接近24h的总量,则表明正在发生连锁清算。
- 交易所表格:按平台列出同样的清算数据,并显示各平台的多空比例和比率。Binance、Bybit 和 OKX 为中心化平台;Hyperliquid、Aster 和 Lighter 则是链上永续合约 DEX。多头占比达 95%+ 的平台,说明其持仓在行情发生前几乎完全偏向一方。
- 历史图表:多头和空头强制平仓随时间的变化。高耸的尖峰标志着连锁事件;尖峰之间的基线则是市场的正常波动。将今天的数据与该基线比较,就能判断某个数字是否真的偏大。
为什么全市场加密货币清算值得关注
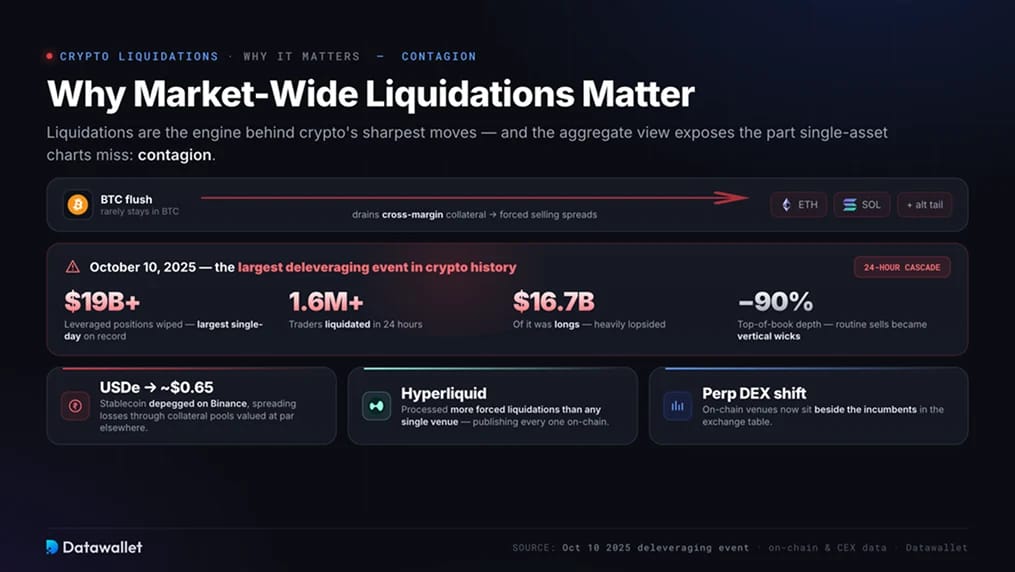
强制平仓是加密货币市场最剧烈波动背后的推手,而汇总视图揭示了单一资产图表所忽略的部分,即传染效应。大多数杠杆持仓相互关联,因此 比特币 的踩踏式下跌很少只停留在比特币。它会抽走全仓保证金账户中的抵押品,迫使 以太坊、Solana 以及长尾山寨币被抛售,并把压力集中在风险敞口最大的平台上。
2025年10月10日的暴跌仍是最清晰的例子,也是加密货币历史上规模最大的去杠杆事件。一则关税公告使未平仓合约接近历史纪录的市场陷入连锁反应,在 24 小时内抹去了超过 190亿美元 的杠杆仓位⟧,这是有史以来最大的单日强制平仓,波及超过 160万 名交易者。其中约 167亿美元 为多头,使市场严重失衡。
次要触发因素是 USDe 稳定币 在 Binance 上脱锚至约 0.65美元,损失通过在其他地方按面值计价的抵押池扩散。主要平台的买卖盘顶部深度在日内下降超过 90%,使常规卖单变成垂直的长影线。
向永续合约去中心化交易所的转变
在加密货币历史的大部分时间里,衍生品强制平仓都是中心化交易所的故事。如今情况已不同。永续合约 DEX 如今处理着加密期货活动的很大份额,以 Hyperliquid 为首,10月10日 Hyperliquid 处理的强制平仓多于任何单一平台,并将每一笔都在链上公布。正因这种透明度,链上平台如今才与老牌平台一起列入交易所表格。
如果您进行交易,最佳永续合约 DEX和顶级期货交易所指南会对比它们的强制平仓机制和费用有何不同。
关于清算数据准确性的说明
大多数数据看板会把强制平仓总额显示为确切数字,但它们并不确切。
自 2021 年前后起,主要的中心化交易所限制了其公开数据流,Binance、Bybit 和 OKX 每个合约大约每秒只推送一笔强制平仓,而不是每一个事件。在最关键的爆发时段,当每秒有数百个仓位被清算时,公开数字只是真实数字的一小部分。Bybit 自己的 CEO 估计,2025 年一次抛售中的真实强制平仓规模接近80亿至100亿美元,而报告数字为20亿美元,K33 的研究人员则称公开数据严重低估了实际规模。
因此,请将报告的总额视为一种趋势方向,而非精确数字。它们可以可靠地反映杠杆何时正在出清以及市场的倾向,但作为精确的美元金额则不够可靠。像 Hyperliquid 这样的链上平台是例外,它会完整公布每一笔强制平仓,这也是其在任何连环爆仓中所占报告比例看起来如此之大的部分原因。
Datawallet 汇总各平台的最佳数据源,不过在真正的恐慌行情中,没有任何公开数据集能够呈现完整全貌。
如何围绕强制平仓数据进行交易
请将强制平仓数据视为仓位背景信息,用于强化其他信号,而不是单独作为触发条件。全市场视角有助于进行几项具体判断:
- 全市场偏向:当热力图和交易所表格大面积呈红色时,说明市场多头拥挤,面临下行洗盘风险;绿色明显占优则意味着空头站错边,并为轧空提供燃料。相比任何单一币种,总体比率能更好地衡量拥挤程度。
- 资产轮动:最大的区块显示杠杆集中在何处。若山寨币的爆仓比例远高于 BTC,则表明投机性杠杆在此堆积,下一轮行情也可能在此被放大。
- 交易所背离:当某个平台的多空比与其他平台出现偏离时,可能意味着该平台特有的仓位情况或抵押品问题,Binance 的 USDe 事件就是一例。
- 资金费率的汇合:强制平仓数据与资金费率和未平仓合约结合起来解读效果最佳。未平仓合约上升、资金费率极端,再加上强制平仓明显单边倾斜,正是剧烈平仓前典型的拥挤交易形态。
- 级联之后的空白: 重大事件发生后,历史图表会显示杠杆被清除。这类被清洗后的状态往往标志着局部的投降式抛售,即被迫卖出已经告一段落,但仅凭去杠杆并不能保证行情反转。
局限与风险
这是对市场结构的建模。它不记录确切的交易所数据,也不预测价格。
- 总数为估算值,且存在少报:公开的 CEX 数据源在最关键的剧烈波动期间会压低真实数量,因此请仅将这些数据作为方向性参考。
- 持仓是动态变化的:随着交易者平仓、追加保证金或调整杠杆,明亮的聚集区或权重较大的交易场所可能在数小时内发生变化。
- 平台各不相同:中心化交易所和链上 DEX 使用不同的强制平仓引擎、保险基金和 ADL 逻辑,而汇总数据将它们混合在一起。
- 不代表方向:这些数据显示的是杠杆在何处断裂、哪一方受损,而不是价格接下来的走向。价格走向取决于现货资金流、ETF 需求以及订单簿之外的宏观环境。
- 强平滞后于行情:它们只能证明曾动用强制手段,并不说明行情已经结束。
常见问题
什么情况属于强制平仓?
强制平仓是指杠杆期货仓位的亏损跌破交易所的维持保证金时被强制关闭。交易所会按市价平仓,以防账户出现负余额,因此这是非自愿的,不同于交易者主动选择退出。
多头清算与空头清算有什么区别?
多头强制平仓是指看涨仓位在价格下跌时被强制平仓。空头强制平仓是指看跌仓位在上涨行情中被挤出。整个市场中两者之间的平衡,可以告诉您在行情变动之前杠杆偏向哪一方。
为什么报告的强制平仓总额可能被低估?
大多数中心化交易所会将其公开数据流限制在每个合约大约每秒一次强制平仓,因此在快速连锁行情中,实际数量会比报告值高出数倍。Bybit 的首席执行官和 K33 的研究人员都指出了这一差距。请将总量数据视为方向性参考,而非精确数字。
哪些交易所的平仓规模最大?
Binance、Bybit 和 OKX 长期主导这些数据。自 2025 年以来,以 Hyperliquid 为首的链上永续合约 DEX 已占据可观份额,并且由于每笔事件都在链上报告,往往呈现出很大的交易量。交易所表格反映了当前的份额分布。
大规模清算意味着反转即将到来吗?
不一定。大规模强制平仓往往标志着一次清洗,清除了过度杠杆的仓位,之后可能出现反弹,但在强劲趋势中,它们只是行情中途的回调。请结合未平仓合约和资金费率来解读,切勿单独使用。