






 Tapbit
 Hyperliquid
 Binance
 Gate
 OKX
 Bybit
 Coinbase Exchange
 WEEX
 Toobit
 Phemex
 Gate
 Binance
 Bybit
 Bitget
 OKX
 MEXC
 WhiteBIT
 KuCoin
 Lighter
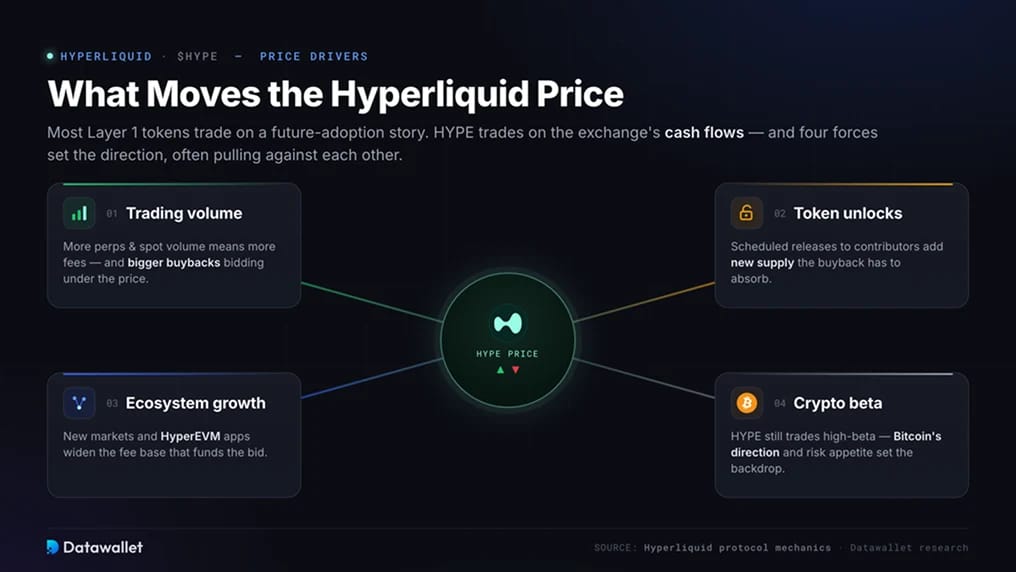
影响 Hyperliquid 价格的因素
HYPE 是少见的更像股票而非故事的加密代币。该交易所赚取真实费用,并将几乎全部用于回购 HYPE,这种程序化买盘托住价格,而按计划进行的解锁则向相反方向施压。
我们追踪的主要驱动因素:
- 回购飞轮是需求底部支撑,几乎所有交易手续费(每天约 100万美元)都用于在公开市场买入 HYPE,不久还将新增一条把 USDC 收益导入同一买盘的资金流。
- 交易量,这是这一买盘的上限,因为回购的增长速度只能与交易所每年约 10亿美元 的收入同步。
- 代币解锁,即回购需要消化的供应量,贡献者每月释放代币直至2028年,并将在2026年6月有约 5.65亿美元 的解锁。
- 现货 ETF 需求:Bitwise、21Shares 和 Grayscale 的基金于 2026 年年中推出,就其规模而言,是所有加密货币 ETF 中表现最强劲的首发之一。
- 国库需求,以在纳斯达克上市的 Hyperliquid Strategies(PURR)为首。由于回购为其持有的代币提供支撑,该公司的交易价格接近资产价值。
- 构建者部署的市场,其中 HIP-3 和 HIP-4 将手续费基础扩展到股票、FX、IPO 前公司和预测市场。
- 相对比特币的高贝塔,因此 HYPE 仍会随风险偏好波动,并且在回撤中比主流币跌得更重。
与任何主流代币相比,HYPE 的价格几乎直接取决于该交易所的收入表。交易量上升会为更大规模的回购提供资金并推高价格;而在大额解锁之前出现疲弱的季度则会产生相反的效果。买盘的强度只取决于下一个季度的交易表现,这使 HYPE 成为押注 Hyperliquid 持续获胜的杠杆化投资。
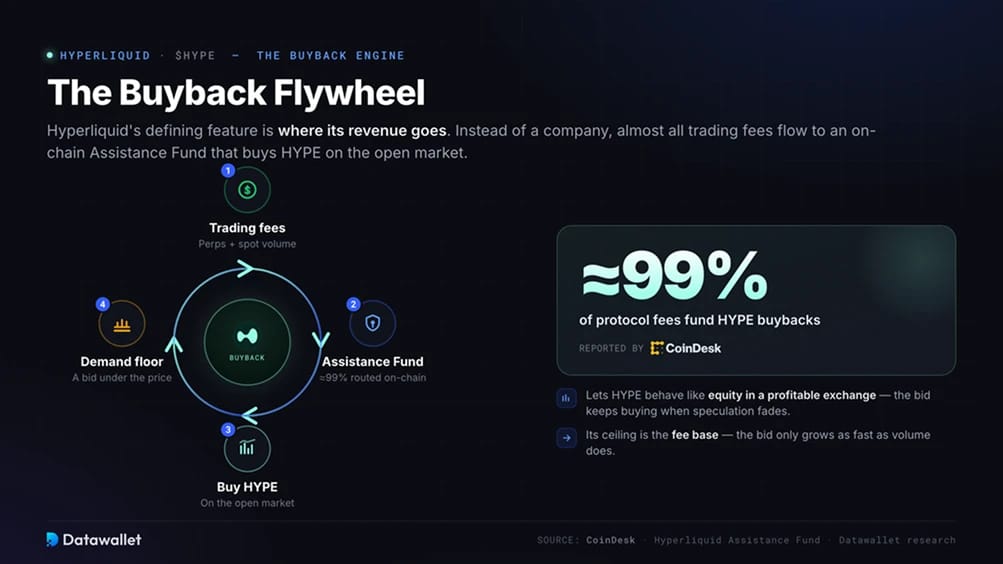
HYPE 回购飞轮
Hyperliquid 的核心特点在于其收入的去向。几乎所有交易手续费都不归属于某家公司,而是流入一个链上的 Assistance Fund,由其在公开市场上买入 HYPE。CoinDesk 报道称,大约99%的协议费用用于回购,将平台交易量转化为稳定、程序化的需求。
这种模式让 HYPE 的表现类似于一家盈利交易所的股权。这也解释了为什么在 2026 年的避险阶段,HYPE 表现坚挺,而大多数山寨币下跌,因为投机降温时回购仍在持续买入。它的上限在于手续费基础,因为买盘的增长速度只能与交易量同步。
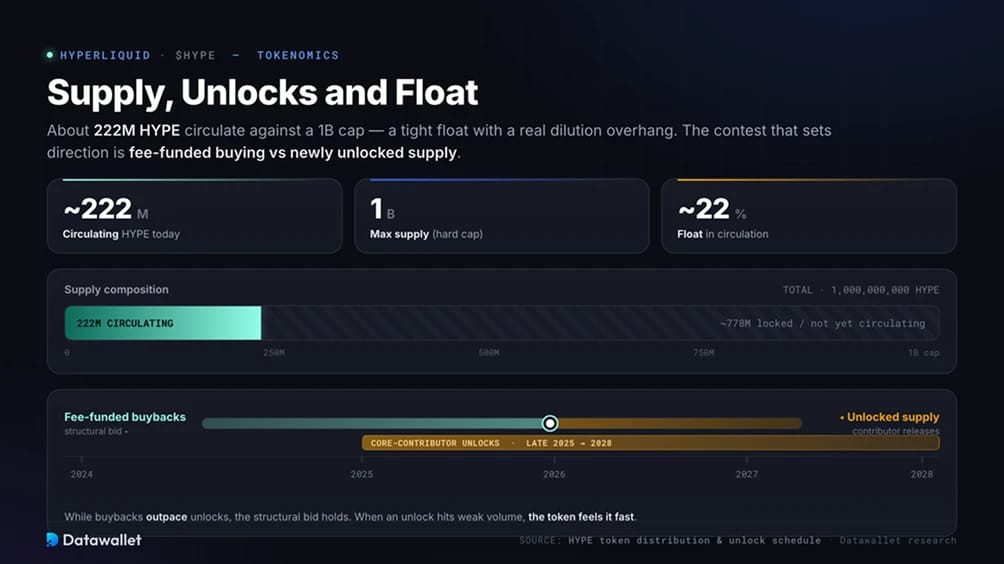
HYPE 供应、解锁与流通量代币经济学
约 2.22亿 枚 HYPE 在流通,上限为十亿枚,因此流通量较低,稀释压力确实存在。核心贡献者的解锁始于 2025 年末,持续到 2028 年,代币按固定计划释放,回购需要对冲这部分抛压。
流通量偏紧会放大涨幅,也会加深回撤。决定方向的较量在于手续费资金驱动的买入与新解锁供应之间。只要回购速度超过解锁速度,结构性买盘就能维持。一旦解锁遇上疲弱的成交量,代币会很快受到冲击。对照每日手续费跟踪解锁日历,可以看出哪一方占上风。
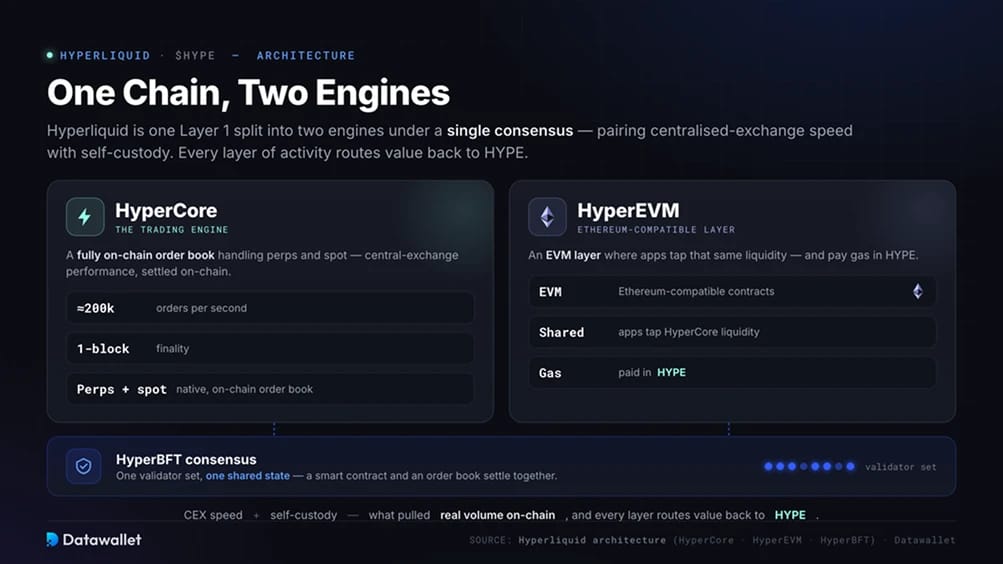
一条 Hyperliquid 链,两大引擎
Hyperliquid 是一条 Layer 1,在单一共识下分为两个引擎。HyperCore 是交易引擎,是完全链上的订单簿,处理永续合约和现货交易,速度为约每秒20万笔订单,并具备一个区块的最终性。HyperEVM 是与以太坊兼容的层,应用可接入同一流动性,并以 HYPE 支付 gas。
两者运行在同一个 HyperBFT 验证者集合上,因此智能合约和订单簿在同一状态下结算。这种设计将中心化交易所的速度与自托管相结合,这正是吸引真实交易量上链的原因,而每一层活动都会将价值回流给 HYPE。我们的Hyperliquid 解析涵盖完整的技术栈。
构建者部署的市场与生态系统增长
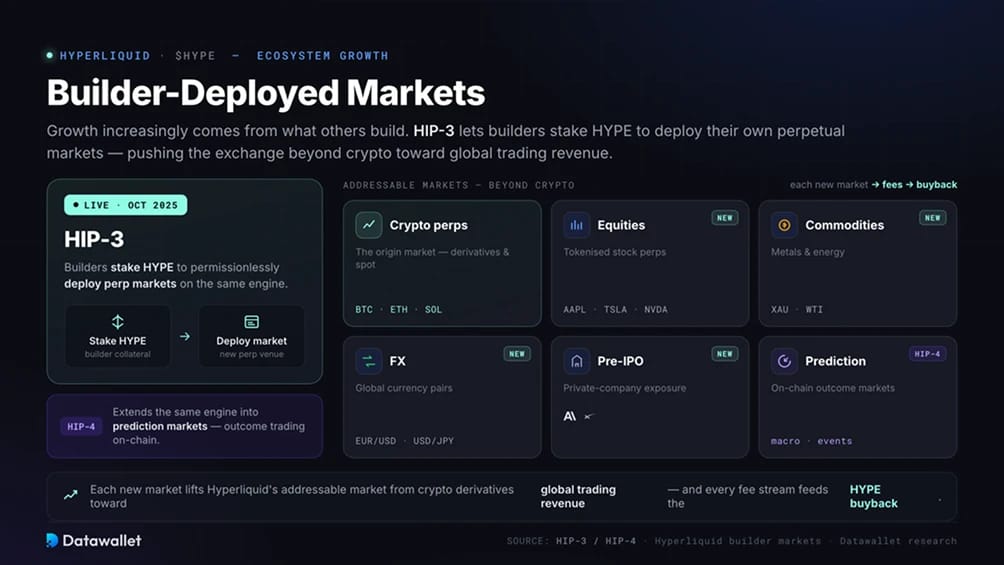
Hyperliquid 的增长越来越多地来自他人在其上构建的项目。HIP-3自2025年10月上线,允许构建者质押 HYPE 来部署自己的永续合约市场,使该交易所从加密货币扩展到股票、大宗商品、FX 以及 Anthropic 和 SpaceX 等 pre-IPO 标的。HIP-4则将同一引擎扩展到预测市场。
每个新市场都是为回购提供资金的又一条手续费来源,并将 Hyperliquid 的潜在市场从加密货币衍生品扩展到全球交易收入。代价是风险增加,因为构建者部署的市场依赖质押、罚没和预言机设计在压力下保持稳健。
机构对 HYPE 的需求与真实收入
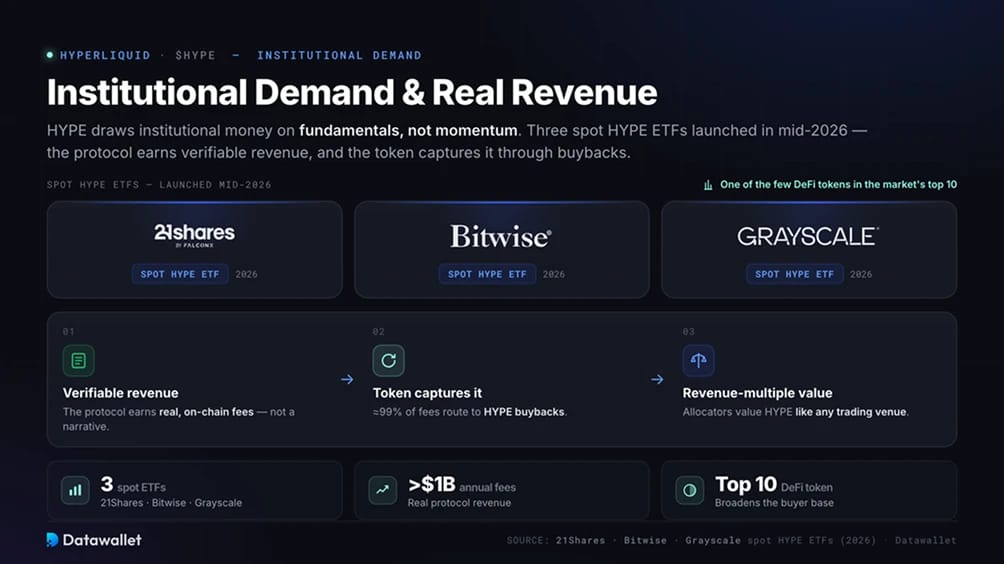
Hyperliquid 吸引机构资金靠的是基本面而非动能。三只现货 HYPE ETF 于2026年年中推出,发行方为21Shares、Bitwise 和 Grayscale,HYPE 也成为市场前十名中为数不多的 DeFi 代币之一。理由很简单:该协议赚取可验证的收入,而代币通过回购获取这些收入。
就价格而言,这将买家群体从加密原生交易者扩大到按收入倍数为 HYPE 估值的配置型投资者,就像他们评估任何交易平台一样。这也使该代币与风险情绪的联系更为紧密,因为 ETF 资金流的逆转与流入一样迅速。现在的关键在于,手续费收入能否持续增长以支撑当前估值。
影响 HYPE 价格的风险
HYPE 的风险程度高于大市值主流币:
- 稀释:流通供应量远低于 10 亿的上限,直至 2028 年的解锁将持续构成抛压;
- 监管:非托管、无需 KYC 的模式限制了美国、安大略省及其他司法管辖区,既限制了覆盖范围,也招致审查(受限国家);
- 验证者集中度:活跃验证者集合规模在 20 多个左右,速度较快,但比规模更大的权益证明网络更为集中;
- 竞争:中心化交易所正在进入链上永续合约领域,较新的平台则以更低的费用抢占份额,正如我们的 Hyperliquid 与 Binance 对比所示。
这些因素单独来看都不会推翻回购逻辑,但每一项都可能限制上行空间或加深回撤。这也是 HYPE 仍然比主流币风险更高的原因。
Hyperliquid 价格简史
HYPE 在 2024 年 11 月创世时的交易价格接近 4美元,当年收于约 35美元。它在 2025 年持续上涨,并于 9 月随着交易量和收入创出新高,价格达到接近 59美元 的纪录;2026 年初因山寨币整体走弱,跌至 $20s 的低位,并在 2026 年 6 月再创历史新高,突破 76美元。
纵观整个过程,HYPE 的走势始终与其背后的交易所相关。成交量纪录和不断增加的回购推动了高点,全市场的避险情绪造成了低点,而较低的流通量放大了两者的波动。累计成交量目前已达数万亿美元,年手续费已突破十亿美元,Hyperliquid 占据链上衍生品未平仓合约约 60%。请在我们的实时HYPE 爆仓热力图上查看杠杆集中在哪些位置。