
预测市场是加密货币中交易量最大的分类之一。根据 CoinGecko 的数据,2026 年第二季度整个行业的名义交易额达到 1138 亿美元,因为体育赛事、宏观数据和价格里程碑越来越多地作为概率而非头寸进行交易。
Hyperliquid 对此做出了回应,推出了 HIP-4,将结果合约迁移到已用于永续合约的撮合引擎上。在主网上线四个月后,该升级已从单一的 BTC 二元合约发展成为允许开发者部署自有市场的市场。
继续阅读以了解其运行机制、开发者、费用以及风险。👇
什么是 Hyperliquid 改进提案 4 (HIP-4)?
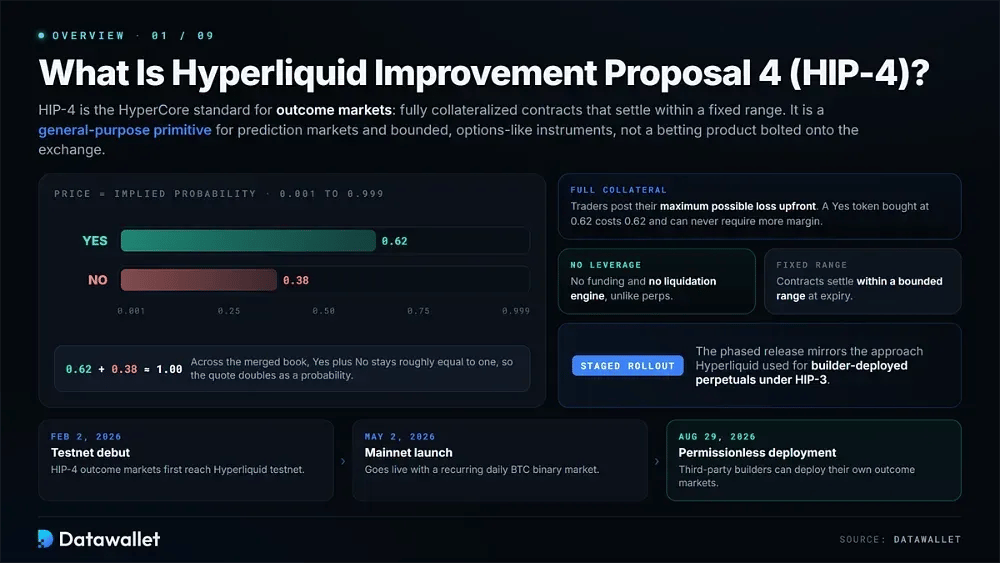
Hyperliquid 改进提案 4 (HIP-4) 是 HyperCore 上“结果市场”的协议标准。官方 HIP-4 规范将结果定义为在固定范围内结算的全额抵押合约。这使其成为预测市场和有界期权类工具的通 用基元,而不是附加在交易所上的独立博彩产品。
市场通常包含“是”和“否”两侧,每侧定价在 0.001 到 0.999 之间,因此报价也代表了隐含概率。交易者需提前支付其可能的最大损失。因此,结果市场不使用leverage或资金费率,也不需要 liquidation 引擎,这使其与 Hyperliquid 的永续市场有着明显的区别。
HIP-4 于 2026 年 2 月 2 日首次登陆testnet。主网于 2026 年 5 月 2 日上线,并推出了循环的每日 BTC 二元合约,而无许可的第三方部署则于 2026 年 8 月 29 日开放。这种分阶段推出的方式类似于 Hyperliquid 在 HIP-3 下部署开发者永续合约时采用的方法。
Hyperliquid 的 HIP-4 是如何工作的?
HIP-4 将每个结果视为一个带有自身订单簿的原生 HyperCore 资产。结算、抵押和费用均围绕 Hyperliquid 现货和trading已在使用的相同账户模型构建。
其机制可以通过三个领域来理解:结果合约、保持“是”和“否”价格保持一致的合并订单簿系统,以及管理结算和费用的规则。
1. 结果合约机制
从交易者的角度来看,结果合约非常直观,尽管有几个协议规则决定了头寸如何开仓、trading和结算。每位 HIP-4 用户都会直接与这些组件进行交互,或者通过开发者前端进行交互。
HIP-4 结果合约的核心构建块包括:
- 全额抵押:每个头寸都由其在结算时可能损失的全部金额作支撑。因此,以 0.62 购买的“是”代币成本为 0.62,且绝不需要额外的margin。
- 概率定价:价格范围从 0.001 到 0.999,直接表达了市场的隐含概率。在整个合并订单簿中,“是”加上“否”大致等于一。
- 二元结算:到期时,协议应用 settleFraction。“是”代币转换为报价资产的该小部分,“否”代币接收其余部分,通常为一和零。
- 定期到期:结果在固定的时间戳结算,而不是无限期运行。这引入了时间价值,使交易者能够表达对某事何时发生以及是否会发生的看法。
- 原生资产:“是”和“否”两侧是 HyperCore 资产,而不是包装的 ERC-20 代币。因此,现有的订单、取消和 WebSocket 工具只需进行少量的编码更改即可。
- 共享账户:结果仓位与现货和永续合约存放在同一账户中,从而能够在不同场所之间无需划转保证金的情况下管理相关风险敞口。
- 标记插值:基于价格的市场在结算时间戳前后依据线性插值的 HyperCore 标记价格进行结算。这降低了单个陈旧或突刺报价的影响。
- 报价资产:在 AQAv2 下,规范结果市场的报价单位为 USDC。在 5 月份 Coinbase 成为 Hyperliquid 的官方国库部署方之后,原有的 USDH 交易对已逐步停用。
2. 合并订单簿与问题
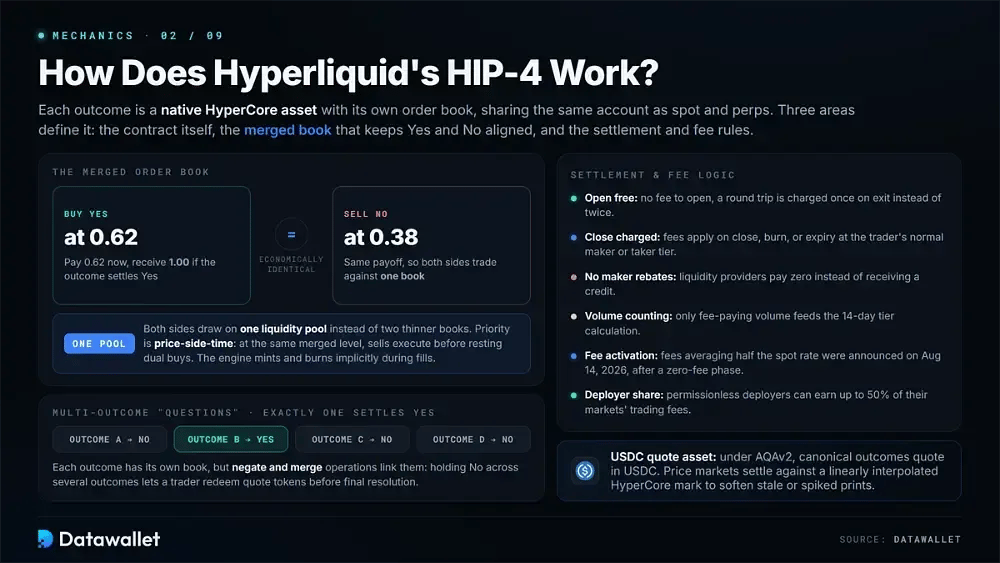
HIP-4 的合并订单簿是其最具特色的工程选择之一。以价格 p 买入“是”在经济学上等同于以 1 减去 p 的价格卖出“否”。因此,双方可以共用一个 liquidity pool,而不是通过独立且流动性较薄的订单簿进行交易。
订单遵循“价格-方向-时间”优先原则。当订单停留在相同的合并价格水平时,卖单优先于停留在的双向买单执行。高级用户还可以手动拆分或合并结果,以便在主余额和双向余额之间进行转换。否则,撮合引擎会在成交期间隐式处理铸造和销毁。
多结果市场组织为“问题”。正好有一个结果结算为“是”,而所有其他结果均结算为“否”。每个结果都有一个单独的订单簿,但否定和合并操作将它们连接起来。因此,在同一问题中持有多个结果的“否”的交易者可以在最终决议之前赎回报价代币。
3. 结算与手续费逻辑
HIP-4 并未采用与现货或永续合约相同的手续费结构。这些差异会影响往返成本、VIP 等级晋升以及做市经济学。Hyperliquid 的手续费文档明确了结果交易产生费用的情况。
以下是在实践中如何应用手续费和结算:
- 开仓免费:开立结果仓位不收取费用。往返交易在退出时仅收取一次费用,而不是像永续交易那样常见地收取两次。
- 平仓收费:当仓位平仓、与反向仓位对冲销毁或在到期时结算时,将收取手续费。交易者的正常 maker 或 taker 等级决定了费率。
- 无返佣:maker 返佣不适用于结果交易。可能在现货交易中获得返佣的流动性提供者支付零费用,而不是获得返点。
- 交易量计算:只有产生手续费的交易量才计入 14 天等级计算。因此,原始结果名义价值累积手续费等级历史的速度比表面交易量显示的要慢。
- 手续费激活:主网结果在测试期间最初以零手续费交易。2026 年 8 月 14 日,Hyperliquid 表示下一次升级将激活平均为现货费率一半的手续费。
- 开发者代码:开发者可以向通过其代码路由的卖单附加费用,就像在现货交易中一样。这为前端提供了一个独立于协议费用的收入来源。
- 部署方分成:无权限市场部署方可以获得其市场产生的多达 50% 的交易费。可配置费用计划在以后的升级中推出。
HIP-4 是何时在 Hyperliquid 主网上线的?
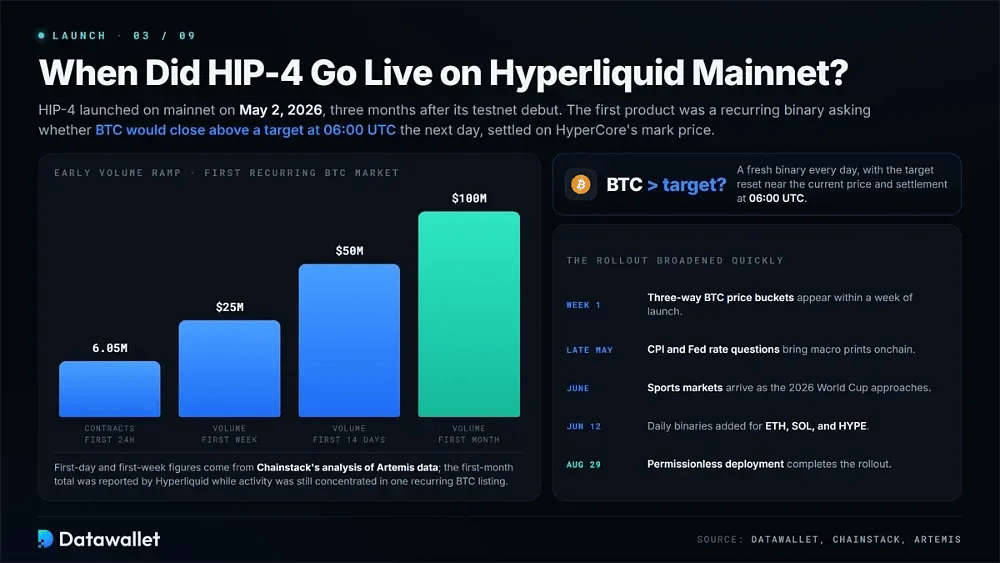
HIP-4 于 2026 年 5 月 2 日在 Hyperliquid 主网上线,大约在其 2 月 2 日测试网首次亮相三个月后。其第一个产品是循环二元期权,询问 BTC 是否会在次日 06:00 UTC 收于目标价格之上,结算基于 HyperCore 的标记价格。
Chainstack 对 Artemis 数据的分析发现,首个市场在最初的 24 小时内产生了 605 万份合约,在第一周产生了约 2500 万美元的交易额。Hyperliquid 随后报告称,在主网交易的第一个完整月中,结果交易量约为 1 亿美元。
推广速度很快。三向 BTC 价格区间在一周内出现,随后在 5 月下旬出现了 CPI 和美联储利率问题。体育市场于 6 月推出,ETH、SOL 和 HYPE 的每日二元期权于 6 月 12 日加入。无权限部署于 2026 年 8 月 29 日完成推出。
HIP-4 无权限部署是如何运作的
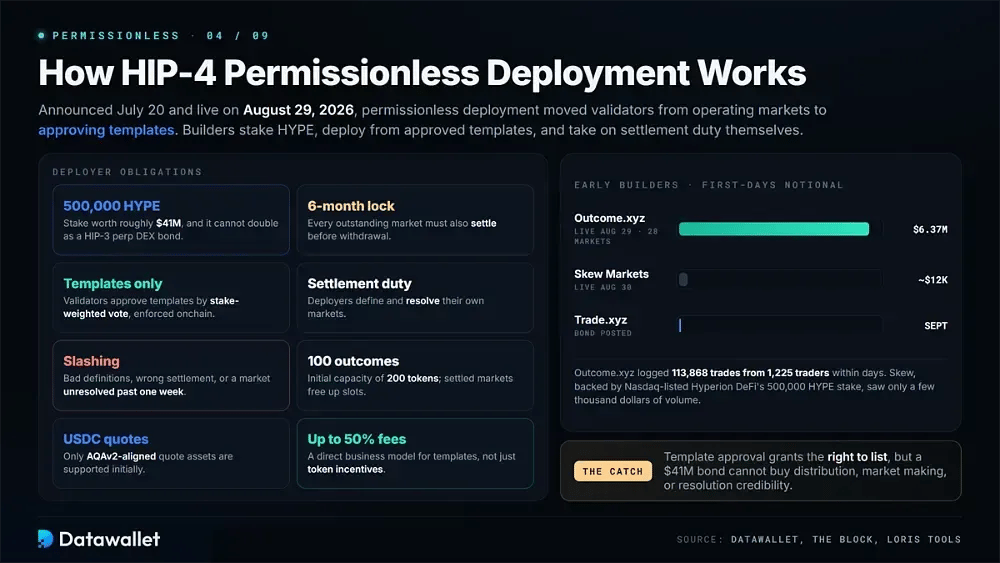
无权限部署将 HIP-4 从一个策划功能变成了基础设施。该系统于 2026 年 7 月 20 日宣布,并于 8 月 29 日在主网上激活,使验证者从运营单个市场转向批准独立开发者可以使用的模板。
1. 部署者要求
Hyperliquid 采用了 HIP-3 已经用于构建者部署的永续合约的经济安全模型,然后添加了针对结果容量和结算期限的具体规则。The Block 在公布该规范时报道了这些要求。
HIP-3 部署者的核心义务如下:
- HYPE 质押:部署者必须质押 500,000 枚 HYPE,按近期价格计算价值约 4,100 万美元。同一笔质押不能同时计入现有的 HIP-3 永续合约 DEX 部署。
- 六个月锁定期:质押资金将至少锁定六个月。在提取任何质押资金之前,所有未平仓的市场也必须先完成结算。
- 模板使用:构建者只能实例化通过质押权重投票获得验证者批准的模板。其规范存储在链上并由链上强制执行,而非链下。
- 结算职责:每个部署者根据所选模板的标准定义并解决市场,承担此前由验证者为规范市场处理的运营责任。
- 罚没风险:对于定义不清的市场、不正确的结算或任何未能在超过一周内解决的市场,验证者可能会罚没部分或全部质押资金。
- 结果容量:部署者最初获得 100 个结果的容量,相当于 200 个结果代币。多结果问题占用更多槽位,而已结算的市场会释放容量。
- 对齐的报价资产:无权限结果市场最初仅支持 AQAv2 对齐的报价资产,目前这意味着 USDC。
- 手续费收入:部署者可以赚取其市场产生的手续费的最高 50%,从而为模板创建直接的商业模式,而不单纯依赖代币激励。
2. 早期 HIP-4 构建者
Outcome.xyz 于 2026 年 8 月 29 日成为第一个无权限的 HIP-4 部署者。它质押了 500,000 枚 HYPE,并开设了 28 个市场,涵盖加密货币价格触及点、美联储政策结果和指数里程碑。几天之内,Loris Tools 在这些市场上记录了来自 1,225 名独立交易者的 113,868 笔交易,名义交易额达 637 万美元。
Skew Markets 在次日上线,并得到了纳斯达克上市公司 Hyperion DeFi 的支持,后者提供了其 500,000 枚 HYPE 质押。然而,它的首批挂牌交易额仅录得数千美元。Trade.xyz 作为占主导地位的 HIP-3 平台,已提交保证金,预计将于 9 月初开始部署。
这前两个部署者之间的差异凸显了无权限结果市场的核心挑战。模板审批提供了上线市场的权限,但它并没有创造分发或做市承诺,也没有建立结算信誉。仅靠 4,100 万美元的保证金无法提供这些条件。
Hyperliquid HIP-4 市场类型
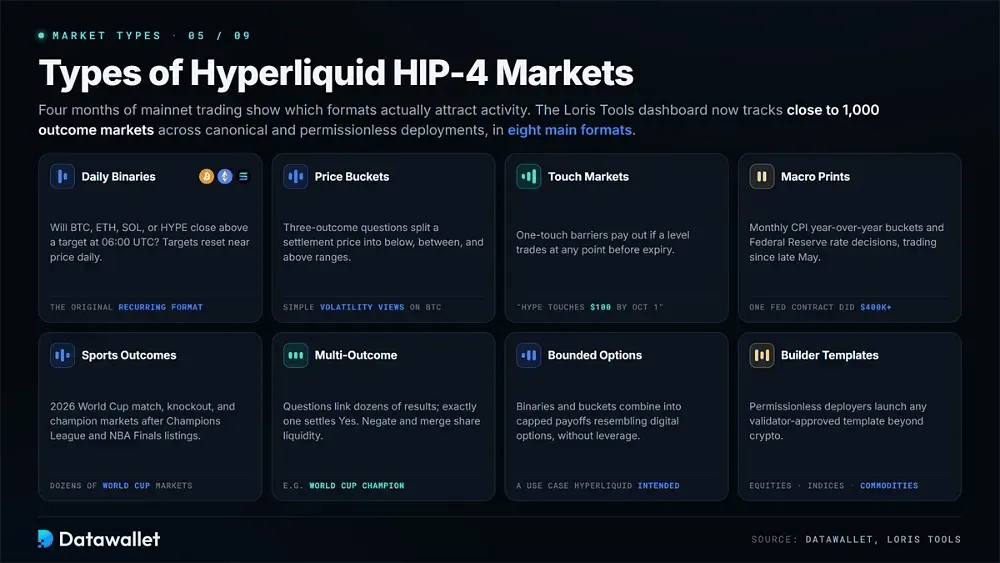
四个月的主网交易让人门更清晰地了解了哪些 HIP-4 格式能够吸引活跃度。Loris Tools HIP-4 仪表盘目前追踪了跨多个类别的近 1,000 个独立结果市场。
实际产生过交易的主流市场类型包括:
- 每日二元期权:最初的循环格式询问 BTC、ETH、SOL 或 HYPE 是否会在 UTC 时间 06:00 之前收于目标价上方。每天的目标价都会重置至接近当前价格。
- 价格区间:三结果问题将结算价格划分为低于、介于和高于区间,为表达对 Bitcoin 波动性的看法提供了一种相对简单的方法。
- 触及市场:构建者模板引入了一触即付壁垒,例如“HYPE 在 10 月 1 日前触及 100 美元”,如果在到期前的任何时候交易了指定水平,则该壁垒会进行赔付。
- 宏观数据:自 5 月下旬以来,月度 CPI 同比区间和美联储利率决议一直在进行交易。仅一个无变化政策合约就产生了超过 400,000 美元的交易额。
- 体育结果:在验证者已经策展了欧冠冠军和 NBA 总决赛列表之后,2026 年世界杯产生了数十个比赛、淘汰赛轮次和冠军市场。
- 多结果问题:诸如世界杯冠军问题等市场将数十种可能的涨跌结果联系起来,其中恰好有一个结果结算为“是”。否定和合并操作允许它们共享流动性。
- 有界期权类:二元期权和区间可以组合成带有上限收益的资产,类似于没有leverage的数字options,这是 Hyperliquid 明确打算由该基础组件支持的用例。
- 构建者模板:无权限部署者可以推出任何经验证者批准的模板。早期的构建者已经在其公共路线图上列出了股票、指数、大宗商品和更广泛的体育报道。
HIP-4 统计数据与采用趋势
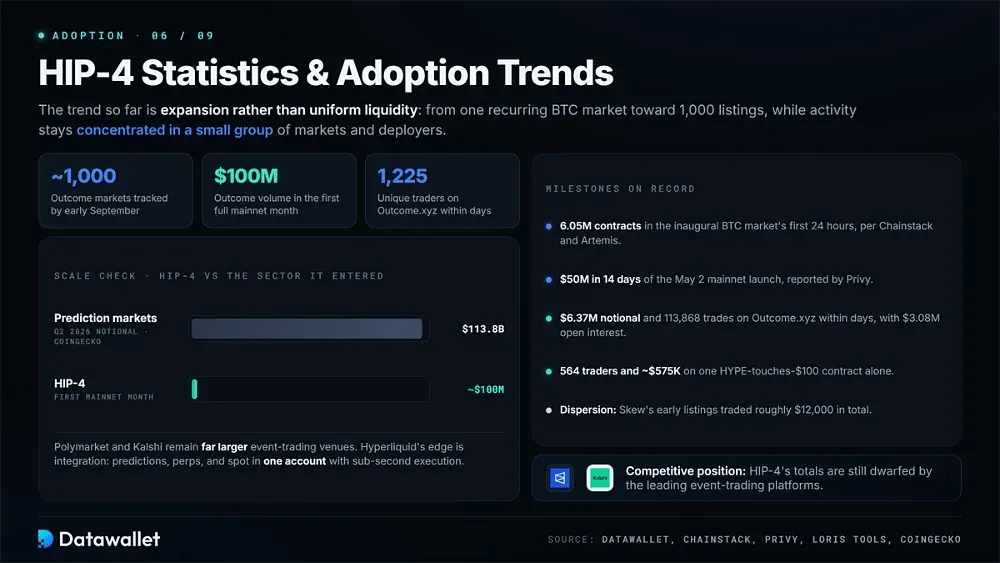
相对于更广泛的预测市场板块,HIP-4 的规模依然较小,但其前四个月为采用情况提供了几个有用的基准。以下数据参考了 Hyperliquid 报告的交易量,以及来自 Chainstack、Privy 和 Loris Tools HIP-4 仪表板的数据与分析。
- 板块规模:CoinGecko 数据显示,2026 年第二季度预测市场名义价值达到 1,138 亿美元,确立了 HIP-4 正在其中竞争的更广阔市场。
- 首日活动:根据 Chainstack 对 Artemis 数据的分析,首个周期性 BTC 市场在头 24 小时内处理了 605 万份合约。
- 首周交易量:同一市场在首周创造了约 2,500 万美元的交易量。
- 两周里程碑:Privy 报告称,在 2026 年 5 月 2 日主网启动后的 14 天内,HIP-4 交易量突破了 5,000 万美元。
- 首个完整月份:Hyperliquid 随后报告称,在主网运行的第一个完整月份中,结果交易量约为 1,000 万美元,当时活动仍集中在一个周期性 BTC 挂牌项目上且手续费为零。
- 市场数量:截至 9 月初,Loris Tools 追踪到跨规范和免许可部署的独立结果市场接近 1,000 个。
- Outcome.xyz 的采用情况:Outcome.xyz 在上线几天内,由 1,225 名独立交易者通过 113,868 笔交易创造了 637 万美元的名义价值。其市场持有约 308 万美元的日终 open interest。
- 单市场需求:一个 HYPE 触及 100 美元的合约在几天内吸引了 564 名独立交易者以及大约 575,000 美元的名义价值。
- 流动性分散:各构建者之间的采用情况仍然参差不齐。虽然 Outcome.xyz 的活动量达到了数百万美元,但 Skew 的早期挂牌项目总交易量约为 12,000 美元。
- 竞争地位:Polymarket 和 Kalshi 依然是规模大得多的事件交易场所,而更广泛的预测市场统计数据继续让 HIP-4 的总量相形见绌。
目前的趋势是扩张,而非均匀的流动性。HIP-4 从一个周期性 BTC 市场起步,随后增加了新的资产类别和事件格式,之后无权限构建者将可用结果的数量推向了 1,000 个左右。然而,交易活动仍然集中在相对少数的市场和部署者中。
HIP-4 的优缺点
HIP-4 将 Hyperliquid 的业务拓展到了其既定市场之外,但结果交易引入了关于结算来源、部署者行为和手续费的不同假设。交易者应将这些差异纳入考量,而不是将结果视为永续合约的另一种形式。
主要的优势与权衡如下:
HIP-4 如何影响 Hyperliquid 的 HYPE 代币
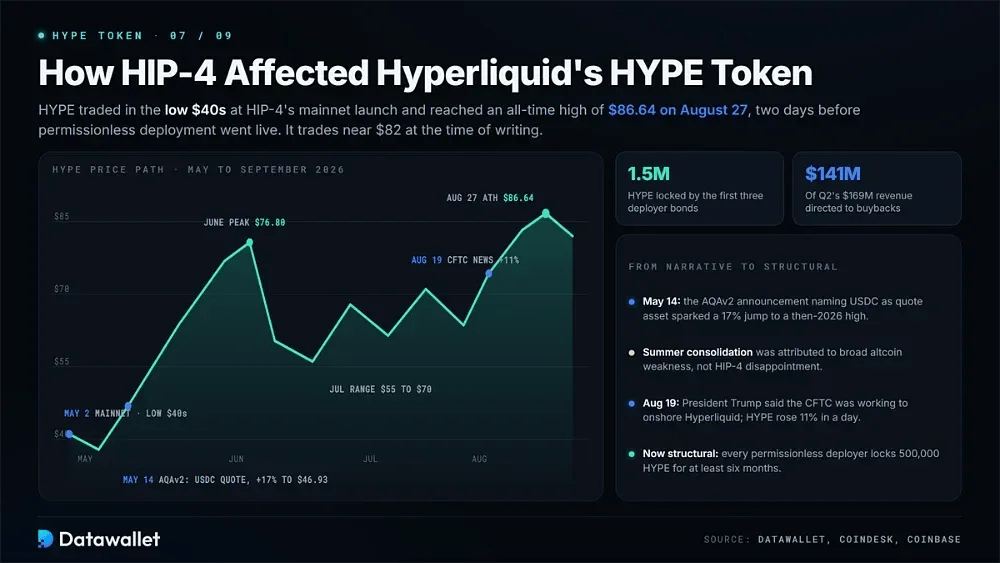
在 5 月 2 日 HIP-4 主网上线前后,HYPE 的交易价格在 40 美元低位,随后在 5 月中旬跌至 39 美元以下。5 月 14 日,AQAv2 公告将 USDC 确定为标准 HIP-4 市场的未来报价资产。此后,HYPE 飙升 17%,达到 46.93 美元,创下当时 2026 年的高点。
该代币在 6 月继续走高,在 76.80 美元附近创下新高,随后大幅回调至 52 美元附近。在 7 月和 8 月初的大部分时间里,其交易价格大致在 55 美元至 70 美元区间震荡。分析师大体将这种盘整归因于整体山寨币的疲软,而非对 HIP-4 采纳情况的失望。
8 月下旬迎来了最强劲的走势。美国总统特朗普在 8 月 19 日发表声明称,CFTC 正在积极推动 Hyperliquid 在美国本土落地合规,这推动 HYPE 在一天内上涨了 11%。8 月 27 日,即无需许可的 HIP-4 部署上线两天前,该代币触及 86.64 美元的历史最高价。
HIP-4 对代币的直接影响现在属于结构性而非叙事性。每个无需许可的部署者必须锁仓 500,000 枚 HYPE 至少六个月,并且已经有三位部署者提交了保证金。另外,援助基金将第二季度 1.69 亿美元收入中的 1.41 亿美元用于回购。HYPE 撰文时交易价格在 82 美元附近。
Hyperliquid HIP-4 与 HIP-3、HIP-2 及 HIP-1 对比
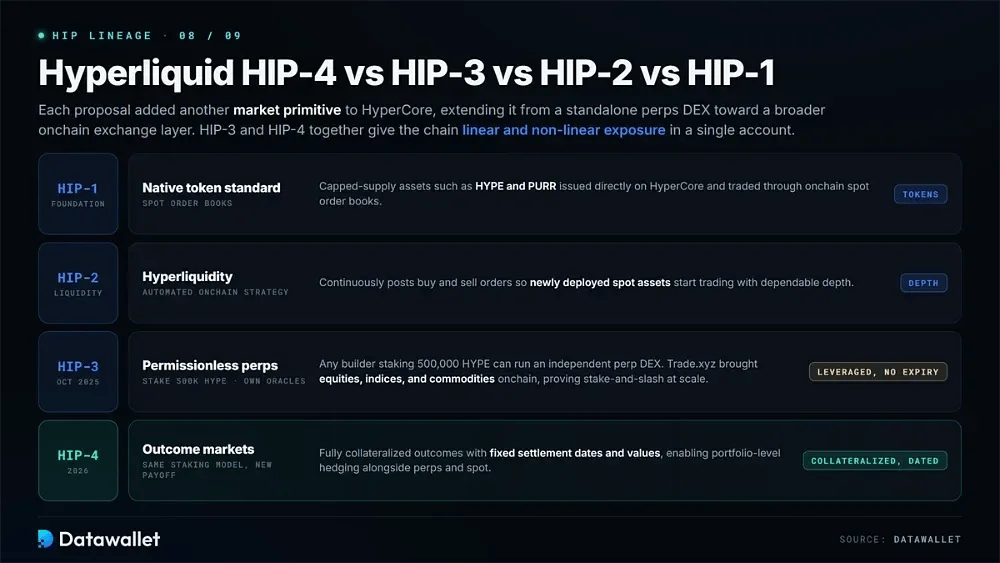
每个 Hyperliquid 改进提案都为 HyperCore 增添了另一个市场基础要素,逐渐将该协议从一个独立的永续合约 DEX 扩展为更广泛的链上交易层。按顺序查看这些提案,可以看出 HIP-4 的哪些部分源自早期升级,以及哪些功能是新增的。
HIP-1 引入了 HyperCore 的原生代币标准,允许直接发行供应量上限固定的资产(如 HYPE 和PURR),并通过链上现货订单簿进行交易。随后推出了 HIP-2,这是一种自动化的链上策略,可持续发布买入和卖出订单,以便新部署的现货资产能够以可靠的深度开始交易。
2025 年 10 月,HIP-3 将无需许可的部署引入了永续期货。任何质押 500,000 枚 HYPE 的构建者都可以运营一个独立的永续合约 DEX,并拥有自己的预言机、保证金和手续费设置。包括 Trade.xyz 在内的构建者利用该模型将股票、指数和大宗商品带到链上,展示了大规模的质押和罚没框架。
HIP-4 将该质押模型引入了不同的收益结构。它没有提供无到期日的杠杆合约,而是提供了具有固定结算日期和价值的完全抵押结果。HIP-3 和 HIP-4 共同为 HyperCore 提供了线性和非线性风险敞口,使得在单个账户内进行投资组合层面的对冲成为可能。
Hyperliquid HIP-4 的风险
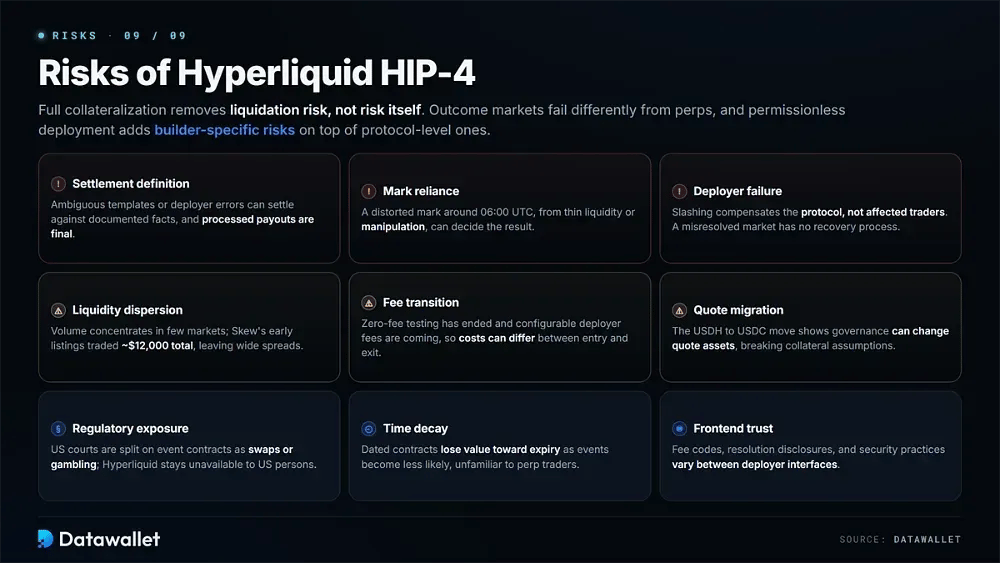
完全抵押消除了liquidation风险,但并未消除风险本身。结果市场的失效模式与永续合约不同,并且无需许可的部署在协议层风险之外,还增加了特定于个别构建者的风险。
在交易或部署之前,请考虑以下实际风险:
- 结算定义:市场取决于其结算规则。含糊不清的模板或部署者错误可能会产生与记录在案的事实相冲突的结算结果,且已处理的赔付是最终的。
- 标记依赖:价格市场根据插值 HyperCore 标记进行结算。因此,无论是由流动性稀薄还是恶意操纵引起的 06:00 UTC 左右的扭曲标记,都可能决定结果。
- 部署者故障:罚没机制会在故障发生后对部署者进行惩罚,但质押金是补偿给协议而不是受影响的交易者。发生错误结算的市场没有内置的恢复流程。
- 流动性分散:交易量集中在数量有限的市场中。Skew 的早期上市项目总共交易了约 12,000 美元,导致许多仓位面临宽幅价差和不可靠的退出价格。
- 手续费过渡:最初的Zero-Fee测试阶段已经结束,而可配置的部署者手续费仍在推进中。因此,实际的交易成本在进场和出场之间可能会有所不同。
- 报价迁移:从 USDH 到 USDC 的转变表明治理可以更改报价资产。此类更改会影响构建者的抵押品假设以及仍以 USDH 计价的工具。
- 监管风险敞口:美国法院对于事件合约应被视为swap还是博彩存在分歧。尽管 CFTC 仍在讨论合规落地,但 Hyperliquid 仍然不对美国人开放。
- 时间衰减:随着底层事件发生的可能性降低,到期合约的价值可能会随着到期日的临近而缩水,对于习惯了没有到期日的永续期货的交易者来说,这种动态可能比较陌生。
- 前端信任:大多数用户通过第三方界面访问构建者市场。不同部署者的手续费代码、结算披露和安全实践可能会有很大差异。
最后总结
按照 Hyperliquid 的标准,HIP-4 从提案到上线进展迅速。在四个月的时间里,它推出了周期性 BTC 二元期权、扩展至分桶、宏观问题与体育赛事,将计价资产变更为 USDC,激活了费用功能,并向准备质押 4100 万美元保证金的开发者开放了部署权限。
对交易者而言,实际的好处是实现整合。方向性 perpetual、围绕宏观数据发布进行的对冲以及对一场足球比赛的头寸都可以放在同一个账户中,而结果端则保留在 liquidation 引擎之外。结算规则应被视为产品本身,而不是界面。
对于 HYPE 而言,HIP-4 除了 HIP-3 之外创造了第二个 staking 消耗途径,并将开发者需求直接与代币锁定挂钩。预测市场结果能否在 Hyperliquid 的交易量中占据可观份额,现在取决于开发者,以及美国监管机构和 Clarity Act 最终如何解决预测市场的问题。