什么是 USDG?
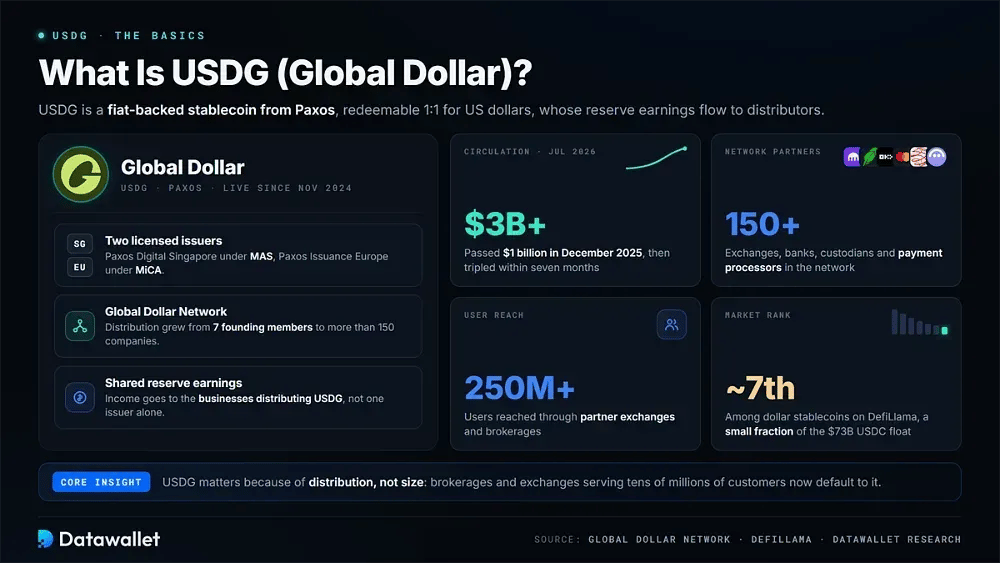
USDG 是 Global Dollar 的简称,是 Paxos 于 2024 年 11 月推出的法币支持稳定币。每枚代币可兑换一美元。最初的模式围绕受监管的数字货币构建,其储备收益归发行分销该货币的企业所有,而不是完全留在单一发行方手中。
两家持牌实体负责铸造 USDG。Paxos Digital Singapore 是受 Monetary Authority of Singapore 监管的主要支付机构(Major Payments Institution)。Paxos Issuance Europe 在芬兰监管和 MiCA 框架下覆盖欧洲经济区,使同一种美元资产能够在亚洲、欧洲及许多其他市场流通。
Global Dollar Network 负责分发。它起初有七个成员:Anchorage Digital、Bullish、Galaxy Digital、Kraken、Nuvei、Robinhood 以及 Paxos 本身。此后成员已增长至超过150家公司。OKX、Mastercard、Worldpay、Bitpanda、Aave Labs 和 Maple Finance 已加入,此外还有银行、托管机构和支付处理商。
对于一种受监管的美元代币而言,其增长异常迅速。2025年12月,流通量突破10亿美元。根据该网络自己发布的2026年7月更新,七个月后流通量已超过30亿美元。合作交易所的用户数已超过2.5亿,而已发放的奖励总额达数千万美元。
这一规模仍需结合背景来看。DefiLlama 将 USDG 排在美元稳定币的第七位左右。其供应量仅占约730亿美元的 USDC 流通量以及规模大得多的 USDT 供应量的一小部分。USDG 的意义在于分销渠道:服务数千万客户的券商和交易所现在都将其作为默认选项。
Global Dollar 如何运作?
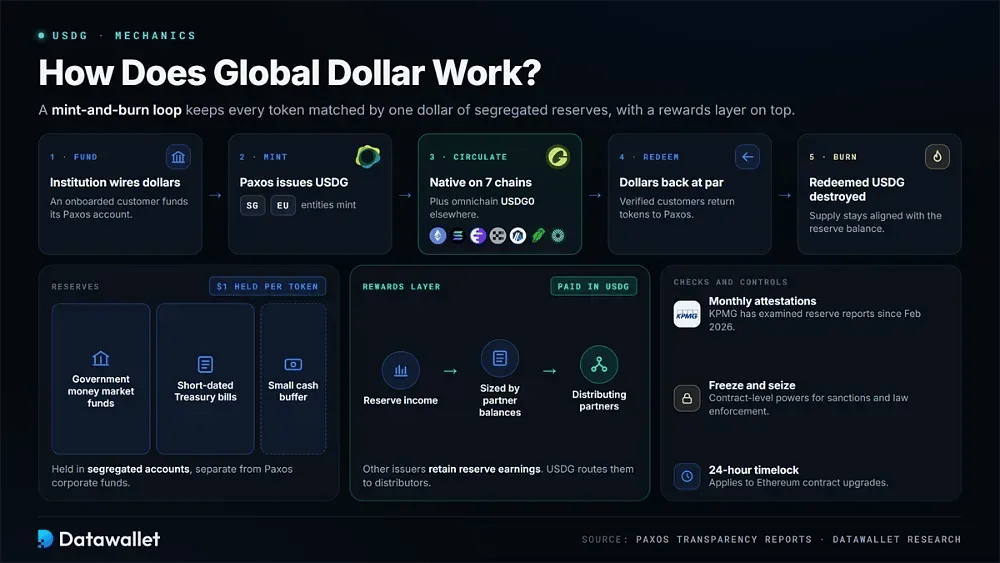
USDG 采用铸造与销毁结构。每枚流通中的代币都对应一美元的隔离储备,同时另有一层奖励机制,将储备收益导向分销该稳定币的企业,而不是让这些收益全部归发行方所有。
以下是 Global Dollar 体系从铸造到赎回的运作方式:
- 发行:在已入驻的机构客户向其 Paxos 账户存入美元并申请转换后,Paxos Digital Singapore 或 Paxos Issuance Europe 会创建新的代币。
- 赎回:已验证的客户将代币退还给 Paxos,并按面值收到美元。被赎回的 USDG 随后会被销毁,使流通供应量与底层储备余额保持一致。
- 储备: 储备资产由政府货币市场基金、短期国债和少量现金缓冲构成。这些资产存放在与 Paxos 公司资金分开的隔离账户中。
- 鉴证:自 2026 年 2 月起,KPMG 取代 Enrome,对每月的储备报告进行审查。每份报告都确认,期末的赎回资产等于或高于流通代币数量。
- 原生链:Paxos 直接在以太坊、Solana、Ink、X Layer、Arbitrum、Robinhood Chain 和 Mantle 上发行 USDG。这七个网络上的持有者可避免使用封装版本,并避开大部分第三方跨链桥风险。
- 全链:USDG0由 Paxos Labs 使用 LayerZero 的代币标准创建,会锁定原生供应量,并在其他网络铸造等量代币。初始网络包括 Hyperliquid、Plume 和 Aptos。
- 奖励:储备收益根据各合作伙伴持有或分发的余额计算,然后以 USDG 支付。这使该模式不同于发行方保留储备收益的稳定币。
- 管控:当适用制裁规则或执法要求时,Paxos 可在合约层面冻结或扣押代币。以太坊合约升级受24小时时间锁约束。
USDG 的主要用例
USDG 被整合进人们已在使用的产品中,而不是只依赖独立的需求。到 2026 年末,交易所账户、链上借贷、DeFi 信贷市场和支付网络中都出现了可观的余额和结算活动。
1. 通过交易所余额赚取奖励
合作交易所可获得其客户所持 USDG 的储备收益,部分交易所会将其中一部分返还给用户。2025年末,Kraken 对无锁定期的闲置余额宣传年化收益最高5%。按月付费的 Kraken+ 订阅用户可获得更高的利率。
OKX 采取类似做法。奖励会自动计入账户余额,平台还提供 USDG、USDC 与美元之间的零手续费兑换。费率因平台而异。USDG 本身不支付回报,因此任何收益完全取决于持有者将代币存放在何处。
2. 通过 Robinhood Earn 进行链上借贷
Robinhood 选择 USDG 作为 Robinhood Earn 的借贷资产,该自托管产品于 2026 年 7 月 1 日与Robinhood Chain 同时推出。美元充值会先兑换为 USDG,再进入由 Steakhouse Financial 管理的 Morpho 金库。借款人提供抵押品并向出借人支付利息。
上线时,该应用显示的预计年化收益为 7%,据称第一年固定。该回报来自链上借款人,而非储备金收入。因此,该产品引入了智能合约风险和信用风险,而这些风险并不以同样方式适用于获得合作伙伴奖励的普通交易所余额。
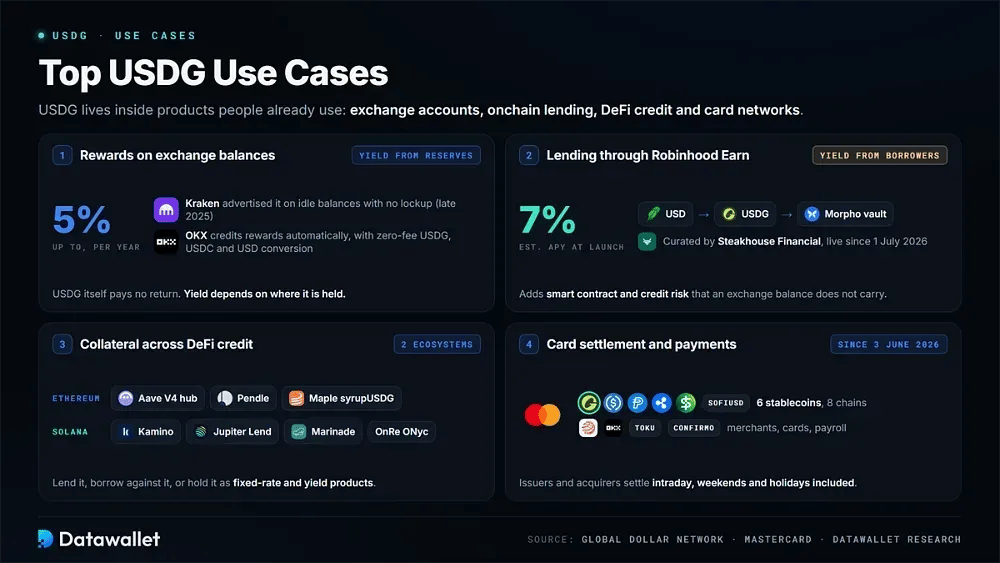
3. DeFi 信贷市场中的抵押品
2026 年,USDG 的 DeFi 布局大幅扩张。该稳定币通过专门的 Global Dollar Hub 成为 Aave V4 上的原生资产。它还在 Pendle 上以固定利率和收益产品形式交易,并为 syrupUSDG 提供支持;syrupUSDG 是 Maple Finance 于 7 月在以太坊和 Robinhood Chain 上推出的机构信贷代币。
Solana 上也有类似的组合。持有者可以借出 USDG,或通过 Kamino 和 Jupiter Lend 以其为抵押进行借款。Marinade 将其作为自动化质押奖励发放,而 OnRe 的 ONyc 等产品则允许用户铸造生息资产。这些集成使 USDG 的用途在单纯的交易对之外,扩展到各类DeFi 协议。
4. 银行卡结算与商户支付
Mastercard 于 2026年6月3日新增 USDG 作为结算选项,此外还支持 USDC、PYUSD、RLUSD、USDP 和 SoFiUSD。发卡机构和收单机构可在八条受支持的区块链上进行日内结算卡款义务,包括周末和节假日。该服务最先在美国和拉丁美洲推出。
同一基础设施支持消费和企业支付。欧洲用户可以通过 OKX Card 在 Mastercard 商户使用 USDG,资金会在结账时兑换为欧元,与其他加密借记卡并列。Worldpay 为商户提供 USDG 结算,而 Toku 和 Confirmo 等公司则将其用于薪资和发票。
USDG 统计数据与趋势
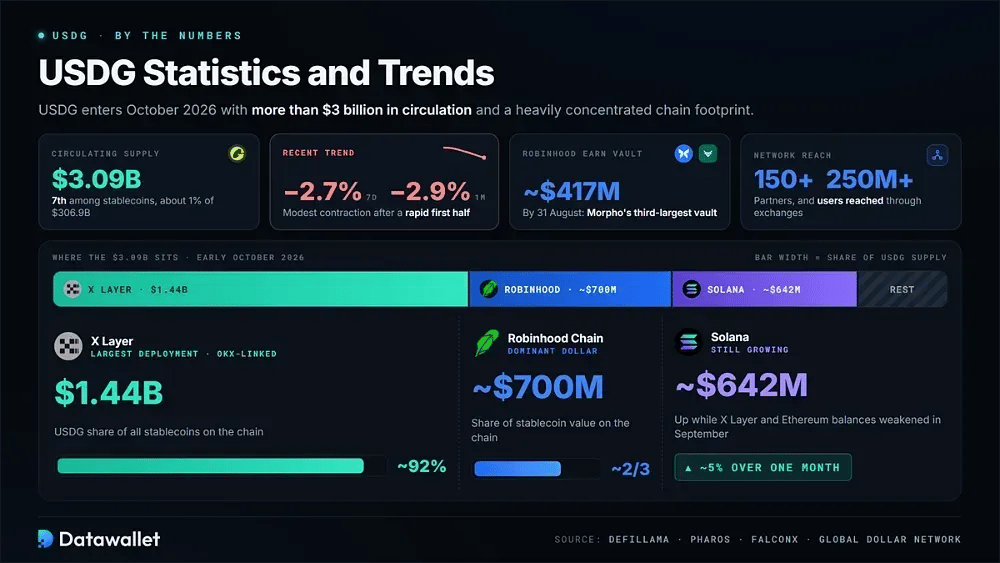
进入2026年10月,USDG 的流通量超过30亿美元,且链分布高度集中。最新数据来自 DefiLlama、Pharos 和 FalconX。
截至2026年10月初的 USDG 关键指标:
- 市场规模:DefiLlama 显示,USDG 的流通量约为30.9亿美元,在已追踪的稳定币中排名第七,约占3069亿美元市场的1%。
- 近期趋势:USDG 供应量七天内下降约2.7%,一个月内下降2.9%,显示在 2026 年上半年快速扩张之后出现小幅收缩。
- X Layer:约14.4亿美元的 USDG 位于 X Layer 上,约占该网络稳定币供应量的92%,使这个与 OKX 相关的网络成为其最大的部署地。
- Robinhood Chain:USDG 约占 Robinhood Chain 上稳定币价值的三分之二,10 月初约有 7亿美元 在该网络流通,是网络中占主导地位的美元资产。
- Solana 供应量:DefiLlama 追踪数据显示,Solana 上的 USDG 约为6.42亿美元,一个月内增长约5%,尽管 9 月期间 X Layer 和以太坊上的余额有所下降。
- Earn 充值:FalconX 报告称,Robinhood Earn 背后的 Steakhouse USDG 金库在8月31日前达到约 4.17亿美元,成为 Morpho 第三大金库及最大的稳定币 Earn 项目。
- 网络覆盖:Global Dollar Network 报告称,其合作伙伴超过150家,交易所分发覆盖超过2.5亿用户,累计 USDG 奖励达数千万美元。
Global Dollar Network 如何分享收入
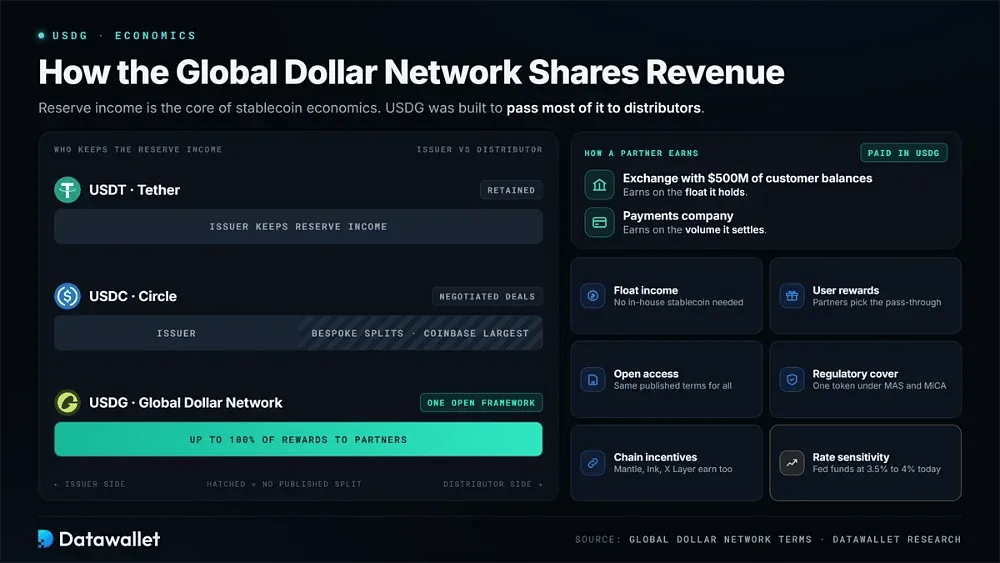
储备收益是稳定币经济模式的核心,USDG 的设计就是将其大部分分配出去。这一结构有助于解释,为什么交易所和券商会采用一种流通量远低于市场领先者的代币。
合作伙伴奖励的计算方式
支持 USDG 的每一美元都通过国库券和政府货币市场基金赚取利息。网络条款允许合作伙伴获得其平台所持余额产生的储备收益的最高100%。对于增加流通量的铸造、流动性和支付活动,还可能提供额外激励。
款项以 USDG 支付,并随各合作伙伴的贡献增加。持有5亿美元客户余额的交易所可从这笔沉淀资金中获利。支付公司则按其结算的交易量获利。该网络 2026 年 7 月的更新称,累计向合作伙伴的分配已达数千万美元。
该模式与其最大的竞争对手不同。Tether 保留其储备收入。Circle 通过协商协议向分销商支付报酬,其中 Coinbase 获得的份额最大。USDG 则采用适用于合格企业的统一框架,并配以该网络称之为由成员主导的治理机制。
分销商为何不断加入
持有客户稳定币余额的平台无法从 USDT 中获得任何收益,而从 USDC 仅能获得协商确定的金额。这一差异为企业考虑使用 USDG 提供了直接的财务理由,也有助于解释自 2024 年推出以来合作伙伴的增长。
以下是各平台选择 USDG 而非规模更大的竞争对手的主要原因:
- 沉淀资金收入:客户余额成为一种收入来源,而平台无需发行、储备或为自有稳定币申请牌照。
- 用户奖励:合作伙伴可自行选择返还多少收益,使 Kraken、OKX 和 Robinhood 能够资助稳定币收益计划,而无需完全由自身资产负债表来承担促销利率。
- 开放准入:符合条件的企业可按相同的公开条款参与,而无需协商偏向议价能力更强的合作伙伴的定制分销合同。
- 监管保障:MAS 和 MiCA 的监管使全球交易所能够在亚洲和欧洲上线同一种美元代币,而无需为各个司法管辖区分别维护不同的资产。
- 链上激励:Mantle、Ink 和 X Layer 等网络作为合作伙伴参与,从原生发行的供应量中获得收益,同时为其 DeFi 生态系统增加一种受监管的美元资产。
- 利率敏感性:奖励随短期美国国债收益率变动。因此,合作伙伴收入会随美联储政策而起伏,目前美联储将基金利率定在3.5%至4%之间。
是什么推动了 USDG 的采用?
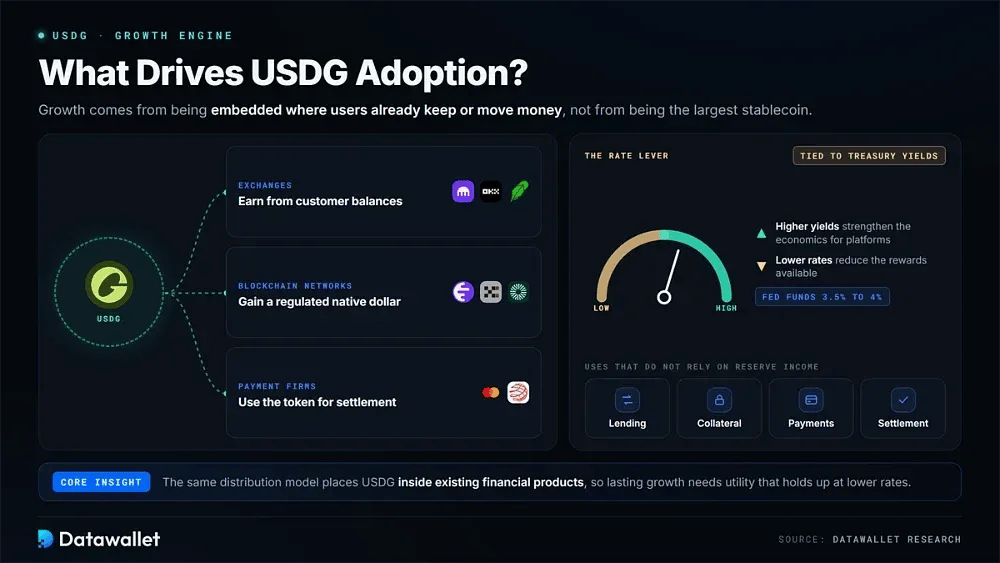
USDG 的增长与其说取决于成为最大的稳定币,不如说取决于能否嵌入用户已有的资金存放或转移场景。交易所可以从客户余额中获利,区块链网络获得受监管的原生美元,支付公司可以将该代币用于结算。同样的分发模式也让 USDG 进入现有的金融产品。
这一优势与储备产生的利息密切相关。国债收益率上升会增强参与平台的经济效益,而利率下降则会减少可用奖励。因此,持续的采用也取决于不单纯依赖储备收入的用途,包括借贷、抵押品、支付和结算。
USDG 监管与牌照
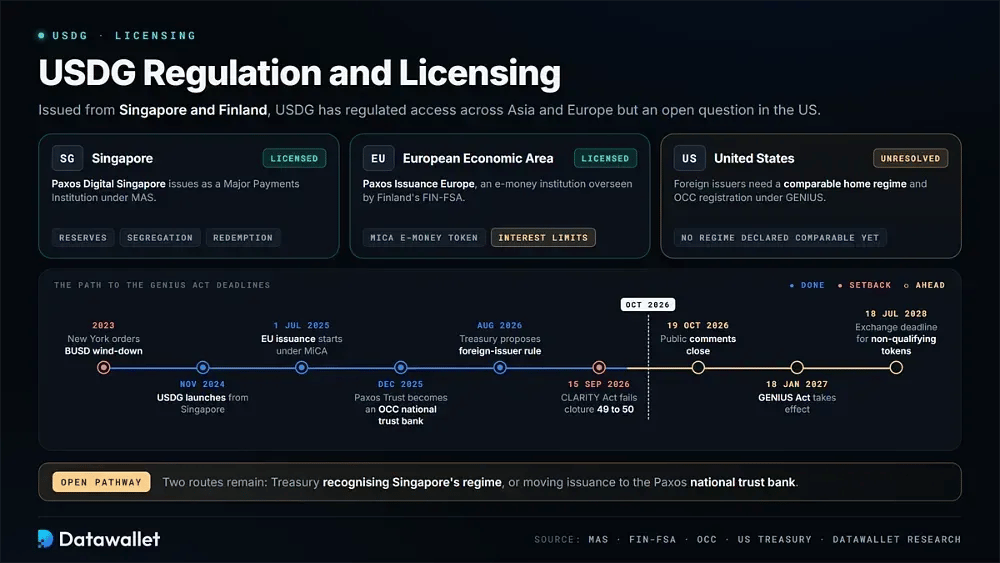
与大多数主要美元稳定币不同,USDG 并非由美国实体发行。其结构可在亚洲和欧洲提供受监管的使用渠道,但随着新的联邦稳定币法律临近生效日期,它也带来了一个尚未解决的美国问题。
新加坡与欧洲监管
Paxos Digital Singapore 以受 Monetary Authority of Singapore 监管的主要支付机构身份发行 USDG。它在该监管机构的稳定币框架下运营,该框架涵盖储备、隔离和赎回。Paxos 在 2023 年退出 BUSD 发行后设立了新加坡基地,纽约监管机构曾责令该公司停止发行 BUSD。
欧洲发行于 2025 年 7 月 1 日通过 Paxos Issuance Europe 启动,该公司是一家由芬兰 FIN-FSA 监管的电子货币机构。MiCA 将 USDG 视为电子货币代币。欧盟区内的持有人享有按面值赎回的法定权利,持有 MiCA 牌照的交易所可以上架该代币。
MiCA还限制电子货币代币的利息,这改变了欧洲经济区内奖励计划的运作方式。Global Dollar Network的披露称,奖励仍受司法管辖区限制。因此,在其他地区推广的功能可能有所不同,或不向欧盟境内的客户提供。
美国尚未解决的问题
GENIUS 法案将于2027年1月18日生效,并对外国发行的美元代币作出单独规定。USDG 在新加坡和芬兰铸造,因此有若干条款与其在美国的地位直接相关。
以下是 USDG 目前在美国稳定币规则下的状况:
- 发行方状态: Paxos Trust Company 已于 2025年12月在 OCC 监管下转为国家信托银行。该实体发行 PYUSD 和 USDP,而 USDG 由海外关联公司发行。
- 外国发行方途径:根据GENIUS 法案,只有在财政部认定外国发行方所在国的监管制度具有可比性,且该发行方在 OCC 注册的情况下,其才能服务美国客户。
- 财政部提案:2026年8月提出的一项规则概述了该流程。公众意见征询将于10月19日截止,监管机构尚未认定任何外国制度具有可比性。
- 关键日期:外国发行人限制自该法律于2027年1月生效时开始。交易所若提供任何不合规的代币,最后期限为2028年7月18日。
- 奖励审查:OCC 的拟议规则推定第三方收益安排违反了禁止发行方支付利息的规定,如果 USDG 的发行转移到美国境内,这一解释将变得重要。
- 法案停滞:CLARITY Act 将允许基于活动的奖励,同时禁止对余额支付被动收益。该法案于2026年9月15日在参议院终止辩论投票中以 49 比 50 未获通过。
- 开放路径:可能的途径包括财政部承认新加坡的监管制度,或将发行转移到国家信托银行。独立追踪机构在 2026 年 10 月仍称 USDG 的美国授权尚未解决。
Robinhood Chain 及其他网络上的 USDG
2026年,链扩展成为 USDG 的主要增长杠杆。Paxos 并未尝试覆盖所有可用网络,而是将原生发行与掌握重要分销渠道的合作伙伴相结合,Robinhood Chain 是迄今最清晰的例子。
深入了解 Robinhood Chain 的上线
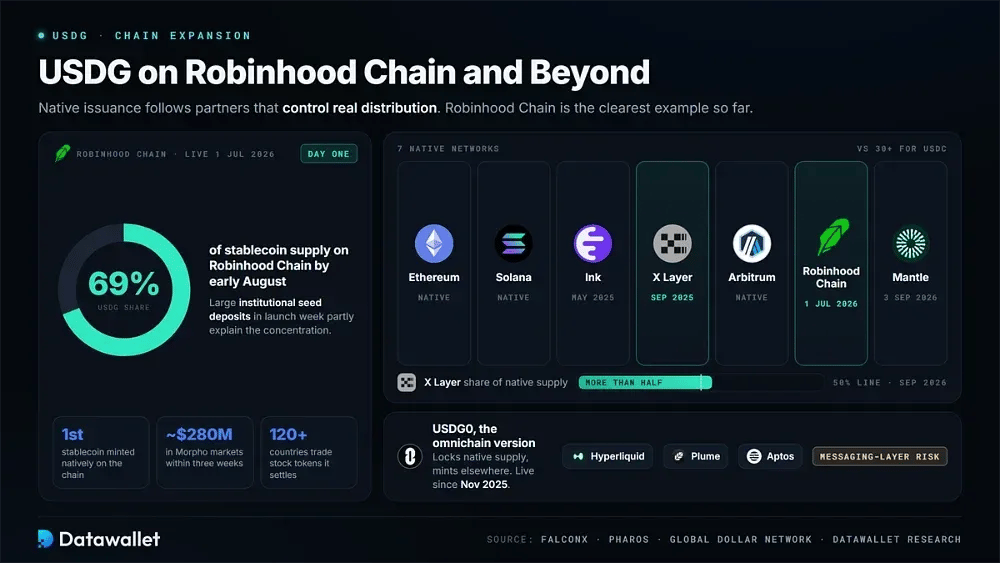
Robinhood Chain 于 2026 年 7 月 1 日上线,是基于 Arbitrum 的 Layer 2,面向代币化资产。USDG 在第一天上线,成为该网络首个原生发行的稳定币,从一开始就发挥核心作用。
以下是决定该代币在 Robinhood Chain 上地位的因素:
- 首次发行:USDG 是首个在 Robinhood Chain 上原生铸造的稳定币,使开发者无需依赖从以太坊主网桥接的代币,即可使用受监管的结算美元。
- 默认收益:Robinhood Earn 将客户的美元兑换为 USDG,然后通过 Steakhouse Financial 管理的 Morpho 金库出借这些代币。Ethena、Spark 和 Maple 提供抵押品市场。
- 早期规模:FalconX 研究估计,该链上的 Morpho 市场在三周内达到约2.8亿美元,其中 Steakhouse USDG 金库占了大部分金库充值。
- 链上占比:截至 8 月初,USDG 约占 Robinhood Chain 上稳定币供应量的69%。上线周期间的大额机构初始存款部分解释了这种集中度。
- 股票代币:代币化股票在该网络上全天候交易,覆盖超过 120 个国家。USDG 是新兴 代币化股票平台的抵押品和结算资产。
- 转账限额:Robinhood 允许通过以太坊、Solana 和 Robinhood Chain 进行 USDG 充值和提现。纽约的客户仍无法使用 Robinhood Chain 转账。
X Layer、Ink、Mantle 和 USDG0
交易所旗下网络持有相当一部分流通中的 USDG。Kraken 于 2025 年 5 月在 Ink 上推出该代币,随后 OKX 于同年 9 月在 X Layer 上推出。Pharos 的分析显示,到 2026 年 9 月,原生发行的 USDG 中有一半以上仅在 X Layer 上。
Mantle 于2026年9月3日加入,同时担任部署合作伙伴和网络合作伙伴,在其现实世界资产布局中,除 AUSD、USDe 和 USDT0外,又新增了 USDG。原生发行也已在 Arbitrum 上线。这使其直接覆盖七个网络,而 Circle 的 USDC 则覆盖三十多个。
其他网络使用 USDG0。Paxos Labs 于2025年11月与LayerZero推出了全链版本,最初覆盖Hyperliquid、Plume 和 Aptos。该系统可更快扩展覆盖范围,但 USDG0持有者需承担消息层风险,而七个核心网络上的原生发行不存在这种风险。
使用 USDG 的优缺点
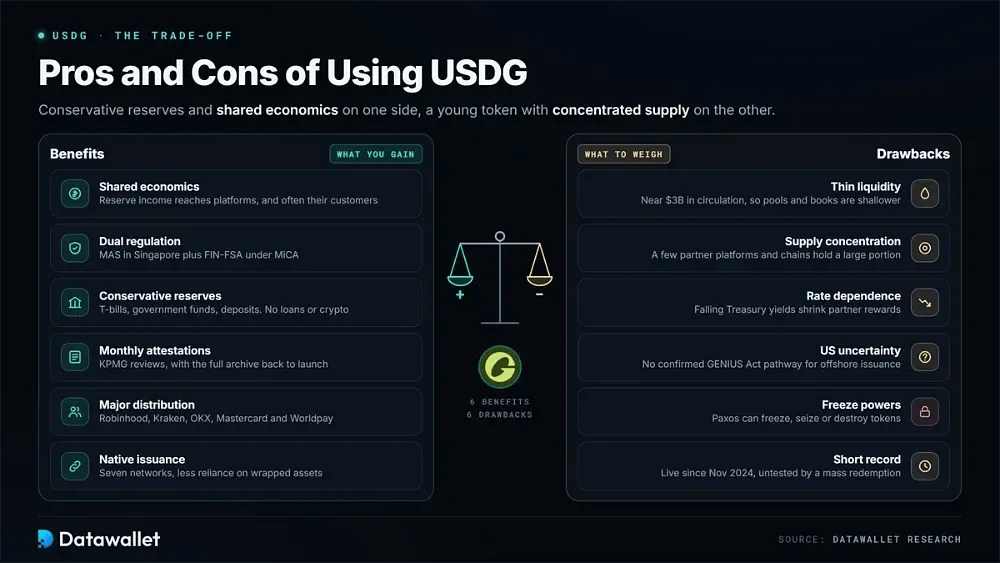
USDG 将保守的储备资产与一套规模更大的竞争对手难以匹敌的激励模式结合在一起。它同时也是一种上线时间不长的代币,持有分布较为集中,并面临仍在演变的监管风险。在投入较大金额之前,这些取舍值得认真考虑。
使用 USDG 的好处
其主要优势来自监管监督、分发渠道以及储备收益的分配方式。这些特点有助于解释为何其流通量在 2026 年的七个月内增长了两倍多。
以下是 USDG 为持有者和企业提供的主要优势:
- 共享收益:储备收入归分发平台所有,其中许多平台会将一部分返还给客户。USDT 和 USDC 持有者默认很少能获得类似的奖励。
- 双重监管:新加坡 MAS 和依据 MiCA 的 FIN-FSA 的监督,为亚洲和欧洲的机构提供了合规团队可以批准的美元代币。
- 保守的储备:储备资产包括国库券、政府货币市场基金和银行存款,不含贷款、企业债务、加密抵押品或贵金属。
- 每月鉴证:KPMG 每月审查储备报告。Paxos 公布自发行以来的完整存档,任何人都可以将储备支持与流通供应量进行比较。
- 广泛分发:Robinhood、Kraken、OKX、Mastercard 和 Worldpay 通过其数亿用户已在使用的产品和账户,让这一代币触达这些用户。
- 原生发行:在包括以太坊、Solana 和 Robinhood Chain 在内的七个网络上直接铸造,减少了对封装资产的依赖,也避免了影响其他代币的跨链桥漏洞攻击。
使用 USDG 的缺点
其主要弱点是运营历史较短、供应集中以及美国监管地位不明确。高质量储备并不能解决这些问题,其中一些问题已经在实际中影响该代币的交易方式和表现。
持有 USDG 之前,值得权衡以下缺点:
- 流动性偏薄:流通量接近 30亿美元,仍只占 USDC 或 USDT 的一小部分。因此,DeFi 资金池和交易所订单簿的深度较浅,在主要合作平台之外尤其如此。
- 供应集中度:相当大一部分 USDG 集中在少数合作平台和链上。一家分销商的策略变化可能迅速且明显地减少流通量。
- 利率依赖:国债收益率为合作伙伴奖励提供资金。利率下降将削弱交易所推广 USDG 而非其他竞争性美元稳定币的动力。
- 美国的不确定性:USDG 在离岸发行,尚无已确认的 GENIUS 法案合规路径,在监管机构完成规则制定之前,其在美国平台上的长期可用性仍未明朗。
- 冻结权限:Paxos 可根据其条款冻结、扣押或销毁代币。自托管并不能消除这种中心化控制,而去中心化资产不存在这种控制。
- 记录较短:USDG 于 2024年11月推出,尚未经历银行危机或大规模赎回事件。价格追踪平台也记录到至少一次早期的异常报价。
在哪里购买 USDG
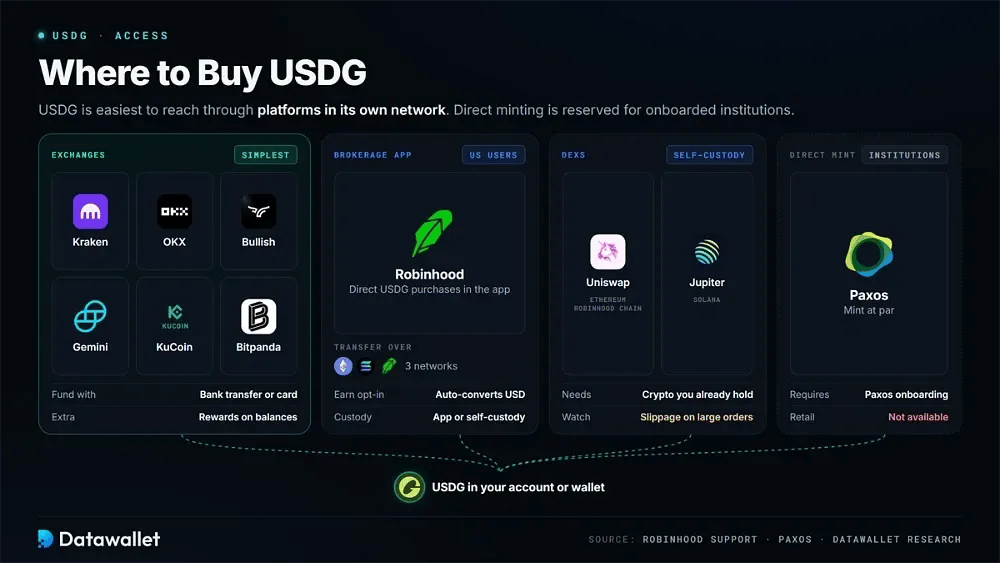
USDG 最容易通过其网络内的平台获得。中心化交易所提供法币入金通道,券商应用可以自动兑换美元,而去中心化平台则服务于已持有加密货币的用户。直接铸造仅限于完成 Paxos 入驻流程的机构。
对大多数买家而言,中心化交易所是最简单的选择。Kraken 和 OKX 支持银行转账和银行卡支付,提供 USDG 兑美元及主流代币的交易对,并为账户余额提供奖励。Bullish、Gemini、KuCoin 和 Bitpanda 则为美国、亚洲和欧洲的客户提供更多市场。
Robinhood 为美国用户提供了一条简单直接的途径。其应用支持直接购买 USDG,并支持通过以太坊、Solana 和 Robinhood Chain 进行转账。选择加入自托管 Robinhood Earn 产品的合格客户,其美元充值会自动转换为 USDG,用于链上借贷。
偏好自托管的用户可以通过 去中心化交易所 将资产兑换为 USDG,例如以太坊和 Robinhood Chain 上的 Uniswap,或 Solana 上的 Jupiter。交易期间资金仍由您自托管。不过,资金池深度比 USDC 更浅,因此交易较大额订单时应仔细留意报价滑点。
USDG 与竞争对手稳定币对比
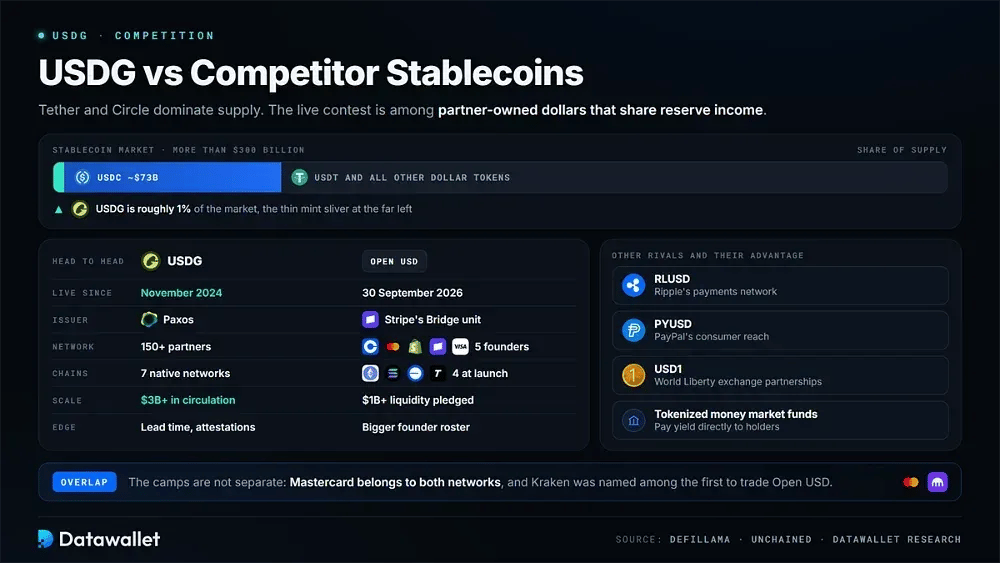
稳定币市场规模超过3000亿美元,其中 USDG 约占1%。Tether 和 Circle 继续主导整体供应。合作方持有的美元代币之间的竞争正变得更加活跃,这类代币将储备收益导向分销商,而 USDG 在2024年底推出时实际上开创了这一类别。
Open USD 是最明确的直接挑战者。它已于2026年9月30日上线,覆盖以太坊、Solana、Base 和 Tempo。该代币由 Stripe 的 Bridge 部门发行,储备存放于 BlackRock、Lead Bank 和 BNY,Coinbase、Mastercard、Shopify、Stripe 和 Visa 共同创立了该网络。
其创始成员阵容更大,初始流动性更深,承诺投入资金超过10亿美元。相比之下,USDG 已有近两年的先行时间,并拥有已发布的证明报告和成熟的集成。这两个阵营并非完全独立:Mastercard 同时属于两个网络,Kraken 也被列为预计首批交易 Open USD 的平台之一。
其他竞争者依靠不同的优势。RLUSD 依托 Ripple 的支付网络,而 PYUSD 受益于 PayPal 的消费者覆盖面。1美元 利用 World Liberty Financial 的交易所合作关系,而代币化货币市场基金直接支付收益。USDG 的独特之处仍在于其实时、开放的框架,以及合格分销商可加入的公开证明。
USDG 安全吗?
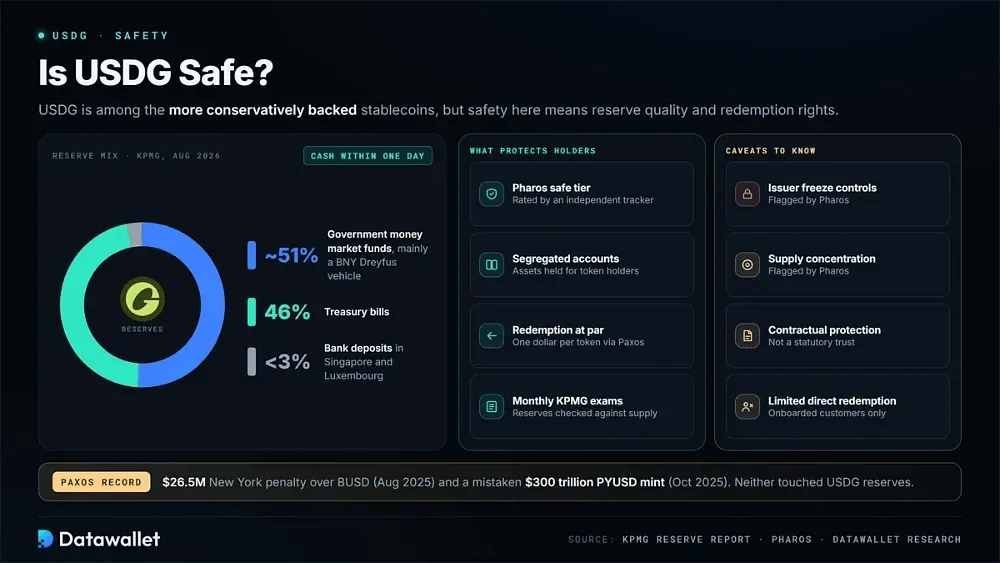
USDG 属于储备支持相对稳健的稳定币之一,但这并不意味着它没有风险。这里的安全性主要指储备质量和赎回权利。独立稳定币追踪平台 Pharos 将 USDG 列入其安全等级,同时指出发行方的冻结权限和供应集中度是两大主要隐患。
毕马威(KPMG)2026 年 8 月的检查显示,约51%的储备持有于政府货币市场基金,主要是一只 BNY Dreyfus 产品。国库券占46%,而存放于新加坡和卢森堡银行的存款不足3%。每一类储备都可以在一天内转换为现金。
储备结构同样重要。资产存放在为代币持有者设立的独立账户中,但这种保护是合同性质的,而非法定信托。只有已完成开户的客户才能直接通过 Paxos 赎回。其他持有者则依赖交易所和做市商来维持代币的平价。
Paxos 的更多历史提供了额外背景。该公司于 2025年8月因与 BUSD 相关的合规failures被纽约监管机构处以2650万美元罚款。2025年10月,它误铸了300万亿美元的 PYUSD,随后不久便销毁了多出的部分。这两起事件均未影响 USDG 储备。
USDG 的未来
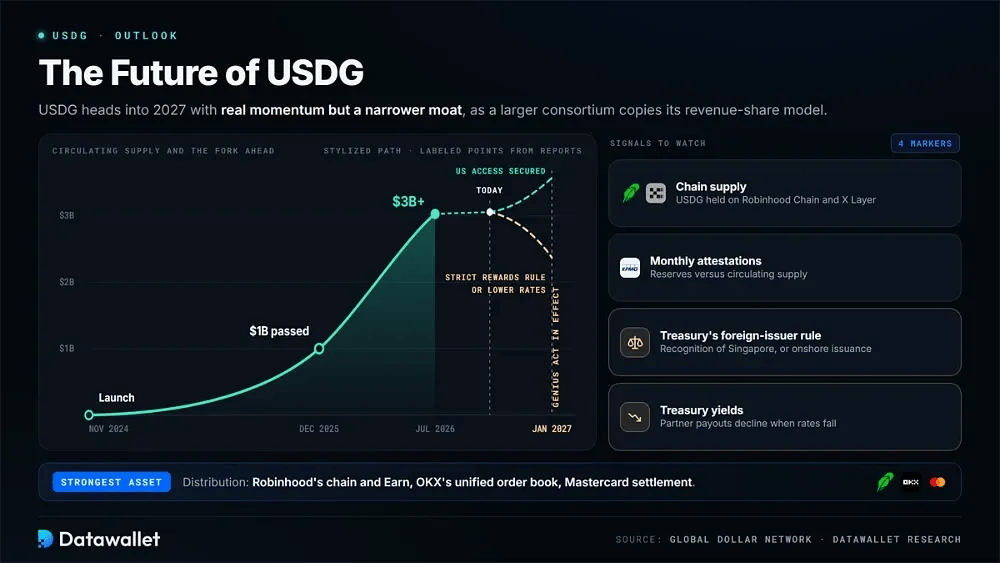
USDG 带着可观的势头迈向2027年,但其护城河比一年前更窄。供应量在七个月内增至三倍。与此同时,它首创的收益分成结构正被一个联盟效仿,该联盟成员规模更大,资产负债表也雄厚得多。
分销仍是该模式最强的部分。Robinhood 已将 USDG 接入其区块链、Earn 产品和代币化股票战略。OKX 已将其纳入统一订单簿。Mastercard 结算使其能够接入目前只有少数稳定币才能触达的银行卡支付流量。
监管可能决定这一优势能延伸到多远。如果美国财政部认可新加坡的监管制度,或者改由 Paxos 的国家信托银行发行,基本上就能确保进入美国市场。反之,如果对第三方奖励作出严格的最终解释,则可能削弱目前使 USDG 有别于更大竞争对手的激励。
利率也会影响其经济模型。当美国国债收益率下降时,合作伙伴的收益也会减少,因此长期扩张取决于在较低利率下仍然有用的实际用途,尤其是支付、抵押品和结算。Robinhood Chain 和 X Layer 上的供应量、每月鉴证报告,以及美国财政部针对外国发行人的规定,是最明确的观察信号。
总结
USDG 表明,稳定币可以通过与负责其分发的企业分享储备收入而快速扩张。在不到两年的时间里,它已拥有超过150家合作伙伴和30亿美元的流通量,同时在两家监管机构的监管下,将储备资产配置于国库券、政府货币基金和现金。
大多数未解决的问题围绕代币本身,而非其储备组合。美国针对境外发行方的规则仍未最终确定。Open USD 目前正在接洽许多相同的合作伙伴,而且相当一部分供应量集中在少数平台上,这些平台的商业优先事项可能发生变化。
对日常用户而言,这一决定取决于实际用途。只要持有者接受中心化冻结权力、低于大型竞争对手的流动性以及由各平台自行决定的收益,USDG 在支持它并分享奖励的平台上表现良好。在将储蓄集中于单一代币之前,请先将其与最安全的稳定币进行比较。