比较顶级加密货币借记卡
1. Bybit Card
Bybit Card 是我们首选的一张卡,因为使用它支付时无需锁定代币。它基于 Mastercard 运行,从您的 Bybit 资金账户扣款,并且会先使用法币余额,之后才兑换加密货币,因此以 EUR 或 GBP 充值可以避免兑换成本。返现比例为 2至10%,以 USDT 发放,并且从 2 级起,Netflix、Spotify、ChatGPT 和 Amazon Prime 可获得全额返还。
上限比费率更重要。基础等级的返现率为2%,但每月返现上限约为5美元,因此只有在交易将您的 VIP 等级提升后,10%才有意义。欧洲经济区费率表在 Mastercard 汇率基础上另加0.9%的兑换费和0.5%的 FX 保证金,每月前100美元的自动取款机提现免费,超出后收取2%的费用。虚拟卡免费,实体卡则一次性收取五美元或五欧元。
可用性才是真正的限制。Bybit 在欧洲经济区、瑞士、澳大利亚、巴西、阿根廷、墨西哥、AIFC 区域以及亚太部分地区运营各自独立的地区项目,但不覆盖美国,且支持名单会变动,因此请先确认您所在的地区是否可用。作为通过受监管的欧洲合作伙伴发行、符合 MiCA 要求的银行卡,它在交易所卡中属于较为负责任的一类。我们的Bybit 完整评测涵盖了更完整的账户情况。
优点
- 最高 10% 的 USDT 返现,无需质押代币。
- 法币优先的消费方式,在用现金充值时可避免加密货币兑换费。
- 无年费或闲置费,并且从第 2 级起可享订阅返还。
缺点
- 低等级的返现上限约为每月5美元,因此要获得最高比例需要 VIP 身份。
- 对于经常花费波动性加密货币的人来说,兑换费和外汇费用会不断累积。
- 美国不可用,各地区项目的覆盖范围和限额各不相同。
2. Crypto.com Card
Crypto.com Visa Card 是这里知名度最高的卡,覆盖范围仍然最广。您可以用加密货币或法币充值,该卡在约 95 个国家发行,包括美国、英国、加拿大、澳大利亚、新加坡和巴西。更高等级还提供流媒体返利、机场贵宾厅准入等实际福利,最高等级配有专属客户经理。
请仔细阅读奖励机制,因为它已经发生变化。现在返现默认为0%,只有在您持有有效的 CRO 质押或支付 Level Up 订阅费时才会开启。等级从免费的 Midnight Blue(0%)开始,到 Ruby Steel 约2%(需约500美元的 CRO 或每月4.99美元),再到接近5,000美元时的3%,而5%及以上则需要锁定5万美元至50万美元。多项非质押返利已于2025年11月削减。
这张卡奖励已经身处 Crypto.com 生态系统的用户。返现以 CRO 发放,而 CRO 是一种波动较大的代币,因此您购买的等级在锁定期结束时价值可能大幅缩水。该卡没有年费,但周末 FX 保证金会扩大,免费自动取款机额度则按等级递增。如果您尚未持有 CRO,这笔账比下面几张更简单明了的卡更难说得通。
优点
- 这里所有卡中国家覆盖最广,包括美国和澳大利亚。
- 高级等级还提供休息室使用权、流媒体返现和礼宾服务等权益。
- 无年费,入门级别可作为简单的预付费出金渠道。
缺点
- 除非您质押 CRO 或支付月度订阅费,否则奖励默认为0%。
- 返现以 CRO 发放,因此代币价格风险可能侵蚀实际回报。
- 在较低等级,周末的 FX 点差可能超过返现收益。
3. MetaMask Card
MetaMask Card 展示了这一类别的发展方向。它与 Mastercard 和 Baanx 共同打造,采用自托管模式,因此您的稳定币保留在自己的自托管钱包中,仅在您付款时才进行转换,两次消费之间没有托管机构持有您的资金。对于已经在使用钱包的人来说,它完全省去了出金环节。
它支持 Linea、Base 和 Solana,可使用 USDC、USDT 以及少数稳定币变体支付,并可在 Mastercard 超过1.5亿家商户使用。免费的 Virtual Card 以 mUSD 发放1%返现,跨境手续费为1%。年费199美元的 Metal Card 将返现提高到每年前1万美元消费的3%,并将 FX 手续费降为零。与 CRO 或原生代币的价格波动不同,以锚定美元的稳定币发放的返现能够保值。
免费档费率约为1%,低于交易所的银行卡,而且自托管会增加操作上的麻烦,因为您需要在正确的网络上持有正确的资产,并通过需要支付 gas 的链上交易来批准支出上限。服务覆盖美国、英国、欧洲、加拿大和拉丁美洲,但美国用户注册已于2026年6月暂停,请查看您所在地区的最新状态。
优点
- 真正的自托管,资金在付款前一刻都留在您的钱包中。
- 以 mUSD 发放的稳定币返现,比波动剧烈的奖励代币更能保值。
- Metal 等级不收取额外 FX 费用,覆盖国家范围广泛。
缺点
- 免费等级的返现比例约为 1%,低于顶级交易所银行卡的费率。
- 设置需要正确的网络、资产和 gas,才能批准支出额度。
- 美国用户注册和 Metal 订单已于 2026 年年中暂停,因此可用性会有变化。
4. OKX Card
OKX Card是这里最新推出的主要产品,专为低成本而设计。它于 2026 年 1 月在欧洲经济区上线,基于 Mastercard,并在新加坡增加了 Visa 版本,使用您 OKX Pay 余额中的稳定币消费,这些稳定币在结账前一直保留在您的钱包中。没有交易费或 FX 费用,在欧洲仅收取 0.1% 的兑换价差,是境外消费成本最低的方式之一。
实际回报比看上去更有限。2至5%的返现仅适用于使用 USDG(OKX 的稳定币)支付的消费,高于2%的档位与您的交易所 VIP 等级挂钩。使用 USDC 或 USDT 消费则没有任何返现,基础档位每月返现上限约为5美元。闲置的 USDG 也可以赚取收益,值得与其他稳定币利率进行比较。
覆盖范围是其取舍所在。这张卡面向欧洲经济区及少数其他市场,美国地区的使用仍受限,因此更适合已持有稳定币的欧洲用户,而不是追求全球统一费率的人。不过就日常和旅行消费的最低价差而言,它很难被超越,并且与我们最安全稳定币指南中的币种天然搭配。
优点
- 无交易费或 FX 费用,在欧洲经济区仅收取 0.1% 的兑换价差。
- 稳定币会一直保留在您的 OKX Pay 钱包中,直到消费时才使用。
- 闲置的 USDG 可以赚取收益,返现也无需单独锁定代币。
缺点
- 返现仅适用于 USDG 消费;USDC 和 USDT 没有任何返现。
- 如果没有较高的 VIP 等级,基础档位每月的奖励上限约为 5美元。
- 以欧洲经济区为核心构建,在美国、英国和澳大利亚的可用性有限。
5. Nexo Card
Nexo Card解决的是另一个问题。大多数银行卡都要求您先卖出加密货币才能消费。这款双模式 Mastercard 让您只需点按一下,就能在借记模式和信用模式之间切换:借记模式动用账户余额消费,并为闲置资金支付利息;信用模式则以您的加密货币作抵押借款,使您的持仓保持投资状态。对于不愿在上涨行情中卖出的持有者来说,这种灵活性正是吸引力所在。
忠诚度等级决定了是否划算。0.5至2% 的返现以 NEXO 或 BTC 支付,仅适用于信用模式,要求资产组合超过 5,000美元,并随您持有的 NEXO 数量而提高。信用利息从最高等级的约 1.9% 到最低等级的近 14% 不等,因此借款消费只有在较高等级才划算,Nexo 还为这些等级提供 BTC 和 ETH 的零息信贷。仅限欧洲经济区、英国和瑞士,无年费,不过实体卡申请已暂停。
请将其视为面向理解抵押品、贷款价值比和递延纳税的用户的工具。Credit Mode 消费不属于出售,可以递延应税事件,但抵押品大幅下跌可能触发追加保证金通知,而且该公司曾面临监管行动,包括2026年1月的加州罚款。请让您的消费余额远低于长期持有的资产,这样这张卡才有价值。
优点
- 只需轻点一下,即可在花费余额与以加密资产为抵押借款之间切换。
- 信用模式让您无需卖出即可消费,这可能会延后应税事件的发生。
- 无年费,并且在借记模式下,闲置余额还可获得利息。
缺点
- 现金返还要求投资组合不低于 5,000美元,且仅适用于信用模式。
- 借款消费只有在较高的忠诚度等级才划算。
- 仅限欧洲经济区和英国,实体卡已暂停发行,且在下跌行情中存在抵押品风险。
6. Gate Card
Gate Card凭借广泛的币种支持脱颖而出。Gate 上线的资产目录是业内最大的之一,该卡可从这一范围内的资产扣款消费,而不是仅限于少数主流币,因此您原本需要先卖出的币种也可以直接用于消费。这是一张 Visa 卡,分虚拟卡和实体卡,您可以选择以 USDT、BTC、ETH 或 Gate 的 GT 代币领取返现。
返现按等级递增,符合条件的消费最高约可达5%,日常购物的基础返现为1%。区域内费用合理。EUR 卡对欧洲交易收取0.2%,其他地区收取2%;USD 卡统一收取0.4%,另外每笔购物收取0.9%的兑换费,在欧洲经济区内不收年费或交易费。
覆盖范围集中在欧洲经济区和阿根廷,而非全球布局;该卡不在美国提供;Gate 在品牌信任度上也低于最大的交易所,因此只应在其中存放用于消费的余额。如果想让多种山寨币和稳定币产生收益而不必逐一卖出,它填补了大型平台留下的空缺。
优点
- 可使用所有卡片中资产种类最丰富的之一来为消费提供资金。
- 您可以从 USDT、BTC、ETH 或 GT 中选择现金返还币种。
- 在欧洲经济区内无年费或交易费,区域内费率较低。
缺点
- 覆盖范围以欧洲经济区和阿根廷为主,不包括美国。
- 在地区交易费用之外,还会收取 0.9% 的兑换费。
- 品牌信任度低于最大的交易所,因此请限制在该平台上持有的余额。
什么是加密货币借记卡,它如何运作?
加密货币借记卡将 Visa 或 Mastercard 与加密货币余额相连,而不是与银行账户相连。结账时,它会把您应付的加密货币兑换为商户所用的货币,并以法币结算,因此您可以在数百万商户消费,而无需先卖出再提现。终端设备不会接触到加密货币。
托管方式是最大的分水岭。Bybit、Crypto.com 或 Gate 的托管型卡片将您的余额存放在交易所账户中,而 MetaMask 和 OKX 等自托管卡片则在您付款之前,将您的稳定币保留在您自己控制的钱包中。
资金来源方式也发生了变化,大多数现代卡片在销售点自动兑换,而不是采用预充值方式,只卖出每次刷卡所需的金额,许多卡片还允许您优先花费稳定币,以保护波动较大的币种。
如何选择加密货币借记卡
哪张卡更合适,更多取决于您所在的地区、您持有的资产以及费用的实际扣收方式,而不是营销页面上标出的利率。以下五项检查可以区分真正为您带来收益的卡和只是看起来如此的卡:
- 要计算实际返现,而不是宣传的返现。每月上限为五美元的10%返现率,对大多数人来说实际只有2%。请将真实返现率乘以您的消费额,并以最终到手的数字为准。
- 请查看返现币种。以 CRO 或 NEXO 发放的奖励存在价格风险,因此3%的返现在您花掉之前可能缩水。mUSD 或 USDG 等稳定币返现则能保持价值。
- 要把价差和 FX 成本一并算清楚。 0.9%的兑换费加上0.5%的 FX 保证金,可能超过返现所得,而且许多卡在周末会扩大价差。像 OKX 这样接近零价差的卡在出行场景中更有优势。
- 请决定由谁来保管资金。自托管会将资金保留在您的钱包中直至您付款,但需要您自行管理网络和授权。托管型方案更简单,但需要您将余额托付给发行方。
- 确认该卡能寄送给您。美国、英国和欧洲经济区对不同的卡有不同的准入或禁止规定,且名单会在不另行通知的情况下变动,因此请核实您所在的国家,并先小额充值测试。
向稳定币和自托管卡的转变
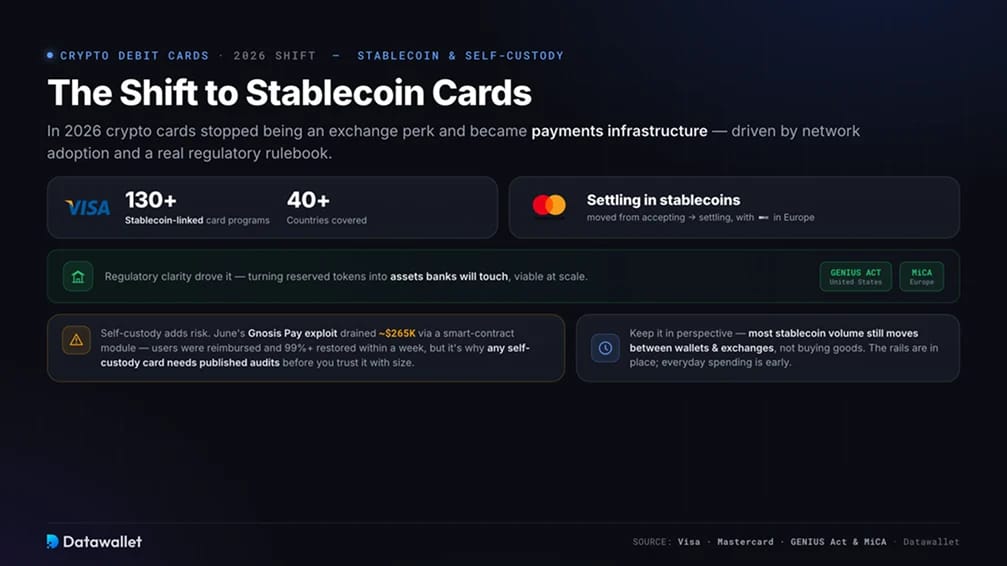
2026 年,加密货币卡不再只是交易所的附加福利,而成为支付基础设施。Visa 目前支持超过130个与稳定币挂钩的项目,并承载了大部分链上银行卡交易量,Mastercard 则从接受稳定币发展到以稳定币进行结算。推动这一转变的是监管明确性:GENIUS 法案规范了美国稳定币,MiCA 在欧洲也起到同样作用,使有储备支持的代币成为银行愿意接触的资产。
这种清晰度使自托管卡和稳定币卡得以大规模应用。MetaMask 和 OKX 的卡在结账前都将您的资产留在您控制的钱包中,并依托稳定币,因此余额和返现的表现更像美元,而不是一场押注。大多数新产品都朝这个方向发展,从钱包原生卡到在一百多个国家上线的稳定币优先产品。
自托管的承诺也有自身的风险,而 6 月让这一点变得具体。非托管的 Gnosis Pay 卡遭遇了智能合约模块漏洞攻击,约 26.5万美元 被盗走,随后 Gnosis 向用户赔付,并在一周内为超过 99% 的用户恢复了服务。将银行卡连接到链上代码会带来普通交易所卡所没有的攻击面,因此我们本期未纳入 Gnosis Pay,任何自托管卡在您投入较大资金前都需要已发布的审计报告。
不过要客观看待。大部分稳定币交易量仍是在钱包与交易所之间流转,而不是用于购买商品,因此日常刷卡消费还处于早期阶段。基础设施已经就位,方向也已确定。
加密借记卡与税务
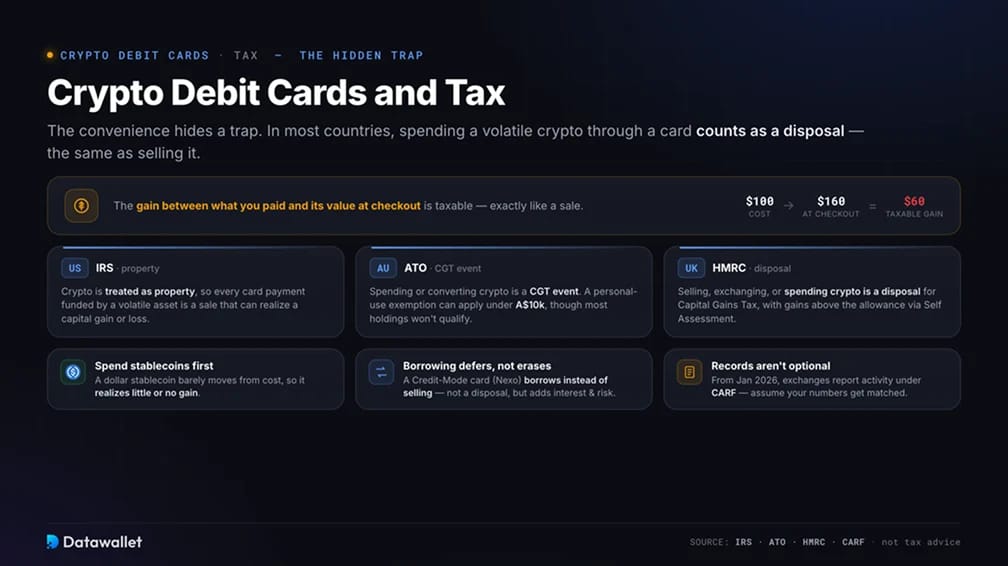
这种便利背后隐藏着税务陷阱。在大多数国家,通过银行卡花费比特币等价格波动较大的加密货币,被视为处置资产,与出售无异,因此您的买入成本与结账时价值之间的差额需要纳税。具体情况取决于您所在的地区和消费内容。
- 美国:IRS 将加密货币视为财产,因此每一笔由波动性资产支付的银行卡消费都属于出售,可能产生资本利得或损失。
- 澳大利亚:ATO 将花费或兑换加密货币视为 CGT 事件。如果加密货币的购入成本低于 A$1万,且主要用于购买个人物品,则可能适用个人使用资产豁免,但大多数持仓并不符合条件。
- 英国:HMRC 将出售、兑换或花费加密货币视为资产处置,需缴纳资本利得税,超出年度免税额的收益须通过自我评税申报。
- 优先花费稳定币:像 USDC 或 USDG 这样的美元稳定币与您的成本相比几乎没有波动,因此几乎不会产生收益或只产生很少的收益。将卡片的消费顺序设置为稳定币,可以减少需要处理的文书工作。
- 借款只是递延,而非免除:像 Nexo 的 Credit Mode 卡这样的产品是以您的加密资产作抵押借款,而不是出售资产,因此这笔消费不属于处置。您以税务上的简便换取了利息和强制平仓风险。
- 记录不可或缺:大多数发行方可导出交易历史,其中包含每笔买入的法币价值。自 2026年1月起,交易所还将根据全球 CARF 标准向税务机关报告您的活动,因此请假定您的数据会被核对。
以上均不构成税务建议。任何通过银行卡花费大量加密货币的人都应保留完整记录,并向了解加密货币的本地会计师核实细节。
加密货币借记卡安全吗?
最大的安全问题是托管,而不是欺诈。托管型卡片需要信任交易所来持有您的余额,因此其安全性取决于发行方的安全性和偿付能力。自托管卡片将资金保留在您的钱包中,但会把风险转移到将卡片与区块链相连的合约和授权上,Gnosis Pay 就说明了这一点。两者都不绝对更安全。它们的失效方式不同,因此我们只在卡片上存放日常消费的资金,并将长期持有的资产放在 我们自己控制的钱包 中。
日常使用中,这些保护措施并不陌生。正规的卡片配备 EMV 芯片、PIN 码、线上支付的 3D Secure、双重验证、即时提醒和应用内冻结功能,并且都有 Mastercard 或 Visa 针对未经授权扣款的零责任保障。真正重要的是日常习惯:登录前核实链接,提防针对银行卡和钱包信息的网络钓鱼,绝不签署您不理解的钱包授权。
加密货币特有的风险是价格。由于该卡动用的是波动较大的余额,在充值和消费之间若市场下跌,您的购买力就会下降,这也是建议用稳定币为卡充值、而不是让日常用款暴露在价格波动中的又一原因。
总结
最好的加密借记卡是能寄送到您所在国家、兑换成本最低、并以保值资产返现的那一张。对于美国以外的大多数用户,Bybit Card 是最强的全能之选,提供真实的现金返还、无需质押且费用清晰。如果您已持有 CRO,Crypto.com 在覆盖范围和权益方面更具优势,而 Gate 则涵盖大型平台忽略的长尾资产。
更大的转变是转向自托管和稳定币。MetaMask 和 OKX 的卡让您可以直接从自己的钱包中消费,获得能够保值的返现,也指明了这一类别的发展方向。对于宁愿借款也不愿出售的持有者来说,Nexo 则与众不同。
在将实际消费转移到其中任何一款之前,请先完成一次小额充值和一笔完整的购物,确认转换成本和支持的国家与宣传一致,并将卡设置为优先使用稳定币支付。十分钟的测试比任何评测都更能说明问题。
我们的方法
我们对主流加密借记卡进行了比较:开设账户、充值,并在线下门店和线上消费,涵盖稳定币和波动性资产余额,然后对照账单核实实际成本。每张卡按五项标准评分:
- 实际奖励:扣除上限、排除项和奖励代币价格风险后的真实返现,而不是宣传的数字。
- 总花费成本:包括兑换价差、FX 加价、自动取款机手续费,以及任何年费或订阅费用,其中含周末价差。
- 托管与安全:资金由用户还是发行方持有、银行卡控制功能,以及各服务商的审计和事件记录。
- 覆盖范围与资金:支持的国家、网络和资产,以及该卡在兑换和结算方面的顺畅程度。
- 日常易用性:Apple Pay 和 Google Pay 支持、应用内控制功能、申请流程的繁琐程度以及实际交易表现。
我们排除了近期存在未解决安全问题、缺乏真正日常可用性,或费用使消费不划算的卡片。测试在 2026年初至年中进行,条款变化很快,因此申请前请向各发卡机构确认当前费用和支持国家列表。