








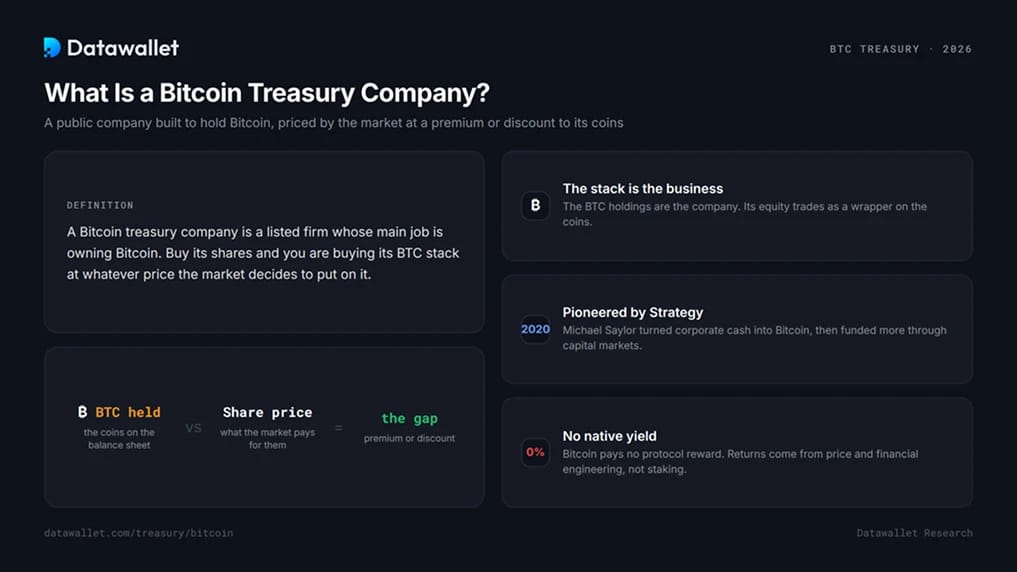
什么是比特币国库公司?
比特币财库公司是一家上市公司,其主要业务就是持有比特币。您购买其股票,实际上就是以股票市场给出的任意价格购买其持有的 BTC。
最后这一点才是关键。该股票的交易价格几乎从不恰好等于其背后所持比特币的价值。当股价较高时,公司可以融资并购入比稀释现有持有者权益所需成本更多的币。当股价较低时,这套机制就会停转。下文将解释这一差距为何存在、谁最善于利用它,以及差距消失时会发生什么。
比特币加密财库公司如何运作
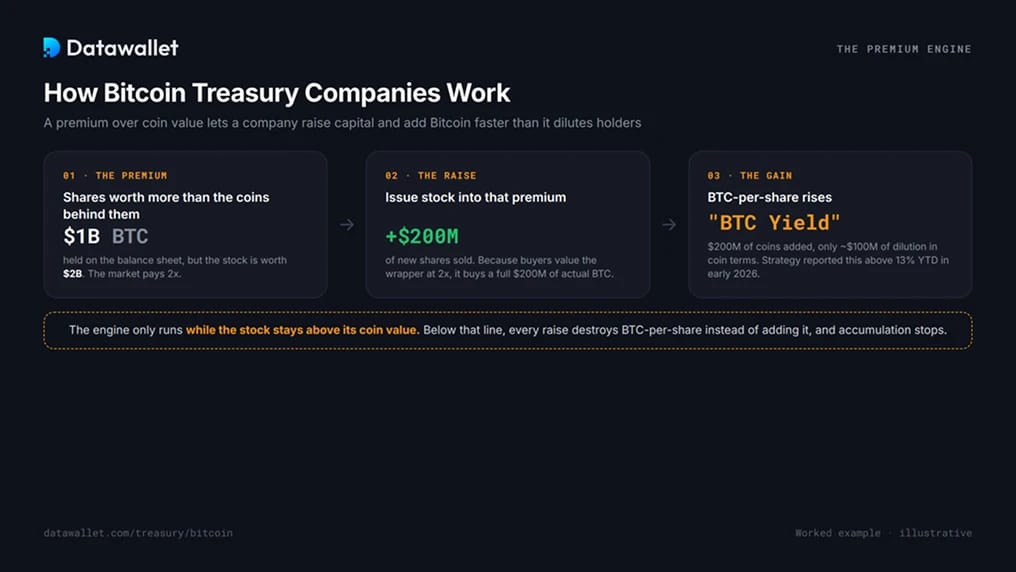
设想一家公司持有价值10亿美元的比特币,而其股票总市值为20亿美元。市场愿意为每一美元的币支付两美元。这个差距不是故障,而是引擎。
假设该公司出售价值 2亿美元 的新股。由于买家对这一包装产品的估值是其比特币储备的两倍,这 2亿美元 可以买入价值 2亿美元 的实际 BTC,而按币量计算,对现有股东的稀释仅相当于 1亿美元。每股比特币数量因此上升。Strategy 将这一效应称为“BTC Yield”,并报告称其在 2026 年初的年初至今涨幅超过 13%,这一数字衡量的是每股的币量积累,而不是任何已支付的利息。
有两件事维持着这台引擎的运转,而且两者都可能失效。其一,股价必须保持在所持比特币价值之上,否则新的融资反而会减少每股对应的币量,而不是增加。其二,买家必须持续认购这些股票,因为无法发行的资金库就无法积累。2024 年的会计准则变更允许企业按市场价值持有比特币,而不是只能减值、不能增值,这消除了首席财务官拒绝的最后一个理由。
Strategy 与比特币支持的“数字信贷”
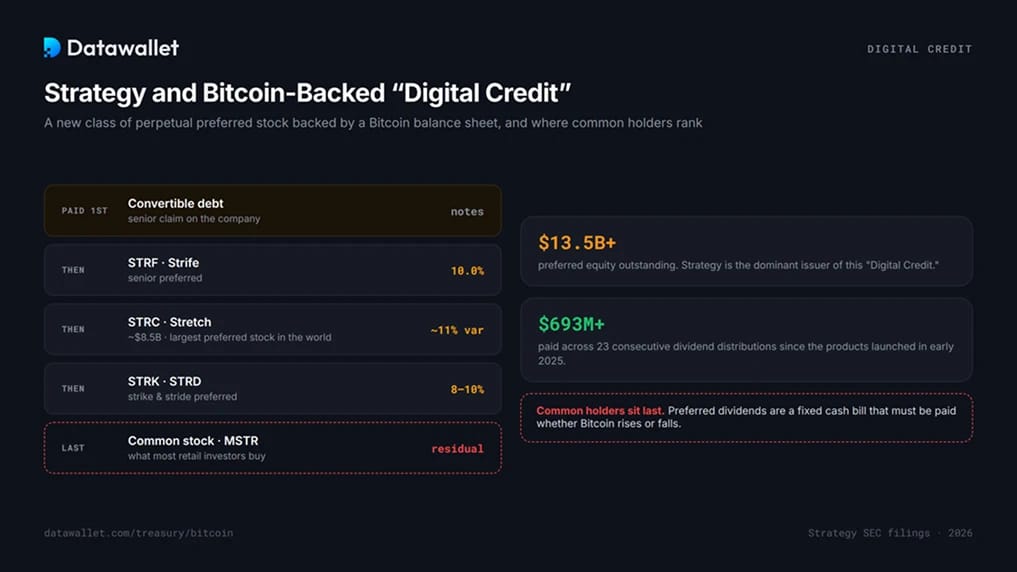
大多数报道将 Strategy 称为杠杆化的比特币押注,但这低估了它实际构建的体系。除普通股和可转换票据外,该公司在 2025 年和 2026 年发行了一系列永续合约优先股,股票代码包括 STRC、STRK、STRF 和 STRD,并将其宣传为“Digital Credit”:以比特币资产负债表而非现金流作为支撑的收益型工具。
其规模难以言喻。Strategy 称自己为这一新型工具的主要发行人,已发行优先股超过135亿美元,其旗舰产品 STRC 在上市九个月内市值达到约85亿美元,公司称这使其成为全球最大的优先股。STRC 支付浮动股息,近期年化超过11%,并通过每月调整该利率,使其交易价格保持在接近稳定的100美元。向投资者提供的卖点是以比特币的上涨空间为资金来源,获得类似股票的回报和类似信用产品的波动性。
对于购买 MSTR 普通股的投资者而言,这改变了风险格局。优先股持有人的受偿顺序排在您之前。Strategy 已连续派发超过23次股息,总额达数亿美元,这是一项固定的现金义务,无论比特币上涨还是下跌都必须履行。在行情好的年份,这种杠杆会放大币的积累;在行情差的年份,它则是一笔无论如何都会到期的账单。
最大的比特币加密财库公司
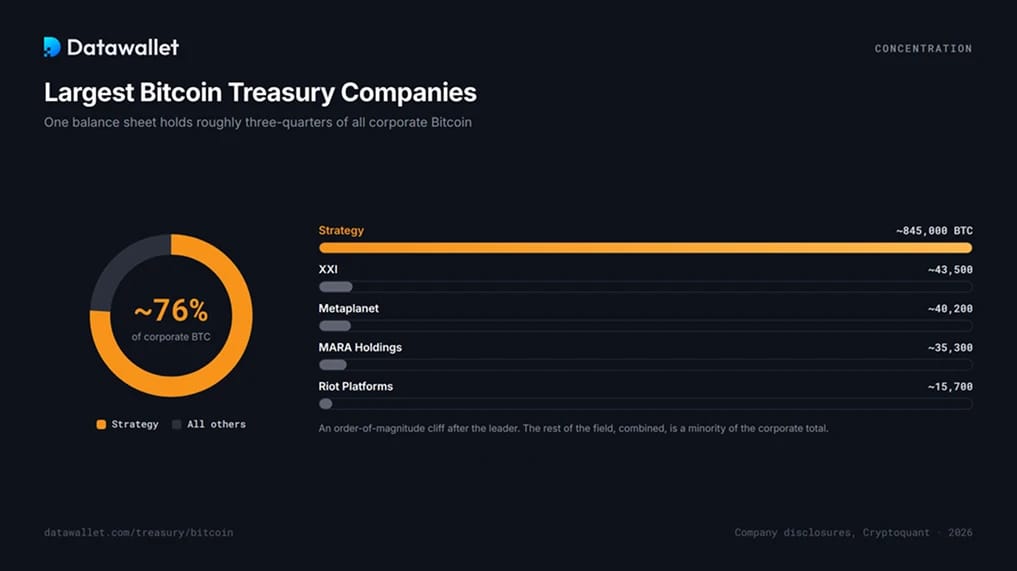
排名的形态比顺序更重要。Strategy 位居榜首,持有约84.5万 BTC,到2026年初,它持有的比特币约占上市加密财库公司所持比特币总量的四分之三。在最近的30天里,它买入约4.5万 BTC,而其他所有上市财库公司合计仅增持近一千枚,非 Strategy 的买入量较2025年峰值下降约99%。这一类别向单一资产负债表收缩。
排在其后的各家机构每家持有数万枚币,比第一梯队低一个数量级,合计只占企业总持仓的少数。区分它们的是策略,而不是规模:
- Twenty One (XXI)正将托管、支付和挖矿整合为一个垂直一体化的实体,而不是单纯的持仓载体。
- Metaplanet 一直在追求激进的增持目标,被视为日本版的 Strategy 模式。
- MARA 和 Riot 持有比特币,部分是挖矿的副产品,而非其核心投资逻辑。
人们在争论比特币财库策略时,主要是在争论一家公司的资本结构。Datawallet 的以太坊财库追踪器展示了另一种形态:区分领先者的是质押收入,而不是金融工程。
mNAV 对资金库型上市公司股票意味着什么
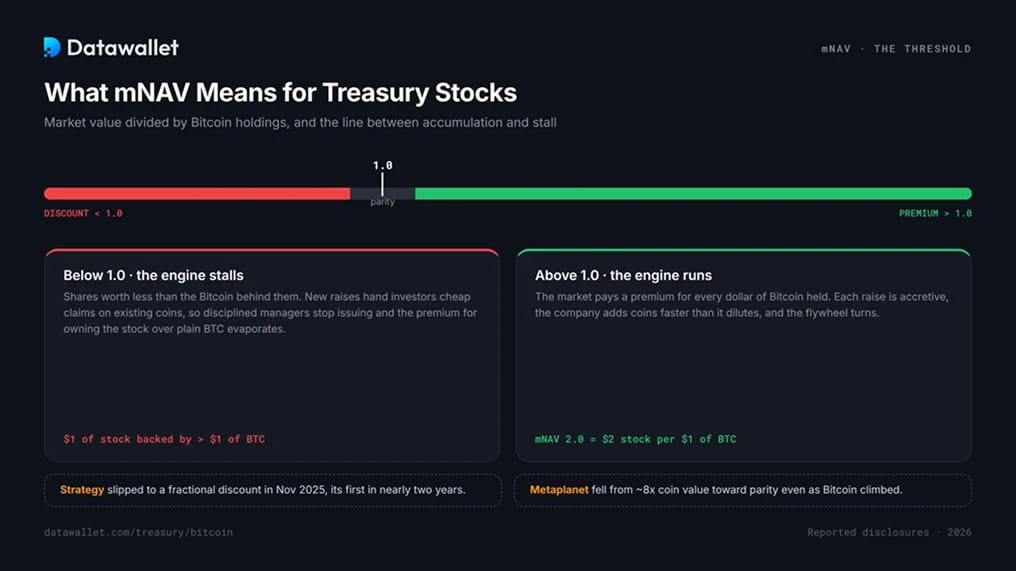
能够概括这一切的指标是 mNAV,即公司市值除以其持有的比特币价值,更严谨的算法还会将债务和优先股计入分子。它可以表示为一个简单的倍数:
- 高于1.0即为溢价。当 mNAV 为2.0时,市场为每一美元的币支付两美元。每一次融资都是增厚性的,飞轮就此转动。
- 当比率为 1.0 时,该股票的价值恰好等于其持有的币。 此前支撑投资者持有该股票而非直接持有比特币的溢价,已缩小至零。
- 低于 1.0 即为折价。股票价值低于其所代表的比特币。融资会让新投资者以低廉价格获得对现有币的索取权,因此审慎的管理者会停止增发。
这一门槛决定了加密财库公司的生死,而且并非纯属理论。即使是 Strategy,也在 2025年11月 出现了近两年来的首次小幅折价;Metaplanet 的倍数则从大约八倍币值回落至接近平价,尽管比特币本身仍在上涨。
上表中各公司的 mNAV 一栏,是检验该领域任何一家公司健康状况最快捷的单一指标。
比特币财库股票与现货比特币 ETF
自 2024 年以来,在券商账户中持有比特币有了更简单的方式,它与每一只库存股都直接竞争。现货比特币 ETF 以托管方式持有比特币,几乎完全跟踪其价格,收取的费用约为 0.12至0.25%。没有溢价,没有债务,没有股息义务,而且份额可以按底层资产赎回。
国库股票提供了 ETF 刻意不具备的东西:杠杆和溢价。自两者问世以来,Strategy 的表现大幅领先于最大的 ETF,原因正是企业借贷放大了比特币的涨幅。但问题在于这种放大是对称的。在2026年初的抛售中,比特币下跌约 36%,而 Strategy 的跌幅接近 45%,因为溢价收窄在币价下跌之外进一步削减了股权价值。持有这两种工具的客观看法是:ETF 就是比特币,而国库股票是对比特币的杠杆交易,外加情绪溢价。前者是一种资产配置,后者是一个仓位。
比特币加密财库公司的风险
这里的失败模式属于公司财务方面的失败,而非加密货币方面的失败,这正是它们容易被低估的原因:
- 溢价来自市场情绪,而情绪会消退。与 ETF 份额不同,财库公司股票无法赎回为币,因此没有任何东西锚定这一溢价。溢价消失时,也没有套利力量将其拉回。
- 借来的钱终究要到期。可转换票据必须转换为股票或偿还。如果到期时股价一直低于转换价格,融资工具就会变成现金需求。
- 优先股股息不会因熊市而暂停。Digital Credit 体系带有以现金支付的固定派息义务,无论比特币表现如何,这种持续的消耗在币价最低时压力最大。
- 折价可能自我强化。股价下跌会削弱信心,折价随之扩大,而使用杠杆的公司最终可能不得不卖出其本来用于囤积的比特币。
- “永不出售”是有期限的。多家规模较小的国库已经变卖代币以偿还债务,至少有一家大型矿企正式放弃了不出售的承诺。坚定的信念只是一种策略,而非保证。
本页面仅提供信息,不构成投资建议。若只想获得比特币敞口,可以直接持有该币或现货ETF,完全无需经过企业这一层。
如何核实企业持有的比特币
对于国库披露的信息,应当核实而不是轻信,而比特币让这件事异常容易。首先查看公司自己的文件和新闻稿,其中会说明持币数量和资本结构。当公司公布其钱包地址时,您可以在 mempool.space 等区块浏览器上直接读取链上余额,您与账本之间没有任何中间人。如有第三方储备金证明,它会将申报数字与链上数据相互印证。三者一致才是真正的确认,而对这三者一概不披露的公司,则是一个值得追问的问题。
常见问题
哪家公司持有最多的企业比特币?
Strategy(前身为 MicroStrategy)以巨大优势位居第一:持有约 84.5万 BTC,接近所有将存在的比特币总量的 4%;到2026年初,约占各上市加密财库公司所持币总量的四分之三。本页顶部的实时表格列出了其余公司的排名。
如果比特币不产生收益,这些公司如何盈利?
有两种方式,都不涉及币的利息。它们的目标是通过溢价发行股票并买入更多 BTC 来增加每股所对应的比特币数量,股东则通过带杠杆的包装工具承担比特币的价格波动。Strategy 还通过向外部收益型投资者发行以比特币为支撑的优先股,增加了第三条业务线。
什么是“数字信贷”?
Strategy 对其发行的永续优先股(如 STRC)的称呼,这类股票支付股息,由其比特币资产负债表而非经营现金流提供支持。该公司已成为这类工具最大的发行方,并将其作为兼具类股权上行空间和较低波动性的收益产品进行推广。
为什么股价的波动比比特币本身更大?
杠杆与溢价。借入的资金会在两个方向上放大比特币的波动,而 mNAV 溢价则增加了第二层由市场情绪驱动的波动,这是普通币种持有者从未经历过的。在抛售中,财库类股票通常比比特币跌得更多,在上涨行情中也涨得更多。
库存股只是多了几个步骤的比特币 ETF 吗?
不,这一差别很重要。ETF 以较低的费用紧密跟踪比特币,并可赎回为币。国库股票则叠加了公司债务、股息义务以及可能消失的溢价,使其成为杠杆交易,而不是纯粹的敞口。
我如何确认一家公司确实持有其声称的比特币?
请交叉核对三项内容:公开文件中的数据、其披露的任何钱包地址上的链上余额(可在区块浏览器中查看),以及任何独立的储备金证明报告。三者一致时,持仓才属实;如果公司一项都无法提供,请谨慎对待其说法。