








什么是以太坊国库公司?
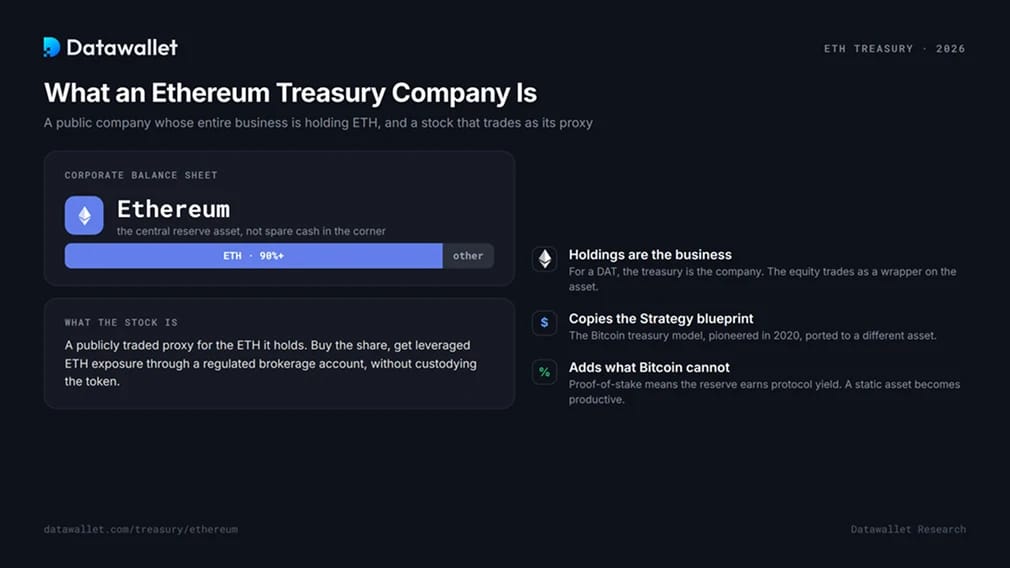
以太坊财库公司,即 ETH DAT,是一家公开上市的公司,将以太坊作为资产负债表上的核心资产。购买其股票可让股权投资者通过受监管的券商账户获得杠杆化的 ETH 敞口,而无需持有代币。
该模式复制了 Strategy 于 2020 年开创的比特币库存蓝图,并加入了比特币做不到的部分。由于以太坊采用权益证明,ETH 库存可以将持仓用于质押以获取协议收益,使静态储备变成生产性资产。正是这一差异决定了这些公司如何构建、估值和进行压力测试。
真正的资金库公司并不是把闲置加密货币放作储备的企业。对 DAT 而言,所持资产就是业务本身,其股票则作为这些资产的代理标的进行交易。
ETH 国库飞轮如何运作
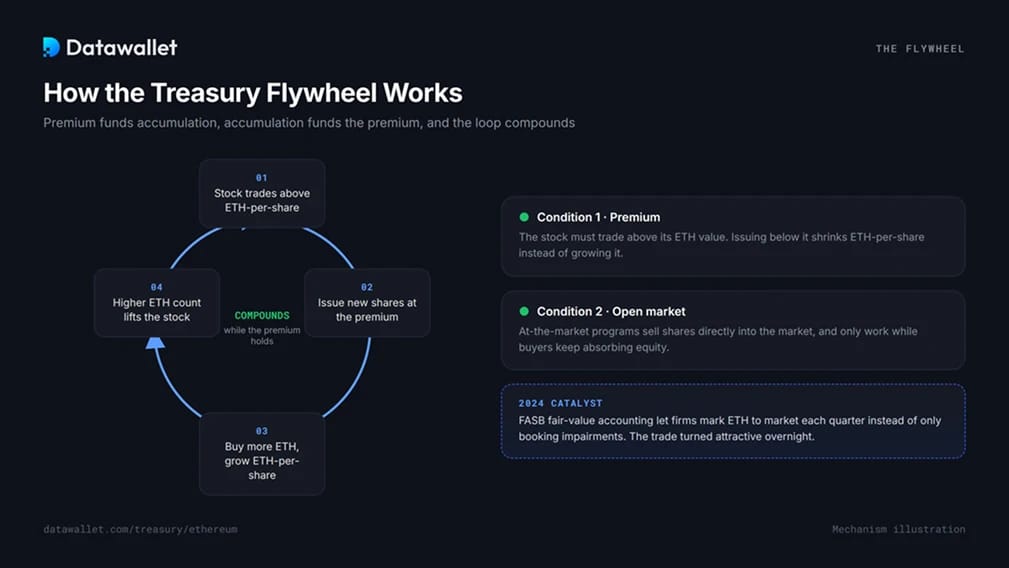
该模式依靠一个机制运转。当股价高于每股所对应的 ETH 价值时,公司会发行新股、买入更多 ETH,即使在股权稀释之后,每股 ETH 含量仍会增长。ETH 持仓量上升会推高股价,进而为下一轮融资提供资金,这一循环会不断复利放大。
有两个条件支撑这一模式。第一,股票必须以高于其所对应 ETH 的溢价交易,因为低于该价值发行会减少每股 ETH 含量,而不是增加。第二,市场必须持续消化股权融资,因为大多数资金库通过市价发行计划融资,而这类计划只有在溢价持续时才能奏效。
2024 年,一个催化剂点燃了导火索。FASB 将企业持有的加密资产改为公允价值会计,允许公司每季度按市价报告持仓,而不是仅在价格下跌时减记。ETH 终于可以在资产负债表上体现收益,国库策略几乎一夜之间变得有吸引力。
ETH 库存与比特币库存有何不同
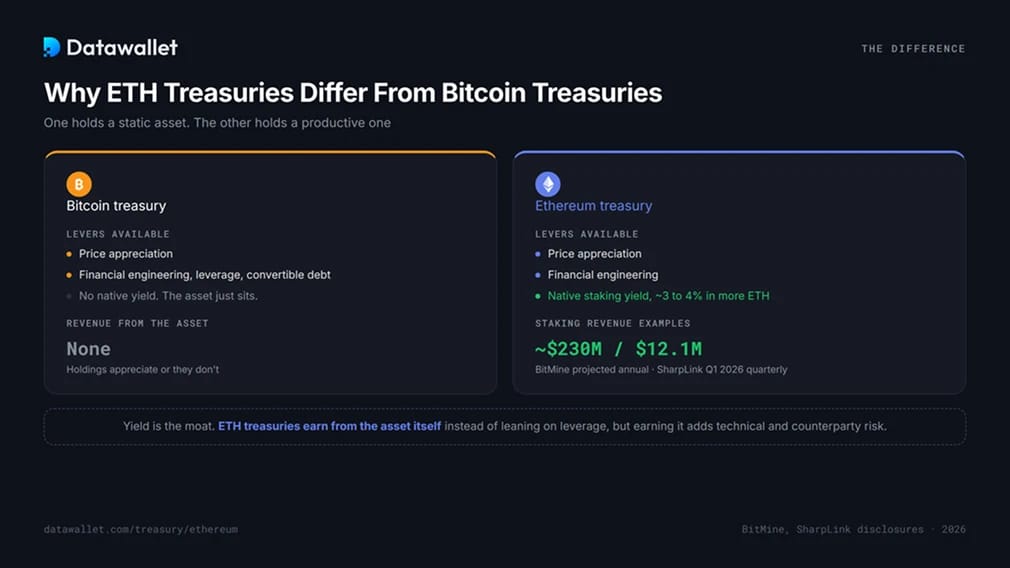
比特币金库持有的是不产生收益的资产,因此唯一的手段是价格和金融工程。以太坊金库持有的则是能产生收益的资产。质押的 ETH 可获得每年约3至4%的原生收益,以更多 ETH 支付,使这些公司拥有与价格无关的收入。
数字现在变得重要。最大的 ETH 财库公司 BitMine Immersion 预计,一旦其大部分持仓完成质押,年化质押收入将接近2.3亿美元,依据是对超过470万枚已质押 ETH 约百分之3的收益率。第二大的 SharpLink 在2026年初的季度收入增至1210万美元,几乎全部来自质押,而一年前不足100万美元。
SharpLink 的管理层直言不讳:ETH 储备靠资产本身获得收益,而不像比特币储备那样常常依赖杠杆和可转换债务。收益是护城河,但也抬高了风险,因为获取收益意味着要承担比特币储备从不涉及的技术风险和交易对手风险。有关具体机制,请参阅我们的最佳以太坊质押平台指南。
解读 mNAV:决定生死的数字
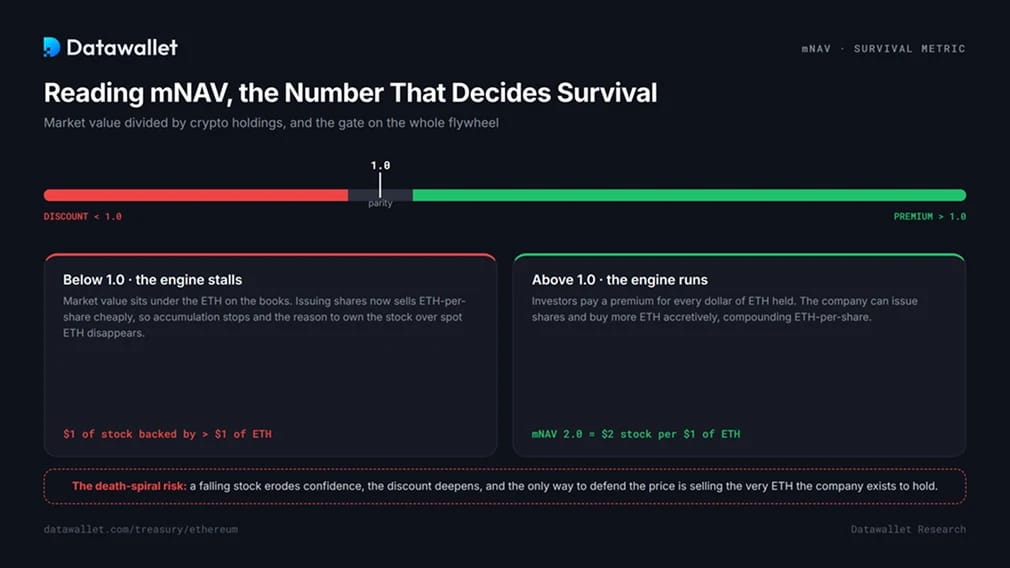
对财库公司而言,最重要的指标是 mNAV,即净资产价值倍数:市值除以其加密资产持仓的价值。mNAV 为 2.0 意味着,资产负债表上每有 1美元 的 ETH,投资者就要为股票支付 2美元。高于 1.0 为溢价,低于 1.0 为折价。
mNAV 是这个飞轮的闸门。溢价让公司可以发行股票并以增厚每股价值的方式买入 ETH。低于1.0时,这台引擎就会停转:发行股票等于以低价出售每股对应的 ETH,因此增持停止,持有该股票而非现货 ETH 的理由也随之消失。
危险在于折价会自我强化。股价下跌侵蚀信心,信心流失又加深折价,飞轮停转可能使一家较弱的公司陷入死亡螺旋,此时捍卫股价的唯一办法就是出售其本应持有的 ETH。上表中各公司的 mNAV 是判断哪些财库仍然有效的最快方式。
各机构如何运用其持有的 ETH
部署方式体现了 ETH 资金库的策略和风险偏好。常见做法按风险大致由低到高排列如下:
- 自建验证者。该公司运行自己的验证者,以完全掌控质押和奖励,同时承担正常运行时间和密钥管理的负担。
- 机构质押服务。大多数大型财库会委托给 Figment 等服务商,或使用 BitMine 的 MAVAN 等内部工具,在无需运营基础设施的情况下获取收益。
- 流动性质押。通过发行可交易凭证代币的协议进行质押,可在赚取收益的同时保持仓位的流动性,代价是需要承担智能合约风险。我们的流动性质押平台指南介绍了其中的利弊。
- 积极的 DeFi 部署。这是最新、风险也最高的方向。SharpLink 与 Galaxy Digital 合作、于2026年宣布的1.25亿美元链上收益基金,将财库中的 ETH 投入 DeFi 策略,目标回报高于基础质押率。
最后一步标志着一种转变。单纯囤币的策略已经停滞,如今各财库比拼的是部署 ETH 的效率,而不只是持有数量。
模型背后的风险
ETH 储备机构具有比特币储备机构的所有风险,此外还有其自身特有的一层风险:
- mNAV 压缩。这是 2026 年的核心风险。折价会使飞轮停转,并可能引发上文所述的死亡螺旋。
- 资产集中度。 BitMine 等资金库将超过百分之90的资产集中在一种代币上。ETH 大幅回撤时,资产负债表将直接受冲击,没有任何缓冲。
- 质押特有的损失。验证者罚没会损毁本金,任何 DeFi 集成中的智能合约漏洞利用都可能使已投入的资金损失殆尽。2026年的漏洞利用浪潮,包括 Kelp DAO 和 Drift 遭受的九位数损失,表明这种风险是真实存在的。
- 杠杆与再融资。多家资金库在 2025 年高点附近发行了可转换债券或优先股。在低迷的市场中偿付这些债务本身就是一种压力,与 ETH 的价格无关。
- 流动性与解绑。已质押的 ETH 需要排队退出。若国库被迫快速卖出,可能无法及时解除质押以应对当下需求。
这不构成投资建议。财库公司股票是对 ETH 的杠杆押注,并附带企业运营风险,不能替代代币本身。
2026年的洗牌
国库交易在 2025 年中期见顶,此后大幅回调。在高点时,一些国库公司的交易价格超过 mNAV 的25倍。到 2025 年末,BTC 和 ETH 国库公司的行业倍数已压缩至约1.1,几乎完全消除了支撑该模式的溢价。许多 ETH 国库公司股票远低于 2025 年的高点,其中 SharpLink 较峰值下跌约百分之90,尽管其 ETH 持仓有所增加。
有两股力量推动了这一局面。2026 年全年 ETH 大幅下跌,拖累了所有资产负债表,而且市场不再为如今可通过现货 ETF 获得的敞口支付溢价。Standard Chartered 和 Galaxy 等机构的分析师有一个共同的观点:该行业将走向整合,最强的公司凭借严谨的执行力和真实的质押收入存活下来,而净资产值(NAV)以下的较弱财库公司则会成为收购目标或被清盘。抢地盘的阶段已经结束。如需了解与之对应的比特币情况,可对比比特币财库追踪器;如需了解压低溢价的 ETF 渠道,可查看以太坊 ETF 追踪器。
如何核实企业持有的 ETH
财库数据应当核实,而不是盲目信任。最可靠的验证方式是叠加三类来源。首先是公开文件,因为上市公司会在财务报表和新闻稿中披露 ETH 余额、质押活动和资本结构。如果公司公布了钱包或验证者地址,任何人都可以在像 Etherscan 这样的区块浏览器上确认余额,这是无需中介的实时所有权证明。独立的储备金证明鉴证则增加了第三层,确认所报告的持仓与链上实际控制的资产一致。文件提出主张,链上数据加以证明,审计则对二者进行核对。
常见问题
规模最大的以太坊资金库公司是哪家?
BitMine Immersion 持有超过550万枚 ETH,约占供应量的4.6%,这也使其成为仅次于 Strategy 的第二大各类企业加密货币资产库。SharpLink 在 ETH 资产库中排名第二,持有约87万枚 ETH。实时排名见本页顶部的表格。
以太坊加密财库公司如何赚钱?
主要来自质押。它们质押 ETH,每年赚取约 3 至 4 的收益,以更多 ETH 支付,从而产生与价格无关的收入。一些公司现在还将 ETH 投入 DeFi 以获取更高回报。与 ETH 挂钩的股价上涨是另一部分,不过它不计入收入。
mNAV 对国库型股票意味着什么?
mNAV 是市值除以加密货币持仓价值。高于 1.0 时,该股票相对其持有的 ETH 溢价交易,并可筹集资金购买更多;低于 1.0 时,则折价交易,这种能力也随之停滞。它是衡量财库健康状况最清晰的单一指标。
购买库藏股公司的股票与购买 ETH 一样吗?
不是。库存股是带杠杆的间接敞口,在 ETH 价格风险之上,还要承担公司的执行、质押和融资风险。它的交易价格可能远高于或低于所持 ETH 的价值,而现货ETF或直接持有 ETH 能提供更纯粹的敞口。
为什么以太坊财库类股票在 2026 年跌幅如此之大?
两个原因叠加。ETH 价格大幅下跌,拉低了每家财库的净资产价值;同时,现货 ETF 已可提供相关敞口,市场不再为此支付溢价。支撑该模式的 mNAV 溢价向平价收敛,使许多公司的飞轮效应陷入停滞。
如何核实一家公司持有多少 ETH?
交叉核对三类来源:公开文件、使用区块浏览器查看任何已披露钱包地址的链上余额,以及任何独立的储备金证明鉴证。三者相互一致,是确认真实敞口的最有力依据。