比较顶级流动性质押平台
1. Lido
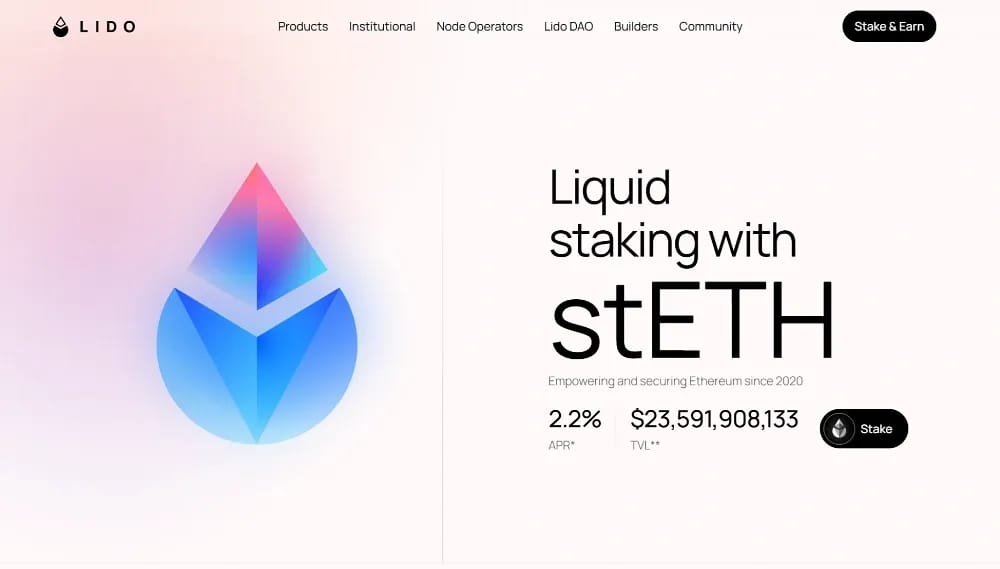
Lido自 2020 年起作为非托管流动性质押协议保障以太坊的安全。目前其 TVL 约为238亿美元,接近DefiLlama所追踪的流动性质押市场的一半。我们连续第四年将其排在第一位。
Lido V3 已全面上线。其 stVaults 为机构提供定制的验证者配置,同时保留对 stETH 流动性的访问。较新的 Earn 金库进一步丰富了产品线。EarnETH 将资金配置于蓝筹 DeFi,APY 约为 3.1%,而 stETH 本身目前的 APR 约为 2.2%。
该协议在去中心化方面也取得了有意义的进展。目前有超过600个节点运营商在精选模块、Simple DVT 模块和社区质押模块中运行验证者。分布式验证者集群同时使用 Obol 和 SSV。我们的Lido 深度解析详细探讨了 DAO 治理结构和双重治理时间锁。
优点
- 行业领先的流动性可确保在退出大额仓位时滑点最小。
- stVaults 在不分散 stETH 流动性的前提下,提供机构级的定制能力。
- 在 DVT 和社区模块中扩大运营方集合有助于降低中心化程度。
缺点
- 对质押奖励收取 10% 的费用,高于若干竞争对手。
- 市场主导地位仍在引发有关以太坊中心化的争论。
- 在逐步停用早期多链部署后,仅专注于以太坊。
2. Bybit
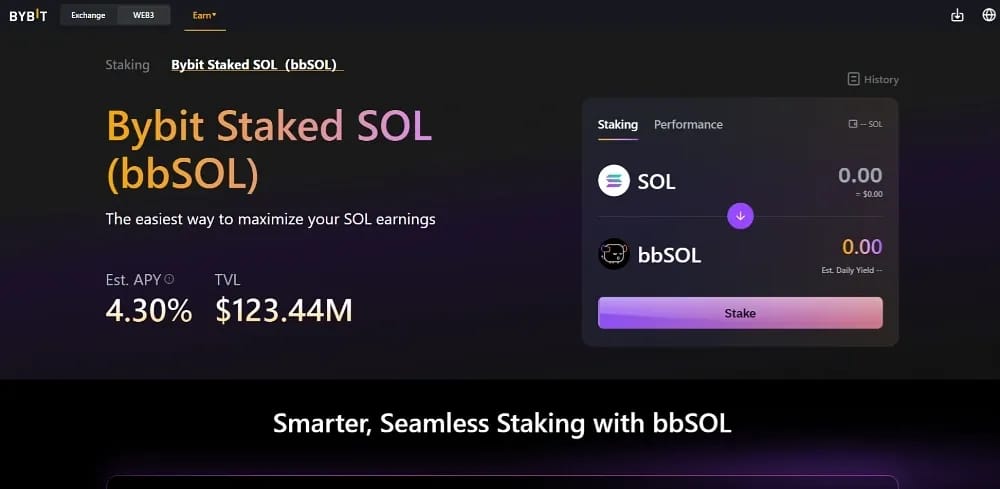
Bybit 升至第二位,因为在托管型服务商中,其 Solana 费用结构无可匹敌。该交易所于2024年9月推出了 bbSOL 代币,这是首个由交易所支持的 Solana LST。它宣传 APY 最高可达8%,不收取管理费,基础利率接近5.5%。
充值资金会进入由 Sanctum 驱动的质押池,该池将委托分配给经过审核的验证者。Anchorage Digital 为该代币提供机构托管支持。用户需支付 0.1% 的小额充值费,而 bbSOL 可随时赎回为 SOL 及累计收益。
对于以太坊质押者,Bybit 提供与之并行的 bbETH 产品。这两种代币还可在该交易所的统一交易账户内用作抵押品。因此,用户可以立即在被动收益与主动保证金策略之间切换,这种资本效率组合目前没有任何链上协议能如此顺畅地实现。
优点
- bbSOL 零管理费,可最大化长期质押的净收益。
- 基于 Sanctum 构建的资金池基础设施为 CEX 产品增添了链上透明度。
- 统一账户抵押支持将质押与杠杆交易连接起来。
缺点
- Solana 质押的首笔交易需收取0.1%的充值费。
- 托管型结构需要将底层密钥托付给交易所。
- bbSOL 的 TVL 仍远小于领先的链上替代方案。
3. Jito
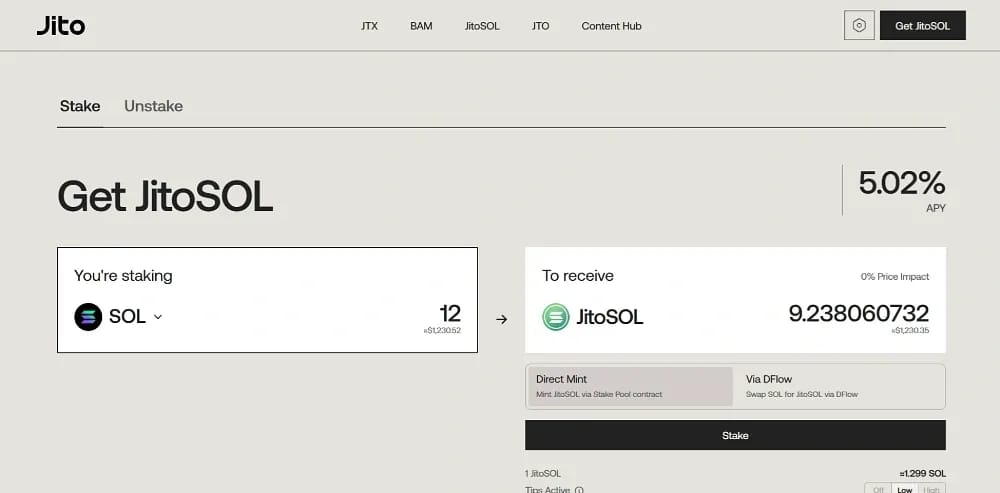
Jito 仍然是 SOL 持有者最强的链上选择,因为它能获取许多质押池遗漏的收益。JitoSOL 除了获得标准通胀奖励外,还分享 Solana 区块空间经济的收益,包括 MEV 小费和优先费用。目前,这些来源合计复利约为 7.2% APY。
近期的基础设施变化巩固了其地位。Jito 的 BAM 框架现已支持全网范围的区块构建,而 StakeNet 将委托分配给约 200 个高性能验证者。该协议还将奖励的管理费从 5% 降至 4%。直接提现收取 0.1% 的费用。
在 Solana LST 中,其流动性仍属一流。用户可以选择即时解除质押,或采用标准的 epoch 冷却期,JitoSOL 还可在 Kamino、Raydium 和 Orca 上用作抵押品。我们的JitoSOL 详解介绍了 MEV 流程如何将收益传递给质押者。
优点
- 双重奖励来源的收益持续高于标准的 Solana 质押收益率。
- 九次审计,以及两个完整市场周期的实战检验。
- 即时解除质押选项省去了传统的 epoch 退出等待。
缺点
- 4% 的管理费仍会减少质押者的净收益。
- 收益会随 Solana 网络活跃度和 MEV 小费规模而波动。
- 复杂的协议机制可能会让首次质押 Solana 的用户不知所措。
4. Binance
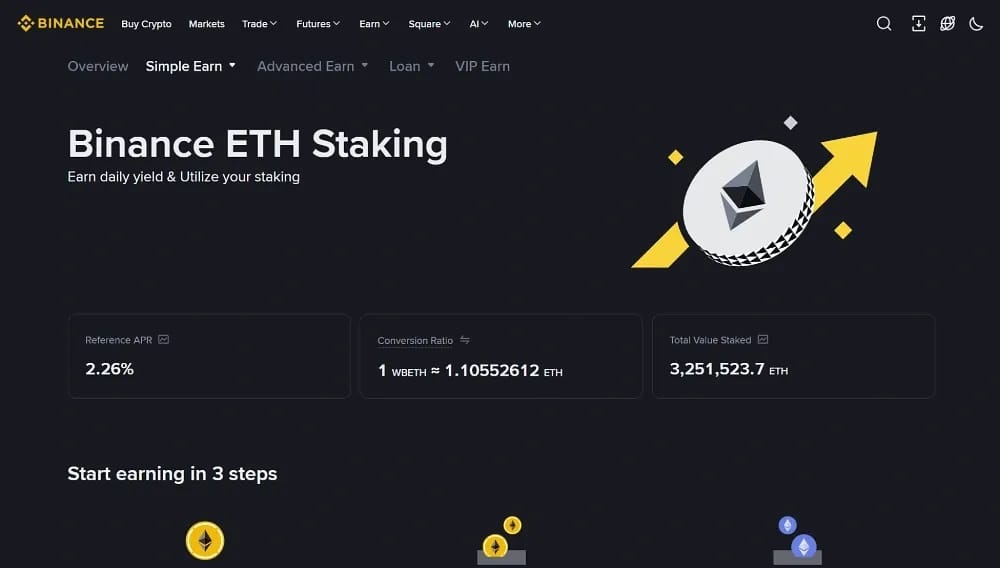
Binance 排名跌至第四,原因在于定价,而非规模。该交易所仍运营着加密货币领域最大的托管型流动性质押业务,其各类产品的规模约为 102亿美元。其 WBETH 和 BNSOL 代币在全球交易所发行的 LST 流动性中处于领先地位。
奖励通过每日兑换比率更新累积。WBETH 的 APR 约为2.6%,而 BNSOL 在扣除 Binance 约10%的佣金后,最高可达5.6%。标准 BNSOL 赎回大约需要四天完成结算,不过持有者在需要立即退出时,可以出售任一代币。
该平台的主要优势在于生态系统的深度。WBETH 和 BNSOL 可作为贷款抵押品或保证金资产,并可作为 Launchpool 的参与凭证。除底层质押收益外,它们还经常获得额外的活动奖励。对于已在使用 Binance 的投资者而言,这种整合程度很难被超越。
优点
- 在中心化交易所流动性质押提供商中流动性最高。
- WBETH 和 BNSOL 可用于解锁贷款、保证金以及定期活动奖励。
- 通过透明的每日兑换比率自动累计奖励。
缺点
- 约10%的佣金低于 Bybit 的零费用 Solana 方案。
- 集中托管会给大额余额带来单一平台风险。
- 持续的监管审查导致各司法管辖区的可用性有所不同。
5. ether.fi
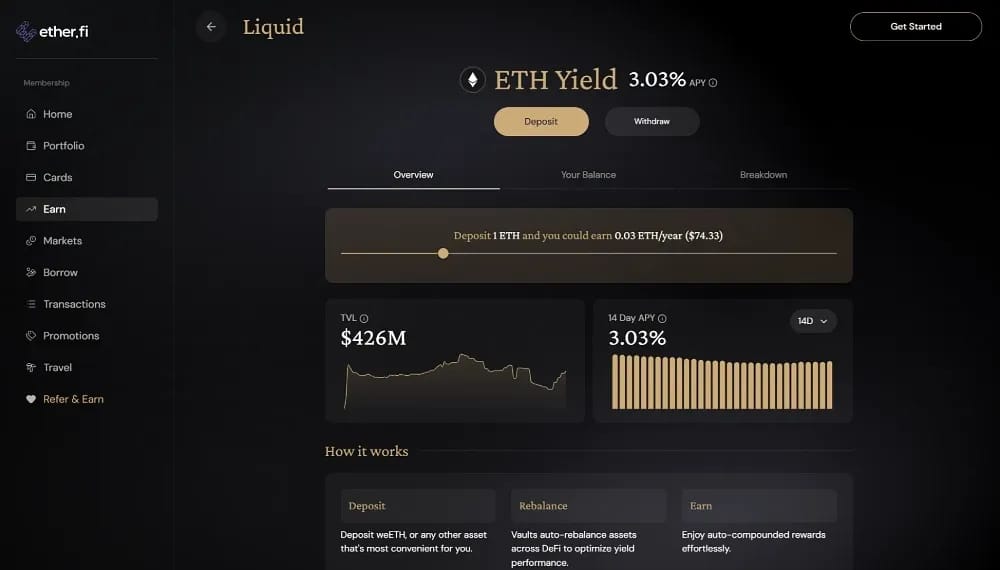
作为我们排名中的新晋项目,ether.fi位列第五,是领先的非托管流动性再质押平台,质押 TVL 约为43亿美元。其 eETH 代币在以太坊基础收益之上增加了再质押奖励。包装版 weETH 让这些仓位可在整个 DeFi 中继续组合使用。
安全性现已成为关键的差异点。除了25+ 次审计和形式化验证外,ether.fi 还于2026年7月通过 Nexus Mutual 获得了加密行业有史以来最大的罚没保障。该保单最高覆盖1.5万 ETH 的罚没损失。该平台还将约30亿美元的质押资产投入 ETHGas 区块空间市场。
其产品范围远不止质押。流动性金库可自动执行 DeFi 策略,eBTC 将该模式引入比特币,Cash 卡则让用户以已质押的抵押品消费。浮动 APY 仍接近3%。我们的 ether.fi 指南涵盖各个产品层级。
优点
- 再质押奖励叠加在标准以太坊质押收益之上。
- 记录在案的罚没保险可显著降低验证者受罚的风险敞口。
- 与托管型交易所替代方案不同,用户保留对密钥的控制权。
缺点
- 再质押增加了智能合约层级和额外的罚没风险面。
- 浮动收益会随再质押需求和 AVS 支付而波动。
- 产品种类繁多可能会让只想进行简单质押的用户感到不知所措。
6. Coinbase
Coinbase 位列排名第六,是优先考虑受监管上市交易对手方的投资者的最明确选择。在该交易所质押 ETH 没有最低门槛。将持仓封装为 cbETH 后,它会变成可自由交易的 ERC-20 代币,链上价值约为 3.48亿美元。
cbETH 同样具备广泛的多链覆盖。该代币在以太坊、Base、Arbitrum、Optimism 和 Polygon 上流通,是较易部署于整个第 2 层 DeFi 的 LST 之一。奖励通过不断上升的兑换率累积,目前为持有者提供约 3% 的年化收益。
代价在于定价。Coinbase 对 ETH 质押奖励收取 25% 的佣金,在本排名中属于最高之列。也提供 Solana 质押,但 Coinbase 不会为这些仓位发行流动性代币。因此,SOL 仍被托管锁定,无法用于组合使用。
优点
- 美国上市公司提供无与伦比的交易对手透明度。
- cbETH 存在于 Layer 2,简化了低成本的多链 DeFi 部署。
- 无质押最低额,可通过卖出 cbETH 即时退出。
缺点
- 25%的奖励佣金是我们所选平台中最高的。
- 该平台上的 Solana 质押完全没有流动性代币。
- 扣除佣金后,收益落后于链上竞争对手。
7. Rocket Pool
Rocket Pool 作为以太坊质押去中心化的标杆,位列排名末位。其2026年2月的Saturn One 升级是该协议迄今最大的一次改版。Megapool 验证者现在只需 4 ETH 的保证金即可启动,一夜之间将运营方的资本要求减半。
Saturn 还通过通用的可调收入分成机制改变了协议的经济模型。节点运营商获得5%的基础佣金,RPL 质押者分享9%的收入池,而 rETH 持有者继续承担与之前大致相同的14%实际佣金。协议层面的提现缓冲现在允许 rETH 近乎即时退出。
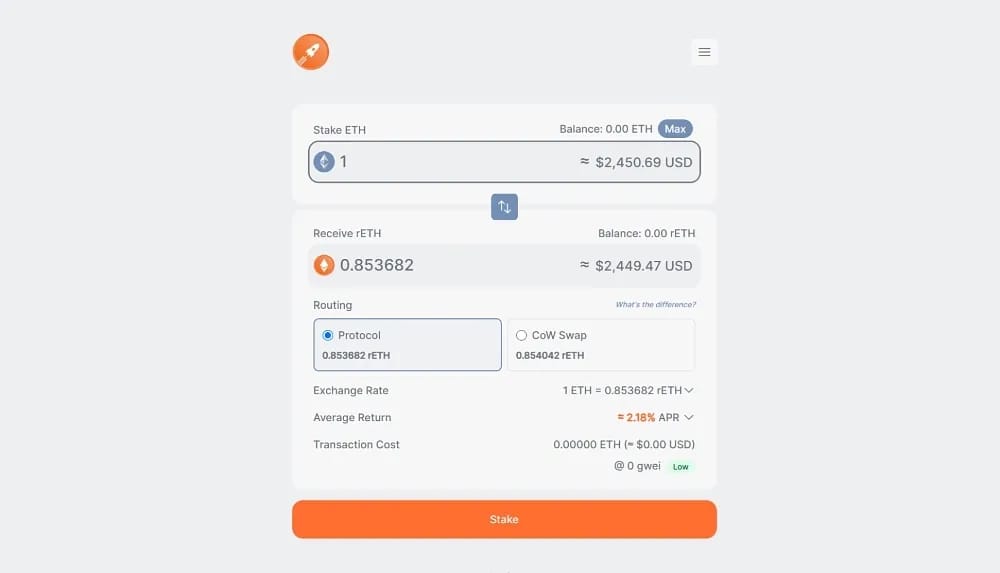
目前约有2,000个无需许可的运营者保护着约13亿美元的 TVL。rETH 相对 ETH 的升值幅度约为2.1% APR。对于更看重去信任化而非表面收益的质押者来说,本排名中没有其他平台能与 Rocket Pool 的架构相比。
优点
- 无需许可的超大型资金池让任何人只需4 ETH 即可参与验证。
- 提现缓冲机制可实现即时退出,不会产生二级市场滑点。
- 收入分成使质押者的成本保持不变,同时回报运营者。
缺点
- 约14%的实际佣金仍略逊于 Lido 的收益模式。
- rETH 的流动性比 stETH 或交易所代币更薄。
- 增长取决于能否持续吸引独立节点运营者。
什么是流动性质押?
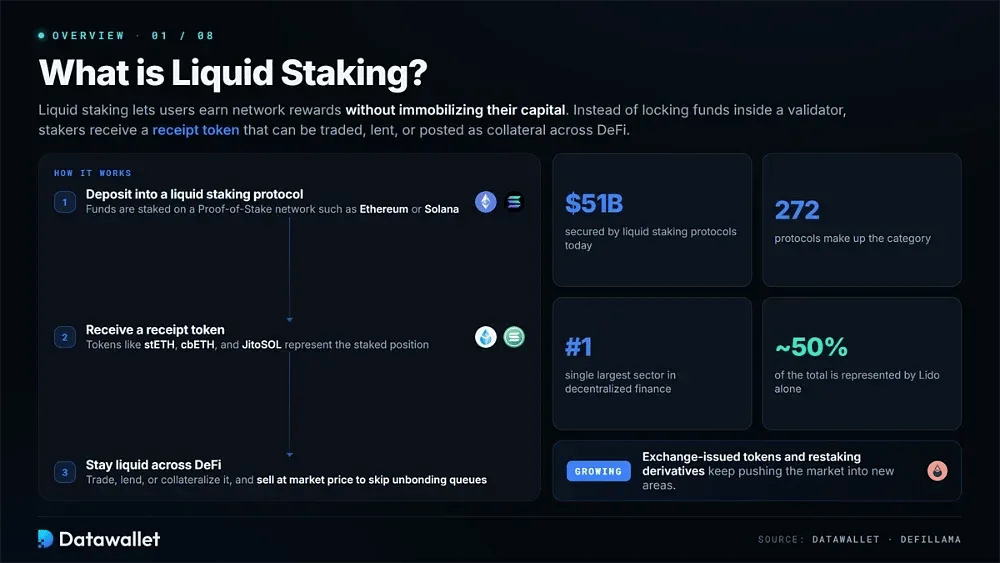
流动性质押让用户无需冻结资金即可获得网络奖励。质押者不是把资金锁定在验证者中,而是获得一种代表该头寸的凭证代币。该代币随后可以在去中心化金融中交易、出借或用作抵押品。
该模式在以太坊和 Solana 等权益证明网络上蓬勃发展。stETH、cbETH 和 JitoSOL 等代币已成为 DeFi 的基础资产。由于凭证代币可以直接按市场价格出售,持有者可以完全避免解除质押的排队等待。
该类别目前保护着约510亿美元,涉及272个协议,使流动性质押成为去中心化金融中规模最大的单一板块。Lido 占其中近一半。交易所发行的代币和再质押衍生品继续推动市场进入新的领域。
流动性再质押平台详解
流动性再质押平台允许用户复用已质押资产,为称为Actively Validated Services(AVSs)的其他网络提供安全保障。EigenLayer 在以太坊上开创了这一模式,使单一质押头寸能够同时在多个独立的去中心化基础设施中产生多种收益来源。
Babylon Chain 将类似的机制引入了比特币。与此同时,ether.fi 等发行方把再质押头寸封装为流动性代币,使其可以立即在 DeFi 中使用。用户可以在不放弃资金使用权的情况下获得叠加的安全性奖励,不过每增加一层,也会带来额外的合约风险和罚没风险。
CEX与链上流动性质押对比
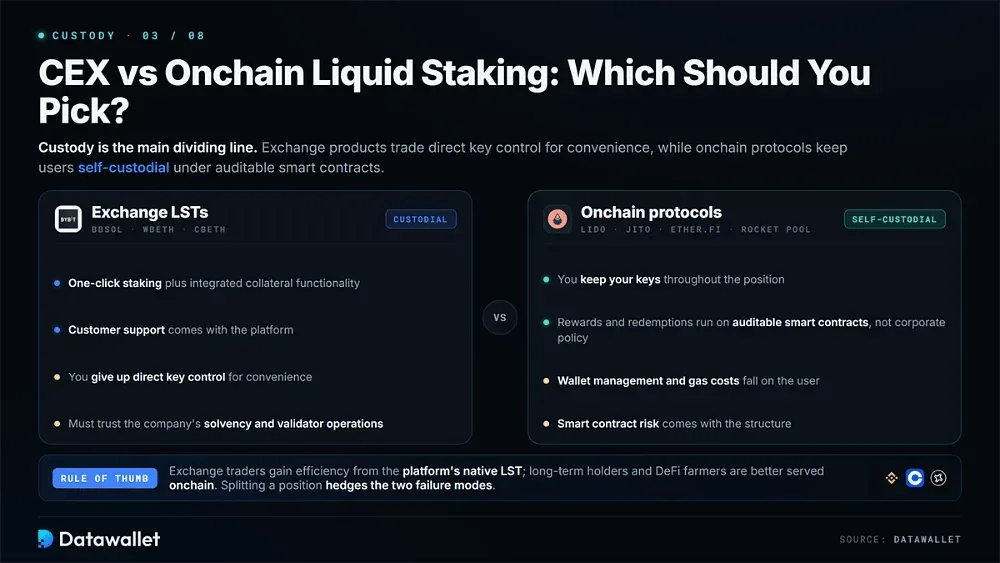
托管是此排名中的主要分界线。bbSOL、WBETH 和 cbETH 等交易所产品以放弃对私钥的直接控制来换取便利。用户可获得一键质押、集成的抵押功能以及客户支持,但必须信任公司的偿付能力和验证者运营。
Lido、Jito、ether.fi 和 Rocket Pool 等协议让用户保持自托管。其奖励和赎回由可审计的智能合约而非公司政策管理。这种结构也带来自身的复杂性:钱包管理和 gas 费用由用户承担,智能合约风险同样如此。
我们的实用原则很简单。已经在某家交易所交易的投资者,可以从该平台原生的 LST 中获得明显的效率提升。长期持有者以及参与DeFi 收益耕作的用户,通常更适合在链上操作。将仓位分散在两种模式之间,也可以合理对冲它们各自不同的失效风险。
2026 年值得关注的流动性质押趋势
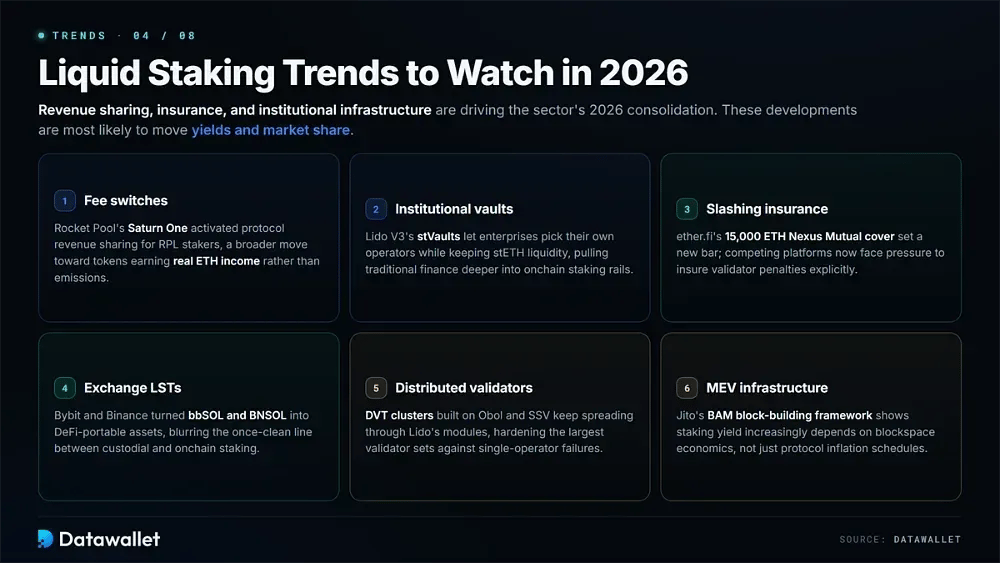
收益分成、保险和机构级基础设施正在推动该行业 2026 年的大部分整合。若干新动向已经在改变上述平台争夺充值资金的方式。
以下是最有可能影响收益率和市场份额的动态:
- 费用开关:Rocket Pool 的 Saturn One 为 RPL 质押者启用了协议收入分成,表明行业正在更广泛地转向让代币获得真实的 ETH 收益,而不是依赖代币增发奖励。
- 机构金库:Lido V3 的 stVaults 让企业在保持 stETH 流动性的同时自行选择运营方,推动传统金融更深入地进入链上质押体系。
- 罚没保险: ether.fi 的 1.5万 ETH Nexus Mutual 保障树立了新标杆,其他竞争平台现在面临压力,需要明确为验证者的惩罚提供保险。
- 交易所 LST:Bybit 和 Binance 将 bbSOL 和 BNSOL 变成可在 DeFi 中使用的资产,模糊了托管型质押与链上质押之间原本清晰的界线。
- 分布式验证者:基于 Obol 和 SSV 构建的 DVT 集群持续通过 Lido 的模块扩展,增强了最大验证者集合抵御单一运营者故障的能力。
- MEV 基础设施:Jito 的 BAM 区块构建框架表明,质押收益越来越取决于区块空间经济,而不仅仅是协议的通胀计划。
如何选择加密货币流动性质押平台
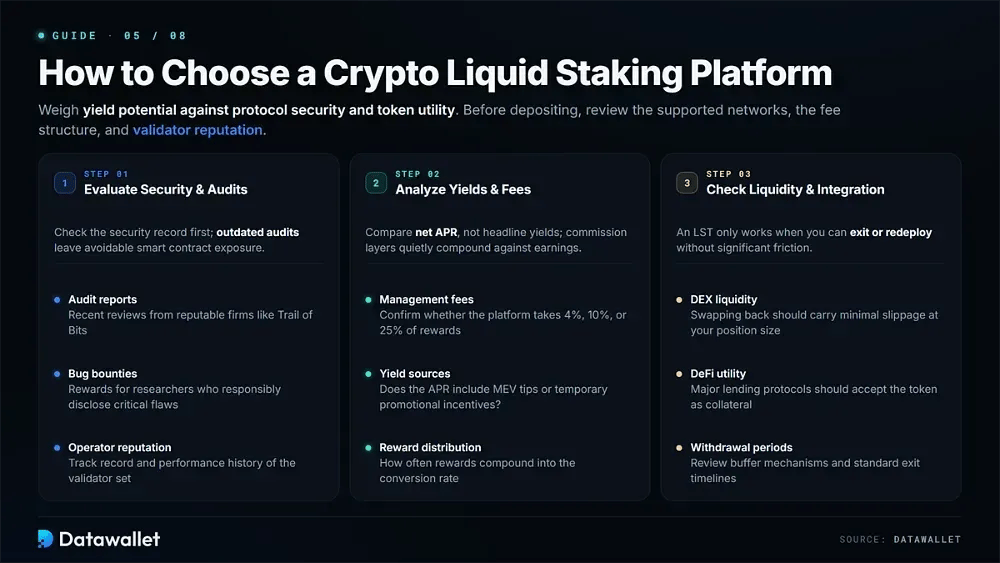
选择流动性质押平台,需要在收益潜力与协议安全和代币实用性之间权衡。充值前,请查看支持的网络和费用结构。如果目标是让质押资产既安全又真正易于取用,验证者的声誉也很重要。
第 1 步:评估协议安全性和审计
在投入任何资金之前,请先查看该平台的安全记录。尤其要注意信誉良好的第三方最近一次审查该协议的时间,因为过时的审计可能留下本可避免的智能合约风险。
- 审计报告:查看 Trail of Bits 等信誉良好的公司近期出具的安全审计。
- 漏洞赏金:确保协议对负责任地披露重大漏洞的研究人员给予奖励。
- 运营方声誉:研究验证者集合的过往记录和表现历史。
第2步:分析收益率和费用结构
比较服务商时,请使用净年化利率,而不是宣传的收益率。应计入每一层佣金,因为费用会随时间推移悄然侵蚀收益。
- 管理费:请确认平台收取的是奖励的 4%、10% 还是 25%。
- 收益来源:请确认 APR 是否包含 MEV 小费或临时促销激励。
- 奖励发放:了解奖励多久复利一次并计入您的代币兑换率。
第 3 步:检查代币流动性和集成情况
流动性质押代币只有在用户能够无明显阻力地退出或重新配置时,才能发挥预期作用。这需要深度充足的市场,以及该代币作为抵押品被广泛接受。
- DEX 流动性:请确认以您的仓位规模兑换回来时,滑点是否极小。
- DeFi 用途:确保主要借贷协议接受该凭证代币作为有效抵押品。
- 提现期限:在投入资金之前,请查看缓冲机制和标准退出时间表。
流动性质押平台监管
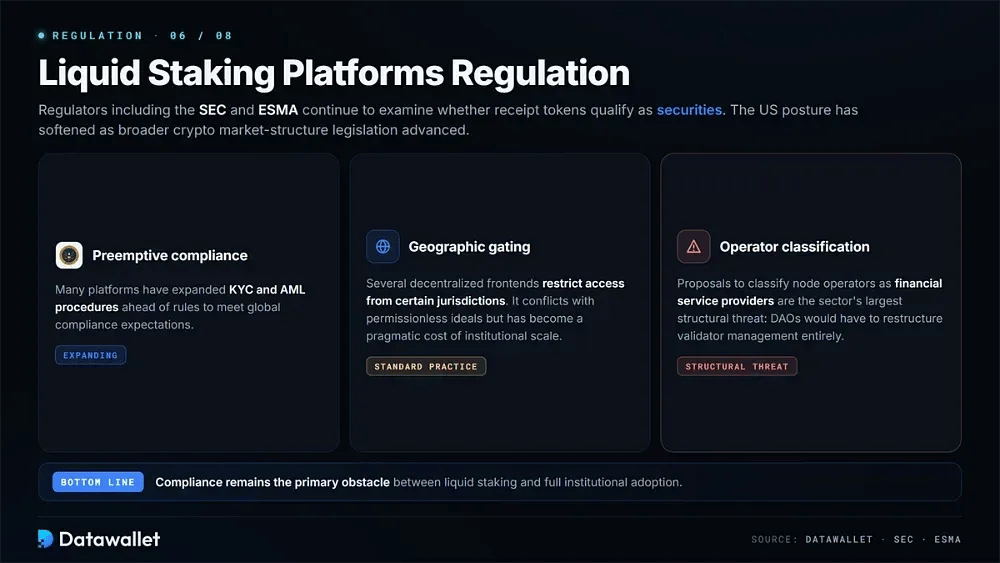
包括SEC和ESMA在内的监管机构仍在研究流动性质押凭证代币是否属于证券。随着更广泛的加密货币市场结构立法取得进展,美国的态度有所缓和。即便如此,许多平台仍已提前加强 KYC 和 AML 程序,以满足全球合规预期。
地域限制也是通行做法。一些去中心化前端会限制来自特定司法管辖区的访问,以减少法律摩擦。这种做法与 DeFi 无需许可的理念相冲突,但对于在互不一致的监管体系下进行机构级规模运营而言,它已成为一种务实的成本。
将节点运营者归类为金融服务提供商的提案,仍是该行业最大的结构性威胁。如果获得通过,此类规则将迫使 DAOs 彻底重组验证者管理。因此,合规仍是流动性质押走向全面机构采用的主要障碍。
全球各地如何对流动性质押征税?
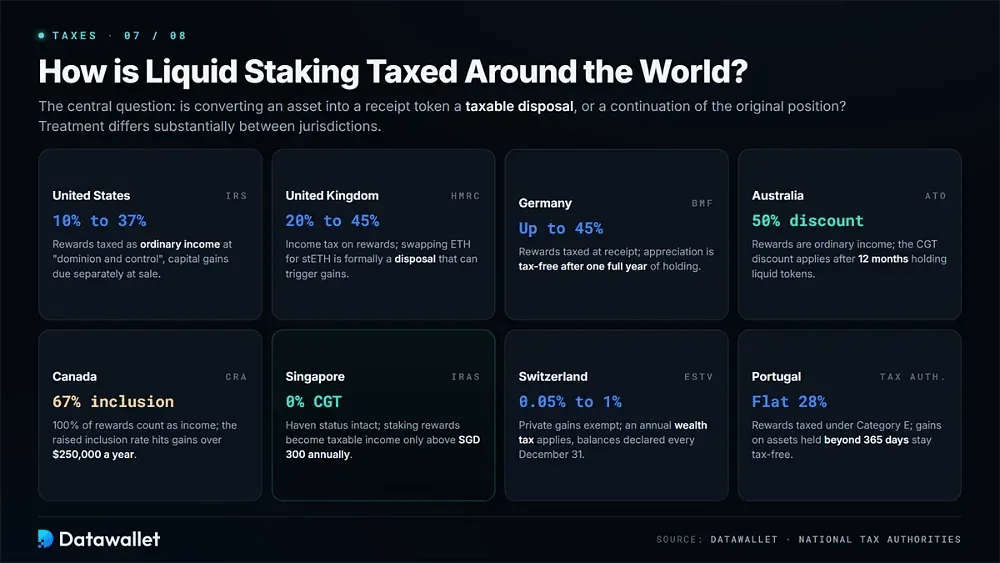
流动性质押的税务处理在不同司法管辖区差异很大。一个核心问题往往是:将资产转换为凭证代币是构成应税处置,还是仅仅延续原有的所有权状态。
以下是不同地区对流动性质押资产的处理方式:
- 美国:一旦您取得“支配和控制权”,IRS会将质押奖励按普通收入征税(10至37%),之后出售时的任何增值另行征收资本利得税。
- 英国:HMRC 对奖励征收所得税(20至45%),并且将 ETH 兑换为 stETH 等代币在正式上被视为处置,可能立即触发资本利得税。
- 德国:联邦财政部在收到奖励时将其作为收入征税,税率最高可达45%,而价格增值仅在持有资产超过整整一年后才免税。
- 澳大利亚:ATO 将奖励视为普通收入,不过持有人若在转换回法币前将流动性代币持有至少 12 个月,可享受 50% 的 CGT 折扣。
- 加拿大:CRA将100%的奖励视为收入,大额投资者在资本利得超过每年25万美元门槛时,将适用提高后的67%计入率。
- 新加坡:IRAS 凭借 0% 的资本利得税保持其避税天堂地位,不过质押奖励一旦每年超过 SGD 300,在技术上即成为应税收入。
- 瑞士:ESTV完全免征私人资本利得税,但每年征收财富税(0.05至1%),要求每年12月31日申报质押余额。
- 葡萄牙:税务局现对 E 类下的质押奖励统一征收28%的税,只有持有超过365天的资产收益仍可免税。
流动性质押协议安全吗?
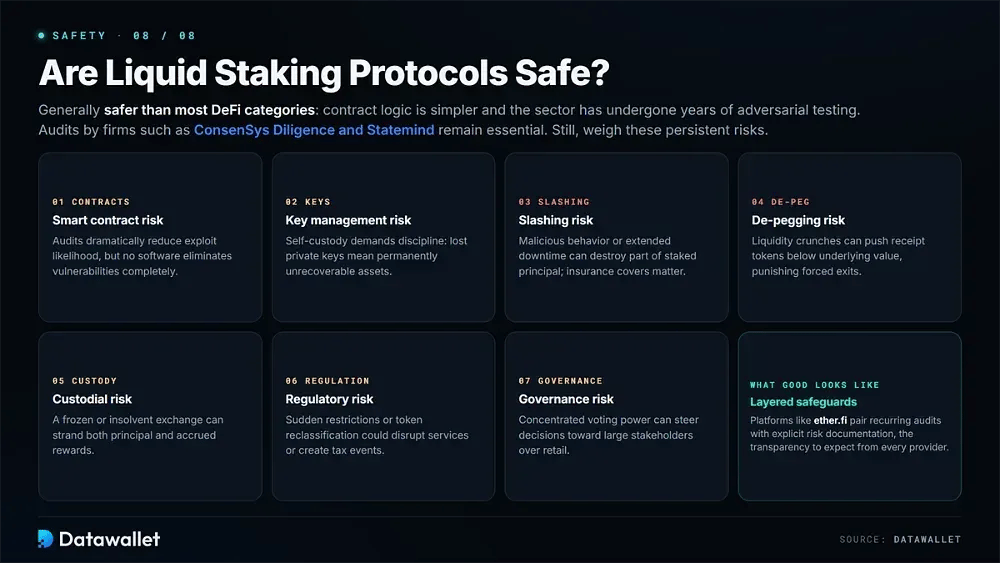
流动性质押协议通常比大多数 DeFi 类别更安全,因为其合约逻辑更简单,且该领域已经历多年的对抗性测试。ConsenSys Diligence和Statemind等机构的审计,对于在攻击者利用漏洞之前发现漏洞仍然至关重要。
尽管已相当成熟,用户仍应权衡以下长期存在的风险:
- 智能合约风险:经过审计的智能合约可大幅降低被攻击的可能性,但任何去中心化软件都无法彻底消除技术漏洞。
- 密钥管理风险:自托管保留了去中心化特性,但需要自律,因为私钥丢失意味着质押资产和奖励将永久无法找回。
- 罚没风险:恶意行为或验证者长时间离线可能导致部分已质押本金损失,这正是 ether.fi 等保险保障很重要的原因。
- 脱锚风险:流动性紧缩可能使凭证代币价格跌破底层资产价值,使在市场压力下被迫退出的人蒙受损失。
- 托管型风险:交易所发行的代币会集中平台风险,因为交易所一旦被冻结或资不抵债,本金和已累积的收益都可能被困。
- 监管风险:突然的司法管辖区限制或凭证代币的重新分类,可能会中断服务,或给持有者带来意外的税务事件。
- 治理风险:对协议参数的投票权高度集中,可能使决策偏向大持有者,损害散户参与者的利益。
ether.fi 等平台通过多层保障措施、定期审计和明确的风险文档来应对这些担忧。这正是质押者应当对每家服务商期待的透明度。
总结
流动性质押已从 DeFi 实验发展为权益证明经济的核心组成部分。投资者现在无需放弃灵活性即可赚取收益。
2026年,最强的平台将可验证的安全性与清晰的经济模式结合起来。视服务商而定,这可能体现为 Lido 的运营方多样化、Jito 的 MEV 捕获,或 Rocket Pool 的费用分成改革。
无论您选择哪种托管模式,请使用我们的质押计算器确定仓位规模,并每年重新审视费用。这有助于让质押资金尽可能高效地运转。
我们的方法
Datawallet 的每一项排名都遵循可重复的研究流程,而不是偏向赞助商。我们的流动性质押评分完全依赖可验证的链上数据、官方文档和实际产品测试。
以下是各平台 Trust Score 背后的加权标准:
- 安全记录:我们会审查审计历史、漏洞赏金计划、形式化验证和保险覆盖范围。我们还会检查平台是否遭遇过漏洞攻击,并高度重视无事故运营的年限。
- 收益真实性:我们会将宣传的收益率与 DefiLlama 及官方仪表板进行交叉核对。如果营销数据依赖临时补贴而非可持续的网络奖励,平台将被扣分。
- 费用透明度:我们将管理佣金、充值费用和提现成本计入净回报。如果高额费用大幅减少用户的实际收益,那么醒目的高 APY 意义不大。
- 退出流动性:我们会评估二级市场深度和提现缓冲,并结合赎回时间线一并考量。无法低成本退出的流动性质押代币就无法实现其核心用途。
- 去中心化程度:我们会考察验证者分布、运营方准入机制、治理结构以及托管模式,以判断平台需要用户给予多大程度的信任。
- 生态系统实用性:当收据代币可在众多集成平台上用作抵押品、保证金资产或 DeFi 基础模块时,会获得更高评分。
完整评分详情请参阅我们的编辑方法论页面。数据反映2026年8月收集的信息。