什么是 Jito Network?
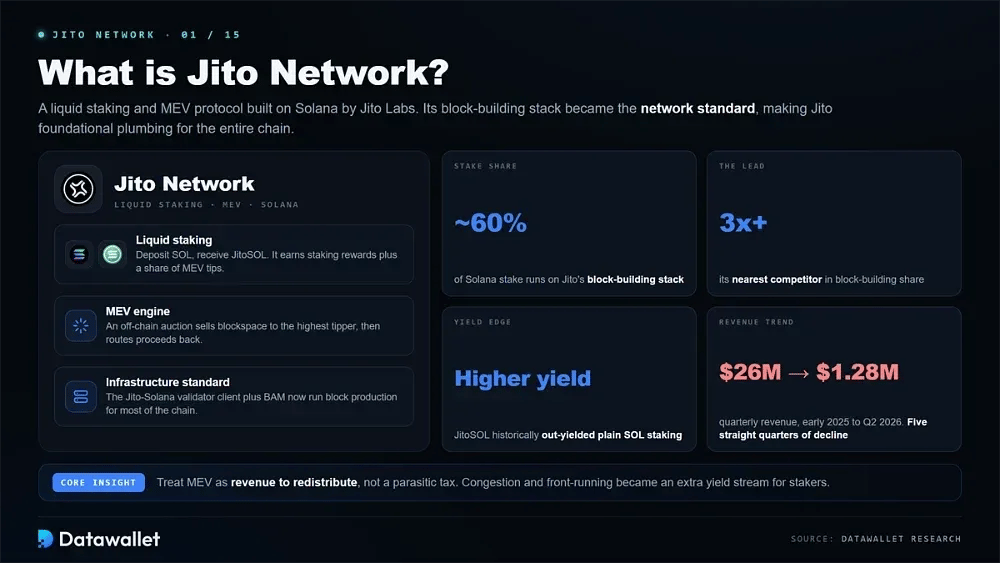
Jito Network 是由 Jito Labs 在 Solana 上构建的流动性质押和最大可提取价值协议。用户充值 SOL 并获得 JitoSOL,这是一种流动性质押代币,除标准质押奖励外,还可获得交易者为使交易在区块内获得有利排序而支付的 MEV 小费的一部分。
该协议的真正影响力来自基础设施,而非质押池。Jito-Solana 验证者客户端已成为网络标准,再加上较新的 Block Assembly Marketplace,Jito 的区块构建体系目前运行在约 60% 的 Solana 质押量之上,是最接近的竞争对手的三倍多。这一地位使其成为整条链的基础性底层设施。
Jito 的核心洞见是把 MEV 视为可重新分配的收益,而不是对用户征收的寄生式税负。它通过链下区块空间拍卖,将收益返还给验证者和质押者,把拥堵和抢跑的来源转化为额外的收益来源,这也是 JitoSOL 历史上收益高于普通 SOL 质押的原因。
2026年的情况比前几年的增长故事更为复杂。协议收入已连续五个季度下降,从2025年初的约2600万美元降至2026年第二季度的约128万美元,同时 JitoSOL 的供应量收缩,竞争对手的流动性质押代币抢占了份额。Jito 的应对方式是扩展到区块构建和交易,而不是只固守质押。
Jito Network 如何运作?
从根本上说,Jito 是一个围绕 MEV 优化基础设施构建的 Solana 质押池。下面三个组成部分说明了价值如何被获取并回馈给质押者。
1. 捆绑交易与 Block Engine
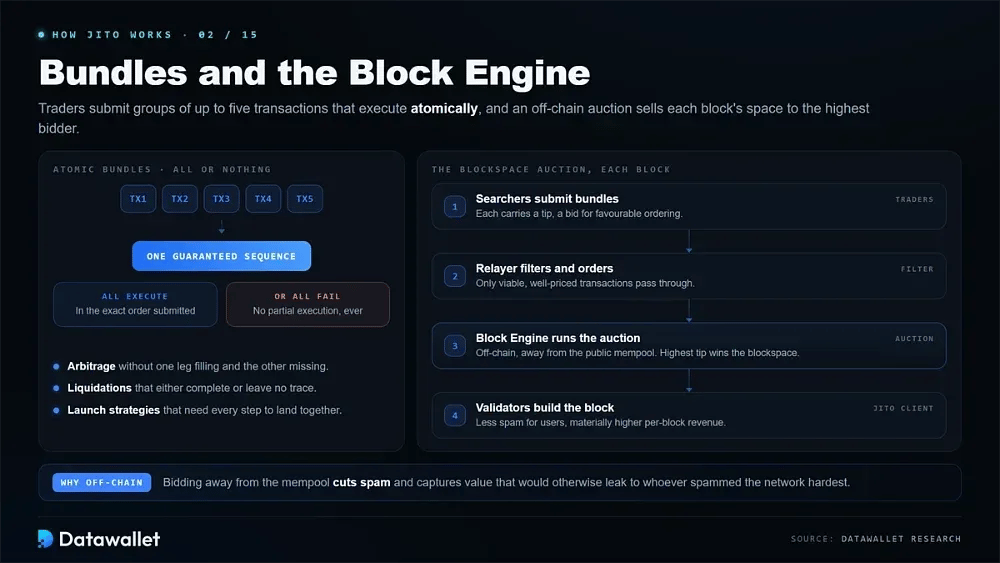
交易者和搜索者提交捆绑交易,即最多包含五笔交易的组合,这些交易按有保证的顺序原子化执行,要么全部成功,要么全部失败。这种“全有或全无”的特性使套利、强制平仓和启动策略在没有部分执行风险的情况下得以实施。
Block Engine 在每个区块运行一次链下拍卖,将该区块空间卖给出价最高的小费竞标者。由于竞价在公共内存池之外进行,垃圾交易减少,验证者得以获取原本会流向最猛烈刷屏网络者的价值。
中继器位于引擎前端,对传入的捆绑交易进行过滤和排序,使只有可行且定价合理的交易到达验证者。综合效果是普通用户面临的拥堵减少,而运行 Jito 客户端的验证者每个区块的收入大幅提高。
2. MEV 奖励分配
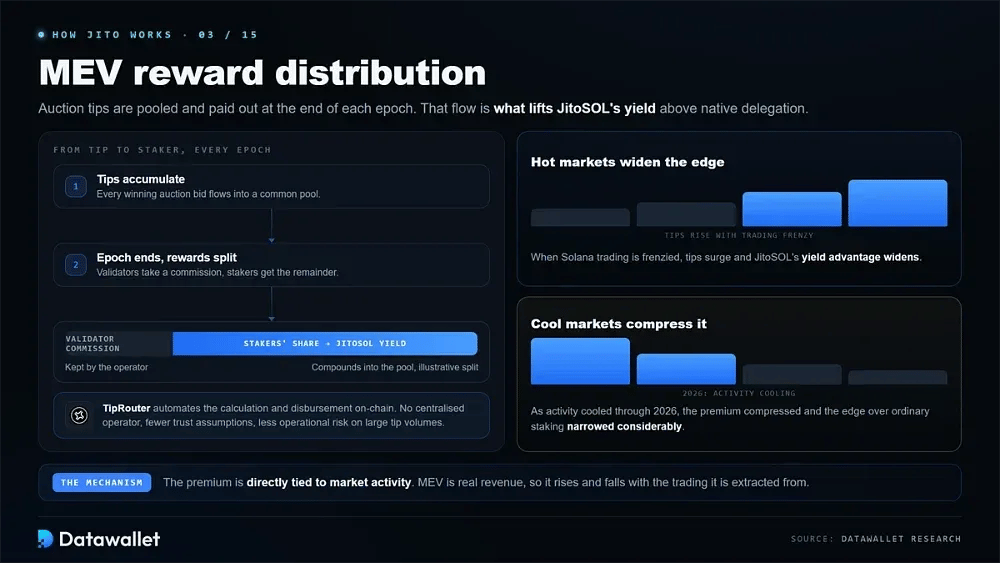
通过拍卖累积的小费会被汇集,并在每个 epoch 结束时分配。验证者收取佣金,其余部分流向质押者,这正是使 JitoSOL 的收益高于原生委托收益的机制。
分发通过 TipRouter 进行,这是一个链上系统,无需依赖中心化运营方来计算和发放奖励。这一点很重要,因为小费规模庞大,自动化分配可同时减少信任假设和运营风险。
这一溢价的规模与市场活跃度直接相关。当 Solana 交易狂热时,小费激增,JitoSOL 的收益优势扩大;当市场活动降温时(如 2026 年以来的情况),溢价收窄,JitoSOL 相对于普通质押的优势也大幅缩小。
3. StakeNet 与验证者选择
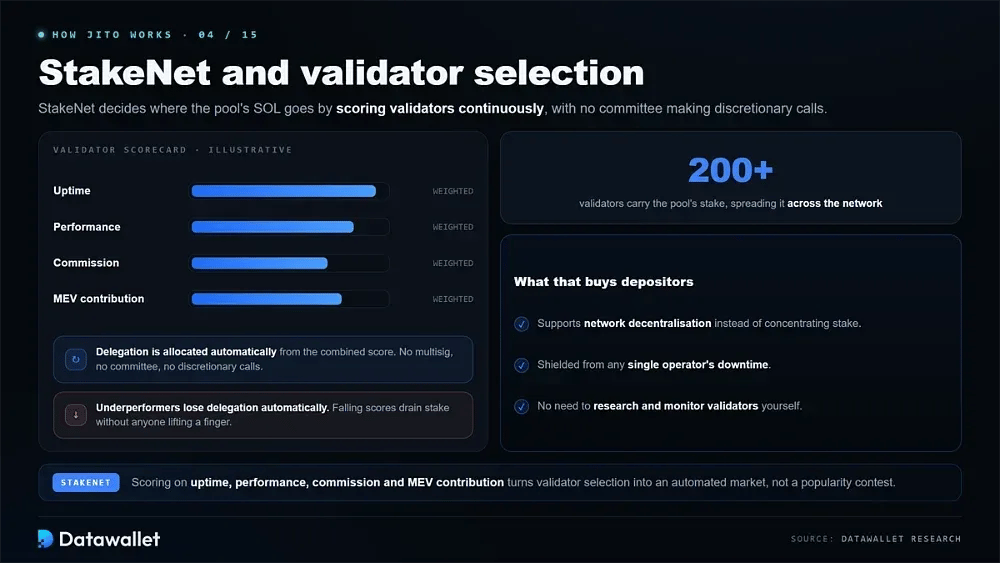
StakeNet 自动化资金池在验证者之间分配 SOL 的方式,根据正常运行时间、表现、佣金和 MEV 贡献为其评分。表现不佳的运营者会自动失去委托,无需多签或委员会进行自由裁量。
该资金池将质押分散到 200 多个验证者,既有助于网络去中心化,也能保护质押者免受单一运营者停机的影响。对存款人而言,这样就无需自行研究和监控各个验证者。
JitoSOL 与质押收益
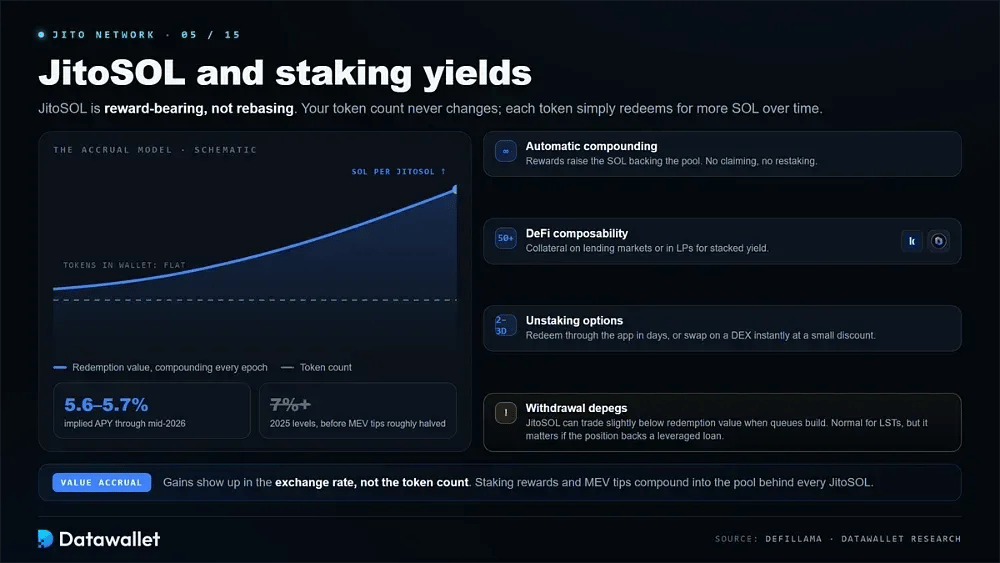
JitoSOL 是收益累积型代币,而非弹性供应型代币,这意味着您钱包中的数量不会变化,而其相对于 SOL 的价值会稳步上升。
在质押之前,了解这种收益累积模式很重要:
- 价值累积:随着质押奖励和 MEV 小费不断复利计入资金池,每个 JitoSOL 可兑换的 SOL 会随时间逐步增加,因此收益体现在兑换率上,而不是代币数量上。
- 当前收益:截至2026年年中,JitoSOL 的隐含 APY约为5.6至5.7%,低于2025年超过7%的水平,原因是随着 Solana 活跃度降温,MEV 小费规模大约减半。
- 自动复利:池内验证者获得的奖励会增加支持 JitoSOL 的 SOL 总量,而无需铸造新代币,因此持有者无需手动领取或再质押。
- DeFi 可组合性:JitoSOL 已被超过50个 Solana 协议接受,可在 Kamino 和 Drift 等借贷市场中用作抵押品,或在流动性池中用于叠加收益策略。
- 解除质押方式:通过应用赎回大约需要两到三天,不过持有者也可以在去中心化交易所 上以小幅折价将 JitoSOL 兑换为 SOL,从而即时退出。
- 提现脱锚:当提现队列拥堵时,JitoSOL 的交易价格可能略低于其赎回价值。这对流动性质押代币而言属正常现象,但如果该仓位用于抵押杠杆贷款,则需要留意。
JitoSOL 的收益优势为何收窄
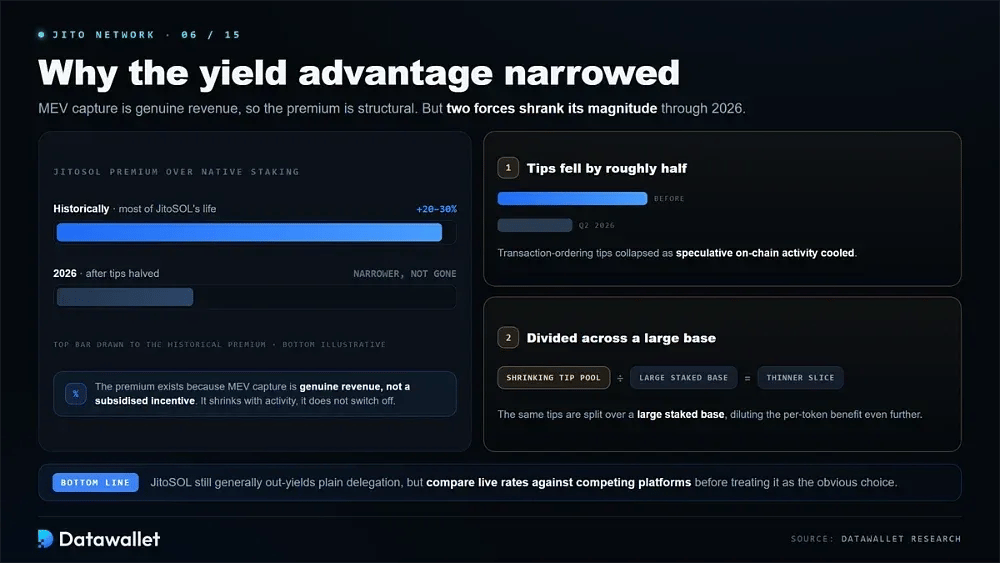
在其大部分历史中,JitoSOL相比原生Solana质押带来了20至30%的溢价,因为MEV捕获是真实收入,而不是补贴性激励。这一结构性优势依然存在,但幅度已经缩小。
有两个因素压缩了收益。2026 年第二季度,随着投机性链上活动降温,交易排序小费下降了约一半,而同样缩小的小费池还要分摊给庞大的质押基数,从而稀释了每枚代币的收益。
结果是差距缩小,而不是消失。JitoSOL 通常仍比普通委托获得更高收益,但这一差异已不足以让您在未对比流动性质押平台的实时费率之前,就将其视为明显更优的选择。
Jito 的区块组装市场(BAM)详解
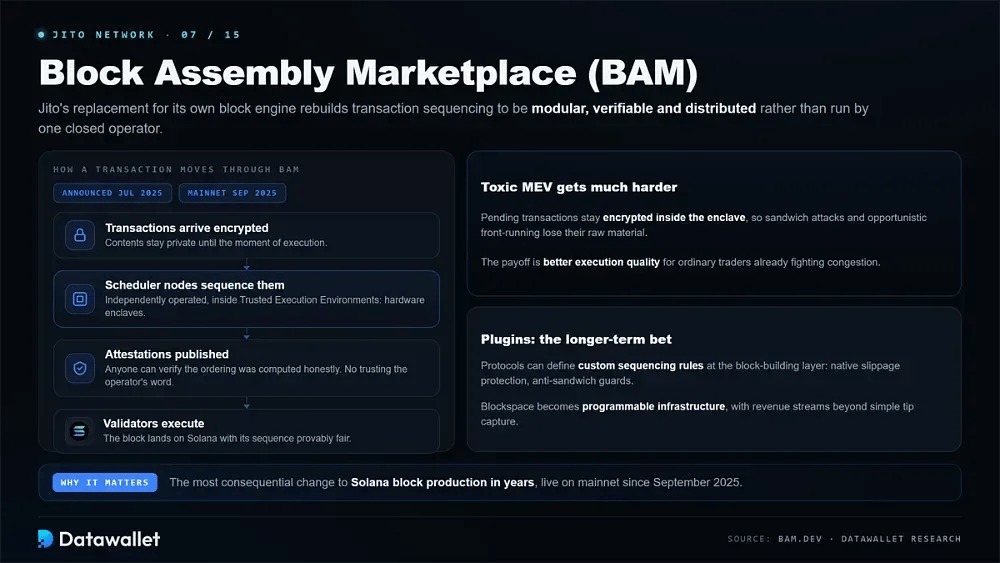
BAM 是 Jito 对其自有区块引擎的替代方案,也是多年来 Solana 区块生产中影响最大的变化。它于 2025 年 7 月宣布,同年 9 月在主网上线,将交易排序重构为模块化、可验证和分布式,而不是由单一封闭运营方运行。
该系统通过独立运营的调度节点路由交易,这些节点运行在可信执行环境(Trusted Execution Environments)中,即在执行时刻之前对交易内容保密的硬件隔离区。每个节点都会发布加密证明,任何人都可以据此验证排序是被诚实计算的,而无需相信运营方的一面之词。
这种隐私特性直接针对有害的 MEV。由于待处理交易在安全飞地内保持加密,三明治攻击和机会性抢跑变得更难实施,这改善了普通交易者的执行质量,他们在拥堵期间本已在应对 Solana 网络费用。
BAM 的 Plugins 框架是更长期的押注。协议可以在区块构建层定义自定义排序规则,例如原生滑点保护或反三明治防护,使区块空间成为可编程的基础设施,并创造 Jito 可以变现的收入来源,而不仅限于简单的小费获取。
BAM 的采用与收入取舍
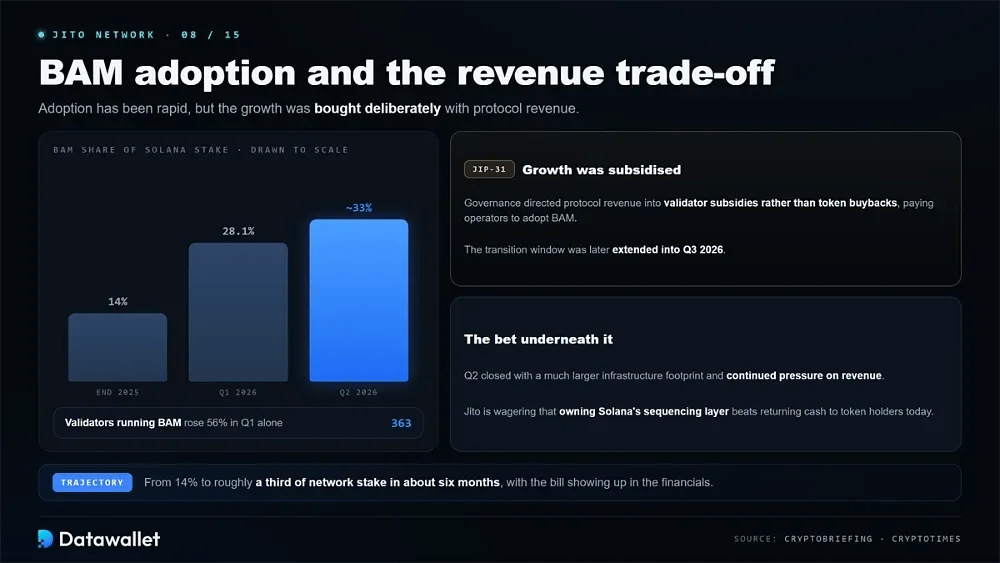
采用速度很快。BAM 在 Solana 质押中的占比从2025年底的约14%升至2026年第一季度的28.1%,验证者数量增长56%至363,到第二季度已达到网络质押量的约33%。
这种增长是刻意换来的。通过治理提案 JIP-31,Jito 将协议收入用于验证者补贴,而不是回购代币,实际上是在过渡期内向运营者付费以促使其采用 BAM,该过渡期后来被延长至 2026 年第三季度。
这种取舍在财务数据中清晰可见。Jito 在第二季度末拥有规模大得多的基础设施,但收入仍持续承压,其押注在于:掌控 Solana 的排序层,长期来看会比如今向代币持有者返还现金更有价值。
JTX:Jito 的交易平台
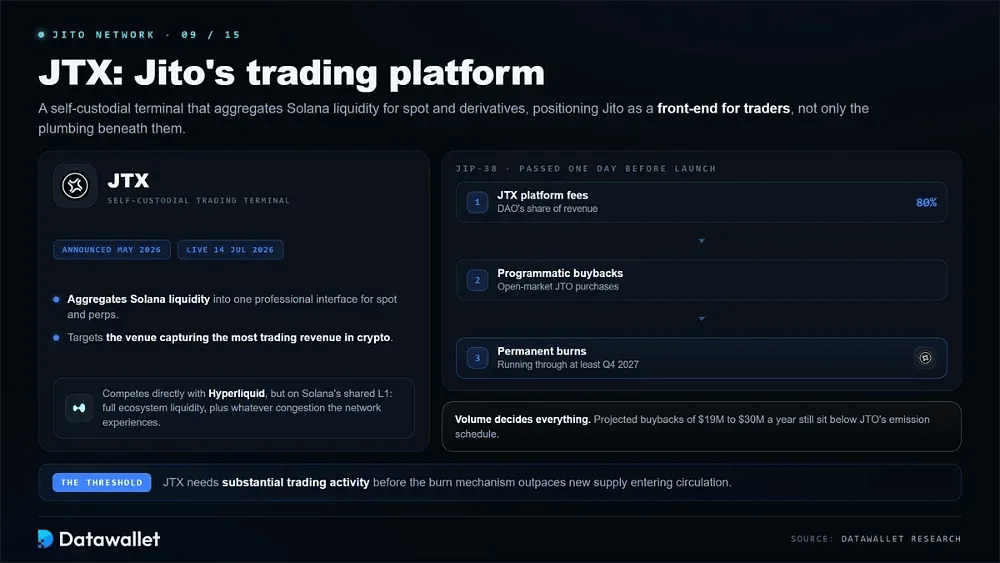
JTX 是 Jito 的自托管交易终端,于 2026 年 5 月宣布,并于 2026 年 7 月 14 日上线。它将 Solana 的流动性聚合到专业界面中,用于现货和衍生品交易,使 Jito 不再只是交易者背后的基础设施,而是面向交易者的前端。
从战略上看,它瞄准的是加密领域交易收入最高的交易场所。JTX 与 Hyperliquid 直接竞争,不过它运行在 Solana 共享的第 1 层上,而非专用链,因此可以接入 Solana 完整的流动性生态,同时也承受网络出现的任何拥堵。
代币经济学是 JTX 的重要意义所在。治理提案JIP-38在上线前一天通过,承诺将 DAO 在 JTX 收入中的全部份额(即平台费用的80%)用于程序化的公开市场 JTO 回购和永久销毁,至少持续到 2027 年第四季度。
这是否重要完全取决于交易量。预计每年约 1900万至3000万美元 的回购规模仍低于 JTO 的释放计划,因此 JTX 需要大量交易活动,销毁机制才能超过进入流通的新增供应。
JTO 代币经济学
Jito 治理代币是协议决策的基础,持有者可就验证者政策、国库分配、费用参数和协议升级进行投票。Jito 有意避免公开发售,而是通过面向早期用户、验证者和 JitoSOL 持有者的追溯性空投进行分发。
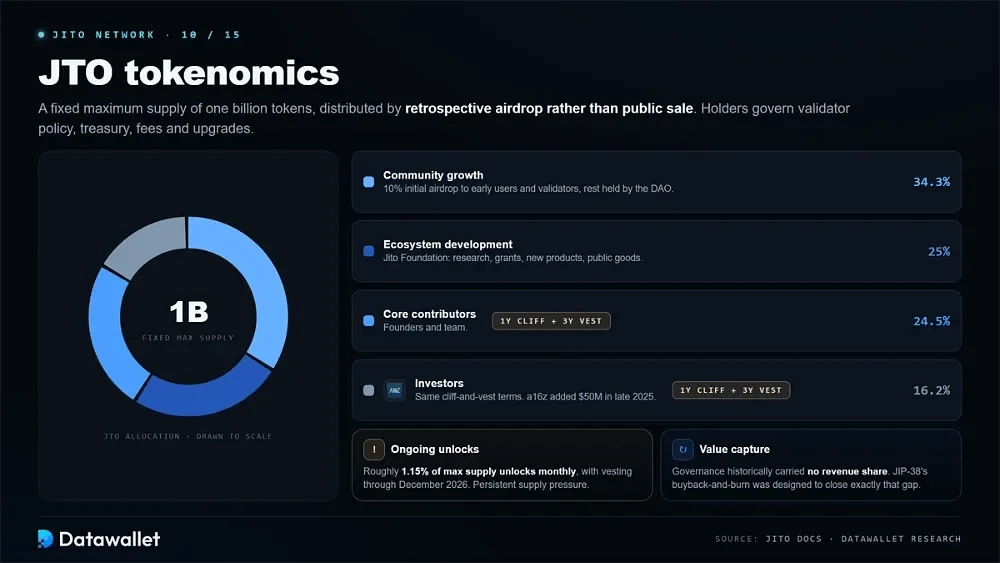
JTO 的最大供应量固定为十亿枚代币,分配如下:
- 社区增长(34.3%):最大的分配部分,包括向早期用户和验证者进行的10%初始空投,以及由 DAO 保留、用于未来社区计划和激励的代币。
- 生态系统发展(25%):由 Jito Foundation 持有,用于资助研究、资助金、新产品开发以及整个 Solana 生态系统的公共利益项目。
- 核心贡献者(24.5%):预留给创始人和团队成员,在一年的锁定期后分三年归属,使长期激励与协议表现保持一致。
- 投资者(16.2%):分配给早期支持者和风投机构,归属条款与团队相同,均为锁定期加分期解锁,a16z crypto 随后在 2025 年末又追加了5000万美元的战略投资。
- 持续解锁:每月约有最大供应量的1.15%解锁,团队和投资者的归属期将持续到2026年12月,对该代币形成持续的供应压力。
- 价值捕获:JTO 过去只提供治理权,没有直接的收入分成,而 JIP-38 的 JTX 回购销毁机制正是专门为弥补这一缺口而设计的。
JTO 价格与供应压力
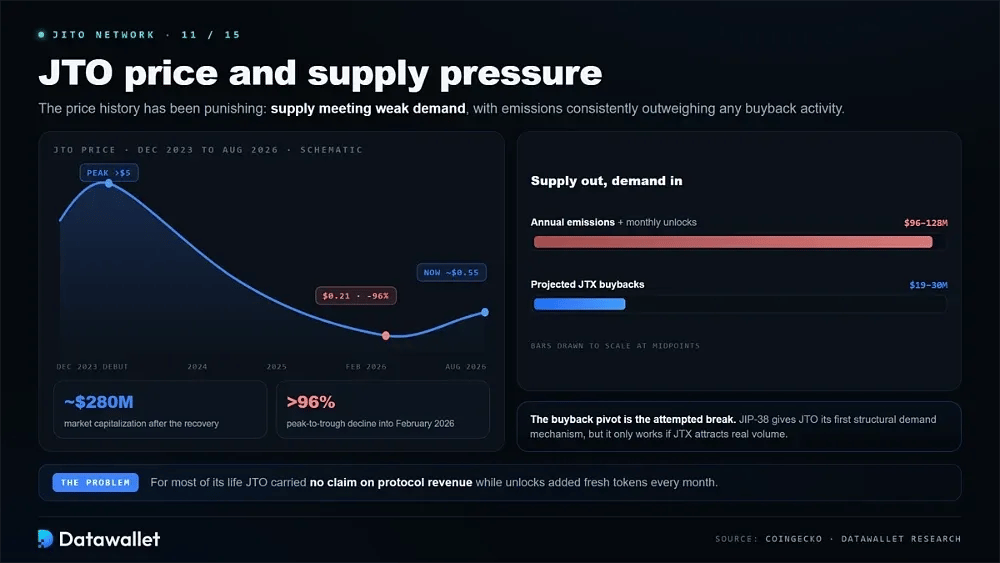
JTO 的价格走势一直十分惨淡。该代币于2023年12月上市,曾升至5美元以上,随后代币下跌,到2026年2月约为0.21美元,跌幅超过96%,之后回升至约0.55美元,市值接近2.8亿美元。
核心问题在于供应遇上了疲软的需求。每年价值在9600万美元至1.28亿美元之间的代币释放量,一直超过任何回购活动,而每月解锁又不断向市场增加新代币,但 JTO 并不享有协议收入的任何权利。
回购转向是 Jito 试图打破这一局面的举措。将 JTX 的收入用于程序化销毁,创造了 JTO 有史以来第一个结构性需求机制,不过其效果仍完全取决于这个新平台究竟能吸引多少交易量。
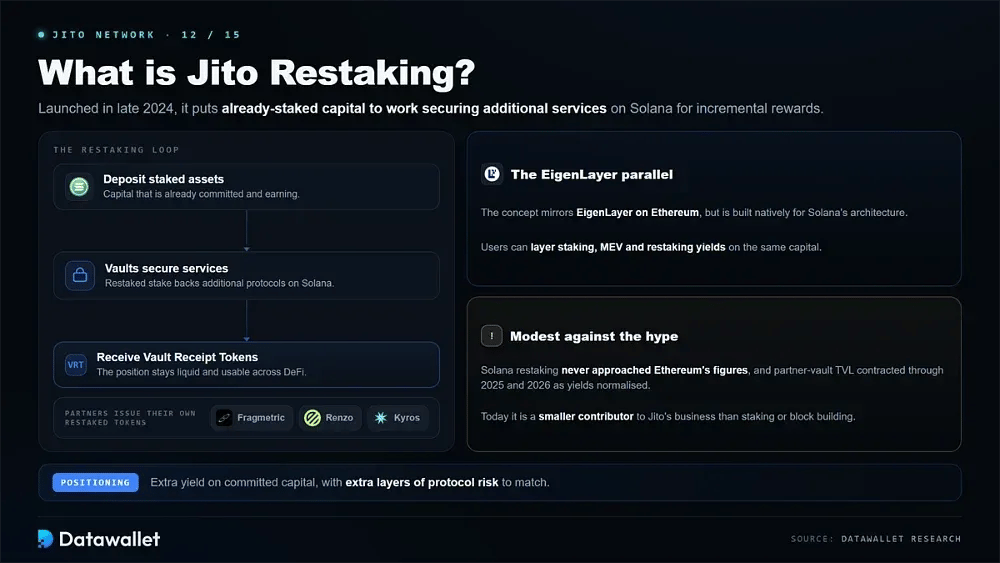
什么是 Jito 再质押?
Jito Restaking于 2024 年末推出,让用户可以将已质押的资产用于保障 Solana 上的其他服务,从已经投入的资金中获得额外收益。这一概念与以太坊上的EigenLayer类似,但是专为 Solana 的架构原生构建。
存款人会收到代表其再质押头寸的 Vault Receipt Tokens,这些代币保持流动性,可在 DeFi 中使用。包括 Fragmetric、Renzo 和 Kyros 在内的合作协议在此基础设施之上发行各自的再质押代币,让用户可以叠加质押、MEV 和再质押收益。
与外界炒作相比,规模一直比较有限。Solana 再质押从未接近以太坊的数据,随着再质押收益率恢复正常,合作金库的 TVL 在 2025 年和 2026 年持续收缩,使其对 Jito 整体业务的贡献小于质押或区块构建。
如何使用 Jito Network
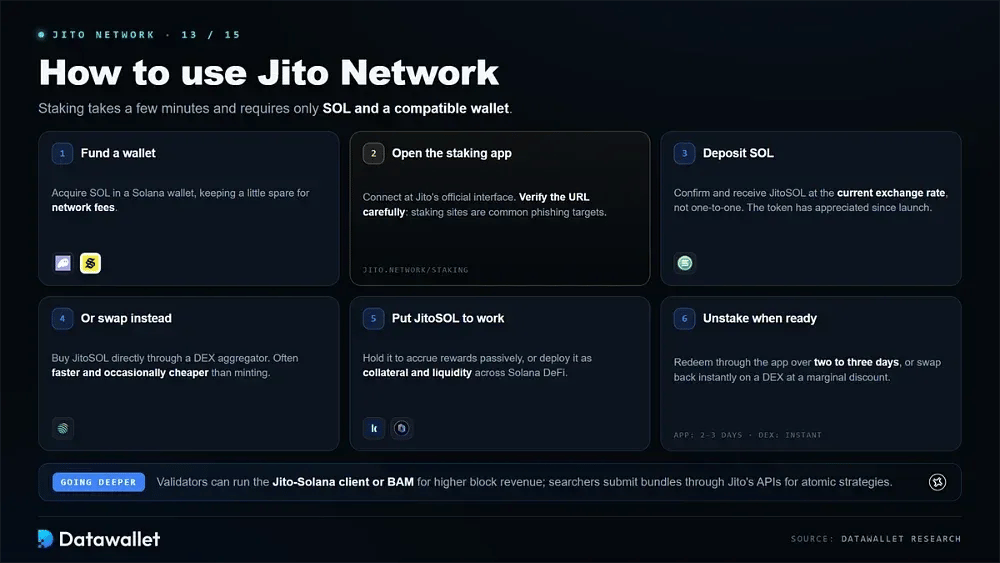
开始使用 Jito 只需几分钟,仅需要 SOL 和一个兼容的钱包。以下步骤涵盖质押、持有和退出:
- 为钱包充值:在 Phantom 或 Solflare 等 Solana 钱包中获取 SOL,并预留少量余额以支付网络交易费用。
- 打开质押应用:访问 Jito 的官方质押界面并连接您的钱包,请仔细核对网址,因为质押网站是常见的钓鱼目标。
- 充值 SOL:输入质押金额并确认交易,您将按当前汇率而非一比一的比例收到 JitoSOL,因为该代币自推出以来已经升值。
- 或者改用兑换:您也可以通过 Jupiter 等 DEX 聚合器 兑换直接获得 JitoSOL,这比铸造更快,有时也更便宜。
- 让 JitoSOL 发挥作用:持有它可被动累积质押和 MEV 奖励,也可将其作为抵押品和流动性部署在 Solana DeFi 协议中,以获得额外收益。
- 准备好后解除质押:通过应用赎回大约需要两到三天,或者在 DEX 上以小幅折价换回 SOL,立即退出。
验证者也可以运行 Jito-Solana 客户端或采用 BAM 来提高每个区块的收入并吸引委托,而开发者和搜索者可以直接通过 Jito 的 API 提交捆绑交易,以执行原子策略。
Jito 与其他 Solana 流动性质押代币对比
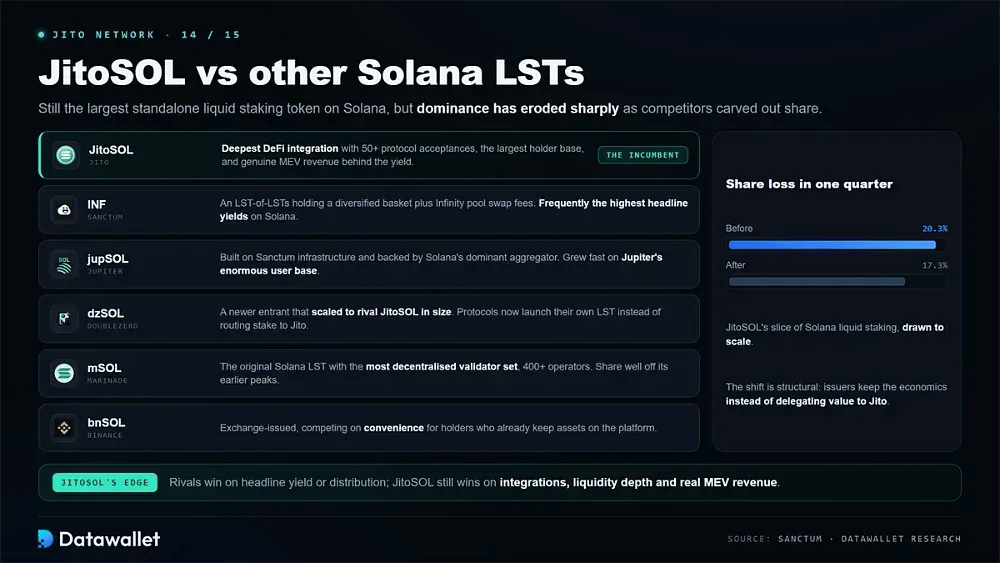
JitoSOL 仍是 Solana 上最大的独立流动性质押代币,但随着竞争对手抢占份额,其主导地位已大幅削弱。将其与领先的Solana 质押平台进行比较,可以看出 JitoSOL 仍然领先的方面和已经失去优势的方面:
- Sanctum (INF):一种 LST 的 LST,持有多元化的一篮子资产,并从其 Infinity 池中获取兑换费用,经常在 Solana 市场中给出最高的表面收益率。
- Jupiter (jupSOL):jupSOL 由 Solana 上占主导地位的聚合器提供支持,基于 Sanctum 基础设施构建,凭借有竞争力的收益与 Jupiter 庞大的用户群相结合而快速增长。
- DoubleZero (dzSOL):较新的参与者,规模迅速扩大,可与 JitoSOL 比肩,说明越来越多的协议选择推出自己的 LST,而不是将质押转给 Jito。
- Marinade (mSOL):最早的 Solana LST,其特点是拥有最去中心化的验证者集合,运营者超过400个,不过其市场份额较早期高点已大幅下降。
- Binance (bnSOL):由交易所发行的 LST,直接面向托管型用户,以便利性与已将资产存放在该平台的持有者竞争。
- JitoSOL 的优势:Jito 拥有最深入的 DeFi 集成,获得超过 50 个协议的接受,持有者基础最大,其收益由真实的 MEV 收入而非补贴性激励支撑。
这一竞争格局的转变是结构性的,而非暂时性的。JitoSOL 在 Solana 流动性质押市场中的份额在一个季度内从约20.3%降至17.3%,主要原因是各协议意识到,它们可以自行发行 LST 并保留相关收益,而不必再把这部分价值让给 Jito。
使用 Jito 的风险
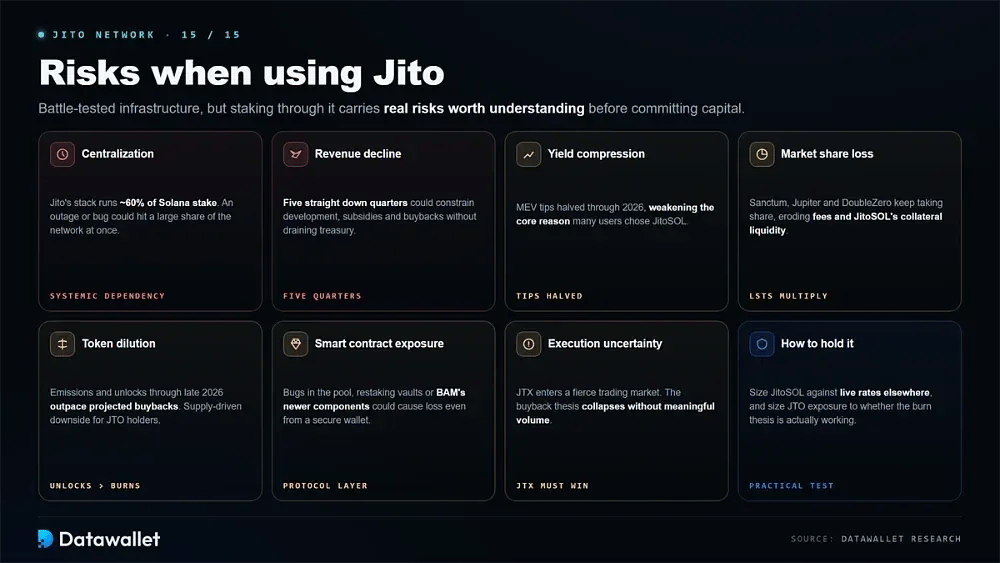
Jito 是经过实战检验的基础设施,但通过它进行质押仍存在真实风险,投入资金前值得了解。主要顾虑包括:
- 中心化风险:Jito 的区块构建系统运行在约 60% 的 Solana 质押量之上,其基础设施构成系统性依赖,一旦发生故障或出现漏洞,可能同时影响网络中的很大一部分。
- 收入下滑:协议收入已连续五个季度下降,若疲软持续,可能会限制 Jito 在不动用金库储备的情况下为开发、补贴和回购提供资金的能力。
- 收益压缩:到 2026 年,MEV 小费减半,缩小了 JitoSOL 相对于原生质押的优势,也削弱了许多用户最初选择它的核心理由。
- 市场份额流失:来自 Sanctum、Jupiter 和DoubleZero的竞争性 LST 持续抢占份额,这会减少 Jito 的费用基础,并可能削弱使 JitoSOL 适合作为抵押品的流动性深度。
- 代币稀释:JTO 的增发以及持续到2026年底的每月解锁速度超过预期回购规模,因此持有该治理代币面临因供应增加而下跌的重大风险。
- 智能合约风险:质押池、再质押金库或 BAM 较新组件中的漏洞可能造成损失,因此将 JitoSOL 存放在安全的自托管钱包中并不能消除协议层面的风险。
- 执行不确定性:JTX 进入竞争激烈的交易市场,面对成熟的平台;如果该平台无法吸引可观的交易量,回购逻辑将彻底失效。
总结
Jito 在 Solana 上构建了真正重要的产品,将 MEV 从隐形税转变为共享收益,并为质押者带来了持续数年的收益溢价。其基础设施目前支撑着该网络大部分的区块生产,对于一个仅成立数年的协议来说,这是相当了不起的地位。
当前阶段比上一阶段更艰难。收入已连续五个季度下降,JitoSOL 正在被越来越倾向于发行自有代币的竞争对手夺走份额,而 JTO 的交易价格远低于首发时,尽管该协议在运营上已根基稳固。
Jito 的应对是扩张而非收缩:将收入投入 BAM 的增长,并推出 JTX 以建立直接的价值捕获机制。对质押者而言,JitoSOL 仍是一个稳健且集成度很高的选择,值得与其他平台的实时收益率进行比较。对 JTO 持有者而言,当前的投资逻辑几乎完全取决于 Solana 的质押经济和 JTX 交易量能否超过代币的释放计划。