2026 年 Solana 质押的 10 大统计数据与趋势
下表汇总了我们分析中的主要基准,便于快速了解 Solana 质押生态系统在进入 2026年第 4 季度时的情况:
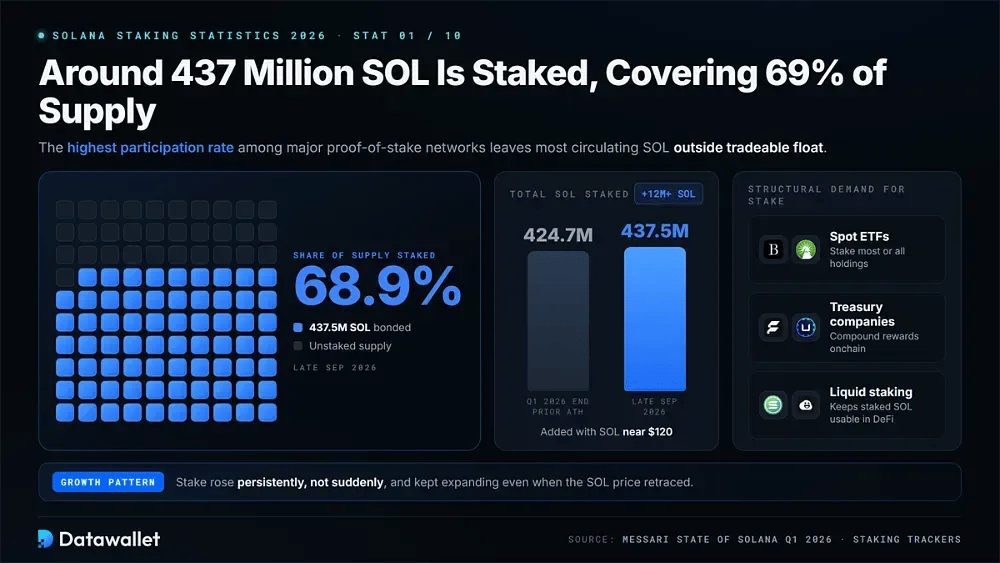
1. 约 4.37亿 SOL 已被质押,占供应量的 69%
Solana 的质押基数持续上升。截至 2026 年 9 月下旬,约 4.375亿 SOL 已绑定给验证者,约占总供应量的 68.9%。这仍是主要权益证明网络中最高的参与率,也使大部分流通 SOL 不属于可立即交易的流通量。
增长是持续的,而非突然出现。Messari 的 2026 年第 1 季度 Solana 现状报告显示,季度末总质押量创下 4.247亿 SOL 的历史新高。此后,尽管价格在 120美元 附近波动不定,网络仍新增了超过 1200万 SOL。
若干结构性需求来源支撑了这一增长。现货 ETF 将其大部分或全部持仓用于质押,而数字资产加密财库公司则在链上复利累积奖励。流动性质押代币也让委托的 SOL 能够在整个 DeFi 中继续发挥作用,即使 SOL 价格回落,也有助于质押余额扩大。
2. 随着经济压力显现,验证者集合缩减至约 700
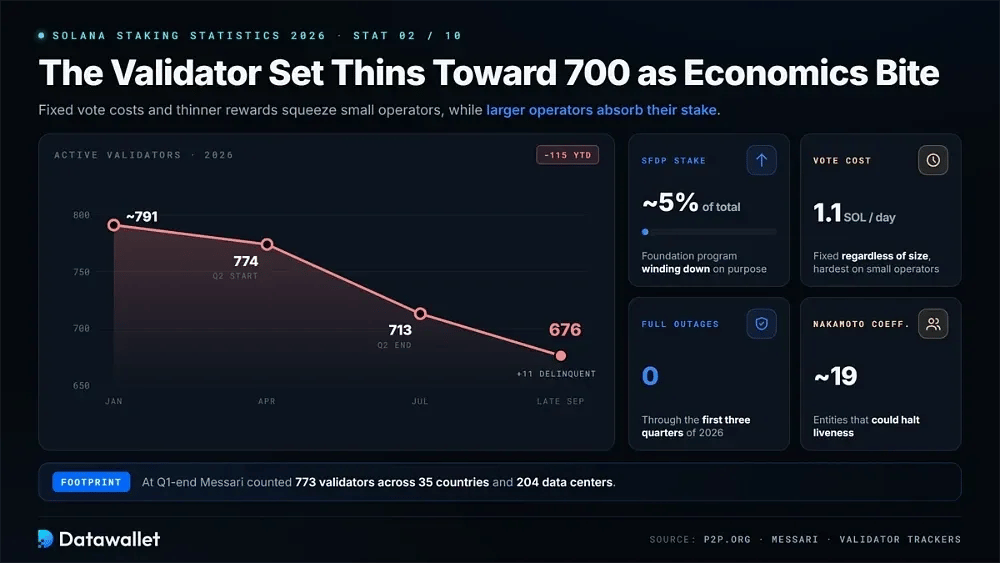
2026 年验证者整合趋势仍在持续。P2P.org的机构质押评估显示,活跃验证者集合在第 2 季度从约 774 降至 713。截至 9 月下旬,追踪平台统计有 676 个活跃验证者,另有 11 个处于掉线状态。固定的投票成本加上收益走低,继续给规模最小的运营方带来压力。
验证者集合不断缩小的关键信号:
- 数量:活跃验证者从 2026 年初的约 791 个降至年中的不足 720 个,延续了多年来的整合趋势。
- 质量转变:Messari 统计,截至第1季度末,共有773个验证者分布在35个国家和204个数据中心,而规模更大、资本更充足的运营方吸收了退出网络者的质押。
- SFDP 逐步退出:Solana Foundation Delegation Program 的质押占比降至总量的约 5%,因为该计划有意推动验证者实现经济上的自给自足。
- 投票成本:无论验证者规模大小,投票费用都固定在每天约 1.1 SOL,因此收益走弱或 SOL 价格下跌对规模较小的运营方尤其困难。
- 可靠性记录:Solana 在 2026 年前三个季度没有发生任何一次完全中断,即使验证者数量有所减少,也增强了其面向机构的优势。
- 集中度观察:中本聪系数仍接近 19,这意味着网络的存活性仍依赖于规模最大的少数质押实体。
3. Solana 原生质押收益接近 5.3至6.4% APY
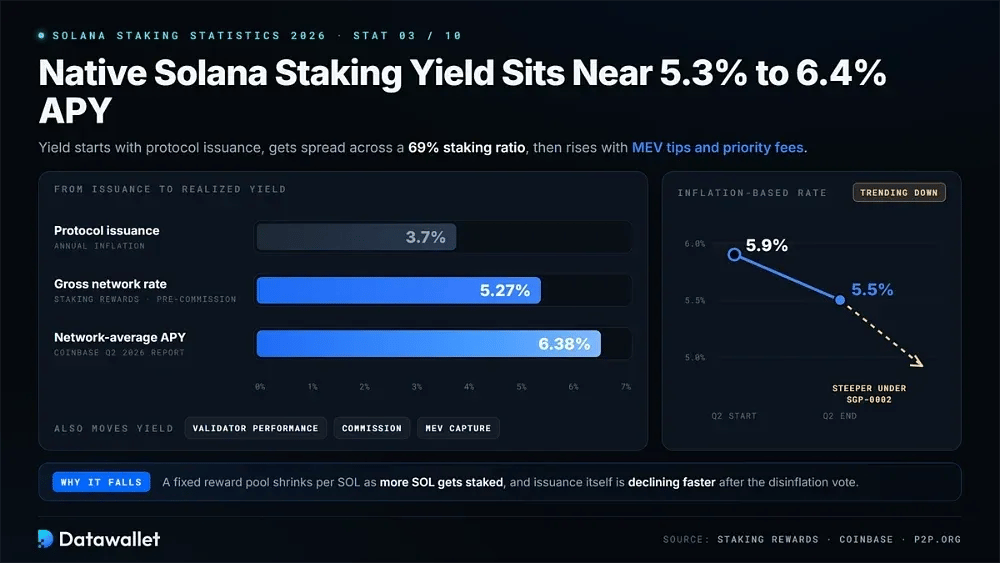
随着发行量下降,原生收益也有所下滑。Staking Rewards 的基准数据显示,9 月下旬网络总收益率约为 5.27%(未扣除佣金)。相比之下,Coinbase 2026 年第 2 季度验证者报告 在计入 MEV 小费和优先费用后,测得网络平均 APY 为 6.38%。
协议发行量是实际回报的起点。目前年化约为3.7%,并将在已获批准的通胀递减调整下更快下降。质押率同样重要,因为当更多 SOL 被质押时,固定的奖励池分配到的份额会更小。验证者表现、佣金水平和 MEV 捕获也会造成运营方之间的额外差异。
变化的方向比任何单一时点的收益数据都更重要。P2P.org 报告称,该网络基于通胀的质押率仅在第2季度就从约5.9%降至5.5%。一旦 SGP-0002 的加速计划在主网上启用,这一降幅将变得更陡。
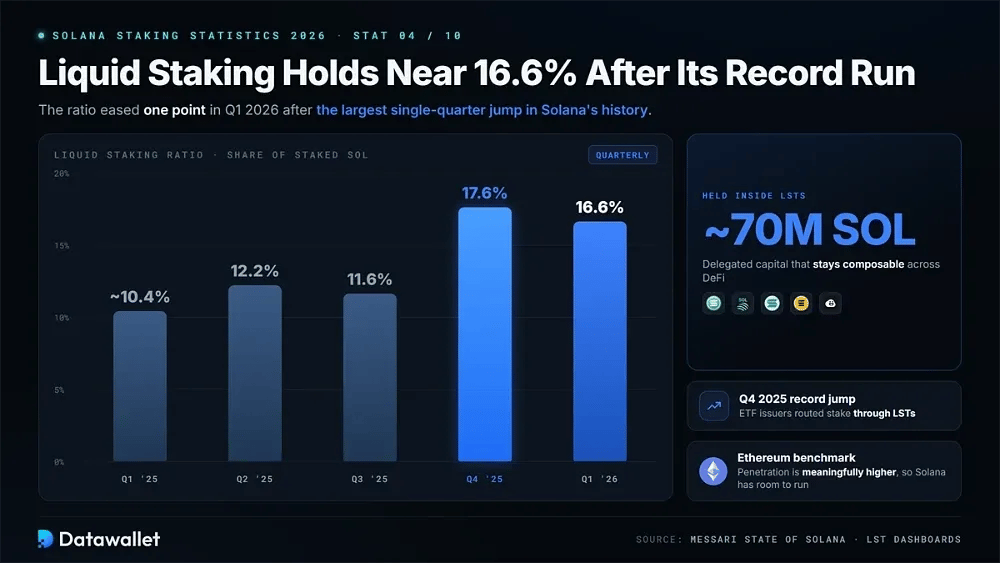
4. 流动性质押在创纪录的增长之后维持在 16.6% 附近
在 Solana 历史上单季度增幅最大之后,2026年第1季度流动性质押比率环比从17.6%降至16.6%。即便出现回落,仍有约7000万 SOL 留在流动性质押代币中,使被委托的资金能够在 DeFi 中保持可组合性。
流动性质押占比按季度的变化:
- 2025年第1季度:约10.4%的已质押 SOL,小幅回落,因为原生质押的增长快于 LST 的发行。
- 2025 年第 Q2 季度:12.2%,即季度增长16.8%,由 jitoSOL 和 jupSOL 的采用推动。
- 2025 年第 3 季度:11.6%,在市场于 9 月见顶及随后回落期间小幅收缩。
- 2025年第4季度:17.6%,为有史以来最大的季度涨幅,原因是 ETF 发行方通过 LST 进行质押。
- 2026年第1季度:16.6%,Sanctum 超过 Jito,成为按市场份额计算的最大发行方。
- 以太坊基准:以太坊上可比的流动性质押渗透率明显更高,这为 Solana 进一步转化原生质押留出了空间。
5. Sanctum 超越 Jito,成为 LST 市场领导者
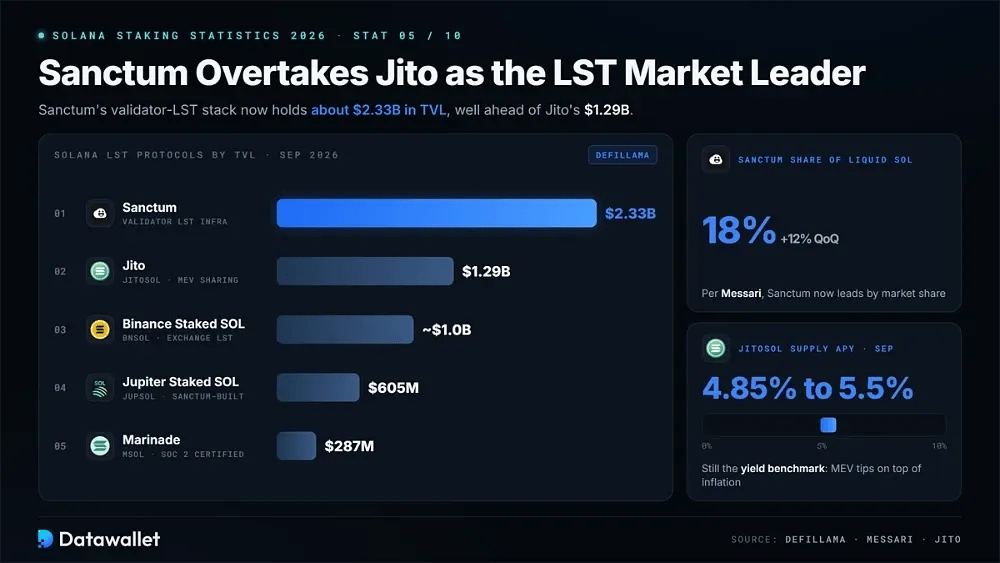
LST 排行榜在 2026 年发生了变化。DefiLlama 在2026 年 9 月下旬汇总的数据显示,Sanctum 的验证者 LST 体系 TVL 约为23.3亿美元,而 Jito 为12.9亿美元。Messari 也记录了这一变化,报告称Sanctum 的市场份额环比上升12%,达到18%,占全部流动性质押 SOL 的份额。
截至2026年9月,更广泛的 Solana LST 版图包括:
- Sanctum:TVL 约 23.3亿美元。为验证者专属 LST 提供基础设施,包括 ETF 和金库代币。
- Jito 流动性质押:TVL 约12.9亿美元。JitoSOL 仍是最大的单一 LST,并率先在 Solana 上实现 MEV 奖励分享。
- Binance Staked SOL:TVL 约10亿美元。bnSOL 是由交易所发行的 LST,依托强大的中心化分发渠道。
- Jupiter Staked SOL:TVL 约 6.05亿美元。jupSOL 是 Sanctum 构建的验证者代币,佣金有补贴。
- Marinade:TVL 约2.87亿美元。mSOL 是最早的 Solana LST,拥有 SOC 2 认证及机构级产品。
由于 MEV,JitoSOL 仍是收益基准。其质押池在 9 月的平均供应 APY约为4.85至5.5%,基础通胀奖励之外还叠加了 MEV 小费。有关该协议的详细介绍,请参阅我们的Jito 和 JitoSOL 指南,或在我们的最佳 Solana 质押平台汇总中比较各服务商。
6. 美国 Solana 现货 ETF 累计流入接近 16亿美元
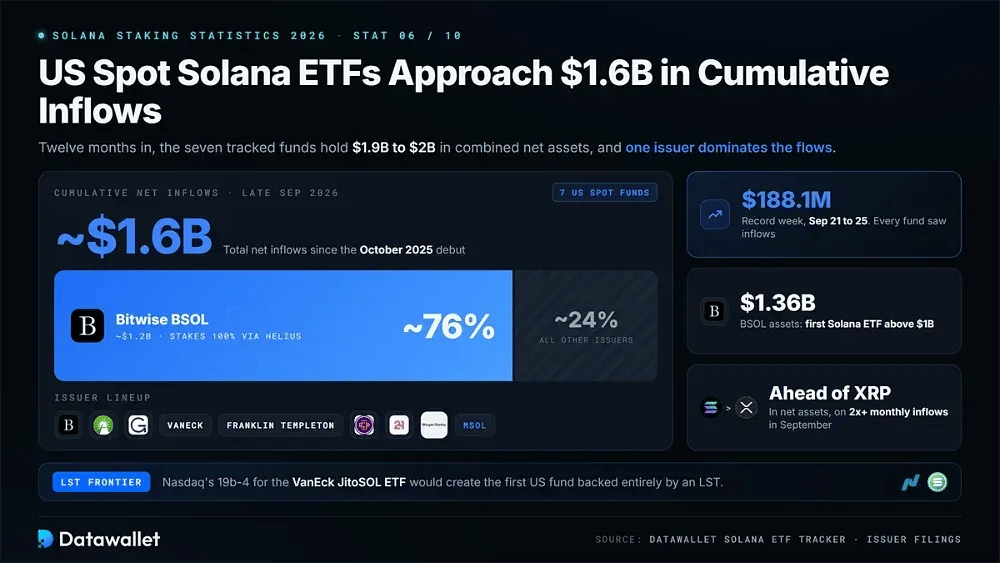
2026 年 9 月,Solana ETF资金流再度加速。七只受跟踪的美国现货基金在 9 月 21 日至 25 日当周吸引了 创纪录的 1.881亿美元,为其上市以来最强的一周,且每只产品均录得净流入。每日数据可在我们的 Solana ETF 追踪器中查看。
十二个月后美国 Solana ETF 市场的现状:
- 累计流入:截至 9 月下旬,总净流入约为16亿美元,而合计净资产在19亿美元至20亿美元之间波动。
- Bitwise 占据主导:BSOL 约占累计流入的 12亿美元,约为该类别的 76%,并通过 Helius 验证者质押其 100% 的持仓。
- 资产里程碑:BSOL 的资产规模突破 13.6亿美元,成为首只资产超过 10亿美元 的 Solana ETF,距其 2025 年 10 月首发不到一年。
- 超越 XRP:9月,Solana ETF 的净资产超过了 XRP 产品,这得益于每月资金流入额超过对手总额的两倍。
- 发行机构实力:Fidelity、Grayscale、VanEck、Franklin Templeton、Canary、21Shares 以及 Morgan Stanley 的 MSOL 共同构成了更广泛、竞争也日益激烈的发行机构阵容。
- LST 前沿:Nasdaq 针对VanEck JitoSOL ETF提交的19b-4文件,将确立首个完全由流动性质押代币支持的美国基金。
7. Solana 首次具有约束力的治理投票将通缩率提高一倍
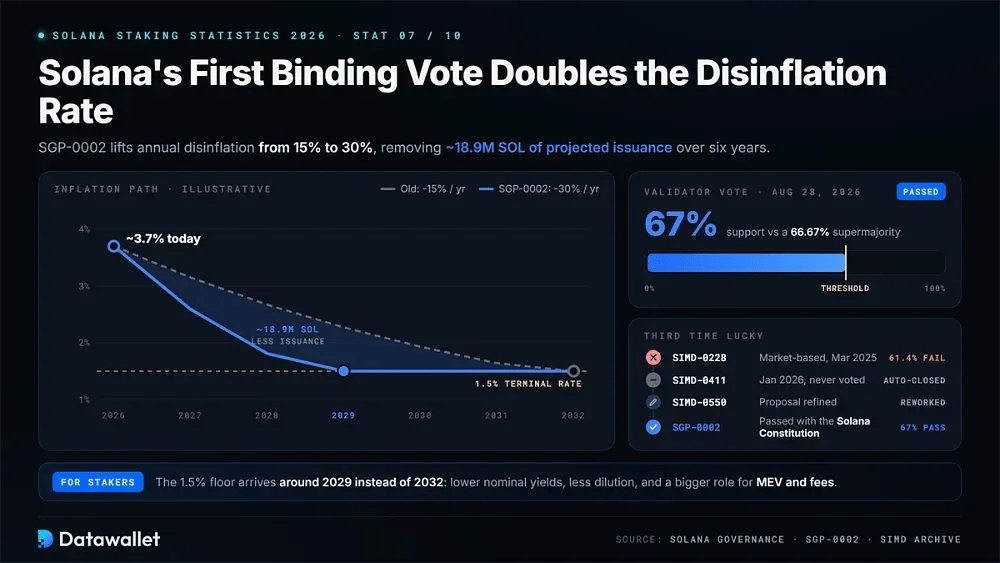
Solana 持续多年的通胀之争于2026年8月28日有了结果。验证者以67%的支持率批准了名为“双重通缩”的 SGP-0002,略高于66.67%的绝对多数门槛。该提案将年度通缩率从15至30%提高一倍,并在六年内从预计发行量中减少约1890万枚 SOL。
提案在第三次尝试时获得通过。SIMD-0228 的市场化模型获得 61.4% 的支持,但在 2025年3月未能通过。SIMD-0411 于 2026年1月未经投票自动关闭。该提案随后经 SIMD-0550 完善,并以 SGP-0002 的形式根据 Solana 的正式治理流程重新提交,与获批的 Solana Constitution 一同通过。
加速时间表对质押者意味着什么:
- 更快达到终端利率:1.5%的通胀下限预计在2029年左右出现,而不是2032年,从而缩短由通胀资助的高收益期。
- 名义收益下降:基于发行的奖励以大约此前年度速度两倍的幅度下降,而已获得的奖励不受重新锚定公式的影响。
- 实际回报提升:较低的稀释对未质押者影响较小,同时验证者抛压减少有助于支撑 SOL 的长期供应格局。
- MEV 权重上升:随着增发减少,优先费和 MEV 小费在验证者收入中的占比提高,使验证者的选择更加重要。
- 治理先例:SGP-0002 成为 Solana 首次具有约束力的链上投票,并为今后的货币和协议变更确立了流程。
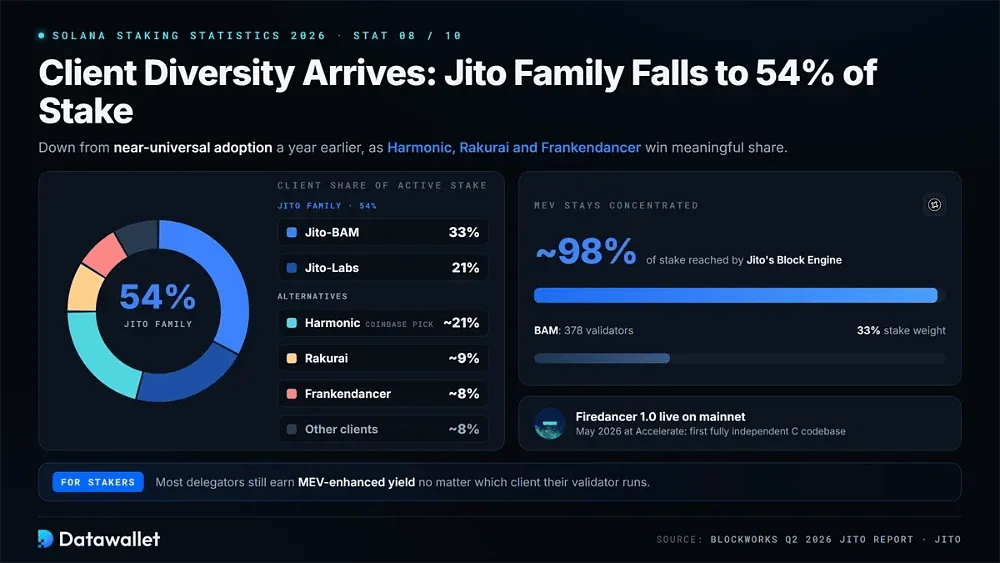
8. 客户端多样性到来:Jito 系列占质押份额降至54%
Solana 不再存在客户端单一化的问题。Blockworks 2026 年第2季度 Jito 报告显示,Jito 客户端系列约占活跃质押的54%。其中 Jito-BAM 占33%,Jito-Labs 另占21%,较一年前近乎全面采用的水平大幅下降。
替代客户端现已占据可观份额。Coinbase 首选的、与基金会协同的调度器 Harmonic 约占质押份额的 21%。Rakurai 约占 9%,Frankendancer 接近 8%。Firedancer 1.0 于2026年5月在主网上线,发布于 Solana Accelerate,首次为验证者提供了完全独立的 C 语言代码库。我们的 Firedancer 详解 对此次升级有更详细的介绍。
MEV 的分布仍然集中得多。Jito 的 Block Engine 仍覆盖约98%的总质押量,而其 Block Assembly Marketplace 已扩展至378个验证者和33%的质押权重。因此,无论其验证者使用哪种客户端,大多数质押者都能获得 MEV 增强的收益。
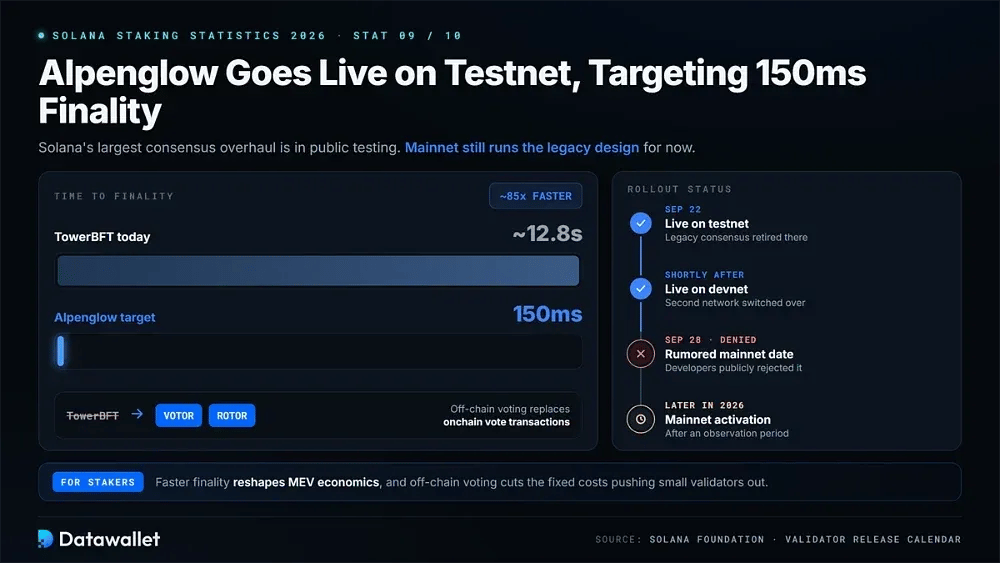
9. Alpenglow 在测试网上线,目标是 150ms 最终确认
Solana 最大规模的共识机制改造已进入公开测试。Alpenglow 以 Votor 和 Rotor 协议取代 TowerBFT 投票机制,并已于9月22日在测试网上线,随后不久在开发网上线。这些网络上已停用旧版共识系统,而主网仍继续使用现有设计。
市场预期一度领先于实际推出进度。一份验证者发布日历列出9月28日为恢复功能激活的日期,引发了对主网即将切换的猜测。开发者公开否认了这一日期,Solana Foundation 重申,经过观察期后,Alpenglow 仍有望在2026年晚些时候上线主网。
这一变化对质押者有直接影响。将最终确认时间从约 12.8 秒缩短至目标 150 毫秒,会改变 MEV 经济学。从链上投票交易转为直接链下投票,也会降低一直在把规模较小的验证者挤出活跃集合的固定投票成本。
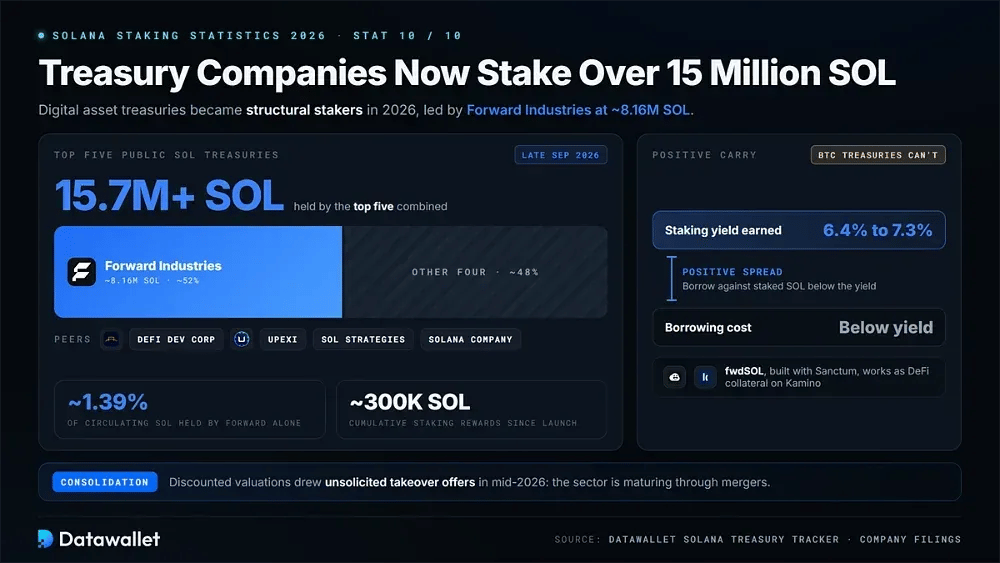
10. 加密财库公司目前质押超过1500万 SOL
2026年,数字资产加密财库公司成为 Solana 质押的结构性组成部分。Forward Industries 到2026年9月21日已将持仓增至约 816万 SOL,并几乎全部用于质押。与此同时,前五大公开 SOL 财库合计持有超过 1570万 SOL。我们的 Solana 财库追踪器 列出了完整名单。
DAT 质押对网络的重要性:
- 供应占比:仅 Forward 就控制着约1.39%的流通 SOL,是全球上市公司中已披露的最大 SOL 持仓。
- 复利质押:自推出以来,该公司已累计获得约 30万 SOL 的质押奖励,无需额外资金流出即可增加持仓。
- LST 发行:Forward 与 Sanctum 合作发行了 fwdSOL,这是一种带有资金库品牌的流动性质押代币,可在包括 Kamino 在内的平台上用作 DeFi 抵押品。
- 正向利差:各财库以质押的 SOL 为抵押借款,利率低于其 6.4至7.3% 的质押收益,而比特币财库无法使用这种结构。
- 同类公司:DeFi Development Corp、Upexi、SOL Strategies 和 Solana Company 采用类似的积累并质押模式,只是规模较小。
- 整合阶段:DAT 估值折价引发了 2026 年年中的主动收购报价,表明该行业正通过并购走向成熟,而非依靠更多新进入者。
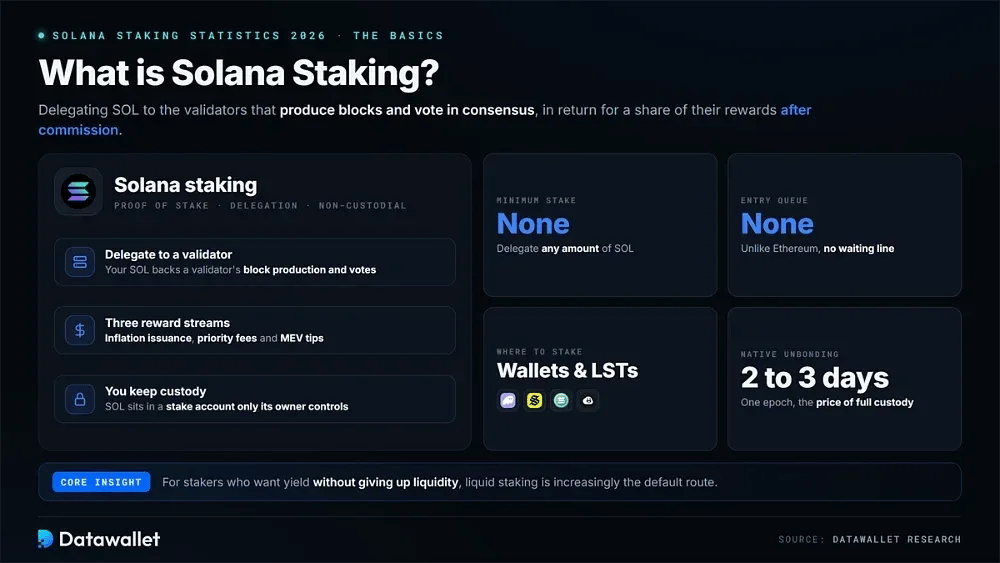
什么是 Solana 质押?
Solana 质押是指将 SOL 委托给负责出块并参与共识投票的验证者。作为回报,验证者会获得通胀发行奖励、交易优先费和 MEV 小费。这些奖励在扣除佣金后分配给委托人。这种安排属于非托管,因为 SOL 始终保留在仅由所有者控制的质押账户中。
与以太坊不同,Solana 没有最低质押要求,也没有进入队列。用户可以通过 Phantom 或 Solflare 等钱包、Solana 质押平台或 LST 协议,将任意数量的 SOL 委托给验证者。我们的最佳 Solana 钱包指南对现有界面进行了比较。
目前,大多数质押者会在三种方式之间选择。原生委托提供最强的托管控制权,但需要两到三天的解绑期。流动性质押可即时退出,同时让资金继续在 DeFi 中使用。质押 ETF 等受监管的封装产品则提供通过券商账户获得的敞口。对于希望获得收益又不想牺牲流动性的用户,流动性质押正日益成为默认选择。
Solana 质押如何运作?
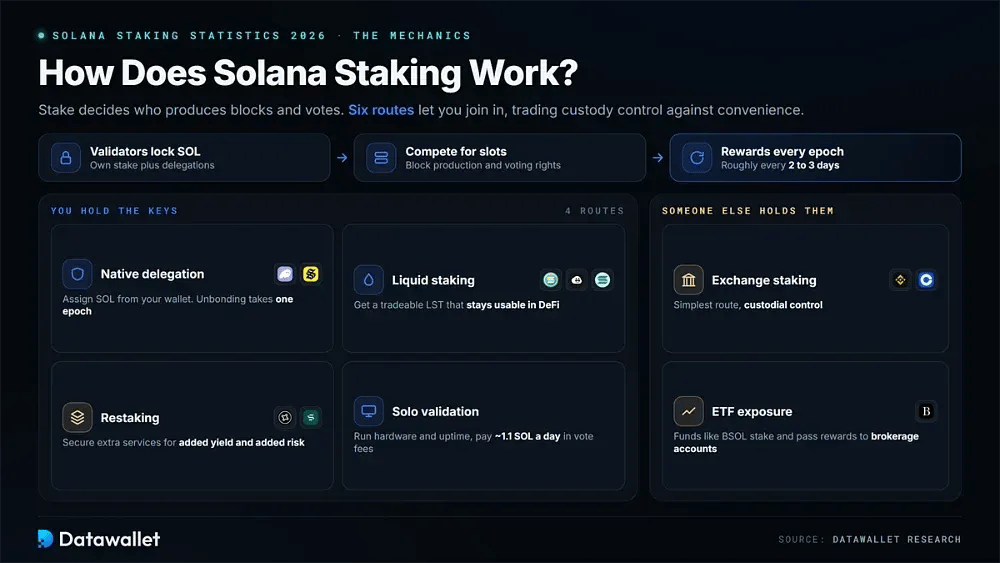
Solana 采用权益证明共识。验证者锁定自己的 SOL,接受委托质押,并利用这些合并的质押竞争区块生产时段和投票权。奖励每个纪元分发给委托人,一个纪元大约持续两到三天。
2026 年质押 SOL 的主要方式:
- 原生委托:直接从您的钱包将 SOL 委托给验证者。质押账户仍由您控制,解除质押需要一个完整的 epoch。
- 流动性质押:将 SOL 充值到 Jito、Sanctum、Marinade 或 Jupiter,换取可交易的 LST,在持续累积奖励的同时,仍可在整个 DeFi 中使用。
- 交易所质押:Binance或Coinbase等服务会代您选择验证者,以放弃对币的托管型控制为代价,换取更高的便捷性。
- 再质押:将 SOL 或 LST 存入 Jito Restaking 或 Solayer 金库,为额外服务提供安全保障并追求增量收益,同时承担另一层风险。
- ETF 敞口:BSOL 等现货产品会通过指定验证者质押其全部 SOL 持仓,并通过券商账户将净奖励分配给股东。
- 独立验证:使用您自己的质押和委托运行自己的验证者,同时需承担硬件要求、在线时间义务,以及每天约1.1 SOL 的投票费用。
2026年机构如何质押 SOL
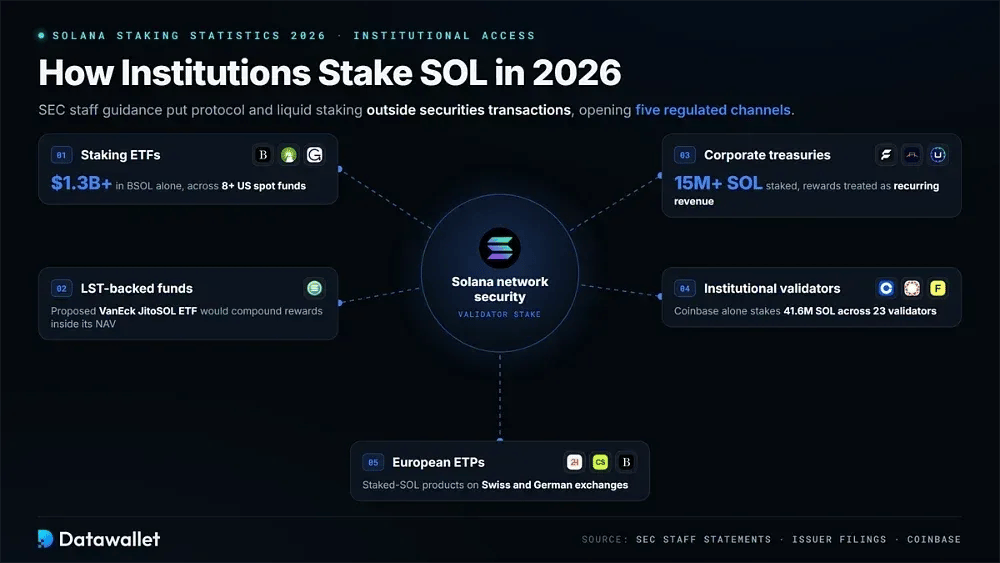
2025 年至 2026 年间,机构参与 Solana 质押的方式发生了重大变化。SEC 工作人员的指引明确,协议质押和流动性质押通常不属于证券交易,这使得将受监管资金导向验证者的产品结构成为可能。
机构质押体系目前涵盖五个不同渠道:
- 质押 ETF:八只以上美国现货基金通过专业验证者质押其持仓,仅 BSOL 就将超过 13亿美元 的资产用于保障网络安全。
- LST 支持的基金:拟议的 VanEck JitoSOL ETF 将直接持有流动性质押代币,使奖励能够在其资产净值内复利增长。
- 企业资金库:DAT 公司合计质押超过 1500万 SOL,并将验证者奖励视为可增加每股持仓的经常性收入。
- 机构验证者:Coinbase、Helius、Figment、Galaxy 和 P2P 运营经 SOC 2 审计的基础设施。仅 Coinbase 就在 23 个验证者上质押了 4160万 SOL。
- 欧洲 ETPs:21Shares、CoinShares 和 Bitwise 在瑞士和德国交易所提供质押 SOL 产品,将收益敞口扩展到美国以外的券商账户。
Solana 质押与以太坊质押对比
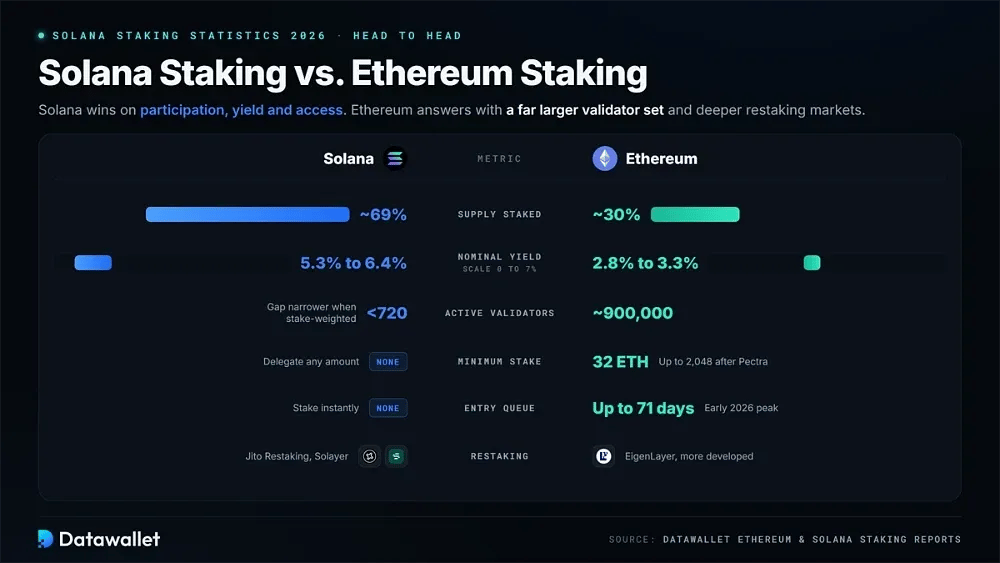
Solana 和以太坊都依赖权益证明,但两者的质押模式差异很大。Solana 支持无最低额度的委托,没有进入队列,并可通过 LST 获得即时流动性。相比之下,以太坊的验证者规模要大得多,再质押市场也更为成熟。
Solana 约有69%的供应量被质押,远高于以太坊约30%的质押比例。Solana 的名义收益也更高,为5.3至6.4%,而以太坊约为2.8至3.3%。Solana 的代价是验证者集中度较高:活跃验证者不足720个,而以太坊约有90万个,不过按质押权重衡量的去中心化程度,两者的差距要小得多。
以太坊验证者在结构上需要32 ETH,在Pectra 升级后最高可达2,048,并且必须经过入场队列,该队列在2026年初曾达到71天。两个网络都存在再质押:以太坊上有EigenLayer,Solana 上有 Jito Restaking 和 Solayer。我们的以太坊质押统计报告提供了完整对比。
质押 Solana 能赚取多少收益?
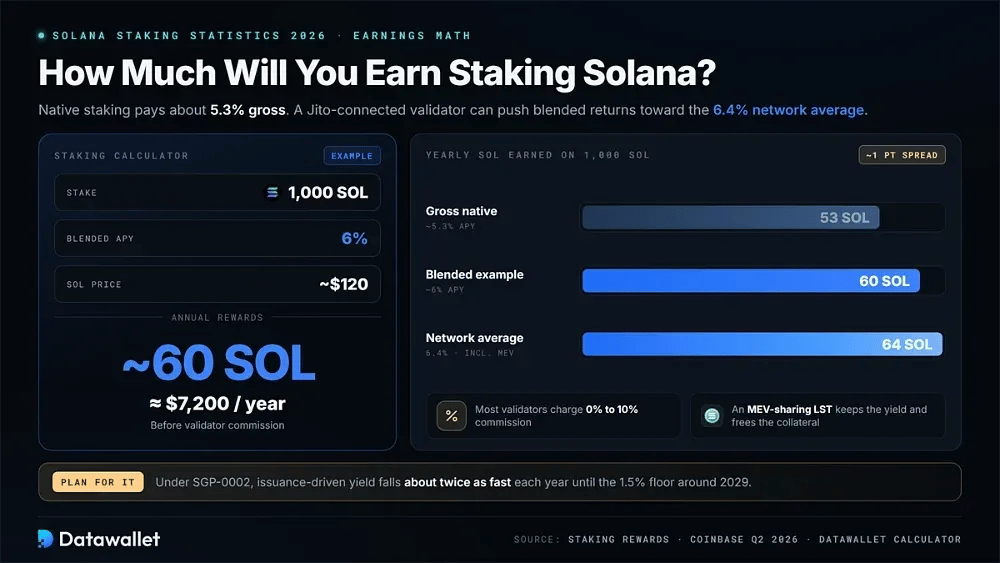
目前原生 Solana 质押的佣金前总收益约为 5.3%,大多数验证者收取的佣金在 0% 至 10% 之间。来自与 Jito 相连的验证者的 MEV 小费,可将综合回报推高至 Coinbase 测得的 2026 年第 2 季度网络平均水平 6.4%。因此,验证者的选择可使实际收益相差整整一个百分点。
按综合6% APY 计算,质押1,000 SOL 在扣除佣金前每年大约可产生60 SOL。按近期接近120美元的价格计算,约合7,200美元。使用 MEV 分成型 LST 可以保留这部分收益,同时让代币仍可用作抵押品,我们的杠杆质押指南介绍了这种结构。
您可以使用我们的加密货币质押计算器来模拟不同的假设。通胀递减路径也需要纳入考虑。SGP-0002 获批后,由发行驱动的收益每年下降速度大约翻倍,直到 1.5% 的终端利率在 2029 年前后出现,从而提高 MEV 和优先费用在总回报中所占的比例。
Solana 质押的优缺点
Solana 兼具权益证明网络中经参与率调整后较高的收益与显著的结构性取舍。下表汇总了委托 SOL 之前需要考虑的主要因素。
Solana 质押 2026 至 2027 年预测
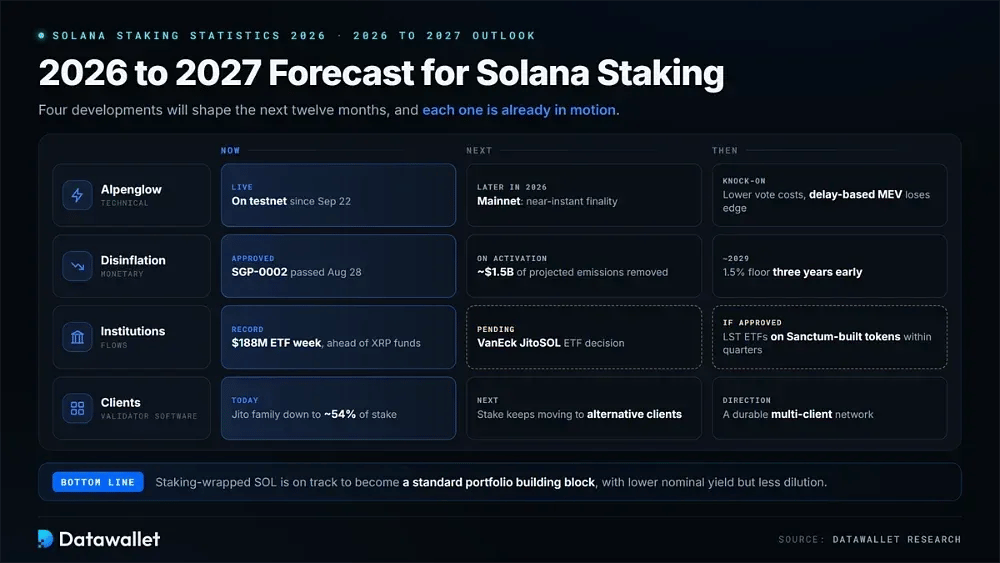
四项进展将在未来十二个月影响 Solana 质押。Alpenglow 仍需上线主网,而新批准的通缩计划将改变奖励经济模型。机构资金流入持续加深,验证者生态系统也在进一步转向多客户端结构。
Alpenglow 是最大的技术变量。该升级已在测试网运行,基金会的目标是2026 年晚些时候上线主网。质押者可以期待近乎即时的最终性,以及大幅降低的验证者投票成本。随着基于延迟的排序策略失去部分优势,MEV 经济模型也将发生变化。
货币政策已经转向更陡峭的路径。SGP-0002 生效后,通胀公式将在切换时隙重新锚定,从而削减预计未来约15亿美元的代币增发,并使终端利率提前三年到来。质押者获得的名义收益将降低,以换取稀释程度减小和资产更加稀缺。
与此同时,机构资金的势头仍在延续,并未消退。9月创纪录的1.88亿美元 ETF 周度资金流入期间,Solana 产品在净资产规模上超过了 XRP 基金,而 VanEck JitoSOL 的审批决定仍未公布。这些进展共同表明,质押包装版 SOL 正在成为标准的投资组合构件。如果监管机构批准首只由 LST 支持的 ETF,发行方很可能会在数个季度内将该模式复制到基于 Sanctum 构建的代币上。
质押 SOL 的风险
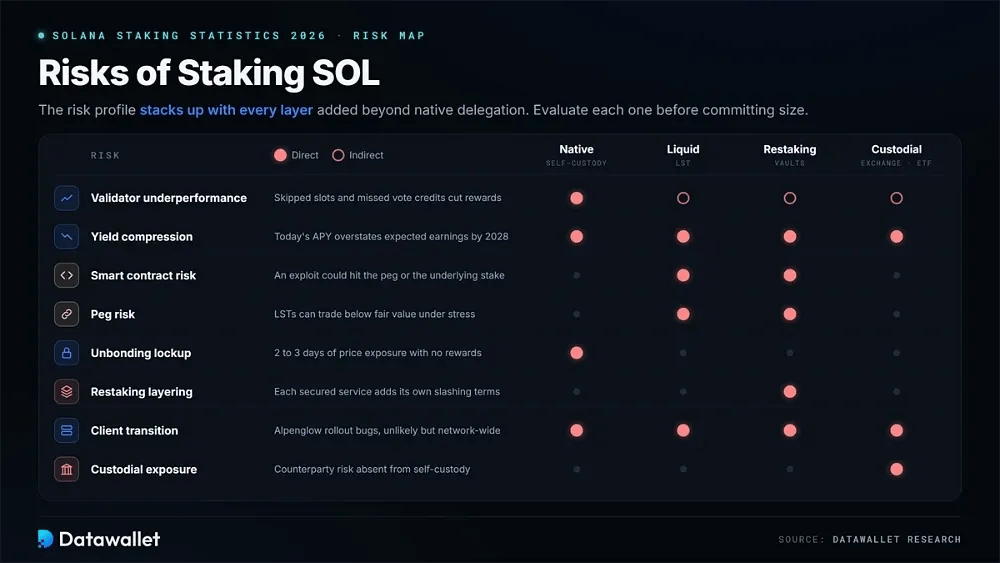
当质押头寸从原生委托延伸到流动性质押、再质押或杠杆策略时,风险状况会随之扩大。在投入较大资金之前,应分别评估每增加的一层。
质押 SOL 前需要评估的主要风险:
- 验证者表现不佳:在线时间不足、跳过率高或错过投票积分会直接减少奖励。请监控验证者表现仪表板,必要时重新委托。
- 收益压缩:已获批准的双重通缩计划每年都会大幅减少基于发行的奖励,这意味着到 2028 年,当前宣传的 APY 将高估预期收益。
- 智能合约风险:LST 和再质押金库依赖经过审计但仍不完美的代码,一旦被利用,可能影响锚定或底层质押资产。
- 脱锚风险:在流动性紧张时,LST 的交易价格可能低于其以 SOL 计价的公允价值,卖家要么接受折价,要么等待解除质押期结束。
- 解绑锁定期:原生解除质押需要一个完整周期,持有者在大约两到三天内会暴露于价格波动之中,且无法获得奖励。
- 再质押叠加:再质押资产除了承担每个协议的合约风险外,还要承担质押所保障的每项服务附带的罚没条件。
- 客户端过渡风险:Alpenglow 主网的推出以及更广泛的多客户端迁移会带来升级期,在此期间,漏洞虽然不太可能出现,但可能对整个网络造成影响。
- 托管型风险敞口:交易所质押和 ETF 封装产品会带来交易对手风险,而自行保管的原生委托则不存在这种风险。
总结
2026 年末的 Solana 质押在结构上与一年前截然不同。验证者集合变得更小、资本更充足,而有意义的客户端多样化已终结 Jito 的一家独大。Solana 首次具有约束力的链上治理投票也改变了货币政策。原生委托仍是网络安全的基础,不过大部分增长来自封装产品。
这些封装产品正在吸引大量资金。ETF 资金流入接近16亿美元,加密财库公司正在质押八位数规模的 SOL 头寸,LST 发行方也在开发面向机构的专用代币。这些渠道共同使质押收益成为 Solana 最清晰的机构产品。
后续走向将取决于执行情况。Alpenglow 仍需完成顺利的主网部署,加速通缩的时间表将检验 MEV 和手续费能否抵消较低的发行量。监管机构还须决定流动性质押代币能否纳入 ETF。能够跨越这些转变布局的质押者,而非固守当前 APY 的质押者,表现将最好。