什么是流动性质押衍生品?
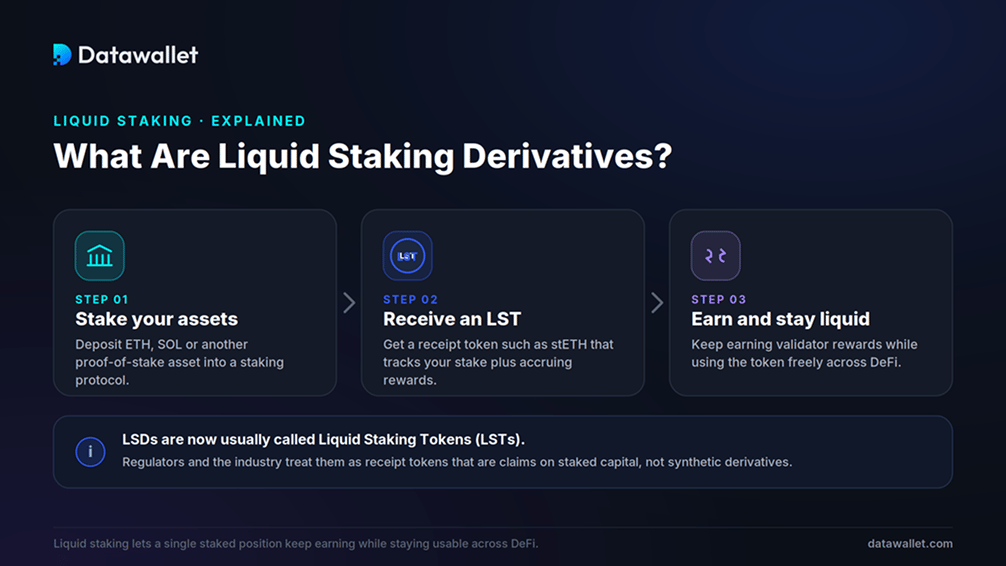
流动性质押衍生品是当您向某协议的质押服务充值资产时,该协议铸造的一种代币。它代表您对池中质押资产及累计奖励的权益,您可以持有、出售、出借它,或将其用作抵押品,而底层代币仍锁定在共识层中。
“衍生品”这一称呼只是沿用旧说法。行业机构和美国监管部门如今更倾向于使用“流动性质押代币”或“质押凭证代币”,因为这些资产是对已质押资本的直接债权,而不是追踪价格的合成工具。本文中 LSD 与 LST 交替使用,其中 LST 是更准确的术语。
它们之所以存在,是因为原生质押需要做出取舍。运行以太坊验证者需要在共识层锁定32 ETH,这些资金除基础收益外处于闲置状态。流动性质押通过流动性凭证消除了这种锁定,因此同一笔资金可以在保护网络的同时在其他地方发挥作用。
在2022年9月以太坊通过合并(the Merge)转向权益证明后,该模式迅速兴起,2023年4月 Shapella 升级开启质押提现后进一步加速。提现上线后,LST 可以赎回为底层资产,这支撑了其价值。
流动性质押衍生品如何运作?
流动性质押协议位于您与验证者之间。它汇集存款,委托给节点运营者,并发行一种追踪您头寸的代币。具体机制因协议而异,但整个生命周期是一致的。
1. 充值、资金池汇集与铸造
当您充值 ETH、SOL 或其他受支持的资产时,协议会将其汇集,并向您的钱包铸造等量的质押代币。随后这笔充值会被质押到一组验证者上,因此您无需满足最低余额要求,也不必自行运行节点。
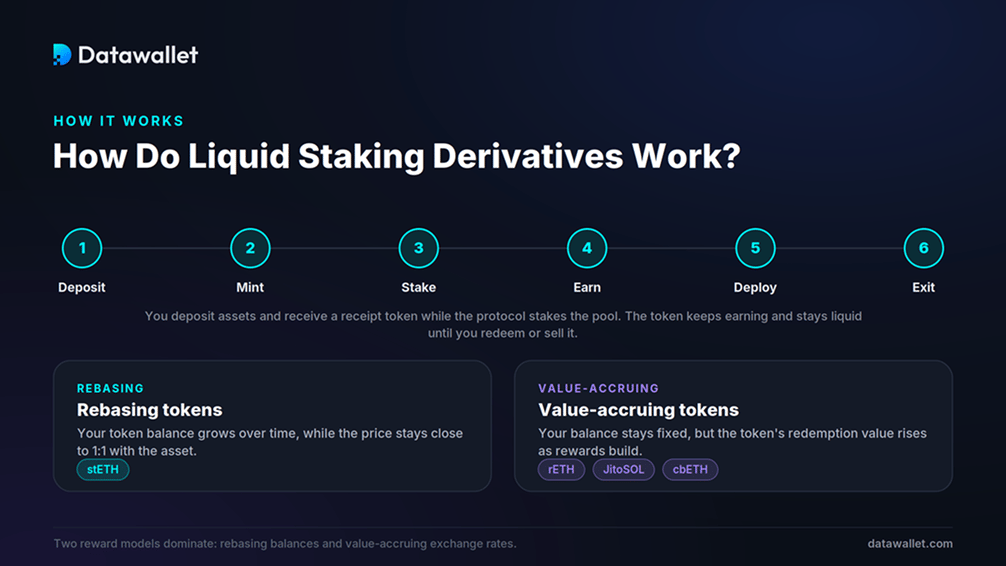
核心生命周期如下:
- 充值:通过协议的应用或已连接的钱包,将 ETH 或 SOL 等资产发送到该协议的智能合约。
- 铸造:协议会发行一种凭证代币(stETH、rETH、JitoSOL),记录您在资金池中的份额以及应得的任何奖励。
- 质押:汇集的资金被委托给节点运营者,由其验证交易并赚取共识奖励。
- 收益:您的代币会自动反映累积的奖励,无需领取,也无需维护验证者。
- 部署:将该代币投入借贷市场、流动性池或其他策略,同时充值的资产保持质押状态。
- 退出:可通过协议的提现队列赎回,也可在二级市场卖出以即时退出。
2. 质押奖励如何累积
LST 如何体现奖励,对会计处理、税务和 DeFi 集成都很重要。主要有两种设计。
- 重基代币:您的余额每天增长以反映奖励,同时与底层资产保持大致 1:1 的价值比。Lido 的 stETH 就是这样运作的,大多数持有者会将其封装为非重基的 wstETH,用于需要固定余额的 DeFi 协议。
- 增值型代币:您的余额保持不变,但随着奖励累积,代币的赎回价值会上升。Rocket Pool 的 rETH、Coinbase 的 cbETH、Frax 的 sfrxETH 以及 Jito 的 JitoSOL 均采用这种设计,因此一个代币可逐渐赎回超过一单位的基础资产。
协议会以手续费的形式抽取一部分奖励。Lido 收取10%,由节点运营者和其 DAO 金库分配,而 Rocket Pool 收费更高,以换取更去中心化的运营者集合。
3. 赎回、提现与锚定
LST 通过可赎回性和套利维持其价值。由于您可以通过提现队列将代币赎回为底层资产,交易者会在其价格低于公允价值时买入并赎回获利,从而将价格拉回挂钩水平。
时间是关键。退出队列并非即时,以太坊一次只能处理有限数量的验证者提现,因此在大量资金流出期间,赎回可能需要数天。需要即时流动性的人会在去中心化交易所出售,那里深度充足的资金池通常能保持价格紧凑,但在压力下价差可能扩大。
顶级流动性质押协议
流动性质押是 DeFi 中最大的单一类别。少数几个协议持有其中大部分价值,分布在以太坊和 Solana 上。
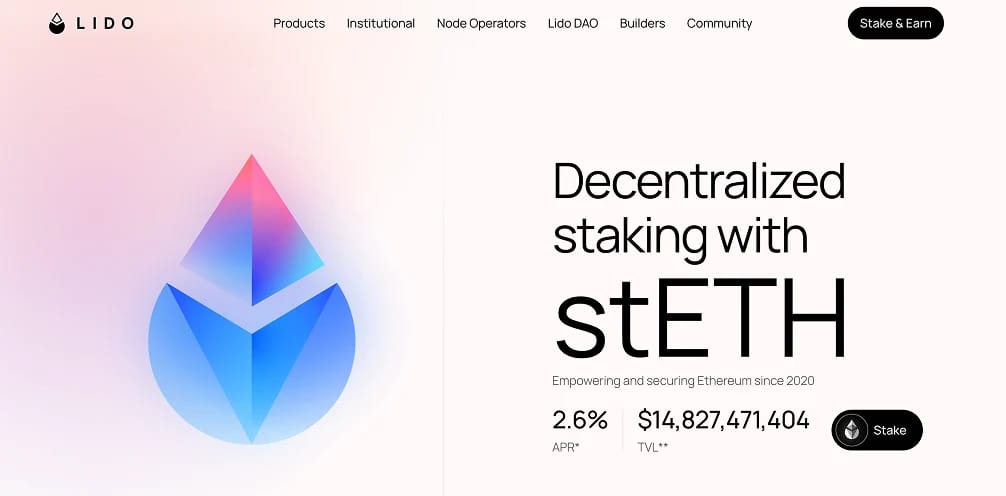
- Lido(stETH):以太坊的领先者,占据近一半的市场份额,质押规模超过 200亿美元。stETH 是集成最广泛的 LST,被主要的借贷和流动性平台接受为抵押品。我们的Lido 详解对该协议做了深入介绍。
- Rocket Pool(rETH):以去中心化为先的以太坊选项,基于无需许可的节点运营商网络构建。它以部分流动性深度换取更强的抗审查能力。
- Binance Staked ETH(WBETH):按价值计算最大的 ETH 质押代币之一,通过 Binance 发行,并在其生态系统及受支持的 DeFi 场所中使用。
- Jito(JitoSOL):Solana 领先的 LST,质押了数十亿美元的 SOL。Jito 从交易排序中获取最大可提取价值并返还给质押者,使其收益高于标准的 Solana 质押。请参阅我们的Jito 和 JitoSOL 指南。
- Marinade 和 Sanctum(Solana):Marinade 的 mSOL 是早期的 Solana 标准,而 Sanctum 支持多种 Solana LST,扩大了验证者和代币的选择范围。
- ether.fi(eETH 和 weETH):最大的流动性再质押协议,将基础质押与 EigenLayer 再质押结合在一个代币中。请参阅我们的ether.fi 指南。
其他成熟的选择包括 Coinbase 的 cbETH、Mantle 的 mETH、Frax 的 sfrxETH、StakeWise 以及 Liquid Collective 的 LsETH。如需查看最新排名,请参阅我们的最佳流动性质押平台。
流动性质押衍生品的主要用途
LST 的价值在于一个仓位可以同时发挥多种作用。持有者将验证者奖励与 DeFi 活动结合起来,以提高同一笔资金的收益。
- 抵押品:wstETH等代币被借贷协议接受,持有者无需解除质押即可以已质押头寸进行借款。
- 借贷:将 LST 提供给货币市场,可在质押收益之外赚取利息,形成两层收入来源。
- 提供流动性:⟧在去中心化交易所中提供 LST 与基础资产交易对可赚取交易手续费,因为这两种资产走势紧密,可限制无常损失。
- 再质押:LST 可通过EigenLayer进行再质押,以保护额外服务并获得第二层奖励。
- 杠杆循环:一些用户以 LST 作抵押借款,再买入更多并重复操作以放大敞口,这是一种高风险策略,详见我们的循环策略指南。
- 资金管理:⟧基金和资金库持有 LST,以便在闲置资产上保留收益,同时能够快速调动资金。
流动性质押与再质押
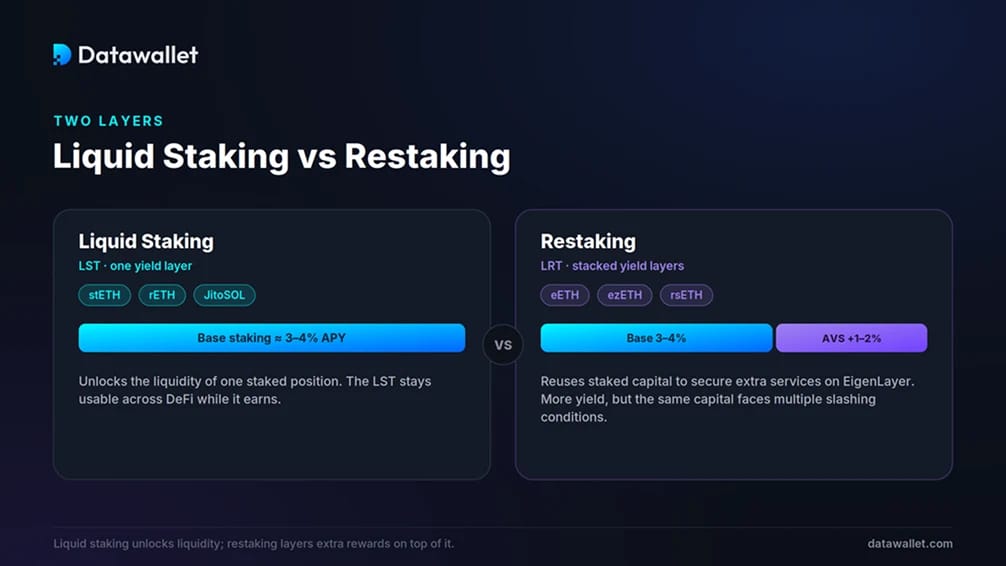
流动性质押和再质押处于不同的层级。流动性质押释放单个质押头寸的流动性。再质押则重复利用这些已质押的资本来保护额外的协议,在增加收益的同时也增加了风险。
在再质押模式中,您将已质押的 ETH 或 LST 投入 EigenLayer 等网络,为预言机、跨链桥和数据可用性层等Actively Validated Services提供支持。每项服务都设有自己的罚没条件并支付自己的奖励,因此您的抵押品需要遵守不止一套规则。
大多数用户通过流动性再质押代币(LRT)参与。您将 ETH 或 LST 充值到 ether.fi、Renzo 或 Kelp 等协议,并获得一种仍可在 DeFi 中使用的代币(eETH、ezETH、rsETH)。EigenLayer 在这一市场中占据绝对主导地位。
这种取舍很直接。再质押可以通过服务奖励,将典型的 3至4% 以太坊收益再提高一到两个百分点,但会叠加智能合约风险,并使同一笔资金面临多种罚没条件。承诺更高回报的收益循环策略依赖借款和递归操作,在剧烈波动中可能迅速平仓。
流动性质押趋势与统计数据
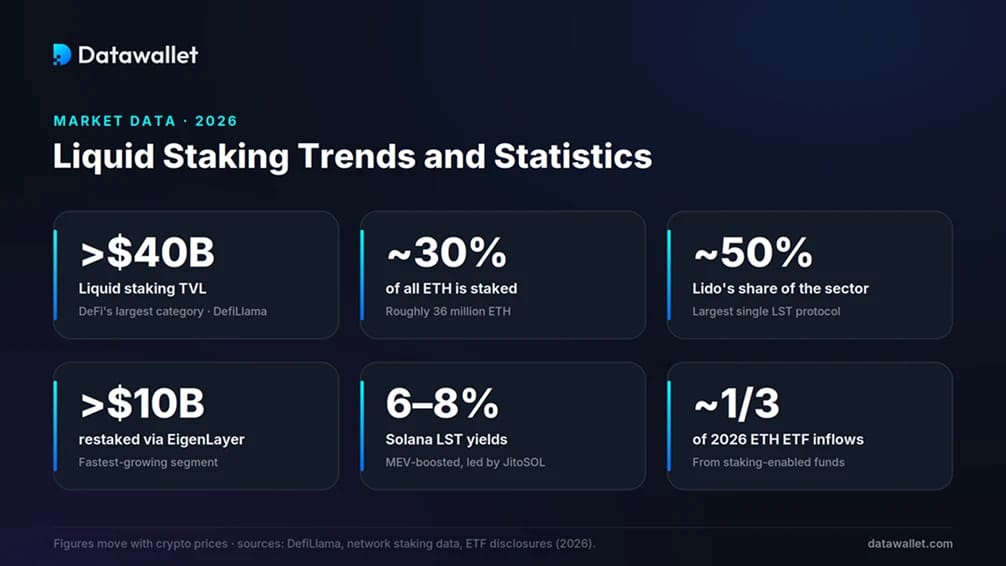
以下几项数据显示了质押对以太坊和 DeFi 的重要程度,以及2026年流动性质押所处的位置。
- 行业规模:流动性质押是 DeFi 最大的类别,DefiLlama 追踪的价值在2026年年中超过400亿美元,此前在2025年8月达到接近860亿美元的峰值。总量随加密货币价格波动。
- 以太坊参与度:根据我们的以太坊质押统计,目前约有30%的 ETH(约3600万枚)处于质押状态,原生收益率接近3%。
- Lido 的主导地位:Lido 持有接近一半的流动性质押价值,以及约四分之一的已质押 ETH,这种集中度使去中心化的争论持续不断。
- 再质押增长:EigenLayer 保护着远超100亿美元的再质押 ETH,并掌控着大部分再质押市场,这是该行业增长最快的一块。
- Solana 收益:JitoSOL 等 Solana LST 的收益通常为6至8%,高于以太坊上的同类产品,这得益于 MEV 奖励。请参阅我们的 Solana 质押统计。
- 机构资金流入:支持质押的基金在2026年带动了约三分之一的以太坊 ETF 资金流入,并将验证者进入队列推至多年来的高位。
流动性质押衍生品的优缺点
流动性质押衍生品可以提高资本效率,并降低质押门槛,但也带来了原生质押所没有的风险。下表对主要的利弊做了权衡。
流动性质押衍生品安全吗?
流动性质押是 DeFi 中经受较多实战检验的领域之一,最大的协议背后有多年的审计和漏洞赏金。这些过往记录可以降低风险,但无法消除风险,因为 LST 叠加了几种值得分别评估的不同风险敞口。
最明确的警告出现在2022年6月,当时 stETH 跌至约0.94 ETH,一度更低。提现当时尚未开通,因此该代币无法赎回为 ETH。随着 Terra 崩盘蔓延,Celsius 和 Three Arrows Capital 等借贷机构将 stETH 抛售到稀薄的流动性中,价格跌破锚定价,正如Nansen 所记录的那样。2023年 Shapella 启用赎回后,价格得以恢复。
使用流动性质押衍生品的风险
在将 LST 视为底层资产的安全、完全流动的版本之前,持有者应权衡主要风险类别。
- 智能合约风险:LST 和再质押合约可能存在漏洞,审计可以降低但无法消除被利用的风险。我们的智能合约审计概述介绍了如何评估这一点。
- 罚没风险:离线或违反共识规则的验证者将面临处罚,从而削减支撑该代币的价值。
- 脱锚风险: 在大量抛售期间,LST 可能偏离其标的资产,损害被迫卖出的持有者,并引发杠杆持有者的强制平仓连锁反应。
- 流动性与退出风险:提现队列并非即时,而且以太坊限制每日验证者退出数量,因此在集中退出时,二级市场价格可能大幅扩大价差。
- 中心化风险:Lido 单独持有约四分之一的质押 ETH,如此规模的集中度引发了人们对验证者影响力和治理的担忧。
- 再质押与循环操作风险:再质押会使同一笔抵押品面临多重罚没条件,而循环仓位在市场转向时可能被迅速清算。
流动性质押的未来
近期最大的转变来自监管。2025年8月,SEC 公司融资部表示,流动性质押不涉及证券的发售或出售。随后,SEC 和 CFTC 于2026年3月17日在一份联合解释中将这一观点正式确立,确认流动性质押不属于证券交易,质押凭证代币也不是证券。这消除了让许多美国机构一直观望的障碍。
产品随规则而来。美国首只以太坊质押 ETF 于 2025 年末推出,Grayscale 的 ETHE 于 2026 年 1 月开始向股东发放质押奖励,BlackRock 则于 2026 年 3 月上市了其质押以太坊基金。Bitwise 和 VanEck 的 Solana 质押 ETF 也在大致同一时间问世。您可以在我们的以太坊 ETF 追踪器上跟踪资金流向。
基础设施也同步成熟。Lido 的V3升级推出了 stVaults,这是一个模块化框架,让机构和开发者能够运行自定义的质押配置,同时利用 stETH 的流动性。Pectra 升级通过EIP-7251将验证者余额上限提高到2,048 ETH,并简化了提现流程,减轻了大型质押者的运营负担。
总结
流动性质押衍生品解决了权益证明最初的难题:在赚取收益与保持资金可用之间做选择。通过为质押头寸发行可交易的凭证,它们把闲置抵押品变成了活跃资本,目前支撑着 DeFi 的很大一部分。
该类别也变得更加多层。再质押、杠杆循环和多链 LST 可以提高收益,但每一种都会增加简单质押头寸所避免的风险。2022年的 stETH 事件表明,流动性和挂钩在平静的市场中可以维持,但在压力下可能失效。
对大多数用户来说,真正的问题在于协议安全性、流动性深度,以及他们愿意接受多大的复杂度。随着监管更加清晰、机构产品上线,流动性质押看起来将继续是链上经济的核心组成部分,前提是持有者将每一层收益都视为独立的决策。