什么是 Pendle Finance?
Pendle Finance 是一个去中心化协议,为收益创建链上市场。用户可以充值生息资产,随后这些资产会被拆分为两种独立的代币,使未来收益可以独立于底层本金进行买卖和交易,与传统金融中的固定收益工具十分相似。
其核心机制是收益代币化。每笔充值都会生成一枚本金代币和一枚收益代币:本金代币可在到期时按一比一赎回,收益代币则持续提供该资产的浮动收益,直至到期。这让保守型用户可以锁定有保障的固定利率,而交易者则可以对收益率走向进行投机,这一切都在无需许可的环境中完成。
Pendle 由联合创始人 TN Lee 和 Vu Nguyen 于2021年6月推出,在流动性质押和再质押浪潮中迎来发展,整合了 Lido 的 stETH 以及后来 Ethena 的 USDe 等资产。其总锁仓价值从2023年初的约2.3亿美元攀升至2025年8月接近89亿美元的峰值,受益于市场对结构化收益的需求。
到 2026 年,Pendle 已成为关键的 DeFi 基础设施,控制着收益交易领域50%至60%的份额,几乎没有直接竞争对手。Element Finance 和 Yield Protocol 等昔日对手要么更换品牌,要么关闭,使 Pendle 成为几位分析师所说的链上固定收益领域近乎垄断的存在。
Pendle Finance 如何运作?
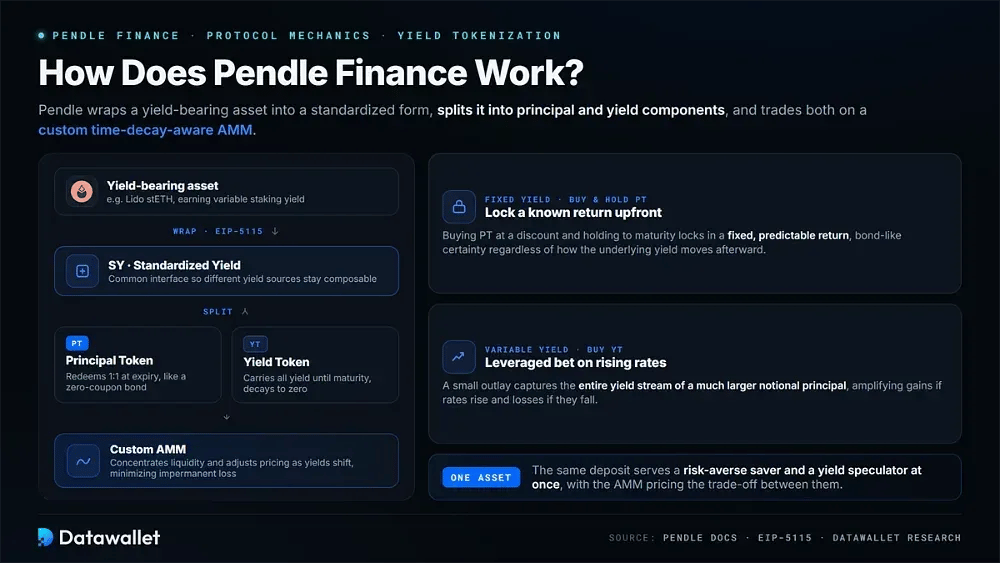
Pendle 将生息资产包装为标准化形式,拆分为本金和收益两部分,并在定制的 AMM 上交易这两部分。了解其中的运作环节,有助于理解固定收益和浮动收益策略在 Lido 的 stETH 等资产上的实际运作方式:
- 标准化收益:Pendle 首先使用EIP-5115标准将充值包装为 SY 代币,创建一个通用接口,使差异很大的收益来源都能接入同一系统,并在 DeFi 中保持可组合性。
- 本金代币:PT 代表充值的本金,在到期前折价交易,到期时可一比一赎回,其运作方式很像零息债券,回报固定且可预测。
- 收益代币:YT 承载到期前的全部未来收益,持有者可以借此获得针对利率上升的杠杆敞口,或对冲收益风险,其价值会随到期日临近而衰减至零。
- 自定义 AMM:Pendle 具备时间衰减感知能力的做市商会集中流动性,并随收益变化调整定价曲线,与标准恒定乘积设计相比,可最大限度降低流动性提供者的无常损失。
- 固定收益策略:买入 PT 并持有至到期,可以提前锁定已知的回报,适合希望获得类似债券的可预测性、而不在意标的收益之后如何变动的用户。
- 浮动收益策略:买入 YT 是押注收益率上升的杠杆交易,因为小额投入即可获得规模大得多的名义本金所产生的全部收益流。
通过示例理解 PT 和 YT
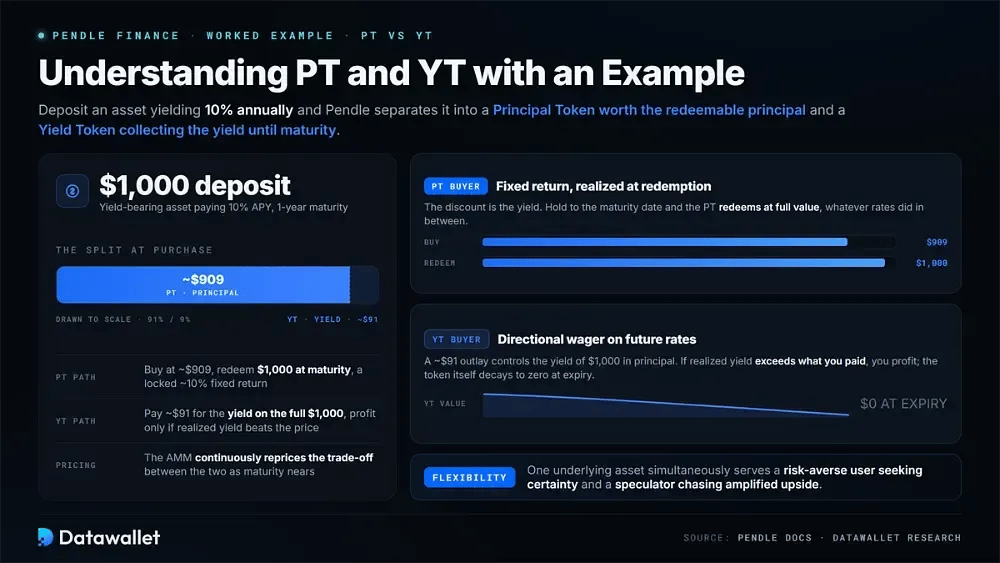
一个简单的例子可以说明这种拆分。假设您充值了一项年收益率为 10% 的资产;Pendle 会将其拆分为本金代币(PT,代表可赎回的本金)和收益代币(YT,在到期前收取收益)。
如果您以折价买入 PT,就锁定了一笔固定回报,该回报在到期日按全额赎回时实现。如果您改为买入 YT,则只有在实际收益超过您所付成本时才会盈利,这使其成为对未来利率走向的方向性押注。
这种拆分正是 Pendle 灵活性的来源。同一种底层资产可以同时满足寻求确定性的厌恶风险用户和追逐放大上行收益的投机者,而随着到期日临近,AMM 会持续为两者之间的权衡定价。
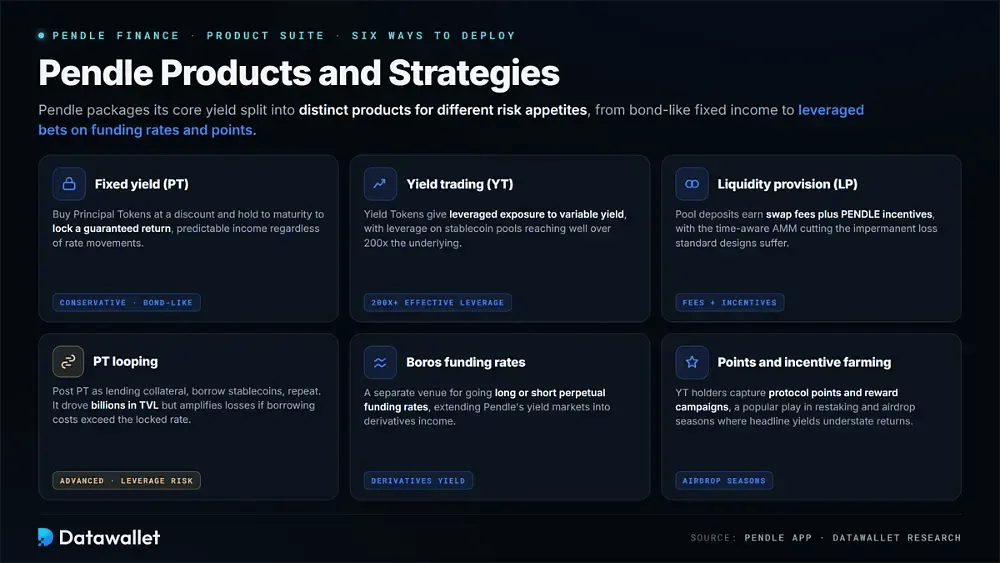
Pendle 产品与策略
Pendle 将其核心的收益拆分机制打包为多个不同的产品,各自满足不同的风险偏好。了解每个产品的作用,有助于理解交易者实际如何在该平台上部署资金:
- 固定收益(PT):折价购买本金代币并持有至到期,可锁定有保障的回报。这是一种保守、类似债券的产品,适合希望获得可预测收入、不受利率变动影响的用户。
- 收益交易(YT):购买收益代币可获得对浮动收益的杠杆敞口,让看涨的交易者在利率上升时放大回报,稳定币池的杠杆可达标的的200x以上。
- 流动性提供(LP):存入资金池可赚取兑换手续费和 PENDLE 激励,其具备时间感知的 AMM 会在到期日附近集中流动性,以减少标准设计所面临的无常损失。
- PT 循环:高级用户将 PT 作为抵押品存入借贷市场,借出稳定币,并重复此操作以放大固定收益敞口。这一策略曾带来数十亿美元的 TVL,但如果借款成本超过锁定利率,就会放大亏损。
- Boros 资金费率:独立的 Boros 平台让交易者可以对永续合约资金费率建立多头或空头仓位,将 Pendle 的收益市场从现货资产扩展到衍生品收入。
- 积分与激励挖取:YT 持有者可从底层资产中获得协议积分和奖励活动,这在流动性再质押和空投热潮期间是常见策略,此时表面收益率会低估总回报。
Pendle 如何赚钱
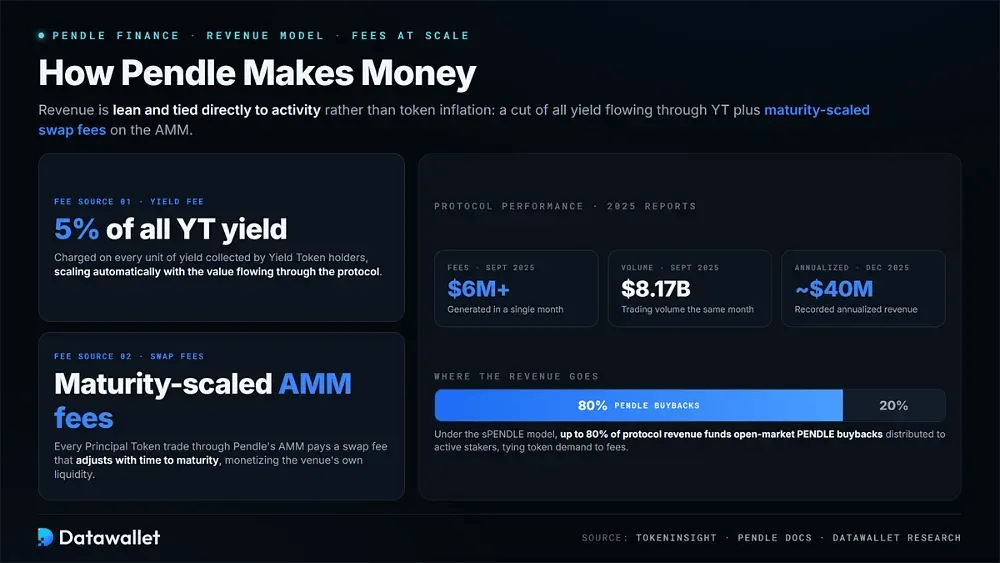
Pendle 的收入模式精简,并与实际活动而非代币通胀直接挂钩。它对收益代币所收集的全部收益收取 5% 的费用,并对通过其 AMM 执行的本金代币交易收取随到期时间调整的兑换费用。
这些费用在规模化后会累积起来。2025年9月,该协议在约81.7亿美元的交易量上产生了超过600万美元的费用;到2025年12月的报告时,其年化收入约为4000万美元,其中80%现依据 sPENDLE 模型用于回购 PENDLE。
2026 年 Pendle 的收益与 APY
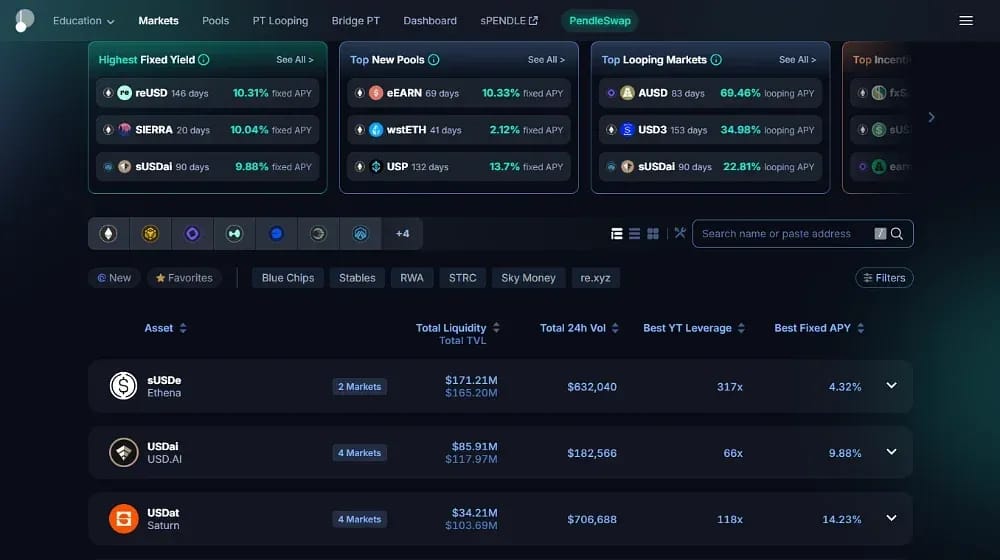
Pendle 的主要吸引力在于收益本身,而利率会因资产、到期时间和市场状况而差异很大。下方数据反映了 2026 年中期主要资金池中具有代表性的固定 APY,但实时利率会不断变化:
有两个因素可以解释这一价差。与较新或风险较高的协议相关联的稳定币资金池,其收益明显高于 stETH 等蓝筹质押资产;而 PT 的隐含固定 APY 通常比标的现货利率低一到三个百分点,这反映了买家为获得确定性而非浮动稳定币利率所支付的溢价。
收益率还取决于路径,可能迅速收窄。例如,Ethena的sUSDe收益率在数月内从高于12%降至低于5%,原因是永续合约资金费率降温,而这种波动性正是Pendle的利率锁定功能对希望在收益消退前锁定回报的人有用的原因。
对于追逐收益的用户,YT 一侧提供杠杆化的上行空间。由于 YT 的成本仅为标的资产的一小部分,少量投入即可控制规模大得多的名义本金所产生的收益流;如果实际收益高于市场隐含利率,将带来超额回报,否则将损失全部 YT 溢价。
如何使用 Pendle Finance
一旦您明确哪种策略符合自己的目标,在 Pendle 上手就很简单。下面的流程涵盖连接钱包、选择市场,以及建立固定或浮动收益头寸:
- 连接钱包:访问 Pendle 应用,连接 MetaMask 等自托管钱包,然后选择您想要进行交易的网络,无论是以太坊、Arbitrum 还是其他受支持的链。
- 浏览市场:查看可用的资金池,每个资金池都会显示标的资产、到期日、PT 的固定 APY 以及 YT 的隐含收益,方便您在投入前比较各种机会。
- 选择策略:决定您是想通过购买PT获得固定收益,通过购买YT获得杠杆收益敞口,还是提供流动性以赚取特定资金池的兑换手续费和激励。
- 买入 PT 锁定固定收益:以折价购买本金代币,以锁定有保障的回报,资金池到期时可按一比一兑换底层资产。
- 买入 YT 以获取浮动收益:购买收益代币可获得对收益上升的放大敞口,但请记住该代币在到期时会摊销至零,因此时机和利率方向很重要。
- 提供流动性:向 Pendle 资金池充值,可获得一部分交易手续费以及 PENDLE 激励,其 AMM 的设计旨在相对于标准交易所限制无常损失。
- 到期管理:可将到期的 PT 赎回为底层资产,在到期前从 YT 领取已累积的收益,或将仓位展期至新的到期日,以保持持续的敞口。
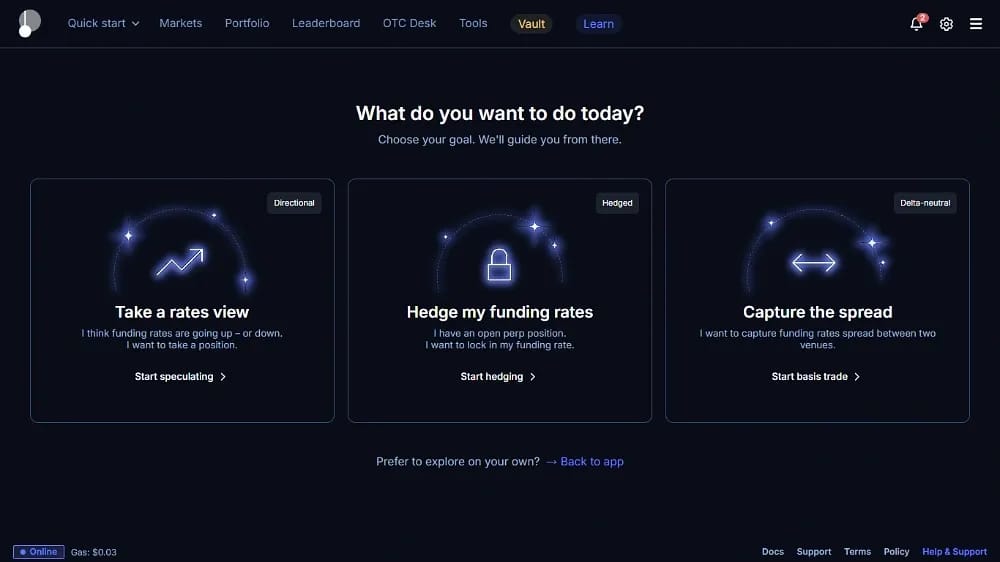
什么是 Boros 和资金费率交易?
Pendle 最大的扩展是 Boros,该平台将收益交易从链上资产延伸到永续合约的资金费率。它于2025年初推出,开辟了一个此前无法通过去中心化金融进入的全新市场。
Boros 的运作方式是将资金费率代币化为收益单位(Yield Units)。每个 YU 代表一单位标的资产的资金费率流,例如 Hyperliquid 上的一枚 BTC,使交易者无需持有该资产或押注其价格方向,即可对费率建立多头或空头头寸。
可触达市场规模巨大。永续合约资金费率的日交易量超过1500亿美元,而 Boros 允许交易者对冲资金成本、为期现套利策略锁定固定利率,或在交易所之间套利利差。据报道,早期测试录得的名义交易量约为55亿美元,收入约为73万美元。
从战略上看,Boros 的意义在于使 Pendle 的收入不再完全依赖 TVL。核心协议的费用随存入资产的多少而涨跌,而 Boros 产生的是由交易驱动的收入,可以在 TVL 周期中保持稳定,这对团队 2026 年成为完整链上利率交易场所的增长论点至关重要。
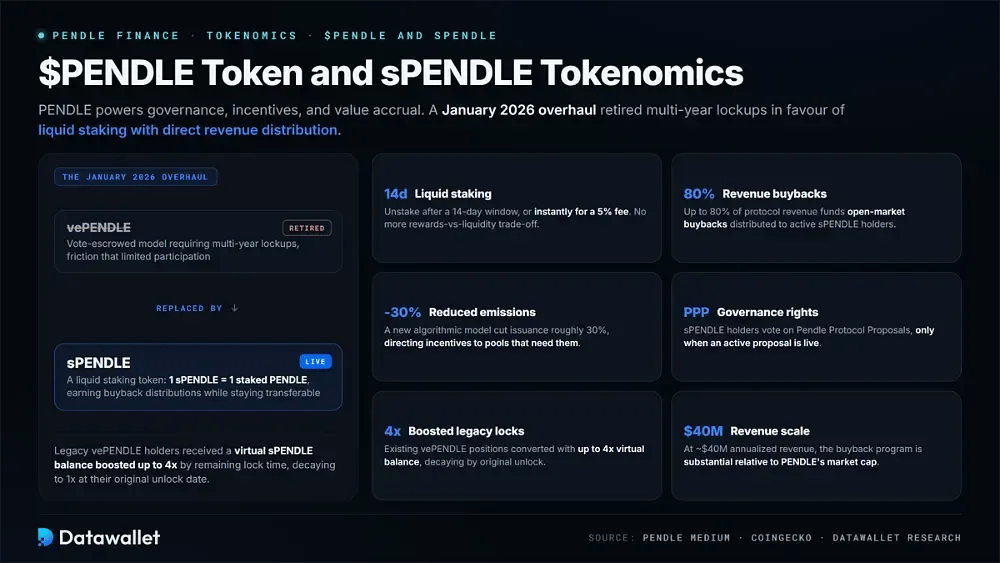
$PENDLE 代币与 sPENDLE 代币经济学
PENDLE 代币为该协议的治理、激励和价值累积提供支持。它是一种 ERC-20 应用型功能代币,用于奖励流动性提供者、引导代币排放,并且自 2026 年的一次重大改革以来,通过回购直接向质押者分配协议收入。
新系统的运作机制和设计思路如下:
- 流动性质押:sPENDLE 代表一个已质押的 PENDLE,可在 14 天的窗口期后解除质押,或支付 5% 的费用即时解除质押,从而消除了此前在赚取奖励与保持流动性之间的取舍。
- 收入回购:最高可达协议收入的80%用于在公开市场回购 PENDLE,回购所得分配给活跃的 sPENDLE 持有者,使代币需求与协议产生的费用直接挂钩。
- 减少排放:新的算法排放模型将代币总发行量削减了约 30%,将激励导向真正需要的资金池,而不是通过人工投票分配。
- 治理权:sPENDLE 持有者对 Pendle Protocol 提案进行投票,保留对关键决策的去中心化控制权,且只需在有活跃提案时投票。
- 加成的旧版锁仓:现有 vePENDLE 持有者获得了虚拟 sPENDLE 余额,加成最高可达4x,具体取决于剩余锁定时间,并会在其原定解锁日衰减至1x。
- 收入规模:协议年化收入约为4000万美元,其中80%用于回购,相对于 PENDLE 的市值而言,这是一项规模可观的回购计划。
决定性的变化出现在 2026 年 1 月,当时 Pendle 停用了其投票托管的 vePENDLE 模型,改用流动性质押代币 sPENDLE。此举解决了多年锁仓限制参与度的摩擦问题。
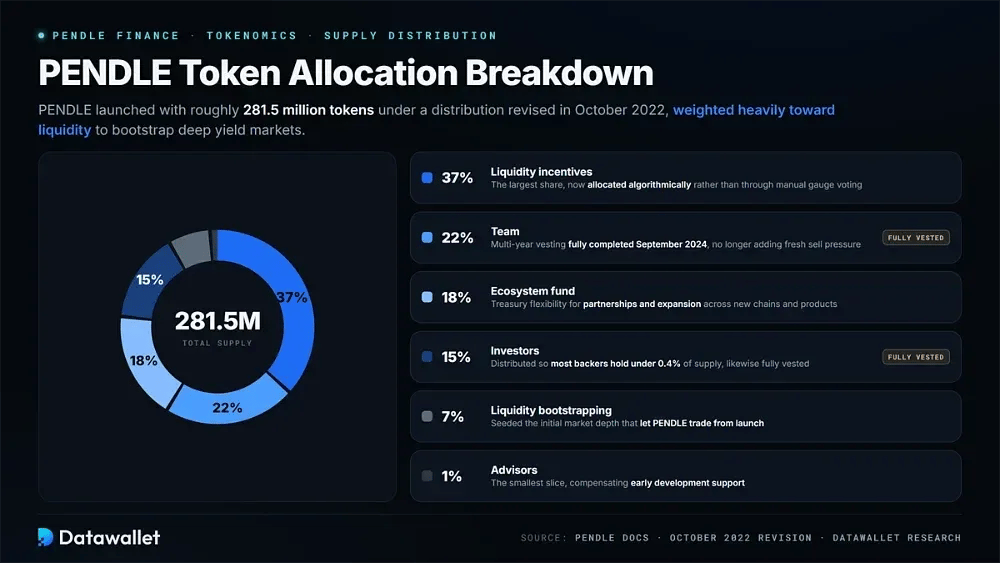
PENDLE 代币分配明细
PENDLE 上线时代币总供应量约为 2.815亿 枚,采用 2022 年 10 月修订的分配方案,该方案大幅向流动性倾斜,以启动深度的收益市场。分配明细如下:
- 流动性激励:37%的份额最大,分配给流动性提供者,反映出团队优先构建深度充足的流动性收益市场,目前通过算法分配,而非人工投票决定权重。
- 团队:22%预留给创始团队,采用多年期归属计划,已于2024年9月全部归属完毕,不再带来新的抛售压力。
- 生态基金:18%用于支持合作伙伴关系、集成和生态系统增长计划,使协议金库能够灵活地为新链和新产品的扩张提供资金。
- 投资者:15% 分配给了支持者,有意分散发放,使大多数个人投资者持有的份额低于总供应量的 0.4%,该部分分配同样已全部归属。
- 流动性启动:7% 的份额用作初始流动性,使 PENDLE 自上线起即可交易,为代币的正常运作建立了早期市场深度。
- 顾问:1%分配给支持协议早期开发的顾问,是整体分配中最小的一部分。
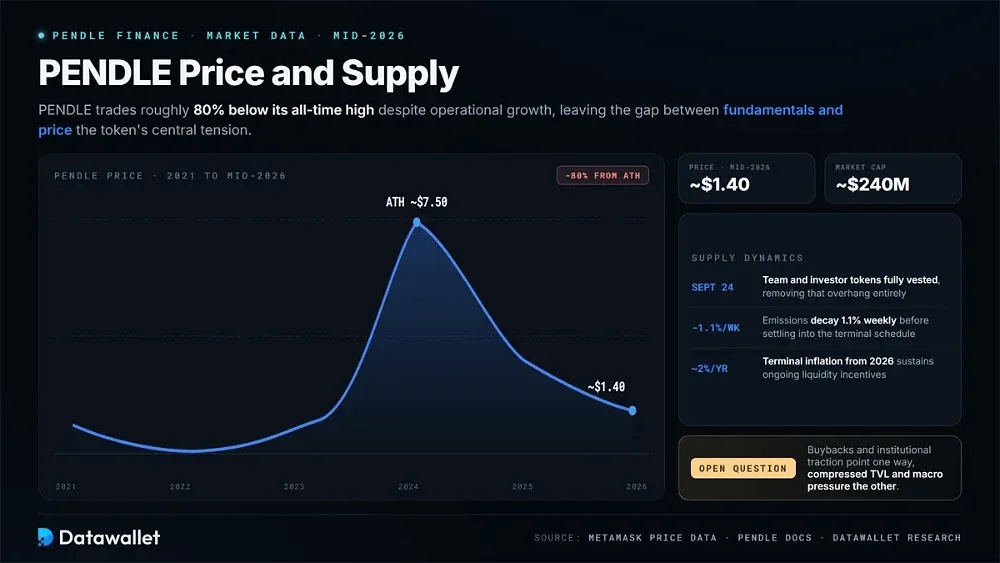
PENDLE 价格与供应量
PENDLE 的表现一直不及其历史水平。在见顶于接近7.50美元之后,该代币到2026年年中交易价格约为1.40美元,市值接近2.4亿美元,尽管协议的运营在增长,但仍比历史高点低约80%。
供应动态已明显趋于稳定。团队和投资者的代币已于2024年9月全部解锁,消除了这一抛压;排放量每周递减1.1%,并将在2026年起稳定在约2%的年度终端通胀率,以维持持续的流动性激励。
该代币的核心矛盾在于基本面与价格之间的差距。回购、减少代币排放和机构层面的进展指向一个方向,而 TVL 萎缩以及更广泛的宏观因素对收益需求的压力指向另一个方向,使 PENDLE 的重新估值仍是一个悬而未决的问题。
堡垒与机构推动
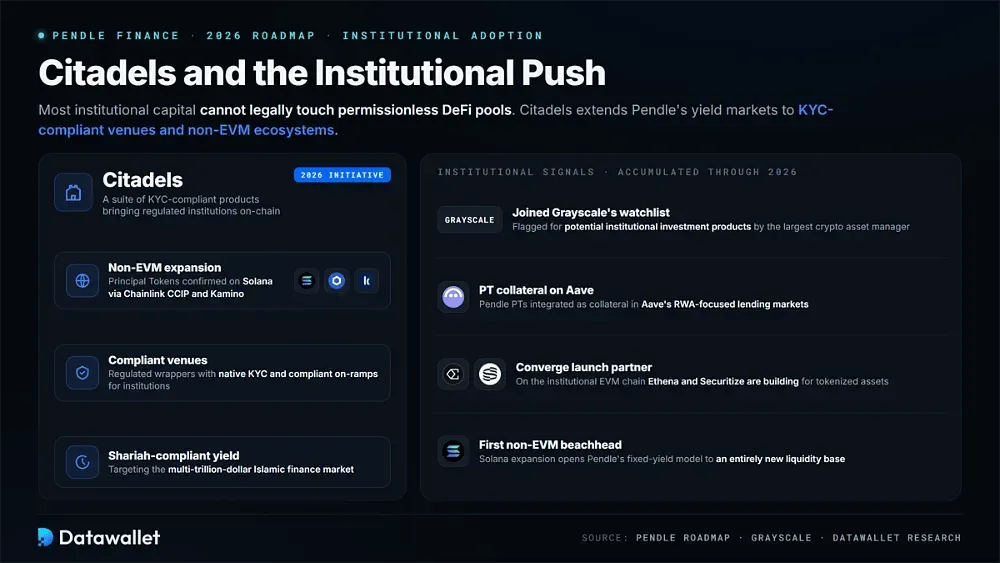
Pendle 2026 年最具雄心的举措是 Citadels,这是一套符合 KYC 要求的产品,旨在将受监管机构和传统金融带到链上。它针对的现实是:大多数机构资金在法律上无法接触无需许可的 DeFi 资金池。
Citadels 将 Pendle 的本金和收益市场扩展到非 EVM 生态系统和合规平台,其中包括已确认通过 Chainlink CCIP 和 Kamino 将本金代币扩展到 Solana。它还瞄准符合 Shariah 的收益产品,从而进入规模达数万亿美元的伊斯兰金融市场。
机构层面的信号在2026年不断累积。Pendle 进入了 Grayscale 的观察名单,其 PT 代币被整合为 Aave 以 RWA 为重点的市场中的抵押品,并成为 Converge 的首批合作伙伴;Converge 是 Ethena 和 Securitize 正在构建的机构级 EVM 链,具备原生 KYC 和面向代币化资产的合规入金通道。
Pendle Finance 安全吗?
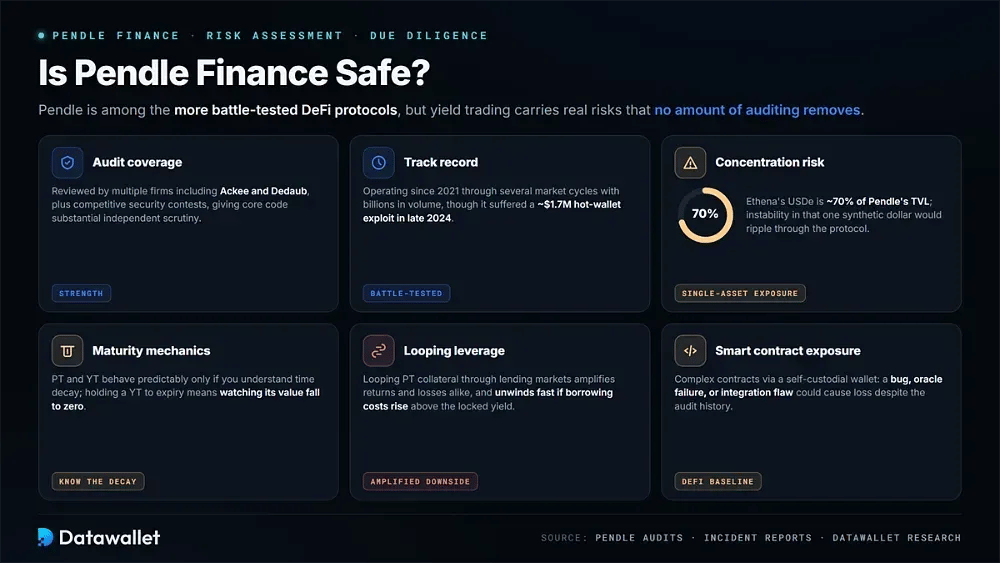
Pendle 是经受过较多实战检验的 DeFi 协议之一,但收益交易存在真实风险,再多的审计也无法消除。投入资金之前,值得权衡以下因素:
- 审计覆盖:Pendle 的智能合约已由多家机构审查,包括Ackee 和 Dedaub,此外还通过安全竞赛进行了竞争性审计,使其核心代码受到大量独立审查。
- 过往记录:Pendle 自 2021 年起运营,累计成交量达数十亿美元,已经历多个市场周期,不过在 2024 年末确实遭遇过一次约 170万美元 的热钱包被攻击事件。
- 集中度风险:Ethena 的 USDe 约占 Pendle 总锁仓价值的70%,因此这一种合成美元一旦出现不稳定,将对整个协议造成严重冲击。
- 到期机制:只有用户了解时间衰减,PT 和 YT 的价值表现才是可预测的;持有 YT 至到期,意味着眼看着其价值随着收益耗尽而降至零。
- 循环杠杆:通过借贷市场循环抵押 PT 的热门策略会放大回报,也会放大亏损;如果借款成本升至锁定收益之上,这些头寸会迅速平仓。
- 智能合约风险:与任何 DeFi 平台一样,用户通过自托管钱包与复杂的合约交互,尽管审计记录丰富,漏洞、预言机故障或集成缺陷仍可能造成损失。
Pendle 与其他收益协议对比
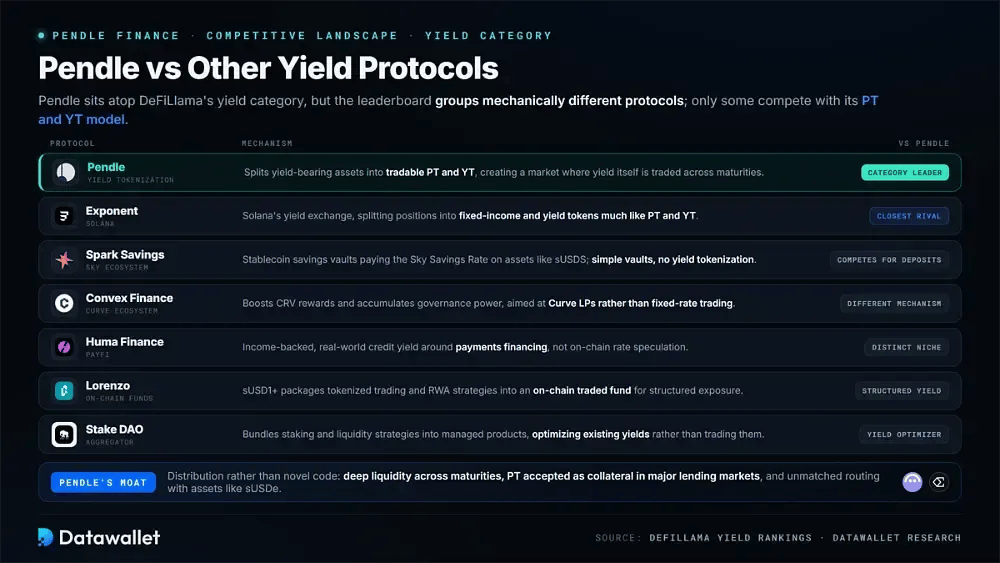
Pendle 位居 DeFiLlama 的收益类别榜首,但该排行榜将机制各不相同的协议归为一类,其中只有部分协议与其 PT 和 YT 模式直接竞争。
以下是主要收益平台的对比:
- Spark Savings:这是 Sky 生态系统的一款产品,提供稳定币储蓄金库,对 sUSDS 等资产支付 Sky 储蓄利率。Spark 争夺追求收益的存款,但使用的是简单的储蓄金库,而不是将未来收益代币化。
- Convex Finance:围绕 Curve 生态系统构建,Convex 为流动性提供者提高 CRV 奖励并积累治理权力,其机制完全不同,面向的是 Curve LP,而非固定利率收益交易。
- Exponent:作为 Pendle 模式最接近的真正竞争对手,Exponent 是 Solana 的收益交易所,将头寸拆分为固定收益代币和收益代币,与 PT 和 YT 非常相似,实际上相当于 Pendle 在 Solana 上的原生对应产品。
- Huma Finance:Huma 是一个 PayFi 协议,提供以收入为支撑的现实世界信贷收益,其定位于支付融资这一独特细分领域,而非 Pendle 核心市场所特有的链上利率投机。
- Lorenzo:其 sUSD1+ 产品将代币化交易和现实世界资产策略打包成链上交易基金,目标是提供结构化收益敞口,而非 Pendle 首创的可交易本金与收益拆分模式。
- Stake DAO:Stake DAO 是一个运营已久的收益聚合器,将质押和流动性策略整合为托管式产品,其做法是优化现有收益,而不是创建一个对收益本身进行交易的市场。
Pendle 的护城河:⟧该协议的优势在于分发而非新颖的代码,体现在跨不同到期日的深度流动性、PT 在主要借贷市场中被接受为抵押品,以及与 sUSDe 等资产无可匹敌的路由与集成。
总结
Pendle 已悄然成为 DeFi 最重要的基础模块之一,为几年前几乎不存在的链上固定收益搭建了基础设施。通过将未来收益变成可交易的资产,它为市场提供了一种为利率定价的方式,而传统金融数十年来一直依赖这种定价。
当前阶段的重点是证明下一轮增长。Boros 正在使收入来源不再局限于 TVL,Citadels 正在争取机构客户,sPENDLE 改革已围绕回购重新调整代币经济学,但该代币的交易价格仍远低于峰值,且 TVL 严重依赖单一稳定币。
对用户而言,Pendle 提供了一套真正实用的工具,可用于管理收益,无论是锁定固定回报还是对利率进行投机,前提是充分理解其机制。随着链上固定收益市场日趋成熟,且越来越多像Ethena这样的协议整合其代币,Pendle 作为生态系统利率市场层的地位似乎愈发稳固。