2026 年 7 大最佳 DeFi 项目
为了建立这份榜单,我们提出了一个比“哪种代币在上涨”更难的问题:当激励消失后,人们仍会持续使用哪些协议。我们利用实时数据看板和 DefiLlama,比较了总锁仓价值、年化费用和收入、代币价值累积、安全历史以及压力下的表现。
我们还像用户一样测试了每款产品:入金、存款、兑换并提现至自托管,同时记录了哪些地区存在访问限制。您可以通过 Datawallet 的总锁仓价值工具追踪更广泛的市场。下表对比了全部七个。
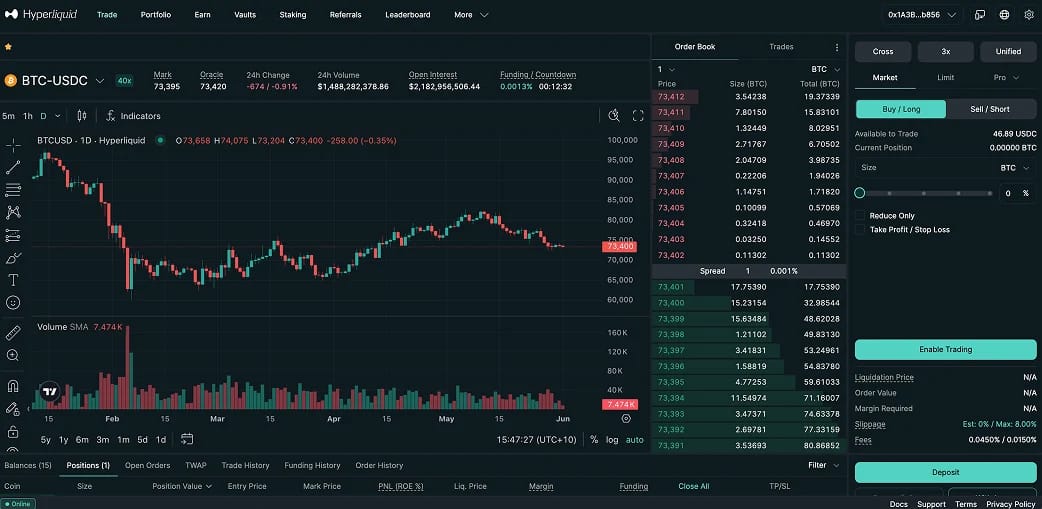
1. Hyperliquid (HYPE)
Hyperliquid 是本轮周期中最突出的 DeFi 项目,位居榜首,因为它以中心化交易所的速度运行完全链上的订单簿。它是占主导地位的去中心化永续合约平台,拥有 约 70% 的链上永续合约未平仓合约,每月永续合约交易量约 1800亿美元,未平仓合约接近 90亿美元,数据来自 Datawallet 的 Hyperliquid 统计 页面。
它已不再只是一个加密货币永续合约界面。HyperEVM 增加了兼容以太坊的智能合约,HIP-3允许构建者质押50万 HYPE 来推出自己的市场。Trade.xyz 借此将代币化的石油、黄金、标普500(获标普道琼斯指数公司授权)和一个纳斯达克指数引入链上,使HIP-3未平仓合约升至接近25亿美元,目前前十大市场中只有三个是加密货币。HIP-4于 2026 年 5 月新增了预测类合约,且所有费用的97%用于回购 HYPE。
我跨链转入 USDC 后,余额几乎即时到账,订单簿的表现像专业交易场所,而不是典型的 DEX。其取舍也是真实存在的:验证者数量仍在 20 多个,杠杆带来强制平仓风险,而且前端屏蔽了包括美国在内的多个地区。如果您主要关注永续合约,请先阅读我们的最佳去中心化永续合约交易所指南。
Hyperliquid 亮点:
- 市场份额:约占链上永续合约未平仓合约的 70%。
- 交易量:每月永续合约交易量约为 1800亿美元。
- 代币模型:协议费用的97%用于回购 HYPE。
- 构建者市场:HIP-3 需要质押50万 HYPE 才能启动一个市场。
- 现实世界永续合约:通过 Trade.xyz 交易石油、黄金、标普 500 和纳斯达克。
- 访问说明:前端屏蔽了包括美国在内的多个地区。
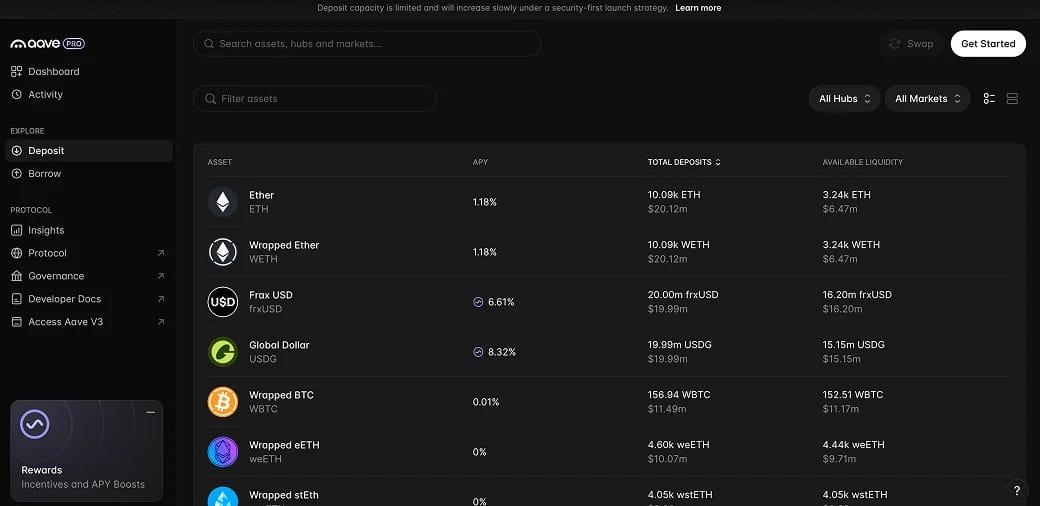
2. Aave (AAVE)
Aave 是链上借贷的参照标杆,也是按充值规模计最大的借贷平台,在2026年春季从 300亿美元 的峰值回落后,总锁仓价值约为 140亿美元,分布在 21 条链上。您可以提供资产以赚取收益,或抵押资产进行借款,其 Safety Module 和较长的审计历史使其成为稳健的默认选择。其超额抵押稳定币 GHO 的供应量接近 5.7亿美元,加上 Aave App 储蓄产品,使其业务延伸到货币市场之外。
2026年的里程碑是3月推出的 Aave V4,这是一种模块化的中心辐射式设计,在保持流动性统一的同时,让各专业市场自行管理风险。治理层还决定将 Aave 所有产品的收入划入金库,并设定每年5000万美元的回购计划,使 AAVE 转向具备价值累积属性的代币。
Aave 仍留有创伤。2026年4月,Kelp DAO 的 rsETH 遭到攻击,铸造出约2.9亿美元的虚假抵押品,冲击了 Aave 市场,并留下约2亿美元的坏账,由该 DAO 协调消化。我给它较高评价,是因为它公开处理了这一事件,但蓝筹借贷总会承受其所上架资产的风险。
Aave 亮点:
- 规模:覆盖 21 条链,TVL 约 140亿美元,是最大的借贷平台。
- 架构:⟧ V4 中心辐射式架构,流动性统一。
- 稳定币:GHO,供应量接近5.7亿美元,并配有 sGHO 储蓄金库。
- 价值累积:所有产品收入归入国库,每年回购 5000万美元。
- 后备保障:旨在覆盖亏空事件的安全模块。
- 风险提示:2026年4月的 rsETH 漏洞利用事件留下约 2亿美元 的坏账。
3. Lido (LDO / stETH)
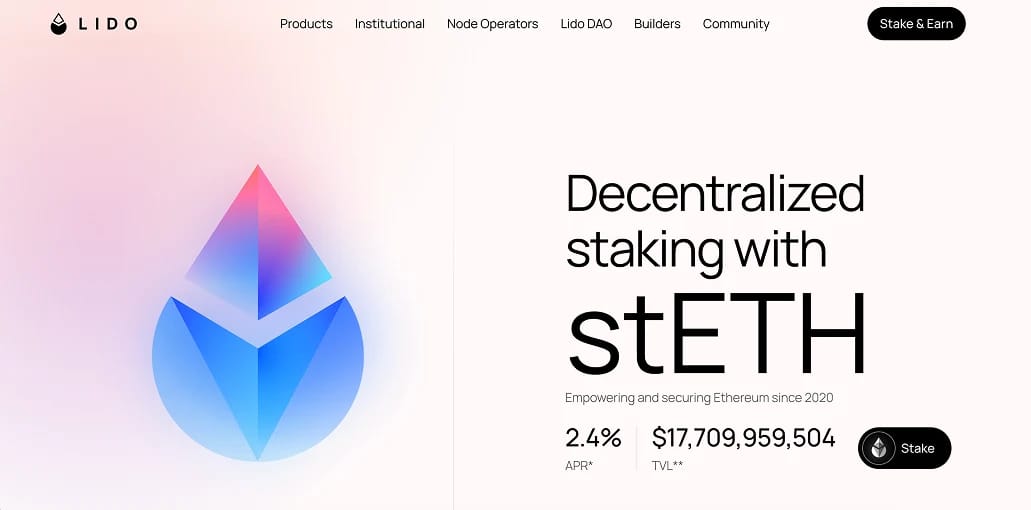
Lido 是以太坊流动性质押的中坚力量,质押规模约为250亿美元,约占所有已质押 ETH 的四分之一。您质押 ETH 后会获得 stETH,这是一种可流通的代币,既能赚取收益,又能在其他场景中用作抵押品,因此 stETH 是核心基础组件,而非小众资产。
Lido V3 于 2026年1月推出 stVaults,这是一个模块化框架,让机构、rollup 和节点运营商能够运行专门构建的质押,同时利用 stETH 的流动性。Linea 和 Nansen 是早期采用者,Lido 的目标是到年底通过 stVaults 达到一百万 ETH。质押收益已从一年前的约 13% 压缩至约 2.6%,而 NEST 回购将收入与 LDO 挂钩。
我持有 stETH 的时间足够长,见证了它在多个协议中被用作抵押品,而无需解除质押,这正是它的意义所在。有两点需要注意:Lido 抽取10%的奖励分成,其规模分散在约600个节点运营商之间,仍会引发验证者集中度方面的疑问。您可在我们的指南中将其与最佳流动性质押平台和最佳以太坊质押平台进行比较。
Lido 亮点:
- 规模:质押量约 250亿美元,约占全部已质押 ETH 的 24%。
- 流动性代币:stETH,集成度最高的 DeFi 抵押品。
- 升级:V3 stVaults,目标是在年底前达到 100万 ETH。
- 收益:2026 年初质押 APR 约为2.6%。
- 费用:质押奖励收取10%。
- 风险提示:⟧验证者集中于约 600 个运营方。
4. Uniswap (UNI)
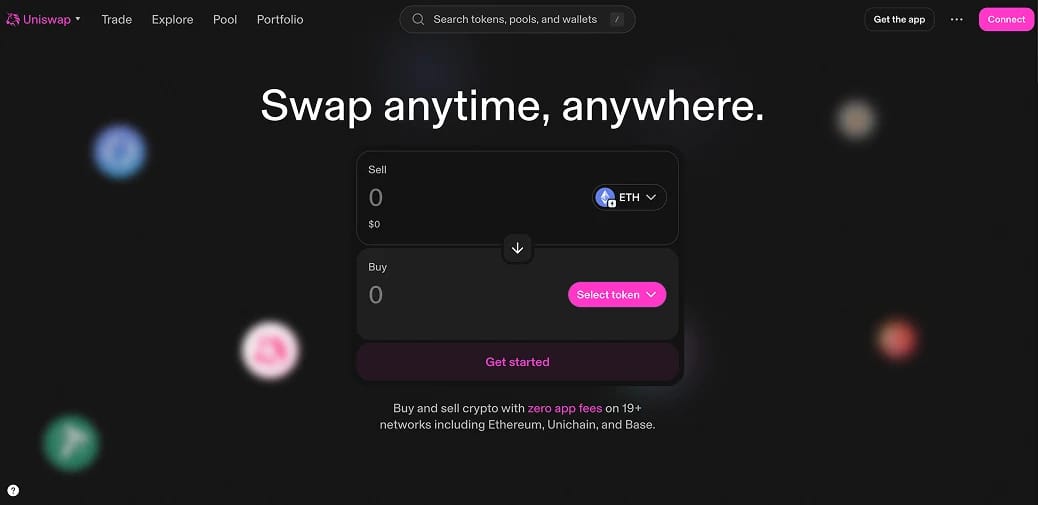
Uniswap 仍是链上兑换代币的默认场所,拥有加密货币领域最深的蓝筹流动性,年清算量超过 1万亿美元,仅 2026年第一季度就约为 2310亿美元。其自动化做市商为整个 DEX 类别树立了被广泛效仿的模板,而 v4 新增了 hooks,让开发者能够在资金池中构建自定义逻辑,例如动态费用和链上限价单。
转折点出现在 2025 年 12 月的 UNIfication 投票。该投票启用了协议费用,永久销毁了 1亿 枚 UNI,价值约 5.96亿美元,将前端费用降为零,并把协议和 Unichain 排序器收入送入自动销毁机制。UNI 的供应量现在与协议的使用量挂钩。
我第一次通过 v4 资金池兑换时,最明显的变化是界面不再单独抽取一笔费用。悬而未决的问题在于竞争:月交易量接近 120亿美元 的 Unichain 必须持续赢得第 2 层的份额,而竞争对手 DEX 也在激励措施上激烈角逐。作为基础设施,Uniswap 仍是几乎所有其他项目赖以构建的平台。
Uniswap 亮点:
- 交易量:每年 1万亿美元以上,2026年第 1季度约 2310亿美元。
- 可编程性:v4 钩子(hooks)支持自定义资金池逻辑。
- 第 2 层:Unichain 月交易额接近 120亿美元,为 UNI 销毁提供资金。
- 代币模型:已销毁1亿枚 UNI(约5.96亿美元),费用开关已启用。
- 流动性:DeFi 中最深的蓝筹市场。
- 风险提示:流动性竞争以及第2层采用前景的不确定性。
5. Ethena (ENA / USDe)
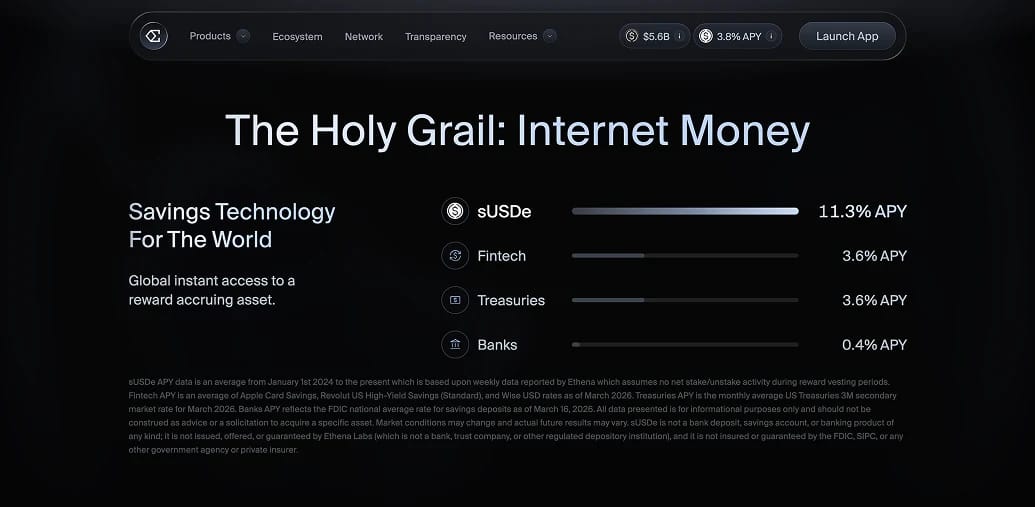
Ethena 发行 USDe,这是一种合成美元,通过 delta 中性交易而非银行账户来维持锚定。每持有一美元的多头加密资产(主要是质押的 ETH 和现货 BTC),它就在永续合约上开立等额空头,资金费用加上质押收益会分配给质押版本 sUSDe 的持有者,sUSDe 过去 90 天平均收益率接近 12%,近期约为 9%。在2025年10月的暴跌将供应量降至约 60亿美元 之前,该模式曾推动 USDe 的规模突破 140亿美元 的峰值。
该协议已进入机构基础设施领域:Anchorage 等托管机构提供每周储备金证明,推出了以国债为支持的 USDtb,还有用于代币化现实世界资产的结算层 Converge。ENA 代币通过费用开关将收入分配给其质押形式 sENA,背后是接近8.9亿美元的回购。
USDe 在这里提供最高的收益,而这种收益本身就是风险。它依赖永续合约资金费率保持为正,而用于缓冲负资金费率时期的储备基金约为6000万美元,仅占供应量的1%。Ethena 在 10 月的暴跌期间已经消化了约80亿美元的赎回,因此应将 sUSDe 视为需要谨慎控制仓位的收益产品,而不是可以一劳永逸的稳定币。
Ethena 亮点:
- 机制:在现货和永续合约之间进行的 Delta 中性基差交易。
- 收益:sUSDe 目前接近 9%,按 90 日平均计算约为 12%。
- 规模:USDe 在2025年达到140亿美元以上的峰值后,目前接近60亿美元。
- 机构化推进:USDtb、托管机构储备金证明、Converge。
- 价值累积:手续费开关切换至 sENA,回购规模接近8.9亿美元。
- 风险提示:储备基金约占总供应量的 1%。
6. Morpho (MORPHO)
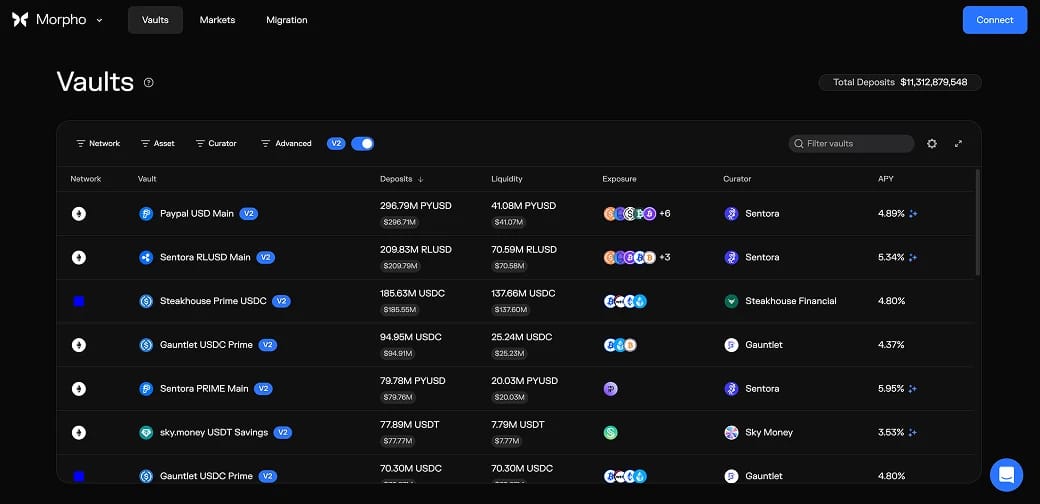
Morpho 通过重新思考借贷市场的定义,成为第二大借贷协议,在2026年中期总锁仓价值接近110亿美元,此前2025年全年充值规模从50亿至130亿美元不断扩大。它将技术栈拆分为 Morpho Blue 和 Morpho Vaults:前者是不可变的、仅约650行代码的基础组件,任何人都可部署隔离市场;后者由专业管理人在这些市场之间分配充值资金。您无需依赖由单一 DAO 运营的共享资金池,而是自行选择信任哪位管理人及其风险配置。
这种设计正是机构通过 Morpho 进入的原因。它支撑着 Coinbase 的加密资产抵押贷款(现在除 BTC 和 ETH 外,SOL 也可借至10万美元)、Kraken 的 DeFi Earn 以及以太坊基金会的资金存款,同时Apollo Global 同意在四年内购买最多9%的 MORPHO,约9000万枚代币。Morpho V2增加了市场驱动的利率、固定期限贷款和现实世界资产支持。
向精选金库充值,感觉不太像使用应用,更像是挑选基金经理,因为管理人会在既定限额内决定资金去向。需要注意的是:管理人的质量参差不齐,宽松的参数仍可能被利用,而且尽管年化费用约为1.75亿美元,MORPHO 迄今未向代币持有者支付任何收益。就借贷深度而言,它如今与 Aave 并列。
Morpho 亮点:
- 规模:⟧TVL 约110亿美元,仅次于 Aave。
- 架构:650行的 Morpho Blue 加 Vaults 策展层。
- 分发渠道:为 Coinbase 借贷、Kraken Earn 和 EF 资金库提供支持。
- 机构方面:Apollo 将在四年内买入最多 9% 的 MORPHO。
- 费用:年化约1.75亿美元,目前尚未向持有者支付。
- 风险提示:依赖策展人,以及隔离市场的漏洞攻击。
7. Pendle (PENDLE)
最后,Pendle 是交易收益本身的最大平台,总锁仓价值约为 50亿美元,2025 年峰值约为 130亿美元。它将生息资产拆分为本金代币(PT)和收益代币(YT):PT 类似零息债券,到期可赎回;YT 则获取此前的浮动收益。一位用户可以锁定固定利率,另一位则可押注利率走向,全部在链上完成。
Pendle 随着质押和再质押热潮而成长,现已覆盖八条以上的链,包括 Solana 和 TON。其 Boros 平台延伸至永续合约资金费率交易,该市场日交易额约为1500亿美元,sPENDLE 升级将协议年收入近4000万美元中的约80%用于回购。
Pendle 为 DeFi 提供了此前缺失的东西:真正的固定收益市场。但它对新手的要求也最高,因为 PT 和 YT 的定价、到期日以及到期后的表现都需要时间学习。PT 头寸已被 Aave V4 接受为抵押品,这有力地表明了这一基础组件已深度融入生态。
Pendle 亮点:
- 规模:TVL 约50亿美元,此前在2025年达到约130亿美元的峰值。
- 运作机制:将资产拆分为 PT(固定)和 YT(浮动)。
- 扩张:Boros 的目标是日交易额约1500亿美元的资金费率市场。
- 收入:每年接近4000万美元,其中80%用于 sPENDLE 回购。
- 覆盖范围:支持八条以上的链,包括 Solana 和 TON。
- 风险提示:学习曲线陡峭,且涉及到期日机制。
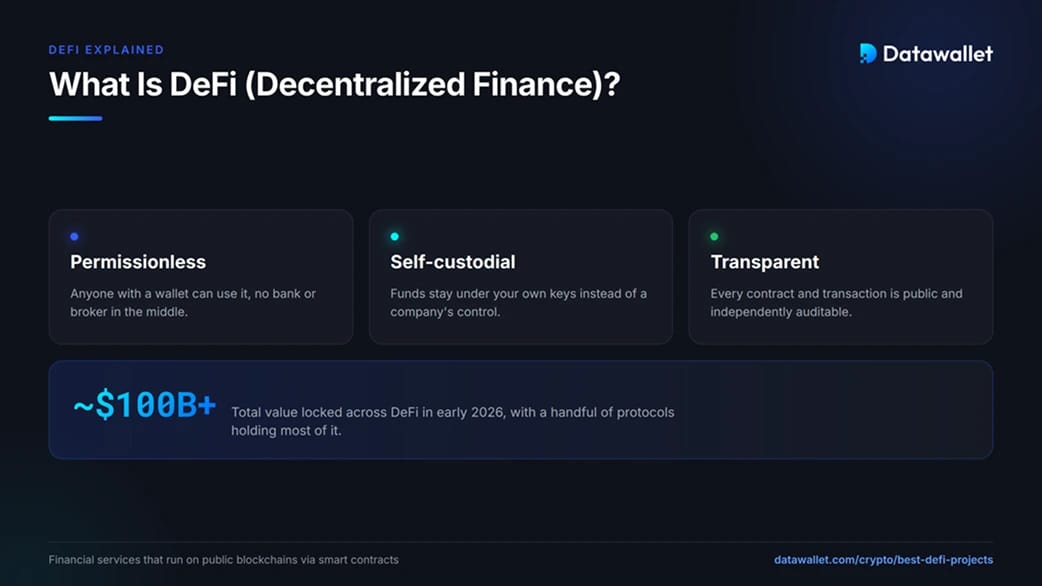
什么是 DeFi(去中心化金融)?
DeFi 指通过智能合约在公共区块链上运行、无需银行或经纪商的金融服务。借贷、交易、质押和衍生品都以代码形式执行,因此任何拥有自托管钱包的人都可以无需许可地使用,余额始终由用户自己的密钥控制。
这种开放性的代价是责任。没有客服可以撤销错误转账,大多数协议背后也没有保险基金。同样的透明度让您可以验证合约,也意味着任何发现漏洞的人都可能利用它,因此安全性和过往记录比宣传的收益更重要。
自上一轮周期以来,该类别已趋于集中。2026年初,总锁仓价值徘徊在千亿美元关口附近,少数协议占据了其中大部分。使用其中任何一个都需要钱包、一些 gas,以及获取资产的入金通道,这时受监管的交易所仍然适用。请参阅我们的最佳加密货币钱包指南。
DeFi 协议如何产生收益?
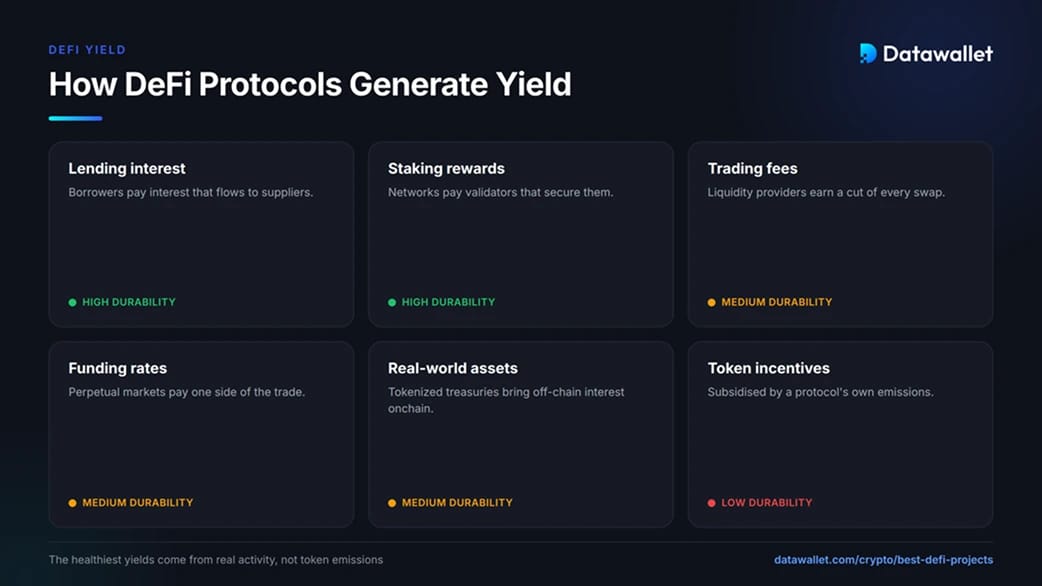
每一种 DeFi 收益都有其具体来源,而来源决定了它的可持续性。最健康的回报来自真实的活动,而非代币增发,因此对任何 APY 而言,首先要问的是谁在为它买单。
链上收益的主要来源:
- 借贷利息:借款人为获得贷款支付利息,这些利息会流向 Aave 和 Morpho 等协议上的资金提供者。
- 质押奖励:网络向验证者支付报酬以保障网络安全,像 stETH 这样的流动性质押代币会将这些奖励传递给持有者。
- 交易手续费:Uniswap 上的流动性提供者可从每笔兑换中获得一部分收益,但需承担无常损失风险。
- 资金费率:永续合约市场由交易一方向另一方支付费用,这是 Ethena 的 sUSDe 和 Pendle 的 Boros 的收益来源。
- 现实世界资产:代币化国债和信贷将链下利息带到链上,越来越多地通过精选金库实现。
- 代币激励:协议有时会用自己的代币补贴收益,这会暂时推高年化收益率(APY),也是最不可持续的收益来源。
当某项收益看起来远高于这些来源所能支撑的水平时,差额通常由代币增发或隐藏风险来支付。把 APY 当作提出问题的起点,而不是一种承诺,这种习惯能把谨慎的用户与其他人区分开来。
如何安全开始使用 DeFi
您不需要了解每个协议才能开始,但经过深思熟虑的设置可以避免大多数新手错误。在初期,请用您完全亏损也能承受的金额来学习其运作机制。
合理的首次尝试:
- 准备一个自托管钱包。安装信誉良好的钱包,将助记词写在纸上,切勿在任何网站上输入。该助记词是您唯一的备份。
- 在交易所获取资产。使用 Bybit 等受监管平台购买所需的代币和 gas,然后提现到您自己的钱包。
- 从蓝筹协议开始。在接触较新的市场或杠杆之前,先在 Aave 或 Lido 等成熟项目上进行一笔小额首次充值。
- 核实每一个地址。请收藏官方网站,对照项目文档核对合约地址,并忽略私信中发送的链接。
- 按全部亏损来确定仓位。 假设任何单一协议都可能失败,在学习阶段投入的资金切勿超过您能够核销的金额。
我见过的最大损失来自社会工程和虚假前端,而不是协议漏洞。在钱包和授权环节放慢操作,可以防范最常见的攻击。
DeFi 在全球范围内合法吗?
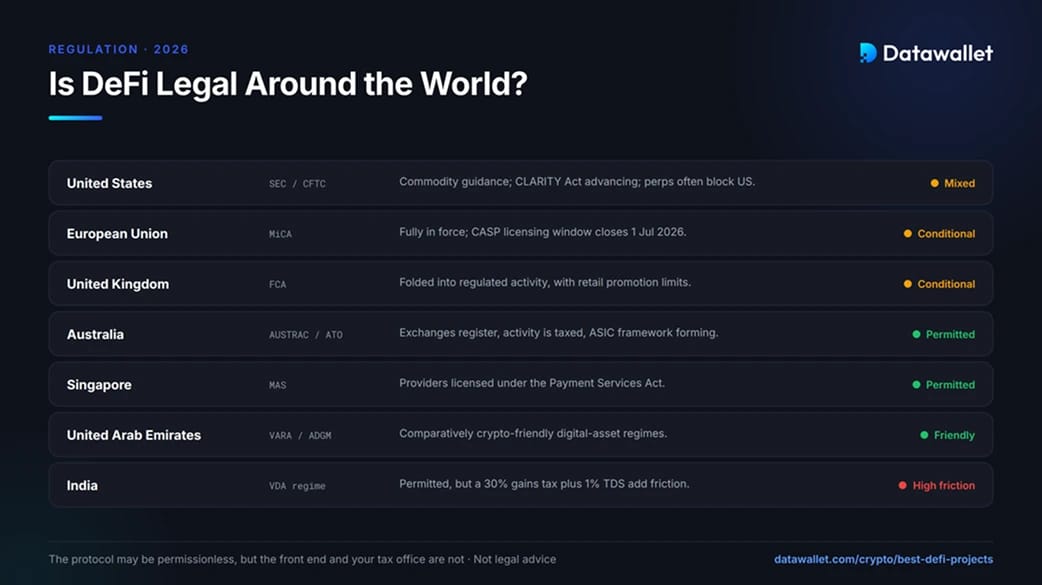
在大多数主要市场,使用 DeFi 通常是合法的,但关于其提供方式、营销和税收的规定因国家而异,差异很大,而且前端界面越来越多地按地区限制访问。以下说明仅为一般性概述,不构成法律建议,请向当地专业人士确认您的情况。
2026 年各主要地区对 DeFi 的态度:
- 美国:2026年3月,SEC与 CFTC 的一份备忘录将若干主要资产转向按商品对待,CLARITY Act 也已通过参议院银行委员会。包括 Hyperliquid 在内的许多永续合约前端仍然屏蔽美国用户。
- 欧盟:MiCA已全面生效,牌照过渡期将于2026年7月1日结束。完全去中心化的协议不在其当前适用范围内,但前端以及面向欧盟用户营销的团队可能被纳入其中。
- 英国:FCA 正在将加密货币纳入受监管活动,并限制 DeFi 产品面向散户的推广方式,这决定了英国用户在法律上可以获得哪些产品。
- 澳大利亚:交易所须向AUSTRAC注册,ATO 对大多数 DeFi 活动在发生时征税,ASIC 正在建立平台监管框架,因此当地用户负有明确的记录保存义务。
- 新加坡:MAS 根据《支付服务法》向服务提供商发放牌照,即使协议本身无需授权,面向居民的前端也可能需要授权。
- 阿拉伯联合酋长国:迪拜的 VARA 和 ADGM 实行相对友好的加密货币监管制度,因此多个 DeFi 团队在当地开展业务。
- 印度:允许使用,但虚拟数字资产收益需缴纳30%的税,另加1%的交易征税,给活跃用户带来很大阻力。
对全球用户而言,协议可能无需许可,但界面和您所在地的税务机关并非如此。充值前先检查这两点,可以避免日后麻烦。
使用 DeFi 项目的风险
DeFi 奖励所带来的风险与在交易所持有加密货币不同。在向此处任何协议投入资金之前,请先了解这些风险。
- 智能合约故障:即使网络运行正常,漏洞或攻击也可能掏空一个协议,因此审计和上线时间都很重要。请参阅我们的智能合约审计公司概览。
- 上架资产风险:借贷市场会继承其所接受代币的弱点,Aave 在 2026 年春季出现的坏账事件就说明了这一点。
- 清算风险:借贷和杠杆永续合约在行情波动时可能被迅速清算,从而锁定亏损。
- 收益的自反性:基于资金费率或循环杠杆构建的策略,在市场转向时可能迅速平仓,导致脱锚。
- 托管失误:自托管意味着助记词丢失或恶意授权造成的损失无法挽回。
- 监管和访问变化:前端界面可能在几乎不提前通知的情况下屏蔽您所在地区,或下架代币。
- 代币价值累积:强大的协议并不保证代币同样强势,因为有些协议只把很少的收入分给持有者。
总结
2026 年最佳 DeFi 项目是那些在激励减退后仍持续运作的项目。Hyperliquid 将链上永续合约打造成可与中心化平台匹敌的产品,因而位居榜首;其余项目则涵盖用户真正需要的各个支柱:通过 Aave 和 Morpho 进行借贷,通过 Lido 进行质押,通过 Uniswap 进行兑换,通过 Ethena 获取美元收益,以及通过 Pendle 构建真正的利率市场。
没有一种是无风险的,收益最高的往往也最脆弱。请根据您想做的事情选择协议,从小额开始,将资产保持在自托管状态,并把每一项宣传的收益都当作一个问题:这笔钱从哪里来。