比较2026年顶级永续合约 DEX
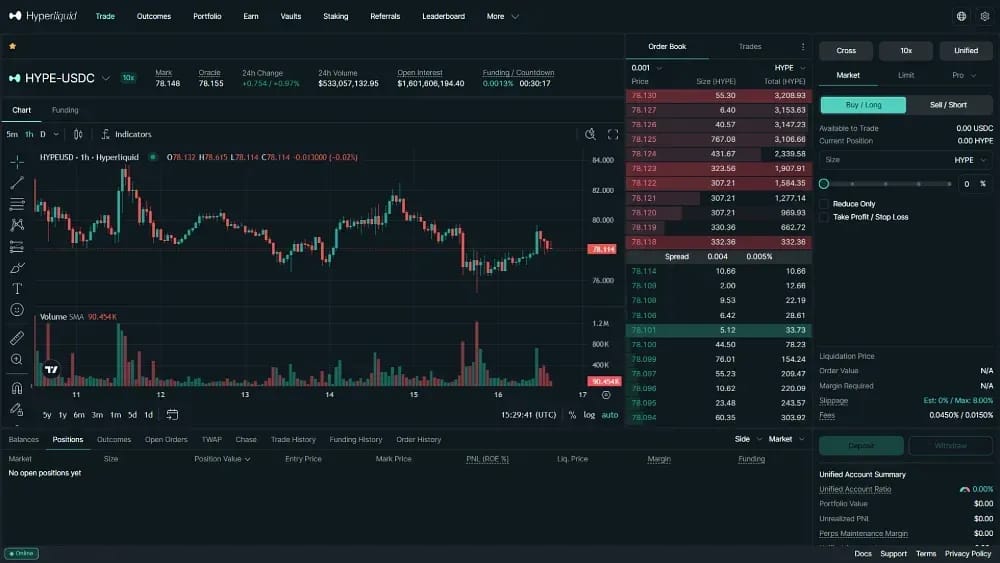
1. Hyperliquid
Hyperliquid 仍是该领域其他项目的基准。其专为此打造的 Layer 1 可提供亚秒级交易最终性,目前处理了所有被追踪永续合约 DEX 交易量的近 58%。每 30 天约有 2000亿美元 通过订单簿成交。总未平仓合约已回升至约 140亿美元,为2025年10月连环清算以来的最高水平。完整的协议指标可在我们的 Hyperliquid 统计数据 仪表板中查看。
它在2026年的优势越来越多地来自分发渠道。Coinbase 于2026年8月开始将 Base App 的订单流导入 Hyperliquid 的流动性。HIP-3市场现已涵盖原油、黄金、白银和官方授权的标普 500指数。在测试网上,HIP-3 Star 升级让部署者对市场拥有更精细的控制。
代币经济模型持续推动这一增长。协议费用中约 97% 被划入援助基金,用于自动回购 HYPE。9月初,Hashdex 将 HYPE 纳入在纳斯达克上市的 NCIQ 加密货币指数 ETF 后,HYPE 创下接近 88美元 的历史新高。您可以通过我们的 Hyperliquid ETF 追踪器 追踪现货 HYPE ETF 的申请进展。
优点
- 在所有永续合约 DEX 中拥有最深的流动性和最窄的价差,其 BTC 和 ETH 主流币种可与顶级中心化交易所竞争。
- HIP-3 支持石油、黄金和白银的 24/7 交易,并提供全球唯一获官方授权的标普 500 永续合约。
- 真实的手续费收入为积极的 HYPE 回购提供资金,目前又因被纳入指数 ETF 以及待审的现货申请而得到加强。
- Coinbase Base App 路由和 MetaMask 永续合约集成,正在把主要消费级应用变成 Hyperliquid 的前端。
缺点
- HIP-3 市场使用由部署者管理的预言机,不受原生 HLP 金库保护。
- 主要前端仍然限制美国交易者使用,尽管监管机构正在讨论可能的境内合规路径。
- 与基金会有关联的验证者仍控制着相当大比例的已质押 HYPE,去中心化问题依然悬而未决。
2. Lighter
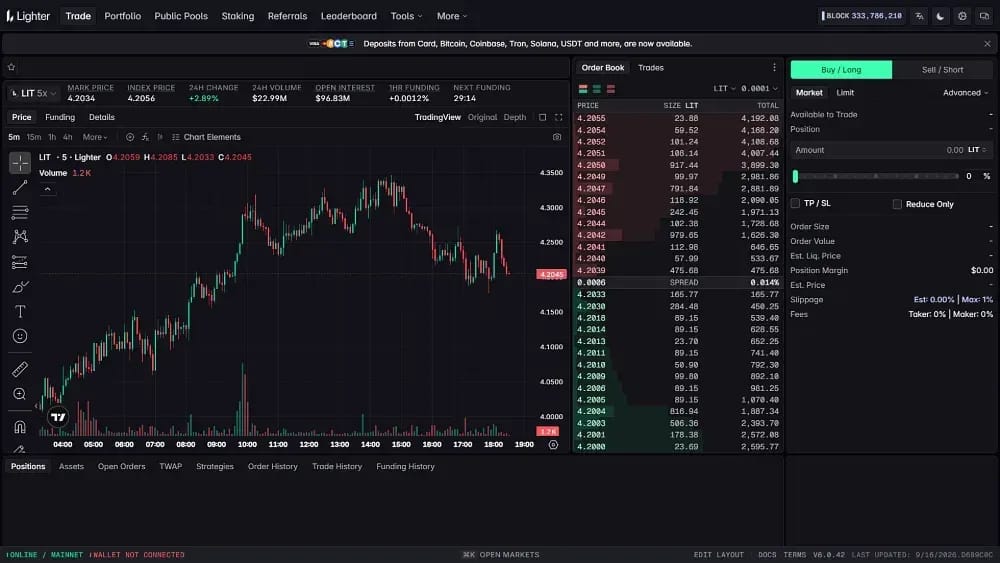
Lighter 是一家 zk-Rollup 交易所,在以太坊上结算,并为每一笔撮合、强制平仓和余额变动发布有效性证明。标准账户在 219 个市场均不收取挂单方或吃单方手续费,杠杆最高可达 50x。8月,该平台的月交易量约为 400亿美元,未平仓合约首次突破 10亿美元。
分发渠道现已成为 Lighter 增长的核心。Robinhood Wallet 于2026年7月通过首个“Lighter Domain”在 Lighter 上推出应用内原生永续合约,这是一个拥有自身排序和流动性的专用实例。随后 Kraken 于8月上线 LIT 现货交易,而 Partner Attribution 允许任何第三方构建前端。
产品范围也在迅速扩大。Chainlink Data Streams 的扩展使 Lighter 的预言机数据源超过125个,涵盖美国和韩国股票、外汇及大宗商品。7 月的代币经济学改革将收入转向永久销毁 LIT,首批销毁1550万枚代币。我们的Lighter 与 Hyperliquid 对比介绍了这两家交易所的差异。
优点
- 标准账户的交易手续费为零,而高级机构等级的费用仍远低于行业常见的挂单方/吃单方费率表。
- zk 证明以密码学方式验证每笔交易和强制平仓,使执行质量可在以太坊上独立审计。
- Robinhood 钱包集成和 Partner Attribution 使 Lighter 获得了主流分发渠道,目前没有其他永续合约 DEX 能与之相比。
- 其回购销毁代币经济学搭配 125+ 个 Chainlink 数据源,支持其扩展至股票、外汇和大宗商品永续合约。
缺点
- 约三分之二的 LIT 供应量将从2026年末开始解锁,给代币持有者带来相当大的抛压。
- 积分激励仍占活动的相当大一部分,因此表面成交量高估了可持续的自然资金流。
- 以美国 C 类公司形式运营并提供零售杠杆,比离岸竞争对手面临更直接的监管风险。
3. Polymarket 永续合约
Polymarket 永续合约于 2026 年 9 月 3 日上线,为全球交易量最大的预测市场增加了完整的永续合约交易场所。数小时内,其产品从10个扩展到67个合约。市场包括 BTC、ETH、SOL、HYPE、黄金、白银、WTI 原油、标普500、纳斯达克100,以及 SpaceX 的 IPO 前合约,所有仓位均以 pUSD 作为保证金。
其区别于其他平台的特点是可以组合独立永续合约 DEX 无法实现的交易。交易者可以在同一账户中买入与美联储决议挂钩的事件合约,同时做空标普500对该决议的反应。公开上线前,测试阶段累计交易量达130亿美元。有关该平台的更多背景,请参阅什么是 Polymarket。
访问和披露方面仍存在重要限制。永续合约仅面向国际用户开放。美国用户会被引导至另一家受 CFTC 监管的 Polymarket US 交易所,该平台不提供杠杆。上线时,完整的费率表、保证金门槛和强制平仓机制尚未完全公布。资格详情请见我们的Polymarket 受限国家指南。
优点
- 事件合约和杠杆永续合约可以在同一账户中搭配使用,让交易者能够同时就两种结果及随之而来的市场反应表达观点。
- 单一 pUSD 余额即可覆盖67个市场,涵盖加密货币、股票、指数、大宗商品以及 SpaceX 等 IPO 前敞口。
- Polymarket 带来了庞大的现有预测市场用户群,以及130亿美元的已验证 beta 需求。
- 主流币种的杠杆上限为 20x,股票为 10x,风险比专注于高风险投机的竞争对手更可控。
缺点
- 该平台上线时,费用、保证金要求或强制平仓机制的公开文档并不完整,目前限制了成本透明度。
- 美国、加拿大及若干受制裁地区的交易者无法使用该产品,其排除名单比大多数永续合约 DEX 更长。
- 两周的公开实时交易记录,不足以据此判断极端市场压力下的执行表现。
4. Aster
Aster 于 2026 年 3 月迁移至自己的注重隐私的 Layer 1。该网络将零 gas 执行与加密订单和隐身地址相结合,使针对仓位的猎杀在结构上十分困难。Aster 的成交量经常位居永续合约 DEX 前三,每月清算规模达数百亿美元,覆盖超过 150 个市场,不过其未平仓合约仍远低于 Hyperliquid。
代币经济学的纪律性今年明显增强。Aster 约有25.6万持有者,是近期推出的永续合约 DEX 代币中持有者基础最大的。团队还将其4亿 ASTER 分配的锁定期延长至2027年9月。加速回购销毁计划仍在进行,尽管 ASTER 的交易价格较其2.41美元高点低约70%。
该平台继续提供业内最全面的功能。Shield Mode 提供私密的高杠杆交易。Apple、Tesla 和 Nvidia 的代币化股票永续合约杠杆为50x,外汇最高可达200x,主要加密货币市场的标称最高杠杆为1001x。我们完整的Aster DEX 评测对该平台进行了更详细的分析。
优点
- 隐私 Layer 1 默认提供加密订单流和隐身地址,这一组合在高交易量永续合约交易所中无与伦比。
- Aster 的交易量排名一直稳居前三,并且在新上线的永续合约 DEX 代币中拥有最广泛的持有者基础。
- 团队代币将锁定至 2027 年 9 月,同时持续的回购销毁操作降低了 ASTER 供应的短期压力。
- 一个全仓保证金账户即可覆盖加密货币、代币化美国股票和外汇,杠杆最高可达200x。
缺点
- 此前 DefiLlama 曾在 Aster 以激励为主的增长阶段下架其交易量数据,透明度方面的担忧依然存在。
- 尽管累计回购支出可观,ASTER 目前仍比历史高点低约70%。
- 若散户交易者仓位规模不当,在宣传的最高 1001x 杠杆下将面临极高的强制平仓风险。
5. Jupiter 永续合约
Jupiter Perps 是 Solana 上占主导地位的 DeFi 超级应用的衍生品板块。Jupiter 处理该网络约 95% 的聚合器交易量,TVL 约为 30亿美元。永续合约交易者可对 SOL、ETH 和 wBTC 使用 100x 杠杆,部分交易对最高可达 250x。交易与 Jupiter Liquidity Provider (JLP) 资金池对手成交。
其结构不同于订单簿交易所。仓位不收取资金费率,而是按小时收取透明的借贷费用。挂单方不收费,吃单方费率为0.06%。任何 SPL 代币也可通过自动兑换路由作为抵押品存入,使工作流程对 Solana 用户保持原生体验。
Jupiter 在2026年积极扩展其整个生态系统。JupUSD 于1月推出,其支持资产包括通过 Ethena 持有的与 BlackRock 相关的资产。2月,Polymarket 集成上线,同时获得 ParaFi 3500万美元 的投资。Jupiter Lend 的充值额随后升至接近 8亿美元,而 JUP 供应量中已有约 30% 被销毁。
优点
- 零挂单方费用和按小时计的借贷成本,取代了不透明的资金费用机制,提供更透明、可预测的定价模式。
- 聚合器自动路由允许任何 SPL 代币用作抵押品,减少了 Solana 原生投资组合的兑换摩擦。
- JupUSD、Jupiter Lend、代币化股票和 Polymarket 被整合到一个全栈式链上金融应用中。
- 约30%的 JUP 已被销毁,由手续费资助的回购仍在持续减少供应量。
缺点
- 仅有三种永续合约资产可交易,远少于 Hyperliquid、Aster 或 Lighter 上提供的选择。
- 由于 JLP 基于资金池,在波动剧烈时期,大额交易可能遇到借贷利率飙升,而不是订单簿深度问题。
- 该平台没有商品、外汇或指数永续合约,无法匹配该行业向 TradFi 资产加速扩张的趋势。
6. EdgeX
EdgeX 由 Amber Group 孵化,已完成从 StarkEx 到 EDGE Chain 的迁移,后者是基于 Arbitrum 的专用网络。Circle Ventures 于 2026 年 2 月投资。次月,支持 CCTP 的原生 USDC 在 EDGE Chain 上线,使 Circle 发行的美元成为保证金和结算的默认资产。
截至2026年7月的V2迁移带来了更多机构级基础设施。与风险管理机构 Gauntlet 共同开发的金库计划提供最高约7%的年度奖励,由 USDC 收益和 EDGE 激励两部分构成。撮合时间低于10ms,覆盖超过150个市场,涵盖加密资产、美股和大宗商品。
货币是下一个扩展领域。EdgeX 将于2026年9月16日在 Circle 的Arc 主网上线,首先推出日元 FX 永续合约。这些市场以原生 USDC 作为保证金并结算,将一种尚无主要永续合约 DEX 大规模产品化的资产类别带入链上交易。
优点
- Circle 的直接支持、原生 USDC 和 CCTP 使 EdgeX 在永续合约 DEX 中拥有最强的稳定币协同。
- Arc 主网上线使 EdgeX 成为链上 FX 永续合约领域的先行者,并打开了通往规模达数万亿美元的资产类别的大门。
- 由 Gauntlet 设计的金库为被动充值用户提供经过风险管理的收益,收益来自真实的交易流量,而非代币激励。
- 低于10ms的撮合延迟和充足的 BTC 流动性,可在高频策略上与中心化执行相媲美。
缺点
- EDGE 在 TGE 后的第一年仍然波动剧烈,这使得基于激励的忠诚度计划更难管理。
- 在运营 EDGE Chain 的同时拓展至 Arc,会让工程团队的精力分散在两个结算环境之间。
- 未平仓合约与成交量之比低于 Hyperliquid,表明更多的交易流来自短期交易,而不是持有时间较长的仓位。
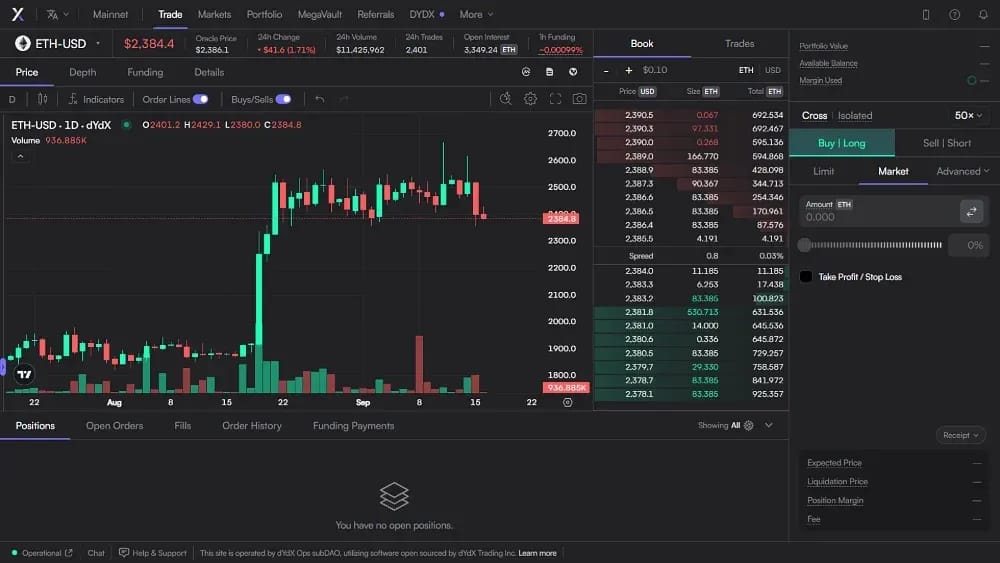
7. dYdX
dYdX 由前 Coinbase 工程师 Antonio Juliano 于 2017 年创立,保持着九年的清白安全记录,累计交易量超过 1.5万亿美元。其 SOL 现货市场于 2025 年 12 月推出,首次让美国交易者可以使用该平台。如果监管机构最终允许永续合约在境内交易,dYdX 将领先于竞争对手。
其代币经济学已明显向持有者倾斜。治理投票通过将协议净收入的 75% 用于在公开市场回购 DYDX。所有代币解锁已于 2026 年 6 月完成,消除了多年来持续存在的增发压力。来自 Pocket Protector 收购的基于 Telegram 的交易功能也正在整合进产品。
该平台仍提供链上最深厚的专业工具集之一。交易者可使用超过 200 个永续合约市场、低至 -0.011% 的挂单方返佣、高级订单类型以及完整的 API 支持。其现实世界资产路线图以合成特斯拉股票起步。
优点
- 九年无安全事故的纪录,使 dYdX 成为运营历史最长的去中心化衍生品平台,且遥遥领先。
- 美国的现货市场准入使 dYdX 相对于仍仅限离岸运营的竞争对手在监管上占得先机。
- 所有供应解锁已于2026年6月结束,目前净收入的75%用于回购 DYDX。
- 多代协议已经催生出机构级 API、高级订单类型以及挂单方返佣。
缺点
- 在资金流向更快的交易所之后,月交易量比 Hyperliquid 低一个数量级。
- 基于 EVM 和 Solana 网络的交易者,因 Cosmos 应用链架构而面临额外的充值阻力。
- RWA 永续合约路线图的大部分内容仍未上线,而竞争对手交易所已经提供实时的 TradFi 市场。
8. ApeX
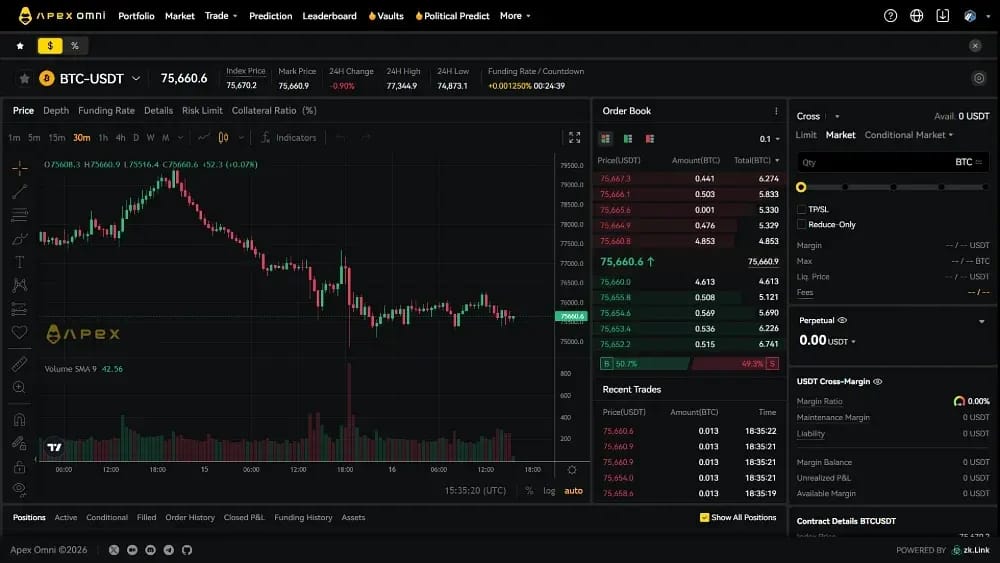
ApeX Protocol 运行在由 zkLink 驱动的第 2 层网络上,在包括以太坊、Arbitrum、Base 和 Solana 在内的六条链上提供免 gas 交易。累计交易量已超过 2000亿美元,覆盖超过 150 个市场。产品涵盖加密货币和代币化美股,直至杠杆预测合约,并提供业内领先的组合保证金和多抵押品支持。
2026 年的重点是用户入驻。7 月上线了法币入口,支持银行卡和数字钱包,覆盖40+ 种货币。8 月的AEON Pay 合作随后使 APEX 可在超过5000万家商户消费,为一个永续合约 DEX 代币创造了不同寻常的现实应用循环。对于专注股票的交易者,它与最佳代币化股票交易所自然相配。
收益产品和基础设施使整体服务更加完整。协议金库向充值用户支付最高约7.65%的收益,资金来自平台交易手续费。Chainlink Data Streams为五条链上的 RWA 提供低延迟定价,而专用的 Omni AppChain 结算层仍在积极开发中。
优点
- 超过150个市场涵盖加密货币、代币化股票和预测合约,并支持组合保证金和多抵押品账户。
- 支持40+种货币的法币入金通道,加上 Privy 邮箱登录,消除了 Web3 常见的大部分入门障碍。
- AEON Pay 让用户可在5000万家商户使用 APEX 消费,使该代币具备真正的支付用途。
- 经 CertiK 监测的基础设施自上线以来,在任何 Omni 部署中均无公开报告的漏洞攻击事件。
缺点
- 尽管产品覆盖面广,但日交易量和未平仓合约仍只是行业领先水平的一小部分。
- 与 Hyperliquid、Aster 或 Lighter 所采用的价值累积机制相比,ApeX 的回购计划规模较小。
- Omni AppChain 仍在开发中,目前尚未作为差异化的结算层运行。
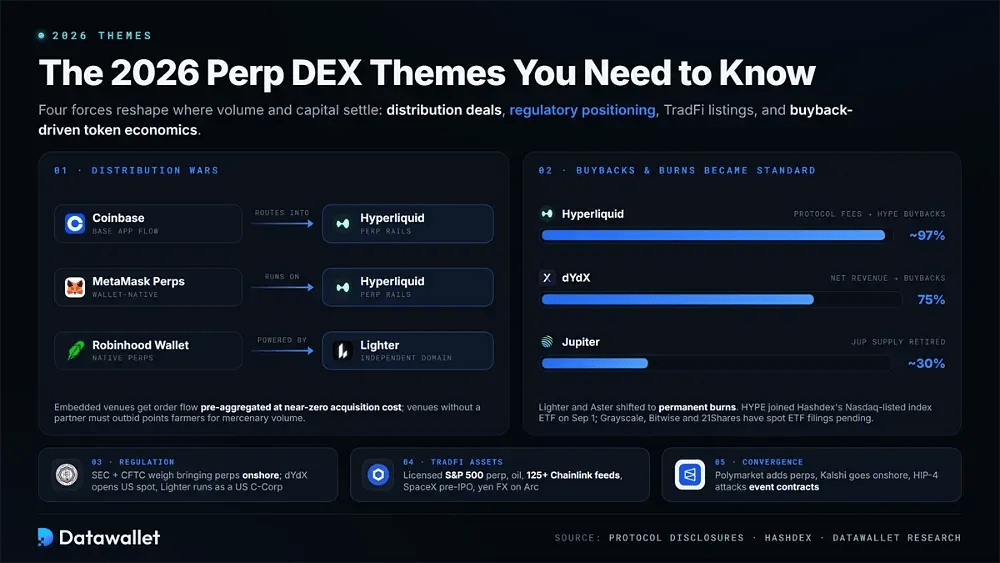
您需要了解的 2026 年永续合约 DEX 主题
竞争不再仅仅集中于打造最快的撮合引擎。分发能力、监管定位和可持续的代币经济模型,如今在决定交易量、未平仓合约和资金落脚何处方面发挥着大得多的作用。2026 年有四股力量正在重塑这一行业。
分发之争:钱包和券商接入永续合约 DEX
2026 年最具影响的变化之一是,永续合约 DEX 不再需要逐个钱包地获取每位交易者。相反,它们正与已拥有数百万用户的应用集成。Coinbase 将 Base App 的流量导入 Hyperliquid,MetaMask Perps 使用 Hyperliquid 的底层设施,Robinhood Wallet 则通过独立的 Lighter Domain 提供原生永续合约。
这一转变给没有分销合作伙伴的交易所带来了艰难的经济状况。当钱包或经纪商嵌入永续合约 DEX 时,订单流会以预先聚合的形式到来,获客成本实际上降至分销方已经花费的水平。没有这些渠道的平台只能争夺积分农场玩家和其他唯利是图的交易量,而这类活动恰恰在2025年空投周期结束后消失了。
监管机构为链上永续合约打开一道门缝
SEC 和 CFTC 在 2025 年末表示,它们将考虑把永续合约引入美国境内,这促使行业在 2026 年为这种可能性做准备。dYdX 推出了面向美国的现货交易入口。Polymarket 将业务分为国际永续合约平台和一家受 CFTC 监管的美国交易所,而 Lighter 以美国 C 类公司的形式运营,并押注美国国内将出现更明确的监管。
结果仍未明朗。大多数永续合约 DEX 前端对美国交易者仍不合法可用。FCA 维持对英国散户交易加密货币衍生品的禁令,而 MiCA 对欧盟前端的处理方式仍不明确。即便如此,今天构建合规通道的交易所,就相当于持有全球最大未开发衍生品市场的一份看涨期权。
TradFi 资产现已成为永续合约 DEX 交易量的核心
这一始于 HIP-3 实验的模式已成为行业的标准架构。Hyperliquid 运营着唯一官方授权的标普 500 永续合约,同时拥有深厚的石油市场。Lighter 提供超过 125 个 Chainlink 数据源,覆盖美国和韩国股票。Polymarket 提供 SpaceX 上市前敞口,而 EdgeX 正在 Arc 上推出日元 FX 永续合约。
全天候定价带来了结构性优势。如果周日晚上有宏观新闻爆出,CME 和 ICE 处于休市状态,但链上的标普 500、原油和黄金合约仍会在休市期间继续交易。交易者现在可以通过一个自托管账户对冲股票敞口、做空原油或做多白银,而无需使用传统经纪商。
回购与销毁成为行业标准
Hyperliquid 的 Assistance Fund 将约 97% 的协议费用用于在公开市场购买 HYPE,迫使主要竞争对手推出类似的价值累积机制。dYdX 目前将净收入的 75% 用于回购。Lighter 和 Aster 都已转向永久销毁,而 Jupiter 已销毁约 30% 的 JUP 供应量。
机构随之表现出兴趣。自9月1日起,HYPE已被纳入Hashdex在纳斯达克上市的指数ETF,而Grayscale、Bitwise和21Shares提交的现货ETF申请仍在审批中。这一进展表明,传统资产配置者正将永续合约DEX的手续费收入视为可投资的现金流。收入和销毁率如今在这些代币的定价中发挥更大作用,而不再仅仅依赖叙事,标志着这一类别在结构上趋于成熟。
预测市场与永续合约 DEX 正在融合
结果押注与价格交易之间的界限正从两端被打破。Polymarket 在最大的预测市场中加入了杠杆永续合约。Kalshi 将受 CFTC 监管的永续合约引入美国本土,而 Hyperliquid 的 HIP-4 结果市场则从衍生品一侧切入事件合约。
对交易者而言,这种融合支持在单一账户内采用更复杂的策略。例如,选举或美联储决议合约可以与对冲市场反应的指数永续合约搭配使用。平台则面临不同的后果:每个交易场所都在争夺同一批愿意承担风险的客户。这意味着手续费将被压缩,事件合约与永续合约头寸之间将出现交叉保证金,规模较小的单一产品交易所之间的整合也会增多。
永续合约 DEX 与永续合约 CEX:哪个更适合交易者?
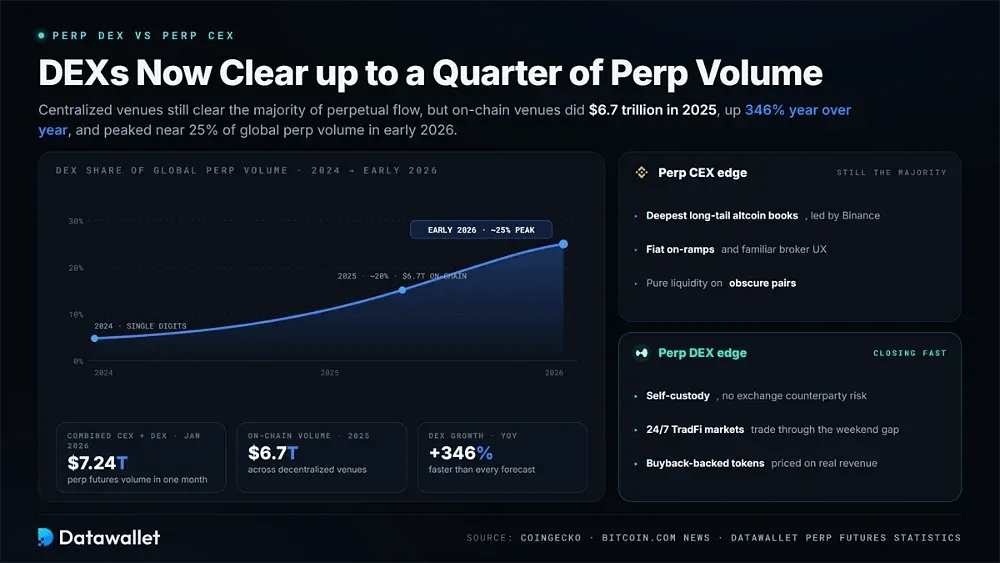
中心化交易所仍占全球永续合约交易量的大部分。仅2026年1月,CEX 和 DEX 的永续合约期货活动合计就达到7.24万亿美元,而 Binance 仍是小众山寨币和法币入金通道中深度最好的单一场所。追求冷门交易对纯流动性的交易者,仍会发现最佳中心化期货交易所难以被取代。
即便如此,差距缩小的速度仍快于预测。链上交易所在 2025 年全年处理了 6.7万亿美元,同比增长 346%,并在 2026 年初的峰值时占到全球永续合约交易量的约四分之一。Hyperliquid 的执行质量及其向 TradFi 上架品种的扩展推动了这一增长。
我们的永续合约统计页面追踪完整的 DEX 与 CEX 比例。对于自托管、24/7 TradFi 接入以及有回购支持的代币,永续合约 DEX 正越来越成为大额资金的聚集地。
如何选择永续合约 DEX
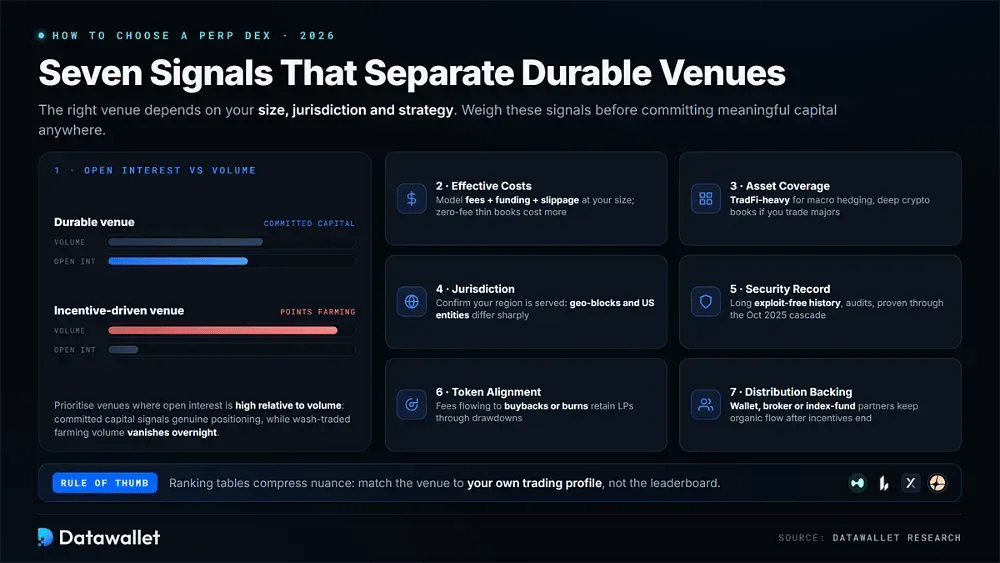
排名表无法涵盖所有取舍。您的资金规模、所在司法辖区和交易策略决定了哪个平台合适,因此在投入大额资金之前,请结合您自己的交易情况权衡下列因素。
以下标准有助于区分持久的交易所与主要靠激励驱动的交易所:
- 未平仓合约。优先选择未平仓合约相对于成交量较高的交易所。与可能一夜消失的对敲刷分行为相比,已投入的资金更能体现真实的持仓意愿。
- 有效成本。按您通常的仓位规模计算真实的总成本,包括手续费、资金费用和滑点。零手续费但深度不足的订单簿,成本仍可能更高。
- 资产覆盖范围。请选择与您的策略相匹配的覆盖范围。TradFi 品类丰富的交易所适合宏观对冲,而专注于主流加密资产的交易者可能更看重深度充足的加密货币订单簿。
- 司法辖区。充值前请确认平台确实为您所在地区提供服务。地理封锁、前端限制和独立的美国实体在本列表中的各交易所之间差异很大。
- 安全记录。优先选择长期没有漏洞被利用记录、公布审计报告,并在2025年10月强制平仓连锁反应等压力事件中表现出韧性的交易所。
- 代币对齐。判断协议费用是否支持回购或销毁。具有真实价值累积机制的交易所往往能在回撤期间更有效地留住流动性提供者。
- 分发渠道支持:钱包、经纪商和指数基金方面的合作关系可能表明项目具有持久性,因为激励计划结束后,已集成的平台仍会持续带来自然流量。
永续合约去中心化交易所的交易手续费
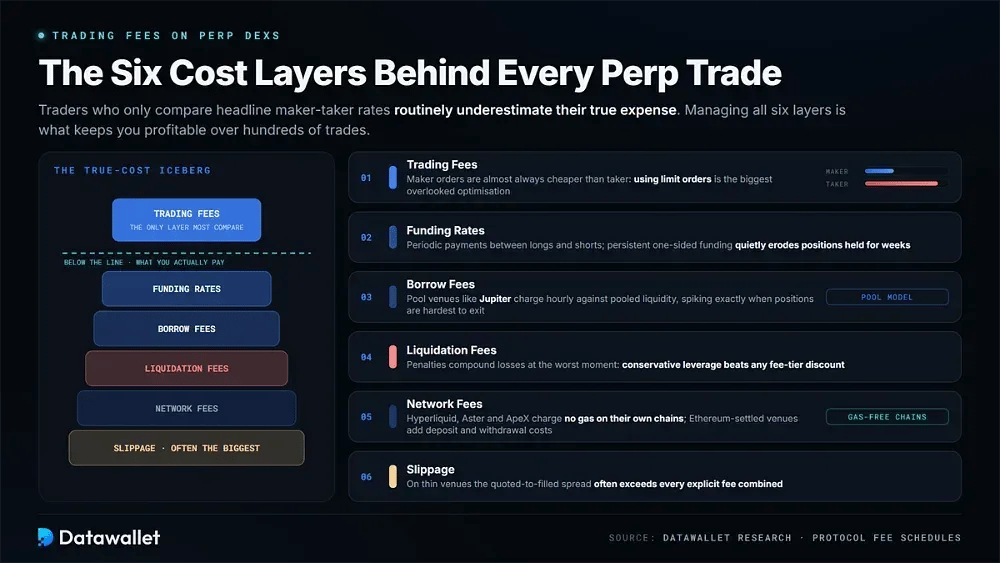
去中心化永续合约交易的成本来自多个方面。只看挂单方和吃单方的标题费率,往往会低估真实支出,在数百笔交易中尤其如此。
永续合约 DEX 交易者应关注六个独立的成本层面:
- 交易手续费。挂单方订单几乎总是比吃单方订单更便宜。因此,使用限价单而非市价单,仍是许多交易者忽视的最大成本优化手段之一。
- 资金费率。资金费率通过在多头和空头之间定期转移付款,使永续合约价格与现货保持一致。持续的单边资金费率可能在不知不觉中侵蚀持有数周的杠杆仓位。
- 借贷费用。Jupiter 等基于资金池的交易所以按小时计的借贷费用取代资金费率,费用针对池内流动性收取。这些费用在波动期间可能飙升,而此时正是仓位最难平仓的时候。
- 清算费用。一旦保证金跌破维持水平,就会产生这些罚金,并可能在最糟糕的时刻放大亏损。保守使用杠杆比任何费率等级折扣都更省钱。
- 网络费用。Hyperliquid、Aster 和 ApeX 在其自有链上不收取 gas。相比之下,以太坊结算的交易所会增加充值和提现成本,这对小额账户影响更大。
- 滑点。大额订单的成交在很大程度上取决于订单簿深度。在深度不足的交易所,报价与成交价之间的差额可能超过所有明示费用的总和。
使用去中心化永续合约交易所的风险
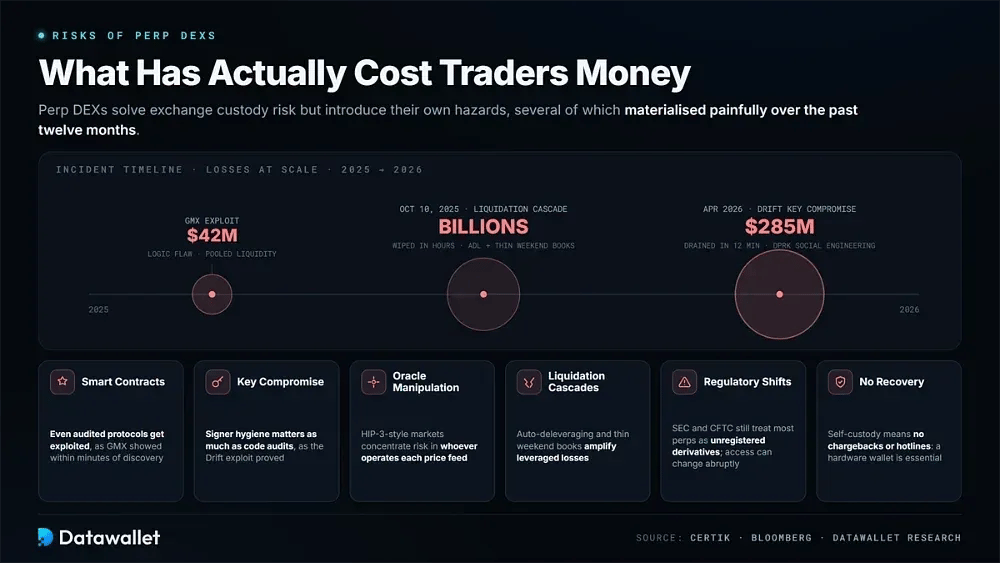
永续合约 DEX 消除了交易所托管风险,但也带来另一类风险。其中若干风险在过去十二个月中造成了惨痛后果,因此在向链上投入可观资金之前,务必先了解这些风险。
以下类别已经造成了交易者的实际损失:
- 智能合约。审计并不能消除被利用的风险。GMX 4200万美元事件表明,池化流动性中的逻辑缺陷可能在被发现后几分钟内就使市场资金被抽空。
- 密钥泄露。2026 年 4 月的 Drift 漏洞攻击通过与朝鲜有关联的社会工程手段,在十二分钟内转走了2.85亿美元,说明签名者的安全习惯与代码审计同样重要。
- 预言机操纵。永续合约交易所完全依赖 Pyth、Chainlink或部署者管理的数据源。HIP-3 式市场将这种风险集中在每个价格预言机的运营方身上。
- 清算连锁反应。在2025年10月10日的暴跌期间,数十亿美元的杠杆仓位在数小时内被抹去。这一事件表明,自动减仓和周末稀薄的订单簿会放大损失。
- 监管不确定性。SEC 和 CFTC 仍将大多数永续合约视为未注册衍生品。因此,整个司法管辖区的准入规则可能突然变化。
- 恢复方面的局限。自托管不提供退单、客服热线,也无法就泄露的密钥追索。因此,一款优质的硬件钱包是必需品,而非可选项。
总结
2026年,去中心化永续合约交易所在最理想的意义上变得“平淡”了。积分刷取的影响力大幅下降,而真实收入和未平仓合约成为衡量平台质量更重要的指标。存活下来的交易所如今提供基础设施,Coinbase、Robinhood 和指数基金发行方直接集成这些设施,而不是试图与之竞争。
Hyperliquid 凭借真实的手续费收入、ETF 级别的机构认可,以及现存唯一获得牌照的标普500永续合约,建立了可观且自我强化的领先优势。Lighter、Polymarket 和 Aster 分别凭借可验证的执行、预测市场分发和隐私,占据不同的细分定位。与此同时,EdgeX 正通过其 FX 扩展开辟新的资产类别。
现在入场的交易者应选择未平仓合约深厚且稳定、经济模式可持续的交易所。无论平台宣传的最高杠杆是多少,仓位规模都应保持保守;而自托管意味着资金安全的责任最终仍由交易者承担。
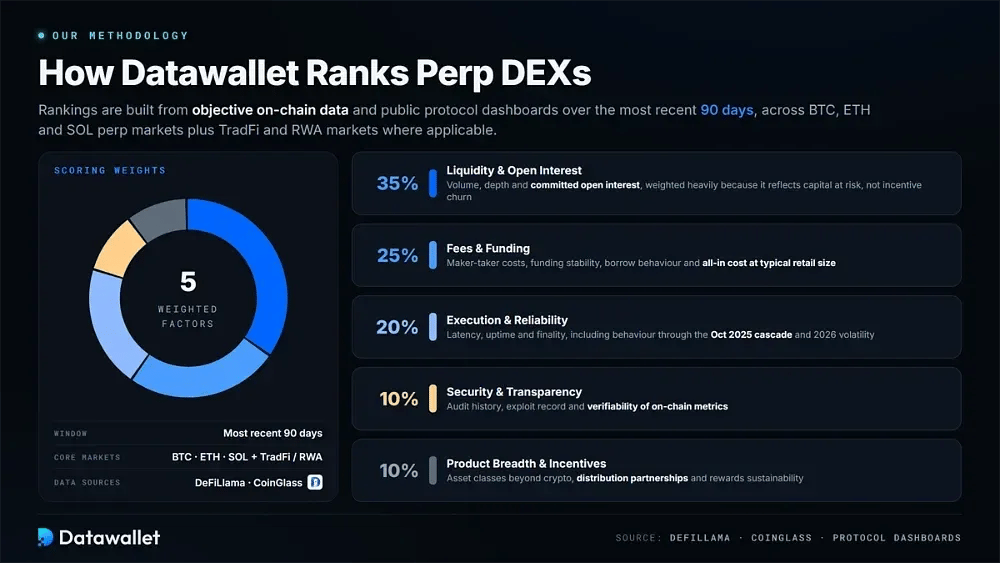
我们的永续合约 DEX 排名方法
我们的排名采用客观的链上数据和公开的协议仪表盘,以确定交易者可以信赖哪些永续合约 DEX,获得充足的流动性、公平的执行和可持续的经济模型。评估窗口涵盖最近90天的 BTC、ETH 和 SOL 永续合约市场,并在适用时纳入 TradFi 和 RWA 市场。
- 流动性与未平仓合约(35%) - 我们使用 DeFiLlama、CoinGlass 和协议仪表板,评估 24 小时交易量、已承诺的未平仓合约以及订单簿深度。未平仓合约的权重较大,因为它衡量的是面临风险的资金,而非由激励驱动的换手。
- 费用与资金(25%) - 该类别涵盖挂单方和吃单方费用、资金费率稳定性、借贷费用表现,以及典型散户仓位规模下的实际综合成本。
- 执行与可靠性(20%) - 我们考察延迟、正常运行时间和结算终局性,包括各平台在2025年10月强制平仓连锁反应及2026年波动事件中的表现。
- 安全性与透明度(10%) - 评估审计历史和漏洞利用记录,同时考察披露质量以及公开链上指标的可验证性。
- 产品广度与激励(10%) - 我们评估所提供市场的数量和类型、加密货币以外的资产类别、分销合作伙伴,以及奖励计划是否具有可持续性。