Hyperliquid 在美国可用吗?
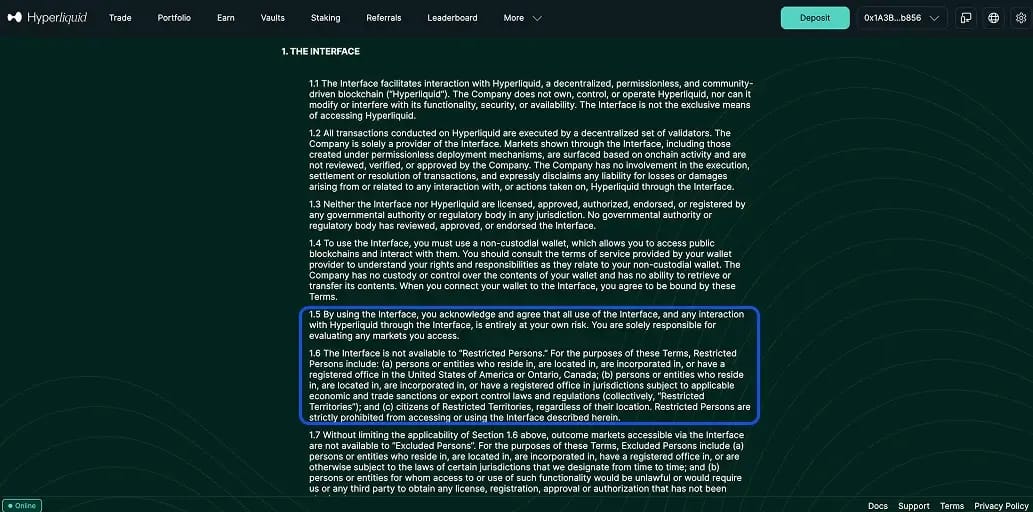
不可以。该界面在入口处就会屏蔽美国用户。根据其使用条款,“受限人士”包括居住、位于或注册于美国的任何人,以及身处任何地方的美国公民。如果您从美国 IP 地址加载该应用,系统会提示您所在的司法辖区被禁止使用。
Hyperliquid 与中心化竞争对手的区别在于其机制。Binance 和 Bybit 通过 Know Your Customer(KYC)检查来限制访问;Hyperliquid 则不进行任何检查。其运营方 Hyperliquid Corp. 依靠地理围栏以及您作出的“不是受限人员”的合同承诺。
一个关键区别:Hyperliquid Corp. 运营的是网站托管的界面,而不是区块链本身。无论谁能否加载该应用,Layer 1都会继续结算交易,而这种划分正是美国围绕它展开的每一场监管争论的核心。
我们的 Hyperliquid 支持国家与受限国家指南列出了所有被屏蔽的司法管辖区。
Hyperliquid 为什么屏蔽美国用户?
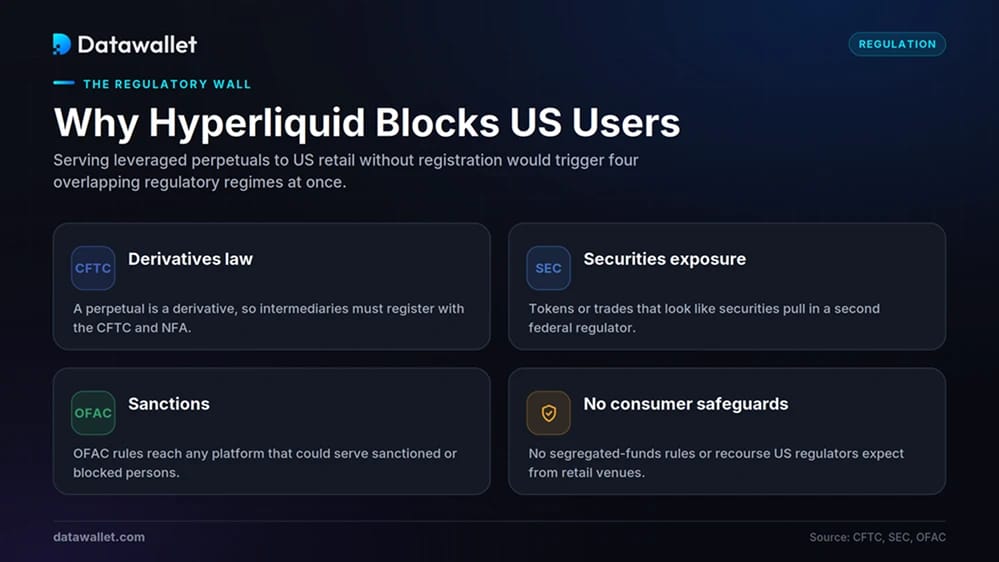
规避风险。未经注册向美国散户交易者提供杠杆永续合约,会同时触发多项美国监管制度,一旦出错将面临严厉处罚。Hyperliquid 选择了大多数离岸平台采取的做法,将该国市场隔离在外。
促成这一决定的压力:
- 衍生品法规:商品期货交易委员会(CFTC)监管美国的加密期货,为其提供便利的中介机构通常需要向 CFTC 和美国国家期货协会注册。永续合约属于衍生品,因此 Hyperliquid 的核心产品属于该机构的监管范围。
- 证券风险:只要代币或交易看起来像证券,证券交易委员会(SEC)就可能主张管辖权,从而增加第二个联邦监管机构和注册负担。
- 制裁:海外资产控制办公室的规定适用于任何可能为被列入制裁名单人员提供服务的平台,这也是条款单独排除受制裁和受出口管制地区的原因。
- 没有消费者保障:非托管、无需许可的交易场所不提供美国监管机构对零售平台所期望的任何资金隔离规则或追索渠道。
这些担忧并非空穴来风。CFTC 此前曾起诉去中心化衍生品协议的运营方,原因是其未注册为指定合约市场或期货佣金商,这证明“去中心化”并不能自动成为保护伞。地理封锁让 Hyperliquid 在规则重写期间避开了这一风险。
CFTC 与 Hyperliquid:不断变化的监管格局
支持这一禁令的背景正在迅速变化。2026年5月下旬,CFTC 批准了在注册的美国交易所上市的首个真正的永续合约,即 KalshiEX 的比特币产品,并同时发布了一份政策声明,规定对未来的永续合约逐案审查。
CFTC 主席 Mike Selig 称此举是与“以执法代监管”时代的彻底决裂,他认为该做法把开发者推向了境外。他表示,将永续合约引入境内,可让监管机构在受监督的框架内控制杠杆和系统性风险,而不是将其输出境外。同一天,CFTC 工作人员允许 Coinbase 将美国客户引导至其境外 Deribit 关联公司的永续合约,并将其视为境外期货。
针对 Hyperliquid,有三点尤为重要:
- Hyperliquid 未被点名。获批的是 Kalshi、Kraken 和 Coinbase,它们都是在美国注册的实体。Hyperliquid 的界面仍受限制;CFTC 开放的是一个类别,而不是为该协议打开大门。
- 这只是指导意见,而非规则。 政策声明和不采取行动函具有一定分量,但缺乏正式规则或法规的持久性,因此未来的委员会可能改变方向。
- 这个品类才是关键。交易者将这一决定解读为对整个永续合约市场开了绿灯,而 Hyperliquid 正主导这一市场,监管机构如今也有了可用于其他资产相关合约的模板。
Hyperliquid 的华盛顿游说行动
Hyperliquid 并未坐等监管机构。2026 年 2 月 18 日,Hyper Foundation 向 Hyperliquid Policy Center(一家位于华盛顿的倡导类非营利组织)注入了一百万枚 HYPE 代币,价值约 2900万美元,据 CoinDesk 报道。该组织由加密领域律师 Jake Chervinsky 领导,他曾任 Blockchain Association 的首席法务官,该组织致力于推动去中心化交易所、永续合约和链上市场基础设施的规则制定。
其论点是,DeFi 衍生品应通过量身定制的路径进入美国市场,而不是默认被拒之门外,并且强调透明度。在针对 CFTC 永续合约审查的意见函中,Hyperliquid 提出,链上执行使得每一笔订单、成交、强制平仓和资金费支付都可被公开验证,比不透明的订单簿披露更多而非更少的市场活动。此后,Policy Center 在与 CFTC 的会议上继续提出同样的主张。
这使Hyperliquid与DeFi Education Fund、Solana Policy Institute和Blockchain Association同处一张拥挤的谈判桌。其思路很简单:在框架定型之前参与起草,使美国最终的路径适合非托管平台,而不是为中心化中介机构设计的平台。
CME、ICE 以及推动监管 Hyperliquid 的行动
并非华盛顿的所有人都希望 Hyperliquid 开放。2026年5月中旬,Bloomberg 报道称,芝商所(CME Group)与纽约证券交易所的所有者 Intercontinental Exchange 正在向 CFTC 和国会施压,要求将 Hyperliquid 置于联邦监管之下。它们声称担心的是市场完整性:随着该平台上的大宗商品永续合约规模膨胀,包括周末的大量原油交易,它们警告说,一个规模庞大、监管宽松的平台可能扭曲原油等基准的价格发现。它们还提到了规避制裁的风险。
他们的诉求是让 Hyperliquid 向 CFTC 注册,这将迫使该平台增加客户身份识别和交易监控,也就是它当初设计时极力避免的 KYC 层。政策中心驳斥了这种说法,认为收取费用撮合买卖双方的传统交易所,与链上协议在结构上存在差异。
竞争层面的意图很明显。CME 和 ICE 都在推出各自的加密衍生品,CME 于2026 年 6 月初推出了比特币波动率期货和与 Nasdaq 挂钩的加密指数。批评者认为,这场行动意在通过监管拖慢对手,而不是在订单簿上击败对手。
结果是一场拉锯战:一方游说开放美国通道,另一方则要求强制注册,而笔杆子握在 CFTC 手中。
美国交易者如今如何获得 Hyperliquid 敞口
Hyperliquid 应用对美国用户仍然被屏蔽。2026 年的变化是,您现在无需它即可获得受监管的境内 HYPE 及基于 HYPE 的永续合约敞口。这些都不等同于在 Hyperliquid 上交易,但一年前根本没有任何合法选择。
- Kalshi 的“American Perpetuals”:Kalshi 在其已注册的美国交易所上线了受 CFTC 监管、跟踪 HYPE 的永续合约。它是与 Hyperliquid 通过 HIP-4 升级共同构建的,因此在无法使用被屏蔽的应用的情况下,这是您能获得的最接近真正 HYPE 永续合约的产品。
- 现货 HYPE ETF:Bitwise 和 21Shares 于 2026年5月推出了现货 HYPE 基金,Grayscale 的 GHYP 正在接受 SEC 审查。这些基金持有 HYPE 并在美国交易所上市交易,因此任何券商或退休账户都可以购买价格敞口,无需钱包或链上操作。
- Coinbase 到 Deribit:CFTC 的不采取行动函允许 Coinbase 将美国客户引导至其离岸关联公司 Deribit 的永续合约,这些合约被视为境外期货。您可以用加密货币或稳定币作为保证金。
这些都只是代理方式。ETF 跟踪的是 HYPE 的价格,而不是您的交易;Kalshi 的永续合约遵循 Kalshi 的规则,而非 Hyperliquid 的流动性或其100多个市场。它们都无法让您真正进入 Hyperliquid。
如需了解当前在哪里部署资金,请参阅我们的最佳去中心化永续合约交易所和最佳加密期货交易所排名,其中涵盖了各个市场均可使用的平台。
在美国可以通过 VPN 使用 Hyperliquid 吗?
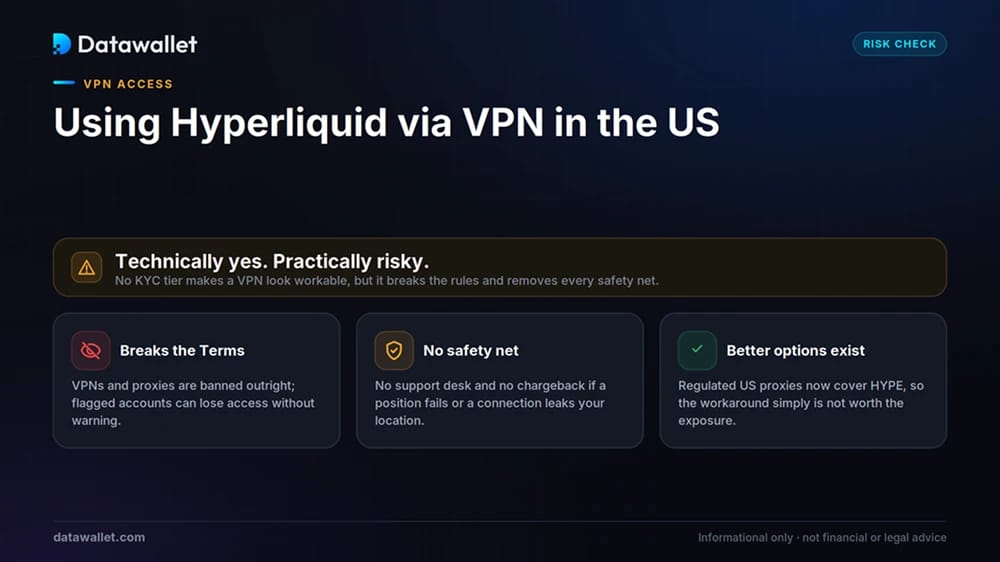
由于缺少 KYC 环节,在这里使用 VPN 似乎比在中心化交易所更可行,因为在中心化交易所,身份证件会暴露您所在的司法管辖区。实际上,这是个糟糕的做法。
首先,这违反了合同。Hyperliquid 的条款明确禁止使用 VPN、代理和任何位置伪装工具,并禁止虚报您的居住地或国籍。被标记的账户可能会失去访问权限,而且由于该限制适用于身处任何地方的美国公民,“我当时在旅行”并不是条款所接受的抗辩理由。
安全保障同样薄弱。如果连接在持仓期间中断并暴露您的真实位置,或者在您持有杠杆时访问权限被撤销,将没有客服、没有退款机制,也无从追索。即使前端被地理封锁,协议仍然可见,诱使受限用户采取没有任何保障的变通方法。如今已有受监管的美国代理渠道,规避方式的得失只会显得更糟。
美国用户使用 Hyperliquid 的权限可能出现哪些变化?
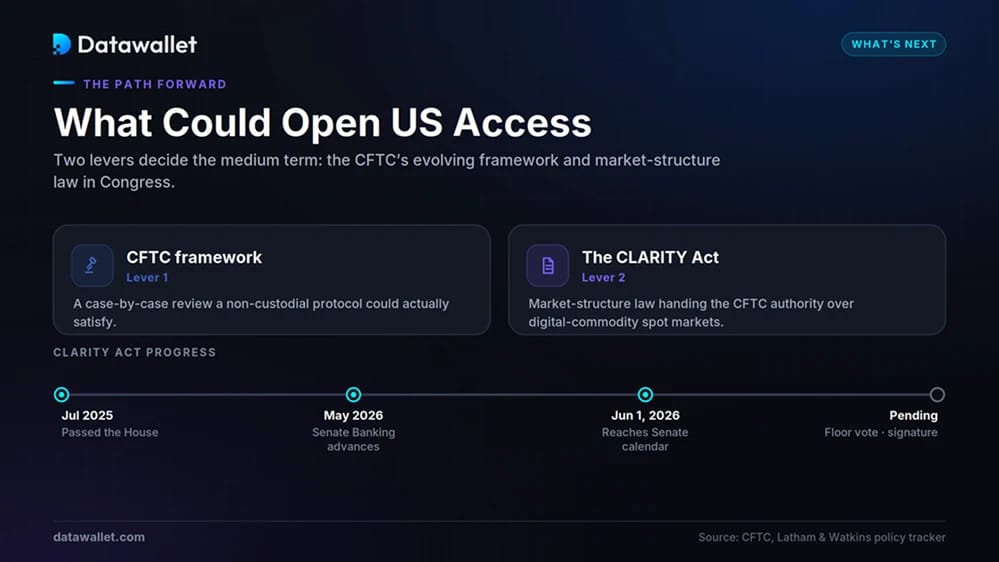
有两条线索将决定中期走势:CFTC 不断演变的永续合约监管框架,以及国会审议中的市场结构法案。
在立法方面,《数字资产市场明确法案》(CLARITY Act)将赋予 CFTC 对数字商品现货市场的专属监管权,并保护发布代码但不持有用户资金的开发者。该法案还包含针对并非真正去中心化的中介机构的定制化规则制定。
众议院于2025年7月通过该法案,参议院银行委员会于2026年5月推进了其版本。据 Latham & Watkins 政策追踪显示,2026年6月1日该法案进入参议院议程,等待全体表决。从成为法律来看,仍需经过全体表决、协调和总统签署。
CFTC 的个案处理流程是较近期的杠杆。如果该机构建立起非托管协议能够满足的框架,或者 Hyperliquid 搭建起合规的美国架构,加密货币领域最大的受限市场就可能开放。但这仍然只是“如果”,而 CME/ICE 阵营正努力将完整注册要求附加到任何境内路径上。可能的顺序是:受监管的代理产品先扩大,直接准入随后才会出现,并且要符合监管机构的条件,甚至可能根本不会出现。
总结
截至 2026 年 6 月,您无法在美国直接使用 Hyperliquid 交易。美国人士属于受限人士,地理围栏会执行封锁,条款也禁止人们常用的 VPN 规避手段。这一点依然成立。
围墙周围的一切都在变化。CFTC 首次开放了美国永续合约类别,受监管的 HYPE 永续合约和现货 HYPE ETF 现已面向美国人推出,Hyperliquid 的倡导机构正在推动制定量身定制的 DeFi 框架,而 CME 和 ICE 则在推动强制注册。
直接的答案仍然是否定的。更有参考价值的是,该国已从全面禁止转向积极且存在争议的谈判,今年受监管的入金渠道也显示了其走向。关于该平台的运作方式,请先阅读我们的 Hyperliquid 详解 指南。