预测市场是加密领域交易量最大的类别之一。CoinGecko 数据显示,2026 年第二季度该领域的名义交易额为 1138亿美元,体育赛事、宏观数据和价格里程碑越来越多地以概率而非仓位的形式进行交易。
Hyperliquid 以 HIP-4 作出回应,将结果合约迁移到已用于永续合约的撮合引擎上。自主网上线四个月以来,该升级已从单一的 BTC 二元合约发展为开发者可以部署自有市场的交易平台。
请继续阅读,了解其运作机制、构建者、费用和风险。👇
什么是 Hyperliquid 改进提案 4(HIP-4)?
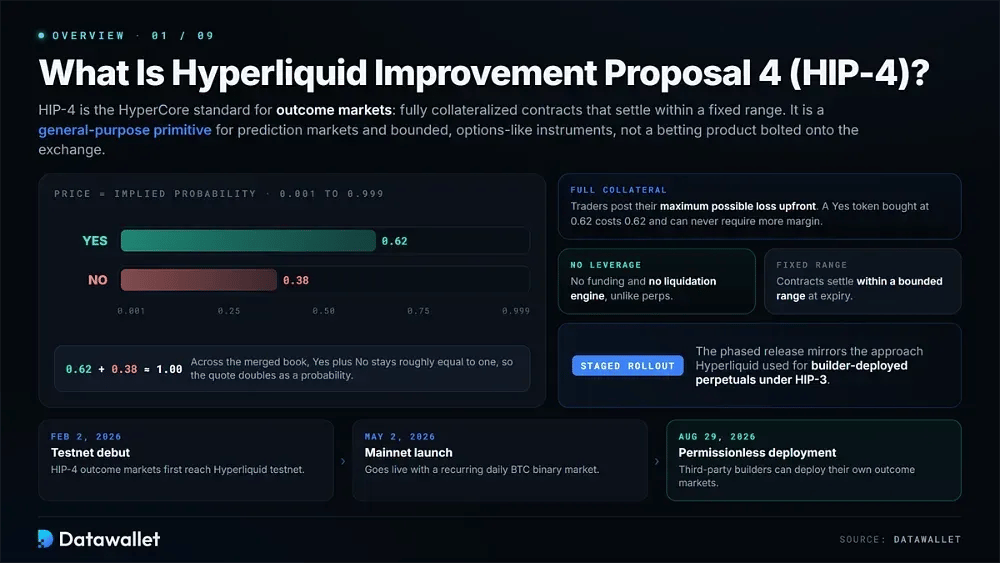
Hyperliquid 改进提案4(HIP-4)是 HyperCore 上“结果市场”的协议标准。HIP-4 官方规范将结果定义为在固定区间内结算的全额抵押合约。这使其成为预测市场以及有界的类期权工具的通用基础组件,而不是附加在交易所上的独立博彩产品。
一个市场通常有“是”和“否”两方,每一方的定价介于0.001和0.999之间,因此报价同时也代表一种隐含概率。交易者需预先缴付其可能的最大亏损。因此,这类结果不使用杠杆或资金费,也不需要强制平仓引擎,这与Hyperliquid 的永续合约市场有着明显区别。
HIP-4于 2026 年 2 月 2 日首次上线测试网。主网随后于 2026 年 5 月 2 日上线,推出每日循环的 BTC 二元合约,而无需许可的第三方部署则于 2026 年 8 月 29 日开放。这种分阶段推出的方式类似于 Hyperliquid 在 HIP-3 下用于开发者部署永续合约的做法。
Hyperliquid 的 HIP-4 如何运作?
HIP-4 将每个结果视为拥有自己订单簿的原生 HyperCore 资产。结算、抵押品和费用都围绕 Hyperliquid 已用于现货和永续合约交易的同一账户模型。
可以从三个方面来理解其运作机制:结果合约、使 Yes 与 No 价格保持一致的合并订单簿系统,以及管理结算和费用的规则。
1. 结果合约机制
从交易者的角度看,结果合约很简单,不过有若干协议规则决定仓位如何开立、交易和结算。每位 HIP-4 用户都会直接或通过构建者前端与这些组件交互。
HIP-4 结果合约的核心构成包括:
- 全额抵押:每个仓位都由其在结算时可能损失的全部金额作为支持。因此,以 0.62 购买的 Yes 代币成本为 0.62,并且永远不需要追加保证金。
- 概率定价:价格范围为 0.001 至 0.999,直接表达市场的隐含概率。在合并订单簿中,“是”与“否”之和大致等于 1。
- 二元结算:到期时,协议会应用 settleFraction。“是”代币兑换为该比例的报价资产,“否”代币获得剩余部分,通常为一和零。
- 固定到期:结果在固定的时间戳结算,而不是永久运行。这引入了时间价值,使交易者既可以表达对某事是否会发生的看法,也可以表达对其何时发生的看法。
- 原生资产:Yes 和 No 两方均为 HyperCore 资产,而非封装的 ERC-20 代币。因此,现有的下单、撤单和 websocket 工具只需做少量编码调整。
- 共享账户:结果头寸与现货和永续合约位于同一账户中,因此您可以管理相关敞口,而无需在不同平台之间转移抵押品。
- 标记价格插值:基于价格的市场以结算时间点前后的 HyperCore 标记价格进行结算,该价格经过线性插值。这可以降低单个过时或异常价格的影响。
- 计价资产:在 AQAv2下,标准结果市场以USDC计价。5月Coinbase 成为 Hyperliquid 的官方国库部署方后,原有的 USDH 交易对已被逐步关停。
2. 合并订单簿与问题
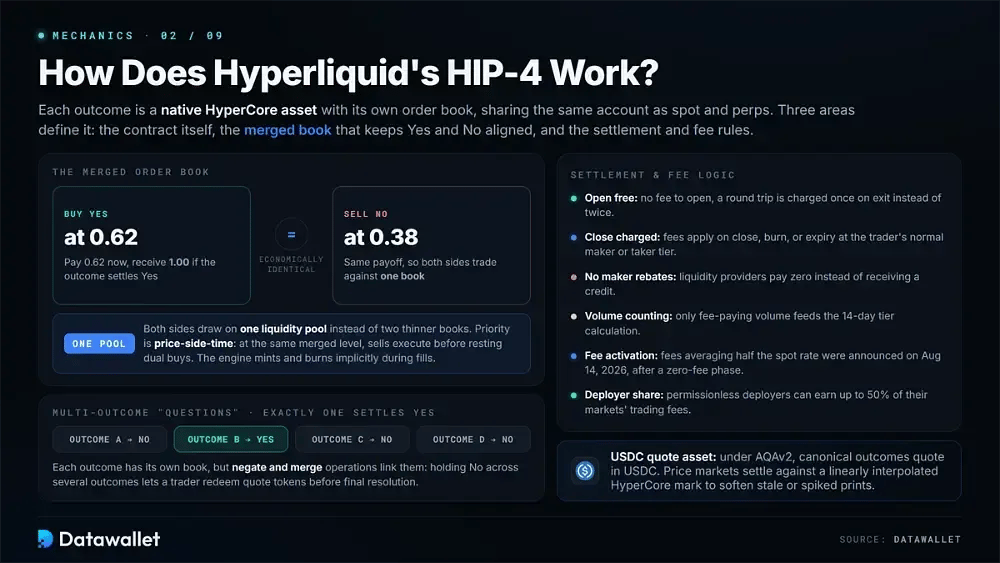
HIP-4 的合并订单簿是其最具特色的工程设计之一。以价格 p 买入“是”,在经济上等同于以 1 减 p 卖出“否”。因此,双方可以共用同一个流动性池,而不必在各自独立、深度较浅的订单簿中交易。
订单遵循“价格-方向-时间”优先级。当订单在同一合并价格档位挂单时,卖单先于挂着的双重买单成交。高级用户还可以手动拆分或合并结果,在主余额和双重余额之间转换。否则,撮合引擎会在成交过程中隐式处理铸造和销毁。
多结果市场被组织为“问题”。恰好有一个结果结算为“是”,其他所有结果均结算为“否”。每个结果都有单独的订单簿,但否定(negate)和合并(merge)操作将它们联系起来。因此,在同一问题下的多个结果中持有“否”的交易者,可以在最终结算之前赎回计价代币。
3. 结算与费用逻辑
HIP-4 的费用结构与现货或永续合约不同。这些差异会影响往返成本、VIP 等级晋升以及做市的盈利情况。Hyperliquid 的费用文档列明了结果交易会产生费用的情形。
以下是费用和结算在实际中的应用方式:
- 开仓免费:开立结果仓位不收取费用。一个完整往返只在平仓时收费一次,而不像永续合约交易那样常常收两次。
- 平仓收费:当仓位平仓、与对手方对冲销毁或到期结算时收取费用。费率由交易者通常的挂单方或吃单方等级决定。
- 无返佣:挂单方返佣不适用于结果合约。在现货中可能获得返佣的流动性提供者,在此按零费率交易,而不是获得返佣。
- 交易量计算:只有产生手续费的交易量才计入 14 天的费率等级计算。因此,原始结果名义金额积累费率等级记录的速度,比总交易量显示的要慢。
- 费用启用:主网结果在测试期间最初以零费用交易。2026年8月14日,Hyperliquid 表示下一次升级将启用费用,平均为现货费率的一半。
- Builder Codes:构建者可以对通过其代码路由的卖单附加费用,就像在现货中一样。这为前端提供了独立于协议费用的收入来源。
- 部署者分成:无许可的市场部署者最高可获得其市场所产生交易手续费的50%。可配置费用计划在后续升级中推出。
HIP-4 何时在 Hyperliquid 主网上线?
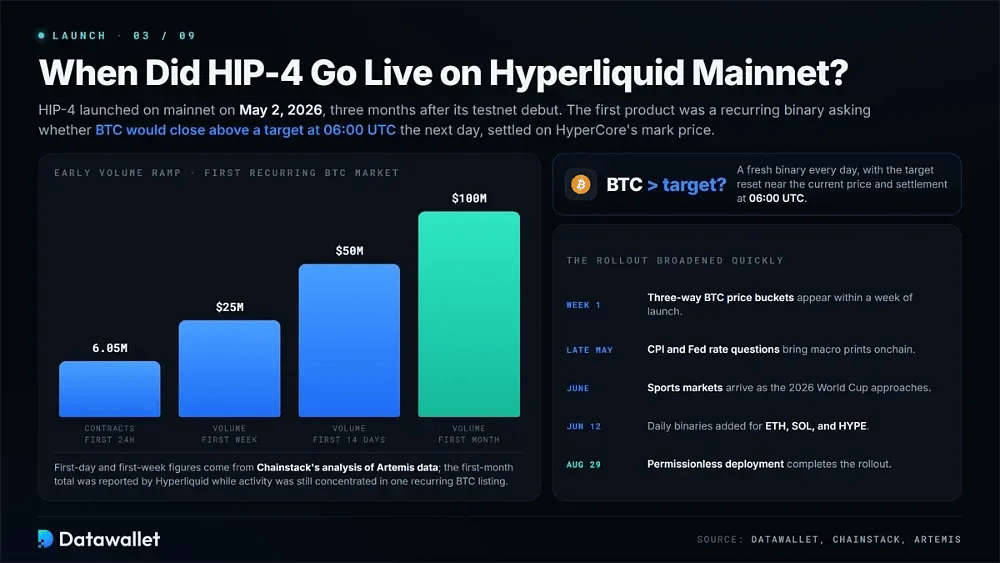
HIP-4于2026年5月2日在 Hyperliquid 主网上线,距2月2日的测试网首发约三个月。其首个产品是一种每日重复的二元合约,询问 BTC 是否会在次日 UTC 06:00收于目标价格之上,并以 HyperCore 的标记价格结算。
Chainstack 对 Artemis 数据的分析发现,首个市场在最初 24 小时内产生了 605万 份合约,第一周交易额约为 2500万美元。Hyperliquid 后来报告称,主网上线后的第一个完整月份中,结果类产品的交易量约为 1亿美元。
推出范围迅速扩大。一周内就出现了三档 BTC 价格区间合约,随后在 5 月下旬又上线了 CPI 和美联储利率相关问题。体育市场于 6 月上线,6 月 12 日新增了 ETH、SOL 和 HYPE 的每日二元合约。2026 年 8 月 29 日,无需许可的部署功能上线,完成了整个推出过程。
HIP-4 无需许可部署的运作方式
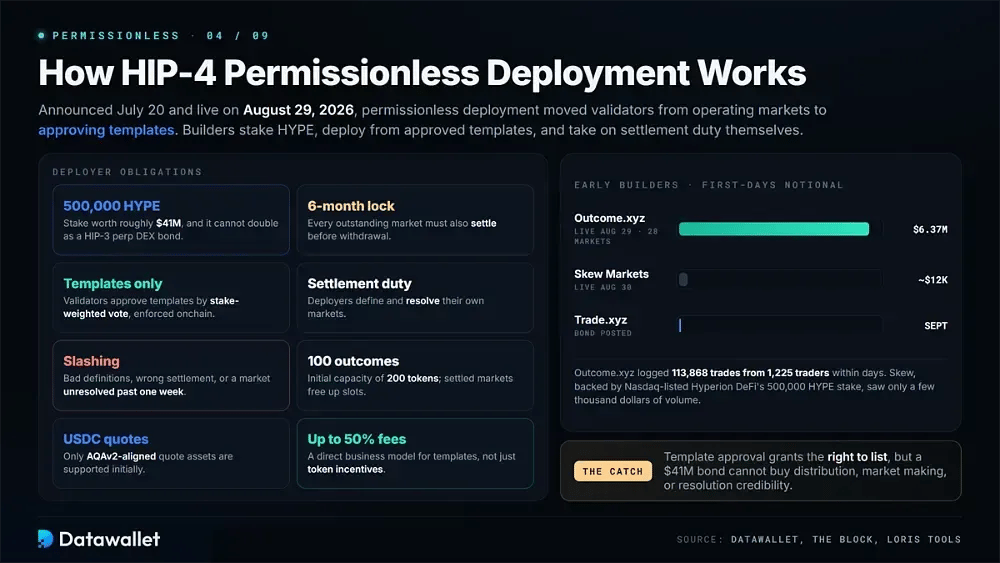
无需许可的部署使 HIP-4 从一项精选功能变成了基础设施。该系统于2026年7月20日公布,并于8月29日在主网上线,使验证者不再运营单个市场,而是转为批准独立构建者可使用的模板。
1. 部署者要求
Hyperliquid 采用了 HIP-3 已用于构建者部署永续合约的经济安全模型,随后又增加了针对结果容量和结算截止时间的专门规则。该规范发布时,The Block报道了这些要求。
HIP-4 部署者的主要义务如下:
- HYPE 质押:部署者必须质押50万 HYPE,按近期价格计算约价值4100万美元。同一笔质押不能同时计入现有的 HIP-3 永续合约 DEX 部署。
- 六个月锁定期:质押资金至少锁定六个月。所有未结算的市场也必须全部结算后,才能提取其中任何部分。
- 模板使用:构建者只能实例化经验证者通过权益加权投票批准的模板。其规范存储并执行于链上,而非链下。
- 结算职责:每个部署者根据所选模板的标准定义并结算市场,承担此前由验证者为标准市场承担的运营责任。
- 罚没风险:对于定义不清的市场、错误的结算,或任何超过一周仍未解决的市场,验证者可能罚没部分或全部质押资产。
- 结果容量:部署者最初获得100个结果的容量,相当于200个结果代币。多结果问题会占用更多名额,而已结算的市场会释放容量。
- 对齐报价:无需许可的结果市场最初仅支持符合 AQAv2 标准的对齐报价资产,目前即指 USDC。
- 手续费收入:部署者最多可赚取其市场所产生手续费的50%,这为模板创造了直接的商业模式,而不必仅仅依赖代币激励。
2. 早期 HIP-4 构建者
Outcome.xyz 于 2026 年 8 月 29 日成为首个无需许可的 HIP-4 部署者。它质押了50万 HYPE,并开设了28个市场,涵盖加密货币价格触及、美联储政策结果和指数里程碑。几天之内,Loris Tools 记录到这些市场上有1,225名独立交易者完成了113,868笔交易,名义金额达637万美元。
Skew Markets 在次日部署,得到纳斯达克上市公司 Hyperion DeFi 的支持,后者提供其 50万 HYPE 质押。然而,其首批上架产品仅录得几千美元的交易量。Trade.xyz 是 HIP-3 的主导平台,已缴纳保证金,预计将于 9 月初开始部署。
前两个部署者之间的差异凸显了无许可结果市场面临的核心挑战。模板获批使其能够上线市场,但并不能带来分发或做市承诺,也无法确立结算的可信度。仅靠4100万美元的保证金无法提供这些条件。
Hyperliquid HIP-4 市场的类型
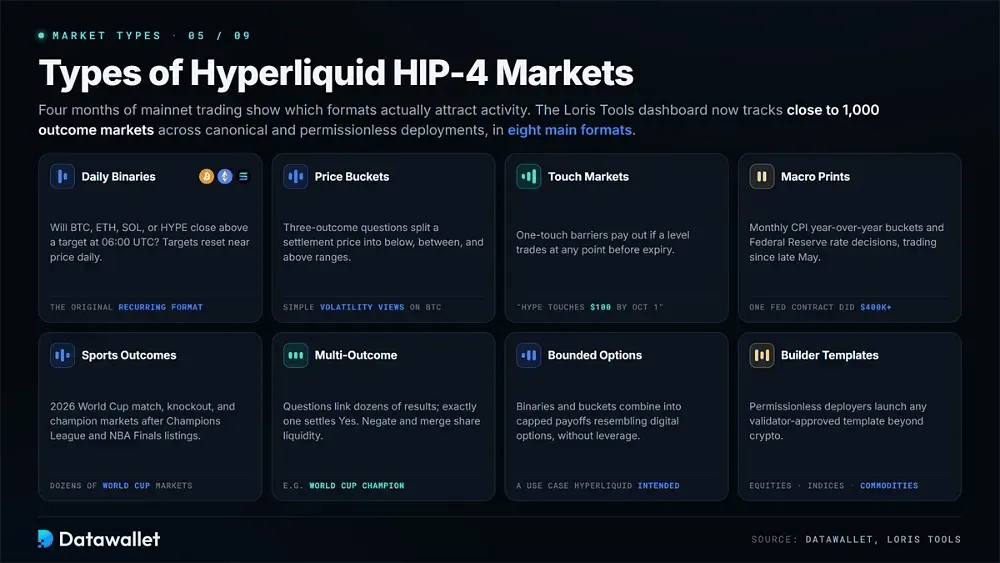
四个月的主网交易让我们更清楚地了解哪些 HIP-4 形式能吸引活跃度。Loris Tools HIP-4 仪表板目前追踪着多个类别中近1,000个独立的结果市场。
实际成交过的主要市场类型包括:
- 每日二元合约:最初的周期性形式是询问 BTC、ETH、SOL 或 HYPE 是否会在 UTC 06:00 收于目标价之上。每天的目标价都会在接近当前价格的位置重置。
- 价格区间:三结果问题将结算价格划分为低于、介于和高于几个区间,为表达对比特币波动率的看法提供了相对简单的方式。
- 触及型市场:Builder 模板引入了单次触及障碍,例如“HYPE 在 10 月 1 日前触及 100美元”,若指定价位在到期前任何时候成交,即会获得赔付。
- 宏观数据:自 5 月下旬以来,每月 CPI 同比区间和美联储利率决议合约已开始交易。仅一份维持利率不变的政策合约,成交量就超过40万美元。
- 体育结果:在验证者已经整理好欧冠冠军和 NBA 总决赛的上线市场之后,2026 年世界杯又催生了数十个比赛、淘汰赛和冠军市场。
- 多结果问题:诸如世界杯冠军问题之类的市场关联着数十种可能的结果,其中恰好有一个会以“是”结算。否定和合并操作使它们能够共享流动性。
- 有限类期权:二元合约和区间合约可以组合成类似数字期权的有上限收益结构,且无需杠杆,这是 Hyperliquid 明确希望该基础组件支持的用例。
- 构建者模板:无需许可的部署者可以启动任何经验证者批准的模板。早期构建者已在其公开路线图中列出股票、指数、大宗商品以及更广泛的体育覆盖。
HIP-4 统计数据与采用趋势
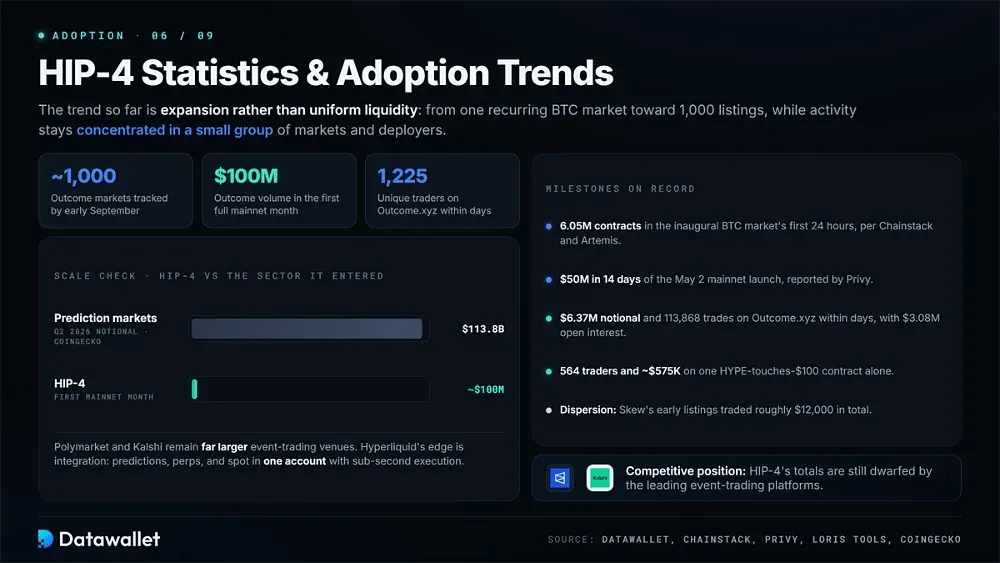
相对于更广泛的预测市场板块,HIP-4 的规模仍然较小,但其最初四个月为衡量采用情况提供了若干有用的基准。以下数据来自 Hyperliquid 公布的成交量,以及Chainstack、Privy 和Loris Tools 的 HIP-4 仪表板的数据与分析。
- 行业规模:CoinGecko 数据显示,2026年第二季度预测市场名义规模为1138亿美元,这是 HIP-4 所竞争的更广阔市场。
- 首日活动:据 Chainstack 对 Artemis 数据的分析,首个定期 BTC 市场在最初24小时内处理了605万份合约。
- 首周交易量:同一市场在首周产生了约2500万美元。
- 两周里程碑:Privy 报告称,HIP-4 自 2026 年 5 月 2 日主网上线起 14 天内,交易量突破 5000万美元。
- 首个完整月份:Hyperliquid 后来报告称,在主网运行的第一个完整月份中,结果类交易量约为1亿美元,当时活动仍集中在一个循环出现的 BTC 上架合约上,且手续费为零。
- 市场数量:截至 9 月初,Loris Tools 在规范部署和无许可部署中追踪了近1,000个独立结果市场。
- Outcome.xyz 的采用情况:上线数日内,Outcome.xyz 就由1,225名独立交易者完成了113,868笔交易,名义金额达637万美元。其市场的日终未平仓合约约为308万美元。
- 单一市场需求:一份“HYPE 触及 100美元”合约在数日内吸引了 564 名独立交易者,名义金额约为 57.5万美元。
- 流动性分散:各构建者的采用情况仍不均衡。Outcome.xyz 的活动规模达到数百万美元,而 Skew 早期上线的合约合计交易额仅约 1.2万美元。
- 竞争地位:Polymarket 和 Kalshi 仍是规模大得多的事件交易平台,而更广泛的预测市场统计数据仍远超 HIP-4 的总量。
迄今的趋势是扩张,而非流动性均匀分布。HIP-4最初只有一个循环的 BTC 市场,随后增加了新的资产类别和事件形式,之后无许可的构建者将可用结果的数量推高至接近1,000个。不过,交易活动仍集中在相对少数的市场和部署者手中。
HIP-4 的优缺点
HIP-4 将 Hyperliquid 扩展到其既有市场之外,但结果交易在结算来源、部署者行为和费用方面引入了不同的假设。交易者应考虑这些差异,而不是把结果合约视为另一种永续合约。
主要优势和取舍如下:
HIP-4 如何影响 Hyperliquid 的 HYPE 代币
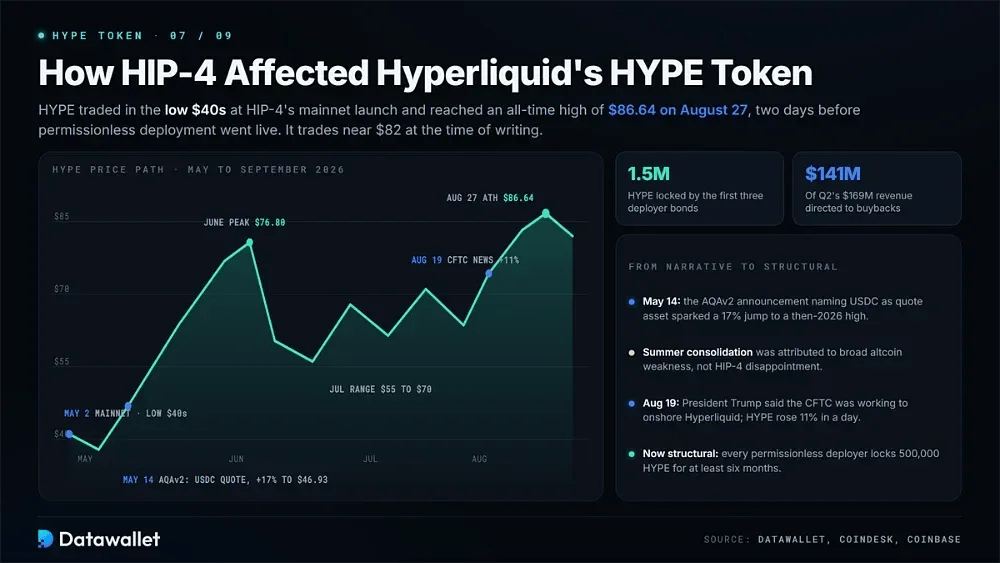
HYPE 在 HIP-4 于 5 月 2 日上线主网前后交易价格在$40s区间,到 5 月中旬跌破39美元。5 月 14 日,AQAv2 公告指出 USDC 将成为规范 HIP-4 市场未来的计价资产。随后 HYPE 上涨17%,达到46.93美元,为当时的 2026 年高点。
该代币在整个 6 月继续走高,在回落至 52美元 之前,创下接近 76.80美元 的历史新高。7 月的大部分时间和 8 月初,它在大约 55美元 至 70美元 的区间内交易。分析师普遍将这一盘整归因于山寨币整体走弱,而非对 HIP-4 采用情况感到失望。
8月下旬出现了最强劲的涨势。8月19日,特朗普总统表示 CFTC 正在努力使 Hyperliquid 回归美国本土,推动 HYPE 单日上涨11%。该代币于8月27日创下历史新高86.64美元,比无需许可的 HIP-4 部署上线早两天。
HIP-4对代币的直接影响如今体现在结构层面,而非叙事层面。每个无需许可的部署者都必须锁定50万 HYPE至少六个月,已有三个部署者提交了保证金。此外,Assistance Fund 将第2季度1.69亿美元收入中的1.41亿美元用于回购。撰写本文时,HYPE 交易价格接近82美元。
Hyperliquid HIP-4 对比 HIP-3 对比 HIP-2 对比 HIP-1
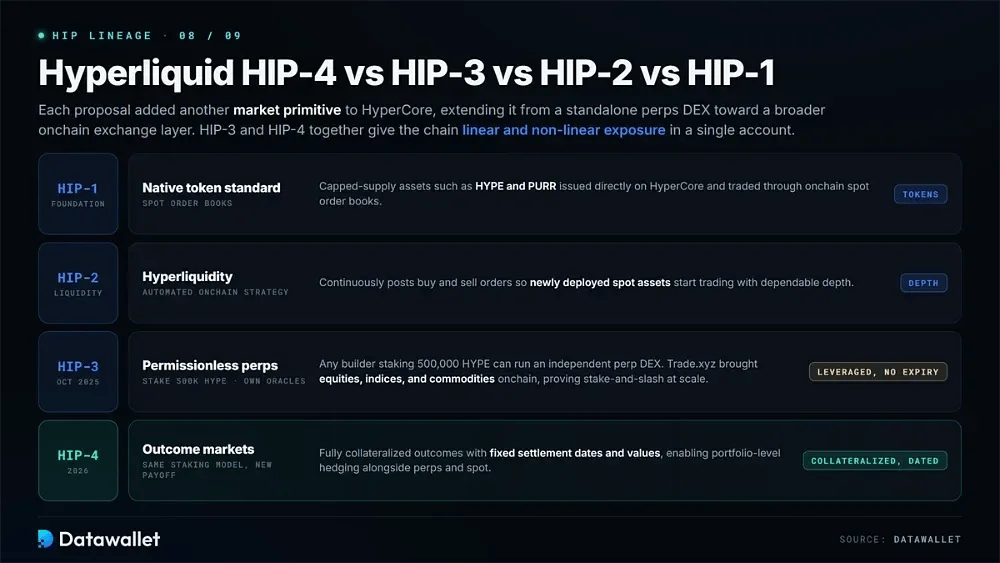
每一项 Hyperliquid 改进提案都为 HyperCore 增加了新的市场基础模块,使该协议逐步从独立的永续合约 DEX扩展为更广泛的链上交易所层。按顺序查看这些提案,可以看出 HIP-4 的哪些部分来自早期升级,哪些功能是新增的。
HIP-1引入了 HyperCore 的原生代币标准,使 HYPE 和 PURR 等供应量有上限的资产可以直接发行,并通过链上现货订单簿进行交易。随后的 HIP-2推出了 Hyperliquidity,这是一种自动化的链上策略,持续挂出买单和卖单,使新部署的现货资产能够以可靠的深度开始交易。
2025年10月,HIP-3 为永续合约带来了无需许可的部署。任何质押 50万 HYPE 的构建者都可以运营拥有独立预言机、保证金和费用设置的永续合约 DEX。包括 Trade.xyz 在内的构建者利用该模式将股票、指数和大宗商品引入链上,展示了大规模的质押与罚没框架。
HIP-4 将这种质押模式带入了不同的收益结构。它不提供无到期日的杠杆合约,而是提供具有固定结算日期和价值的全额抵押结果型产品。HIP-3 与 HIP-4 共同为 HyperCore 提供线性和非线性敞口,使在单一账户内进行投资组合层面的对冲成为可能。
Hyperliquid HIP-4 的风险
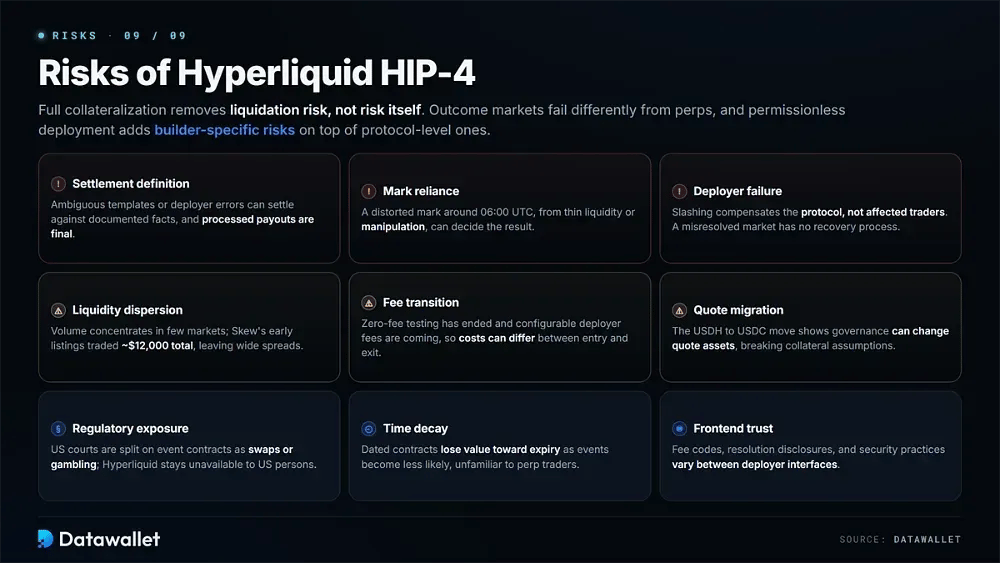
全额抵押消除的是强制平仓风险,而不是风险本身。结果市场与永续合约的失效模式不同,而无需许可的部署在协议层面的风险之外,还增加了针对个别构建者的特定风险。
在交易或部署之前,请考虑这些实际风险:
- 结算定义:市场取决于其结算规则。含糊的模板或部署者错误可能导致结算结果与已记录的事实相冲突,而且已处理的赔付是最终的。
- 依赖标记价格:价格市场以插值后的 HyperCore 标记价格结算。因此,UTC 06:00 前后的标记价格若出现扭曲,无论是流动性不足还是蓄意操纵所致,都可能决定结果。
- 部署者失误:罚没机制会在部署者出现失误后对其进行惩罚,但质押的资金补偿的是协议,而非受影响的交易者。若市场被错误结算,没有内置的追偿流程。
- 流动性分散:交易量集中在少数市场。Skew 早期上线的产品总成交额约为1.2万美元,导致许多头寸面临较大价差和不可靠的退出价格。
- 费用过渡:最初的零费用测试阶段已经结束,可配置的部署者费用仍将推出。因此,入场和出场时的实际交易成本可能不同。
- 报价资产迁移:从 USDH 转向 USDC 表明,治理可以更改报价资产。此类变更会影响构建者的抵押品假设,以及仍以 USDH 计价的工具。
- 监管风险:美国法院对事件合约应被视为掉期还是赌博存在分歧。尽管 CFTC 仍在讨论业务回迁美国,Hyperliquid 目前也仍然不向美国人士开放。
- 时间衰减:当标的事件发生的可能性降低时,有到期日的合约在临近到期时可能会贬值,对于习惯于无到期日的永续合约的交易者来说,这种情况可能并不熟悉。
- 前端信任:大多数用户通过第三方界面访问构建者市场。不同部署者之间的费用代码、结算披露和安全做法可能存在很大差异。
总结
以 Hyperliquid 的标准来看,HIP-4 从提案到上线进展很快。四个月内,它推出了循环的 BTC 二元合约,扩展到区间、宏观问题和体育,将计价资产改为 USDC,启用了手续费,并向准备缴纳4100万美元保证金的构建者开放部署。
对交易者而言,实际的好处在于整合。方向性永续合约、围绕宏观数据发布的对冲仓位,以及一场足球比赛的仓位,都可以放在同一个账户中,而结果腿仓位仍处于强制平仓引擎之外。应当把结算规则视为产品本身,而不是界面。
对 HYPE 而言,HIP-4 在 HIP-3 之外创造了第二个质押需求来源,并将构建者的需求直接与代币锁仓联系起来。预测类产品能否成长为 Hyperliquid 交易量中的重要部分,目前取决于构建者,以及美国监管机构和Clarity Act最终如何解决预测市场问题。