永续合约处于全球加密货币交易的核心,但近十年来,美国交易者只能通过不受美国规则约束的离岸平台参与。
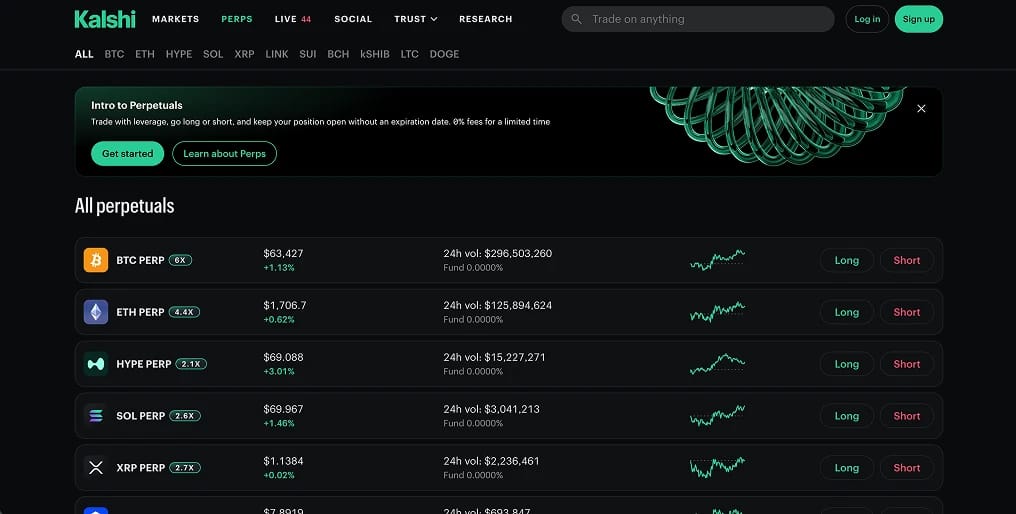
Kalshi 在 2026 年年中上架了首个获美国监管机构批准的永续合约,改变了这一局面。该产品上线时交易量很大,设计也不同于海外主导该品类的高杠杆平台。
对于正在考虑是否值得使用美国本土永续合约的人来说,细节比标题更重要。以下介绍 Kalshi Perpetuals 的运作方式、其与众不同之处以及风险所在。👇
什么是 Kalshi 永续合约(永续合约)?
Kalshi 永续合约是一种衍生品合约,让您无需持有资产、也没有结算日期,就能对加密资产(如比特币或以太坊)的价格建立杠杆仓位。如果您预期价格上涨,就做多;如果预期价格下跌,就做空。
永续合约与购买加密货币有两点不同。杠杆让较少的抵押品即可控制较大的仓位,而没有到期日意味着只要有足够的抵押品支持,仓位就可以一直保持开放。
Kalshi 已经运营着美国领先的预测市场业务,而永续合约是其在“是或否”事件合约之外的首款产品,后者曾成就了这家公司。该交易所现在在同一账户中同时提供受监管的事件合约和受监管的永续合约。
Kalshi 将这一举措描述为从预测市场领导者向新一代衍生品交易所的演进。交易者可以在同一账户余额下,既对事件是否发生下注,也对资产价格持有带杠杆的方向性观点。
Kalshi 永续合约如何运作?
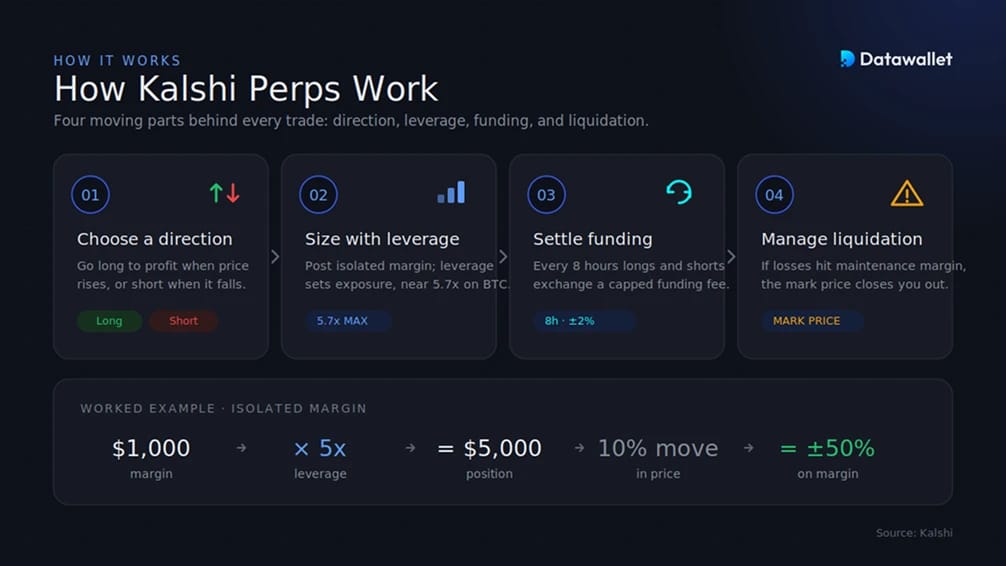
Kalshi 永续合约交易归结为选择方向、用杠杆确定仓位规模,然后管理两种力量:使合约价格与现货挂钩的资金费率,以及当交易走势大幅不利于您时会将您平仓的强制平仓阈值。
1. 方向:做多或做空
每个仓位都从方向开始。做多在资产上涨时获利,其表现类似于杠杆化的买入。做空在资产下跌时获利,而这是现货交易无法做到的,因为现货只在价格上涨时获得回报。
这种双向设计是永续合约的核心吸引力。交易者可以表达看空观点、对冲现有敞口,或围绕波动进行布局,而无需卖出任何持仓。
2. 杠杆与保证金
开仓时,您需要提交抵押品,也称为保证金,而杠杆决定它能控制多大的敞口。在 5x 杠杆下,1,000美元 的保证金支持 5,000美元 的仓位,因此资产 10% 的波动会变成您抵押品 50% 的盈亏波动,无论方向如何。
Kalshi 采用逐仓保证金,即分配给某笔交易的抵押品就是该交易的风险金额。其最高杠杆设置较为保守,并会随市况调整,上线时比特币上限约为 5.7x,大多数山寨币则更低。这与离岸永续合约交易所形成鲜明对比,后者通常提供 50x、100x 甚至更高的杠杆。
3. 资金费率
由于永续合约永不到期,不存在能将合约价格拉回真实市场价格的结算事件。资金费率通过多头与空头之间的定期支付来实现这一作用。
当永续合约价格高于现货时,多头向空头支付费用,这会使持有多头的成本上升,并推动价格下行。当其价格低于现货时,空头向多头支付费用,价格被推高。在 Kalshi 上,资金费率每 8 小时结算一次,每个周期上限为 ±2%,并会显示在您的交易记录中。您可以在我们的加密货币资金费率看板上查看整个市场的实时费率。
4. 强制平仓
当亏损耗尽您的抵押品,降至称为维持保证金的最低水平时,就会发生清算,此时仓位会自动平仓,以防账户出现负余额。杠杆越高,触发清算所需的价格波动就越小。
Kalshi 依据标记价格计算强制平仓,这是一个取自多个现货市场而非单一交易所数据源的综合参考价,可降低因单一场所的短暂价格飙升而被强制平仓的可能性。我们的比特币爆仓热力图标示出连锁反应容易形成的价格水平。
Kalshi 永续合约与现货交易对比
理解永续合约最清晰的方式,是与直接购买加密货币作对比。现货交易意味着持有资产,没有杠杆、没有资金费用,也不会被强制平仓。永续合约交易的是价格,可以做空和使用杠杆,但同时增加了持续成本和强制平仓风险。
永续合约适合短期、方向性或对冲策略,而现货更适合长期积累。我们对永续合约与现货交易的分析更深入地探讨了其中的利弊。
您可以在 Kalshi 永续合约上交易什么?
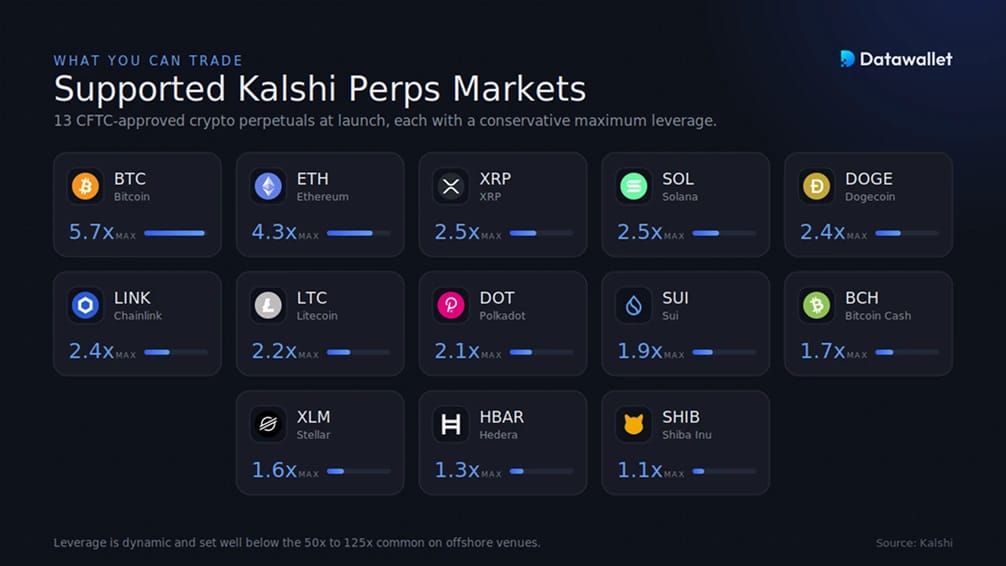
Kalshi 以比特币永续合约起步,并通过监管备案流程迅速扩大了产品线。截至 2026 年 6 月初,其官方指南列出了13个经 CFTC 批准的加密永续合约,另有更多合约正在审核中。
该名单涵盖主要的高流动性资产,每种资产都有最高杠杆倍数,反映了其底层市场的波动性和深度:
- 大型币种:比特币和以太坊的杠杆最高,上线时分别约为5.7x和4.3x。
- 中市值代币:XRP、Solana、Chainlink、Dogecoin 和 Litecoin 的水平较低,一般在 2x 至 3x 之间。
- 较小市值代币:Sui、Polkadot、Bitcoin Cash、Stellar、Hedera 和 Shiba Inu 的杠杆最低,通常低于 2x。
这些数字是动态的,Kalshi 调整风险参数时可能不另行通知而变更。该交易所已确认不会上线农产品永续合约,这一限制与CFTC 的观点有关,即永续合约的设计并不适合所有资产类别。
Kalshi 永续合约统计数据
Kalshi 的永续合约上线仅数周,但早期数据已显示它们跻身该交易所推出的最活跃产品之列。以下数字反映的是最新可得数据,变化很快,因为成交量按名义价值计算,而未平仓合约会随每个持仓的变化而变动。
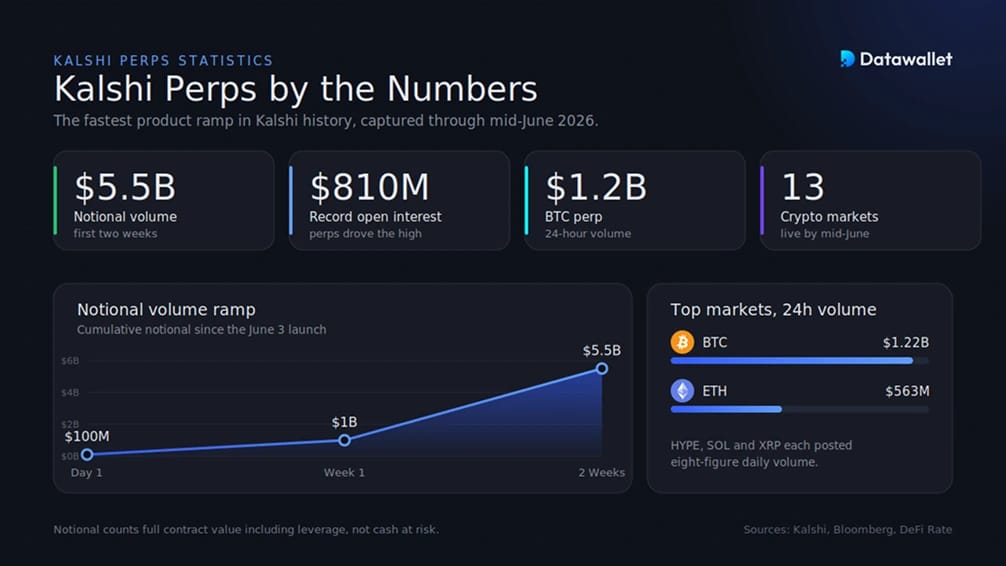
- 上线爬坡:永续合约首日成交量达到1亿美元,一周内达到10亿美元,两周内名义价值超过55亿美元,是 Kalshi 历史上产品爬坡最快的一次。
- 日交易量:截至 6 月中旬,仅 BTC 永续合约的 24 小时成交量就约为 12亿美元,ETH 合约约为 5.6亿美元,HYPE、SOL 和 XRP 的单日成交额也达到八位数。
- 未平仓合约:此次推出使 Kalshi 的整体未平仓合约升至接近 8.1亿美元 的纪录高位,因为永续合约开始积累持续存在的仓位,而到期的事件合约永远无法做到这一点。
- 市场上线:截至6月中旬,已有十一个加密货币永续合约市场开始交易,以比特币和以太坊为主,另有更多资产已提交审批。
- 杠杆范围:比特币的最高杠杆约为 5.7x,规模较小、波动较大的代币则更低,仅为离岸平台常见的 50x 至 125x 的一小部分。
公布的交易量是名义价值,计算的是包含杠杆在内的合约总价值,而非实际承担风险的现金,因此应将其视为活跃度的衡量指标,而不是已存入的资金金额。
Kalshi 永续合约有何不同
自 2016年 BitMEX 上线首个比特币永续合约以来,境外就已存在永续合约,该类别已发展得极为庞大。境外永续合约的年名义交易量从 2023年的28万亿美元攀升至 2025年的超过90万亿美元,而美国交易者此前基本被排除在这一市场之外(据 CNBC 报道)。
Kalshi 的主要差异化优势在于监管。在受 CFTC 监管的交易所上架永续合约,使美国交易者能够以合规的境内方式参与,享有透明的资金费率、标记价格强制平仓,以及受监管市场的保护。
第二点是风险取向。离岸平台以三位数杠杆竞争,而 Kalshi 的个位数杠杆上限和受限的资金费率,则体现出对机构友好的设计,面向此前没有合规场所的对冲者和专业人士。
第三点是业务广度。Kalshi 是美国唯一一家交易所,交易者可在同一账户中同时持有受监管的事件合约和受监管的永续合约,兼顾基于概率和基于价格的风险敞口。
Kalshi 监管与 CFTC 批准
2026 年 5 月 29 日,商品期货交易委员会向 KalshiEX, LLC 就其 BTCPERP 合约发出了批准令。该合约是一种参考比特币现货价格的永续合约,被视为期货产品。Kalshi 是根据委员会规则 40.3 提交的,批准令则依据《商品交易法》发出。
这是在自愿性的 Regulation 40.3 流程下获批的首个永续合约,为此后每一项申请确立了分析模板。KalshiEX 主张,合约是否属于期货,取决于它是否产生未来的付款义务,而不是是否在固定日期终止,委员会同意了这一观点。
2025 年末获得任命的 CFTC 主席 Mike Selig 曾承诺将加密永续合约引入美国境内,并称这项批准是具有历史意义的一步,其决定的依据是比特币现货市场的深度和全天候运行的特点。
有一点需要说明以确保准确。Kalshi 将该产品宣传为美国首个永续合约,但 CFTC 此前已批准 Bitnomial 提供类似合约,其期限上限为25年,因此并不是真正的永续合约。Kalshi 的 BTCPERP 是第一个完全没有到期日的合约。
Kalshi 与竞争格局
此次上线并非孤立事件。同一天,CFTC 为一家 Coinbase 关联公司扫清了道路,使其能够连接美国客户与全球永续合约和期权市场,这表明该机构有意向多家公司开放这一通道,而不是只选择一个赢家。
并非所有老牌机构都欢迎这一转变。2026 年 6 月 18 日,美国最大的期货交易所运营商 CME Group 起诉了 CFTC 及主席 Selig,要求撤销相关批准,理由是永续合约属于《多德-弗兰克法案》下的兑换(swap),而非期货。该诉讼未点名 Kalshi 或 Coinbase,CFTC 则称其毫无根据,但这使美国永续合约的法律地位目前仍未确定。
竞争对手预测市场 Polymarket 也在朝自己的 24/7 多空交易发展,这是事件合约平台增加杠杆衍生品这一更广泛趋势的一部分。在海外,深度流动性仍集中在 Hyperliquid、Binance 和 Bybit,因此 Kalshi 的早期优势在于监管而非订单簿深度。
市场反响十分迅速。Kalshi 的永续合约首日成交量超过 1亿美元,一周内突破 10亿美元,该公司称其为有史以来增长最快的产品,并在两周内名义价值突破 55亿美元。
下一步是非加密资产的永续合约。联合创始人 Tarek Mansour 表示,Kalshi 正就其他资产类别与监管机构洽谈,而6月12日 CFTC 的不采取行动函促使其他合约市场把类永续产品转为真正的永续合约,下一步可能指向大宗商品和股票指数。
Kalshi 背后是谁?
Kalshi 由 Tarek Mansour 和 Luana Lopes Lara 于2018年创立,二人将其打造为美国首个受联邦监管的预测市场交易所,并开创了事件合约这一资产类别。首席执行官 Mansour 曾在 Goldman Sachs 和 Citadel 从事交易,并就读于麻省理工学院。
该公司花了近两年时间向 CFTC 证明事件合约不属于赌博,并于 2020 年获得批准。正是这些前期工作,后来使永续合约能够在同一指定合约市场牌照下获得批准。
增长十分迅猛。2026年3月,由 Coatue Management 领投的一轮融资将 Kalshi 估值约 220亿美元,是数月前估值的两倍,支持者包括 Sequoia、Andreessen Horowitz、Paradigm 和 ARK Invest。
该公司仍面临阻力。Kalshi 一直在应对州层面的挑战,包括内华达州的禁令以及亚利桑那州与其事件合约业务相关的刑事指控,这些争议与永续合约无关,但属于其运营背景的一部分。
交易 Kalshi 永续合约的风险
Kalshi 永续合约受到监管,但监管并不能消除杠杆交易的危险。在投入资金之前,请先了解这些风险。
- 杠杆会放大亏损:即使上限设置保守,杠杆也会放大收益和亏损,一次小幅不利波动就可能耗尽仓位的抵押品。
- 清算风险:如果亏损触及维持保证金,仓位将被自动平仓。杠杆越高,距离该点的空间越小,平仓也可能毫无预警地发生。
- 负余额风险:Kalshi 自己的披露指出,自动强制平仓并不是有保证的止损。在跳空、极端波动或流动性不足时,仓位可能以更差的价格平仓,并留下您必须补足的负余额。
- 资金费用不断累积:在单边市场中,每8小时支付一次资金费用,长期下来可能侵蚀名义价值数个百分点的回报,这与价格波动无关。
- 加密货币波动性:标的资产波动剧烈,突发行情可能使清算的发生快于交易者的反应速度,尤其是在没有设置止损单的情况下。
- 产品成熟度:在岸永续合约尚属新事物。合约、杠杆设置和资产名单仍在演变,且可能不经通知而变更。
- 监管悬而未决:CFTC 已批准该产品,但 CME Group 正在起诉要求撤销该批准,Kalshi 的更广泛业务面临州级争议,未来的规则变化仍可能重塑该平台的运营方式。
- 流动性深度:作为新进入者,Kalshi 的订单簿比最大的离岸平台更薄,这可能意味着价差更宽,大额订单的滑点更高。
总结
Kalshi 永续合约是迄今为止最明确的信号,表明永续合约正从加密货币的离岸边缘地带转向受监管的美国核心市场。早期的交易量显示出真实的需求,而 CFTC 的监管框架赋予了该产品离岸平台从未具备的合法性。
设计选择与批准本身同样重要。保守的杠杆、有上限的资金费率以及基于标记价格的强制平仓,使 Kalshi 的版本看起来更像机构级基础设施,而不是高杠杆赌场,这正是关键所在。
尚未解决的是深度和广度。Kalshi 能否建立可与离岸流动性相媲美的订单簿,能否将永续合约从加密货币扩展到大宗商品和指数,将决定这究竟是一次持久的转变,还是一次令人印象深刻的开局冲刺。