Tarek Mansour 是谁?
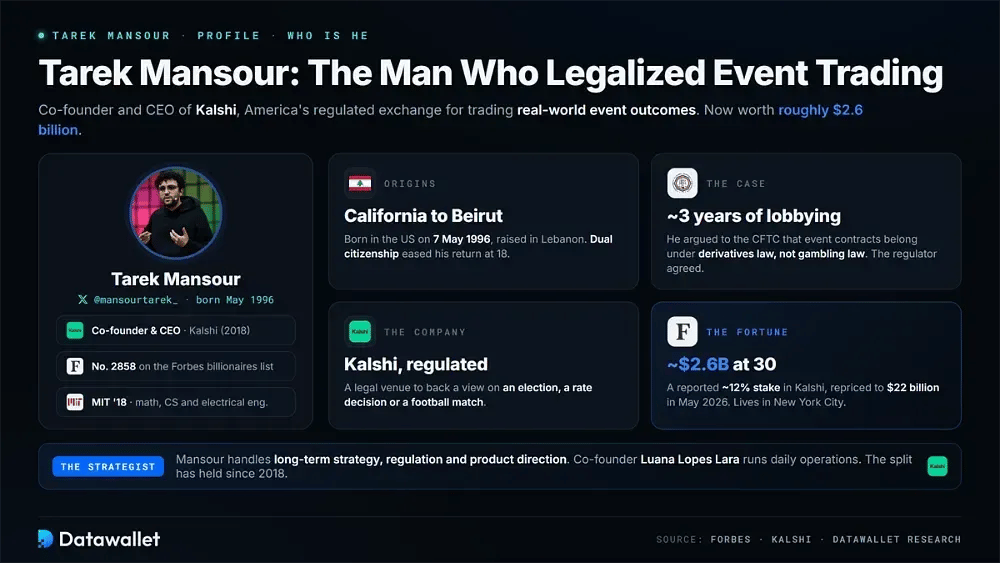
Tarek Mansour 是 Kalshi 的联合创始人兼首席执行官,Kalshi 是一家美国交易所,用于买卖针对未来事件的合约。实际上,它为人们提供了一个合法场所,可以就选举、利率决议或足球比赛押注自己的观点。
他出生于加利福尼亚,在黎巴嫩长大,之后回到美国就读麻省理工学院。随后 Mansour 花了近三年时间向商品期货交易委员会论证,事件合约应适用衍生品法律,而非赌博法律。
在 Kalshi,他负责长期战略、监管事务和产品方向。联合创始人 Luana Lopes Lara 负责日常运营。Forbes 在其亿万富翁榜单上将他排在第 2858 位。
Mansour 对家庭生活保密,住在纽约市,并在 X 上以 @mansourtarek_ 的名义发布评论。
Tarek Mansour 的背景
Mansour 通往 Kalshi 的道路始于贝鲁特的一间教室,历经麻省理工学院和金融业竞争最激烈的两个交易部门,最终通向他花了数年时间使之合法化的交易所。
早年经历与教育背景
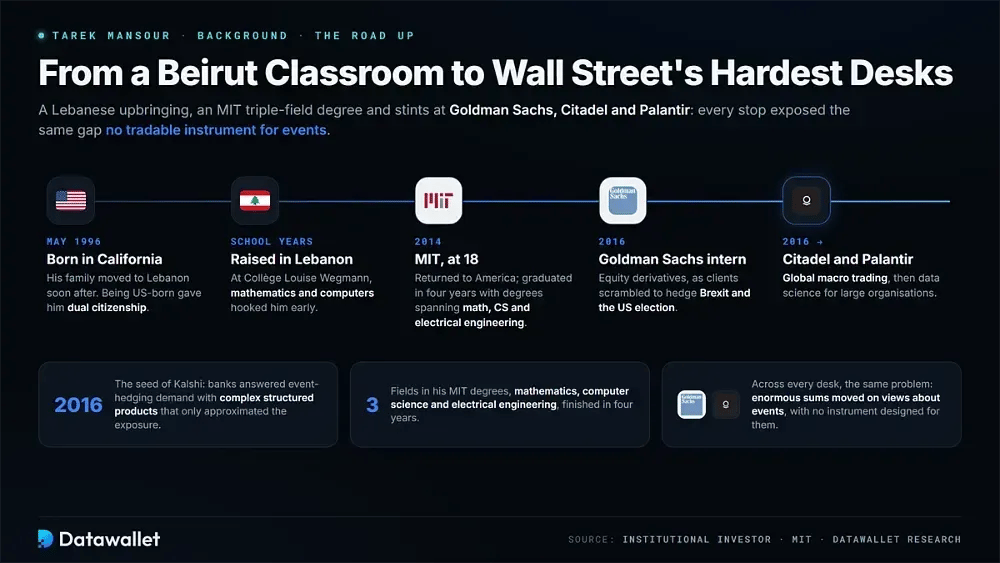
他于1996年5月7日出生在加利福尼亚。不久后,他的家人搬到黎巴嫩,他在那里就读于 Collège Louise Wegmann。在加利福尼亚出生使他拥有双重国籍,也让他日后返回更加容易。
他从小就对数学和计算机感兴趣。2014 年,他回到美国就读麻省理工学院,四年后毕业,获得涵盖数学、计算机科学和电气工程的学位。
交易部门与对冲缺口
Kalshi 的创意源于 2016 年在 Goldman Sachs 的一次股票衍生品实习。当时,机构希望对冲英国脱欧和美国总统大选的风险。银行则出售复杂的结构化产品作为回应,但这些产品只能近似覆盖这些风险敞口。
Mansour 后来在 Citadel 从事全球宏观交易,并在 Palantir 工作,将数据科学应用于大型机构。在这些岗位上,他发现了同一个问题:大量资金围绕对事件的判断而流动,却没有专为此设计的可交易工具。
Tarek Mansour 是如何创建 Kalshi 的?
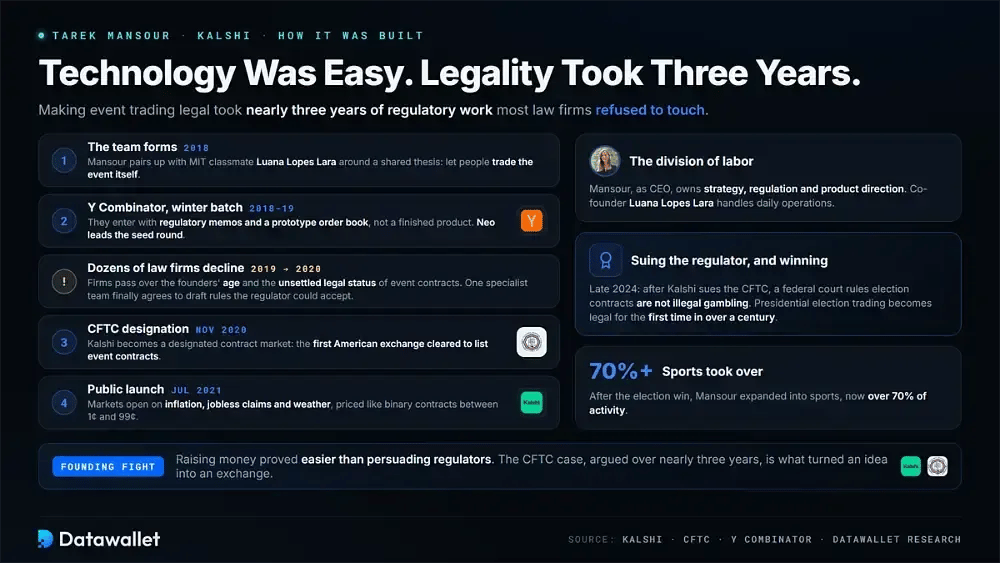
技术并不是主要障碍。在 Kalshi 能够上架任何一份合约之前,要让事件交易合法化,就需要近三年的监管工作。
Mansour 于 2018年与麻省理工学院同学 Luana Lopes Lara 合作。那年冬天,他们带着监管备忘录和订单簿原型而非成品进入 Y Combinator 加速器项目,Neo 领投了他们的种子轮。
事实证明,筹集资金比说服监管机构更容易。由于创始人年纪尚轻,加上事件合约的法律地位尚不明确,数十家律师事务所拒绝承接这项工作。最终,一支专业团队同意起草监管机构可以接受的规则。
这一流程使 Kalshi 在 2020年11月获得合约市场资格,成为首家获准上市事件合约的美国交易所。该平台于次年7月向公众开放,市场涵盖通胀、失业救济申请和天气。
赢得选举合约之争
Kalshi 的商业突破出现在该公司起诉自己的监管机构之后。2024 年末,一家联邦法院裁定选举合约不构成非法赌博,迫使该机构放弃反对立场。
一个多世纪以来,总统选举交易首次合法化。成交量在当年11月的投票期间激增。随后 Mansour 将业务扩展到体育领域,体育目前占平台活动的 70% 以上。
Tarek Mansour 2026年的净资产
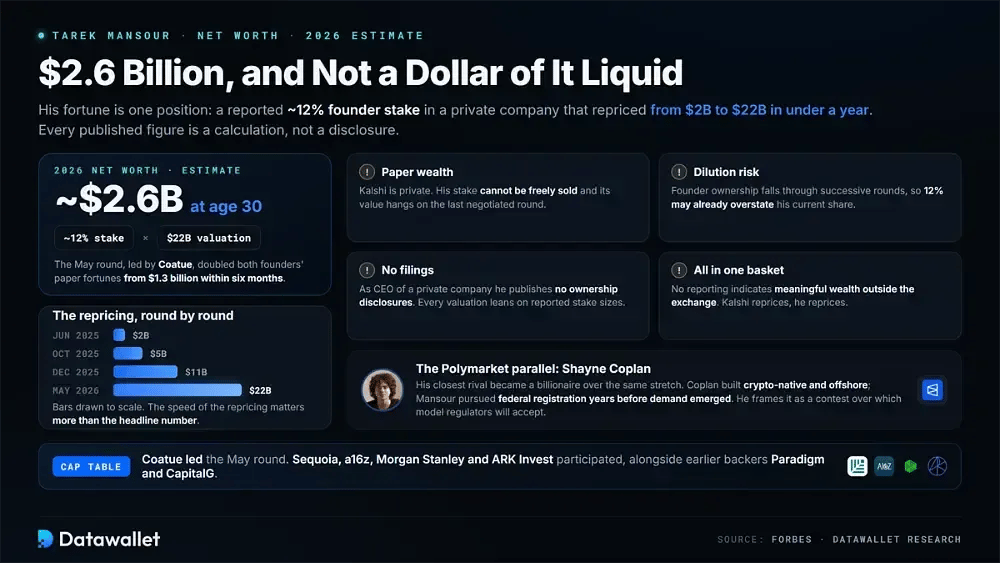
据估计,Tarek Mansour 在 2026 年的净资产约为 26亿美元。其中几乎全部与他在一家私营公司的股份挂钩,而非可随时出售的资产。已公布的数字都不是正式披露,每一个都是推算结果。
他的财富建立在少数有据可查的来源之上:
- 创始人股权:Forbes 估计他持有 Kalshi 近12%的股份,且没有报道表明他在该交易所之外拥有可观财富。
- 最新估值:5月的融资轮次将 Kalshi 估值定为220亿美元,使两位创始人的账面财富在六个月内较13亿美元翻了一倍。
- 投资者名单:本轮融资由 Coatue 领投。Sequoia Capital、Andreessen Horowitz、Morgan Stanley 和 ARK Invest 也参与了投资,早期支持者 Paradigm 和 CapitalG 亦在其中。
- 账面财富:由于 Kalshi 仍未上市,Mansour 无法自由出售其持股,其价值取决于最近一轮协商确定的融资。
- 稀释风险:创始人的持股比例通常会在连续的融资轮次中下降,因此 12% 的估计可能已经高估了他目前的持股。
- 无申报文件:作为一家私营公司的首席执行官,Mansour 不发布所有权披露信息。因此,任何估值都取决于已报道的持股规模。
比头条数字更值得关注的是 Kalshi 估值重估的速度。该公司2025年6月估值为20亿美元,10月升至50亿美元,12月达到110亿美元,到春季又再次翻倍。
Mansour 与 Coplan 对比
Mansour 最接近的对手是 Polymarket 的Shayne Coplan,他在相近的时期成为亿万富翁。Mansour 将两人的竞争描述为一场较量,看监管机构和机构最终会接受哪种模式。
两者的架构朝着相反的方向发展。Coplan 打造了一个原生加密平台,以稳定币结算,并在进入美国之前一直在离岸运营。相比之下,Mansour 在需求出现的数年前就已寻求联邦注册。我们的Polymarket 与 Kalshi 对比解释了两者的实际差异。
是什么推动了 Kalshi 的增长?
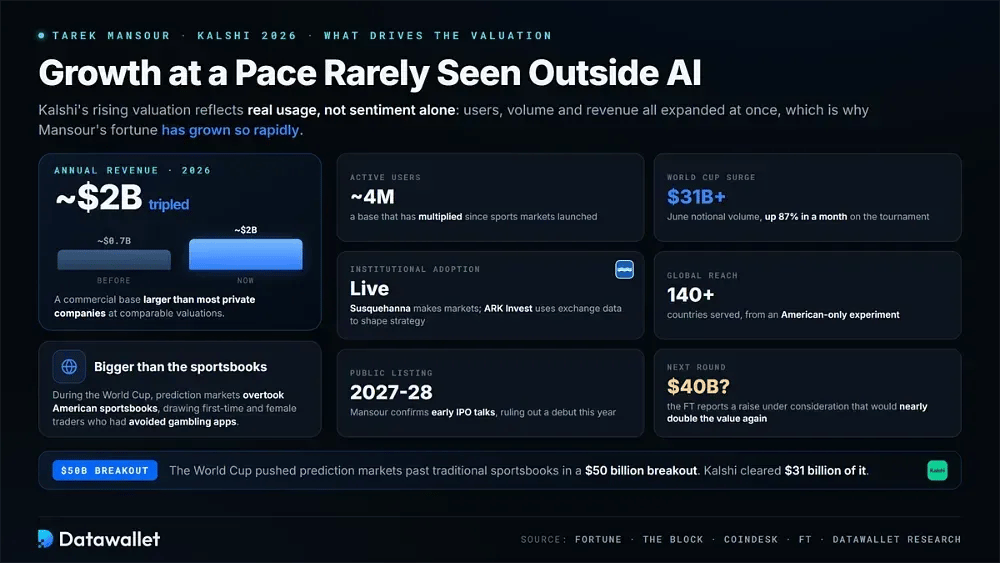
Kalshi 估值不断上升,反映的是真实使用情况,而不仅仅是市场情绪,这也有助于解释 Mansour 的财富为何增长得如此之快。用户数量、交易量和收入均以人工智能领域之外罕见的速度增长。
有几种力量正在推动该业务向前发展:
- 收入规模:收入增长至三倍,约为20亿美元,使这家交易所的商业基础超过大多数估值相当的私营公司。
- 用户基础:Kalshi 报告称有约四百万活跃用户。自该平台推出体育市场以来,这一用户基础已成倍增长。
- 世界杯带动激增:6 月期间,该交易所清算的名义交易量超过310亿美元,受世界杯推动,月度增幅为87%。
- 体育博彩交叉:在此期间,预测市场超过了美国 sportsbook。它们还吸引了此前回避博彩应用的首次交易者和女性交易者。
- 机构采用:Susquehanna 担任做市商并提供流动性。ARK Invest 利用交易所数据制定策略并申请新市场。
- 全球覆盖:该平台最初只是一项仅限美国的试验,如今已向超过140个国家的交易者开放。
- 公开上市:Mansour 已确认进行过早期 IPO 讨论,但排除了今年首次亮相的可能,并指出时间将是 2027年或 2028年。
今年夏天,《金融时报》报道称,Kalshi 正在考虑以 400亿美元 的估值进行新一轮融资。这样一轮融资将使公司价值在数月内再次接近翻倍。
巴西扩张
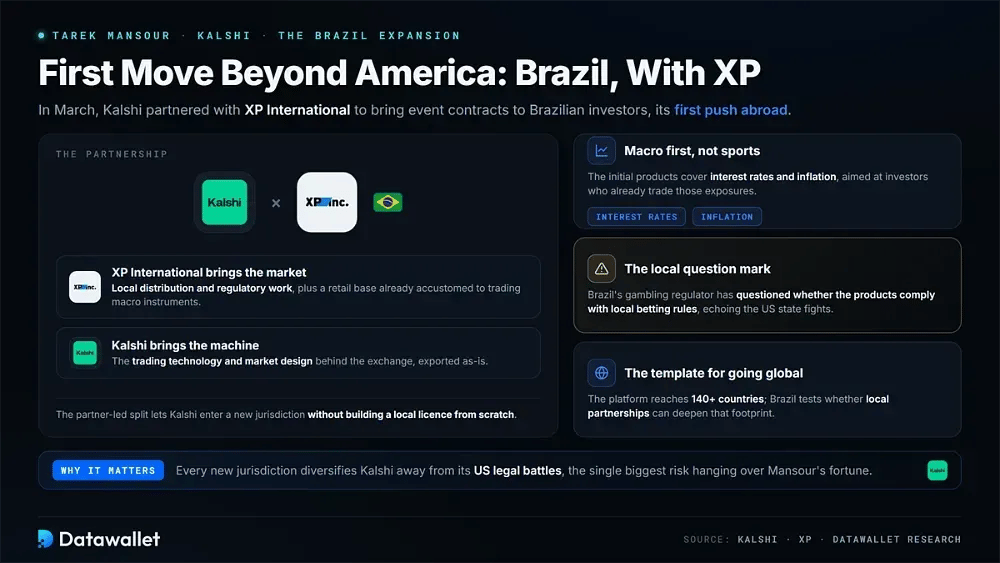
Kalshi 于3月通过与 XP International 合作首次拓展到美国以外,将事件合约引入巴西投资者。XP 负责本地分销和监管事务;Kalshi 提供交易技术和市场设计。
首批产品聚焦于利率和通胀,而非体育。它们面向已经习惯交易宏观经济工具的散户投资者群体。巴西的博彩监管机构已对这些产品是否符合当地博彩规定提出质疑。
Kalshi 的监管与法律纠纷
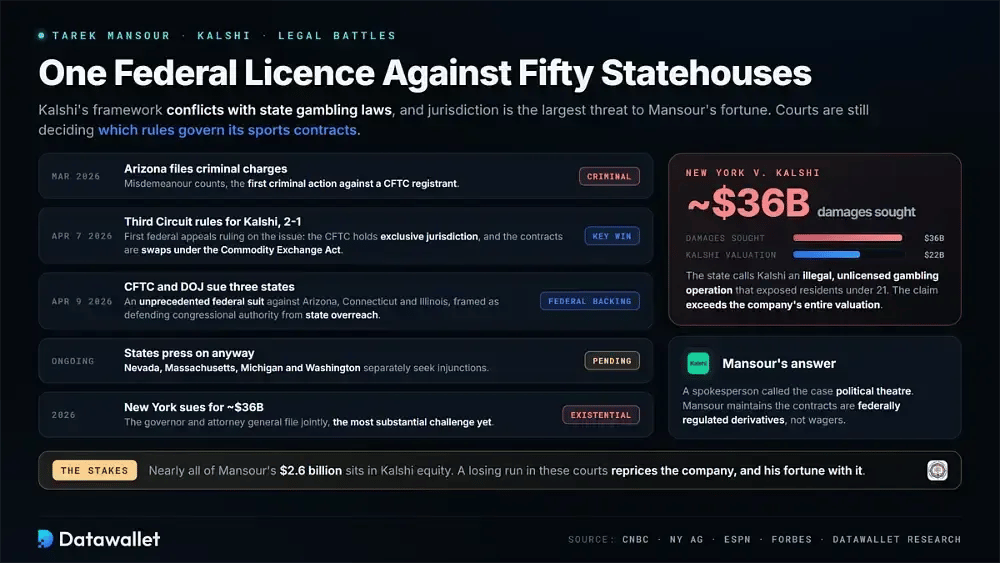
司法管辖是对 Mansour 财富的最大威胁。Kalshi 在联邦牌照下运营,但该框架与各州的赌博法律相冲突。全国各地的法院仍在认定哪些规则适用于其体育合约。
4 月出现了一项重大胜利:第三巡回上诉法院以2比1裁定,商品期货交易委员会对这些合约拥有专属管辖权。这是联邦上诉法院就此问题作出的首个裁决,并依据《商品交易法》将这些合约视为互换合约。
随后联邦机构也采取了自己的行动。该监管机构与司法部起诉了亚利桑那州、康涅狄格州和伊利诺伊州,这一前所未有的举措被描述为维护国会权威、抵制州层面越权。
各州仍继续执法。亚利桑那州在3月提起轻罪刑事指控,这是针对 CFTC 注册机构的首例此类行动。内华达州、马萨诸塞州、密歇根州和华盛顿州则分别寻求禁令。
纽约诉讼
纽约州通过起诉 Kalshi发起了最有力的挑战。该州总检察长称该平台是非法、无牌照的赌博业务,使未达到该州法定投注年龄 21 的居民面临经济损害。
根据法庭文件,该州要求赔偿约 360亿美元,超过 Kalshi 的全部估值。公司发言人称该案是政治作秀。Mansour 继续主张这些合约属于受联邦监管的衍生品。
围绕 Tarek 的 Kalshi 的批评
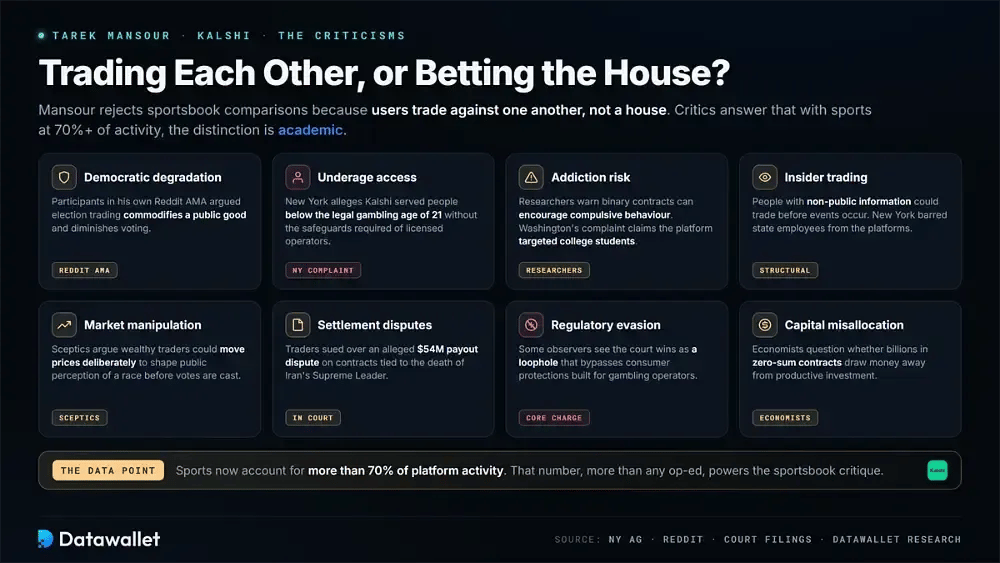
Mansour 拒绝将 Kalshi 与体育博彩公司相提并论,因为 Kalshi 用户是相互对赌,而不是与设定赔率的庄家对赌。批评者回应称,体育如今占平台活动的大部分,因此在监管机构和消费者权益倡导者眼中,这种区别只是纸上谈兵。
常见的伦理和法律异议包括:
- 民主退化:Reddit AMA 的参与者认为,选举交易将公共物品商品化,并削弱投票。
- 未成年人准入:纽约州指控 Kalshi 向未达到该州法定赌博年龄的人提供服务,且未采取持牌运营商所需的保障措施。
- 成瘾风险:研究人员警告,二元合约可能助长强迫性行为。华盛顿州的起诉书还指称该平台以大学生为目标。
- 内幕交易:官员们担心,掌握非公开信息的人可能在事件发生前进行交易,因此纽约州禁止州政府雇员使用这些平台。
- 市场操纵:怀疑者认为,富有的交易者可能会故意推动价格,从而在投票开始前影响公众对选情的看法。
- 结算纠纷:交易者就一起涉及伊朗最高领袖死亡合约、金额据称为5400万美元的赔付纠纷提起诉讼,引发了对结算标准的质疑。
- 规避监管:一些观察人士认为,Kalshi 在法庭上的胜利是一个漏洞,绕过了为博彩运营商设立的消费者保护措施。
- 资本错配:经济学家质疑,将数十亿资金投入零和合约是否会使资金从生产性投资中流失。
总结
Mansour 把一次在宿舍里对风险定价不当的观察,变成了一家估值 220亿美元 的交易所。在他三十一岁生日之前,他个人持有的股份价值约为 26亿美元。
这一价值的大部分取决于一个悬而未决的问题。Kalshi 的估值假设联邦优先适用原则将继续有效,而法官仍在裁定其合约属于衍生品,还是实质上属于披着法律外衣的赌博。
让 Kalshi 得以存在的监管耐心,已成为其最具决定性的资产。如果联邦优先权成立,Mansour 实际上就为一个新的资产类别制定了规则手册。如果失败,美国最有价值的预测市场将在一夜之间面临五十个独立的牌照问题。