前 8 项加密货币永续合约统计数据与趋势
以下八项统计数据显示了永续合约交易量、未平仓合约和市场份额目前的状况。数据来自 Coinglass、CoinGecko、DefiLlama、CoinDesk Research 和 CFTC 备案文件,读者可以在来源处核实每个数字。
1. 每日永续合约交易量峰值接近7500亿美元
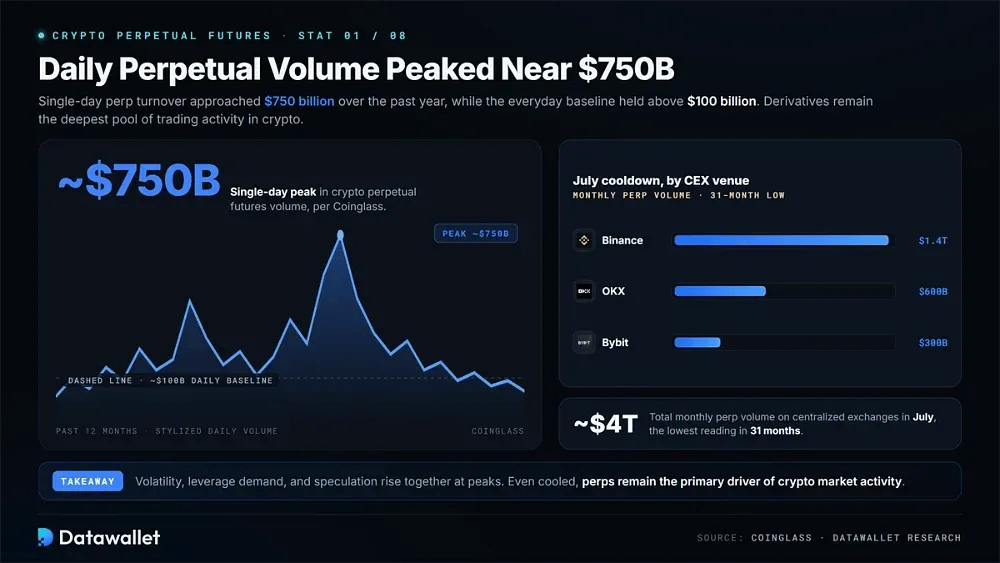
根据 Coinglass 数据,过去一年加密货币永续合约单日交易量峰值接近 7500亿美元。在这种规模的高峰期,波动性、杠杆需求和投机参与度往往会同步上升。这一结果凸显了永续合约作为数字资产领域交易活动最深厚池子的地位。
日常基线同样重要。在一年期视图中,永续合约交易量多次超过每日1000亿美元,并在波动时期攀升得更高。因此,衍生品交易仍是中心化和去中心化平台上加密货币市场活动的主要驱动力。
自春季以来,市场活动有所降温。7月,中心化交易所的月度永续合约交易量降至约 4万亿美元,据报道的 Coinglass 数据,这是 31 个月来的最低水平。Binance 约占 1.4万亿美元,OKX 约为 6000亿美元,Bybit 约为 3000亿美元。
2. 加密货币永续合约交易 5x-10x 现货交易量
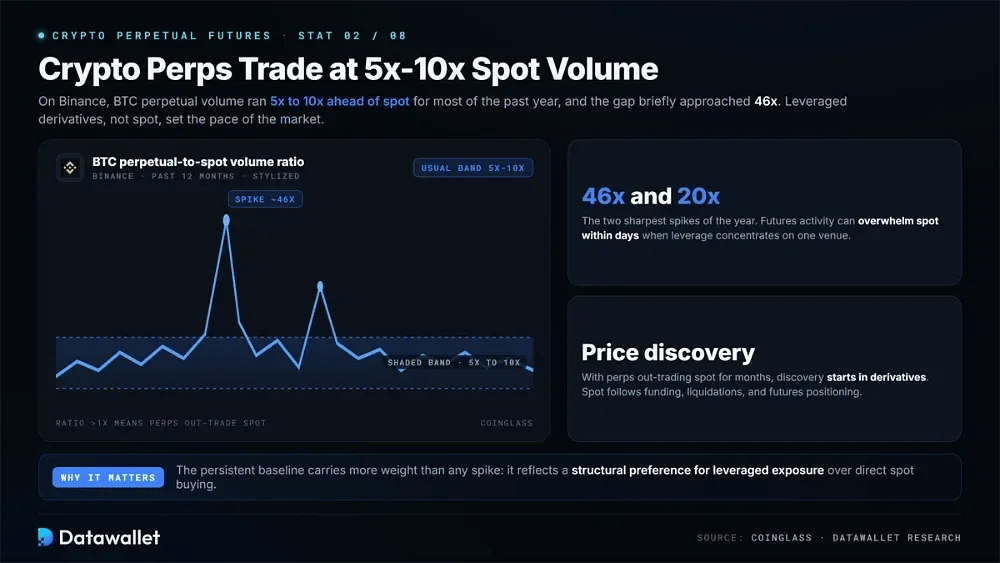
在 Binance 上,过去一年 BTC 永续合约的交易量持续大幅领先现货。Coinglass 数据显示,永续合约与现货的比率通常维持在大约 5x 至 10x 之间,反映出交易者相较于直接的现货敞口,更偏好杠杆衍生品。
在极端情况下,差距变得大得多。该比率一度接近46x,并在另一次急剧飙升期间突破20x。这些数据表明,在投机、波动或杠杆仓位集中于单一平台的短暂时期,期货活动能多么迅速地压倒现货交易。
对交易者而言,持续存在的基准水平比孤立的峰值更有分量。当永续合约成交量连续数月以如此大的幅度超过现货时,价格发现越来越多地始于衍生品。现货市场往往是对资金费率、清算和期货持仓作出反应,而不是引领它们。
3. Binance 在比特币永续合约未平仓合约量中居首
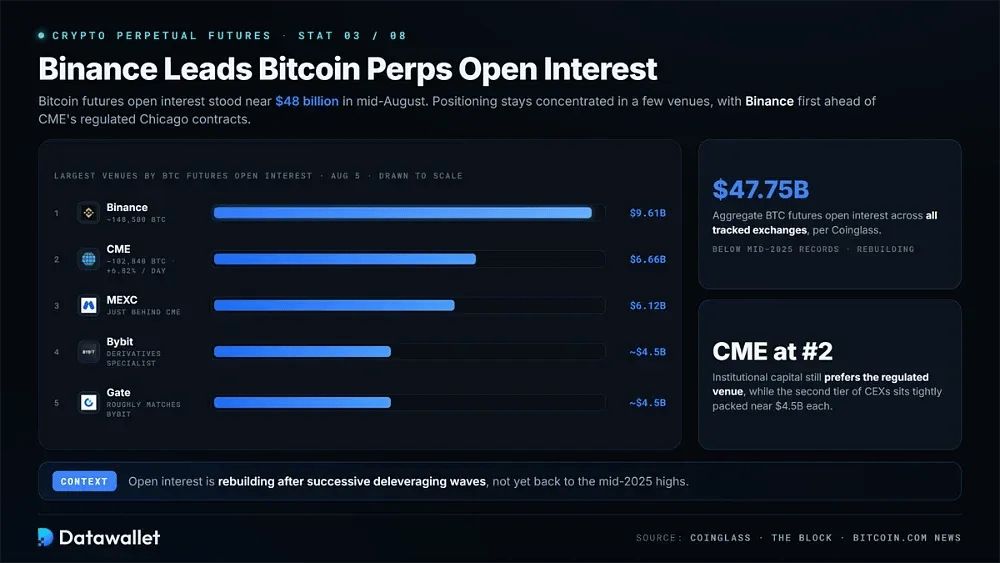
8月中旬,比特币期货未平仓合约接近480亿美元。大部分持仓仍集中在少数几家交易场所,其中 Binance 占据单家最大份额,领先于 CME 的受监管合约。
据 Coinglass 8月5日数据,比特币期货未平仓合约规模最大的交易平台:
- Binance:未平仓合约约为14.85万 BTC,价值约96.1亿美元。这使该交易所在所有被追踪的平台中,仍居比特币期货风险敞口第一位。
- CME:约 102,840 BTC,即 66.6亿美元,在单日上涨 6.82% 后使 CME 位居第二,表明机构资金仍明显偏好受监管的芝加哥交易场所。
- MEXC:比特币期货未平仓合约接近 61.2亿美元,使该交易所仅次于 CME,远超大多数面向散户的竞争对手。
- Bybit:未平仓比特币合约接近45亿美元。这一总额使这家衍生品专业平台保持在第一梯队,尽管本周期中它正被更新的竞争对手追赶。
- Gate:比特币期货未平仓合约同样约为 45亿美元,与 Bybit 大致相当,显示出中心化平台第二梯队依然竞争紧密。
- 市场总量:⟧据 Coinglass 数据,所有交易所的比特币期货未平仓合约总额接近477.5亿美元。这一水平仍低于2025年年中的纪录,但在接连几轮去杠杆之后正在逐步回升。
数据来源:Coinglass 比特币期货数据和The Block,比特币期货未平仓合约占比。
4. 美国监管机构为本土永续合约打开了大门
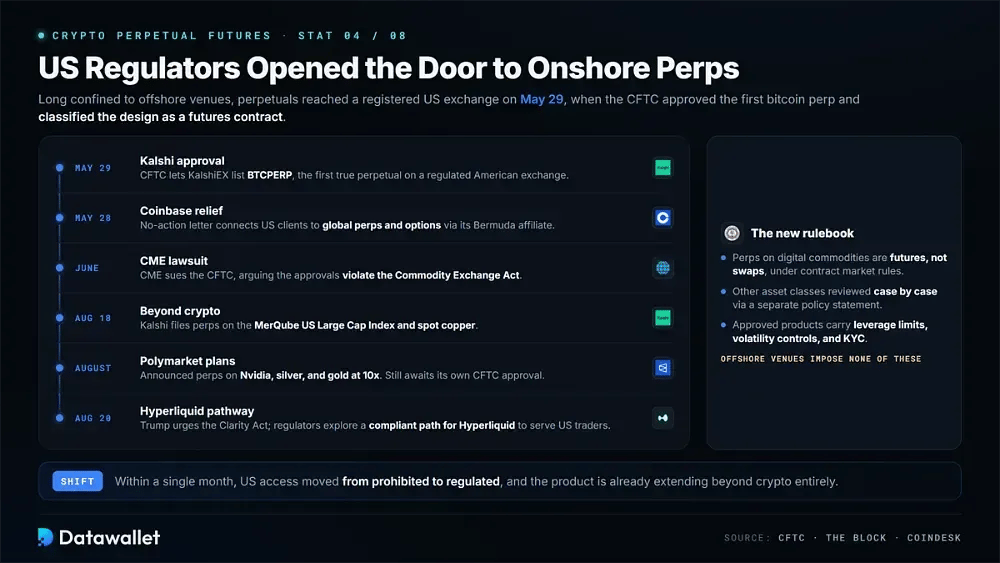
对美国交易者而言,永续合约长期只能在离岸市场交易。5月29日情况发生了变化,CFTC 批准了首个在注册美国交易所上市的比特币永续合约,并将其设计归类为期货合约。
美国永续合约转变的迄今关键节点:
- Kalshi 获批:CFTC 发布批准令,允许 KalshiEX 上线BTCPERP,这是一种参考现货比特币的现金结算合约,也是受监管美国交易所上的首个真正的永续合约。
- Coinbase 获得的宽免:当天发布的 不采取行动函⟧ 允许 Coinbase Financial Markets 通过其百慕大关联公司,将美国客户连接到全球永续合约和期权,并可使用加密货币作为保证金抵押品。
- 政策声明:委员会将数字商品的永续合约归类为期货而非互换。委员会还承诺将逐案审查其他资产类别的永续合约。
- 防护措施:获批产品包括杠杆限制、波动控制和了解您的客户(KYC)核查。Hyperliquid等离岸平台不会对其无许可市场施加这些限制。
- CME 诉讼:CME Group 于6月起诉 CFTC 及主席 Michael Selig,称对 Kalshi 和 Coinbase 的批准违反了《商品交易法》,并损害其特许经营权。
- 新的申请:Kalshi 于8月18日提交申请,拟上线追踪 MerQube US Large Cap Index 和现货铜的永续合约,使该产品完全延伸到加密货币之外。
- Polymarket 的计划:Kalshi 的预测市场竞争对手已宣布推出永续合约,标的包括英伟达等股票以及白银和黄金,杠杆为 10x。该平台仍在等待自己的 CFTC 批准。
- Hyperliquid 路径:特朗普总统在8月敦促国会通过 Clarity Act,并表示监管机构正在探索一条合规路径,使 Hyperliquid 能够为美国交易者提供服务。
数据来源:CFTC 5月29日的批准令,以及 The Block 和 CoinDesk 截至8月20日的报道。
5. DEX 永续合约相对 CEX 的份额达到10.2%
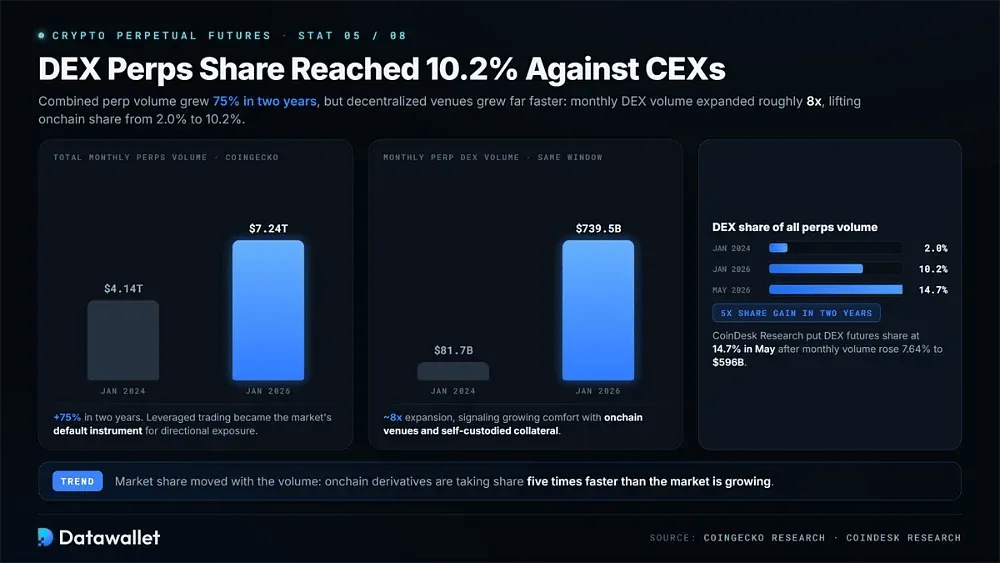
根据CoinGecko Research,加密货币永续合约的总交易量在两年内增长了75%,从2024年1月的4.14万亿美元增至今年1月的7.24万亿美元。在此期间,随着杠杆交易成为市场进行方向性敞口的默认工具,永续合约持续获得更多关注。
增长最快的是去中心化平台。同一时期,永续合约 DEX 的月交易量从 817.4亿至7394.8亿美元,增长约 8x。这一速度远超整体市场的增长,表明交易者对链上衍生品平台和自托管抵押品越来越放心。
市场份额随交易量变化。DEX 在永续合约总交易量中的占比从 2024 年 1 月的 2.0% 增至今年 1 月的 10.2%,增长了五倍。CoinDesk Research 后来称,5 月 DEX 期货份额为 14.7%,当时月交易量增长 7.64%,达到 5960亿美元。
6. 永续合约 DEX 在第一季度清算 2.41万亿美元
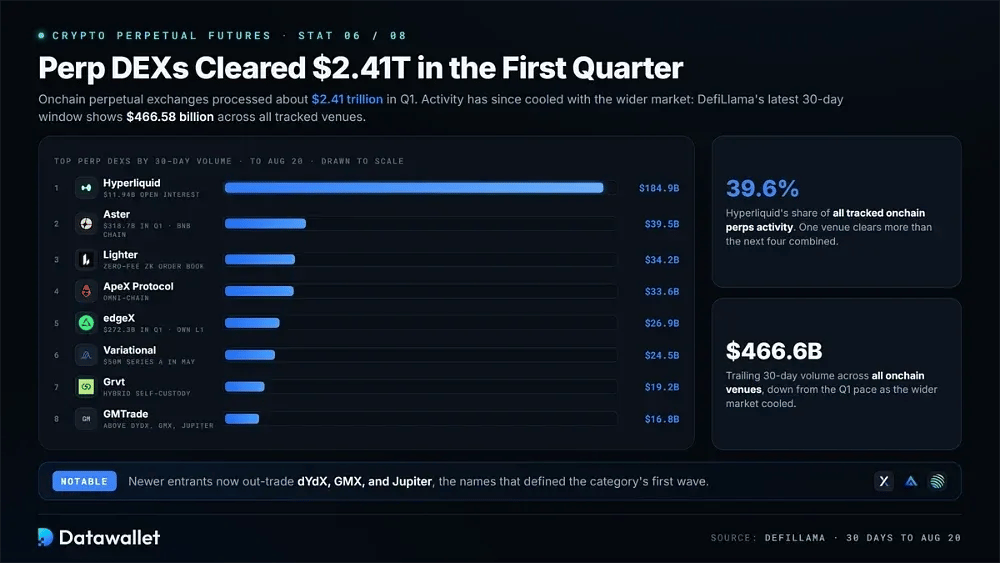
永续合约 DEX 在1月1日至3月30日期间处理了约 2.41万亿美元。此后随着整体市场降温,交易活动有所减弱,DefiLlama 最新 30 天的数据显示,所有已追踪的链上场所合计为 4665.8亿美元。
按交易量排名的顶级永续合约 DEX,截至 8 月 20 日的30天:
- Hyperliquid:30 天交易量为 1849.1亿美元,未平仓合约为 119.4亿美元。该平台约占 DefiLlama 所追踪的全部链上永续合约活动的 39.6%。
- Aster:过去一个月为 394.9亿美元,在这家 BNB Chain 平台于第 1 季度完成 3187亿美元 之后,位居永续合约 DEX 第二。
- Lighter:342.3亿美元,来自其零手续费的 zkLighter 订单簿,使这家 zk-Rollup 交易所在去年积分竞赛期间加入的群体中名列前茅。
- ApeX Protocol:过去 30 天为 335.8亿美元,对这家第一季度按交易量排名第六的全链交易所而言,这是一个强劲的结果。
- edgeX:其专属第1层上达到268.6亿美元,延续了推动该交易所前三个月交易量达到2722.8亿美元的势头。
- Variational:最近一个周期为 245亿美元,其背后是 5 月完成的 5000万美元 A 轮融资,用于扩大其大宗商品和加密货币永续合约的覆盖范围。
- Grvt:混合型交易所,规模为192.3亿美元。它将自托管与中心化式撮合引擎结合,并上线了越来越多的股票和大宗商品交易对。
- GMTrade:月交易量为168.4亿美元,使这一较新的参与者在当前 DefiLlama 排名中超过了包括 dYdX、GMX 和 Jupiter 在内的几个知名度更高的对手。
数据来源:DefiLlama,截至8月20日的30天。
7. RWA 永续合约创下2110亿美元月度纪录
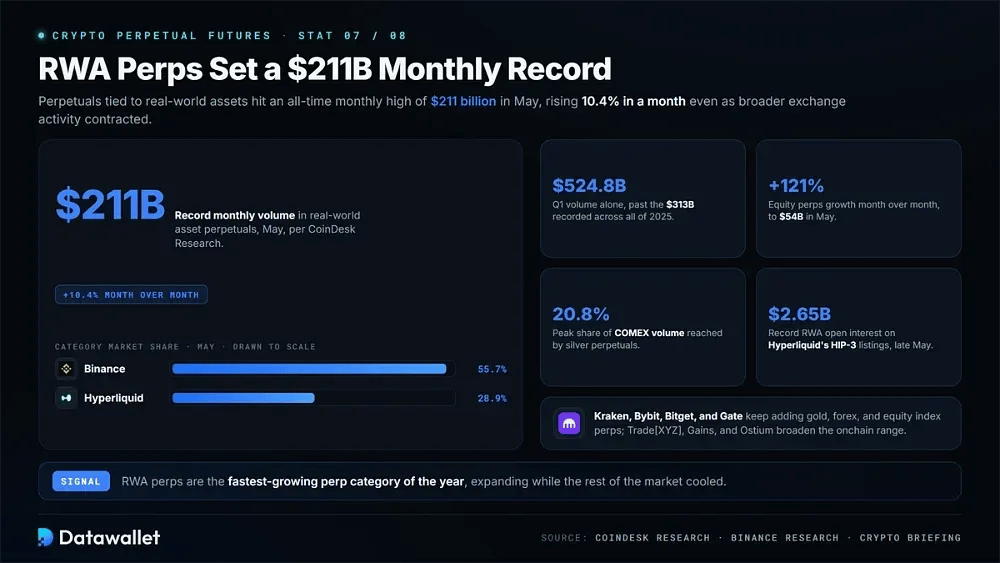
据CoinDesk Research称,与现实世界资产挂钩的永续合约在5月的月度交易量创下历史新高,达到2110亿美元。即使整体交易所活动收缩,该类别交易量在一个月内仍增长了10.4%。Binance以55.7%的市场份额领先该类别,Hyperliquid以28.9%紧随其后。
今年的增长十分迅猛。第 1 季度交易量约达 5248亿美元,超过2025年全年的 3130亿美元。股票永续合约环比增长 121%,5月达到 540亿美元。Binance Research 还报告称,白银永续合约占 COMEX 交易量的比例峰值为 20.8%。
包括 Kraken、Bybit、Bitget 和 Gate 在内的中心化平台持续增加黄金、外汇和股指永续合约。在链上,Trade[XYZ]、Gains Network 和 Ostium 正在扩大可用产品范围。通过其无需许可的 HIP-3 上架,Hyperliquid 的现实世界资产未平仓合约在5月下旬达到 历史新高 26.5亿美元。
8. Hyperliquid L1 在永续合约交易量上领先各条链
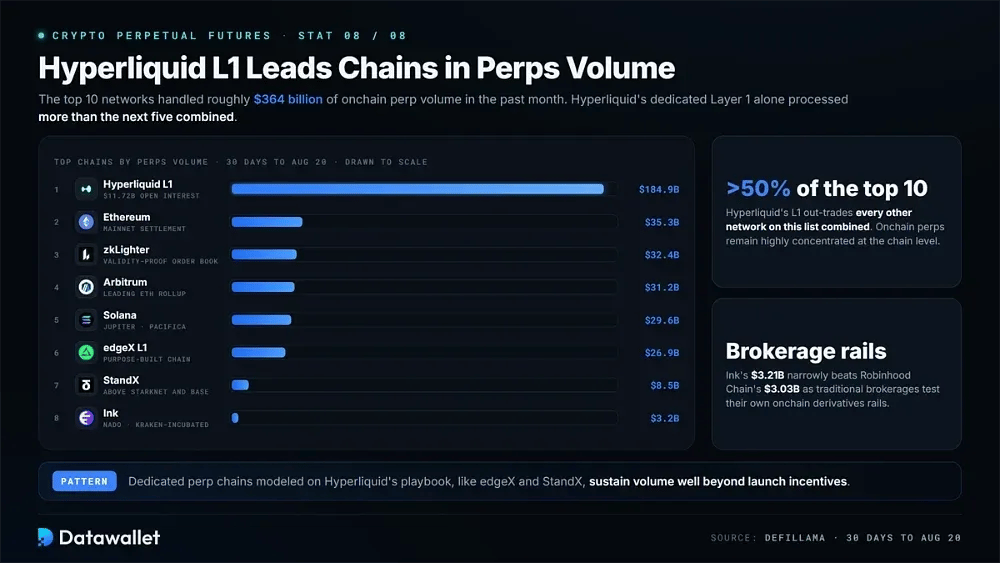
链上永续合约交易在公链层面仍高度集中。过去一个月,前10大网络的交易量约为3640亿美元。仅 Hyperliquid 专用的 Layer 1 处理的交易量就超过其后五个网络的总和。
截至 8 月 20 日的 30 天内永续合约交易量最高的链:
- Hyperliquid L1:月度永续合约交易量为1849.2亿美元,未平仓合约为117.2亿美元,其链上规模超过本榜单中所有其他网络的总和。
- 以太坊:主网上结算的永续合约规模为353.4亿美元。这一数字表明,尽管成本高于较新的平台,这条最古老的智能合约链仍支持相当规模的杠杆交易。
- zkLighter:通过 Lighter 的零知识订单簿处理了324.3亿美元,该订单簿使用有效性证明结算撮合,同时保持适合要求严苛的专业做市商的执行速度。
- Arbitrum:其原生永续合约协议的交易量为 311.8亿美元,使这一领先的以太坊 Rollup 在本月度区间的杠杆交易中以微弱优势领先于 Solana。
- Solana:来自 Jupiter 和 Pacifica 等平台的296.4亿美元。因此,这条高吞吐量区块链在其Meme币现货市场之外,仍保有活跃的杠杆交易群体。
- edgeX L1:该交易所专用链上为268.6亿美元,表明借鉴 Hyperliquid 模式打造的专用永续合约网络,能够在启动激励结束后很长时间内维持交易量。
- StandX:在同样的 30 天回溯对比窗口内,这一较新的专用网络为 85.2亿美元,明显高于 Starknet 的 67.1亿美元 和 Base 的 52.1亿美元。
- Ink:通过 Nado 达到32.1亿美元,Nado 是这条由 Kraken 孵化的链的旗舰永续合约平台。这略高于 Robinhood Chain 的30.3亿美元,传统券商正在测试自己的链上衍生品通道。
数据来源:DefiLlama,截至8月20日的30天。
什么是加密货币永续合约?
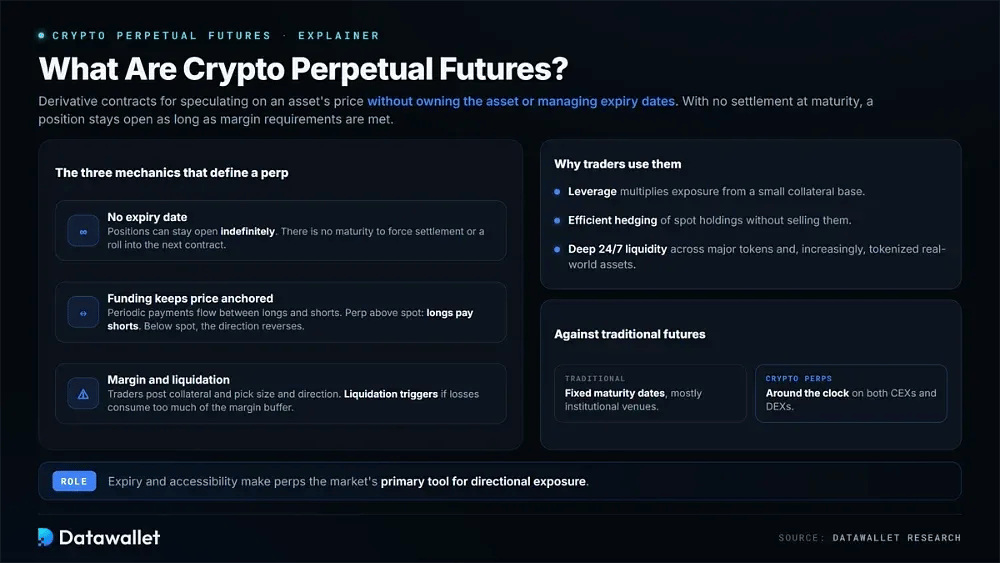
加密货币永续合约交易所提供衍生品合约,交易者无需持有标的资产或管理到期日,即可对其价格进行投机。由于没有到期结算,只要交易者持续满足保证金要求,仓位就可以无限期保持开仓。
为使合约价格与现货价格保持一致,交易所采用资金费率机制,定期在多头和空头之间转移款项。当永续合约价格高于现货时,多头通常向空头付费。如果价格跌到现货之下,付款方向通常会反转,直到两者价格再次趋同。
永续合约因其杠杆、高效的对冲以及主要代币和越来越多的代币化现实世界资产所具备的全天候深度流动性而广受欢迎。交易者缴纳抵押品,并选择仓位规模和方向。如果亏损消耗了支撑未平仓头寸的过多保证金缓冲,就会发生清算。
到期和可及性是与传统期货的主要结构性差异。传统合约在固定日期到期,主要用于机构场所。相比之下,加密货币永续合约在中心化和去中心化交易所全天候交易,是市场上进行方向性敞口操作的主要工具。
加密货币永续合约强制平仓的运作方式
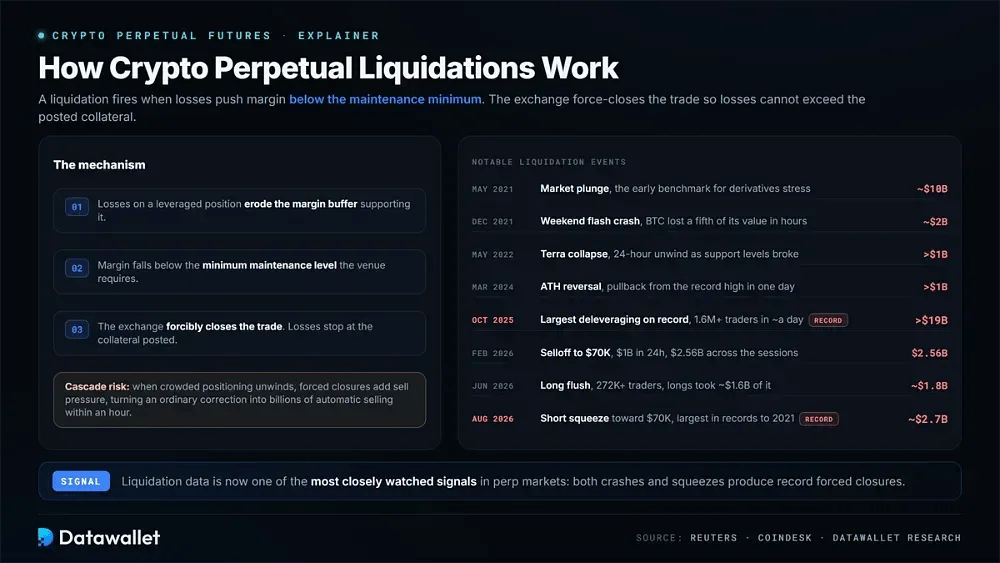
当亏损使交易者的保证金低于维持永续合约持仓所需的最低维持水平时,就会发生加密货币强制平仓。此时,交易所会强制平掉该笔交易,使亏损不会超过最初缴纳的抵押品。
这一机制保护了平台和交易对手,但可能放大波动。如果许多杠杆交易者的持仓方向相同,强制平仓会立即形成市场压力。普通回调随后可能在一个交易小时内引发数十亿美元的自动抛售。
因此,强制平仓数据已成为永续合约市场中最受关注的信号之一。它有助于解释拥挤交易、周末流动性稀薄以及更广泛的宏观冲击期间加密货币的剧烈波动。暴跌和轧空如今都经常造成创纪录的强制平仓。
值得关注的加密货币强制平仓事件
- 2021 年 5 月暴跌:在市场暴跌期间,约 100亿美元 的杠杆加密货币仓位被清算。此事件后来成为整个仍处于早期阶段的永续合约市场中衍生品驱动型极端压力的基准。
- 2021年12月闪崩:一次周末比特币大幅抛售使约 20亿美元 的仓位被清算,BTC 在数小时内一度下跌约五分之一。
- 2022 年 5 月 Terra 崩盘:⟧随着 Terra 生态系统瓦解,主要资产跌破关键技术支撑位,在24小时内,超过10亿美元的加密货币期货仓位被强制平仓。
- 2024年3月创纪录高点后的反转:比特币在创出历史新高后回落,在一天内引发数字资产市场超过10亿美元的杠杆清算。
- 2025 年 10 月强制平仓冲击:在大约一天内,超过 190亿美元 的杠杆头寸被强制平仓,影响超过 160万 名交易者,这是有史以来规模最大的加密货币去杠杆事件。
- 2月抛售:路透社报道,2月5日 24 小时内比特币强制平仓规模约为10亿美元。在前后几个交易日中,随着价格测试7万美元,总额达到25.6亿美元。
- 6月暴跌:6月2日,约18亿美元的杠杆交易被强制平仓,影响超过27.2万名交易者。多头仓位占损失的近16亿美元。
- 8 月空头挤压:8 月 20 日,价格上涨至接近 7万美元,在 24 小时内清除了近 27亿美元空头仓位,这是自 2021 年以来有记录的最大规模空头被迫平仓。
加密货币永续合约交易关键术语
掌握一小组常见的永续合约术语,能让交易所仪表盘更易解读,也更便于比较中心化和去中心化平台上的产品。这些术语对管理交易风险同样至关重要。
资金费率如何锚定永续合约
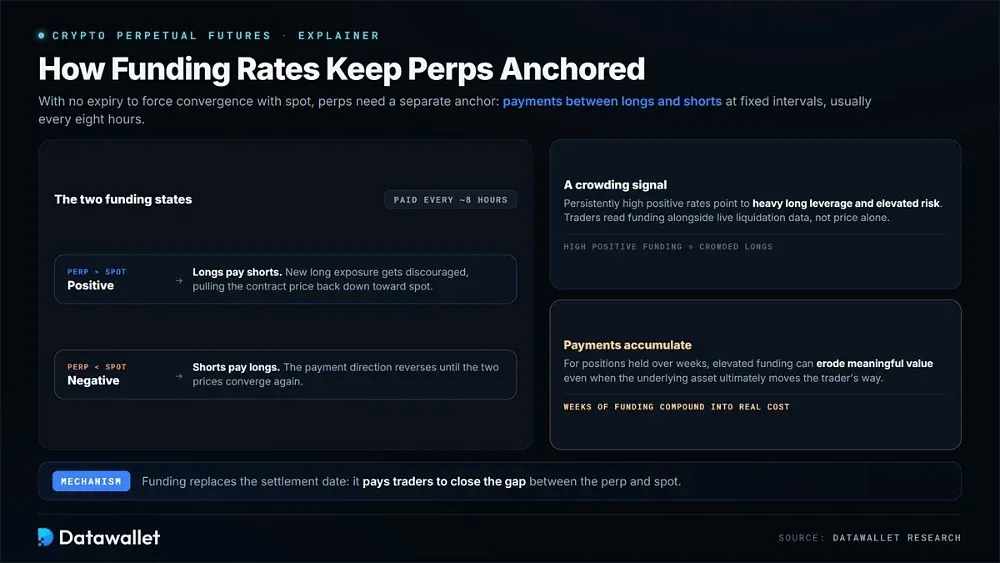
由于永续合约没有到期日来迫使价格向现货收敛,因此需要一套单独的价格锚定机制。资金费率正是通过多头与空头持仓者之间按固定间隔(通常为每八小时一次)进行支付来实现这一点。
如果永续合约价格高于现货,资金费率会转为正。多头向空头支付费用,从而抑制新增多头敞口,并有助于拉低合约价格。当永续合约价格低于现货时,负资金费率会使支付方向反转。
资金费率也能反映持仓的拥挤程度。持续偏高的正费率意味着多头杠杆较重,风险上升。因此,交易者会将资金费率与实时强制平仓数据一并关注,而不是只看价格。
对于持有时间较长的仓位,这些费用会不断累积。即使标的资产最终朝着交易者有利的方向变动,数周的高资金费率也可能侵蚀相当可观的价值。
加密货币永续合约监管
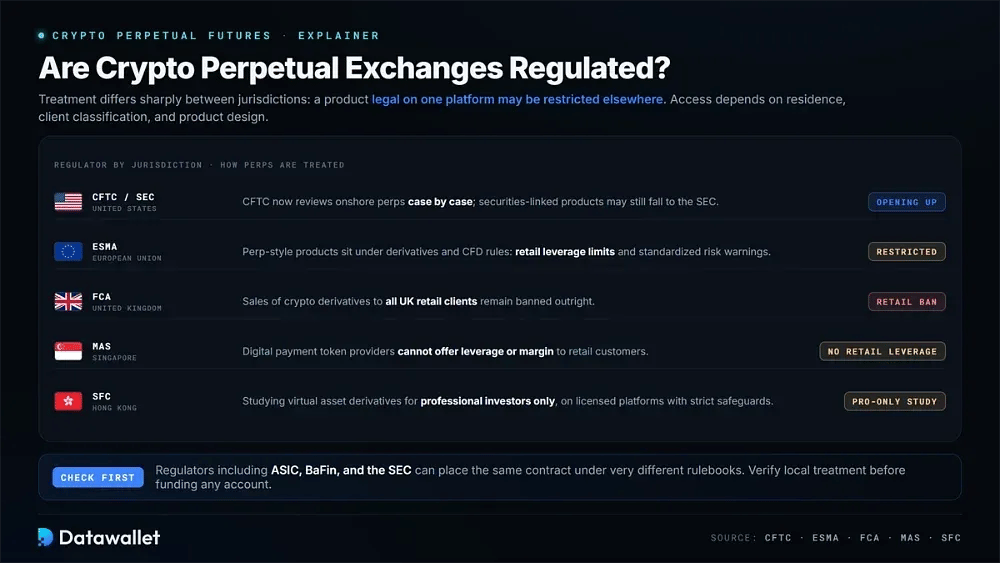
永续合约的监管在不同司法管辖区差异很大。在一个平台上合法提供的产品,在其他地方可能受到限制。在美国,期货监管由CFTC负责,该机构目前逐案审查境内永续合约。与证券相关的产品仍可能属于SEC的监管范围。
在欧洲和英国,永续合约类产品通常适用现有的衍生品或 CFD 规则,而非专门针对加密货币的框架。ESMA 框架对零售 CFD 杠杆设限,并要求使用标准化风险提示。与此同时,FCA 继续全面禁止向所有英国零售客户销售加密货币衍生品。
亚洲各地的规则同样分散。新加坡的MAS已禁止数字支付代币服务提供商向零售客户提供杠杆或保证金。香港的SFC正在研究仅面向专业投资者的虚拟资产衍生品,并须符合严格的持牌平台保障措施和更严格的行为要求。
对交易者而言,能否使用最终取决于居住地、客户分类和产品设计。包括 ASIC、BaFin 和 SEC 在内的监管机构可能将同一份合约置于截然不同的规则之下。因此,在为任何交易账户充值之前,应先核实当地的处理方式。
美国如何向永续合约敞开大门
在一个月内,美国对永续合约的准入从禁止转为受监管,The Block 对这一转变进行了报道。这一变化有助于解释目前境内产品与境外产品之间的结构性差异。
CFTC 的决定
2025年12月被确认出任 CFTC 主席的 Michael Selig 于3月在米尔肯研究所释放了这一变化的信号。他表示,在美国上市的永续合约将在大约一个月内推出。该委员会于5月29日兑现了这一承诺。
获批只是意义的一部分。CFTC 首次将永续合约归类为期货,而非兑换。这使其适用指定合约市场规则,而不是严格得多的监管制度。
委员会还发布了一份单独的政策声明,确立对其他资产类别逐案审查的原则,而工作人员指引则涵盖境外上市的永续合约和客户保证金。Kalshi此后已申请推出基于美国大盘股指数和铜的永续合约。
到 8 月,这一监管方向已更加明确。特朗普主持了一场白宫加密货币峰会,Selig 和 SEC 主席 Paul Atkins 出席,Coinbase、Ripple、Kraken、Nasdaq 和 CME 的高管也参加了。他敦促立法者通过《CLARITY 法案》。
次日,CFTC 召开了首次创新咨询委员会会议,议题涵盖加密资产、人工智能和预测市场。Selig 曾在6月表示,这类链上技术将改变市场,监管机构希望为其建立合规路径。
境内永续合约无法比拟之处
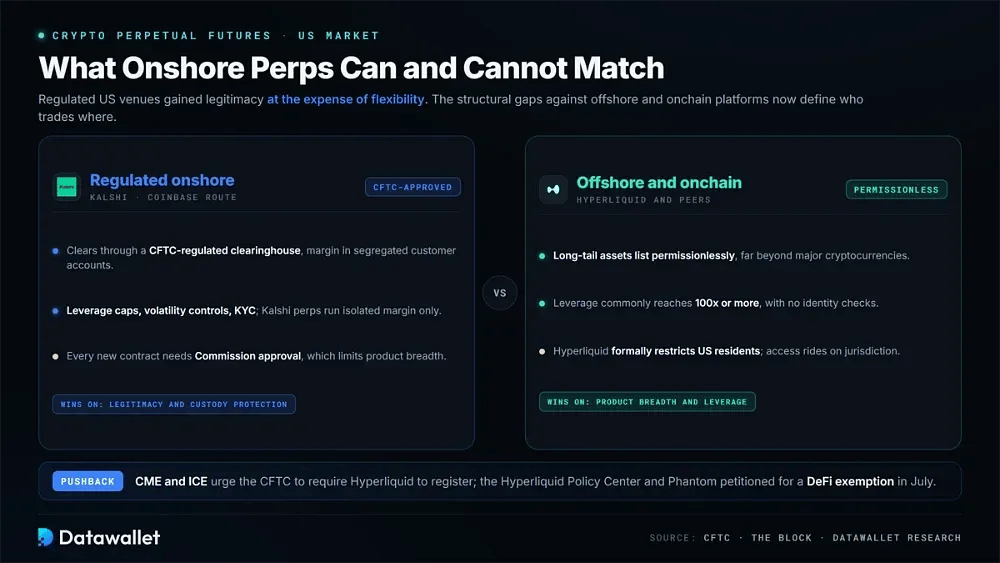
受监管的交易场所以牺牲灵活性为代价获得合法性。Kalshi 合约通过受 CFTC 监管的清算所清算,保证金存放在独立的客户账户中。每份新合约在上架前还需获得委员会批准。
这一要求限制了产品的丰富程度。离岸和链上平台可以无需许可地上架长尾资产,因此想要接触主流加密货币以外资产的交易者会转向 Hyperliquid 等平台,而该平台正式限制美国居民使用。
杠杆方面也存在明显差距。境内合约设有波动控制和身份验证,而境外杠杆通常可达100x或更高。Kalshi 的永续合约产品目前仅支持逐仓保证金。
老牌交易所已作出反击。CME 和 ICE 已敦促 CFTC 要求 Hyperliquid 注册,理由是客户监控存在缺口,以及涉及石油合约的操纵风险。7 月,Hyperliquid Policy Center 和 Phantom 请愿要求给予 DeFi 豁免。
永续合约去中心化交易所与永续合约中心化交易所对比
中心化与链上永续合约平台之间的差异,如今已不仅限于市场规模。它们吸引不同类型的交易者,承担不同形式的风险,这种分化体现在 DefiLlama 的衍生品数据 中。
各模式的优势所在
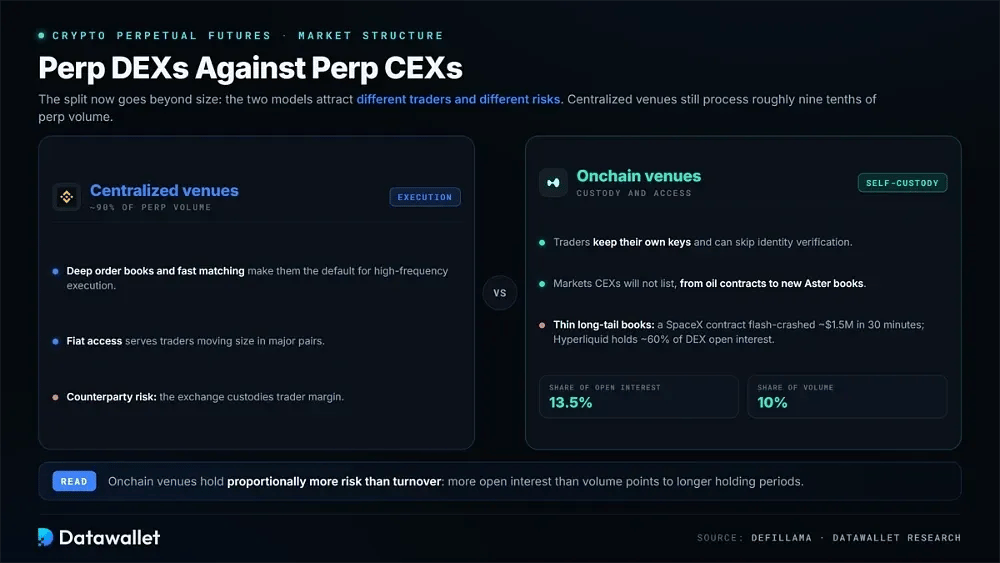
中心化交易所仍处理约九成的永续合约交易量。其深度订单簿和快速撮合使其成为高频执行的默认选择,而法币通道则服务于在主流交易对中进行大额交易的交易者。
链上平台则通过托管和准入方式展开竞争。交易者自行保管私钥,并可跳过身份验证。他们还能进入中心化交易所不会上线的市场,包括石油合约以及 Aster 上的新盘口。
未平仓合约最清楚地体现了两种模式的差异。链上平台占未平仓头寸的13.5%,但仅占交易量的10%。持有的风险相对于成交额更多,说明持仓周期更长。
链上交易平台的风险
当流动性稀薄时,长尾合约可能变得危险。在一个案例中,Hyperliquid 的 SpaceX 估值合约发生闪崩,一笔超大仓位遇到空的订单簿,三十分钟内抹去了约 150万美元 的名义价值。
无需许可的上架带来了相关的取舍。允许任何人创建市场的同一类框架,可能产生几乎没有深度的合约。在这种情况下,一笔交易就可能使价格的波动远超标的估值所能支持的幅度。
该细分市场内部也高度集中。Hyperliquid 一家就占永续合约 DEX 未平仓合约的近60%,使市场严重依赖单一协议不出意外地运行,正如我们的Hyperliquid 统计页面所追踪的那样。
永续合约交易的风险
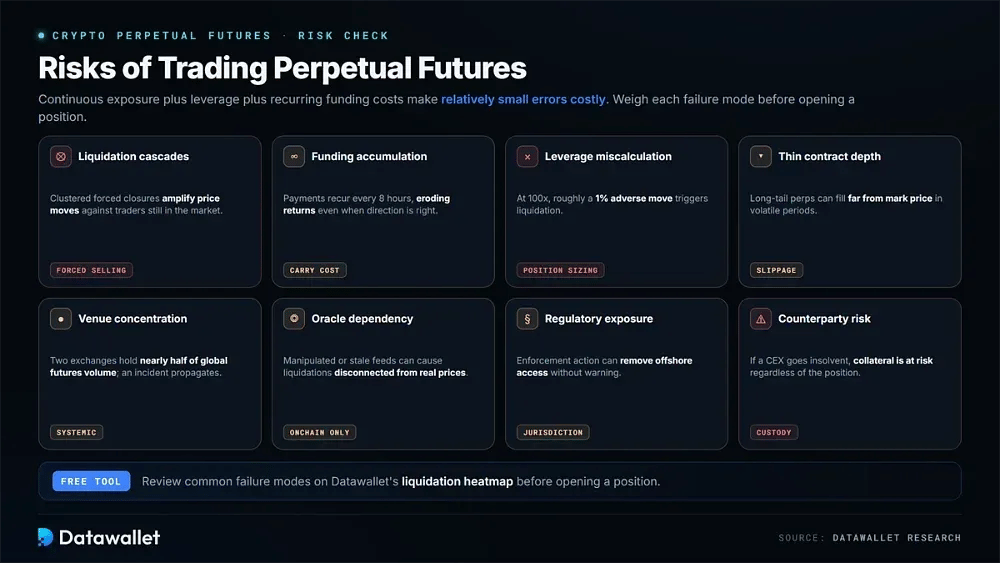
永续合约将持续敞口与杠杆及循环出现的资金费用结合在一起,使相对较小的失误也代价高昂。开仓前,交易者可以免费在爆仓热力图上查看常见的失败情形。
在交易永续合约之前,请权衡以下每项风险:
- 强制平仓连锁反应:使用杠杆的仓位在保证金不足时会自动平仓。当强制平仓集中出现时,可能会加剧对仍在市场中的交易者不利的价格波动。
- 资金费用累积:资金费用每八小时支付一次,即使交易者最终判断对了价格方向,在较长的持仓期间内收益也会被逐步侵蚀。
- 杠杆计算失误:倍数越高,使仓位被清空所需的不利波动就越小。在 100x 杠杆下,若价格向不利于交易者的方向波动约 1%,就会触发强制平仓。
- 合约深度不足:在波动剧烈的时期,长尾永续合约的成交价可能远离标记价格,导致实际成交结果明显差于模型预设的入场价格。
- 平台集中度:两家交易所占全球期货成交量的近一半,因此任何一家出现事故都可能波及整个市场。
- 预言机依赖:链上永续合约依靠预言机数据源定价。因此,被操纵或过时的数据可能导致与真实市场价格脱节的清算。
- 监管风险:境外平台会实施司法管辖区限制,执法行动可能导致您在没有预警的情况下无法使用服务。
- 对手方风险:中心化交易所托管交易者的保证金。如果交易所破产,无论仓位表现如何,抵押品都仍面临风险。
总结
永续合约处于加密货币市场结构的中心。其交易量是现货的数倍,衍生品日益主导价格发现,而且永续合约已从加密货币扩展到大宗商品和股票。
过去一年有两项结构性变化。中心化交易量大幅下降,而链上交易场所吸纳了更多持仓风险。与此同时,美国监管机构在数周内就将永续合约从禁止转为批准。
表面数据仍需谨慎看待。报告的交易量因各来源所包含的交易场所不同而差异很大,而刷量交易也可能夸大活跃度。因此,按未平仓合约比较反向合约与正向合约交易场所,能提供更真实的情况。
我们的方法
这些统计数据来自一手市场数据,而非汇总摘要。来源包括 CoinGecko Research、Coinglass、The Block、DefiLlama 和 CFTC 备案文件,如各来源数据不一致,均已交叉核对。
以下五项原则决定了这里的内容:
- 一手来源:每个数据都可追溯到交易所仪表板、研究报告或监管文件,而非二手报道。
- 范围披露:由于交易量总数会随所覆盖的交易场所而变化,每个数据旁都注明了发布方。
- 未平仓合约加权:我们认为未平仓合约比成交量更可靠,因为刷量交易对成交额的扭曲比对持有仓位的扭曲更容易。
- 监管核实:关于美国永续合约的详情依据CFTC 命令和新闻稿,而非交易所的营销材料。
- 日期锚定:每项数据均采用其来源所标明的统计周期,因为永续合约市场数据每周之间可能出现大幅变化。
随着波动性变化以及各平台市场份额的增减,衍生品数据变化很快。在依据此处任何内容采取行动之前,请先在实时仪表板上核实最新数据。