本文将分析 BitMine 的资金库、Lee 的以太坊论点所依据的技术支柱、他的价格目标,以及 BMNR 持有的 ETH 与 Strategy 的比特币持仓相比情况如何。
BitMine Immersion Technologies 是什么?
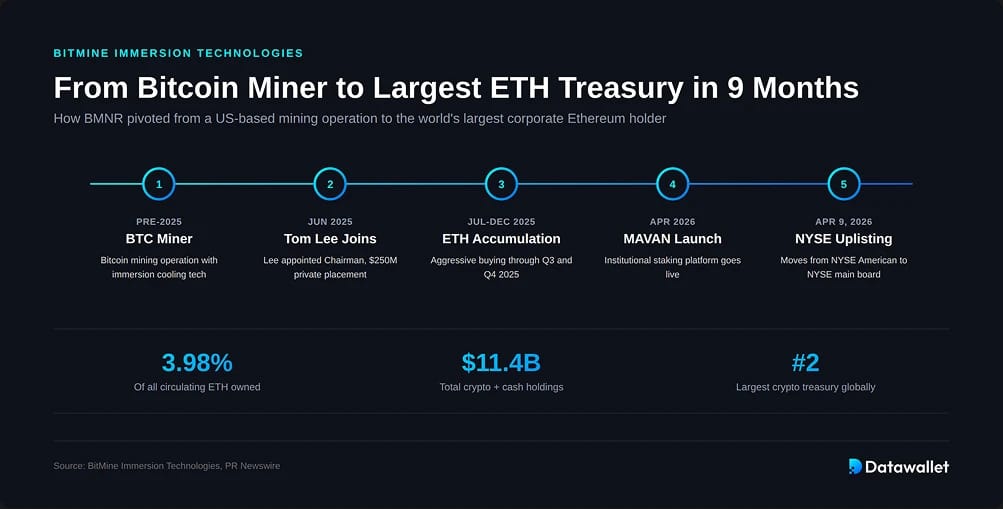
BitMine 最初是一家总部位于美国的比特币挖矿企业,但在 2025 年年中转型为以太坊资金库公司。这一转变始于 2025 年 6 月Tom Lee 被任命为董事长,同时进行了 2.5亿美元 的私募配售,为新战略提供启动资金。
BitMine 公布的目标是“5%的炼金术”:累计持有全部流通 ETH 的5%,并将其转化为可产生收益的质押资产负债表。公司仅用九个月就达到了供应量的3.98%,已完成目标的近80%。
BMNR 于 2026年4月9日从 NYSE American 升级至纽约证券交易所上市,获得 Peter Thiel 的 Founders Fund 和 Cathie Wood 的 ARK Invest 支持。目前它是全球第二大加密货币库存公司,仅次于 Strategy。
BitMine 的以太坊国库持仓
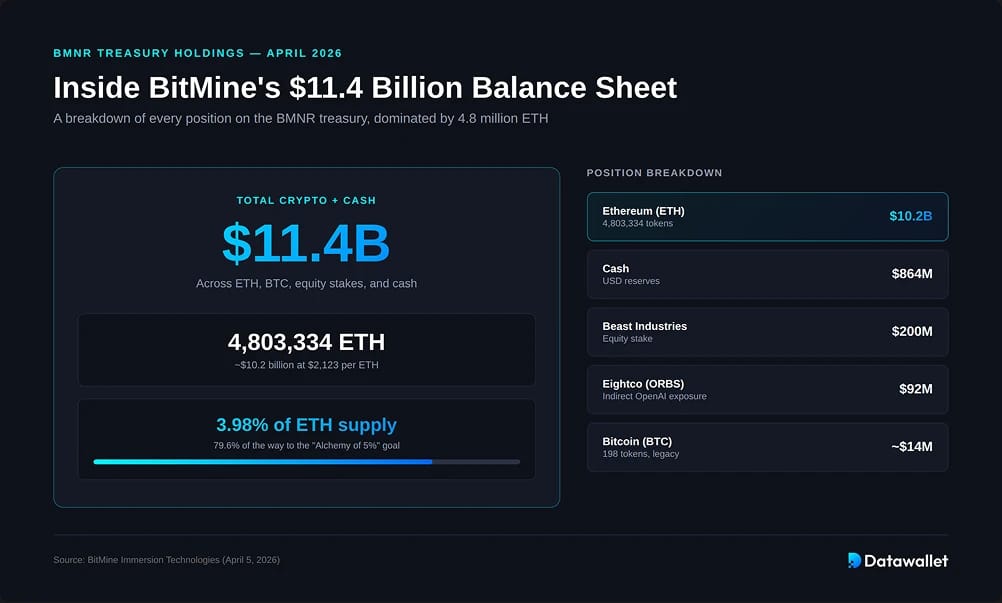
截至2026年4月5日,BitMine 持有 4,803,334 ETH,约占以太坊1.207亿流通供应量的 3.98%。按每枚 ETH 2,123美元 计算,该持仓价值约 102亿美元。
完整的资产负债表:
- 4,803,334 ETH(按2,123美元计,约合102亿美元)
- 198 BTC(来自挖矿业务的遗留持仓)
- 现金8.64亿美元
- 持有 Beast Industries 2亿美元 的股份
- 持有 Eightco Holdings (ORBS) 9200万美元 的股份,使 BMNR 间接持有 OpenAI 的敞口
- 合计:114亿美元
在近期的回撤中,BitMine 一直是最激进的 ETH 企业买家,2026年4月初单周增持71,252 ETH。Lee 将这些买入视为一场押注,认为以太坊正处于“迷你加密寒冬的最后阶段”。如需实时追踪,请参阅我们的以太坊资金库追踪器。
BitMine 如何为购买以太坊筹集资金
BitMine 运行的是 Michael Saylor 通过 MSTR 开创的同一套飞轮模式:以高于每股净资产值(NAV)的溢价发行股票,将所得资金换成 ETH,并使每股 ETH 的增长快于稀释带来的下降。一旦溢价收窄,这一模式就会失效,而这正是 Kerrisdale Capital 在其 2025年10月 的做空报告中指出的风险。其融资结构分为三个步骤:
- 种子资金(2025年7月9日):由 MOZAYYX 领投的 2.5亿美元 私募,参与方包括 Founders Fund、Pantera、FalconX、Kraken、Galaxy Digital、DCG 以及 Tom Lee 个人。
- 主要引擎:通过 Cantor Fitzgerald 和 ThinkEquity 实施的245亿美元自动取款机股权计划,在不到一个月内从 20亿至245亿美元 扩大。到2025年底,BMNR 已发行 2.4亿+ 股股票,募集总收益 100亿美元+,另有约 140亿美元 的未使用额度。
- 战略性大宗交易:ARK Invest 在2025年7月的一笔大宗交易中收购了1.82亿美元的 BMNR,净收益的100%计划用于购买 ETH。
MAVAN:BitMine 的质押引擎
BitMine 与被动持币型资金库的区别在于 MAVAN(Made in America VAlidator Network),这是 2026 年 4 月初推出的机构级质押平台。
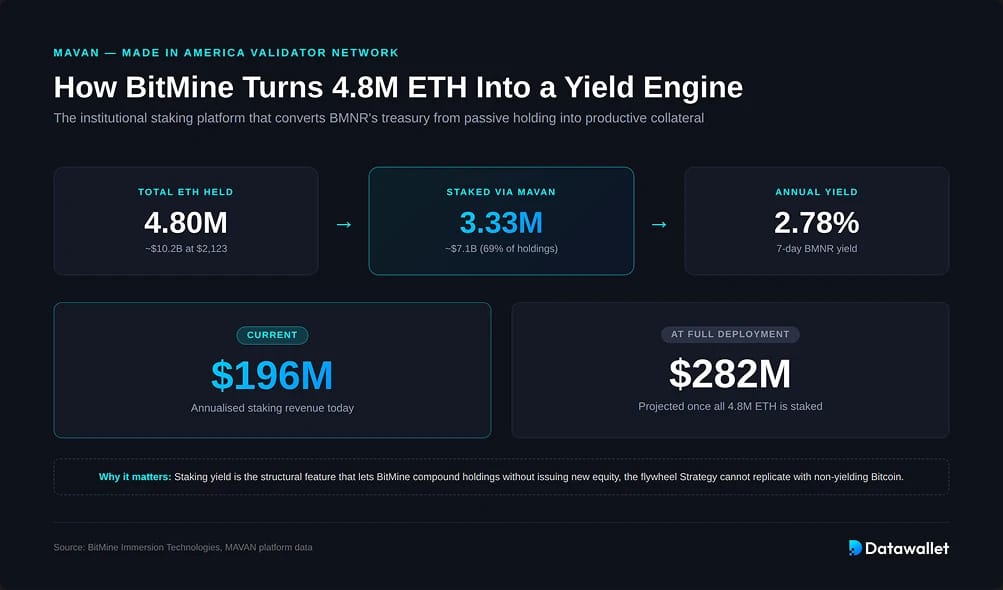
在 BMNR 持有的480万枚 ETH 中,已有3,334,637枚通过 MAVAN 质押,按当前价格计算价值71亿美元。这部分质押目前每年约产生1.96亿美元的质押收入,Lee 预计在全面部署后可达2.82亿美元,计算依据为2.78%的七日收益率。
MAVAN 最初是为 BitMine 自身的资金库打造的,现正扩展为服务外部机构投资者和托管方。该平台使 BitMine 成为网络上 最大的单一 ETH 质押者,并将资金库变为产生收益的资产,而非被动持有。
Tom Lee 的以太坊论点:六大支柱
Lee 对以太坊的看法比头条价格目标所显示的更有条理。它建立在六大相互关联的支柱之上,每个支柱都有在过去18个月中发生显著变化的数据支撑。
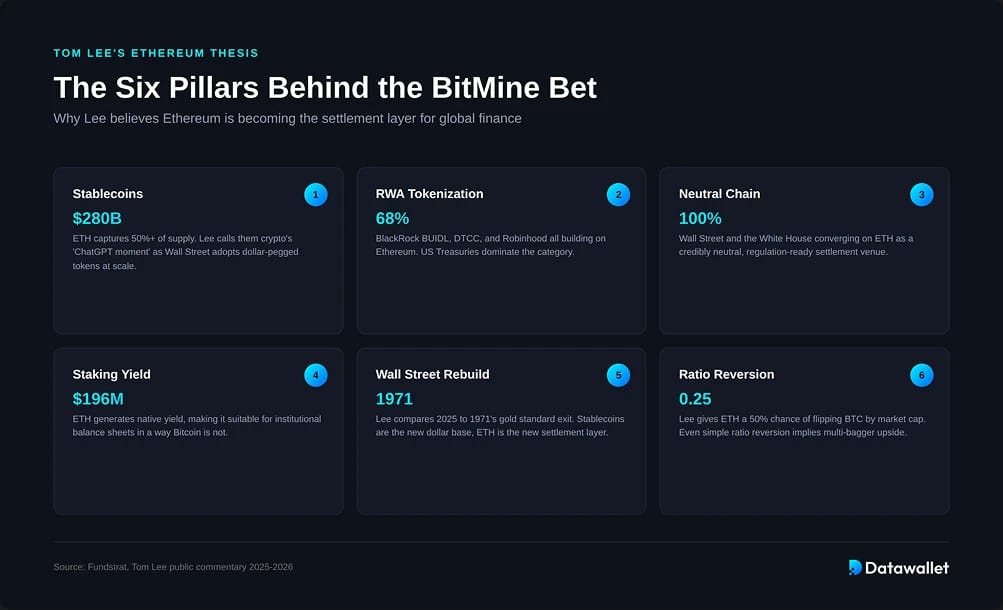
支柱 1:稳定币迎来“ChatGPT 时刻”
Lee 将稳定币称为“加密货币的 ChatGPT 时刻”,认为这是首个真正在消费者、企业和银行中实现病毒式普及的产品。稳定币市场规模约为2800亿美元,其中以太坊通过 USDT 和 USDC 占据了总供应量的50%以上。
该论点更进一步。Lee 引用美国财政部的预测,称稳定币市场可能在五年内达到 2万亿美元,并指出GENIUS Act 是最终将 Wall Street 拉入的监管框架。如果以太坊保持其主导份额,这种增长将直接转化为网络需求。
支柱 2:现实世界资产代币化
Lee 的第二大支柱是将传统金融资产代币化并部署到公共区块链上。以太坊目前承载约所有代币化现实世界资产价值的 68%,其中美国国债居首,其次是大宗商品和代币化信贷。
这里的机构名称很重要。BlackRock 的 BUIDL 基金、Robinhood 推动的代币化股票,以及 DTCC 计划对美国国债基础设施进行的代币化,主要都运行在以太坊上。当运营全球结算的机构选择某条链时,这条链获得的价值会不成比例地增加。
支柱 3:以太坊作为 Wall Street 的“中立链”
第三个支柱是机构层面。在2025 年韩国区块链周上,Lee 认为 Wall Street 和白宫正趋向以太坊,因为它被视为没有内部人优势的“真正中立的链”。机构需要的是可以信赖数十年的基础设施,而不是由代币经济学高度集中的基金会控制的链。
中立性也体现在正常运行时间上。自 The Merge 以来,以太坊没有出现过严重的故障,而大多数其他 L1s 都未能达到这一运营门槛。
支柱 4:质押收益作为生产性抵押品
与比特币不同,ETH 可通过质押获得原生收益。Lee 认为这是使以太坊适合机构资产负债表的结构性特征,而比特币并不具备。持有 480万 ETH 并质押其中 330万 的资金库能产生真实的现金流,而不仅仅是价格敞口。
这是BitMine自身模式的核心。该公司将“每股ETH”作为关键指标,借鉴了Strategy的“BTC收益”框架,但在此基础上叠加了质押收入。能产生收益的资金库可以实现复利增长,而被动持有的资金库则无法做到。
支柱 5:1971 年时刻
Lee 的宏观框架与1971年作了类比,当时美元脱离金本位,Wall Street 围绕法币重建自身。他认为 2025年是相当的转折点,Wall Street 正围绕区块链基础设施重建。稳定币是新的美元化底层,代币化是新的金融工程,以太坊是新的结算场所。
这一历史类比说明了 Lee 为何认为本轮周期不会像以往的加密货币牛市。需求将来自与真实活动挂钩的机构资金流,而非与情绪挂钩的散户投机。
支柱 6:ETH/BTC 比率回归
最后一个支柱是技术面。Lee 指出,ETH/BTC 比率远低于历史平均水平,并认为 ETH 最终在市值上超越 BTC 的概率约为 50%。如果该比率仅回归至 0.25,仍远低于其 2017 年和 2021 年的高点,那么无论比特币价格处于任何合理水平,这本身就意味着 ETH 有数倍上涨空间。
Tom Lee 的以太坊价格目标
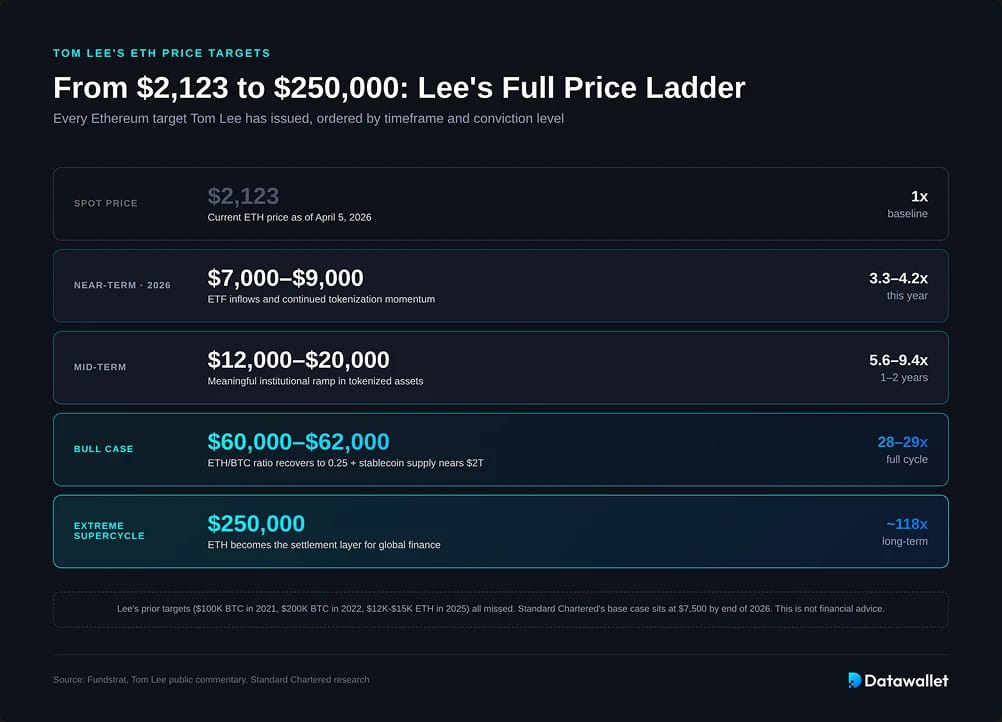
在过去 12 个月里,Lee 的 ETH 目标价一再上调。完整的阶梯如下:
- 近期(2026 年):7,000美元至 9,000美元,以 ETF 资金流入和代币化的发展势头为支撑
- 中期:1.2万美元至2万美元,需要代币化资产领域出现显著的机构增量
- 看涨情形:从 6万美元 至 6.2万美元,前提是 ETH/BTC 比率回升至 0.25,且稳定币供应量接近 2万亿美元
- 极端超级周期:最高可达 25万美元,意味着较当前水平约 100x
Lee 明确表示,更高的目标是长期的,并取决于按顺序实现的采用里程碑。他也承认自己的预测记录好坏参半:此前在 2021 年预测比特币达到 10万美元、在 2022 年预测达到 20万美元,均大幅落空,而他 2025 年对 ETH 的 1.2万至1.5万美元 目标也未实现。
作为参考,Standard Chartered 的 Geoff Kendrick 预计到2026年底将达到7,500美元,到2029年将升至3万美元。
BMNR 以太坊资金库与 MSTR 比特币资金库对比
BitMine 最自然的比较对象是Strategy(NASDAQ: MSTR),这家公司由 Michael Saylor 打造成最初的企业比特币库存公司。两者都是围绕大规模单一资产加密货币头寸构建的公开市场工具。其运作机制相似,但底层资产的表现差异很大。
有两点值得注意。BitMine 累计持有 ETH 供应量的 4%,速度大约是 Strategy 持有 BTC 供应量 4% 的六倍,这既反映了 ETH 更深的流动性,也反映了 BMNR 更激进的资本市场操作。按美元计算,Strategy 的持仓更大,因为比特币的市值大约是以太坊的四倍,但 BMNR 正以高得多的速度缩小持股比例上的差距。
结构性差异在于质押。Strategy 持有不产生收益的资产,完全依赖价格上涨和资本市场溢价来创造股东价值。BitMine 持有产生收益的资产,在价格不变动的情况下每年可赚取约1.96亿美元。这笔现金流为进一步增持提供资金,形成 Strategy 无法通过比特币复制的飞轮效应。
代价在于资产叙事。比特币作为储备资产的历史更长,监管形象更清晰,“数字黄金”的论点也已为机构所理解。以太坊作为生产性基础设施的定位更新,更依赖采用情况的实际发展,并面临来自其他 L1s 的竞争风险。BMNR 的路径需要 Lee 的论点基本成真。MSTR 的路径则主要需要比特币在未来继续保持过去15年的表现。
论点面临的风险
以太坊的论点并非没有争议。Mechanism Capital 的 Andrew Kang 公开质疑 Lee 的 RWA 假设,指出尽管自 2020 年以来代币化资产价值增长了 100 至 1000x 倍,以太坊的交易费用仍相对停滞。EIP-4844 和 Fusaka 等网络升级使活动成本下降的速度快于代币化扩张的速度,这意味着使用量增加并未转化为相应的费用收入。
其他值得注意的风险:
- 来自其他 L1s的竞争,例如 Solana,其已占据可观的稳定币和 DeFi 市场份额
- 质押面临的监管风险,SEC 的立场已多次变化
- BMNR 股票溢价收窄,尽管 ETH 持仓有所增加,但自 2025年9月以来其股价大幅下跌
- 宏观和利率敏感性,因为国库策略依赖资本市场渠道,以高于 NAV 的溢价发行股票
- ETH/BTC 比率未能回归均值,这将使上行空间远低于 Lee 的预测
Lee 本人也承认,这条道路不会是线性的,并将当前阶段描述为下行周期的“最后阶段”,而非一轮清晰的上升趋势。
总结
BitMine 在不到一年的时间里建立了全球最大的企业以太坊资产库,其背后是 Tom Lee 对 ETH 正成为 Wall Street 结算层的信念。480万 ETH 的持仓、每年产生约 1.96亿美元 收益的 MAVAN 质押引擎,以及转至纽约证券交易所上市,都表明这是一家在执行深思熟虑的机构化战略的公司。
Lee 的六大支柱(稳定币主导地位、RWA 代币化、中立性、质押收益、1971 年宏观类比,以及 ETH/BTC 比率回归)支撑着从 2026 年的7,000至9,000美元到完整超级周期中6万美元以上的价格目标。这些数字能否实现,取决于代币化和稳定币的采用能否带来该论点所需的机构资金流入。
与 Strategy 的比特币资产库相比,BitMine 积累速度更快,具备可产生收益的特点,并且是对一个较新论点的更高贝塔押注。两种工具的成败都取决于其底层资产能否如各自董事长所相信的那样实现复利增长。