Tether (USDT) 十大 10 统计数据与趋势(2026 年)
Tether 流通的 USDT 约为1850亿美元,同时持有约1410亿美元的美国国债敞口,这一头寸使其成为全球第17大美国政府债务持有者,排名领先于包括台湾和以色列在内的多个主权国家。
下表追踪了决定 Tether 在 2026 年地位的各项指标:
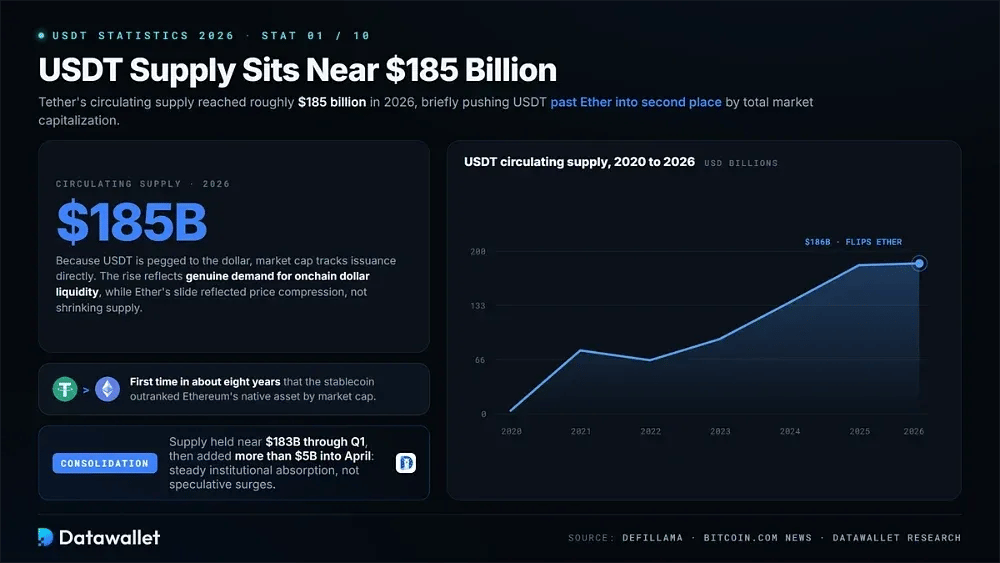
1. USDT 供应量接近1850亿美元
Tether 的流通供应量在2026年达到约1850亿美元,这一数字一度使 USDT 按总市值超过以太币升至第二位⟧。这是约八年来稳定币首次超过以太坊的原生资产。
这一里程碑背后的机制值得分开来看。USDT 的市值直接跟随发行量变化,因为该代币与美元挂钩,所以其增长反映了对链上美元流动性的真实需求,而以太币的下降反映的是价格压缩,而不是供应量的任何减少。
此后增长趋于平缓,进入盘整阶段。根据 DefiLlama 的稳定币数据面板,第一季度供应量维持在 1830亿美元 左右,到 4 月又增加了超过 50亿美元,这表明机构资金在稳步吸纳,而非像以往周期那样出现投机性激增。
2. Tether 的市场占有率降至 57.96%
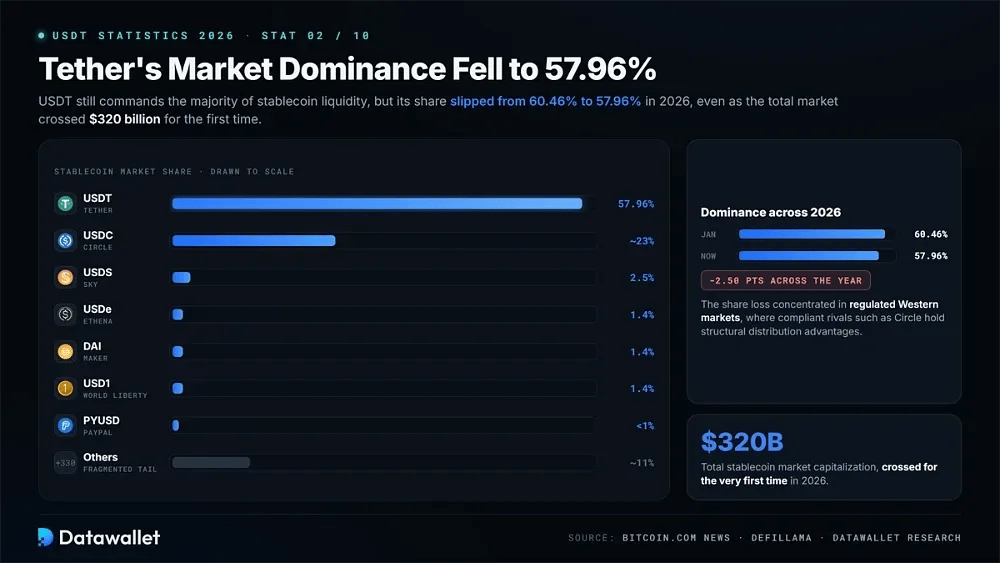
Tether 仍掌握着稳定币流动性的大部分,但其控制力在 2026年 明显减弱。全年 USDT 的占比从60.46%降至57.96%,与此同时,稳定币整体市场总市值首次突破3200亿美元。
当前的竞争格局如下:
- USDT(57.96%):凭借交易所集成和新兴市场的采用保持主导地位,流通供应量约为1850亿美元。
- USDC(约 23%):Circle 的受监管替代方案直接受益于 MiCA 合规,以及在美国受监管交易场所获得的优惠待遇。
- USDS(2.5%):Sky 的美元稳定币服务于去中心化金融生态,在这些生态中,协议原生抵押品比交易所上架深度更重要。
- USDe(1.4%):Ethena 的合成美元通过 delta 中性对冲,而非传统的法币储备支持,来吸引追求收益的需求。
- DAI(1.4%):这一最初的去中心化稳定币仍由加密资产超额抵押,没有能够冻结余额的中心化发行方。
- 1美元(1.4%):World Liberty Financial 的这一新品在 2025 年末登陆主要中心化交易平台后迅速获得关注。
- PYUSD(低于1%):PayPal 的稳定币主要面向商户结算和零售支付,而不是争夺交易所交易流动性。
- 其他(约占11%):其余超过330个项目瓜分了分散的长尾市场,其中包括由银行发行和机构支持的美元代币。
这种份额流失的影响远比绝对数字乍看之下更为重大,因为流失恰恰集中在受监管的西方市场,而 Circle 等合规竞争对手如今在这些市场享有结构性的分销优势,Tether 以其目前的离岸定位根本无法与之匹敌。
3. Tron 以900亿美元的 USDT 超越以太坊
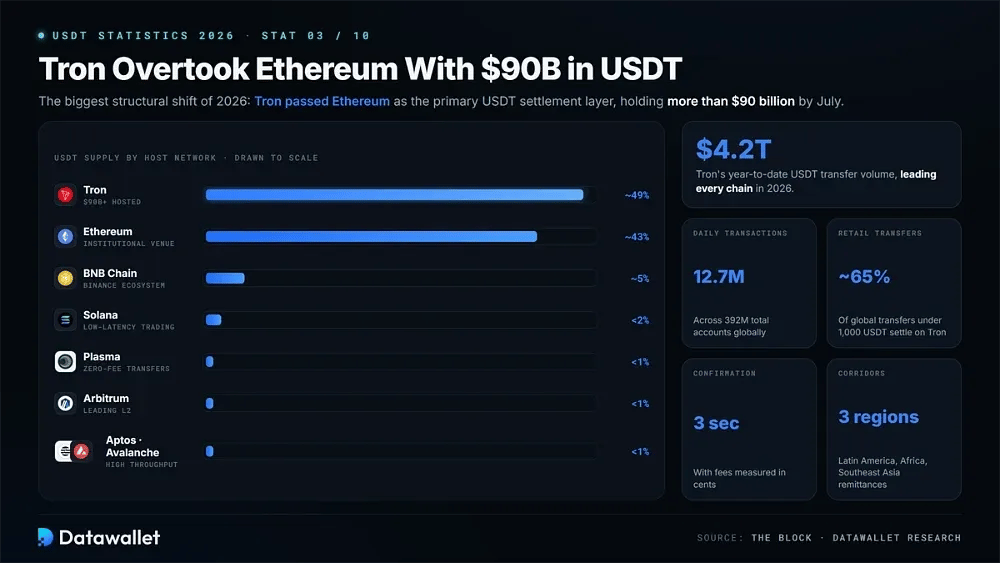
2026 年最重要的结构性变化是 Tron 超过以太坊,成为 USDT 的主要结算层。到 7 月,Tron 上的流通供应量超过900亿美元,该网络今年以来的转账量约为4.2万亿美元,居所有链之首。
目前主要的 USDT 承载网络排名如下:
- Tron(约占49%):承载超过900亿美元,在全球3.92亿个账户中每日处理1270万笔交易。
- 以太坊(约 43%):仍是机构结算场所,深度去中心化金融流动性和大额转账最集中于此。
- BNB Chain(约 5%):作为主要流动性层,服务 Binance 生态系统及其相关交易对。
- Solana(低于 2%):支持低延迟交易应用,在这类应用中,亚秒级最终性比结算深度或机构集成更重要。
- Plasma(低于 1%):一条专为稳定币打造的链,凭借零手续费的 USDT 转账和面向支付的消费级应用,正稳步获得关注。
- Arbitrum(低于1%):是以太坊上USDT流动性寻求更低成本执行的主要第2层目的地。
- Aptos 和 Avalanche(各低于 1%):高吞吐量的替代选择,各持有数亿美元规模的资产,用于跨链抵押和区域性交易。
Tron 的优势在于结构,而非技术声望。凭借三秒确认和以美分计的手续费,它占据了 1,000 USDT 以下全球零售转账中约 65% 的份额,兼容 Tron 的钱包 如今在拉丁美洲、非洲和东南亚的汇款通道中占据主导地位。
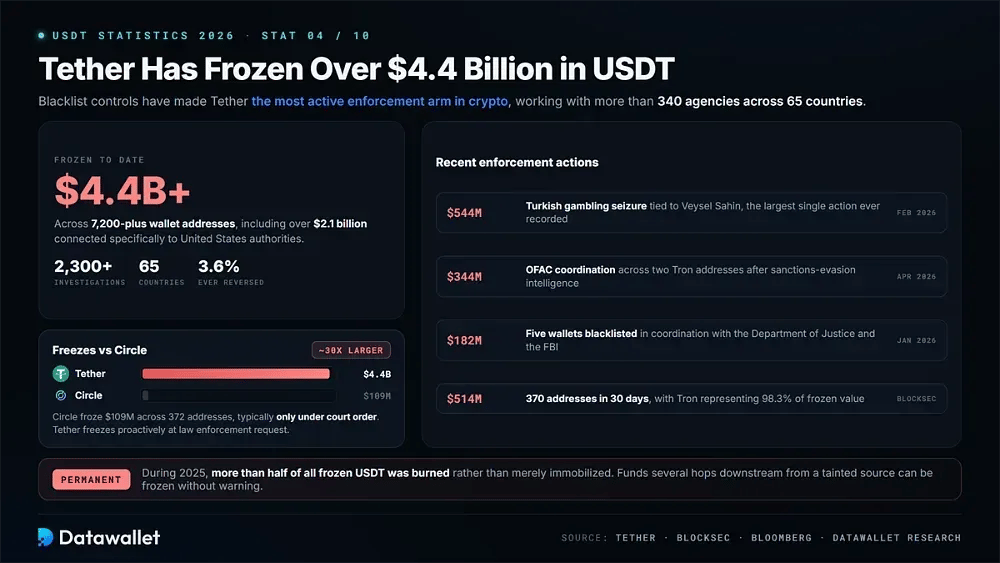
4. Tether 已冻结超过 44亿美元 的 USDT
Tether 拥有将地址列入黑名单的能力,这使其成为加密领域最活跃的执法力量。迄今为止,该公司已在超过 7,200 个钱包地址中冻结了超过 44亿美元 的 USDT,其中有超过 21亿美元 专门与美国当局相关。
这种执法规模远超竞争对手。Circle 在可比时期内冻结了372个地址中约1.09亿美元的 USDC,Tether 的相关行动规模约为其30倍。两者在理念上的差异是,Circle 通常只在法院命令下行动,而 Tether 会应执法部门请求主动冻结。
近期的执法行动体现了这一节奏:
- 土耳其赌博案查封:Tether 应伊斯坦布尔检察官的请求,冻结了与 Veysel Sahin 有关的5.44亿美元,这是其有记录以来规模最大的单笔执法行动。
- 4月 OFAC 协调行动:在与美国当局共享规避制裁情报之后,两个 Tron 地址被冻结3.44亿美元。
- 1月 Tron 行动:与美国司法部和 FBI 协调,约1.82亿美元被列入黑名单,涉及五个钱包。
- 三十天快照:BlockSec 数据记录到370个被列入黑名单的地址,持有5.1464亿美元,其中 Tron 占价值的98.3%。
- 全球覆盖:Tether 目前与65个国家的340多家机构合作,迄今已在全球支持超过2,300起调查。
- 永久销毁:2025 年期间,超过一半的被冻结 USDT 随后被销毁,而不是仅仅被原地冻结。
- 撤销率低:被列入黑名单的地址中,仅约 3.6% 曾被移出名单,这使得这些冻结实际上是永久性的。
对用户而言,实际影响是 USDT 余额存在去中心化替代品完全没有的对手方风险。从受污染来源经过数次转账后收到的资金,可能在没有任何预警的情况下被冻结,而且往往发生在正式法律程序结束之前。
5. 2026 年第1季度利润达到10.4亿美元
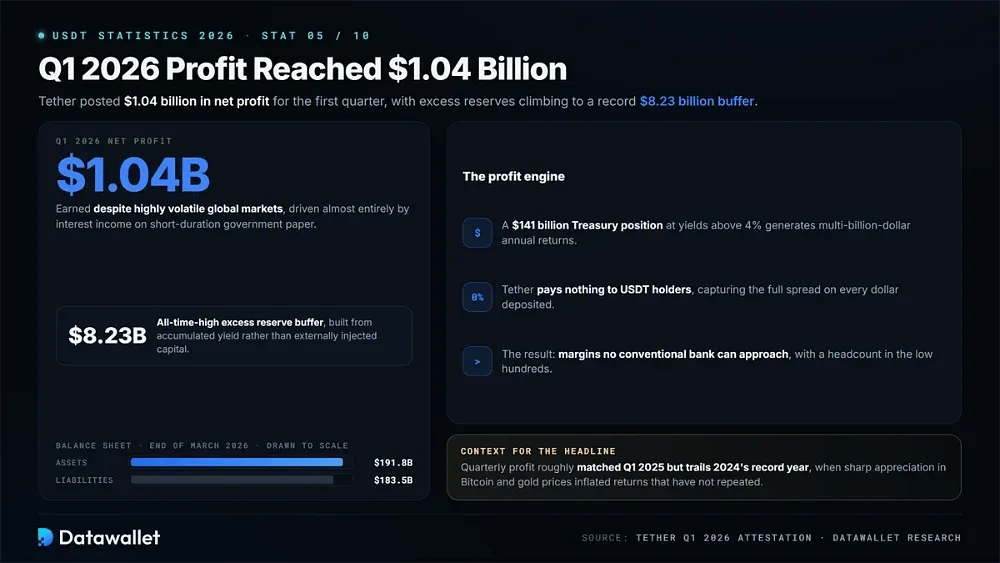
Tether 报告2026年第一季度净利润为10.4亿美元,超额储备攀升至创纪录的82.3亿美元。截至3月底,总资产约为1918亿美元,负债为1835亿美元。
这一业绩几乎完全来自短期限政府债券的利息收入。在美国国债收益率维持在 4% 以上的情况下,1410亿美元 的持仓每年可产生数十亿美元的回报,而 Tether 不向 USDT 持有者支付任何收益,由此获得任何传统银行都无法企及的利润率。
这一核心数字需要结合背景来看。季度利润与 2025 年第1季度大致持平,但低于 2024 年的创纪录水平,当时比特币和黄金价格大幅上涨推高了回报,而这样的回报此后没有重现。82.3亿美元的缓冲资金代表的是累积的收益,而不是外部注入的资本。
国库敞口排名:Tether 位列全球第17位,总排名第6
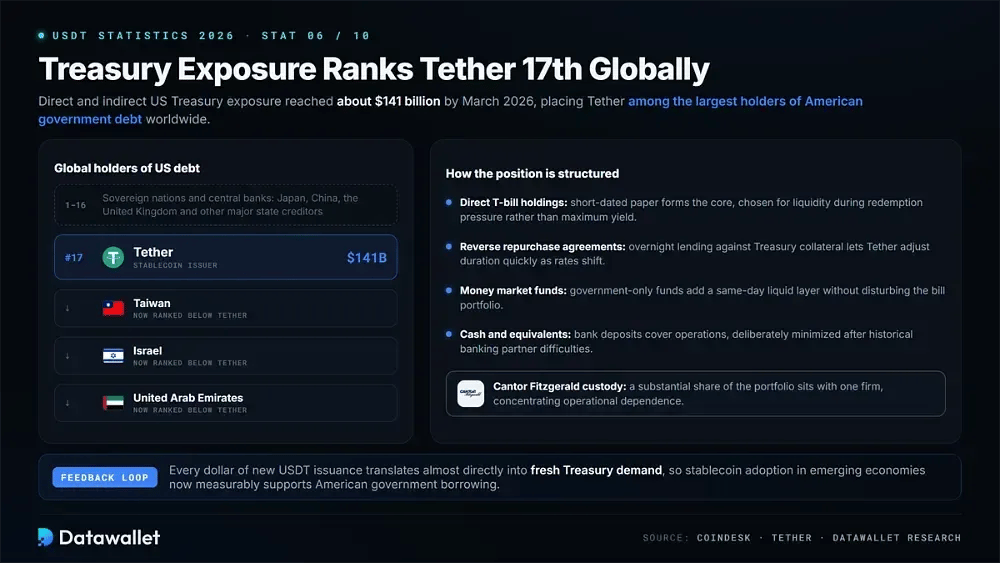
截至 2026 年 3 月,直接和间接的美国国债敞口约达1410亿美元,使 Tether 成为全球美国政府债务的第17大持有者。这一持仓目前已超过台湾、以色列和阿拉伯联合酋长国等主权国家。
该头寸背后的储备结构如下:
- 直接持有短期国债:短期政府债券构成核心配置,选择它们是为了在赎回压力下保持流动性,而非追求最高可得收益。
- 逆回购协议:以国债为抵押的隔夜借贷增加了灵活性,使 Tether 能够在利率环境变化时快速调整久期敞口。
- 货币市场基金:仅投资政府债券的基金提供了另一层流动性,可当日赎回,而不会扰动底层国库券组合。
- 现金及等价物:⟧银行存款可满足即时运营需求,但在历史上出现银行合作伙伴方面的困难之后,Tether 有意将这一敞口降至最低。
- Cantor Fitzgerald 托管:国债投资组合中相当大一部分由该公司托管,使运营依赖集中于一家机构。
- 与主权国家比较:这笔1410亿美元的头寸超过了大多数单个国家持有的美国债务,使 Tether 跻身全球最大债权人之列。
这在加密货币与主权债务市场之间形成了一种不同寻常的反馈循环。每新发行一美元 USDT,几乎都直接转化为对美国国债的新增需求,这意味着新兴经济体对稳定币的采用,如今已切实支撑了美国政府借贷市场。
7. 黄金和比特币储备总计270亿美元
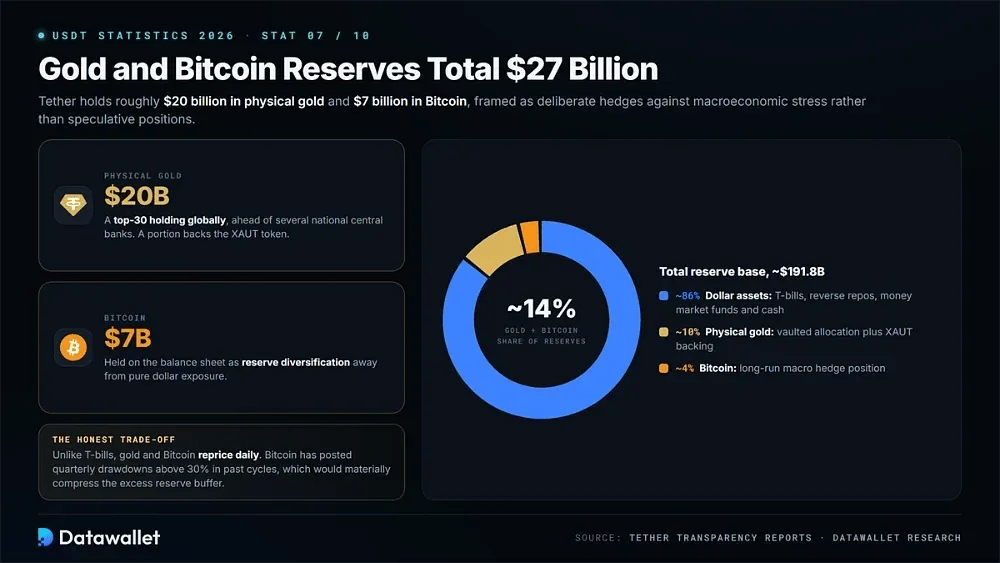
Tether 持有约200亿美元的实物黄金和70亿美元的比特币,合计约占总储备的14%。管理层表示,这两项配置是对宏观经济压力的有意对冲,而非对任一资产未来价格走势的投机性头寸。
仅黄金持仓就使 Tether 跻身全球前 30 大持有者之列,领先于多家国家央行。其中一部分支持 Tether Gold(即 XAUT 代币),其余部分则作为储备多元化计入资产负债表,以减少对纯美元敞口的依赖。
代价是真实存在的波动风险。与国债不同,黄金和比特币每天都会重新定价,可能使超额储备数字向任一方向波动。比特币在过去的周期中曾出现超过 30% 的季度回撤,在剧烈回调期间会大幅压缩缓冲空间。
8. Tether 的用户超过 5亿
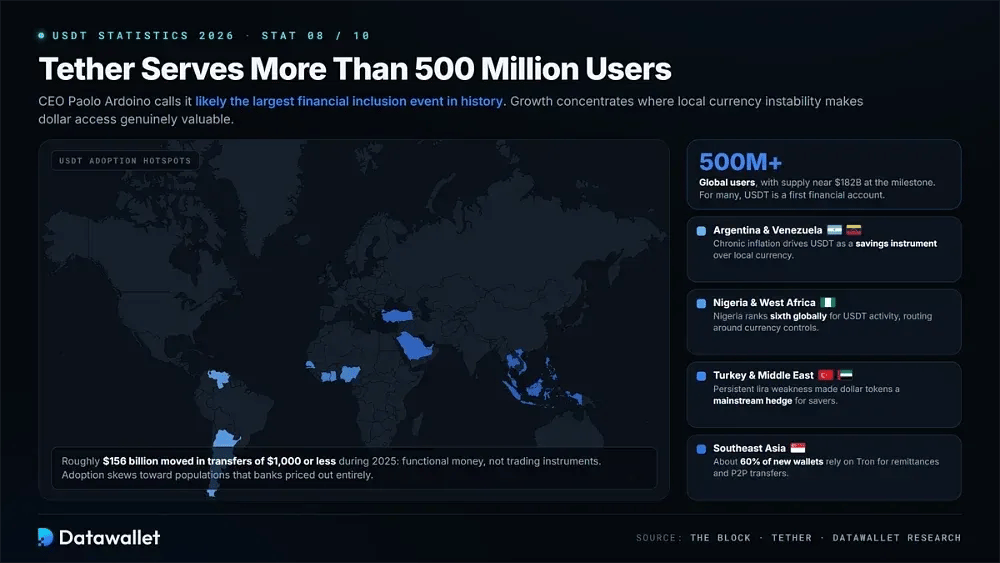
Tether 的全球用户数已超过5亿,首席执行官 Paolo Ardoino 称这很可能是历史上规模最大的普惠金融事件。增长集中在本币不稳定的经济体,在这些地方,获取美元对普通储户而言不只是方便,而是真正有价值。
各地区的采用模式显示了这一需求的真正来源:
- 阿根廷和委内瑞拉:长期通货膨胀推动 USDT 作为储蓄工具被采用,居民持有稳定币,而不是持有不断贬值的本国货币。
- 尼日利亚与西非:尼日利亚的 USDT 活跃度位居全球第六,稳定币被用来绕开货币管制和美元流动性短缺。
- 东南亚:该地区约60%的新钱包依靠 Tron 进行汇款、储蓄以及家庭之间的日常点对点转账。
- 土耳其和中东:里拉持续疲软,使以美元计价的代币成为散户储蓄者和小企业的主流对冲工具。
- 小额支付:2025年,约有 1560亿美元 的资金通过 1,000美元 及以下的转账流动,表明其存在真实的日常交易用途。
- 关注无银行账户人群:采用者更多集中在被传统银行完全拒之门外的人群中,使 USDT 成为许多人的第一个金融账户。
这些用户的构成与加密货币的投机群体截然不同。他们把美元代币当作实用货币而非交易工具来使用,这正是新兴市场需求远比交易所驱动的投机资金流更持久的原因。
9. USDT 年度转账量达 13.3万亿美元
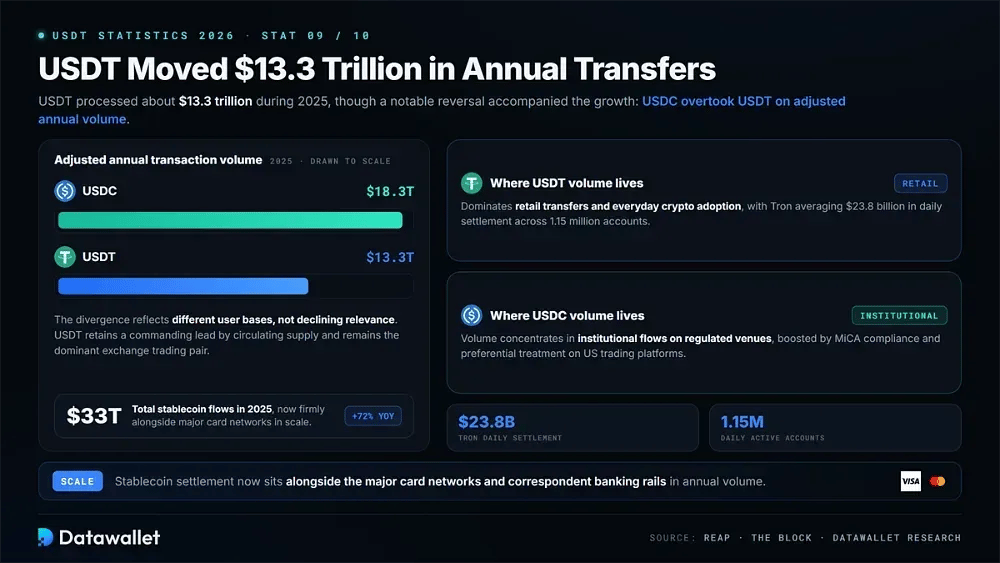
2025 年,USDT 处理了约13.3万亿美元的转账,约占稳定币总流量约33万亿美元的一部分,该总流量同比增长72%。就规模而言,这些交易量已使稳定币结算稳稳跻身主要银行卡网络和传统代理银行通道之列。
当年,在这一增长的同时出现了一次显著逆转。按调整后的年度交易量计算,USDC 超过了 USDT,处理量为18.3万亿美元,而 Tether 为13.3万亿美元,尽管 USDT 在流通量方面仍遥遥领先,并且仍是迄今为止占主导地位的交易所交易对。
这种分化反映的是用户群体不同,而非相关性下降。USDC 的交易量集中在受监管平台上的机构资金流,而 USDT 则主导零售转账和日常加密货币使用⟧,Tron 在 115万 个账户中日均结算额达到 238亿美元。
10. KPMG 开始对 Tether 进行首次全面审计
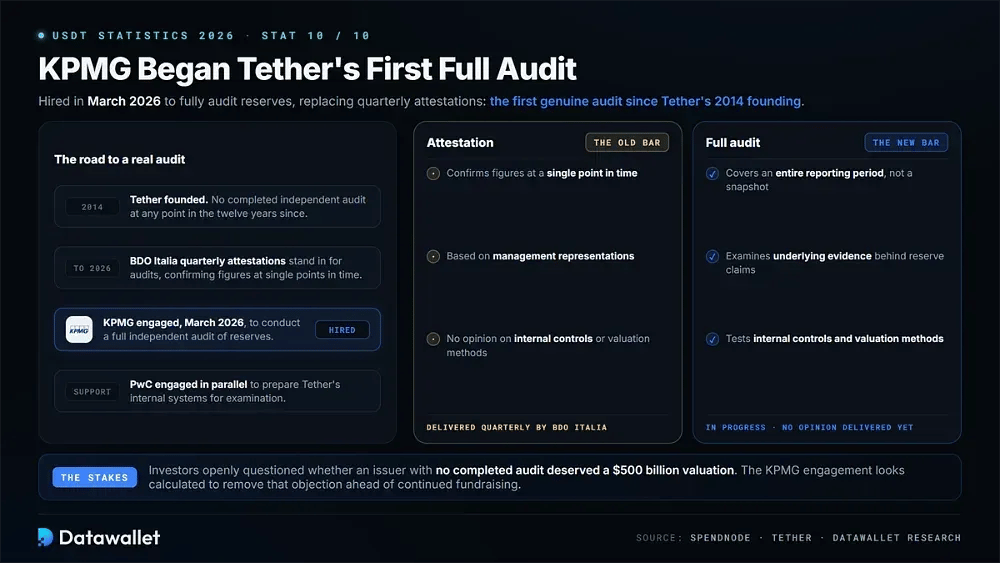
Tether 于 2026 年 3 月聘请了 KPMG,对其储备进行全面的独立审计,并聘请 PwC 负责内部系统的准备工作。这将是该公司自 2014 年成立以来的首次真正意义上的审计,取代此前由 BDO Italia 发布的季度证明报告。
这一区别是实质性的,而非表面上的。鉴证报告基于管理层的陈述,确认某一时间点的数字;而完整审计则会检查内部控制、估值方法,以及支持整个报告期内储备声明的底层证据。
完成审计将最终解决长期以来针对 Tether 的批评。投资者曾公开质疑,一家没有完成审计的稳定币发行方是否配得上5000亿美元的估值,而聘请 KPMG 似乎是有意在后续融资之前消除这一具体的质疑。
什么是 Tether (USDT)?
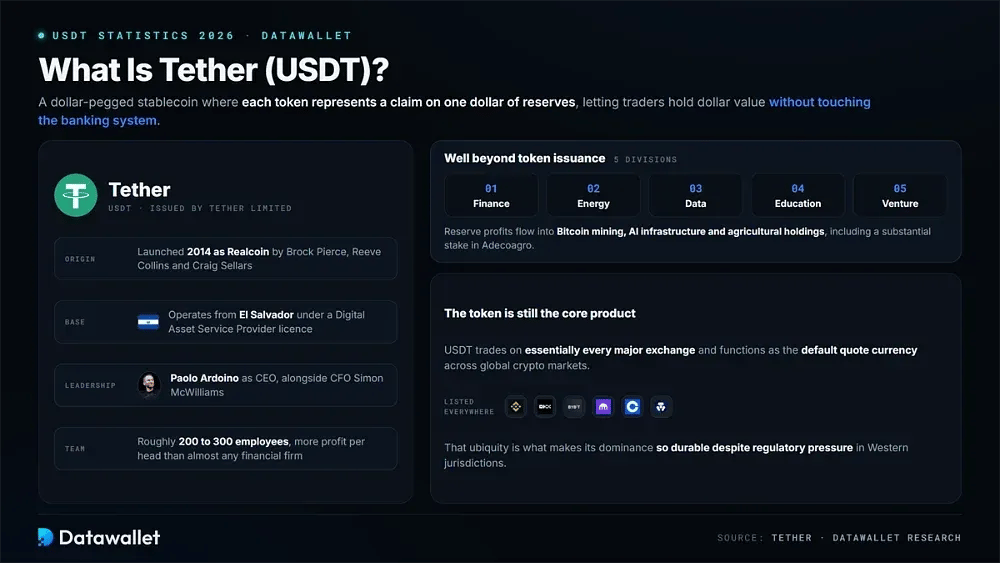
Tether 是由 Tether Limited 发行的与美元挂钩的稳定币,最初由 Brock Pierce、Reeve Collins 和 Craig Sellars 于2014年以 Realcoin 之名推出。每枚代币代表对一美元储备的索取权,使交易者无需接触银行系统即可持有美元价值。
该公司在萨尔瓦多依据数字资产服务提供商牌照运营,此前已从早先位于 British Virgin Islands 的架构迁出。Paolo Ardoino 担任首席执行官,与首席财务官 Simon McWilliams 共同领导约 200 至 300 名员工,这些员工人均创造的利润超过几乎所有全球金融公司。
近年来,Tether 的职能已远远超出简单的代币发行。该集团目前涵盖金融、能源、数据、教育和风险投资五大板块,将储备利润投入比特币挖矿、人工智能基础设施以及农业资产,其中包括对 Adecoagro 的大量持股。
该代币本身仍是核心产品,USDT 几乎可在所有主要交易所交易,并是全球加密市场默认的计价货币。这种无处不在的特性使其在西方司法辖区面临监管压力的情况下,仍能长期保持主导地位。
Tether 如何运作?
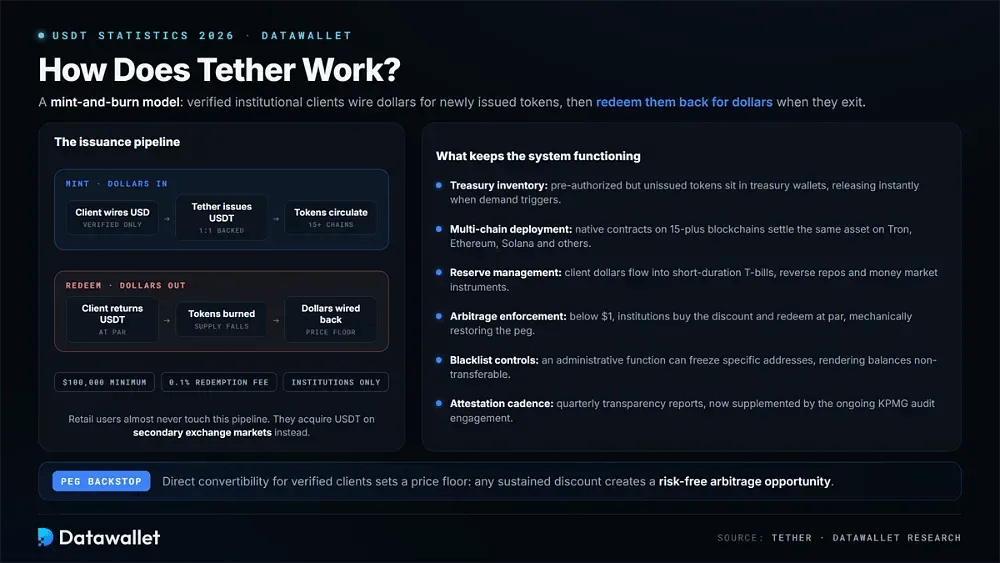
Tether 采用铸造与销毁模式:经过验证的机构客户电汇美元以获得新发行的代币,退出时再将这些代币赎回为美元。零售用户几乎从不直接与这一流程交互,而是在二级交易所市场获取 USDT。
维持系统运转的机制包括:
- 获授权发行:只有经过验证的机构客户才能直接铸造或赎回,最低额度为10万美元,大额操作适用0.1%的赎回费。
- 库存储备:已预先授权但尚未发行的代币存放在库存钱包中,直到需求触发释放,使 Tether 无需部署新合约即可即时响应。
- 多链部署:原生 USDT 合约存在于15多条区块链上,因此同一资产可同时在 Tron、以太坊、Solana 等链上结算。
- 储备管理:客户的美元资金流入短期国债、逆回购和货币市场工具,这些工具的选择以流动性而非收益最大化为依据。
- 套利执行:当 USDT 的交易价格低于一美元时,机构会买入折价资产并按面值赎回,从而在机制上推动稳定币挂钩回归平价。
- 黑名单控制:智能合约包含一项管理功能,允许 Tether 冻结特定地址,并可应要求使这些地址的余额永久无法转移。
- 证明频率:季度透明度报告披露储备构成,目前还有 2026 年启动、仍在进行的毕马威(KPMG)审计业务作为补充。
- 赎回兜底:经过验证的客户可直接兑换,这为价格设定了下限,因为任何持续的折价都会产生无风险套利机会。
2026 年 Tether 受监管吗?
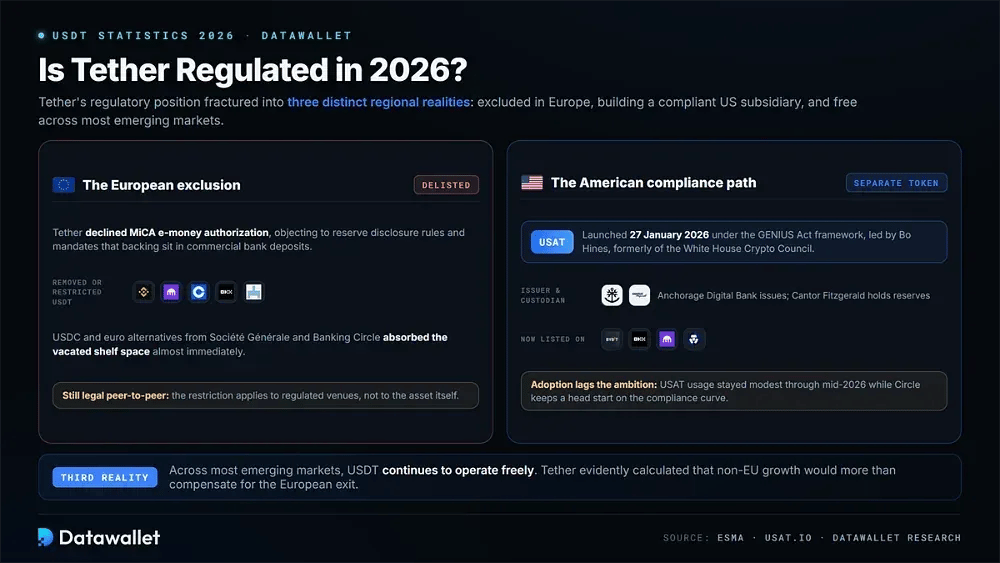
2026年,Tether 的监管处境分裂为三种截然不同的区域现实:该公司同时被排除在 获得 MiCA 牌照的欧洲交易所之外,正在建立一家完全独立且合规的美国子公司,并继续在全球大多数新兴市场自由运营。
欧洲被排除在外
Tether 拒绝根据欧洲的MiCA 框架申请电子货币代币授权,并公开反对储备披露要求,以及要求相当大比例的储备存放于商业银行存款的规定。这一拒绝带来了直接而即时的商业代价。
结果引发了一连串下架,Binance、Kraken、Coinbase、OKX 和 Bitstamp 对欧洲用户下架或限制 USDT。Circle 的 USDC 以及 Société Générale 和 Banking Circle 发行的欧元计价替代品几乎立即填补了整个欧盟地区留下的空缺。
Tether 在欧洲的市场份额因此大幅萎缩,不过该公司显然判断非欧盟地区的增长足以弥补。该限制适用于受监管的交易场所,而非资产本身,因此欧洲个人之间的点对点 USDT 转账仍然完全合法。
美国合规路径
美国则采取了相反的做法,通过 GENIUS 法案建立联邦框架,外国发行人最终可以加入。Tether 于2026年1月27日作出回应,推出USAT,这是一种通过 Anchorage Digital Bank 发行的独立美元支持代币,由 Cantor Fitzgerald 担任储备托管机构。
曾任白宫加密货币委员会执行主任的 Bo Hines 领导这家美国子公司。USAT 具备法规要求的储备构成和披露标准,目前已在 Bybit、OKX、Kraken 和 Crypto.com 上架,在受监管的国内通道上与 USDC 直接竞争。
采用情况落后于雄心。到2026年年中,USAT 的使用量仍然有限,而 Circle 在合规方面仍保持相当大的领先优势。传统 USDT 只有在财政部认定萨尔瓦多为可比辖区(目前尚未发生)的情况下,或通过GENIUS Act注册路径,才能继续在美国提供。
Tether 如何赚钱?
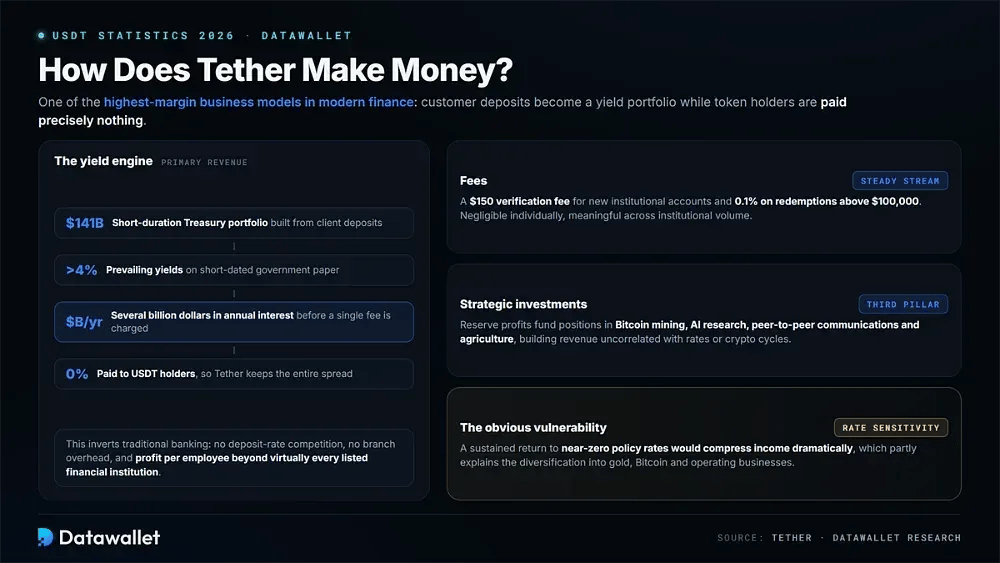
Tether 运营着当今现代金融领域利润率最高的商业模式之一:将客户充值转化为庞大的收益投资组合,却不向代币持有者支付任何收益,而如今许多平台已为存入的余额提供稳定币利率。
储备资产利息
绝大部分收入来自国债投资组合本身赚取的利息。持有约 1410亿美元 的短期政府债券,收益率高于 4%,在向任何用户收取一分费用之前,每年就能产生数十亿美元的收入。
这种模式颠覆了传统银行业的经济逻辑。银行需要在充值利率上竞争,并承担网点运营成本,而 Tether 仅凭数百人的团队就能获取全部价差,其人均利润几乎超过所有上市金融机构。
这里明显的弱点是长期的利率敏感性。如果政策利率持续回到接近零的水平,这部分收入将大幅萎缩,这也在一定程度上解释了为何会向黄金、比特币和实体业务分散配置,同时也与正在重塑储备资产的更广泛的代币化趋势相呼应。
费用与战略投资
直接费用构成的收入来源规模较小,但明显更为稳定。Tether 对新的机构账户收取 150美元 的验证费,并对超过 10万美元 的赎回收取 0.1% 的费用;这些成本单笔来看微不足道,但在机构交易量上累计起来就相当可观。
再投资是该模式的第三大支柱。储备利润用于为风投部门的仓位提供资金,涵盖比特币挖矿基础设施、人工智能研究、点对点通信和农业资产,有意构建与当前利率及加密市场周期均不相关的收入来源。
2026 年的 USDT 风险
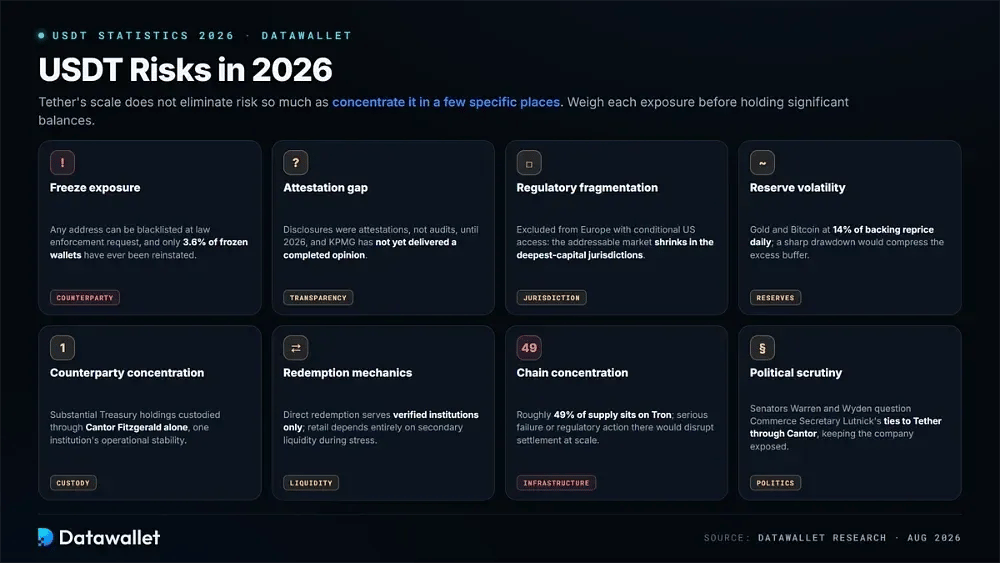
Tether 的庞大规模并没有消除风险,而是将风险集中在几个特定环节,持有者面临的风险敞口与去中心化资产、受监管的银行存款或在更严格监管框架下发行的其他稳定币有明显不同。
在持有大量 USDT 余额之前,请权衡以下每项风险:
- 冻结风险:Tether 可应执法部门要求将任何地址列入黑名单,而被冻结的钱包中只有3.6%曾被恢复。
- 鉴证缺口:直到 2026 年,储备披露仍是鉴证报告而非审计,KPMG 的委托尚未出具完整的意见。
- 监管碎片化:被排除在欧洲之外以及美国的有条件准入,意味着 USDT 的可触达市场正恰恰在资本最雄厚的司法管辖区收缩。
- 储备波动:占储备支持14%的黄金和比特币持仓每天重新定价,大幅回撤将显著压缩超额储备缓冲。
- 交易对手集中度:大量国库持仓通过 Cantor Fitzgerald 托管,从而对单一机构的运营和财务稳定性形成依赖。
- 赎回机制:只有经过验证的机构客户才能直接赎回,因此在压力时期,散户持有者完全依赖二级市场的流动性。
- 链集中度:由于约49%的供应量位于 Tron 上,该网络若发生严重故障或遭到监管行动,将扰乱极大比例的结算。
- 政治审查:参议员 Warren 和 Wyden 质疑商务部长 Lutnick 通过 Cantor Fitzgerald 与 Tether 的关系,使该公司持续面临政治风险。
总结
Tether 进入 2026 年下半年时规模更大、盈利能力更强,但首次面临真正的结构性压力。接近1850亿美元的供应量和1410亿美元的美国国债持仓印证了其系统重要性,而市场主导地位下滑和被欧洲排除在外,表明其护城河并非坚不可摧。
毕马威(KPMG)审计是最关键的变量。若获得无保留意见,将消除十年来一直困扰 Tether 的批评,并增强机构采用及其高额估值的理由。若延迟或出具保留意见,则会产生相反的效果,而且时机尤其不利。
对用户而言,实际的结论是:USDT 最好被理解为私人基础设施,而不是中立的数字美元。它能很好地满足大多数需求,但也存在冻结、发行方和监管风险,在长期将余额存放于任何加密货币钱包之前,值得权衡这些风险。
我们的方法
本文基于季度鉴证报告、链上执法追踪工具、监管机构发布的资料和独立市场数据,评估 Tether 在 2026 年的地位。
- 发行方披露:Tether 2026 年第1季度的 BDO 鉴证报告及透明度报告,内容涵盖储备构成、超额资本、美国国债敞口和季度利润数据。
- 链上数据:使用 DefiLlama 查看流通供应量、市占率和链分布,同时使用 TRONSCAN 和 Token Terminal 查看网络层面的转账量和账户活动。
- 执法追踪:BlockSec 的 Phalcon 合规追踪器以及 Tether 自己发布的冻结公告,可查看被列入黑名单的地址数量、被冻结的余额和网络集中度。
- 监管来源:ESMA 的 MiCA 框架、GENIUS 法案的法定文本,以及财政部关于 USDT 和 USAT 在不同司法辖区待遇的实施规则。
- 主要报道来源:Bloomberg、Reuters、CoinDesk、The Block 和 Financial Times,涵盖执法行动、融资进展以及 KPMG 审计委托。
- 证明报告的注意事项:储备数据来自证明报告,而非完整审计,这意味着它们只确认某一时点的余额,并不检查其背后的内部控制。
- 快照说明:随着 Tether 不断铸造、赎回和拉黑地址,供应量、占比和冻结总额会持续变化,因此所列数据反映的是研究期间的情况,而非实时数值。