顶级 Layer 2 网络对比
我们依据可验证的链上数据而非路线图承诺来评估 Rollup,考察的因素包括受保障的总价值、交易成本中位数、排序器去中心化程度、L2BEAT 安全阶段,以及激励计划结束后流动性是否依然存在。
2026 年,该行业已经大幅整合,因此下表对比了仍拥有可观资金规模和日常使用量的网络:
1. Base
Base 是 2026 年最佳的 Layer 2,处理了所有 Rollup 交易的 37% 以上,TVL 约为 107亿美元。Coinbase 的分发渠道能将散户用户转化为链上参与者,转化率无竞争对手可比,这也是活动率先集中在这里的原因。
2026年最具决定性的变化在于架构。2月18日,Base 宣布其将脱离 OP Stack,迁移到自行管理的 base/base 代码库,把排序器、客户端和证明系统整合到同一个代码库中。在迁移期间测试该链时,我们未发现费用或确认时间受到影响。
这一变动还将带来 Flashblocks,实现 200 毫秒的子区块排序,并计划从乐观证明转向 Base 专用的 TEE 和 ZK 证明。Base 保持 第 1 阶段状态,具备无许可欺诈证明,其生态涵盖 DeFi、支付和消费级社交应用。
优点
- 无可比拟的分发能力:Coinbase 将零售用户直接引导至链上,使 Base 拥有任何竞争 Rollup 都无法复制的入门优势。
- 架构独立性:统一的技术栈使 Base 能够将硬分叉频率提高一倍,并自主掌控其证明路线图。
- 深厚的消费者生态:Aerodrome、Morpho 以及数千个应用使其成为主流链上活动的默认首选。
缺点
- 没有原生代币:尽管猜测不断,Base 仍然没有代币,因此用户无法获得直接的治理或空投收益。
- 排序器中心化:Coinbase 运营唯一的排序器,将审查风险和活性风险集中在单一企业实体上。
- 迁移执行风险:从久经考验的 OP Stack 代码转向自研客户端,会带来全新且未经验证的故障面。
2. Arbitrum
Arbitrum 仍是流动性之王,锁仓总价值约为159亿美元,占所有第 2 层 DeFi 资金的约40%。Base 在用户数量上领先,而 Arbitrum 在深度上占优,拥有永续合约、借贷和结构化产品最紧密的市场。
其安全性是目前已投入生产的方案中最强的。Arbitrum 是第一个达到第 1 阶段并具备无许可欺诈证明的 Rollup,这意味着用户无需信任任何运营方或委员会即可退出到主网。在其永续合约和借贷市场中进行大额交易时,我们一直发现它的执行是我们测试过的所有 Rollup 中最紧密的。
在技术层面,Nitro 改进了 calldata 压缩和吞吐量,而 Stylus 增加了 WASM 执行路径,使团队可以在 Solidity 之外使用 Rust 和 C++ 编写合约。Robinhood 在 Arbitrum Orbit 上构建自己的链,进一步验证了这一技术栈适用于受监管的金融基础设施。
优点
- 流动性最深:所有 L2 DeFi 资金中约有40%集中于此,在永续合约和借贷方面提供最窄的价差。
- 最强安全性:无需许可的欺诈证明让用户无需信任运营方、委员会或多签签名者,即可退出到以太坊。
- 多语言执行:Stylus 支持 Rust 和 C++ 合约,使开发者群体远远超出 Solidity 专家的范围。
缺点
- 零售用户增长较慢:用户活跃度远低于 Base,因为 Arbitrum 缺乏同等的零售用户引导渠道。
- 治理阻力:大型 DAO 的资金库决策推进缓慢,与企业运营的竞争对手相比,激励措施的落地被推迟。
- 费用溢价:费用中位数略高于最便宜的 OP Stack 链,这对高频策略很重要。
3. Robinhood Chain
Robinhood Chain于2026年7月1日上线公共主网,基于 Arbitrum Orbit 技术栈构建,专为代币化现实世界资产优化。其旗舰产品是 Stock Tokens,即 NVDA 和 AAPL 等股票的链上映射,可全天候连续交易,而不限于市场交易时段。
此次上线准备异常充分。Uniswap、Morpho、Chainlink、BitGo 和 Paxos 在第一天就已上线,该链运行100毫秒区块,并采用先到先服务的排序器,按到达顺序而非手续费优先级排序。上线后我们对其进行了体验,发现股票抵押流程确实新颖。
Stock Tokens 的结构为代币化债务证券,在除美国以外的120个以上国家和地区可用,同时提供由 Morpho 驱动的 Earn 产品,目标 APY 约为7%。如果您想直接了解,我们的指南介绍了如何安全地跨链桥接至 Robinhood Chain。
优点
- 真正的 RWA 产品:作为 DeFi 抵押品的代币化股票解决了实际问题,而不是追逐某种叙事。
- 机构级上线:Uniswap、Chainlink、Morpho 和 BitGo 在上线首日即全部就位,消除了新链常见的空链问题。
- 券商渠道:Robinhood 约2800万客户为该链提供了大多数 Rollup 无法企及的用户导入渠道。
缺点
- 单一排序器:Robinhood 最初独自运营唯一的排序器,使该链高度依赖一家受监管公司。
- 地域限制:股票代币仍不向美国客户开放,限制了 Robinhood 本土司法辖区的潜在市场。
- 尚未经过大规模验证:主网上线仅数周,持续的流动性、正常运行时间和生态深度仍未经过真正检验。
4. Unichain
Unichain是 Uniswap Labs 专门打造的结算层,TVL 约为8.8亿美元,处理了近一半的Uniswap v4交易量。它并不作为通用链竞争,而是专注优化兑换执行和流动性路由。
它的差异化在于区块构建。排序器运行在使用 Flashbots 构建的可信执行环境中,使排序可验证,并抑制有害的价值提取。我们在两个场所之间亲自兑换,发现在波动期间,Unichain 上的滑点明显低于可比的主网资金池。
UNI Validation Network 让代币持有者在保护链安全方面直接承担质押角色,使UNI 代币不仅与治理相关,也与网络运行挂钩。代价是集中度较高:Unichain 的前景与 Uniswap 相关联,其非 DEX 生态仍相对薄弱。
优点
- 抗 MEV 排序:基于 TEE 的区块构建使排序可验证,并显著减少针对散户兑换的三明治攻击。
- 出色的执行表现:一秒出块和不足一美分的手续费,带来了以太坊安全保障的 rollup 中最佳的兑换体验。
- 代币效用:UNI Validation Network 为持有者提供与链安全和收益直接挂钩的质押角色。
缺点
- 依赖单一应用:活动几乎完全集中在 Uniswap,使该链容易受到任何协议层面挫折的影响。
- 周边生态单薄:与 Base 或 Arbitrum 相比,借贷、永续合约和消费级应用仍不够成熟。
- 用户基础有限:相对于 TVL,每周活跃地址数仍然较低,表明采用者以专业用户为主,而非散户。
5. OP 主网
OP 主网是最初的乐观 Rollup,也是 Superchain 的治理核心。Superchain 是一个联盟,目前涵盖 30 多条链,包括 World Chain、Ink、Soneium 和 Zora。由于 OP Stack 支撑着生态系统的大部分内容,其影响力超过了约 18亿美元 的 TVL。
这种影响力在2026年遭受了实质性打击。Base 是 Superchain 中规模最大的成员,于2月宣布退出 OP Stack,导致 OP 大幅下跌,也让人们对整个联盟长期的排序器收入分成产生了合理的疑问。
最终留下的是一个成熟、可信中立的网络,拥有第 1 阶段的安全性,以及加密领域最完善的追溯性资助计划。我们在该网络上进行交易后发现,其费用始终属于全球最低之列;对于希望在没有企业所有权的情况下采用共同标准的开发者而言,它仍然是参考实现。
优点
- 可信中立性:没有任何单一公司控制 OP 主网,使其成为目前政治上最中立的主要 Rollup。
- Superchain 标准:OP Stack 工具、桥接和共享治理使团队无需重建基础设施即可部署区块链。
- 费用极低:交易成本中位数约为 0.0004美元,在以太坊保护的网络中属于最低之列。
缺点
- Base 退出:失去其最大的 Superchain 成员,会同时削弱网络效应和对未来排序器收入的预期。
- 相对份额下降:由于 Base 和 Arbitrum 吸纳了生态系统的大部分增长,TVL 和交易份额均有所下滑。
- 代币价值捕获:OP 的网络使用量与代币价值之间的联系,仍弱于较新的基于质押的设计。
6. World Chain
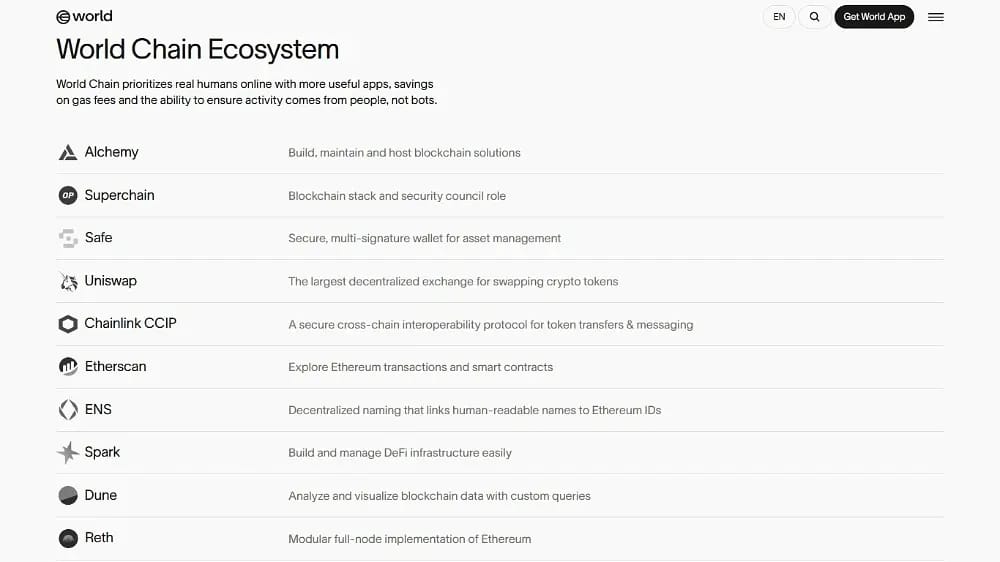
World Chain采取了真正不同的方法,将人格证明直接嵌入区块生成,而不是平等对待每个地址。自2024年10月上线以来,来自160个国家的约1500万名经验证的真人已完成注册,World App 服务的用户约为2600万。
Priority Blockspace for Humans 为经过 World ID 验证的用户在网络拥堵期间提供区块优先权,并提供由排序器收入资助的定期免费 gas 额度。我们使用已验证的钱包进行测试,发现其实际效果十分显著:真实用户免费交易,而机器人需要付费,完全颠覆了常见的垃圾交易经济模式。
该链上有超过 300 个迷你应用,涵盖支付、游戏和需身份验证的 DeFi,这些用例在其他地方很难实现。但需要注意的风险很严重:TVL 仅约 2600万美元,而且 Worldcoin 的生物识别模式在多个国家面临持续的监管阻力。
优点
- 抗女巫攻击:人格证明使一人一票治理、公平的 airdrops 以及基于身份验证的产品成为可能,而这些在其他链上无法实现。
- 庞大的分发渠道:World App 拥有约2600万用户,使该链能够立即触达新兴市场。
- 免费交易:经过验证的真人可定期获得 gas 额度,消除了新用户面临的最大障碍。
缺点
- DeFi 资金规模极小:TVL 接近2600万美元,与同类平台相比微不足道,因此在这里难以开展严肃的流动性策略。
- 监管风险:Orb 的生物识别信息采集已在多个司法管辖区被暂停或禁止,限制了已验证用户的增长。
- 活动集中:大多数使用量来自 World App 和 WLD 补助,而非多样化的独立应用。
7. Ink
Ink 是 Kraken 基于 OP Stack 的 Layer 2,旨在以最小阻力将该交易所超过1000万的客户引入 DeFi。从 Kraken 余额向其转入资金只需一次点击,该链上线时配备完整的应用栈,以用于借贷的 Tydro 和用于永续合约的 Nado 为核心。
增长非常惊人,TVL 从 2025 年 10 月的700万美元攀升至 2026 年初的近4.5亿美元,应用收入也从50万美元增至每月577万美元。由 Tydro 和 Aave 提供支持的 Kraken DeFi Earn 仅凭自身就吸引了超过2亿美元的充值。
随后现实给了一记警醒。2026年4月的 KelpDAO 跨链桥漏洞攻击导致借贷市场产生约1.95亿美元的坏账,随着激励驱动型资金撤出,Ink 的 TVL 下降约33%。Ink 本身未发生欺诈交易,但这一事件暴露出其流动性高度集中。
优点
- 交易所入金通道:Kraken 的一键充值路径几乎毫无阻力地将中心化余额转换为链上头寸。
- 上线首日的 DeFi 组合:Tydro、Nado 和 Velodrome 与该链同步上线,完全避免了生态空白的陷阱。
- 真实应用收入:每月协议收入高于500万美元,表明存在真实的交易和借贷活动,而非闲置的跨链资金。
缺点
- 流动性脆弱:KelpDAO 遭攻击后 TVL 下降 33%,表明有多少资金是短期的、受激励驱动的。
- 高度集中:大部分价值集中在少数基础协议中,因此单个协议出现故障就会影响整条链。
- 代币尚未发行:INK 代币尚未完全上线,参与者面临的挖矿动态和最终稀释情况仍不明朗。
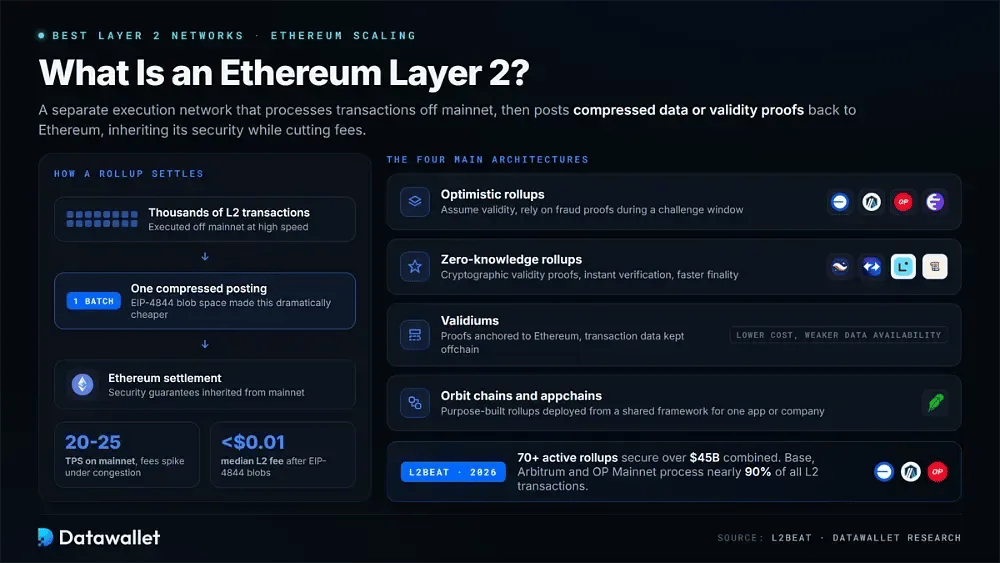
什么是以太坊第 2 层?
以太坊第 2 层是一个独立的执行网络,在主网之外处理交易,然后将压缩数据或有效性证明回传至以太坊进行结算。这继承了以太坊的安全保障,同时提供了基础层自身无法实现的吞吐量和费用水平。
其经济逻辑很简单。以太坊主网每秒处理约 20 至 25 笔交易,拥堵时手续费会飙升,而 rollup 会将数千笔交易打包为一次主网提交。EIP-4844 的 blob 空间使这种提交的成本大幅下降,这就是目前 L2 手续费中位数低于一美分的原因。
主要的 Layer 2 架构包括:
- Optimistic rollup:假定交易有效,并在质疑期内依靠欺诈证明(Base、Arbitrum、OP 主网、Ink)。
- 零知识 Rollup:生成 加密有效性证明,以实现即时验证和更快的最终确认(Starknet、zkSync Era、Linea、Scroll)。
- Validium:将交易数据保存在链下,同时把证明锚定到以太坊,以牺牲数据可用性保证换取更低成本。
- Orbit和应用链:从共享框架部署、专为单一应用或公司打造的汇总网络(Robinhood Chain)。
截至2026年,L2BEAT 追踪了超过 70 个活跃的 Rollup,其保障的资产合计超过 450亿美元。集中度非常明显:Base、Arbitrum 和 OP 主网合计处理了近 90% 的 Layer 2 交易,其中仅 Base 就占该流量的 60% 以上。
Rollup 安全阶段详解
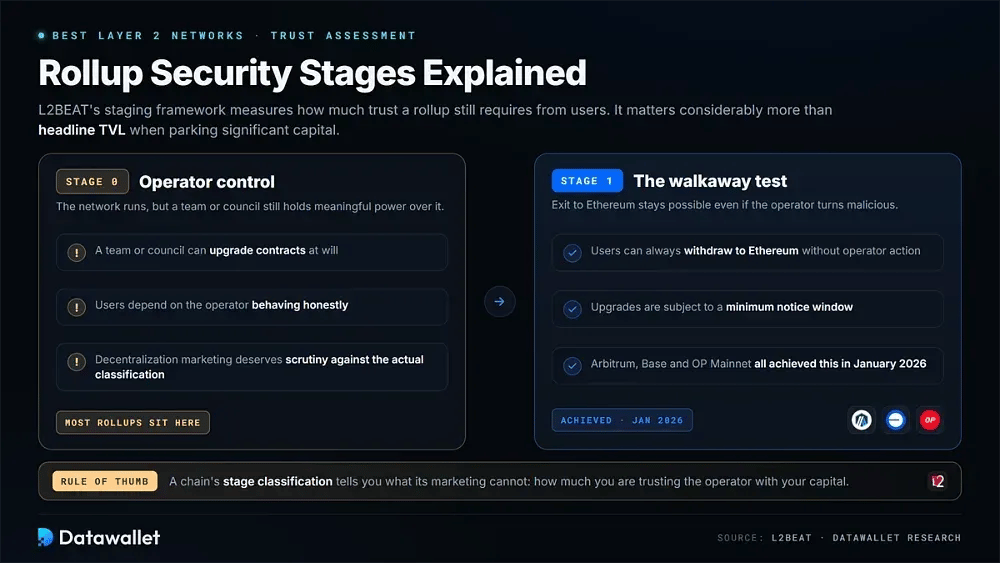
L2BEAT 的阶段框架已成为评估 Rollup 究竟需要用户给予多少信任的机构基准。在决定将大笔资金放在何处时,了解各阶段之间的实际差异远比表面的 TVL 更重要。
第0阶段的网络仍处于运营方的实质性控制之下,团队或委员会可以升级合约,用户则依赖该运营方诚实行事。大多数 Rollup 仍处于这一阶段,因此对于某条链关于去中心化的宣传,应对照其实际所处的阶段分类加以审视。
第 1 阶段要求用户无需运营方操作即可随时提现到以太坊,且升级须遵守最短通知期。Arbitrum、Base 和 OP 主网均已在 2026 年 1 月达到这一标准,通过了研究人员所称的“撒手测试”:即使运营方变得恶意,用户仍可退出。
以太坊之外的第 2s 层网络
以太坊拥有目前最深厚的 Rollup 生态,但它已不再是唯一拥有成熟扩容方案的底层。比特币、Solana 和 Cardano 各自以截然不同的方式实现链下执行,这些路径之间的差距在 2026 年明显拉大。
比特币第 2 层网络
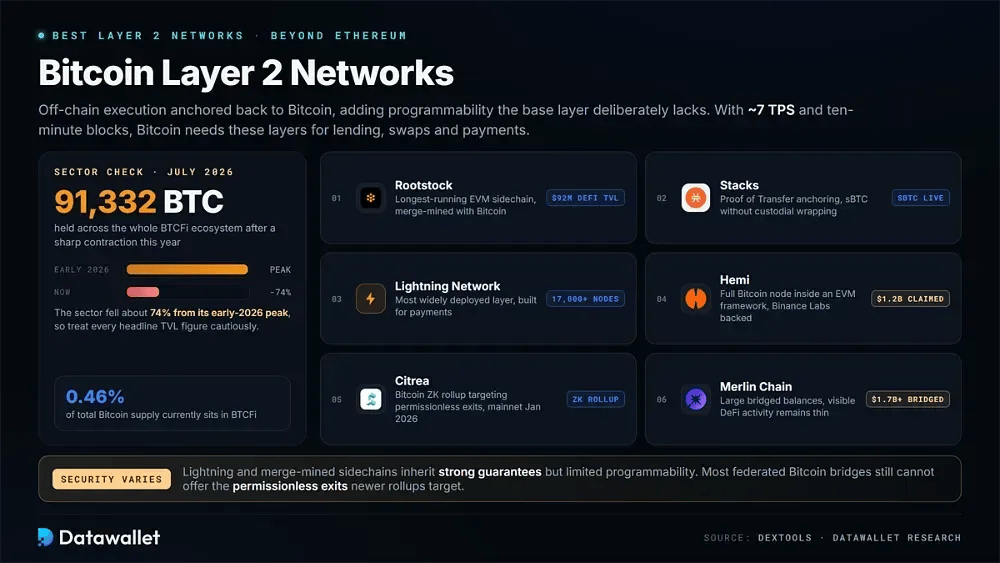
比特币二层网络 2 在链下处理交易,同时将结算锚定回比特币,从而增加了基础层有意不具备的可编程性。比特币每秒约处理七笔交易,区块间隔为十分钟,因此需要这些二层网络来大规模支持借贷、兑换和支付。
该行业今年大幅萎缩,这对解读任何排名都非常重要。BTCFi 生态系统目前持有约91,332 BTC,约占总供应量的0.46%,较 2026 年初的峰值下降约74%,因此请谨慎看待所有 TVL 头条数据。
以下是仍然拥有可观使用量的比特币第2层网络:
- Rootstock:运行时间最长的 EVM 侧链,与比特币合并挖矿,截至 2026 年 7 月,DeFi TVL 约为9200万美元,位居第一。
- Stacks:通过转移证明(Proof of Transfer)将区块锚定到比特币,其中 sBTC 可实现原生比特币 DeFi,无需托管型封装或受信任的桥。
- Lightning Network:部署最广泛的比特币层,运行着超过 1.7万 个节点,用于支付的通道容量约为 4,965 BTC。
- Hemi:在 EVM 框架内嵌入完整的比特币节点,称在 90 多个协议中拥有 12亿美元 TVL,并获得 Binance Labs 支持。
- Citrea:于 2026 年 1 月作为比特币 ZK Rollup 上线主网,目标是实现无需许可的退出、借贷和链上资本市场。
- Merlin Chain:承载的跨链资产余额较大,超过17亿美元,不过相对于这一数字,可见的 DeFi 活动仍然较少。
这一类别中的安全模型差异很大,因此仅凭标签很难了解实际情况。Lightning 和合并挖矿侧链继承了较强的安全保障,但可编程性有限;而 Citrea 等较新的 rollup 旨在实现无需许可的退出,这是目前大多数联盟式比特币桥根本无法提供的。
Solana 第 2 层网络
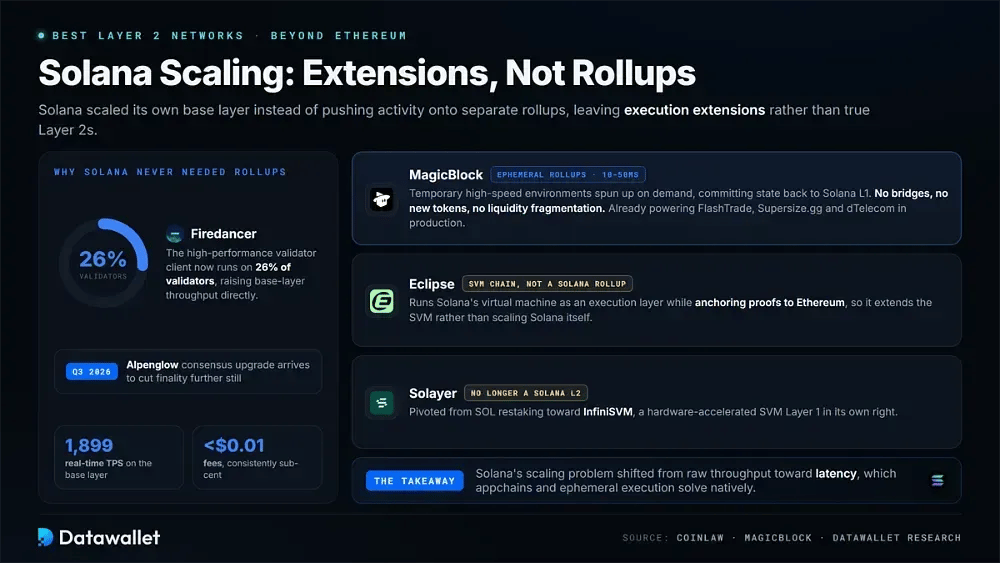
Solana 的扩容路径与以太坊完全不同。它没有把活动转移到独立的 Rollup 上,而是通过Firedancer(目前已在26%的验证者上运行)扩展自身的基础层,Alpenglow 共识升级将于 2026 年第3季度推出,进一步缩短最终确认时间。
这使得 Solana 拥有的是执行扩展,而非真正的 Layer 2s。其中最重要的是 MagicBlock 的 Ephemeral Rollups,即按需启动的临时高速环境,可实现 10 至 50 毫秒的延迟,无需跨链桥、新代币,也不存在常见的流动性碎片化问题。
2026 年值得关注的 Solana 扩容项目包括:
- MagicBlock:Ephemeral Rollups 会将状态提交回 Solana L1,并已在实际生产环境中为 FlashTrade、Supersize.gg 和 dTelecom 提供支持。
- Eclipse:将 Solana 的虚拟机作为执行层运行,同时将证明锚定到以太坊,因此它是一条 SVM 链,而不是 Solana Rollup。
- Solayer:已从 SOL 再质押转向 InfiniSVM,这是一条硬件加速的 SVM Layer 1,因此它不再作为 Solana Layer 2运作。
实际的结论是,Solana 从未像以太坊那样需要 Rollup。凭借每秒约1,899笔实时交易和始终低于一美分的费用,它的扩容问题已从原始吞吐量转向延迟,而应用链和临时执行可以原生解决这一问题。
其他生态系统上的 Layer 2s
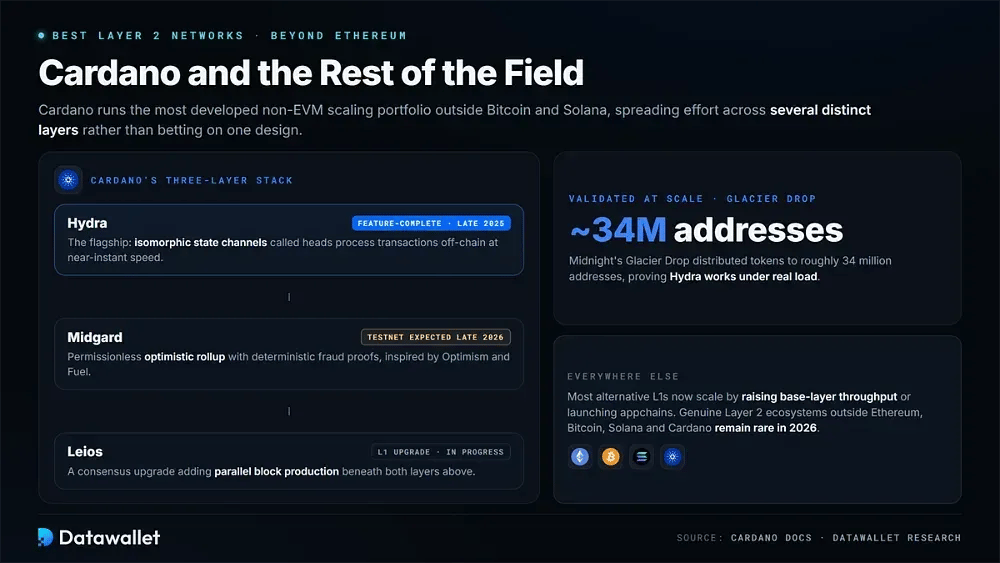
Cardano 拥有比特币和 Solana 之外最完善的非 EVM 扩容组合,有意将精力分散到多个不同的层,而不是把全部赌注押在单一设计上。这种做法推进较慢,但降低了单一架构彻底失败的风险。
Hydra 是旗舰方案,使用称为 head 的同构状态通道,以近乎即时的速度在链下处理交易。它于 2025 年底达到功能完备状态,并通过 Midnight 的 Glacier Drop 完成了大规模验证,该活动向约 3400万 个地址分发了代币。
另有两个层级正在推进。Midgard 是一种无需许可的乐观 Rollup,采用确定性欺诈证明,灵感来自 Optimism 和 Fuel,测试网预计在2026年底推出。与此同时,Leios 是一项第 1 层共识升级,在两者之下增加并行区块生产。
在其他方面,情况明显稀少得多。大多数另类 Layer 1s 如今通过提高基础层吞吐量或推出专用应用链来扩展,而不是构建 rollup,这意味着以太坊、比特币、Solana 和 Cardano 之外真正的 Layer 2 生态系统在2026年仍然罕见。
2026 年 Layer 2s的可扩展性如何?
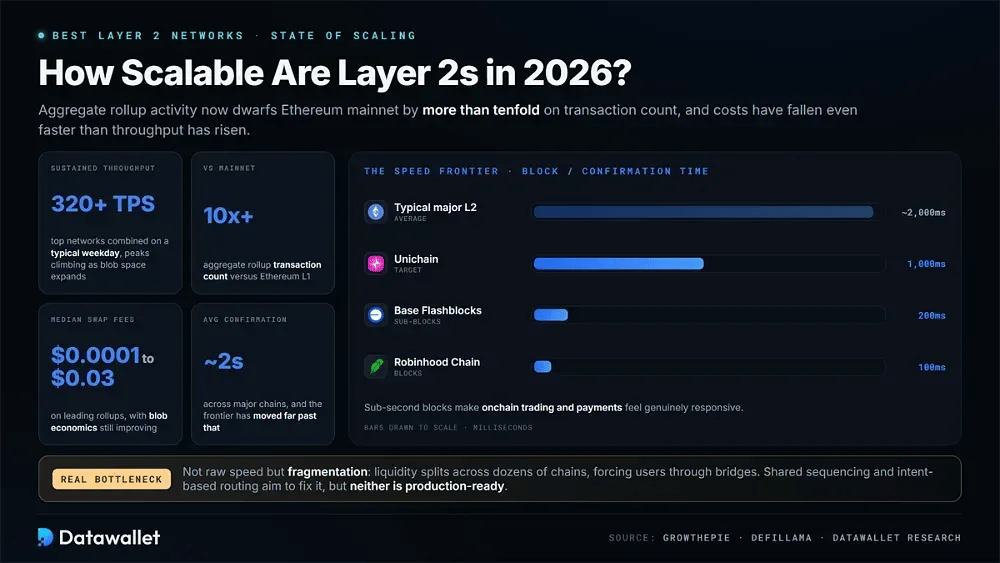
Layer 2 的吞吐量大幅增长,在典型工作日,头部网络合计每秒持续处理超过 320 笔交易,随着 blob 空间扩大,峰值容量也在攀升。就交易笔数而言,Rollup 的总体活动量现已超过以太坊主网十倍以上。
成本下降的速度甚至快于吞吐量的提升。根据 growthepie,主流 rollup 的兑换费用中位数在0.0001美元至0.03美元之间,blob 经济性也在持续改善:按季度平均 EIP-4844 的使用情况后,ZK rollup 的单笔交易 blob 成本表现尤为高效。
主要链的确认时间平均约为两秒,不过前沿水平已经更进一步。Base 的 Flashblocks 提供200毫秒的子区块,Robinhood Chain 运行100毫秒的区块,Unichain 的目标是一秒,使链上交易和支付的响应真正变得灵敏。
剩下的瓶颈不在于原始速度,而在于碎片化。流动性分散在数十条链上,迫使用户使用跨链跨链桥,既增加了摩擦也增加了风险,DefiLlama 的链仪表盘对此展示得很清楚。共享排序和基于意图的路由旨在解决这一问题,但两者目前都尚未达到可投入生产的程度。
2026 年 Layer 2 整合
2026年的决定性主题不是扩容,而是生存。“千个 Rollup”的论点已经破灭,资本集中到少数具备真正分发优势的链上,而数十个缺乏差异化的通用网络正逐渐走向无足轻重。
为什么大多数 Rollup 正在失败
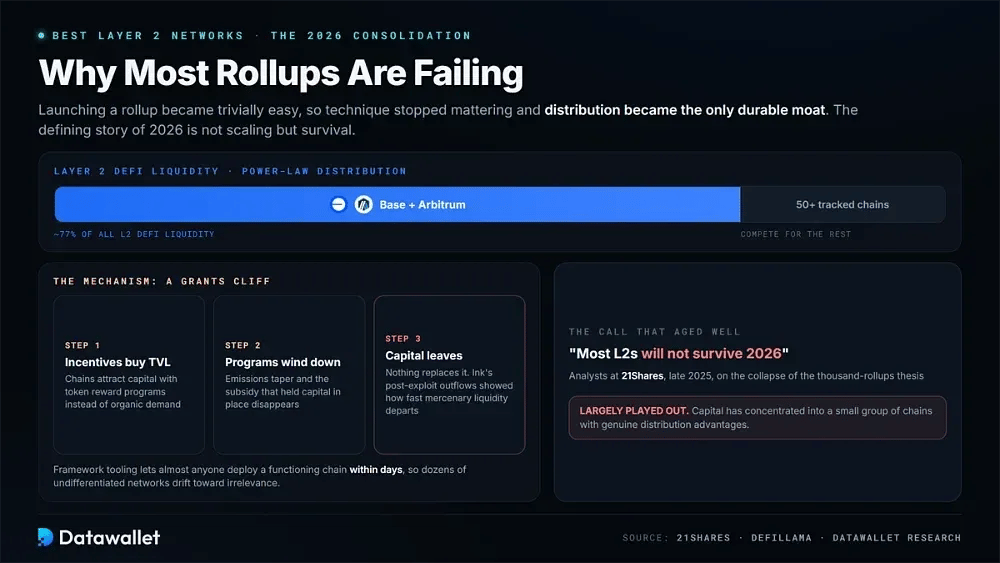
启动 Rollup 变得极其容易,而这恰恰成了问题所在。借助框架工具,几乎任何人都能在几天内部署一条可运行的链,因此技术能力不再是差异化因素,分发渠道很快成为唯一持久的竞争护城河。
结果是明显的幂律分布。仅 Base 和 Arbitrum 就占第2层 DeFi 流动性的约77%,而超过50条被追踪的链在争夺剩余部分。21Shares 的分析师在2025年末得出结论:大多数 L2s 将无法撑过2026年,这一预测在很大程度上已经应验。
其机制是补贴悬崖。那些用代币激励换取 TVL 的公链,正眼看着随着计划结束资金不断离开,而在缺乏自然需求的情况下,没有任何东西可以填补。Ink 在遭受攻击后的资金外流表明,一旦风险出现,逐利型流动性撤离得有多快。
企业链是新的前沿
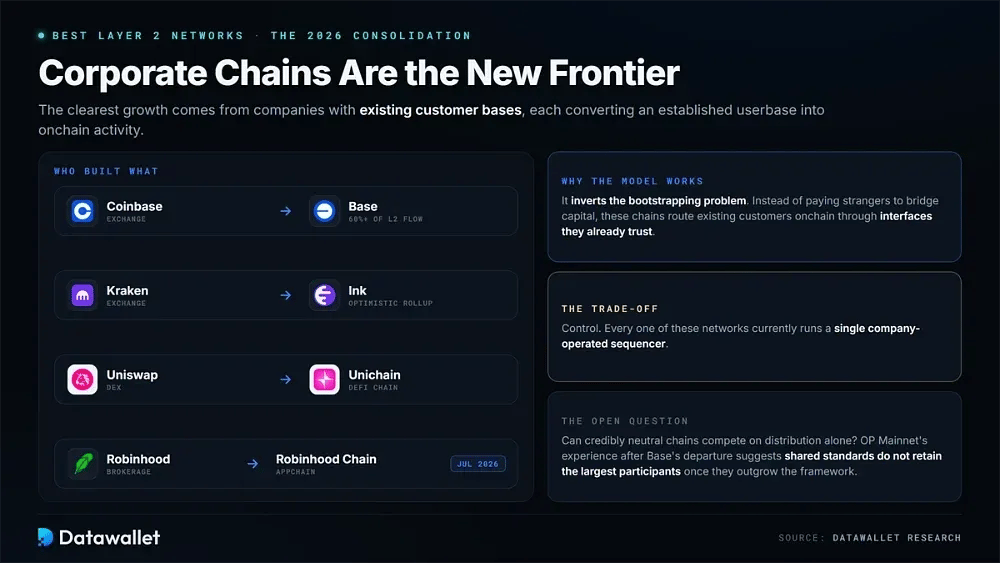
最明显的增长来自拥有现有客户群的公司,而非原生加密团队。Coinbase 打造了 Base,Kraken 打造了 Ink,Uniswap 打造了 Unichain,Robinhood 于 2026 年 7 月推出了自己的链,它们都把既有用户群转化为链上活动。
这一模式之所以可行,是因为它扭转了冷启动难题。这些链不是付费让陌生人跨链桥接资金,而是通过客户已经信任的界面,将现有客户引入链上。代价是控制权,因为这些网络目前都由单一公司运营的排序器运行。
悬而未决的问题是,可信中立的链能否仅凭分发能力继续竞争。OP 主网在 Base 离开后的经历表明,一旦最大的参与者发展到超出最初推出它们的框架,共享标准本身并不能留住它们。
如何选择 Layer 2 链
选择 Layer 2 与营销宣传的关系远小于三个实际问题:您真正需要的流动性已经位于何处,您的仓位确实需要哪些安全保障,以及这条链在两年后是否仍会得到积极维护。
真正重要的因素
大多数 L2 讨论都以费用比较为主,但如今各链的费用普遍很低,很少再决定正确的选择。这些标准可以区分经久耐用的链,以及激励消退后将难以为继的链。
在投入资金之前,请按以下几点评估任何 Layer 2:
- 安全分级:请查看 L2BEAT 的阶段,因为第 1 阶段可保证您无需信任任何运营方即可退出到以太坊。
- 流动性深度:请确认您需要的具体协议(如永续合约 DEX)和交易对确实存在真实的深度,而不只是名义上的 TVL。
- 收入可持续性:应关注真实的手续费收入,而非依靠临时代币激励计划支撑的 TVL。
- 排序器控制权:了解谁在运营排序器,以及通过 L1 强制纳入交易是否真正可用。
- 跨链桥质量:评估官方跨链桥的设计和提现延迟,因为跨链桥仍然是加密货币领域中被攻击最多的组成部分。
- 生态动能:关注开发者是在积极部署,还是在悄然迁往规模更大的竞争网络。
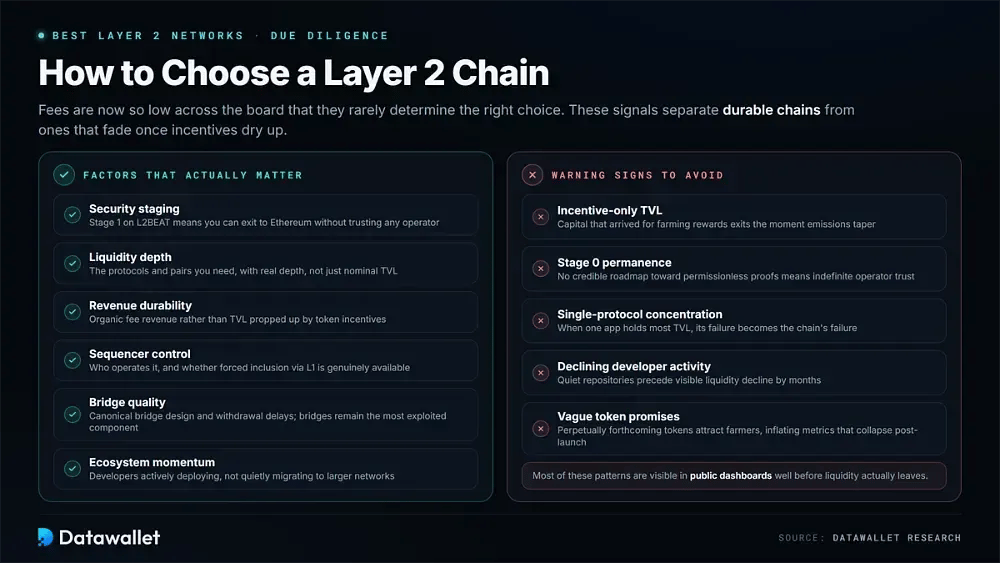
需要避开的警示信号
某些模式通常会先于一条链的衰退出现,其中大多数在流动性真正流出之前就能在公开仪表板上看到。及早识别它们既能保护资金,也能节省开发时间。
出现以下信号时,应考虑其他选择:
- 仅靠激励的 TVL:纯粹为获取挖矿奖励而进入的资金,会在排放减少或出现风险时立即撤出。
- 阶段 0 的持久性:没有可信的路线图迈向无需许可的欺诈证明的链,意味着要求用户无限期信任运营方。
- 单一协议集中度:当一个应用占据大部分 TVL 时,它一旦失败,就会同时成为整条链的失败。
- 开发者活跃度下降:合约部署减少、代码仓库冷清,通常会比明显的流动性下降早数月出现。
- 模糊的代币承诺:永远“即将推出”的代币吸引的是撸羊毛者而非真实用户,会推高在上线后崩塌的指标。
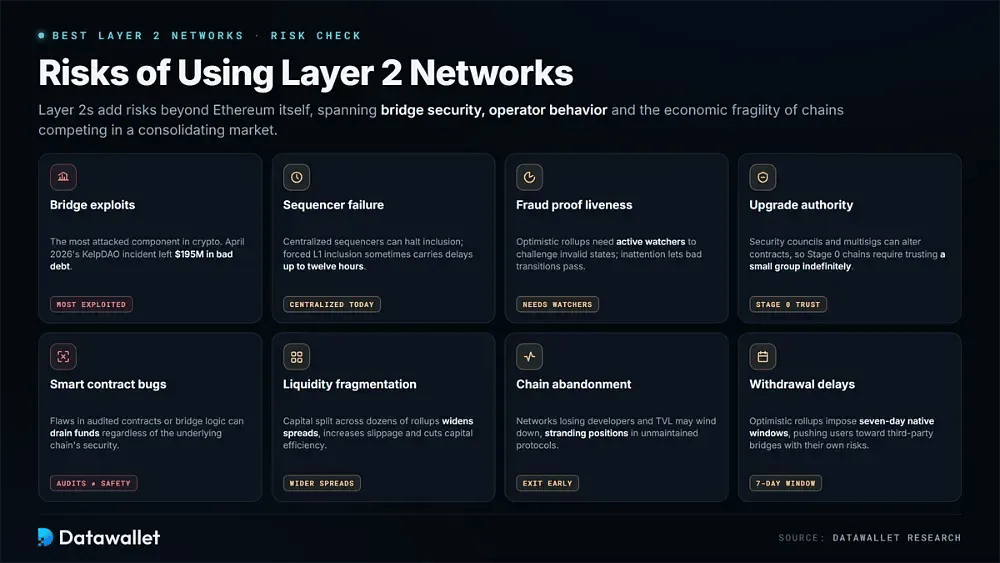
使用第 2 层网络的风险
第2层网络在以太坊自身的风险之外,还增加了更多风险,包括跨链桥安全、运营方行为,以及在整合中的市场里争夺资金的各条链的经济脆弱性。
在向任何 Rollup 跨链桥接大额资金之前,请先考虑以下每项风险:
- 跨链桥漏洞利用:跨链桥仍然是加密领域中遭受攻击最多的环节,2026年4月的 KelpDAO 事件以及 1.95亿美元 的坏账就说明了这一点。
- 排序器故障:⟧中心化排序器可能暂停交易纳入或延迟提现,强制 L1 纳入有时会带来最长十二小时的延迟。
- 欺诈证明的活跃度:Optimistic rollup 需要活跃的观察者来质疑无效状态,若验证者疏于关注,恶意状态转换就可能无人质疑而通过。
- 升级权限:安全委员会和多签可以更改合约,因此 Stage 0 链要求您无限期信任一小群人。
- 智能合约漏洞:经过审计的合约或跨链桥逻辑中的缺陷,可能导致资金被盗,无论底层链的安全性如何。
- 流动性碎片化:资金分散在数十个 rollup 上,会扩大价差、增加滑点,并降低 DeFi 整体资本效率。
- 链被弃用:失去开发者和 TVL 的网络最终可能关闭,使资金被困在缺乏流动性或无人维护的协议中。
- 提现延迟:Optimistic rollup 设有七天的原生提现窗口,迫使用户转向第三方桥,而这些桥本身也有风险。
总结
第2层的论题已由实际使用情况而非争论来定论。Base 和 Arbitrum 现分别凭借分发能力和流动性占据主导地位,而这两大领先者与长尾 Rollup 之间的差距在整个2026年显著扩大。
最值得关注的进展是,企业链将区块空间视为产品基础设施,而非投机工具。Robinhood Chain 的代币化股票和 World Chain 的人格证明解决了通用型 Rollup 根本无法解决的具体问题,这比单纯在费用上竞争更能形成健康的差异化。
对用户而言,实用建议是关注流动性和安全性的阶段,而不是激励措施。选择您的协议已有深度的链,确认无需运营方许可即可退出,并将任何依赖代币发放的收益视为本质上是暂时的。
我们的方法
我们对每个网络进行了评估:包括跨链桥接资金、执行兑换和转账、测量实际确认时间和成本,并将观察到的表现与 L2BEAT、DefiLlama 和 growthepie 等公开数据看板进行比对,而不是依赖项目方的说法。
最终排名依据六项标准,侧重长期稳定的使用情况而非短期指标:
- 安全架构: 我们检查了 L2BEAT 的分阶段机制、欺诈证明的实现、升级权限,以及强制 L1 纳入是否真正有效。
- 流动性深度:我们比较了 TVL 和稳定币余额,同时考察主要协议是否维持真正可用的市场深度。
- 真实使用情况:我们统计了交易数量和活跃地址,并剔除了纯粹由空投刷量激励驱动的活动。
- 成本与速度:我们记录了网络拥堵和平静时期的费用与确认时间中位数,而不是引用最理想情况下的数字。
- 生态健康度:我们追踪了开发者部署、协议发布情况,以及团队是在扩张还是在悄悄迁离。
- 分发优势:我们评估了各条链通过交易所、钱包或现有消费级产品自然吸引用户的能力。
随着各条链推出升级、激励计划不断变化,第 2 层指标变化很快,因此我们的研究周期从3月持续到2026年7月,所有数据在发布前均与 L2BEAT、DefiLlama、growthepie 以及各项目自己的官方文档进行了交叉核对。