什么是 Uniswap v4?
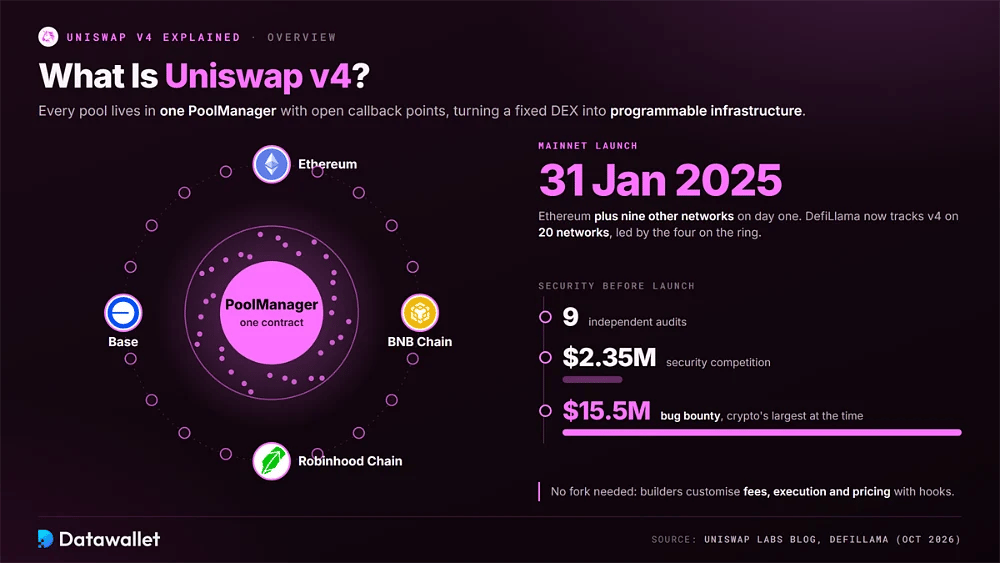
Uniswap v4 是 Uniswap 协议的第四个主要版本。它于2025年1月31日在以太坊和其他九个网络上线,此前经过九次独立审计、235万美元安全竞赛,以及当时加密行业有史以来金额最高的1550万美元漏洞赏金。
它最主要的变化是结构性的,而非表面的。以往版本为每个资金池部署一个新合约,而 v4 将所有资金池放在单个 PoolManager 中,并提供外部合约可以使用的回调点。这使 Uniswap 从固定产品变成了可编程的基础设施,开发者无需分叉即可自定义手续费、执行和定价。
截至2026年10月,DefiLlama 追踪到 v4 部署在20个网络上,以以太坊、BNB Chain、Robinhood Chain 和 Base 居前。它现在是新的去中心化交易所实验的默认选择,从代币化股票交易场所到抗 MEV 资金池都有涉及,并与 v3 争夺 Uniswap 总锁仓价值的最大份额。
Uniswap v4 的运作方式
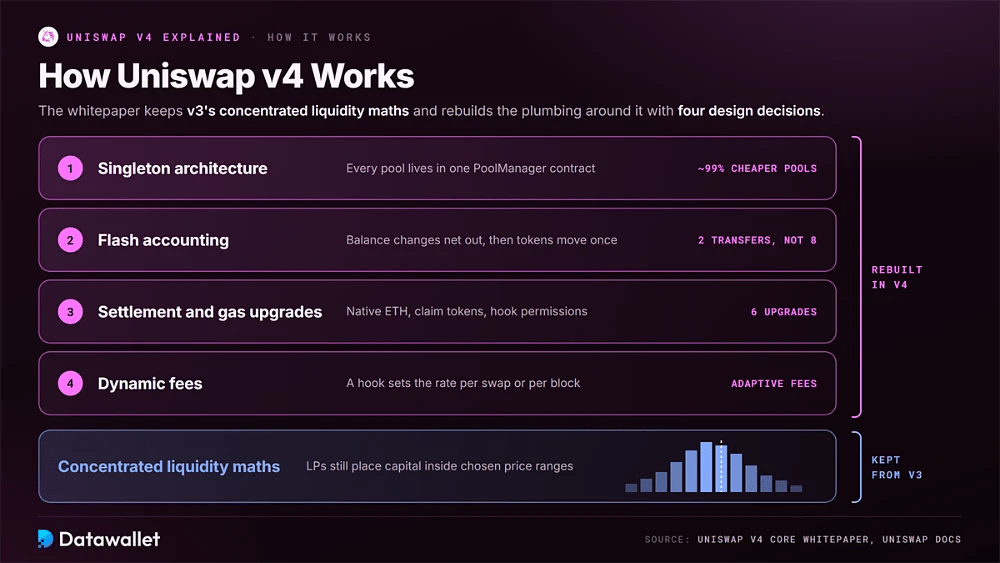
v4 核心白皮书保留了 v3 中引入的集中流动性数学模型,然后围绕它重建了底层架构。四项设计决策解释了自上线以来交易者和流动性提供者获得的大部分改进,从更低成本的路由到自适应手续费。
1. 单例架构
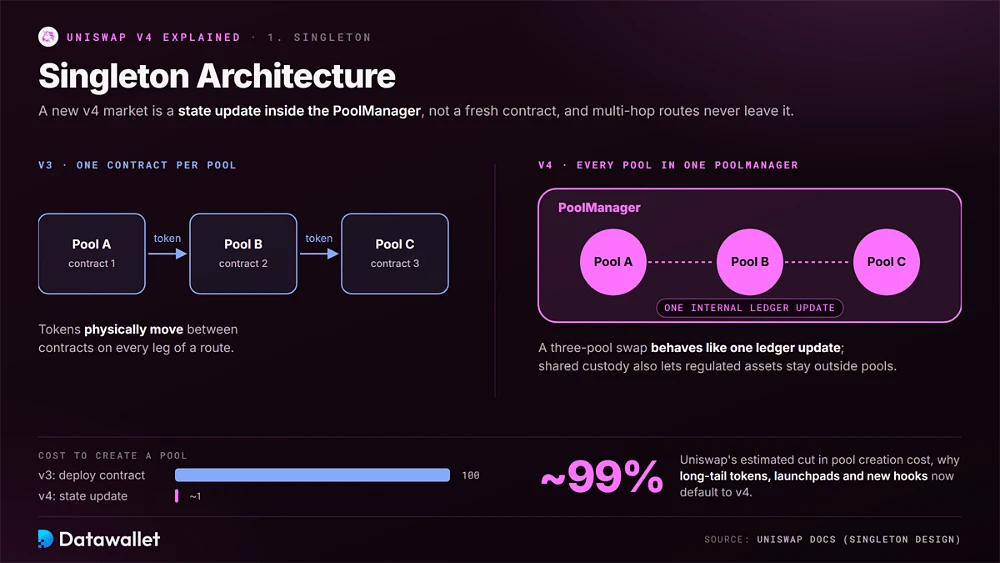
每个 v4 资金池都位于 PoolManager 合约内,因此启动新市场只是一次状态更新,而不是部署新合约。Uniswap 估计这将资金池创建成本降低约99%,因此长尾代币、发射平台和实验性 hooks 现在默认使用 v4,而不是早期版本。
将所有余额集中在一处也改变了多跳交易。代币不再在路由每一段的不同资金池合约之间转移,因此经过三个资金池的兑换就像一次内部账本更新。这种共享托管也使许可型资金池等新功能得以将受监管资产保留在资金池之外。
2. 闪电记账
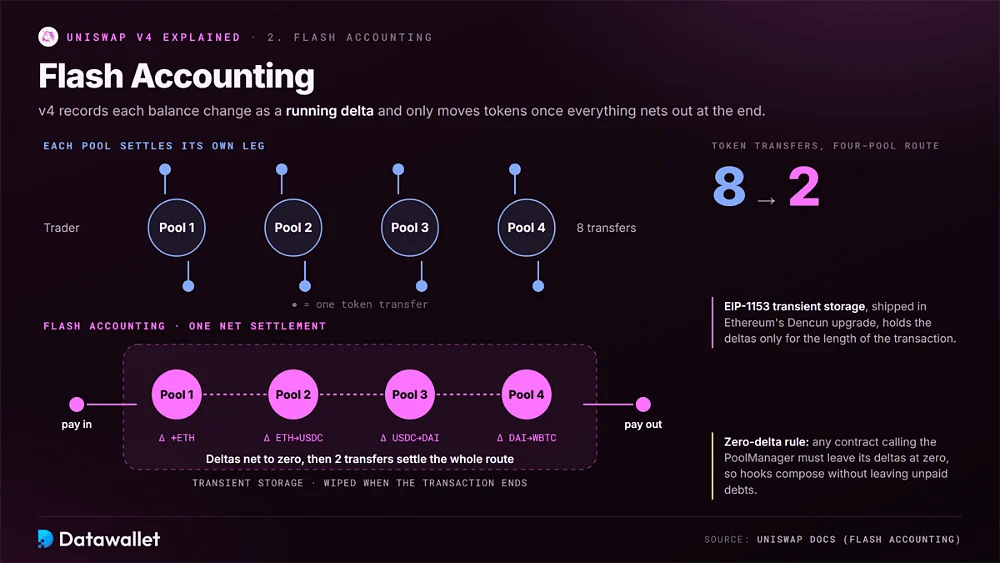
闪电记账在交易过程中将每次余额变动记录为累计增量,只有在最后所有变动相抵后才转移代币。它依赖 EIP-1153 的瞬态存储,该功能随以太坊的Dencun 升级推出,允许合约保存临时数据,并在交易完成后清除。
实际效果是代币转账次数减少。涉及四个资金池的路由只需两次转账即可结算,而不是八次,并且任何与 PoolManager 交互的合约必须在调用结束前将其增量归零。这条规则使复杂的 hook 逻辑可以组合,同时不会让单例合约面临未偿债务。
3. 结算与 Gas 升级
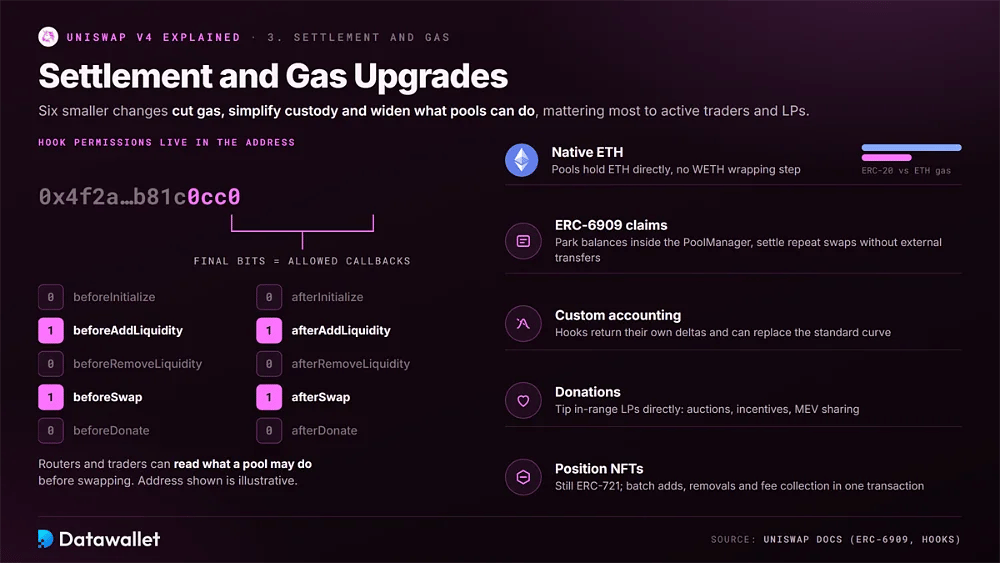
除单例和闪电记账外,v4 还带来了几项较小的改动,可降低 gas、简化托管并扩展资金池的功能。每一项对活跃交易者和流动性管理者都尤为重要。
在交易或提供流动性之前,值得了解的升级包括:
- 原生 ETH:资金池可以直接持有 ETH 而非 WETH,省去了 v2 和 v3 中的包装步骤,与标准 ERC-20 代币相比,转账 gas 大约减半。
- ERC-6909 凭证:交易者和做市商可以将余额以凭证代币的形式存放在 PoolManager 内,然后针对这些余额进行重复兑换,而无需每次支付外部转账费用。
- Hook 权限:hook 允许的回调编码在其合约地址的最后几位中,因此路由器和交易者可以在兑换前验证资金池可以执行的操作。
- 自定义记账:hooks 可以返回自己的余额增量,使资金池完全取代标准曲线,聚合器 hooks 和许可型资金池正是以此复用 v4 的结算层。
- 捐赠:专用的捐赠函数允许任何人直接向区间内的流动性提供者打赏,这是拍卖、激励计划以及向 LP 付费的 MEV 分享方案的基础模块。
- 头寸 NFTs:流动性头寸仍通过 PositionManager 铸造为 ERC-721 NFTs,但解锁调用让 LP 可以将添加、移除和手续费收取合并到一笔交易中。
4. 动态费用
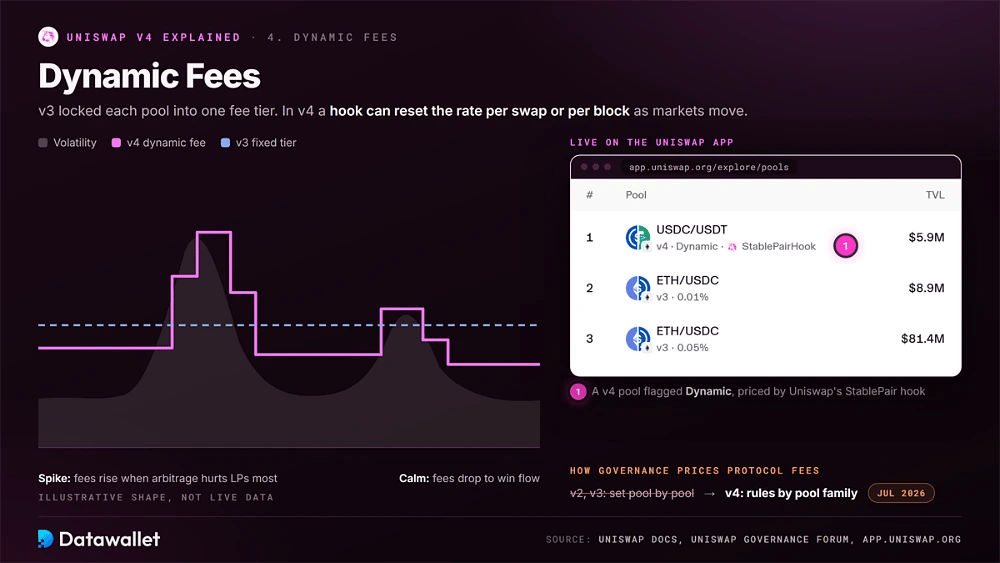
版本3将每个资金池锁定在创建时选定的固定费率档位。在 v4 中,标记为动态手续费的资金池允许其 hook 按每次兑换或每个区块设定费率,因此流动性提供者可以在波动加剧、套利危害最大时收取更高费用,在市场平静时降低费用。
动态手续费也迫使治理层重新思考协议收入。由于 v4 资金池实际上可以有无限的费用设置,2026年7月费用框架将资金池分为不同类别,并按规则计算协议分成,而不是像治理层对 v2 和 v3 那样逐个手动配置资金池。
Uniswap v4 Hooks 详解
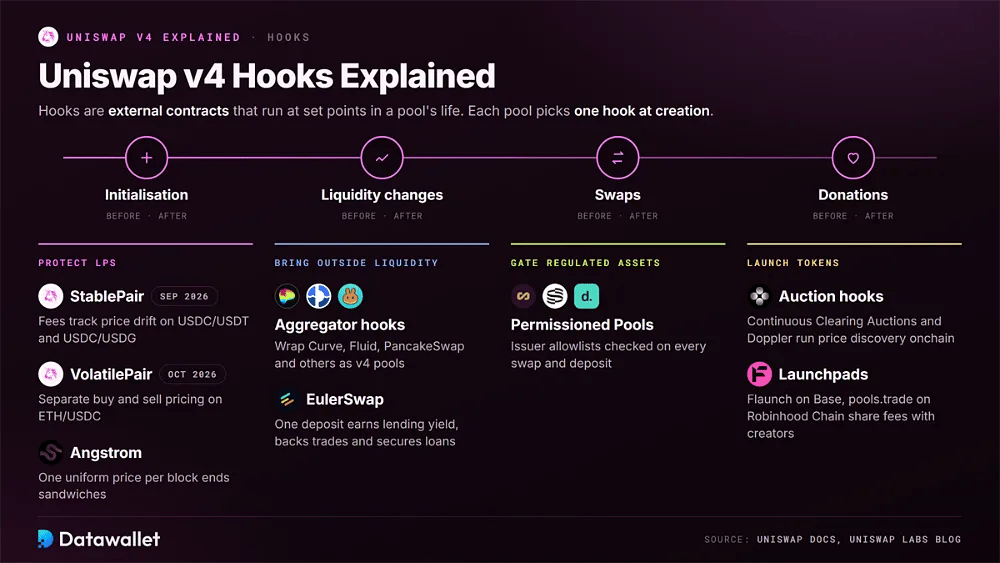
Hooks是在资金池生命周期特定节点运行的外部合约:初始化、兑换、流动性变更和捐赠。每个资金池在创建时选择一个 hook,该选择决定了资金池的行为方式。
在2025年和2026年塑造 Uniswap v4 活动的 hooks 包括:
- StablePair:由 Uniswap Labs 于2026年9月为 USDC/USDT 和 USDC/USDG 推出,它将手续费与价格偏离挂钩,并拍卖恢复平价的交易,使 LP 保留更多套利价值。
- VolatilePair:自2026年10月14日起在以太坊上线,首先支持 ETH/USDC,该 hook 对买入和卖出分别定价,并在剧烈波动后增加临时附加费以削弱套利。
- 许可型资金池:2026年7月发布的开放标准,允许发行方对每次兑换和充值强制执行白名单,由 Superstate、Securitize 和 Dowgo 为代币化证券共同构建。
- 聚合器 Hooks:将 Curve、Fluid、PancakeSwap 和其他外部交易场所呈现为 v4 资金池的封装器,因此 Uniswap 可以通过外部流动性进行路由,同时仍对该流量收取协议费用。
- EulerSwap:将兑换执行与Euler的借贷金库相连,因此一笔充值既能赚取借贷收益,又能支持交易,还可作为借款抵押品,使其成为2025年最活跃的 hooks 之一。
- Angstrom:Sorella Labs的 hook 以统一价格清算每个区块的交易,从结构上杜绝三明治攻击,并将套利价值返还给流动性提供者,而不是搜索者。
- 拍卖 Hooks:Continuous Clearing Auctions 和 Doppler 完全在链上进行代币价格发现,治理层现在将由 Uniswap 清算拍卖注入的资金池视为单独的费用类别。
- 发射平台:Base 上的 Flaunch 和 Robinhood Chain 上的 pools.trade 将代币直接发行到 v4 资金池中,并利用 hooks 与创作者分享交易手续费并锁定发行流动性。
聚合器 Hooks:Uniswap v4 成为聚合器
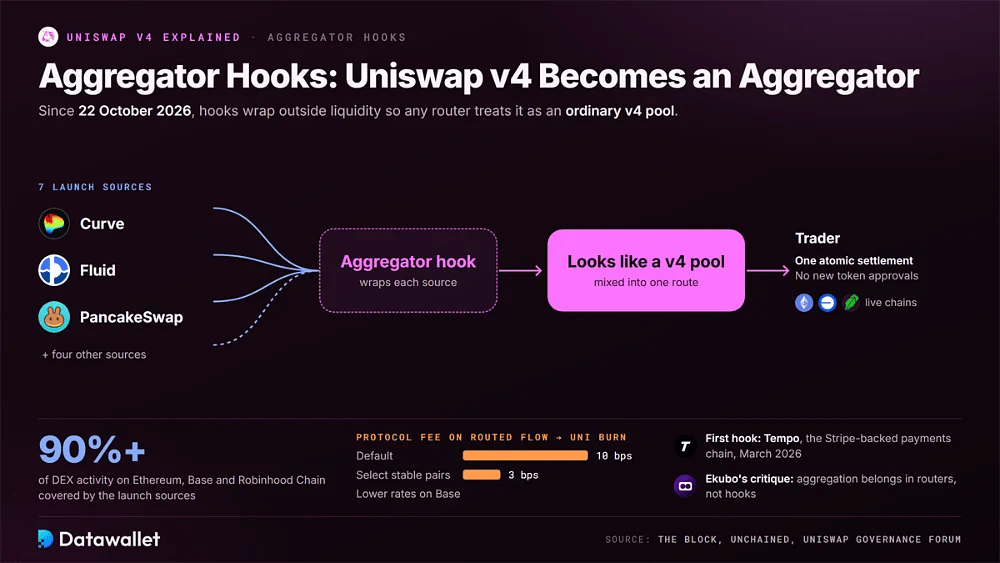
2026年10月22日,Uniswap Labs 在以太坊、Base 和 Robinhood Chain 上为网页应用和 API 启用了聚合器 hooks。每个 hook 都封装一个外部流动性来源,使任何路由器都将其视为普通的 v4 资金池,而首批七个接入的交易场所覆盖了这些链上 超过 90% 的 DEX 活动。
对交易者而言,这一变化无感但有用。单条路由可以混合原生 Uniswap 池与 Curve、Fluid 或 PancakeSwap 的流动性,在一笔交易中原子化结算,且无需新的代币授权。首个聚合器 hook 于2026年3月在 Stripe 支持的支付链 Tempo 上线。
对 UNI 持有者来说,这具有经济意义。通过这些封装器路由的交易流会支付协议费用,这些费用用于销毁;治理机构 7月框架 将默认费率设为 10 个基点,部分稳定币交易对为 3 个基点,Base 上的费率更低。Ekubo 等批评者认为,聚合应由路由器完成,而不是 hooks。
交易如何在 Uniswap v4 上执行
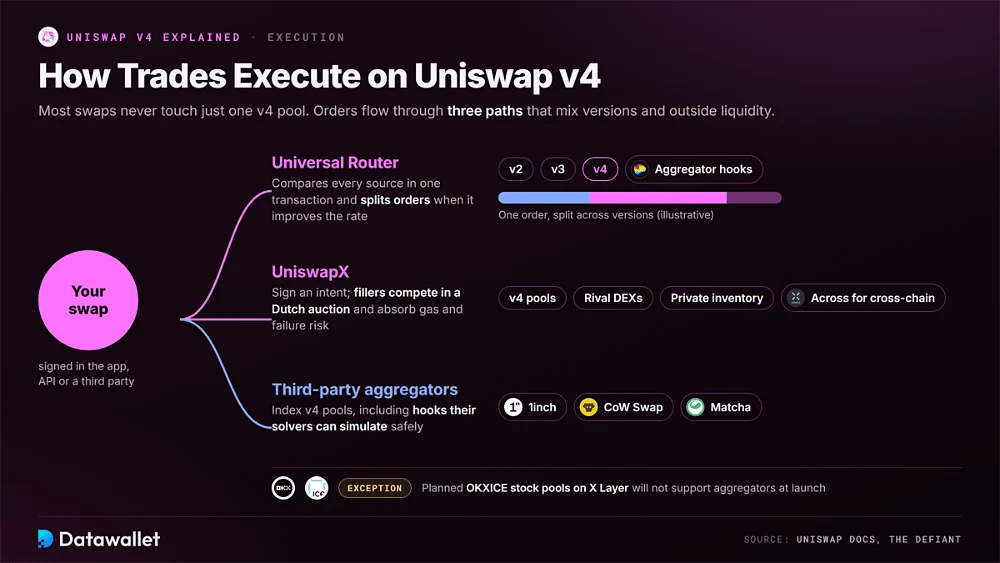
Uniswap 应用上的大多数兑换并不只经过单一的 v4 资金池。Universal Router 会在一笔交易中比较 v2、v3、v4 以及现在的聚合器 hook 流动性的价格,只要能改善最终成交价,就会在不同版本之间拆分订单。这就是 v4 逐步获得交易量,而非通过强制迁移的原因。
较大的订单越来越多地通过 UniswapX 结算。这是一种基于意图的系统,用户签署订单,相互竞争的填单方通过荷兰式拍卖执行订单。填单方会使用 v4 资金池、其他 DEX 和私有库存,并承担 gas 和失败风险。同样的设计还通过与 Across 跨链桥的集成支持跨链兑换。
1inch、CoW Swap 和 Matcha 等第三方聚合器会索引 v4 资金池,包括其求解器可安全模拟的启用 hook 的资金池,因此有竞争力的资金池能从任何 DEX 聚合器 获得交易量。封闭的交易场所是例外:计划在 X Layer 上推出的 OKXICE 股票资金池在上线时 将不支持聚合器。
Uniswap v4 的采用情况:2026年10月数据
最初的采用速度较慢。v4 在没有激励的情况下上线,直到2025年初,蓝筹流动性仍留在 v3。随后增长以几波形式出现:2025年年中的聚合器集成、2026年7月的 Robinhood Chain 上线,以及第三季度由 Labs 开发、面向稳定币和代币化资产的 hooks。
截至2026年10月24日,DefiLlama 显示,v4 的累计交易量为 4840亿美元,其中以太坊上为 2450亿美元,Unichain 上为 710亿美元,Robinhood Chain 和 BNB Chain 上各约为 400亿美元。近一个月的交易量接近 336亿美元,流动性提供者累计已获得约 5.4亿美元 的兑换手续费。
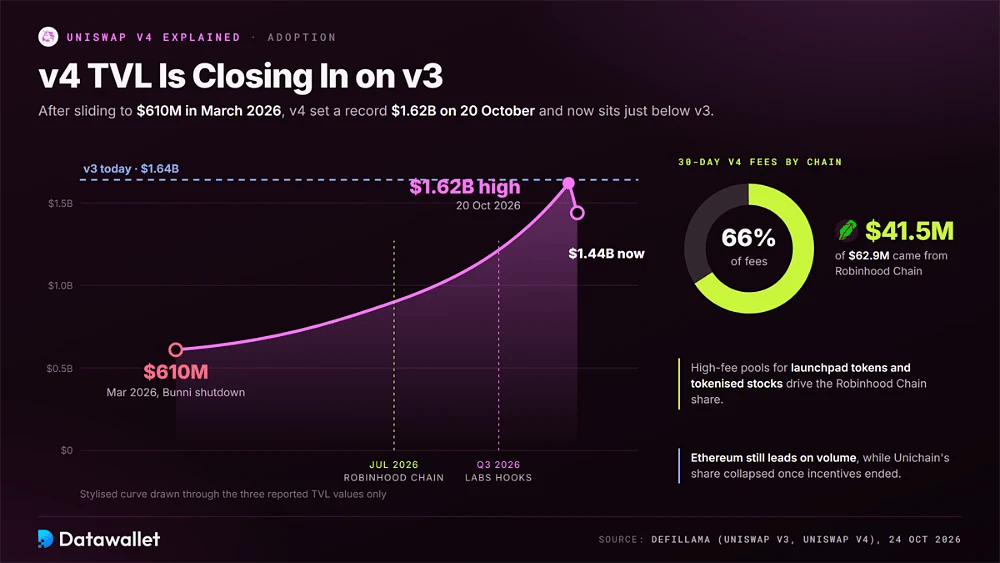
TVL 已大幅回升。在2026年3月降至约 6.1亿美元(部分反映了 Bunni 的关停)之后,v4 于10月20日创下 16.2亿美元 的历史新高,目前为 14.4亿美元,接近 v3 的 16.4亿美元。您可以在我们的 TVL 仪表板 上跟踪这一差距。
手续费数据显示了新增活动的来源。在 v4 的 30 天手续费 6290万美元 中,Robinhood Chain 贡献了约 4150万美元,约占总额的三分之二,反映出 launchpad 代币和代币化股票的高费率资金池。以太坊在交易量上仍然领先,而 Unichain 的份额自激励结束后已大幅下滑。
Uniswap v4 上的代币化股票与许可资金池
代币化股票在2026年成为 v4 最重要的新市场。Robinhood Chain 带来了第一波真实的股票代币交易量,Permissioned Pools 为发行方提供了合规工具,而 OKXICE 计划通过 v4 hooks 运营受监管的交易。
Robinhood Chain:v4 的新增长引擎
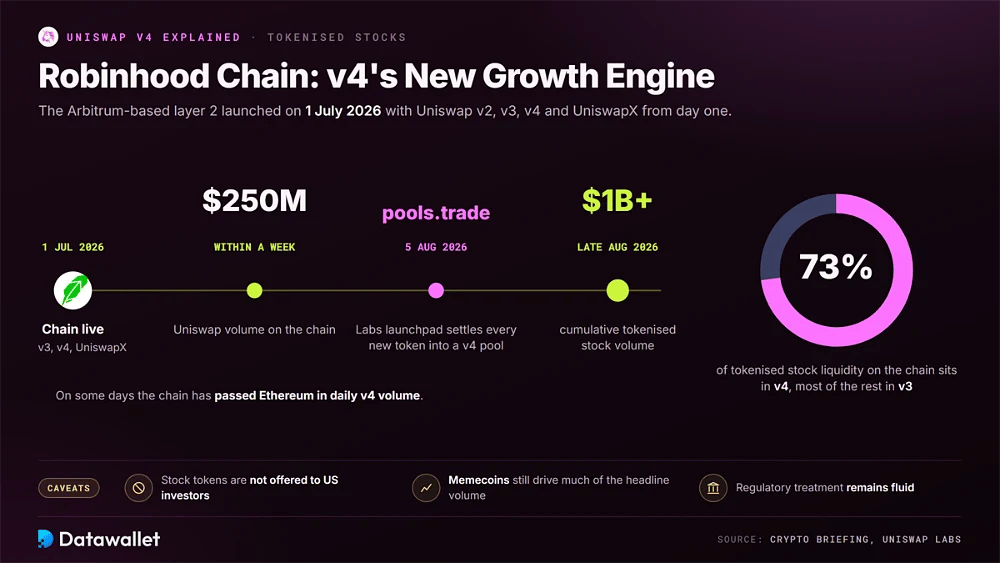
Robinhood Chain 是基于 Arbitrum 的第 2 层网络,于2026年7月1日上线,Uniswap v2、v3、v4 和 UniswapX 从第一天起即可使用。Uniswap 在一周内于该链的交易量超过 2.5亿美元,到8月下旬,其在该链上的 代币化股票累计交易量 已突破 10亿美元。
v4 持有 Robinhood Chain 上约 73% 的代币化股票流动性,其余大部分由 v3 持有。Uniswap Labs 还于2026年8月5日推出了 pools.trade,这是一个将每个新代币结算到 v4 资金池的 launchpad,在某些日子里帮助该链的 v4 日交易量超过了以太坊。
也存在一些需要注意的问题。Robinhood 的股票代币不向美国投资者提供,memecoin 仍然贡献了该链大部分的显著交易量,代币化证券的监管处理也仍不确定。任何向该链转移资金的人都应参考我们的Robinhood Chain 跨链桥接指南,并确认自己可以合法持有哪些资产。
许可池与 OKXICE 交易场所
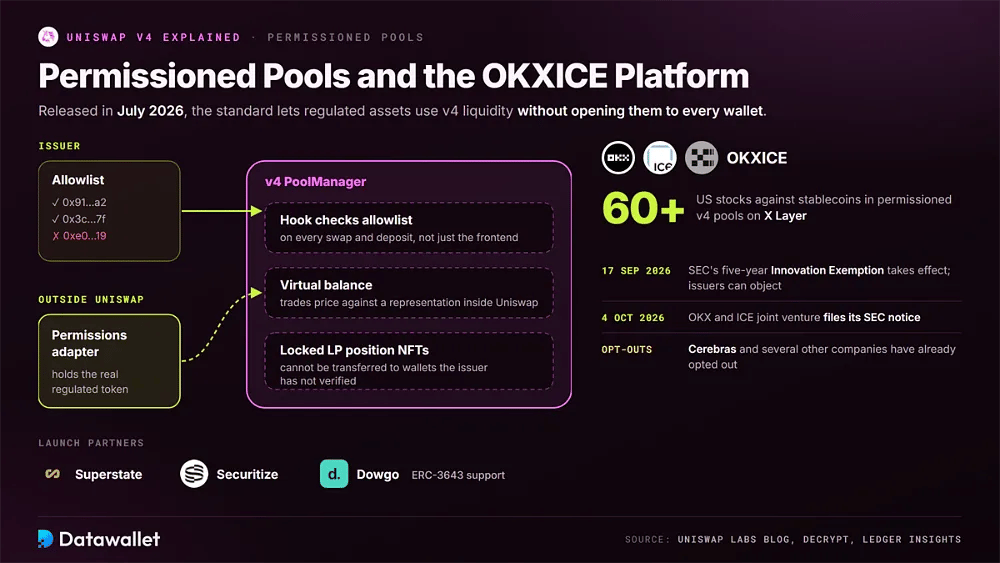
Permissioned Pools 于2026年7月发布,让受监管资产可以使用 v4 流动性,而无需向所有钱包开放。这一设计之所以重要,是因为同样的方法也影响着机构交易场所,包括计划中的 OKX 和 ICE 股票平台。
以下是许可模式在实践中的运作方式:
- 发行方白名单:发行方控制哪些钱包可以交易或提供流动性,hook 会在每次兑换和充值时检查该白名单,而不是依赖前端限制。
- 虚拟余额:受监管代币从不进入 PoolManager;权限适配器持有该代币,而 v4 的记账则依据仅存在于 Uniswap 内部的虚拟表示来为交易定价。
- 锁定头寸:许可池中的流动性头寸 NFTs 不可转让,这可防止获批的 LP 将受监管的敞口转给发行方未验证的钱包。
- 发起合作伙伴:Superstate、Securitize 和 Dowgo 参与设计了该标准,其中 Dowgo 增加了 ERC-3643 支持,Securitize 则扩展了其此前与 Uniswap 在 DS Protocol 代币上的合作。
- OKXICE 交易场所:OKX 与 ICE 的合资企业于2026年10月4日 向 SEC 提交了通知,计划在 X Layer 的许可 v4 资金池中,以稳定币交易 60 多只美国股票。
- 监管依据:该交易场所依赖 SEC 自2026年9月17日起实施的五年期创新豁免,该豁免允许发行方提出异议;Cerebras 和其他几家公司已选择退出。
Unichain:围绕 v4 构建的第 2 层
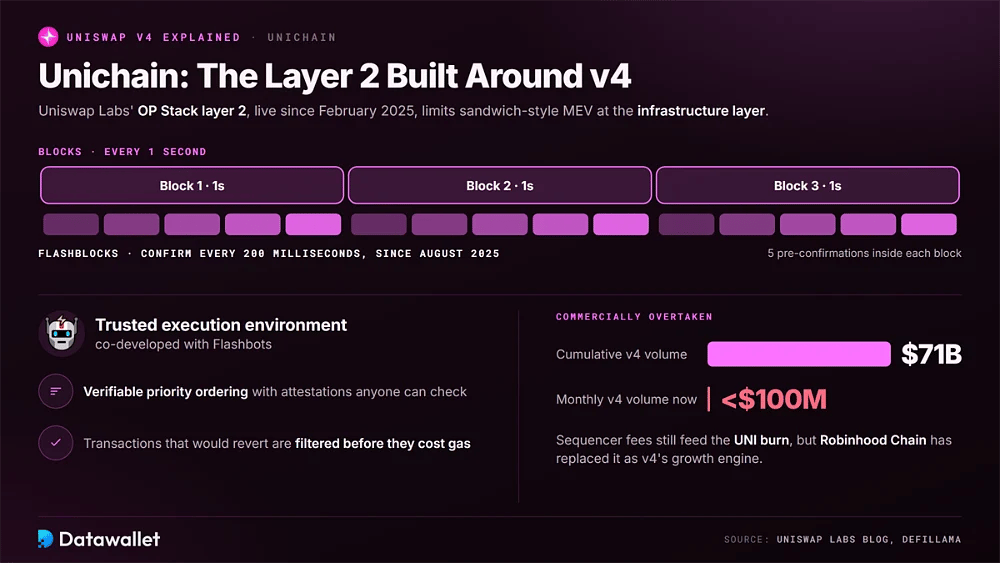
Unichain 是 Uniswap Labs 基于 OP Stack 的第 2 层网络,于2025年2月在主网上线,是围绕该协议构建的结算场所。它的出块时间为一秒,并且自2025年8月起,通过 Flashblocks 每 200 毫秒在与 Flashbots 共同开发的可信执行环境中确认交易。
该硬件环境强制执行可验证的优先级排序,并提供任何人都可检查的证明,同时在交易产生 gas 成本之前过滤会回滚的交易。很少有 rollup 以这种方式开放其排序供审计,这也是 Unichain 仍是在基础设施层而非池内限制三明治式 MEV 的最清晰范例的原因。
从商业角度看,Unichain 已被超越。它仍占 v4 累计交易量的约 710亿美元,但 DefiLlama 目前记录的该链 v4 月交易量不足 1亿美元。其排序器费用仍用于 UNI 销毁,但 Robinhood Chain 已取代它成为 v4 的增长引擎。请参阅我们的 Unichain 网络指南,将其添加到 MetaMask。
Uniswap v4 上的 MEV 与 LP 经济学
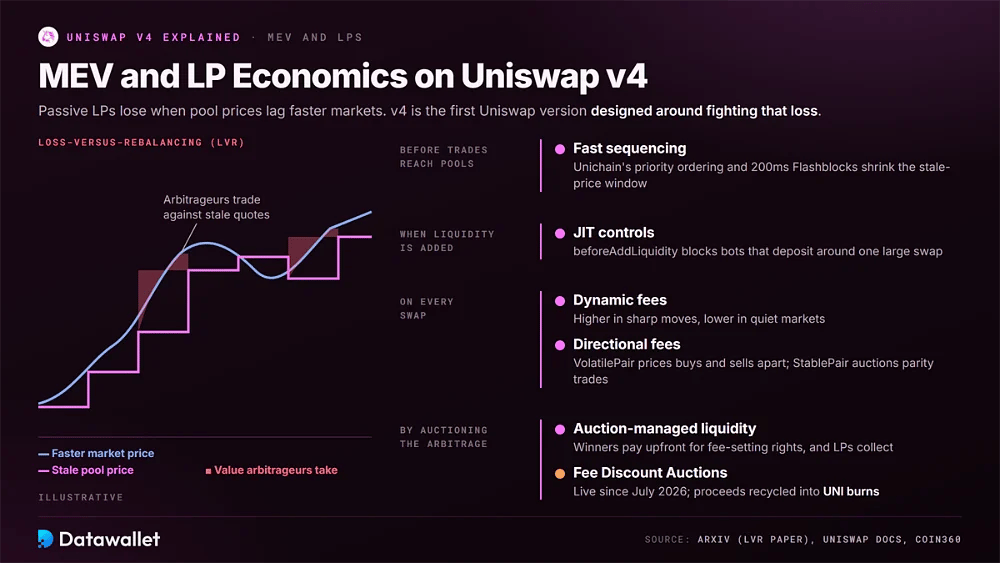
当资金池价格落后于更快的交易场所,套利者针对过时报价进行交易时,被动 LP 会亏损。研究将此称为 loss-versus-rebalancing,而 v4 是 Uniswap 首个围绕应对这一问题而设计的版本。
目前已投入生产的缓解工具包括:
- 动态费用:Hooks 在价格剧烈波动时提高费用,在市场平静时降低费用,在套利最有利可图时对其征税,同时对普通交易流保持竞争力。
- 方向性费用:VolatilePair 对买入和卖出分别收费,而 StablePair 对使价格进一步偏离平价的交易免收费用,同时对使价格恢复的交易进行拍卖。
- 拍卖管理的流动性:部分 hook 会拍卖设定资金池费用的权利并获取其套利收益,把再平衡损失(loss-versus-rebalancing)转化为预先支付的款项,并回流给流动性提供者。
- JIT 控制:beforeAddLiquidity 回调允许资金池阻止即时(just-in-time)流动性,即机器人围绕一笔大额兑换进行充值以赚取手续费,并在原有 LP 受益之前撤出。
- 费用拍卖:协议费用折扣拍卖已于 2026 年 7 月进行了首批实际拍卖,出售短时段的免手续费兑换窗口,并将所得资金用于销毁 UNI。
- 快速排序:在 Unichain 上,硬件强制执行的优先级排序和 200 毫秒的 Flashblocks 缩短了过时价格被套利的时间窗口,在交易到达资金池之前就降低了 LVR。
UNIfication 与 v4 费用开关
自推出以来,Uniswap 最重要的大事发生在治理层面。UNIfication 于 2025 年 12 月获得通过,获得 1.253亿 UNI 的赞成票,提案 100 则于 2026 年 7 月 27 日将协议费用扩展到 v4 资金池。
目前影响 v4 交易者和 LP 的费用推广包括:
- 国库销毁:UNIfication 从国库销毁了 1亿 UNI,大致相当于自 2020 年代币推出以来费用开关一直开启时本应销毁的数量。
- 旧版资金池:协议费用自 2025 年 12 月 28 日起在 v2 和 v3 资金池上线,到 2026 年年中已覆盖 11 条链,截至 7 月已为约 750万 UNI 的销毁提供资金。
- 提案 100:该提案以 4660万 UNI 赞成票通过,反对票为 127万,在以太坊、Arbitrum、Base、BNB Chain、Polygon、OP Mainnet 和 Robinhood Chain 上同时开启了 v4 费用。
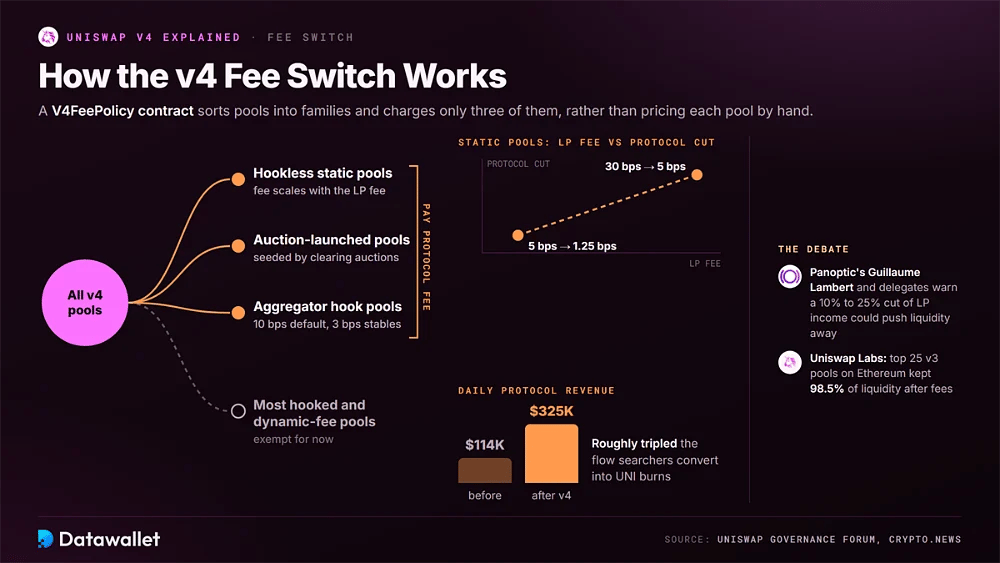
- 费用类别:V4FeePolicy 合约不是为每个资金池单独定价,而是将资金池分为不同类别,仅对无 hook 的静态资金池、拍卖推出的资金池和聚合器 hook 资金池收取费用。
- 费用曲线:静态资金池缴纳的协议分成随 LP 费用而变化,因此 30 个基点的资金池贡献 5 个基点,5 个基点的资金池贡献 1.25 个基点。
- 收入影响:v4 费用上线后,协议日收入从约 11.4万美元 升至 32.5万美元,搜索者转化为 UNI 销毁的资金流大致增至原来的三倍。
- 带 hook 的资金池:大多数基于 hook 和动态费用的资金池仍被豁免,同时计划进行第 2 部分的配套投票,将 v4 费用推广到其余启用费用的链。
推广并非一帆风顺。Panoptic 创始人 Guillaume Lambert 和几位委托人警告称,对 v4 上的 LP 收入抽取 10至25% 可能会把流动性推向别处。Uniswap Labs 反驳称,以太坊上最大的 25 个 v3 资金池在收费后仍保留了 98.5% 的流动性,并承诺若 v4 受到影响将作出调整。
Uniswap v4 与 v3 对比
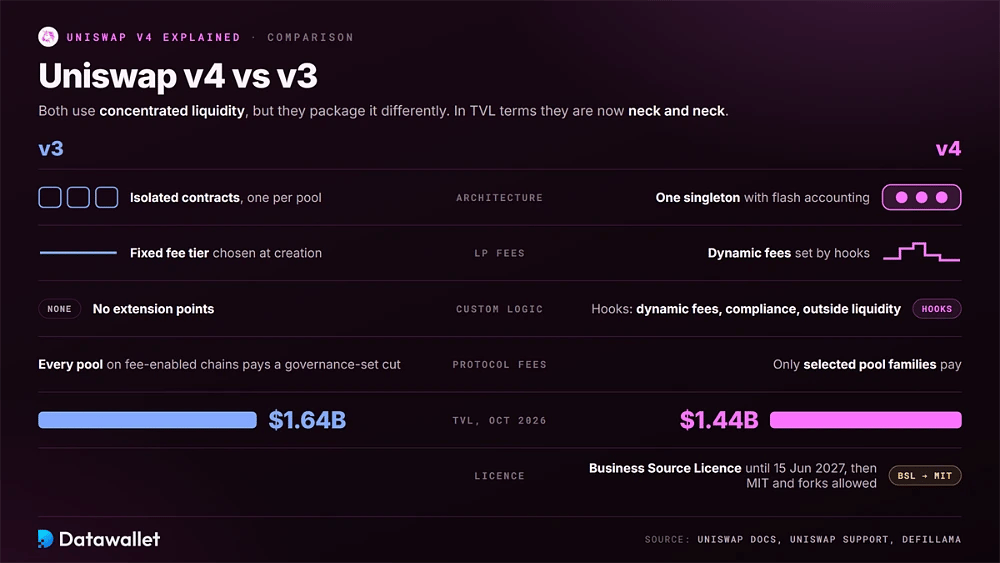
两个版本都使用集中流动性,但封装方式不同。v3 资金池是费用档位固定、没有扩展点的独立合约,而 v4 资金池共用一个单例合约,通过闪电记账(flash accounting)结算,并可附加从动态费用到合规检查和外部流动性封装器的各类 hook 逻辑。
交易者可获得成本更低的多跳路由,并能使用 v3 无法承载的资金池,例如许可制证券和抗 MEV 的市场。LP 获得新策略,但必须了解每个 hook。就 TVL 而言,两个版本目前不相上下,v3 为 16.4亿美元,v4 为 14.4亿美元。
目前两个版本都已收费,但方式不同。启用费用的链上,每个 v3 资金池都要缴纳由治理设定的分成,而 v4 只对选定的资金池类别收费。v4 的代码也适用业务源代码牌照(Business Source Licence),直至 2027 年 6 月 15 日转为 MIT 牌照,届时可以直接分叉。
Hook 风险:Bunni 的教训
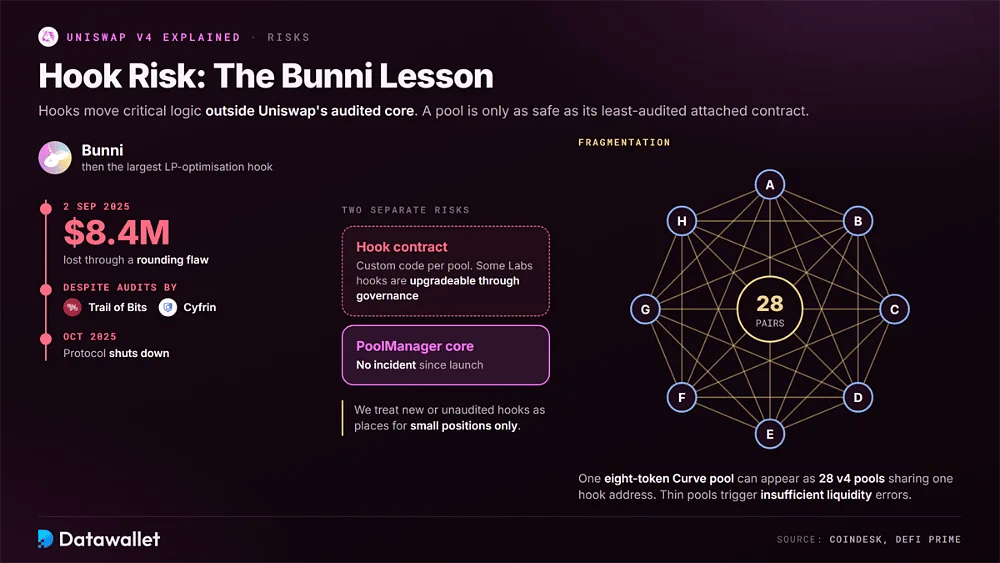
hook 将关键逻辑移到了 Uniswap 经过审计的核心之外,2025 年的事件显示了其代价。当时最大的 LP 优化 hook Bunni 于 2025 年 9 月 2 日因一个舍入缺陷损失了约 840万美元,尽管它已通过 Trail of Bits 和 Cyfrin 的审计。该团队于当年 10 月关闭了协议。
PoolManager 本身自推出以来一直运行平稳,因此协议风险和 hook 风险是两个不同的问题。资金池的安全程度取决于其附加合约中审计最薄弱的一个。我们将新的或未经审计的 hook 仅视为适合小额仓位的场所,而且部分由 Labs 构建的 hook 现在可通过治理升级,这带来了另一种信任假设。
碎片化是第二项代价。同一交易对可能存在于许多带有不同 hook 的 v4 资金池中,另外还有 v3 和 v2,聚合器 hook 还可能把一个包含八种代币的 Curve 资金池显示为 28 个 v4 资金池,它们共用同一个 hook 地址。流动性薄弱的资金池可能触发流动性不足错误,因此路由比以往更加重要。
总结
Uniswap v4 的目标是不再在功能上竞争,而是作为基础设施来竞争,2026 年在很大程度上验证了这一选择。代币化股票交易场所、稳定币市场、发射平台,甚至竞争对手 DEX 的流动性,如今都通过 hook 接入 v4,累计交易量在不到两年内已超过 4840亿美元。
悬而未决的问题已从 v4 是否能创造收入,转变为它能在不赶走 LP 的前提下收取多少。费用现在从选定的 v4 资金池和聚合器路由流入 UNI 销毁,但带 hook 的资金池大多仍被豁免。关于该协议的起源,请参阅我们的Uniswap 是什么指南。