2026年最适合加密货币税收优惠的国家
为了对2026年最友好的加密货币司法管辖区进行排名,我们对照一手资料交叉核查了各国税法、居留途径和数字资产监管,然后综合评估了设立速度、银行服务可及性,以及每项规则在实践中而非纸面上的运作方式。
我们优先考虑那些税务结果站得住脚、居留途径切实可行,并且变现和开立银行账户等日常事务不会悄悄抵消普通投资者所获主要优惠的地方。
以下十个国家在低加密货币税负、可获得的居留权和法律明确性方面的组合最为出色(适用于2026年):
1. 阿联酋(迪拜)
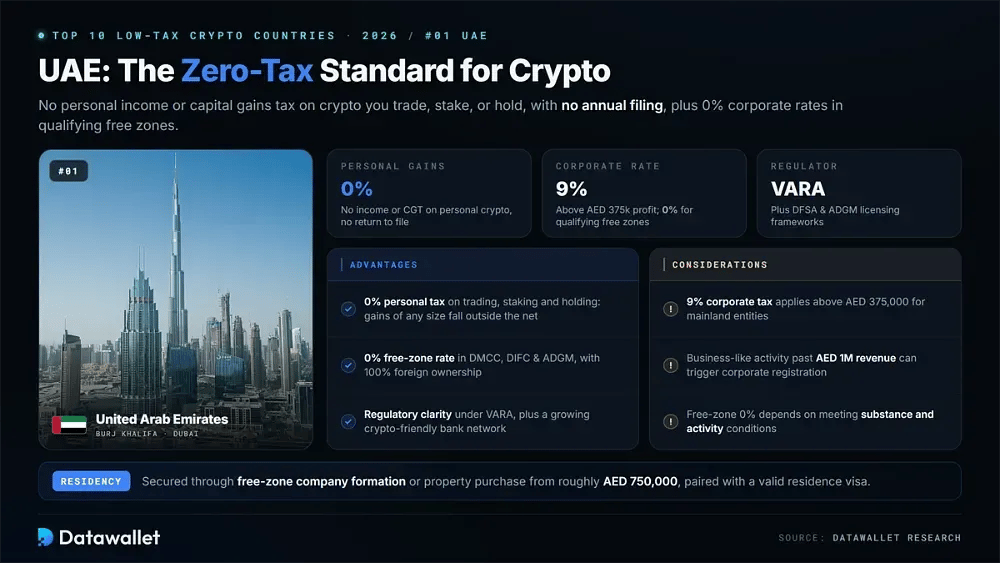
阿联酋仍是2026年最突出的目的地,对个人的加密货币不征收个人所得税或资本利得税。无论您是交易、质押还是单纯持有,个人活动产生的收益无论金额大小都不在征税范围内,也无需年度申报。
对于超过 AED 37.5万的利润,公司需缴纳9%联邦企业税,但位于 DMCC、DIFC 和 ADGM 等合格自由区的实体,对符合条件的收入仍可适用0%的税率。这些自由区还提供100%外资所有权和简化的牌照流程,适合交易所和区块链企业。
监管明确性在这里是真正的差异化优势。迪拜的虚拟资产监管局直接监管加密货币企业,同时越来越多的银行为数字资产公司提供服务。高交易量的个人应注意一项较新的门槛:类似企业经营的活动,若收入超过 AED 100万,可能触发公司注册要求。
要点:
- 个人收益:以个人身份持有或交易加密货币,无需缴纳所得税或资本利得税,也无需申报。
- 企业税率:超过 AED 37.5万 的部分税率为9%,但符合实质和活动条件的自由区合资格主体税率为0%。
- 监管:VARA、DFSA 和 ADGM 提供牌照框架,让交易所和托管机构的运营更具确定性。
- 居留权:通过设立自贸区公司或购置房产获得,门槛约为 AED 75万,并需配合有效的居留签证。
- 本地平台:居民可在 阿联酋获 VARA 牌照的加密交易所(如 Rain 和 Gate)以迪拉姆充值,这些平台直接连接本地 AED 银行通道。
2. 格鲁吉亚
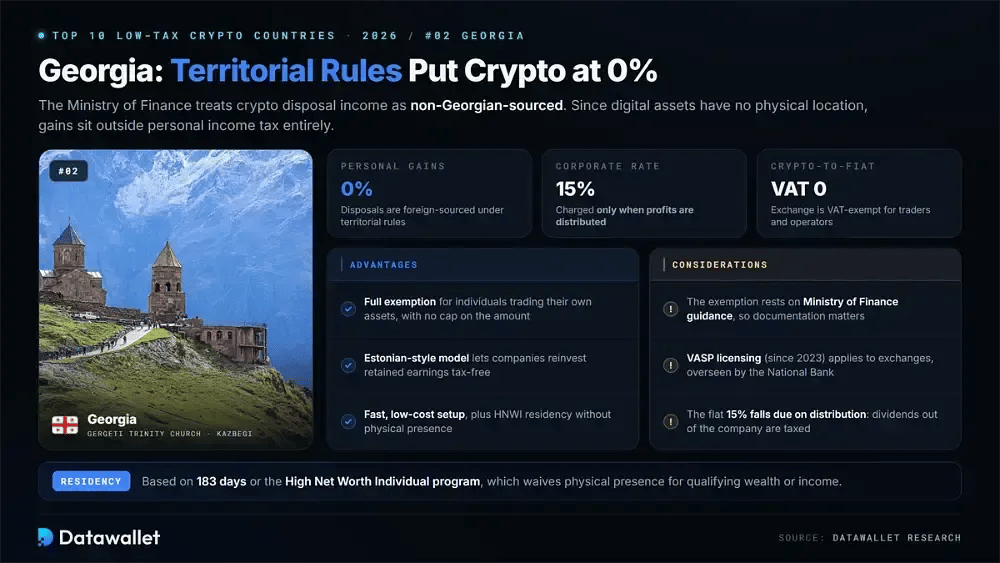
格鲁吉亚为个人提供了通往 0% 税率的最清晰路径之一,因为其财政部将加密货币处置收入视为依据属地原则的非格鲁吉亚来源收入。由于数字资产没有实际位置,居民的收益完全不在个人所得税范围内。
企业采用爱沙尼亚式模式:15%的统一企业税仅在利润分配时征收,使公司可以将留存收益免税再投资。加密货币兑法币的交易也免征增值税,这对交易者和交易所运营方都简化了流程。
设立流程快捷且成本低,该国于2023 年推出 VASP 监管,以规范持牌交易所。居留资格可通过183天规则或高净值人士计划获得,后者对满足财富或收入标准的人士授予无需实际居住的税务居民身份。
要点:
- 个人收益:个人交易自有资产的收益完全免税,免税金额没有上限。
- 企业税率:统一为15%,在鼓励再投资的爱沙尼亚模式下,仅对分配的利润征收。
- 开户设置:注册快速、成本低,且 VASP 牌照制度日趋成熟,由国家银行监管。
- 居留:以 183 天或 HNWI 计划为准,该计划对符合条件的高收入者免除实际居住要求。
3. 萨尔瓦多
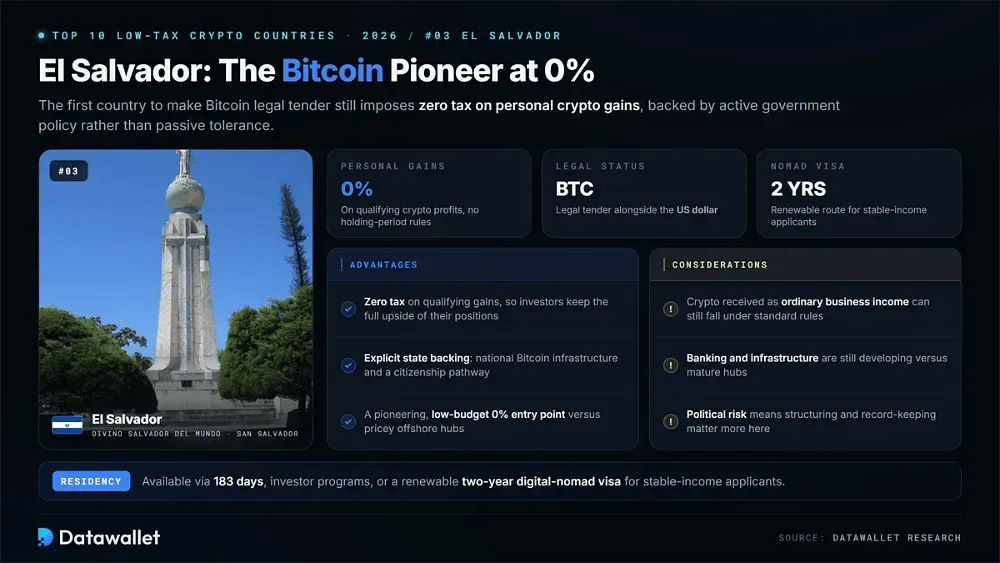
萨尔瓦多开创先河,成为第一个将比特币作为法定货币的国家,并继续对个人加密货币收益免税。符合条件的数字资产的资本增值不征税,使投资者和交易者能够保留其头寸的全部上涨收益。
政府通过积极的政策而非被动容忍来强化这一立场,从国家比特币基础设施到公民身份途径皆是如此。尽管如此,这种优惠待遇取决于具体的法律条款,因此作为普通经营收入获得的加密货币仍可能适用标准的所得税规则。
代价是成熟度不足。银行服务、基础设施和政治风险仍是现实考量,因此萨尔瓦多适合看重开创性、低预算(0%)入门门槛而非完善程度的投资者。居留可通过 183 天规则、投资者途径或两年期数字游民签证获得。
要点:
- 个人收益:符合条件的加密货币利润免税,对一般投资者不区分持有期限。
- 法律地位:比特币与美元一同作为法定货币使用,并有明确的政府政策支持。
- 注意事项:银行和基础设施仍在发展中,意味着架构搭建和记录保存比在成熟中心更为重要。
- 居留:可通过居住满 183 天、投资者项目,或面向收入稳定申请人的可续签数字游民签证获得。
4. Cayman Islands
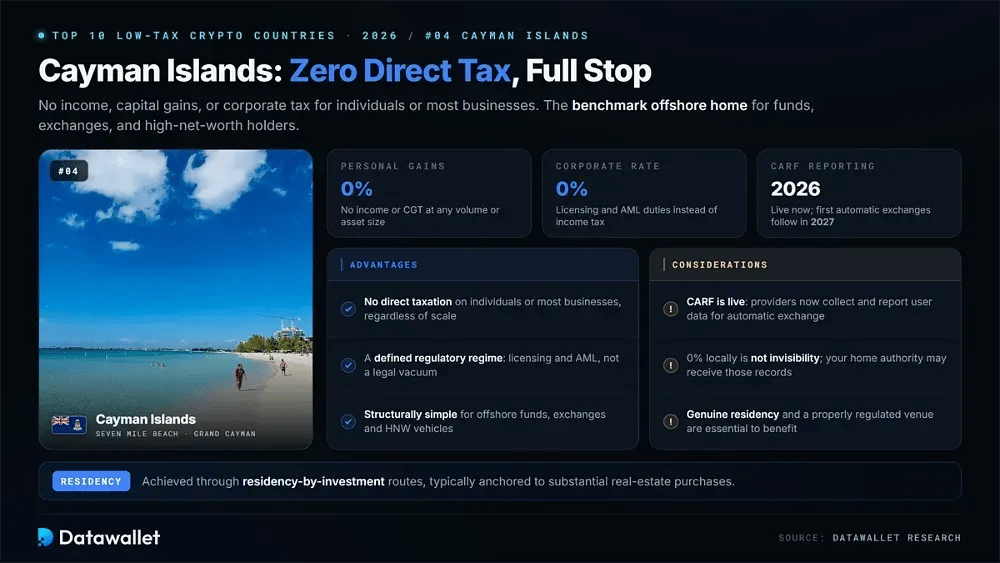
Cayman Islands 仍是零税收司法管辖区的标杆,对个人或大多数企业不征收所得税、资本利得税或企业税。对于基金、交易所和高净值持有人而言,这使其成为数字资产业务架构最简单的所在地之一。
加密货币企业在明确的监管制度下运营,而非处于法律真空,牌照和 AML 义务由当地主管部门管理。这种不直接征税与监管清晰并存的特点,正是众多离岸加密货币实体将总部设在此地的原因。
2026年需要注意的是透明度,而非税收。Cayman Islands 已颁布2026年1月起生效的 CARF 法规,因此服务提供商现在会收集并报告用户数据,用于自动交换。您在当地仍无需缴税,但您所在居住国的税务机关可能会收到这些记录,因此真实的居住身份和受到适当监管的交易平台至关重要。
要点:
- 个人收益:无个人所得税或资本利得税,与交易量或资产规模无关。
- 企业税率:无企业所得税;加密货币企业需满足牌照和 AML 要求。
- 申报:⟧CARF 已于 2026年1月生效,首批自动信息交换预计将于 2027年开始。
- 居留身份:通过投资居留途径取得,通常以大额房地产购置为基础。
5. 新加坡
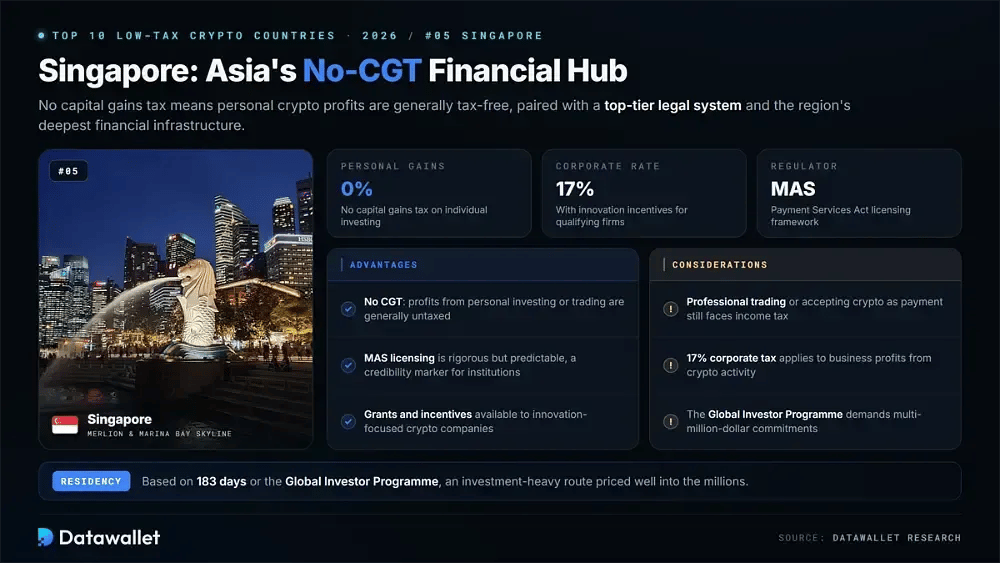
新加坡不征收资本利得税,因此个人加密货币投资或交易的利润通常对个人免税。凭借顶级的法律体系和完善的金融基础设施,这个城市国家仍是严肃加密资本的首选基地。
企业税率为具有竞争力的17%,加密企业可获得创新激励,但以加密货币收款或从事专业交易的企业仍需缴纳所得税。Monetary Authority of Singapore以清晰、高度可信的指引监管该行业。
根据《支付服务法》发放牌照,过程严格但可预期,这对更看重确定性而非漏洞的机构颇具吸引力。居留通常依据 183 天规则或全球投资者计划,后者是一条投资门槛很高的途径,价格高达数百万。
要点:
- 个人收益:不征收资本利得税,因此个人投资利润通常无需纳税。
- 企业税率:17%,符合条件的专注创新的加密公司可获得补助和激励。
- 监管:MAS 提供透明的《支付服务法》牌照制度,机构将其视为可信度的标志。
- 居住身份: 以183天为标准,或通过全球投资者计划,该计划要求数百万美元的投入。
- 入金通道:SGD 存款可通过 PayNow 在 Independent Reserve 和 Coinhako 等受 MAS 监管的新加坡交易所到账,适合注重合规的投资者。
6. 德国
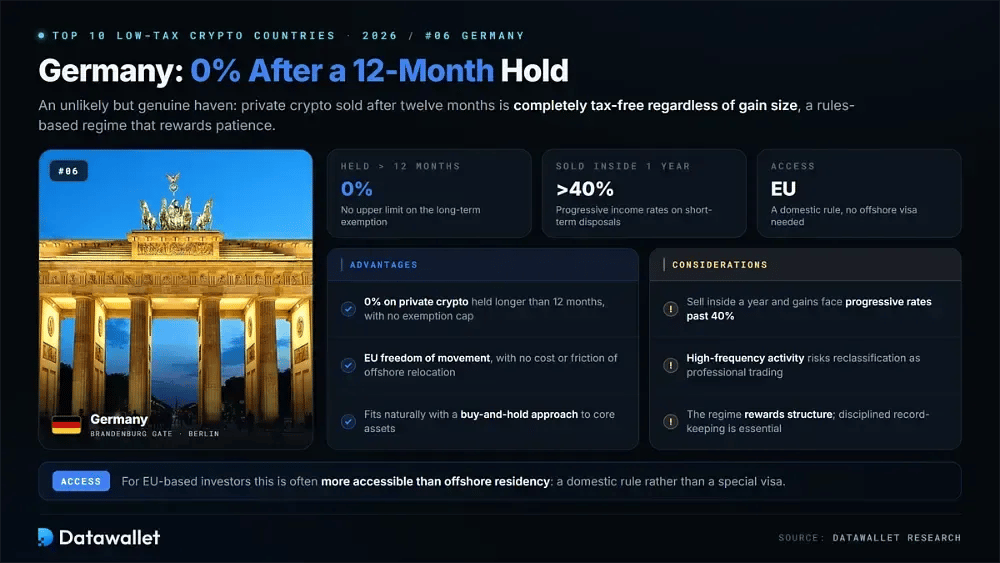
对于有耐心的投资者来说,德国虽然不太常见,却是真正的避风港,因为私人持有的加密货币在持有满 12 个月后卖出完全免税,无论收益多少。这是一套基于规则的制度,鼓励长期持有,并对频繁换手予以限制。
一年内卖出,收益将按累进所得税率征税,税率可能超过40%,而系统化的高频操作则有被重新归类为职业交易的风险。不过,对于有纪律的长期持有者,结果是长期个人收益的税率为0%,且无需迁居欧盟以外。
对于欧盟投资者而言,这通常比追求离岸居留更容易实现,因为它依靠的是国内规则,而非特殊签证。它看重结构化安排和记录保存,也很适合对核心资产采取买入并持有的方式。
要点:
- 个人收益:持有超过12个月的私人加密资产税率为0%,且免税没有上限。
- 短期成本:一年内的处置所得按累进所得税率征税,税率可能超过 40%。
- 分类:高频或系统化交易可能被认定为专业交易者,从而失去豁免资格。
- 准入:可通过欧盟的自由流动获得,避免了离岸迁居的成本和麻烦。
- 交易地点:长期持有者在 Bitpanda 等受 BaFin 监管的德国交易所购买主流币种,通过 SEPA 欧元转账入金,并持有超过一年。
7. 葡萄牙
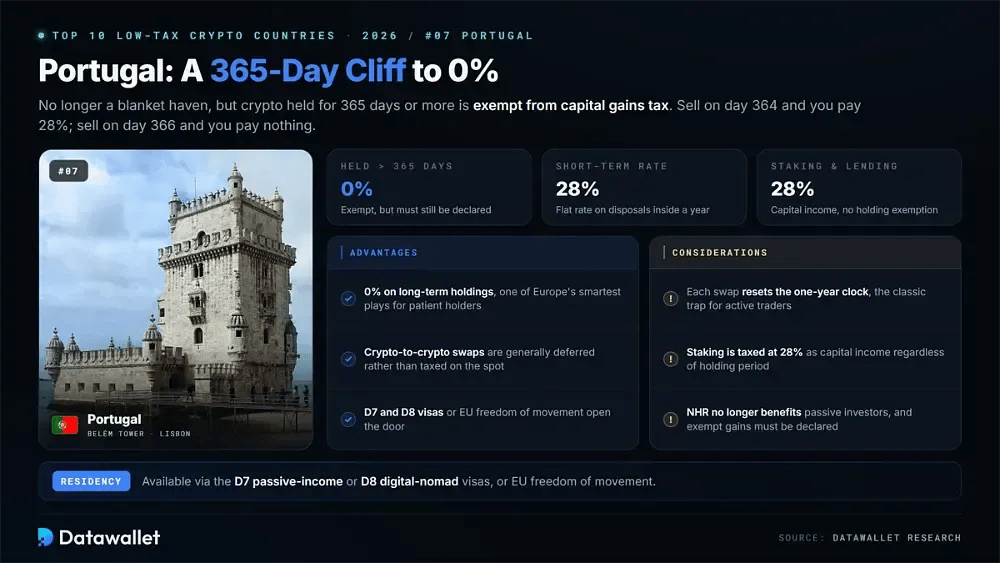
葡萄牙已不再是全面 0% 税率的司法管辖区,但它仍是欧洲最适合长期持有者的选择之一。加密货币持有 365 天或以上可免征资本利得税,而较短期的持有则适用 28% 的统一税率。
免税是一道断崖,而非斜坡:在第364天卖出需缴纳28%,在第366天卖出则无需缴税。加密货币之间的兑换通常是递延而非征税,不过兑换会重置持有计时,这是活跃交易者的典型陷阱。
质押等被动收入无论持有期限多长,均按28%的资本收入税率征税,即使是免税的长期收益也必须申报。居留资格可通过 D7被动收入签证或 D8数字游民签证取得,或依据欧盟人员自由流动。
要点:
- 个人收益:持有超过365天的加密货币税率为0%;短期处置按统一的28%税率征税。
- 兑换:加密货币之间的交易通常可递延纳税,但每次兑换都会重置一年的持有期。
- 被动收入:质押和借贷收益按28%的税率作为资本收入征税,且没有持有期豁免。
- 居留:可通过 D7 或 D8 签证或欧盟内部迁移获得,但 NHR 已不再惠及被动投资者。
- 接入途径:葡萄牙居民在 Coinbase 和 Binance 等葡萄牙持有 MiCA 牌照的交易所进行交易,可通过 SEPA Instant 充值,几秒内到账。
8. Malta
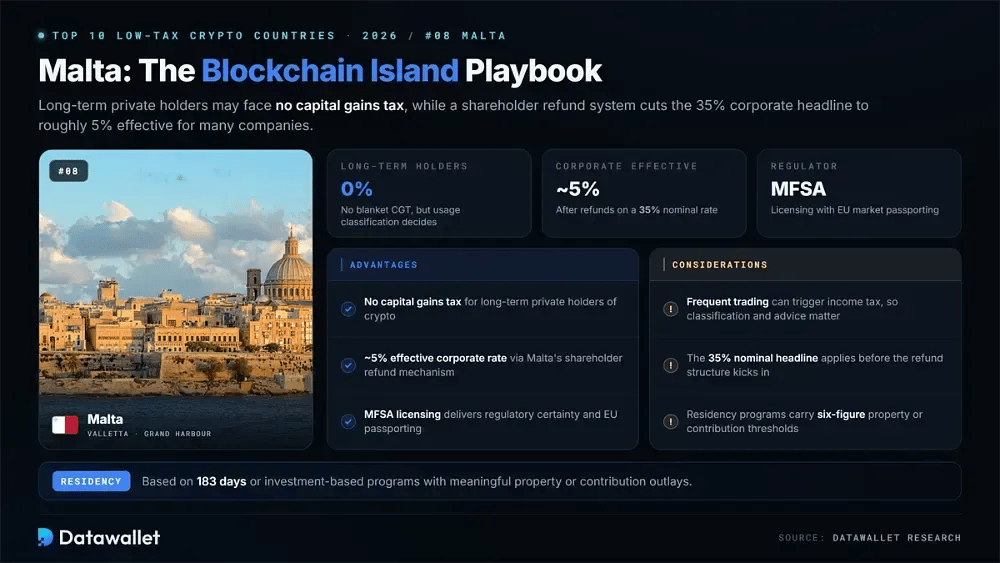
马耳他继续自称“区块链岛”,其个人税务处理取决于加密货币的使用方式。长期私人持有者可能无需缴纳资本利得税,而频繁交易者可能触发所得税,因此分类和专业建议十分重要。
名义上企业税高达35%,但马耳他的退税制度使许多公司的实际税率降至约5%。这一结构加上明确的牌照框架,吸引了一批寻求欧盟认可的区块链企业。
企业通过马耳他金融服务管理局获得牌照,该机构要求合规,但能提供监管确定性并可进入更广阔的欧洲市场。居留权可通过 183 天规则或基于投资的计划获得,这些计划设有较高的房产或出资门槛。
要点:
- 个人收益:长期持有者无需缴纳统一的资本利得税,但频繁交易可能被作为收入征税。
- 公司税率:名义税率为35%,通过马耳他的股东退税机制,实际税率通常降至约5%。
- 监管:MFSA 牌照带来合规确定性,并可通过通行证机制进入更广阔的欧盟市场。
- 居留:基于183天居住或投资计划,通常需要六位数的房产或出资投入。
- 交易中心化交易所:马耳他投资者可使用 eToro 和 Uphold 等受 MFSA 监管的马耳他交易所,通过 SEPA 和银行卡渠道以欧元充值。
9. 瑞士
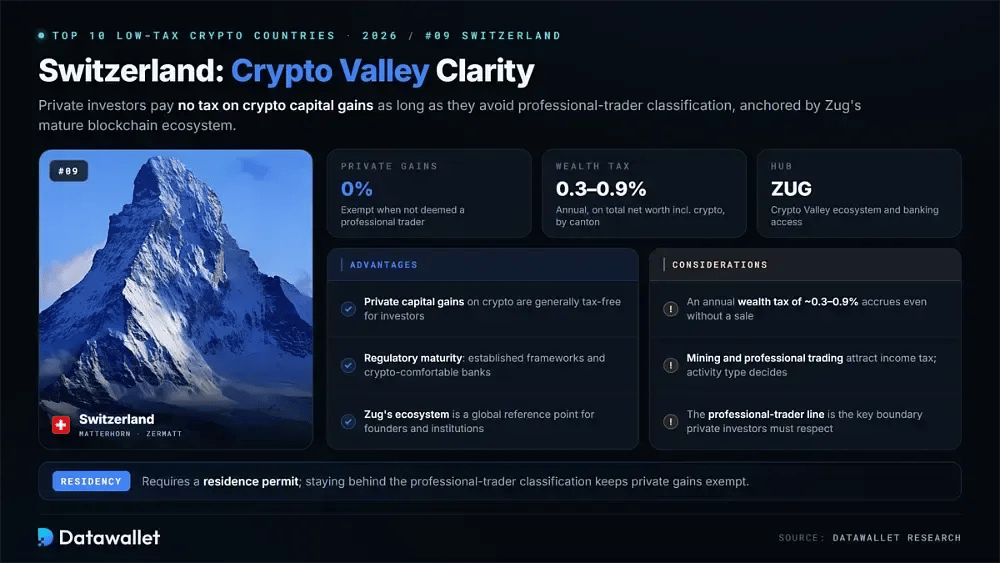
瑞士“加密谷”的声誉建立在一条切实的规则之上:对于私人投资者,只要您未被归类为专业交易者,加密货币资本利得通常免税。这种明确性,加上楚格州的区块链生态系统,使其成为全球的参考标杆。
需要注意的是所得税和财富税。挖矿和专业交易需缴纳所得税,而 年度财富税 约在 0.3% 至 0.9% 之间,按您的全部净资产计征,因此即使没有卖出,大额持仓也会产生一笔小额的年度费用。
监管成熟度是吸引创始人和机构的原因,这里有成熟的框架,银行也愿意为数字资产客户提供服务。居留需要许可,而专业交易者的认定标准是个人投资者必须避免越过的关键界线。
要点:
- 个人收益:如果您未被认定为专业交易者,加密货币的个人资本利得通常免税。
- 财富税:根据所在州的不同,对包括加密货币在内的净资产每年征收约 0.3至0.9% 的税。
- 所得税:挖矿和专业交易按收入征税,因此活动类型决定税务结果。
- 生态系统:楚格的“加密谷”(Crypto Valley)为企业和基金提供清晰明确的监管环境和银行服务渠道。
- CHF 平台:瑞士法郎通过银行转账进入符合 FINMA 要求的瑞士交易所,便于为年度财富税申报保留清晰的记录。
10. 保加利亚
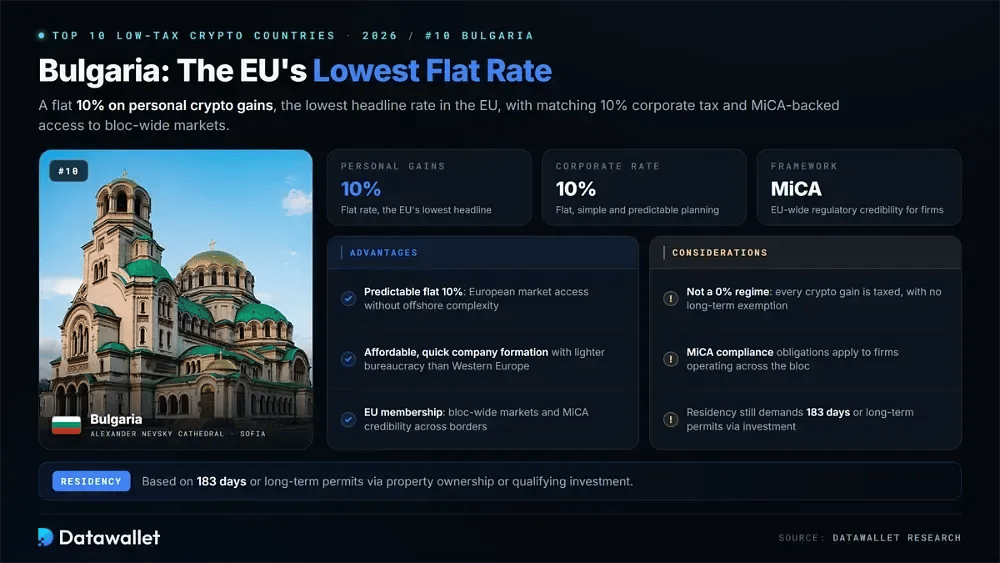
保加利亚以欧盟最低的名义税率收尾,对加密货币收益适用10%的统一个人所得税。对于希望进入欧洲市场又不想面对离岸复杂性的投资者,这种可预测性很有吸引力。
企业所得税也是统一税率 10%,这简化了加密货币企业的规划,也支持保加利亚打造新兴区块链中心的努力。与西欧相比,公司设立成本较低、速度相对较快,官僚障碍也更少。
作为欧盟成员国,保加利亚可进入整个欧盟区域的市场,并适用MiCA监管框架,这为跨境运营的企业增添了可信度。居留资格遵循 183 天规则,或通过购置房产或投资许可等长期途径取得。
要点:
- 个人收益:加密货币利润统一征收10%个人所得税,是欧盟名义税率最低的。
- 企业税率:统一的10%企业税,为企业提供简单且可预测的规划环境。
- 设立:公司注册成本低、效率高,可进入欧盟市场,行政手续也比西欧更简便。
- 居留:以 183 天为准,或通过置业或符合条件的投资获得长期居留许可。
- 欧元渠道:自采用欧元以来,保加利亚用户可通过普通 SEPA 转账为 OKX 和 Coinbase 等在保加利亚持有 MiCA 牌照的交易所充值,无需兑换环节。
2026 年全球加密货币税收情况
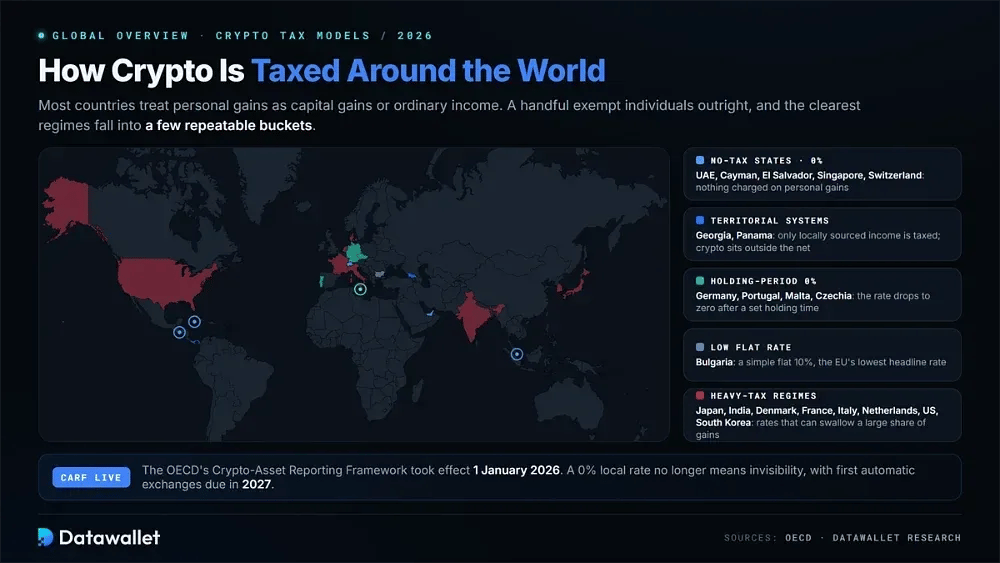
各国的加密货币税收差异仍然很大,大多数国家将个人收益视为资本利得或普通收入。少数国家直接免除个人收益的税款,而另一些国家则对频繁交易者按较高的所得税率征税,并将减免保留给长期持有者。
最清晰的模式可以分为几类。像阿联酋和开曼这样的无税地区不直接征税,像格鲁吉亚和巴拿马这样的属地制国家只对本地收入征税,而像德国和葡萄牙这样实行持有期制度的国家,在持有满一定时间后将税率降为零。不过,即使个人收益免税,公司层面的规则往往依然适用。
新现实:CARF 与全球报告
2026 年的决定性变化在于透明度,而非税率。经合组织的加密资产报告框架已于 2026 年 1 月 1 日生效,要求加密服务提供商收集用户的税务居民身份和交易数据。在欧盟,平行的DAC8 指令也带来相同的义务。
数十个司法辖区已作出承诺,首批自动信息交换计划于 2027 年开始,另有一批辖区将在 2028 年跟进。关键在于,0%的本地税率不再意味着“隐形”:即使是阿联酋和 Cayman Islands 也会报送数据,并传递给您的居住地税务机关。
请将以下几点作为实用检查清单:
- 税率与申报:0%的税率只涉及您在当地需要缴纳的税款,并不代表您的活动不会被跨境申报。
- 居住地起决定作用:您在何处纳税取决于真实的税务居民身份,而不是您的交易所账户所在的地方。
- “183天”误区:仅仅在某地少待几天,通常并不能单独解除对母国的义务。
- 美国公民:美国按公民身份对全球收入征税,因此仅仅搬迁并不能免除联邦申报义务。
- 记录更重要:随着自动数据交换的实施,完整的交易记录如今已是合规的必要条件,而非可选项。
- 重结构而非保密:站得住脚的优势来自法律定性和真实的经营实质,而不是隐瞒。
长期持有者如何获得回报
2026年的一个反复出现的主题是对耐心的奖励。多个国家在持有期超过一定门槛后将税率降为零,这有利于买入并持有的投资者,而非高频交易者,也改变了纪律严明的持有者围绕日历规划处置资产的方式。
德国和葡萄牙均对持有满十二个月的个人长期收益免税,瑞士对个人收益直接免税,而捷克等司法管辖区对持有超过三年的加密货币免税,但设有年度上限。对于能够等待期限届满的持有者,这些制度可以在不离开欧洲的情况下,将一笔可能很大的税负降为零。
合法减少加密货币税负的策略
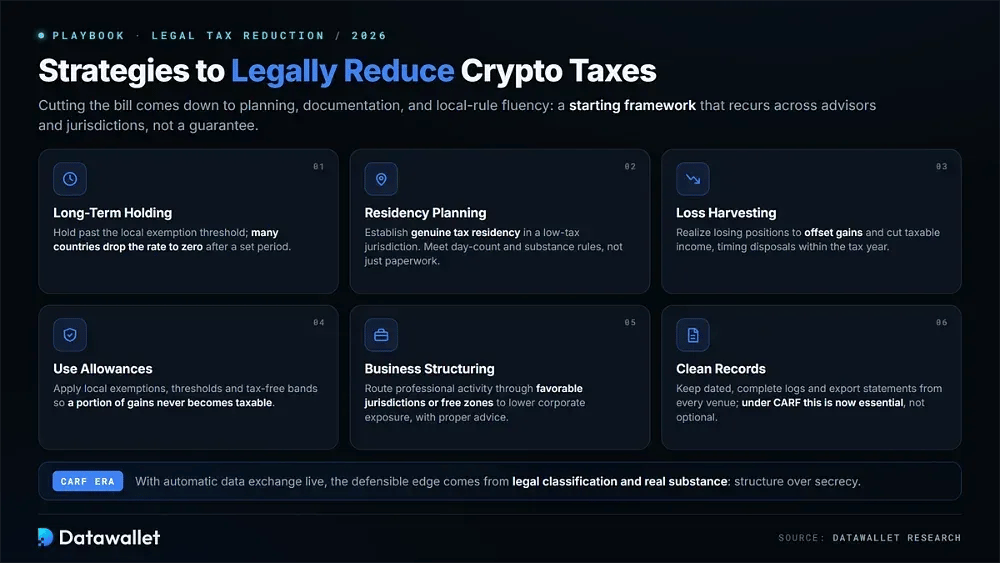
合法降低加密货币税负,关键在于规划、文件记录和了解当地规则。选择合适的司法管辖区,配合严格的记录管理,并在适当时使用专业加密货币税务软件,您就能在完全合规的前提下保留更多收益。
最有效的做法往往在不同顾问和司法管辖区之间反复出现,因此请将以下内容视为起步框架,而非保证:
- 长期持有:将资产持有至超过本地免税门槛,因为许多国家在设定期限后会将税率降为零。
- 居住地规划:在低税司法管辖区建立真实的税务居民身份,满足停留天数和实质要求,而不是仅仅依赖书面文件。
- 亏损收割:通过变现亏损头寸来抵消收益并减少应税收入,并在纳税年度内谨慎安排处置时间。
- 用好免税额度:运用当地的豁免、起征点和免税区间,使一部分收益根本无需纳税。
- 企业架构规划:在获得专业建议的前提下,通过有利的司法管辖区或自由区开展专业业务,以降低企业风险敞口。
- 保持记录清晰:请保留带日期的完整交易日志,并从每个交易所和加密货币借记卡导出对账单,在 CARF 下这些现在必不可少。
无需放弃美国公民身份的波多黎各路径
对美国投资者而言,大多数加密货币避税地都有一个弊端,因为美国对公民的全球收入征税,无论其居住在何处。波多黎各是罕见的例外,它提供了一条国内途径,可在保留美国护照的同时享受较低的加密货币税负。
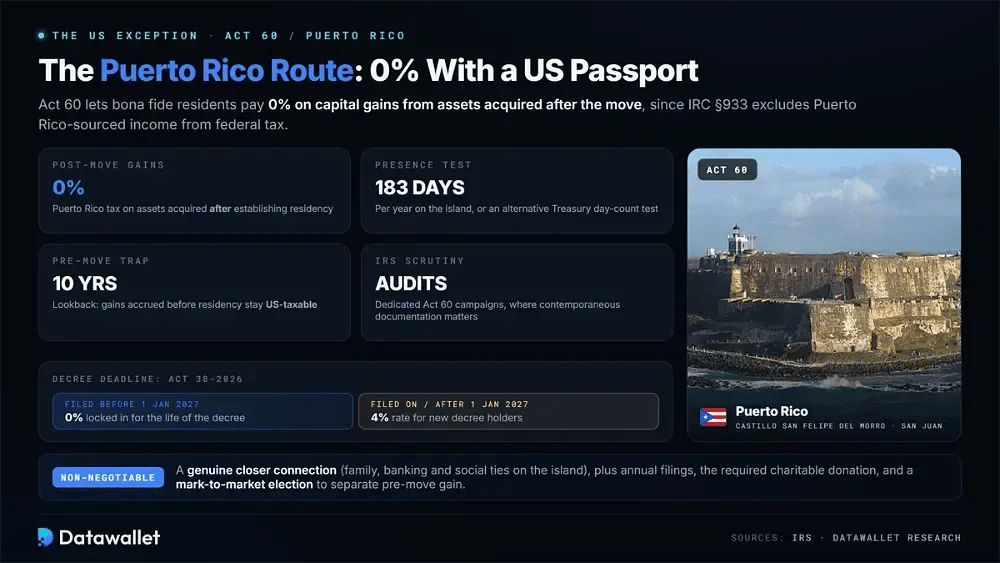
根据第 60 号法案,真正的居民对其取得居民身份后获得的资产所产生的资本利得,可按 0% 缴纳波多黎各税,因为美国国内税收法典(IRC)第 933 条将源自波多黎各的收入排除在联邦税之外。对于未来可能大幅升值的加密货币,与美国本土税率相比,节省的税款相当可观。
有一个值得注意的硬性截止日期。根据第 38-2026 号法案,2027年1月1日或之后提交的法令申请将适用4%的税率,而非0%,但现有法令持有人仍保留0%的条款。在该日期之前提交申请,可在法令有效期内锁定更优惠的规则。
这项优惠作用显著但附带条件,IRS 会严格审查相关申报,因此请将以下要求视为不可协商的硬性条件,而不是可以大致参照的指引:
- 居住时长测试:每年在波多黎各至少居住 183 天,或满足财政部规定中的其他天数测试之一。
- 更紧密的联系:让波多黎各成为您真正的家,将家庭、银行业务和社交关系集中在岛上,而非美国本土。
- 迁移前的陷阱:在取得居民身份之前产生的收益,在长达十年的回溯期内仍属于美国来源且需纳税的收入。
- 按市价计价:流动性较好的加密货币允许您选择在迁居日进行估值,从而将迁居前的应税收益与迁居后的免税增值清晰区分开。
- 年度义务:通过每年提交申报、缴纳规定的慈善捐款并保存完整的交易记录来维持该法令的效力,以便通过审计。
- 执法风险:IRS 开展专门的 Act 60 审计行动,因此同期文件记录比名义税率更重要。
波多黎各值得加密货币投资者前往吗?
第 60 号法案奖励特定类型的人群:在迁入后才开始构建投资组合的投资者,或持有预期在成为居民后大幅升值资产的人。对这类人群而言,相关机制可以合法地将未来一大笔联邦税单降至很少甚至为零,且无需外国护照。
不过,它适合的人比宣传所暗示的要少。持有大量迁移前收益的人面临十年回溯期,而搬迁是真正改变生活的决定,而非走个文书流程。在卖出任何资产之前,务必搭配安全的加密货币钱包并保持严谨的记录。
加密货币被重税征收的国家
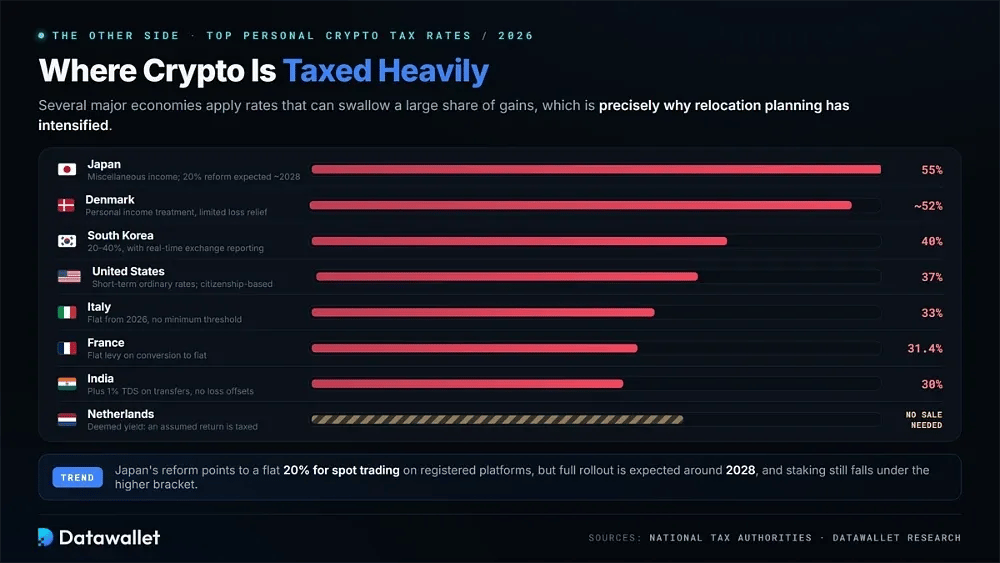
了解哪些地方对加密货币税负较轻只是问题的一半,因为迁离高税制往往才是促使人们做决定的原因。一些主要经济体的税率可能吞噬大部分收益,这正是迁居规划愈发受到重视的原因。
日本处于最严苛的一端,历来将收益归为杂项所得,税率最高可达55%。2026年的一项改革拟对在注册平台上的现货交易统一按20%的税率征税,但预计要到2028年前后才会全面实施,而且质押仍适用较高税档。
印度仍是监管最严格的司法管辖区之一,对转账征收 统一 30% 的税,另加 1% 的 TDS,且不允许用亏损抵扣收益。这种组合使大量交易量转向点对点和离岸平台,而并未减轻实际税负。
一些发达经济体对加密货币的征税也很重,在默认您所在国家的税率无法避免或与邻国相当之前,值得先了解一下税负情况:
- 丹麦:个人所得税处理方式使有效税率最高可达 约 52%,且可用的亏损抵扣十分有限。
- 法国:转换为法币的收益适用 31.4% 的统一税率,而专业交易者可能面临明显更高的税率。
- 意大利:自2026年起,加密货币收益适用统一的 33% 税率,且没有最低门槛,同时还有一项小额年度财富税。
- 荷兰:视同收益制度会对持仓的假定回报征税,因此即使没有卖出任何资产,您也可能需要缴税。
- 美国:短期收益按普通所得税率征税,最高可达37%,并且基于公民身份的征税制度适用于全球范围内的美国人。
- 韩国:税率大约为20至40%,并有实时交易所申报作为支撑,几乎没有遗漏的空间。
加密货币投资者移居海外的风险
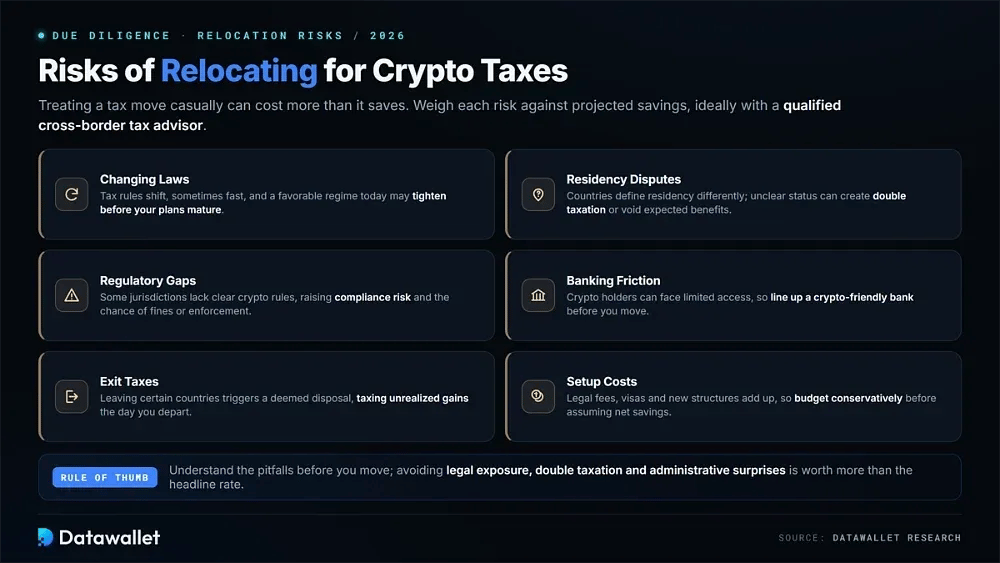
出于税务原因迁居存在real风险,草率处理的代价可能超过节省的税款。在迁居前了解常见陷阱,有助于您避免法律风险、双重征税以及后续昂贵的行政意外。
在决定任何国际迁居之前,请对照预计可节省的税款,仔细权衡以下各项风险,最好同时咨询一位了解您具体情况的合格跨境税务顾问:
- 法律变动:税收规则会变化,有时变化很快,因此当下有利的制度可能在您的计划落地之前收紧。
- 居民身份争议:各国对居民身份的定义不同,身份不明确可能导致双重征税或使预期的优惠失效。
- 监管空白:部分司法管辖区缺乏明确的加密货币规则,增加了合规风险,也提高了遭受罚款或执法的可能性。
- 银行业务阻力:加密货币持有者可能面临银行服务受限的情况,因此请在搬迁前先找好一家对加密货币友好的银行。
- 离境税:离开某些国家可能触发视同处置,对您离境当天的未实现收益征税。
- 设立成本:法律费用、签证和新的财务架构会累积成可观的开支,因此在假设能节省净额之前,请保守地做好预算。
总结
如果达到资格要求需花费六位数资金,或者您的银行冻结每一笔提现,那么追求 0% 的加密货币税率往往得不偿失。最好的司法管辖区会在真正的税收减免、现实可行的准入途径和运作良好的基础设施之间取得平衡,这也是 2026年 最强的选择不一定最光鲜的原因。
随着 CARF 生效,居住规则也受到审视,如今持久的优势来自架构和实质,而不是保密。无论您是全职交易、经营加密货币业务,还是只是持有,在卖出前都应核实您的居住身份和持有期限,并将合适的司法管辖区与安全的加密货币钱包和清晰的记录相结合。
我们的方法
我们的排名基于对各国加密货币税收规则、居留选项、监管框架以及 2026 年投资者实际使用便利性的逐国审查。
我们比较了官方税务处理、申报义务、企业设立要求、银行服务的可用性,以及各司法管辖区优惠政策在现实中的申请难度。六项因素决定了最终排序。
- 税务处理:评估各国如何对加密货币收益、交易收入、质押奖励、经营收入和长期持仓征税,优先考虑有明确免税或名义税率较低的国家。
- 居留便利度:评估投资者能否通过停留天数规则、数字游民签证、投资计划、公司设立或置业途径,切实成为税务居民。
- 监管清晰度:衡量各国加密货币监管框架的完善程度和透明度,包括对交易所、托管机构、基金和区块链企业的牌照规则。
- 银行业务与变现便利性:评估加密货币投资者开设账户、将数字资产兑换为法币、跨境转移资金,以及在没有反复合规阻力的情况下运作的难易程度。
- 申报与合规风险:已考虑 CARF、DAC8、当地申报义务、交易所报告、审计风险,以及 0% 的税率是否仍需详细披露。
- 投资者综合适配度:在节税效果与设立成本、法律复杂性、生活方式要求、政治稳定性之间取得平衡,并评估其对长期持有者、活跃交易者、创始人和高净值投资者的适用性。
当一个国家的税收优惠在法律上站得住脚、在实践中可以获得,并且有可行的居留和银行基础设施支持时,会得到优先考虑。规则不明确、入境要求不切实际,或优惠严重依赖保密性的司法管辖区则不在此列。