美国有哪些对加密货币友好的银行?
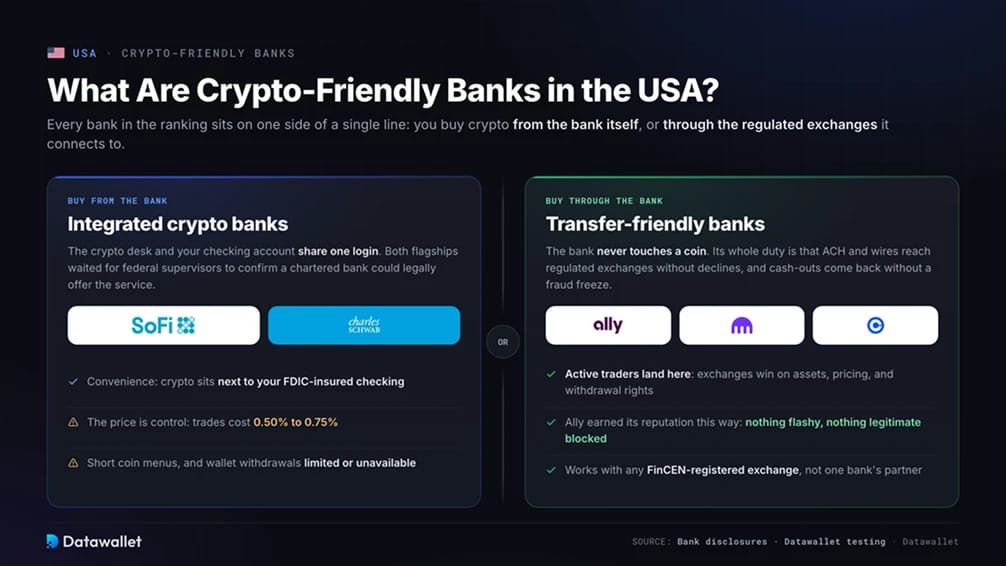
在美国,“对加密货币友好”的含义比几乎任何其他地方都更宽泛,因为美国银行现在可以根据自身的牌照出售数字资产。我们排名中的每家银行都位于同一条界线的某一侧:您是直接从银行本身购买加密货币,还是通过其所连接的受监管美国加密货币交易所购买。
综合型加密货币银行
从银行购买意味着加密货币业务和您的支票账户共用同一个登录。SoFi 和 Schwab 运营着旗舰项目,两家都等待联邦监管机构确认特许银行可以合法提供该服务,这一问题直到2025年初才有定论。
这种便利的代价是失去控制权。大型平台的交易成本为0.50至0.75%,币种菜单与任何交易所相比都很短,而且将币提到您自己控制的钱包受到限制或无法进行。
便于转账的银行
通过银行购买意味着银行从不接触任何币。银行的全部职责是确保 ACH 转账(美国在银行账户之间转移资金的标准系统)和转出电汇能顺利到达 Kraken 和 Coinbase 等交易所而不被拒付,并确保您的提现资金回流时不会遭到欺诈冻结。
活跃交易者大多会选择这里,因为在资产数量、定价和提现权利方面,交易所都胜过任何银行的方案。Ally 正是凭借这一点在加密货币用户中赢得了口碑:不搞花哨的东西,也不会阻拦任何合法操作。
美国对加密货币友好的顶级银行
我们根据美国银行处理真实加密货币活动的方式对其排名。这包括在提供的情况下的直接交易,以及 ACH 和电汇向在金融犯罪执法网络(FinCEN)注册的交易所转账的可靠性,该机构是监管货币服务业务的联邦机构。
以下是我们对美国对加密货币最友好的银行所做的对比表:
1. SoFi
SoFi 位居我们的排名榜首,因为它弥合了银行账户与交易所账户之间的差距。SoFi Crypto 于2025年11月推出,使 SoFi 成为首家提供零售加密货币交易的、受 FDIC 保险的美国国家特许银行,会员可直接用活期或储蓄账户资金购买比特币、以太坊、Solana 及数十种其他币种。
SoFi 此前曾提供加密货币服务,2023年为获得银行牌照而关停了该服务。此次在美国货币监理署(OCC,国民银行的联邦监管机构)监管下重新推出,表明监管态度已发生很大转变。
代价是深度不足。在币种选择、订单类型和大额交易定价方面,专业交易所仍优于 SoFi;而且存放在 SoFi 的加密货币不享有 FDIC 保护,因为存款保险只覆盖美元。
2. Chase
Chase 位居第二,源于美国银行业最出人意料的转变。2025 年 7 月,JPMorganChase 宣布与 Coinbase 建立战略合作伙伴关系,涵盖在 Coinbase 使用 Chase 信用卡、银行账户与钱包直接关联,以及将 Ultimate Rewards 积分兑换为 USDC。
银行卡充值率先上线,账户关联和奖励功能计划于今年向客户开放。对于约8000万使用 Chase 的人来说,这消除了过去 Coinbase 充值中的大部分阻碍。
用信用卡购买加密货币可能适用预借现金条款,这会增加费用并立即产生利息,因此我们仍建议通过关联支票账户或 ACH 入金。此项合作仅限于 Coinbase,Chase 并未对其他交易所给予同样的待遇。
3. Charles Schwab
Schwab 今年 5 月推出 Schwab Crypto,为零售客户提供比特币和以太坊的直接现货交易,每笔交易费率为0.75%。Charles Schwab Premier Bank 担任托管机构,Paxos 负责执行。
对于已在 Schwab 拥有券商或银行账户的用户,其吸引力在于可在同一视图中同时查看加密货币、股票和基金,并有一家管理着数万亿美元客户资产的机构作为后盾。
目前仅支持两种币,客户尚不能充值或提现加密货币,纽约州和路易斯安那州的居民也被排除在外。Schwab 表示将陆续支持更多资产和转账,但未给出确切日期。
4. Revolut
Revolut 仍是希望在一个应用中同时使用加密货币和日常消费的用户的最强金融科技之选。美国客户可在应用内交易多种币种,而 Revolut X 则提供交易所风格的界面、高级订单类型以及更低的交易手续费。
美国的银行服务由 Lead Bank 提供,该银行是联邦存款保险公司(FDIC)的成员,因此账户的美元部分享有标准存款保险,而加密货币部分则没有。
主要弱点在于托管自由度。只有部分币种可以提现至外部钱包,因此大多数持仓仍被锁定在 Revolut 内,而且主应用中的交易成本高于大型交易所。
5. Ally Bank
当有人需要一个绝不会阻碍其交易所转账的普通支票账户时,我们推荐的银行是Ally。Ally 本身不提供加密货币交易。通过 ACH 和电汇向在 FinCEN 注册的交易所转账,不会遇到困扰许多大型银行的商户拦截。
需要围绕规划的细节是新客户限额。账户开立后的前 90 天内,对外转账总额限制为 2.5万美元,因此打算首次向交易所大额充值的用户,应在需要之前很早就开立账户。
Ally Invest 还提供比特币现货交易所交易基金(ETF),适合希望在券商账户内获得价格敞口、而不直接持有币的用户。
6. Cash App
Cash App专注于单一资产,而非覆盖众多资产。它支持从1美元起购买比特币、提现至您自己控制的钱包,以及通过 Lightning Network(比特币的快速支付层)进行即时支付。今年2月,它将比特币购买费用降至零或接近零,并为符合条件的用户提高了提现限额。
Cash App 是一个金融平台,而非持牌银行,其银行服务由合作机构提供,借记卡由 Sutton Bank 发行,Sutton Bank 为 FDIC 成员。部分比特币功能不适用于纽约居民。
如果您只关心比特币,这是榜单中最完整的方案。如果您还想要其他资产,则需要另外搭配一个交易所。
7. Fifth Third 银行
Fifth Third 是我们最密切关注的区域性银行。它已成立专门的加密货币工作组,将数字资产战略提升至董事会层面,并告诉分析师希望为稳定币和加密基础设施公司提供储备账户和支付服务,且已与 Stripe 和 Fireblocks 等公司合作。
对于当今的零售客户而言,Fifth Third 是一个便于转账的选择,而不是加密产品。向主要受监管交易所的标准银行转账可以正常进行,而且该银行的公开研究将稳定币视为核心支付基础设施,而非威胁。
我们将其排在中游,因为意向尚不等于产品,在产品上线之前,它的加密货币资质仍只是对方向的一次押注。
8. Customers Bank
Customers Bank 服务于加密货币的行业端。其 Customers Bank Instant Token (CBIT) 网络让交易所、稳定币发行方和交易公司能够全天候相互结算美元付款,这使它成为 2023 年之后加密货币公司可以依赖的少数银行之一。
2024年8月,美联储因该银行在数字资产风险管理和反洗钱(AML)控制方面存在缺陷,对其下达了书面协议,AML是银行用来阻止犯罪资金的检查措施。该银行在处理这些问题的同时继续运营CBIT。
对于为 Coinbase 账户充值的个人而言,Customers Bank 并不合适。但对于需要 24/7 美元结算的加密货币企业来说,它是为数不多的选择之一。
美国对加密货币不友好的银行
今年的封锁名单变短了,但并未消失。剩下的阻碍几乎全部集中在信用卡方面,发卡机构要么直接拒绝加密货币交易,要么将其按现金预借处理收费。
- Capital One:不允许用信用卡购买加密货币,并且长期以来依据欺诈规则拒绝向交易所的 ACH 转账。我们认为它是为交易所充值最不可靠的大型银行。
- Bank of America:其信用卡协议将加密货币归类为类现金交易,这会触发预借现金手续费并立即计息。向受监管交易所进行的标准银行转账通常可行,但信用卡在这里并不是理想的充值方式。
- Wells Fargo:阻止在主要销售加密货币的商户处进行信用卡交易。零售客户仍可通过 ACH 或电汇为持牌交易所充值,高净值客户则可通过其投顾部门接触比特币基金产品。
如果银行将加密货币按现金预借处理,或其支付处理方对加密货币商户发出警告,请不要使用信用卡,而是改用银行转账为交易所充值。
为什么美国银行会拦截部分加密货币支付?
当银行风险系统判定交易可能属于欺诈、诈骗或难以撤回时,银行就会拦截加密货币付款。很大一部分支付诈骗最终以受害者向加密货币平台汇款告终,一旦转账完成,几乎不可能追回,因此银行会在资金转出前介入。
AML 义务又增加了一道筛查。银行必须监控客户资金的流向,向未注册的离岸平台付款所带来的合规风险,远高于向在 FinCEN 注册的交易所付款。这就是为什么向 Kraken、Coinbase 或 Gemini 的转账比向不知名平台的转账更容易通过。
银行卡网络也会带来自身的阻力。加密货币购买有专属的商户类别代码,发卡机构只需一条规则,就能拒绝该类别的所有交易或对其重新定价。这一开关就解释了,为什么银行可能在交易所拦截您的借记卡,却乐于处理您向同一家公司发起的 ACH 转账。
今年美国加密货币银行业务有哪些变化?
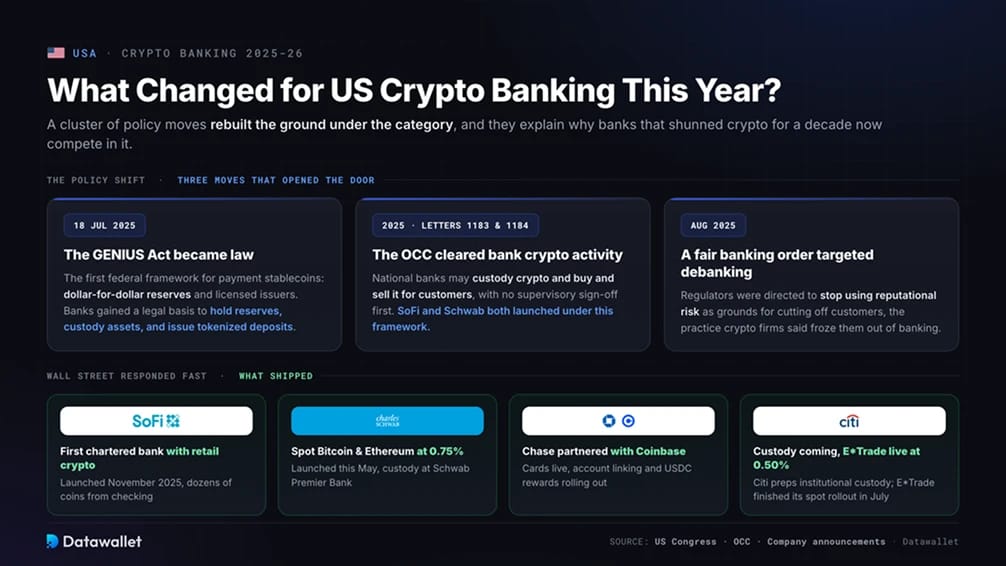
一系列政策举措重塑了这一类别的基础,也解释了为何十年来回避加密货币的银行如今纷纷入场竞争。
- GENIUS 法案成为法律:GENIUS 法案于2025年7月18日签署,为支付型稳定币建立了首个联邦框架,要求发行人持有一比一的美元储备并取得牌照。它为银行持有稳定币储备、托管相关资产以及发行代币化存款提供了法律依据。
- OCC 批准了银行的加密活动:解释函 1183 和 1184 确认国民银行可以托管加密货币、为客户买卖加密货币并使用外部服务商,同时废除了银行须事先获得监管批准的旧规定。SoFi 和 Schwab 均在这一框架下推出了相关服务。
- 一项公平银行服务的命令针对“取消银行服务”:2025年8月的一项行政命令要求监管机构不得再以声誉风险为由切断客户的银行服务,加密货币企业认为这种做法曾被用来将行业挤出银行体系。
Wall Street 反应迅速。除 SoFi 和 Schwab 外,Morgan Stanley 旗下的 E*Trade 已于今年7月完成比特币、以太坊和 Solana 现货交易的上线,每笔交易费率为0.50%,Citi 正在筹备机构级加密货币托管服务,另有多家大型机构在探索稳定币。
面向消费者的噱头则走向了相反的方向。Quontic 是首家提供比特币奖励借记卡的受 FDIC 保险的银行,如今转而推广该账户的现金返还版本。市场已经从新奇福利转向直接交易和结算基础设施。
美国最安全的加密货币交易所是哪家?
Coinbase 是我们推荐的、最适合搭配美国银行账户的最安全交易所。它由一家在纳斯达克上市的公司运营,因此其财务状况和客户资产持有情况会体现在向 SEC 提交的经审计文件中,这是美国任何私营交易所都无法比拟的披露水平。
托管处于类似银行的监管之下。Coinbase Custody Trust Company 是一家有限用途信托公司,由 New York State Department of Financial Services 特许设立,需满足资本、AML 和审查要求,该平台将约98%的客户资产存放在离线冷存储中。
它也是与美国银行整合最深的交易所。Chase 的合作将美国最大的银行直接接入 Coinbase,因此来自大型银行的充值通过风控检查时,被暂扣的情况少于向监管宽松平台付款。
总结
对于大多数美国用户,我们建议采用双账户方案:选择一家提供直接加密产品或有可靠转账记录的银行作为主账户,再保留一个对转账友好的备用账户,并在已在 FinCEN 注册的交易所进行主要交易。
请通过 ACH 或电汇而非银行卡为交易所充值,向任何新平台先发送一笔小额测试转账,并提现到您入金时使用的同一账户,以便双方都能核实资金轨迹。
整体趋势终于对您有利。如今各国银行已开始直接销售加密货币,监管机构也不得再向银行施压、要求其终止服务加密货币客户,因此,您的充值是否会被退回这种需要猜测的时代正在结束。