





 CoinUp.io
 BTCC
 Binance
 Tapbit
 Pionex
 KCEX
 Biconomy.com
 MEXC
 OrangeX
 DigiFinex
 Binance
 Hyperliquid
 MEXC
 Bybit
 Bitget
 Gate
 OKX
 WhiteBIT
 KuCoin
哪些因素影响以太坊价格
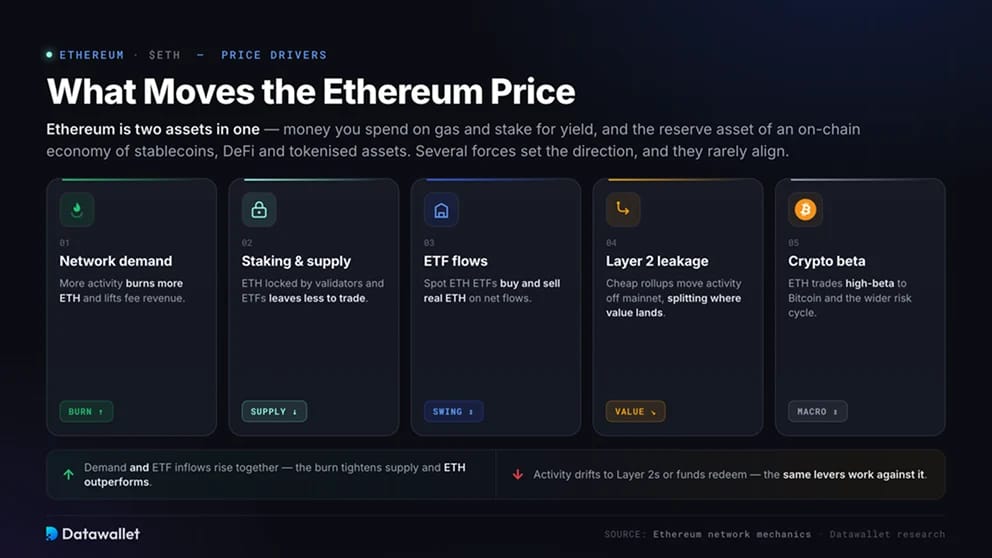
以太坊是两种资产合一。ETH 既是用于支付 gas 和质押获取收益的货币,也是由稳定币、DeFi 和代币化资产构成的链上经济的储备资产。其价格同时反映对这两方面的需求。
有多种力量决定走势方向,而且它们很少一致:
- 网络需求:活动越多,销毁的 ETH 越多,手续费收入也越高;
- 质押与供应:被验证者和 ETF 锁定的 ETH 会减少可交易的数量;
- ETF资金流:现货以太坊 ETF 根据净流入和净流出买卖真实的 ETH;
- Layer 2 外流:低成本的 Rollup 将活动移出主网,分散了价值的落点;
- 加密货币贝塔:ETH 相对于比特币和整体风险周期呈高贝塔特征。
当需求和 ETF 资金流入同时上升时,销毁会收紧供应,ETH 表现优于市场。当活动转向 Layer 2s 或资金赎回时,这些因素则会对其不利。
ETH 的供应量、发行和销毁
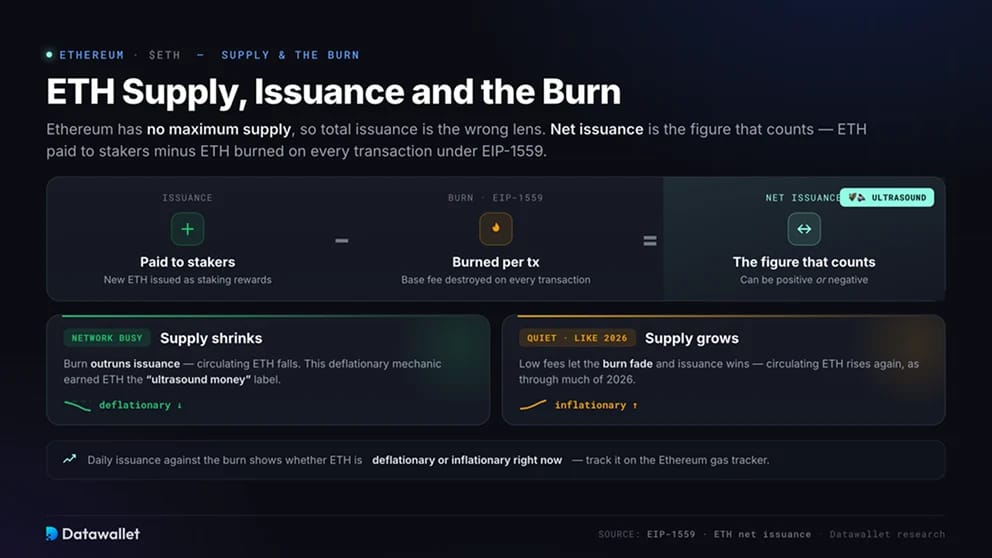
以太坊没有最大供应量上限,因此用总发行量来衡量并不恰当。真正重要的是净发行量,即支付给质押者的 ETH 减去根据 EIP-1559 在每笔交易中销毁的 ETH。当网络繁忙时,销毁量可能超过发行量,流通供应量随之减少。
这一机制让 ETH 获得了“超声波货币”的称号。在市场平静时,例如2026年的大部分时间,低费用使销毁量下降,供应量再次增长。您可以在我们的以太坊 gas 追踪器上查看每日发行量与销毁量的对比,了解 ETH 目前是通缩还是通胀。
以太坊质押与 ETH 收益
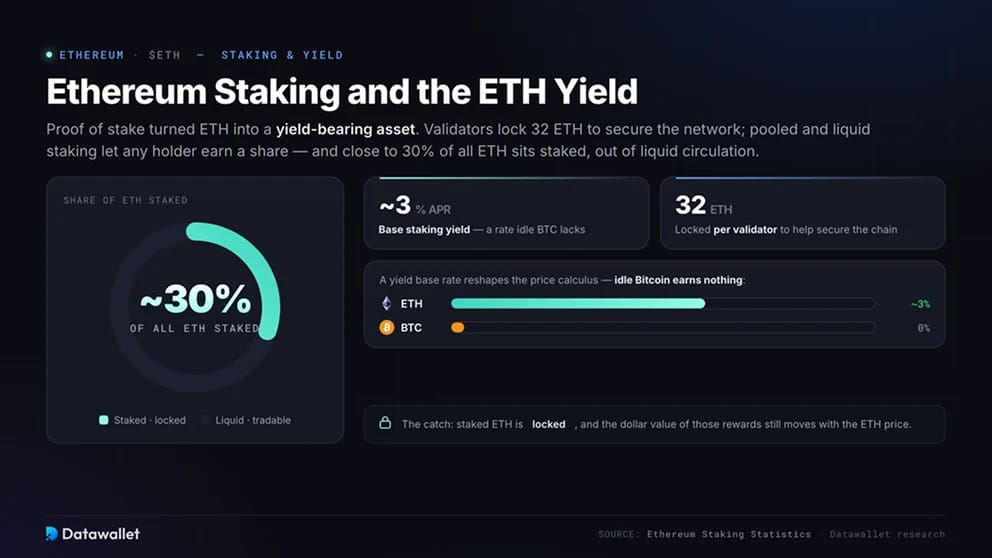
权益证明使 ETH 成为一种可产生收益的资产。验证者锁定32 ETH 以帮助保障网络安全并获得奖励,而联合质押和流动性质押则让任何持有者都能分得一份收益。接近30%的 ETH 已被质押,退出了流通。
收益改变了价格估值逻辑。接近3%的回报为 ETH 提供了闲置比特币所没有的基础利率,并已吸引数百亿美元流入验证者和质押产品。问题在于质押的 ETH 会被锁定,而这些奖励的美元价值仍会随 ETH 价格波动。
有关质押的更多信息,请查看我们的以太坊质押统计报告。
现货以太坊 ETF 与机构需求
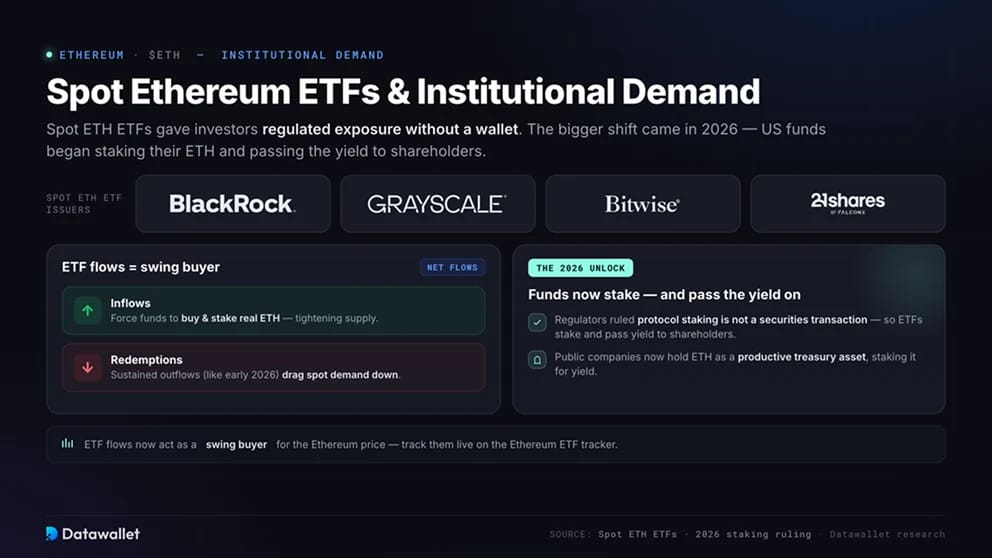
现货以太坊 ETF 让投资者无需钱包即可获得受监管的 ETH 敞口。更大的转变出现在2026年,当时美国基金开始质押其 ETH 并将收益分配给股东,此前监管机构裁定协议质押不属于证券交易。上市公司现在也将 ETH 作为生产性国库资产持有,并通过质押获取收益。
ETF资金流现在是以太坊价格的边际买家。资金流入会迫使基金买入并质押真实的 ETH,从而收紧供应;而持续的赎回,例如 2026 年初的资金流出,则会拖累现货需求。您可以在我们的以太坊 ETF 追踪器上实时查看。
ETH 与 Layer 2 的价值捕获之争
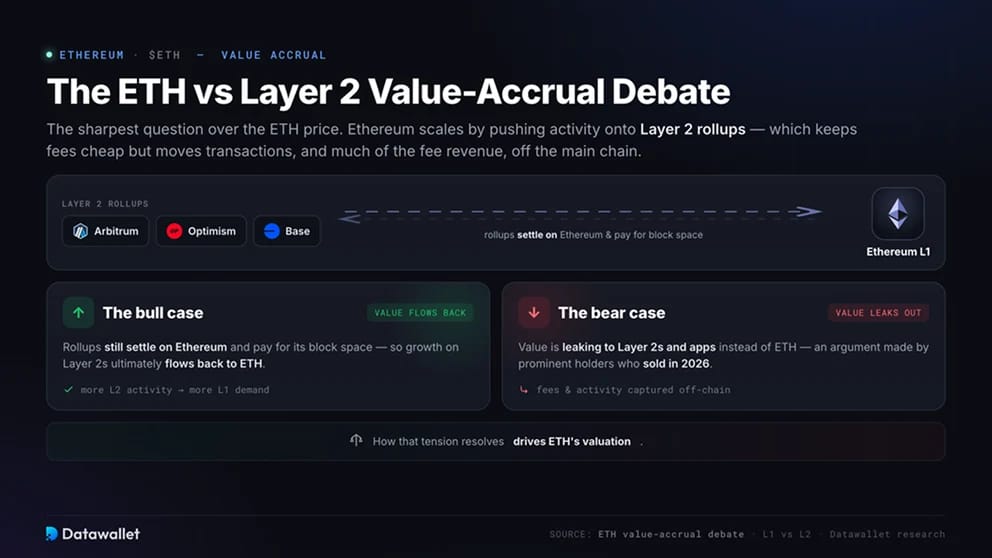
价值捕获是以太坊价格面临的最尖锐问题。以太坊通过将活动转移到 Layer 2 Rollup 来扩容,这使手续费保持低廉,但交易以及大部分手续费收入也随之离开了主链。
看多者认为,Rollup 仍在以太坊上结算并为其区块空间付费,因此增长会回流到 ETH。看空者,包括 2026 年卖出的知名持有者,则认为价值正流向 Layer 2s 和应用。这一问题如何演变,将决定 ETH 的估值。
以太坊作为稳定币和 RWA 的结算层
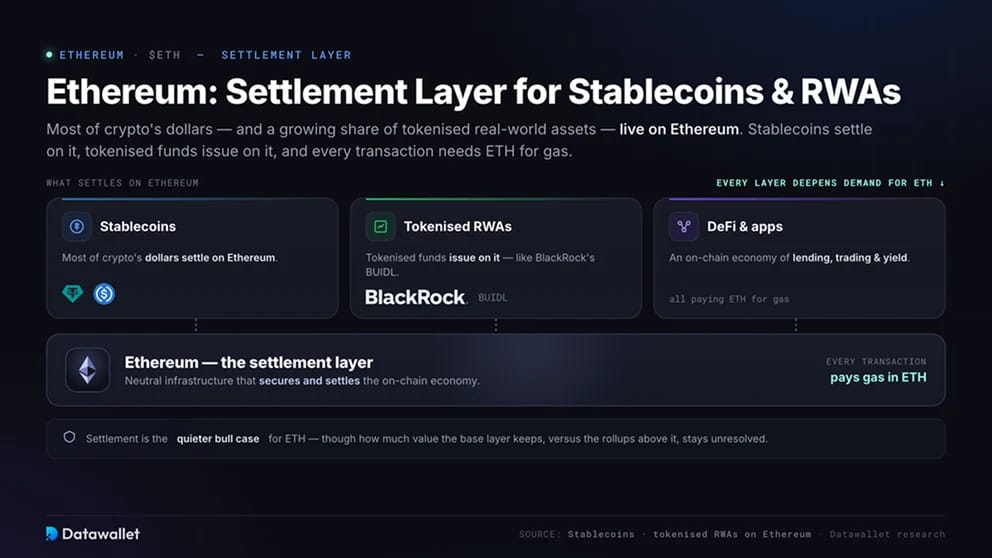
加密领域的大部分美元资产以及越来越多的代币化现实世界资产都存在于以太坊上。稳定币在其上结算,BlackRock 的 BUIDL 等代币化基金在其上发行,每笔交易也都需要 ETH 支付 gas。
结算是 ETH 相对低调的看涨逻辑。随着更多金融活动转移到链上,以太坊作为中立基础设施的角色会加深对 ETH 的需求,因为 ETH 既用于保护网络,也用于支付网络费用。基础层与其上的 Rollup 之间将如何分配这部分价值,目前仍无定论。
影响以太坊价格的风险
ETH 的风险超出了一般加密货币的波动性:
- 价值外流:低成本的 Layer 2s可能会抢走原本归属于 ETH 的活动和手续费;
- 竞争:Solana 等速度更快的公链在争夺开发者、用户和流动性;
- 没有供应上限:⟧在市场平静时,净发行量可能转为正值,从而稀释持有者;
- 内部人士和 ETF 抛售:大户和基金赎回可能给价格带来压力,如 2026 年初;
- 监管:有关质押、ETF 和稳定币的规则仍在影响机构的参与渠道。
这些因素单独来看都不会动摇长期逻辑,但综合起来,可以解释为什么 ETH 在本轮周期中落后于比特币,以及为什么其估值仍存在争议。
以太坊价格简史
ETH 在 2014 年的众筹中售价约为 0.31美元,并于 2015 年上线。2018 年初涨至约 1,400美元,随后崩跌,2021 年在 DeFi 和 NFT 热潮中升至约 4,800美元。2022 年 The Merge 之后价格回升,并在 2025 年 8 月创下接近 4,950美元 的纪录。
2026 年初走势急剧逆转,受衰退担忧、ETF 资金流出和内部人士抛售影响,ETH 下滑至接近 1,700美元。在每个周期中,ETH 都跟随以太坊区块空间的需求及其链上经济的强度,并因对比特币的高贝塔而被放大。请在我们的实时ETH 爆仓热力图上查看杠杆所在位置。