Top 10 Statistiken und Trends zur Krypto-Adoption
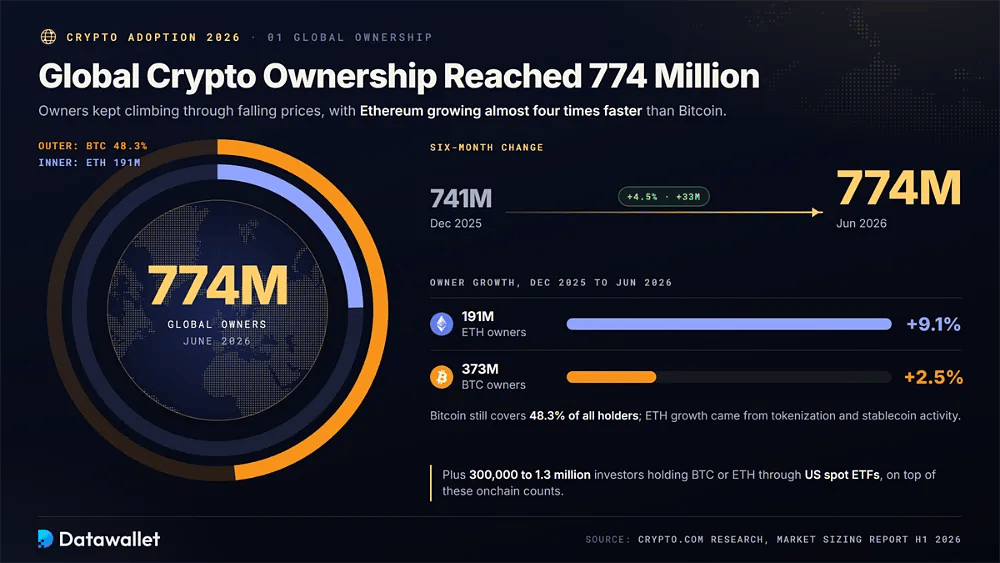
1. Die weltweite Krypto-Nutzung erreichte im 1. Halbjahr 2026 774 Millionen
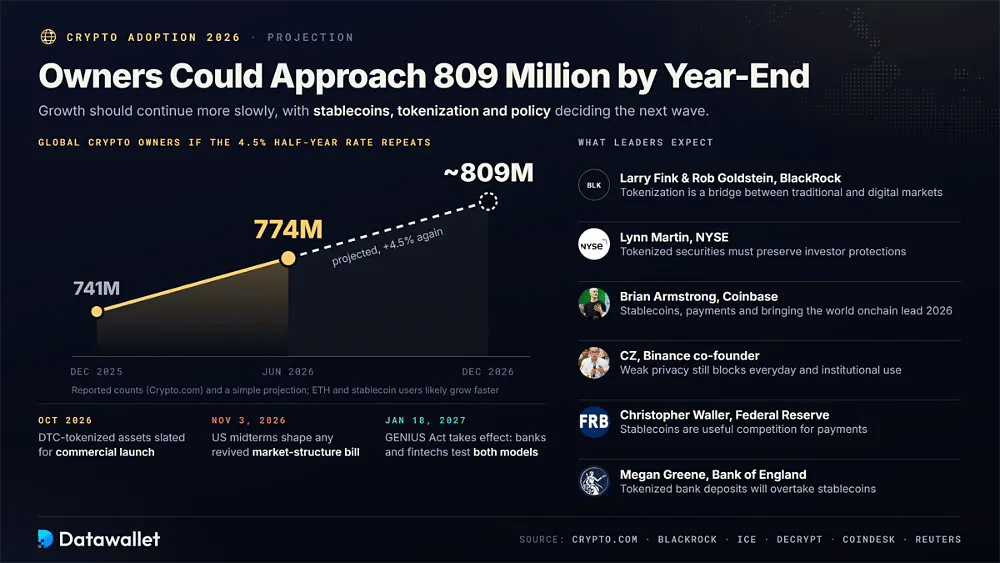
Die Krypto-Nutzung stieg trotz fallender Kurse weiter. Der Marktbericht von Crypto.com zum 1. Halbjahr 2026 schätzte die Zahl der Nutzer weltweit im Juni 2026 auf 774 Millionen, ein Plus von 4,5 % gegenüber 741 Millionen im Dezember 2025. Das Wachstum verlangsamte sich im Vergleich zu Bullenmarkt-Jahren, dennoch kamen in sechs Monaten rund 33 Millionen Menschen hinzu.
Ethereum führte die Expansion an. Die Zahl der ETH-Inhaber stieg um 9,1 % auf 191 Millionen, getrieben durch Tokenisierung und Stablecoin-Aktivität, während die Zahl der Bitcoin-Inhaber um 2,5 % auf 373 Millionen wuchs, das sind 48,3 % aller Inhaber. Laut dem Bericht halten zusätzlich zu diesen Onchain-Zahlen 300.000 bis 1,3 Millionen Anleger BTC oder ETH über US-Spot-ETFs.
2. Brasilien führte den Chainalysis Adoption Index 2026 an
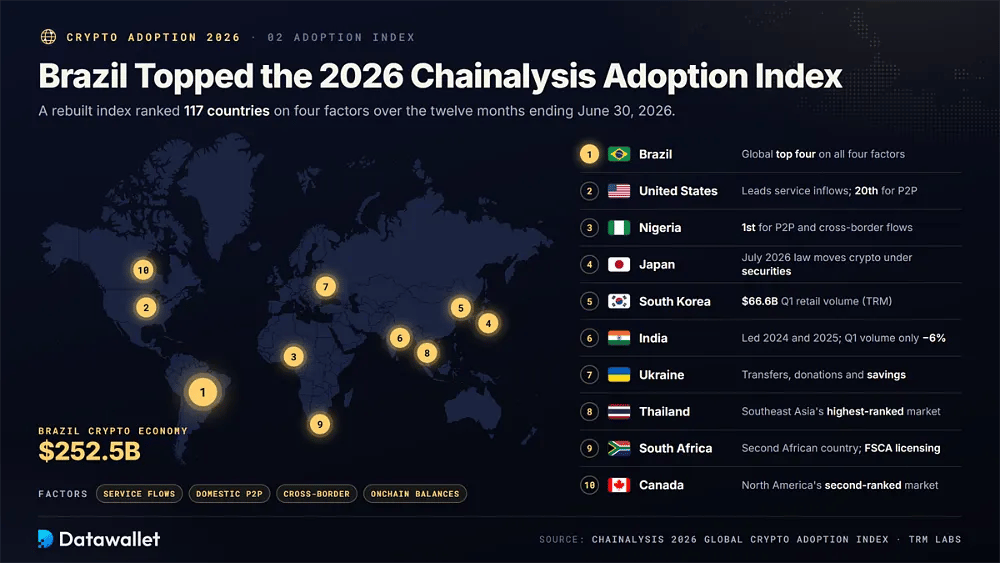
Chainalysis hat seinen Global Crypto Adoption Index 2026 auf vier Faktoren neu aufgebaut: Service-Flows, inländische Peer-to-Peer-Aktivität, grenzüberschreitende Flows und Onchain-Bestände. Bewertet wurden 117 Länder in den zwölf Monaten bis zum 30. Juni 2026.
Die zehn führenden Länder bei der Krypto-Akzeptanz an der Basis waren 2026:
- Brasilien: Brasilien belegte mit einer Krypto-Wirtschaft von 252,5 Milliarden Dollar den ersten Platz und lag bei grenzüberschreitenden Flows, Service-Flows, Peer-to-Peer-Aktivität und Onchain-Beständen weltweit unter den ersten vier.
- Vereinigte Staaten: Die USA belegten Platz zwei und führten weltweit bei den gesamten Service-Zuflüssen und Onchain-Beständen, lagen aber bei der inländischen Peer-to-Peer-Aktivität nur auf Platz 20 und bei grenzüberschreitenden Flows auf Platz 11.
- Nigeria: Nigeria belegte Platz drei und lag sowohl bei der inländischen Peer-to-Peer-Aktivität als auch bei grenzüberschreitenden Flows weltweit auf Platz eins. Das spiegelt die intensive Nutzung von Stablecoins für Ersparnisse, Überweisungen und den alltäglichen Zugang zu Dollar wider.
- Japan: Japan belegte Platz vier, gestützt auf einen reifen Börsenmarkt und ein Gesetz vom Juli 2026, das Krypto unter das Wertpapierrecht stellt und damit den Weg für ETFs und niedrigere Steuern ebnet.
- Südkorea: Südkorea belegte Platz fünf, im Einklang mit Daten von TRM Labs, die für das 1. Quartal 2026 ein Retail-Volumen von 66,6 Milliarden Dollar zeigen, das zweitgrößte weltweit nach den Vereinigten Staaten.
- Indien: Indien rutschte auf Platz sechs, nachdem es die Ausgaben 2024 und 2025 angeführt hatte. TRM zufolge sank sein Retail-Volumen im 1. Quartal 2026 jedoch nur um 6 %, der widerstandsfähigste Wert unter den großen Märkten.
- Ukraine: Die Ukraine belegte Platz sieben und hielt sich im Abschwung in den Top Ten, da Krypto weiterhin grenzüberschreitende Überweisungen, Spenden und Ersparnisse unterstützt, während das nationale Gesetz für virtuelle Vermögenswerte fertiggestellt wird.
- Thailand: Thailand belegte Platz acht, gestützt auf aktiven Retail-Handel über lizenzierte lokale Börsen und wachsende Pilotprojekte für Krypto-Zahlungen für Touristen. Damit ist es der am höchsten platzierte Markt Südostasiens im Index.
- Südafrika: Südafrika belegte Platz neun und ist das zweite afrikanische Land in den Top Ten, gestützt auf die FSCA-Lizenzierung von Krypto-Dienstleistern und ein wachsendes lokales Börsen-Ökosystem.
- Kanada: Kanada komplettierte die Top Ten, mit regulierten Handelsplattformen, frühem Zugang zu Spot-Krypto-ETFs und einer seit Langem etablierten Anlegerbasis. Es ist damit der zweitplatzierte Markt Nordamerikas.
3. Die globale Krypto-Wirtschaft hielt sich trotz Bärenmarkt bei 9,4 Billionen Dollar
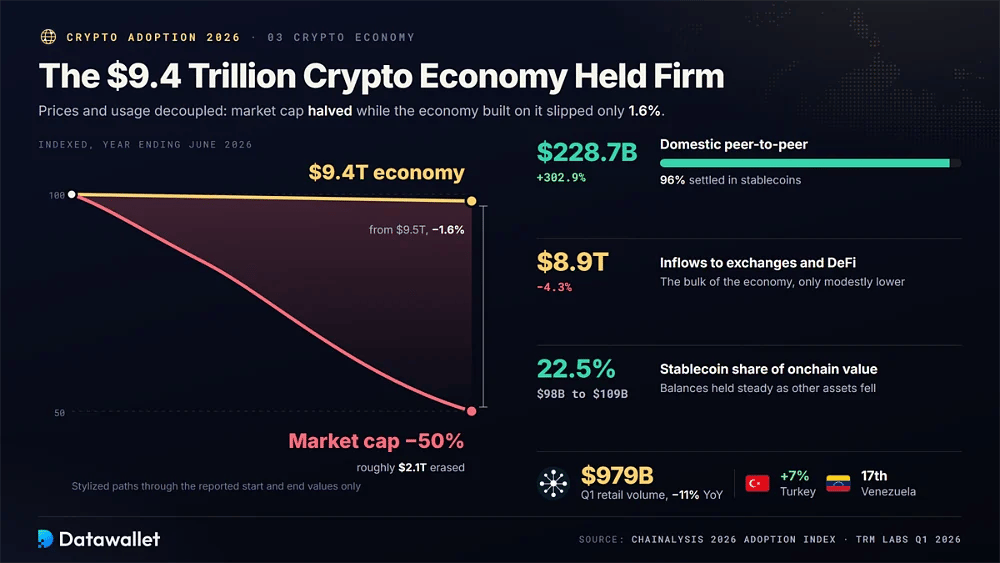
Kurse und Nutzung entkoppelten sich 2026. Chainalysis bezifferte die globale Krypto-Wirtschaft, die Service-Zuflüsse, Peer-to-Peer-Aktivität und grenzüberschreitende Transfers umfasst, für das Jahr bis Juni 2026 auf 9,4 Billionen Dollar, nur 1,6 % weniger als 9,5 Billionen Dollar, während die gesamte Marktkapitalisierung um rund 50 % bzw. etwa 2,1 Billionen Dollar sank.
Stablecoins erklären einen Großteil dieser Widerstandsfähigkeit. Die Zuflüsse zu Börsen und DeFi sanken um 4,3 % auf 8,9 Billionen Dollar, doch die inländischen Peer-to-Peer-Transfers stiegen um 302,9 % auf 228,7 Milliarden Dollar, davon wurden 96 % in Stablecoins abgewickelt. Die Stablecoin-Bestände lagen zwischen 98 Milliarden Dollar und 109 Milliarden Dollar und stiegen auf 22,5 % des gemessenen Onchain-Werts.
Die Retail-Daten zeigen ein ähnliches Bild. TRM Labs verzeichnete im 1. Quartal 2026 ein weltweites Krypto-Retail-Volumen von 979 Milliarden Dollar, ein Rückgang von 11 % gegenüber dem Vorjahr, wobei sich die entwickelten Märkte am schnellsten abkühlten. Die Türkei wuchs um 7 % und Venezuela stieg auf Platz 17. Das zeigt, dass die aus Notwendigkeit getriebene Akzeptanz dort stabil bleibt, wo Währungen und Kapitalverkehrskontrollen belasten.
4. Kalshi stellte mit 60,7 Milliarden Dollar einen monatlichen Rekord bei Prognosemärkten auf
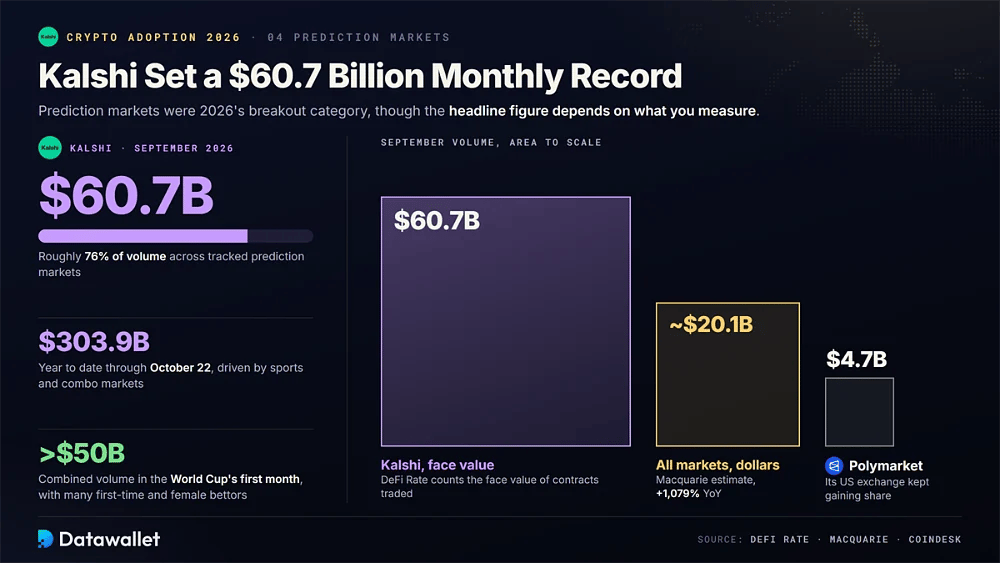
Prognosemärkte wurden 2026 zur Breakout-Kategorie im Krypto-Umfeld. Laut dem Kalshi-Tracker von DeFi Rate handelte Kalshi im September 2026 Kontrakte im Rekordwert von 60,7 Milliarden Dollar, rund 76 % des Volumens der Plattform, und hat seit Jahresbeginn 303,9 Milliarden Dollar abgewickelt. Sport- und Kombi-Märkte trieben den Großteil der Aktivität.
Die Messmethode ist hier wichtig. DeFi Rate zählt den Nennwert der Kontrakte, während die dollarbasierte Schätzung von Macquarie das gesamte Volumen der Prognosemärkte im September auf nahezu 20,1 Milliarden Dollar bezifferte, ein Plus von 1.079 % gegenüber dem Vorjahr. Polymarket verzeichnete in diesem Monat 4,7 Milliarden Dollar, während seine separat regulierte US-Börse stetig Marktanteile gewann.
Die Weltmeisterschaft beschleunigte die breite Nutzung. CoinDesk berichtete, das kombinierte Volumen habe im ersten Monat des Turniers 50 Milliarden Dollar überschritten, wobei Kalshi viele Erstwetter und Wetterinnen anzog. Auf unserer Seite zu Statistiken zu Prognosemärkten verfolgen wir, wie sich Volumen, Gebühren, Marktzahlen und Regulierung in der Branche entwickeln.
5. Tokenisierte RWAs erreichten einen verteilten Wert von 39,18 Milliarden Dollar
Tokenisierung ist die deutlichste Bridge der Krypto-Branche zur institutionellen Finanzwelt. 2026 brachte stetiges Wachstum bei Onchain-Staatsanleihen, Krediten, Gold und Aktien, obwohl die meisten anderen Krypto-Sektoren zusammen mit den Kursen stark schrumpften.
Die RWA-Marktdaten von Mitte Oktober 2026 gliedern sich wie folgt:
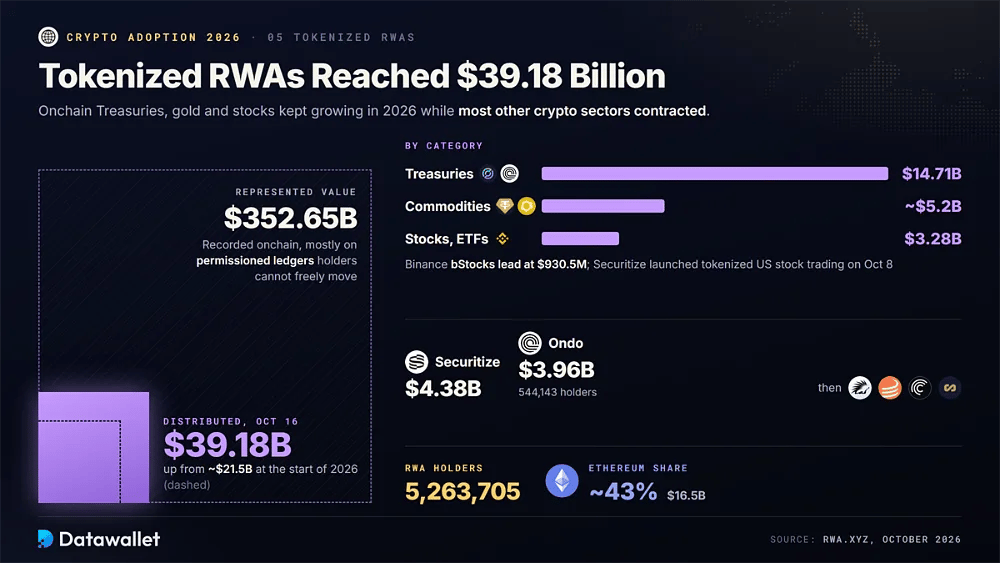
- Verteilter Wert: RWA.xyz wies am 16. Oktober 2026 einen verteilten RWA-Wert von 39,18 Milliarden Dollar aus, ohne Stablecoins, nach rund 21,5 Milliarden Dollar zu Jahresbeginn.
- Repräsentierter Wert: Der repräsentierte Vermögenswert erreichte 352,65 Milliarden Dollar. Er umfasst onchain erfasste Vermögenswerte, meist in Ledgern mit Zugangsbeschränkung, die gewöhnliche Anleger nicht frei zwischen ihren eigenen selbstverwahrten Wallets übertragen können.
- Inhaber von Vermögenswerten: RWA.xyz zählte Mitte Oktober 5.263.705 RWA-Inhaber, ein wichtiges Signal für die Akzeptanz, das zeigt, dass tokenisierte Produkte inzwischen Millionen von Wallets erreichen und nicht nur institutionelle Handelstische.
- Staatsanleihen: Tokenisierte US-Staatsanleihen-Fonds hielten zum 19. Oktober 14,71 Milliarden Dollar, angeführt von Rendite-Produkten wie USYC von Circle, USDY von Ondo und BUIDL von BlackRock.
- Rohstoffe: Tokenisierte Rohstoffe hielten Ende September etwa 5,2 Milliarden Dollar, dominiert von Tether Gold und Paxos Gold, da Anleger Blockchains nutzten, um Zugang zu goldgedeckten Token zu erhalten.
- Tokenisierte Aktien: Tokenisierte Aktien und ETFs erreichten am 13. Oktober einen verteilten Wert von 3,28 Milliarden Dollar, angeführt von den bStocks von Binance mit 930,5 Millionen Dollar; Securitize startete am 8. Oktober den Handel mit tokenisierten US-Aktien.
- Führende Plattformen: Securitize (4,38 Milliarden Dollar) und Ondo (3,96 Milliarden Dollar bei 544.143 Inhabern) führten im Oktober die Plattform-Rankings von RWA.xyz nach verteiltem Wert an, gefolgt von Spiko, Maple, Centrifuge und Superstate.
- Anteil von Ethereum: Ethereum beherbergte Ende September etwa 16,5 Milliarden Dollar bzw. rund 43 % des verteilten RWA-Werts, wobei Stellar und BNB Chain den Großteil des zusätzlichen Wachstums 2026 auf sich vereinten.
6. Aktien-Perpetuals erreichen 665 Milliarden Dollar Monatsvolumen
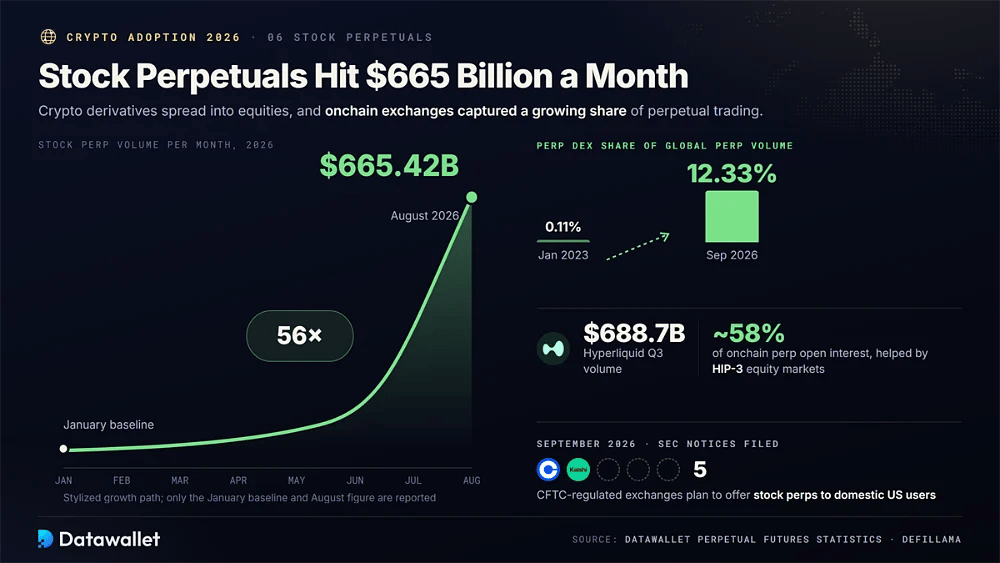
Krypto-Derivate haben sich auf traditionelle Märkte ausgeweitet. Das Handelsvolumen für Aktien-Perpetual Futures erreichte im August 2026 665,42 Milliarden Dollar, ein Anstieg um das 56-Fache seit Januar, und fünf von der CFTC regulierte Börsen, darunter Coinbase und Kalshi, reichten im September SEC-Mitteilungen ein, um inländischen US-Nutzern perspektivisch Aktien-Perpetuals anzubieten.
Onchain-Handelsplätze nahmen einen großen Teil dieser Nachfrage auf. Perpetual-DEXs erreichten bis September 2026 einen Anteil von 12,33 % am globalen Perpetual-Volumen, nach 0,11 % im Januar 2023, während Hyperliquid im dritten Quartal (Q3) 688,7 Milliarden Dollar abwickelte und rund 58 % des Onchain-Perpetual-Open-Interest hielt, teils getrieben durch die Aktien- und Rohstoffmärkte von HIP-3.
7. Spot-Bitcoin-ETFs verwalteten 106 Milliarden Dollar Nettovermögen
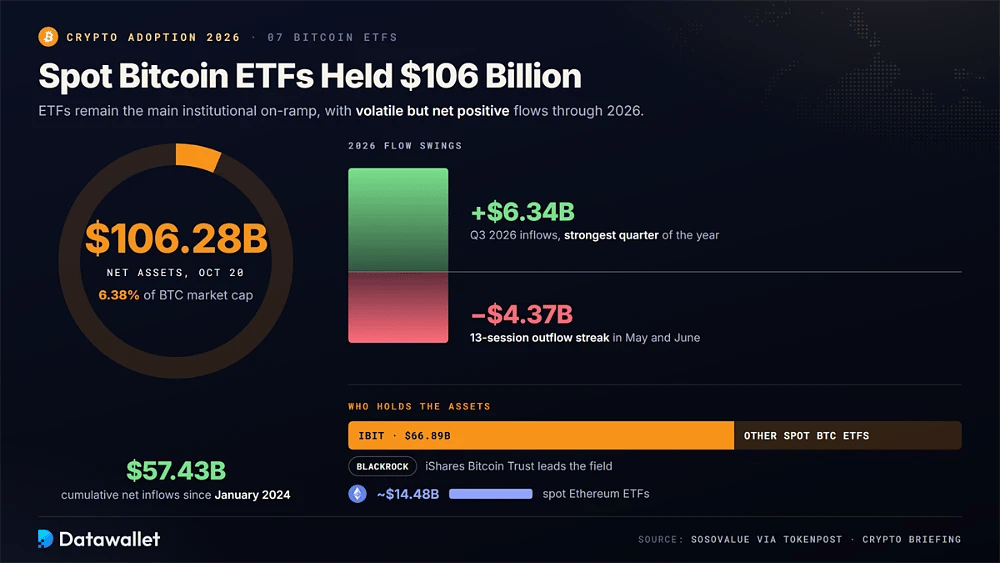
ETFs bleiben der wichtigste institutionelle Einstiegsweg. Laut SoSoValue-Daten, über die TokenPost berichtete, hielten US-Spot-Bitcoin ETFs am 20. Oktober 2026 ein Nettovermögen von 106,28 Milliarden Dollar, was etwa 6,38 % der Marktkapitalisierung von Bitcoin entspricht, bei kumulierten Netto-Zuflüssen von 57,43 Milliarden Dollar seit Januar 2024.
Die Mittelflüsse waren volatil, insgesamt aber positiv. Im dritten Quartal (Q3) 2026 flossen 6,34 Milliarden Dollar zu, das stärkste Quartal des Jahres, nachdem eine Abflussserie über 13 Handelstage im Mai und Juni 4,37 Milliarden Dollar ausgelöscht hatte. BlackRocks IBIT führte mit 66,89 Milliarden Dollar, während Spot-Ethereum ETFs rund 14,48 Milliarden Dollar hielten.
8. Strategy hielt 848.517 BTC; BitMine überschritt 6 Millionen ETH
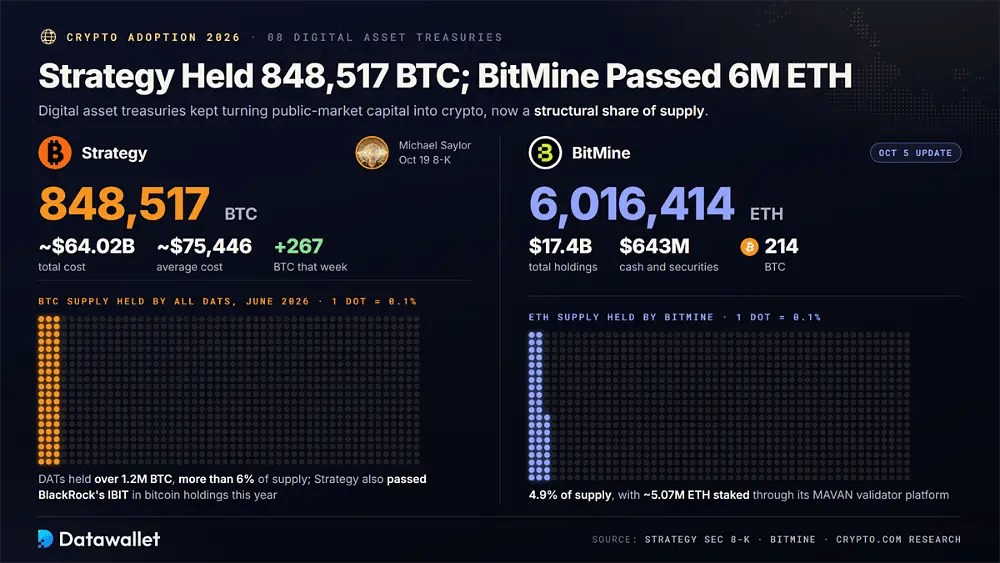
Digital Asset Treasuries wandelten weiterhin Kapital aus öffentlichen Märkten in Krypto um. Die 8-K-Meldung von Strategy vom 19. Oktober wies 848.517 BTC aus, erworben für etwa 64,02 Milliarden Dollar, zu durchschnittlichen Kosten von rund 75.446 $, nachdem das von Michael Saylor geführte Unternehmen in dieser Woche 267 BTC gekauft hatte. Strategy übertraf zudem Anfang 2026 BlackRocks IBIT bei den Bitcoin-Beständen.
BitMine führte die Ethereum-Variante dieses Modells an. Das Update vom 5. Oktober wies 6.016.414 ETH aus, also 4,9 % des Angebots, dazu 214 BTC und 643 Millionen Dollar in Bargeld und Wertpapieren, insgesamt 17,4 Milliarden Dollar an Beständen. Etwa 5,07 Millionen ETH waren über die Validator-Plattform MAVAN im Staking.
Treasuries halten inzwischen einen strukturellen Anteil des Angebots. Crypto.com schätzte, dass DAT-Unternehmen bis Juni 2026 mehr als 1,2 Millionen BTC hielten, über 6 % des Gesamtangebots, womit Unternehmensbilanzen neben ETFs zu den größten indirekten Adoptionskanälen zählen. Unser Bitcoin-Treasury-Tracker beobachtet die führenden Halter.
9. DeFi-TVL stabilisierte sich bei rund 89,5 Milliarden Dollar
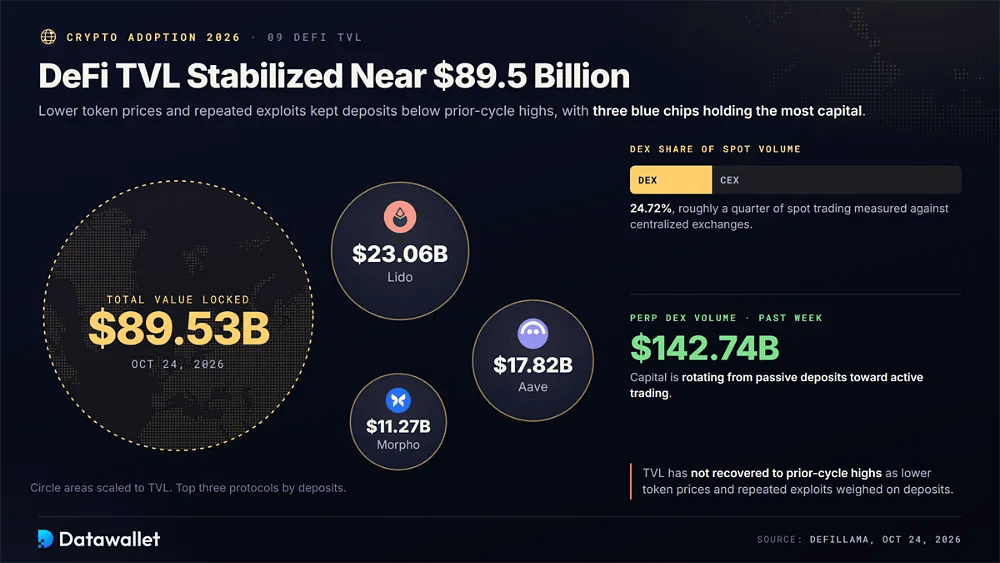
Die DeFi-Liquidität hat die Höchststände des vorherigen Zyklus nicht wieder erreicht. DefiLlama wies am 28. Oktober 2026 einen Total Value Locked von 89,53 Milliarden Dollar aus, da niedrigere Token-Preise und wiederholte Exploits die Einlagen belasteten. Dezentrale Börsen erzielten im Verhältnis zu zentralen Börsen weiterhin 24,72 %, etwa ein Viertel, des Spot-Handelsvolumens.
Die Nutzung konzentrierte sich auf wenige Blue Chips. Lido führte alle Protokolle mit 23,06 Milliarden Dollar an, gefolgt von Aave mit 17,82 Milliarden Dollar und Morpho mit 11,27 Milliarden Dollar, während Perpetual-DEXs in der vergangenen Woche 142,74 Milliarden Dollar abwickelten, was zeigt, dass Kapital von passiven Einlagen hin zu aktivem Handel umgeschichtet wird.
10. Bridges und Liquid Staking führten die DeFi-Kategorien an
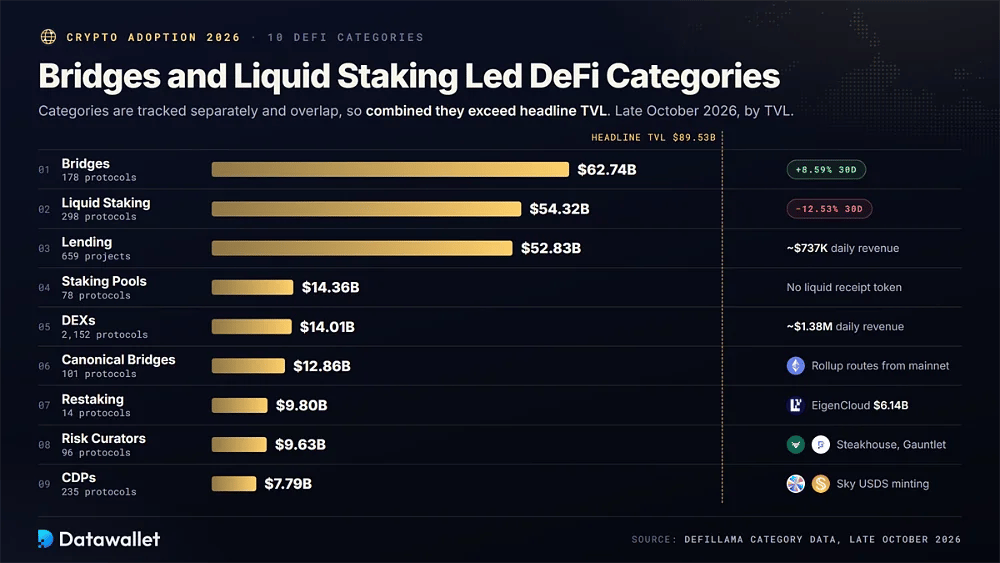
Die DeFi-Nutzung ist breiter als der Handel. Die Kategoriedaten von DefiLlama zeigen die größten Kapitalpools bei cross-chain-Bridges, Liquid Staking und Lending. Die Kategorien werden getrennt erfasst, sodass sie zusammen den ausgewiesenen TVL übersteigen.
Die größten DeFi-Sektoren nach TVL Ende Oktober 2026 waren:
- Bridges: Krypto-Bridges hielten 62,74 Milliarden Dollar in 178 Protokollen, ein Plus von 8,59 % in 30 Tagen, da Nutzer weiterhin Vermögenswerte zwischen Ethereum, Layer-2-Netzwerken und alternativen Chains verschoben.
- Liquid Staking: Liquid Staking belegte mit 54,32 Milliarden Dollar in 298 Protokollen den zweiten Platz, obwohl der Wert in 30 Tagen um 12,53 % fiel, da die Kurse von ETH und SOL nachgaben.
- Lending: Lending-Protokolle hielten 52,83 Milliarden Dollar in 659 Projekten und erzielten täglich Einnahmen von etwa 737.000 $, was besicherte Kreditaufnahme als einen der beständigsten Anwendungsfälle von DeFi bestätigt.
- Staking-Pools: Staking-Pools hielten 14,36 Milliarden Dollar in 78 Protokollen und richten sich an Nutzer, die Validator-Erträge möchten, ohne einen liquiden Beleg-Token für die Nutzung an anderer Stelle in DeFi zu erhalten.
- DEXs: Dezentrale Börsen hielten 14,01 Milliarden Dollar in 2.152 Protokollen, der höchsten Protokollanzahl aller Kategorien, und erzielten zusammen tägliche Einnahmen von rund 1,38 Millionen Dollar.
- Canonical Bridges: Offizielle Canonical Bridges hielten 12,86 Milliarden Dollar in 101 Protokollen und sichern die nativen Routen, über die Rollups und neue Chains Vermögenswerte vom Ethereum-Mainnet transferieren.
- Restaking: Restaking hielt 2026 9,80 Milliarden Dollar in nur 14 Protokollen, wobei allein EigenCloud, früher EigenLayer, 6,14 Milliarden Dollar hielt, was zeigt, wie konzentriert Märkte für geteilte Sicherheit weiterhin sind.
- Risk Curators: Risk Curators verwalteten 9,63 Milliarden Dollar in 96 Protokollen, eine neuere Kategorie von Vault-Managern wie Steakhouse und Gauntlet, die Einlagen auf Lending-Märkte verteilen.
- CDPs: Protokolle für besicherte Schuldpositionen hielten 7,79 Milliarden Dollar in 235 Protokollen und halten die Prägung kryptobesicherter Stablecoins, darunter Skys USDS, strukturell wichtig für dezentrale Onchain-Dollar-Liquidität über Chains hinweg.
Stablecoins wurden 2026 zur wichtigsten Zahlungsschiene der Kryptowelt
Stablecoins entwickelten sich 2026 zum praktischsten Adoptionskanal der Kryptowelt: Sie transportierten Ersparnisse, Überweisungen und Geschäftszahlungen über Grenzen hinweg, während volatile Token einbrachen, und Zahlungsunternehmen bauten zunehmend USDT- und USDC-Schienen in Mainstream-Produkte ein.
Wichtige Datenpunkte zu Stablecoins und Zahlungsadoption 2026:
- Marktgröße: DefiLlama wies die gesamte Stablecoin-Marktkapitalisierung am 28. Oktober 2026 mit 300,54 Milliarden Dollar aus, unter dem am 17. Mai erreichten Rekord von 322,4 Milliarden Dollar, aber widerstandsfähig im Abschwung.
- Emittentenkonzentration: Tethers USDT hielt 182,45 Milliarden Dollar bzw. eine Dominanz von 60,71 %, während Circles USDC 71,84 Milliarden Dollar hielt; jeder andere Dollar-Stablecoin lag beim umlaufenden Angebot unter 10 Milliarden Dollar.
- Grenzüberschreitende Ströme: Chainalysis stellte fest, dass grenzüberschreitende Stablecoin-Transfers um 77,5 % auf 220,3 Milliarden Dollar stiegen, bei durchschnittlichen Zahlungen von etwa 3.000 $, eine Größe, die zu Lieferanten, Überweisungen und Haushaltsersparnissen passt.
- Neue Korridore: Chainalysis erfasste im Zeitraum 2026 4.708 neue grenzüberschreitende Korridore, die zusammen 2,64 Milliarden Dollar transportierten, was zeigt, dass Stablecoins Volkswirtschaften am Rand erreichen, die traditionelle Bankwege preislich ausgeschlossen hatten.
- P2P-Verschiebung: Chainalysis stellte fest, dass die inländische Peer-to-Peer-Aktivität über alle Kryptowerte hinweg um 19,7 % sank, der Stablecoin-Anteil jedoch um 377,7 % sprang, was zeigt, dass Nutzer volatile Token gegen digitale Dollar tauschen.
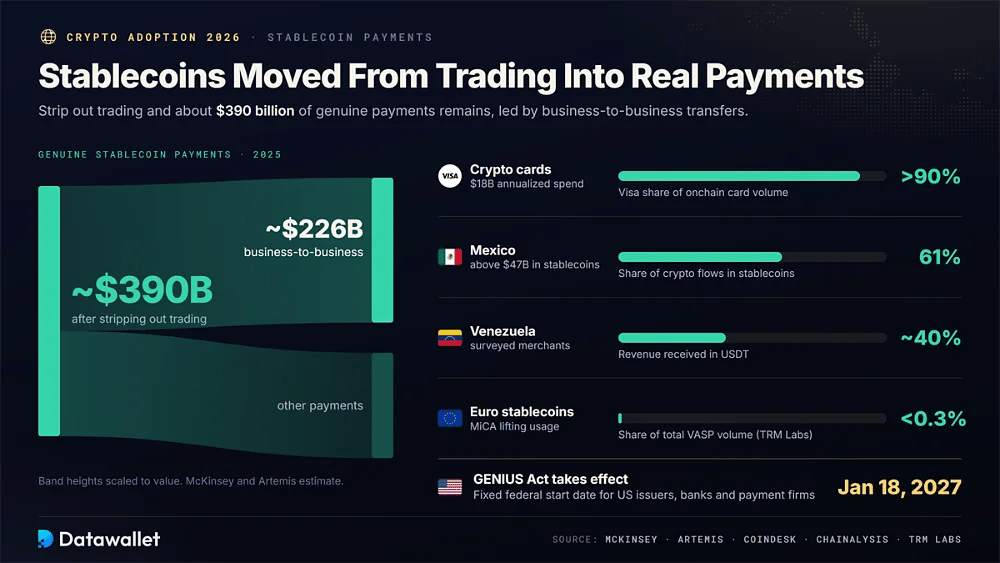
- Echte Zahlungen: McKinsey und Artemis schätzten die echten Stablecoin-Zahlungen 2025 nach Abzug des Handels auf etwa 390 Milliarden Dollar, wobei Business-to-Business-Überweisungen rund 226 Milliarden Dollar ausmachten.
- Kartenausgaben: Die Ausgaben mit Kryptokarten erreichten laut der CoinDesk-Berichterstattung über Artemis-Recherchen eine auf das Jahr hochgerechnete Rate von 18 Milliarden Dollar, wobei Visa über 90 % des Onchain-Kartenvolumens auf sich vereinte.
- Lateinamerika: In Mexiko liefen 61 % der Krypto-Zahlungsströme über Stablecoins, bei mehr als 47 Milliarden Dollar, während befragte venezolanische Händler laut Chainalysis angaben, fast 40 % ihrer Einnahmen in USDT zu erhalten.
- Euro-Stablecoins: TRM Labs stellte fest, dass Euro-Stablecoins weiterhin weniger als 0,3 % des gesamten VASP-Volumens ausmachten, doch die durch MiCA geschaffene Klarheit steigert die institutionelle und private Nutzung in Europa stetig.
- US-Regelwerk: Der Stablecoin-Rahmen des GENIUS Act soll am 18. Januar 2027 in Kraft treten und gibt US-Emittenten, Banken und Zahlungsunternehmen einen festen bundesweiten Starttermin für die Compliance.
Wer 2026 Krypto besitzt: Demografie und Vermögen
Schätzungen zum Krypto-Besitz gehen weit auseinander, weil Umfragen unterschiedliche Fragen stellen, vom aktuellen Bestand bis zur Nutzung im Lauf des Lebens. Mehrere Quellen zusammen ergeben ein klareres Bild davon, wer Krypto hält, wie alt diese Personen sind und wie stark sich Krypto-Vermögen konzentriert hat.
Besitz in den USA nach Alter, Einkommen und Umfrage
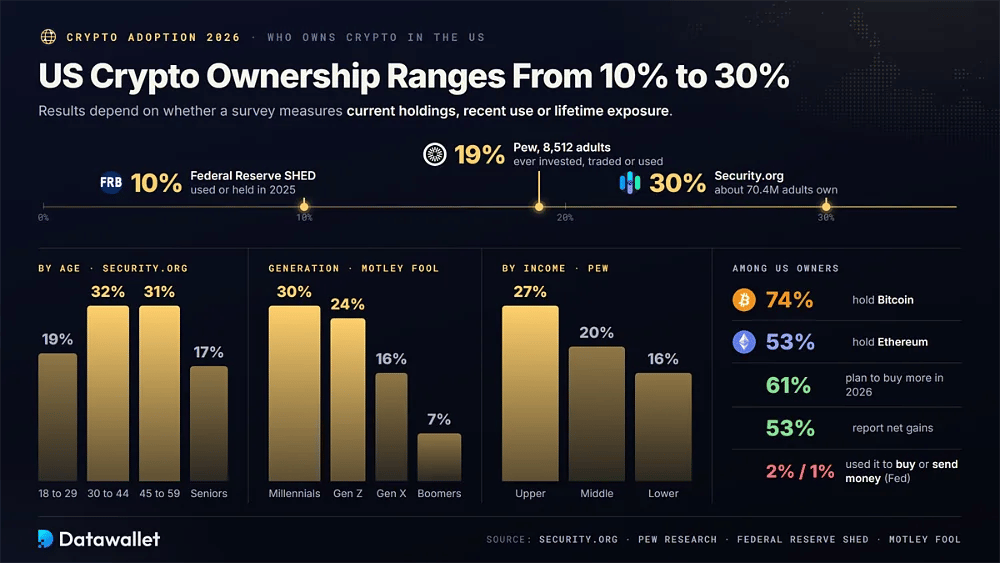
Die USA bieten die umfangreichsten Umfragedaten zu Krypto-Haltern, doch die Ergebnisse reichen von 10 bis 30 % der Erwachsenen, je nachdem, ob die Forscher den aktuellen Besitz, die jüngste Nutzung oder den Kontakt im Lauf des Lebens messen.
Die meistzitierten Ergebnisse zum Besitz in den USA 2026 zeigen:
- Gesamtbesitz: Der Bericht 2026 von Security.org schätzt, dass 30 % der erwachsenen Amerikaner, etwa 70,4 Millionen Menschen, Krypto besitzen, gegenüber 27 % im Jahr 2024 und damit auf dem Niveau von 2023.
- Altersspitze: Der Besitz erreicht mit 32 % den Höchstwert bei Erwachsenen im Alter von 30 bis 44 Jahren und liegt bei 31 % für die Altersgruppe 45 bis 59, gegenüber 19 % bei den 18- bis 29-Jährigen und 17 % bei Senioren.
- Generationen: Die Umfrage 2026 von Motley Fool ergab, dass 30 % der Millennials und 24 % der Gen Z Krypto besitzen, auch über ETFs, verglichen mit 16 % der Gen X und 7 % der Babyboomer.
- Nutzung im Lauf des Lebens: Die Umfrage des Pew Research Center vom Januar 2026 unter 8.512 Erwachsenen ergab, dass 19 % schon einmal in Krypto investiert, damit gehandelt oder sie genutzt hatten, ein konservativerer, national repräsentativer Richtwert.
- Nutzung für Zahlungen: Die SHED-Umfrage der Federal Reserve ergab, dass 10 % der Erwachsenen 2025 Krypto nutzten oder hielten, aber nur 2 % damit etwas kauften und 1 % Geld versendeten.
- Einkommensgefälle: Pew stellte fest, dass 27 % der Erwachsenen mit hohem Einkommen Krypto genutzt haben, verglichen mit 20 % der Erwachsenen mit mittlerem und 16 % mit niedrigem Einkommen. Der Zugang ist also weiterhin zugunsten wohlhabenderer Haushalte verzerrt.
- Gehaltene Coins: Unter den Besitzern in den USA halten 74 % Bitcoin und 53 % Ethereum, die einzigen beiden Assets, die von einer Mehrheit gehalten werden, laut der Stichprobe 2026 von Security.org mit 992 Personen.
- Stimmung: Security.org stellte fest, dass 61 % der Besitzer 2026 mehr kaufen wollen und 53 % unter dem Strich Gewinne melden, während Nichtbesitzer instabilen Wert, fehlenden Schutz und Hackerrisiken nennen.
Krypto-Vermögen bleibt stark konzentriert
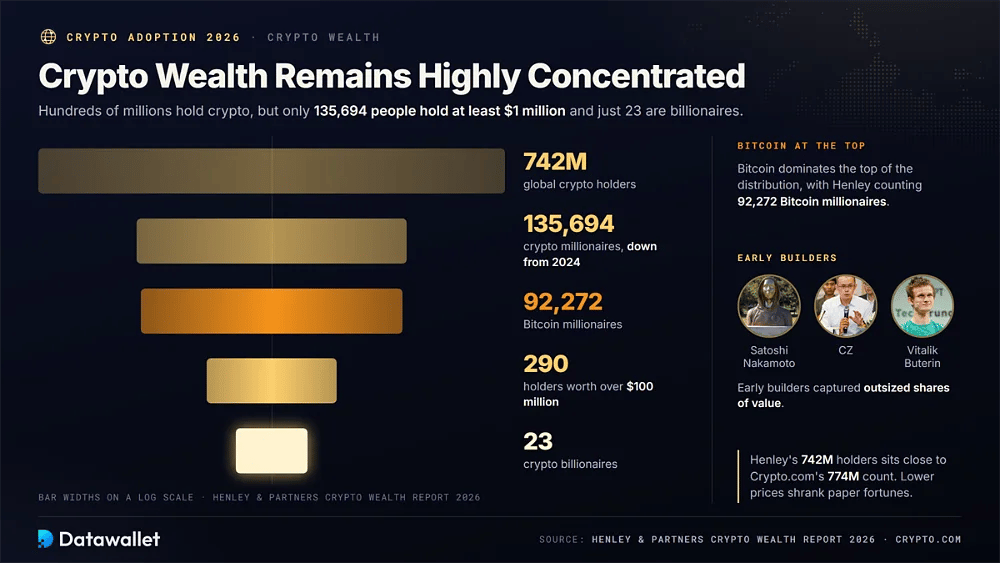
Breiter Besitz bedeutet nicht, dass das Vermögen gleichmäßig verteilt ist. Der Crypto Wealth Report 2026 von Henley & Partners schätzte etwa 742 Millionen Halter weltweit, nahe an der Zahl von Crypto.com, aber nur 135.694 Personen, die mindestens 1 Million Dollar in Krypto halten, ein Rückgang gegenüber 2024, da niedrigere Kurse die Buchvermögen schrumpfen ließen.
Bitcoin dominiert die Spitze der Verteilung. Henley zählte 92.272 Bitcoin-Millionäre, 290 Halter mit mehr als 100 Millionen Dollar und 23 Krypto-Milliardäre. Zum Kontext einzelner Vermögen zeigen unsere Porträts von Satoshi Nakamoto, CZ und Vitalik Buterin, wie frühe Entwickler überproportionale Wertanteile erlangten.
Eine kurze Geschichte der Kryptowährungen
Der Weg von Krypto, von einem Cypherpunk-Zahlungsexperiment zu einem Markt im Billionenbereich, führte durch wiederholte Booms, Zusammenbrüche und Neuerfindungen, wobei jeder Zyklus neue Infrastruktur hinzufügte, von Börsen und Smart Contracts bis zu Stablecoins, ETFs, tokenisierten Vermögenswerten und Prognosemärkten.
1. Bitcoin bewies zwischen 2008 und 2014 digitale Knappheit
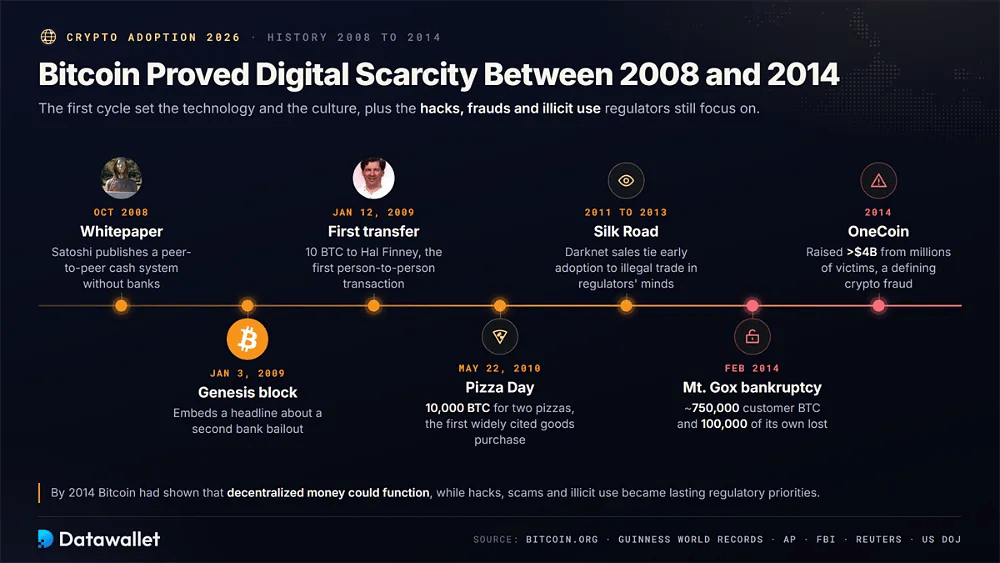
Das erste Kapitel von Bitcoin etablierte die Technologie, die Kultur und die wiederkehrenden Risiken von Krypto: ein öffentliches Hauptbuch und pseudonyme Zahlungen, verbunden mit Darknet-Handel, anfälligen Verwahrern und den ersten Anlagebetrügereien im großen Stil.
Zu den prägenden Meilensteinen des ersten Marktzyklus von Bitcoin zählen:
- Whitepaper: Im Oktober 2008 veröffentlichte Satoshi Nakamoto Bitcoin: A Peer-to-Peer Electronic Cash System und beschrieb, wie Fremde online Werte austauschen könnten, ohne auf Banken oder Zahlungsdienstleister angewiesen zu sein.
- Genesis-Block: Der Genesis-Block von Bitcoin wurde am 3. Januar 2009 gemined und enthielt eine eingebettete Zeitungsschlagzeile über ein zweites Bankenrettungspaket, das der britische Schatzkanzler erwog.
- Erste Überweisung: Am 12. Januar 2009 sandte Satoshi 10 BTC an den Kryptografen Hal Finney, eine Überweisung, die Guinness World Records als erste Bitcoin-Transaktion zwischen zwei Personen anerkennt.
- Pizza Day: Am 22. Mai 2010 gab der Programmierer Laszlo Hanyecz 10.000 BTC für zwei Pizzen aus, der erste weithin zitierte Kauf physischer Güter mit Bitcoin, der heute jährlich gefeiert wird.
- Silk Road: Zwischen 2011 und 2013 setzte der Marktplatz Silk Road von Ross Ulbricht für Darknet-Verkäufe auf Bitcoin, wodurch die frühe Verbreitung in den Augen der Regulierer mit Zensurresistenz und illegalem Handel verknüpft wurde.
- Mt. Gox: Im Februar 2014 meldete die einst dominierende Börse Mt. Gox Insolvenz an, nachdem sie rund 750.000 Bitcoin von Kunden und 100.000 eigene verloren hatte, was das frühe Vertrauen in Verwahrer erschütterte.
- OneCoin: OneCoin, 2014 von der bulgarischen Gründerin Ruja Ignatova ins Leben gerufen, sammelte von Millionen Opfern mehr als 4 Milliarden Dollar ein und wurde zu einem prägenden Beispiel für Anlagebetrug im Krypto-Gewand.
Fazit: Bis 2014 hatte Bitcoin gezeigt, dass dezentrales Geld funktionieren kann, während Hacks, Betrug und illegale Nutzung zu dauerhaften regulatorischen Prioritäten wurden.
2. Ethereum eröffnete nach 2015 die Ära der Smart Contracts
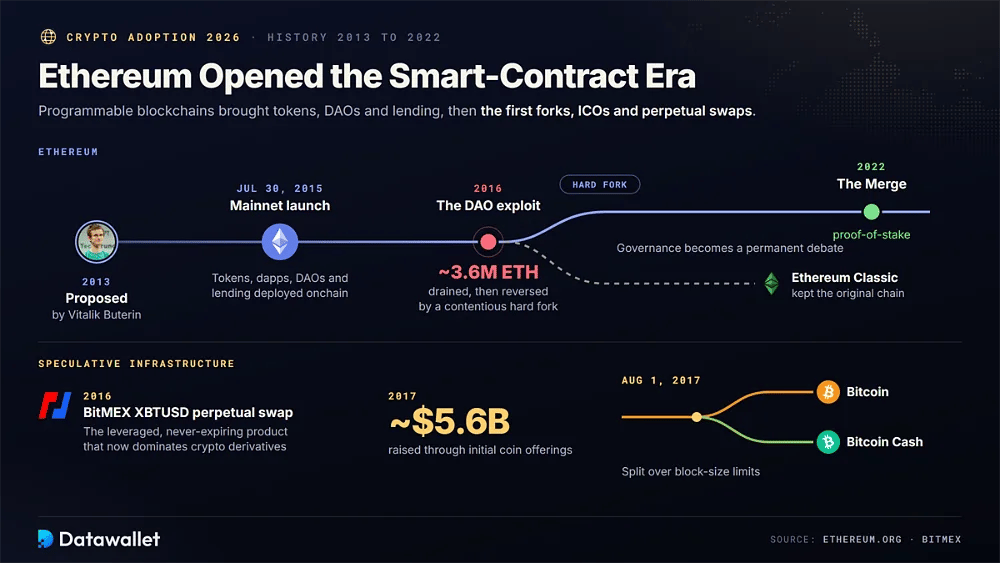
Ethereum machte Blockchains zu programmierbaren Plattformen. Von Vitalik Buterin 2013 vorgeschlagen und am 30. Juli 2015 gestartet, ermöglichte es Entwicklern, Token, dezentrale Anwendungen, DAOs und Lending-Märkte direkt onchain bereitzustellen, und schuf die Grundlage, auf der der Großteil der heutigen DeFi- und Tokenisierungsaktivität noch immer läuft.
Die erste Krise folgte 2016, als ein Exploit etwa 3,6 Millionen ETH aus The DAO abzog. Die Community reagierte mit einem umstrittenen Hard Fork, der den Diebstahl rückgängig machte, die Chain in Ethereum und Ethereum Classic spaltete und Governance zu einer dauerhaften Blockchain-Debatte machte; Proof-of-Stake kam später mit dem Merge 2022.
Spekulative Infrastruktur folgte schnell. Initial Coin Offerings sammelten 2017 etwa 5,6 Milliarden Dollar ein, Bitcoin Cash spaltete sich am 1. August jenes Jahres wegen Begrenzungen der Blockgröße von Bitcoin ab, und der XBTUSD-perpetual swap von BitMEX aus dem Jahr 2016 führte das gehebelte Produkt ohne Ablaufdatum ein, das heute das globale Handelsvolumen bei Krypto-Derivaten dominiert.
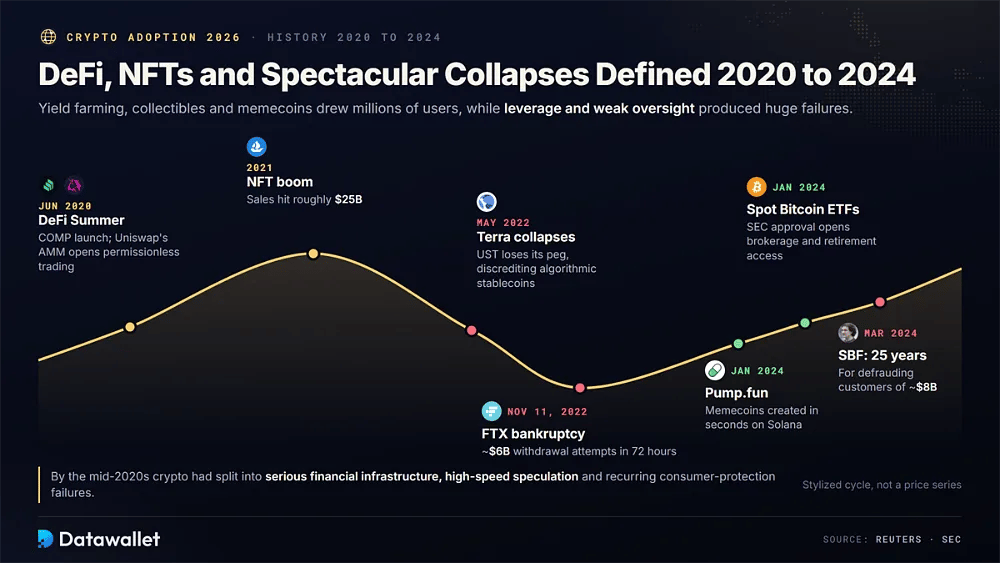
3. DeFi, NFTs und spektakuläre Zusammenbrüche prägten die Jahre 2020 bis 2024
Die frühen 2020er-Jahre machten Krypto zu einem Massenphänomen im Privathandel: Yield Farming, digitale Sammlerstücke und Memecoins zogen Millionen neuer Nutzer an, während Hebel und schwache Aufsicht einige der größten Pleiten der Finanzgeschichte hervorbrachten.
Wichtige Meilensteine der Boom-und-Bust-Jahre sind:
- DeFi Summer: Der Start des COMP-Tokens von Compound im Juni 2020 löste den DeFi Summer aus, während das Automated-Market-Maker-Design von Uniswap den erlaubnisfreien Token-Handel für jeden mit einer Wallet zugänglich machte.
- NFT-Boom: Die NFT-Verkäufe erreichten 2021 rund 25 Milliarden Dollar und machten digitale Kunst, Profilbild-Kollektionen und Gaming-Items zu einer der größten Verbrauchergeschichten der Krypto-Branche.
- Terra: Im Mai 2022 verlor TerraUSD seine Dollarbindung und der Schwester-Token Luna brach zusammen. Dabei wurden zig Milliarden vernichtet und algorithmische Stablecoin-Konzepte in der gesamten Branche diskreditiert.
- FTX: FTX meldete Insolvenz an, am 11. November 2022, nachdem Kunden versucht hatten, innerhalb von 72 Stunden etwa 6 Milliarden Dollar abzuziehen, was vermischte Gelder und schwache Risikokontrollen offenlegte.
- Urteil gegen SBF: Gründer Sam Bankman-Fried erhielt im März 2024 eine Haftstrafe von 25 Jahren, weil er FTX-Kunden um rund 8 Milliarden Dollar betrogen hatte, einer der größten Finanzbetrügereien der Geschichte.
- Pump.fun: Pump.fun startete im Januar 2024 und ermöglichte es jedem, in Sekunden einen Solana-Memecoin zu erstellen. Das befeuerte eine Spekulationswelle von Privatanlegern und Millionen kurzlebiger Token in den Jahren 2024 und 2025.
- Spot-ETFs: Die SEC genehmigte im Januar 2024 US-Spot-Bitcoin-ETPs. Damit erhielten Brokerage- und Altersvorsorgekonten regulierten Zugang, und innerhalb von zwei Jahren flossen zig Milliarden zu.
Fazit: Mitte der 2020er-Jahre hatte sich Krypto in ernsthafte Finanzinfrastruktur, hochfrequente Spekulation und wiederkehrende Verbraucherschutzmängel aufgespalten.
4. Politik, Treasuries und ein Bärenmarkt veränderten Krypto bis 2026
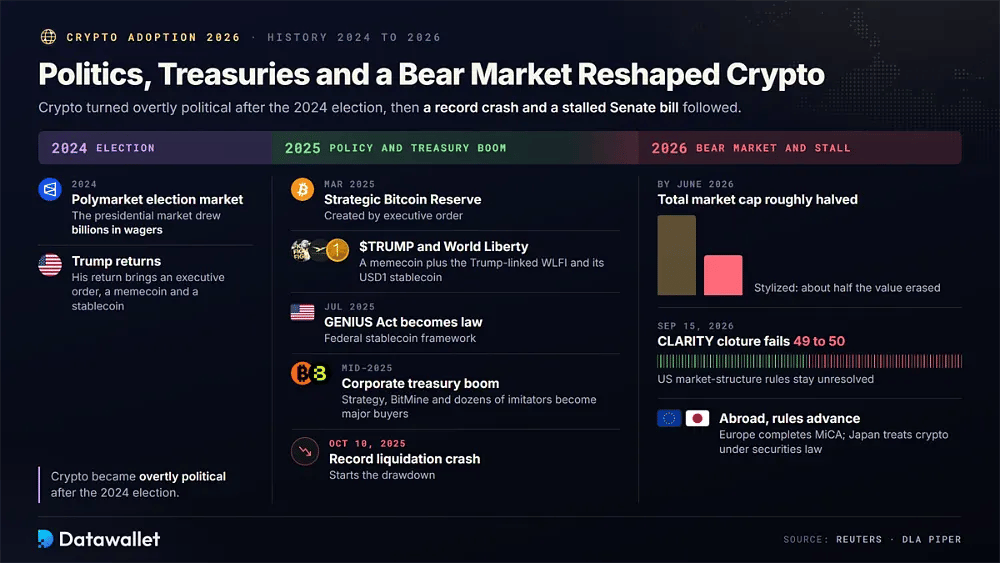
Krypto wurde nach der Wahl 2024 offen politisch. Polymarkets Präsidentschaftsmarkt zog Wetten in Milliardenhöhe an, und Donald Trumps Rückkehr brachte im März 2025 eine Exekutivanordnung zur Schaffung einer Strategic Bitcoin Reserve, den Memecoin $TRUMP und World Liberty Financial mit Trump-Bezug samt seinem Stablecoin für 1 $ hervor.
Der GENIUS Act wurde im Juli 2025 Gesetz, während ein Boom bei Unternehmens-Treasuries Mitte 2025 Strategy, BitMine und Dutzende Nachahmer zu großen Käufern machte. Dann löste der Crash vom 10. Oktober 2025 Rekord-Liquidationen aus und begann einen Rückgang, der die gesamte Marktkapitalisierung von Krypto bis Juni 2026 ungefähr halbierte.
Der politische Schwung geriet 2026 in Washington ins Stocken. Die Cloture-Abstimmung des Senats zum CLARITY Act scheiterte am 15. September 2026 mit 49 zu 50 Stimmen, wodurch die US-Marktstrukturregeln ungeklärt blieben, obwohl Europa die Einführung von MiCA abschloss und Japan ein Gesetz verabschiedete, das Krypto als regulierte Finanzinstrumente im Wertpapierrecht behandelt.
Wie wird Krypto weltweit reguliert?
Die Krypto-Regeln bleiben 2026 auf Wertpapier-, Rohstoff-, Geldwäsche- und Steuerbehörden verteilt. Europa betreibt inzwischen ein einheitliches Zulassungsregime, den USA fehlt weiterhin ein Marktstrukturgesetz, und die steuerlichen Folgen hängen stark von Wohnsitz, Haltedauer und Aktivität ab.
Vereinigte Staaten
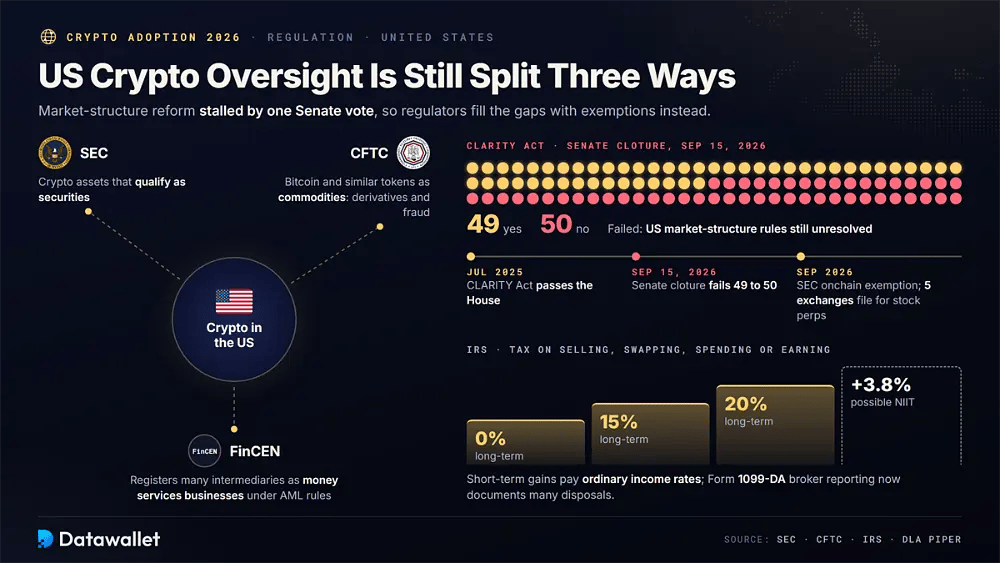
Die USA teilen die Aufsicht weiterhin auf mehrere sich überschneidende Behörden auf. Die SEC ist für Kryptowerte zuständig, die als Wertpapiere gelten, die CFTC behandelt Bitcoin und ähnliche Token bei Derivaten und der Betrugsverfolgung als Rohstoffe, und FinCEN registriert viele Intermediäre nach den bundesweiten Geldwäschevorschriften als Money Services Businesses.
Eine umfassende Reform geriet 2026 ins Stocken. Der CLARITY Act passierte im Juli 2025 das Repräsentantenhaus, doch am 15. September 2026 scheiterte die Cloture-Abstimmung im Senat mit 49 zu 50. Stattdessen schließen die Aufsichtsbehörden Lücken: Die SEC führte im September eine bedingte Ausnahme für Onchain-Wertpapiermärkte ein, und fünf von der CFTC regulierte Börsen reichten bei der SEC Mitteilungen zur Listung von Aktien-Perpetuals ein.
Die IRS besteuert Krypto, wenn Nutzer es verkaufen, tauschen, ausgeben oder verdienen. Kurzfristige Gewinne unterliegen den normalen Einkommensteuersätzen, langfristige Gewinne fallen in die Stufen 0 %, 15 % oder 20 %, zuzüglich einer möglichen Net Investment Income Tax von 3,8 %. Erweiterte Broker-Meldungen auf Formular 1099-DA dokumentieren nun viele Veräußerungen.
Vereinigtes Königreich
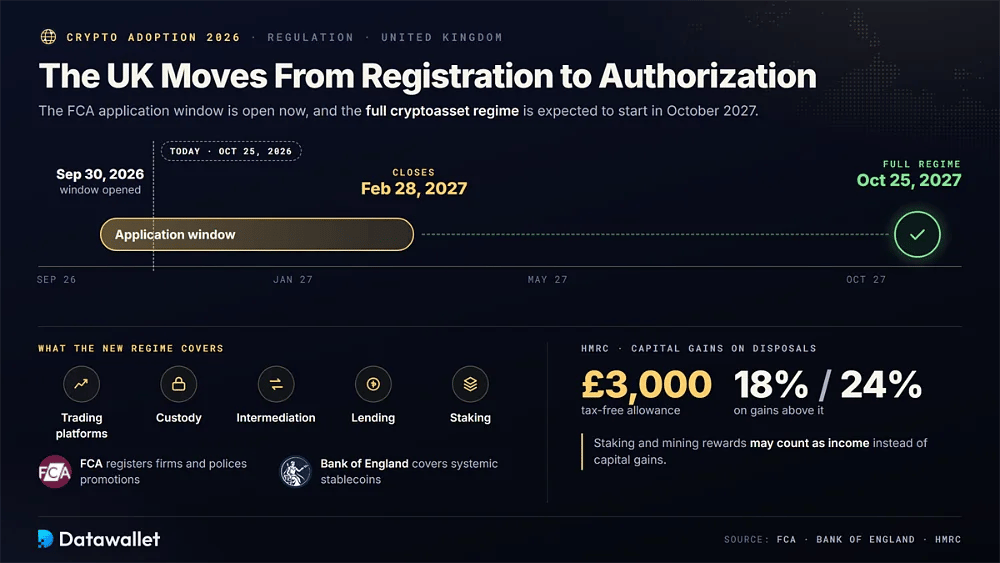
Das Vereinigte Königreich geht von der Geldwäsche-Registrierung zur vollständigen Zulassung über. Die FCA registriert derzeit Krypto-Unternehmen und überwacht Finanzwerbung, während sich die Bank of England auf systemrelevante Stablecoins konzentriert. Das Antragsfenster für das neue Kryptowerte-Regime läuft vom 30. September 2026 bis zum 28. Februar 2027.
Die vollständige Regelung trat am 25. Oktober 2027 in Kraft und umfasst Handelsplattformen, Verwahrung, Vermittlung, Lending und Staking. Steuerlich behandelt HMRC die meisten Veräußerungen als Kapitalgewinne und besteuert Gewinne über dem Freibetrag von 3.000 £ mit 18 % oder 24 %, während Staking- und Mining-Erträge als Einkommen gelten können.
Europäische Union
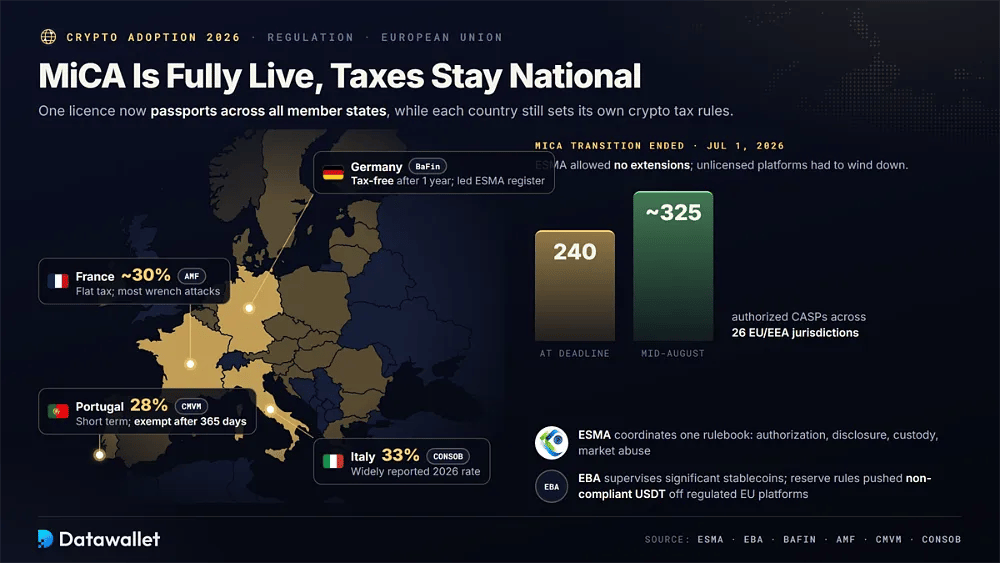
Die EU betreibt nun das umfassendste regionale Krypto-Regelwerk der Welt. Die Übergangsfrist von MiCA endete am 1. Juli 2026, sodass Anbieter ohne Lizenz keine EU-Kunden mehr bedienen dürfen, auch wenn die Besteuerung weiterhin Sache der Mitgliedstaaten ist.
Wichtige regulatorische und steuerliche Punkte in der EU 2026 sind:
- MiCA: ESMA koordiniert ein einheitliches EU-Regelwerk für Emittenten von Kryptowerten und Dienstleister mit Anforderungen an Zulassung, Offenlegung, Verwahrung und Marktmissbrauch, die in allen Mitgliedstaaten per Passport gelten.
- Ende der Übergangsphase: ESMA bestätigte keine Verlängerungen über den 1. Juli 2026 hinaus und verlangte von nicht zugelassenen Plattformen geordnete Abwicklungspläne, womit jahrelange nationale Bestandsschutzregelungen endeten.
- Lizenzierung: Rund 240 CASPs verfügten zum Stichtag über eine Zulassung; bis Mitte August stieg die Zahl auf etwa 325 in 26 Rechtsordnungen der EU/des EWR. Unseren Leitfaden zu MiCA-lizenzierten Börsen mit geprüften Plattformen finden Sie hier.
- Stablecoins: Die EBA beaufsichtigt bedeutende E-Geld-Token und vermögenswertreferenzierte Token, und die Reserveregeln von MiCA drängten nicht konforme USDT von regulierten EU-Handelsplätzen, während Euro-Stablecoins langsam an Bedeutung gewannen.
- Deutschland: BaFin beaufsichtigt Krypto-Dienstleistungen, und Deutschland führte das ESMA-Register bei den Zulassungen an. Private Krypto-Gewinne sind nach einem Jahr in der Regel steuerfrei, kurzfristige Gewinne unterliegen der Einkommensteuer.
- Frankreich: Die AMF beaufsichtigt Krypto-Dienstleister, und gelegentliche Gewinne werden mit der Flat Tax von rund 30 % besteuert, während Frankreich bis Mitte 2026 die meisten Wrench-Angriffe auf Inhaber verzeichnete.
- Portugal: Portugals CMVM erteilt MiCA-Anbietern die Zulassung, während Bestände, die länger als 365 Tage gehalten werden, in der Regel steuerfrei sind und kurzfristige Gewinne für Privatpersonen mit 28 % besteuert werden.
- Italien: CONSOB und die Banca d'Italia erteilen MiCA-Dienstleistern die Zulassung, während die italienische Steuer auf Krypto-Kapitalgewinne 2026 Berichten zufolge 33 % beträgt, mit gesonderter Behandlung von E-Geld-Token.
Asien
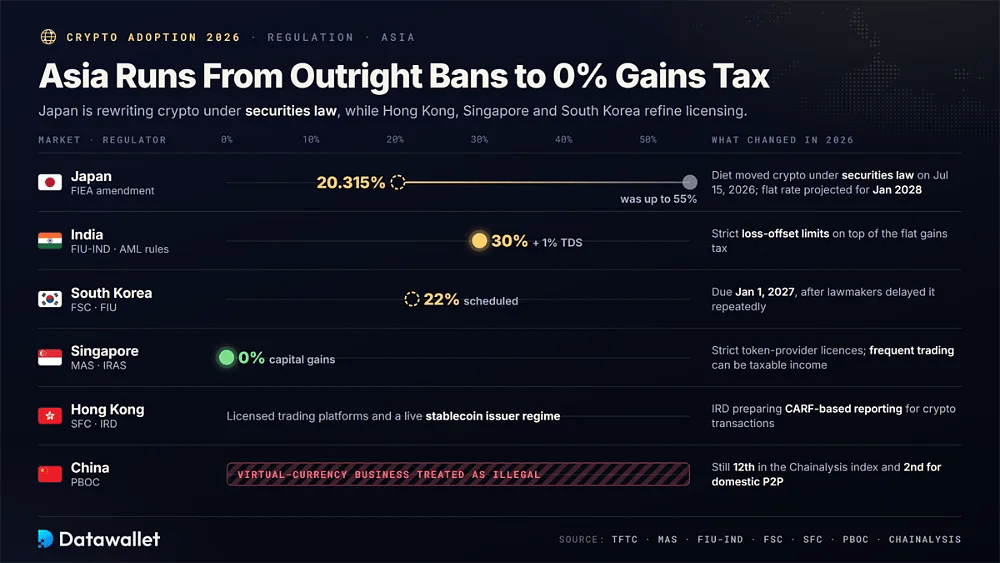
Asien reicht von klaren Verboten über lizenzierte Finanzzentren bis zu Märkten, die ihre Krypto-Gesetze neu schreiben. 2026 stufte Japan Krypto im Wertpapierrecht neu ein, während Hongkong, Singapur und Südkorea ihre Lizenz- und Stablecoin-Regeln verfeinerten.
Wichtige asiatische Regulierungs- und Steueransätze 2026 sind:
- Japan: Das japanische Parlament (Diet) hat am 15. Juli 2026 eine Änderung des FIEA verabschiedet, durch die Kryptowährungen unter das Wertpapierrecht fallen; für Januar 2028 wird eine Pauschalsteuer von 20,315 % erwartet, die Steuersätze von bis zu 55 % ersetzen soll.
- Singapur: Die MAS erteilt Anbietern digitaler Zahlungs-Token Lizenzen nach strengen Standards, während IRAS Kursgewinne in der Regel nicht besteuert, wobei Gewinne aus häufigem Handel jedoch steuerpflichtiges Einkommen sein können.
- Indien: FIU-IND unterstellt Anbieter virtueller digitaler Vermögenswerte den Geldwäschevorschriften, während Gewinne mit 30 % besteuert werden, hinzu kommen eine TDS von 1 % auf qualifizierte Übertragungen und strenge Beschränkungen bei der Verlustverrechnung.
- Südkorea: Die FSC und die FIU beaufsichtigen Plattformen für virtuelle Vermögenswerte; eine Steuer von 22 % auf Krypto-Gewinne ist weiterhin für den 1. Januar 2027 vorgesehen, wurde von den Gesetzgebern jedoch wiederholt verschoben.
- Hongkong: Die SFC erteilt Handelsplattformen für virtuelle Vermögenswerte Lizenzen, ein Lizenzregime für Stablecoin-Emittenten ist inzwischen in Kraft, und die IRD bereitet eine auf CARF basierende Meldepflicht für Krypto-Transaktionen vor.
- China: Die PBOC behandelt Geschäfte mit virtuellen Währungen weiterhin als illegale Finanzaktivität, dennoch belegte China im Chainalysis-Index 2026 Platz 12 und weltweit Platz zwei bei der inländischen peer-to-peer-Aktivität.
Rest der Welt
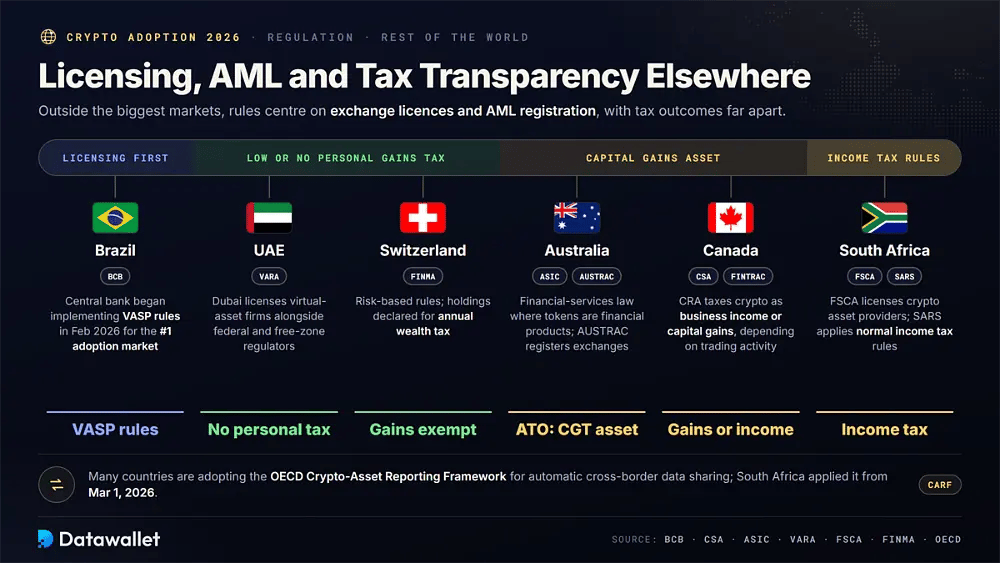
Über die größten Märkte hinaus konzentriert sich die Krypto-Regulierung zunehmend auf die Lizenzierung von Börsen, die Registrierung nach Geldwäschevorschriften und Steuertransparenz; viele Länder übernehmen das Crypto-Asset Reporting Framework der OECD für den automatischen grenzüberschreitenden Datenaustausch.
Wichtige regulatorische Beispiele aus anderen großen Krypto-Märkten sind:
- Brasilien: Die Banco Central do Brasil hat im Februar 2026 mit der Umsetzung ihrer Vorschriften für Anbieter von Dienstleistungen für virtuelle Vermögenswerte begonnen und damit die Aufsicht über den weltweit führenden Markt bei der Krypto-Verbreitung formalisiert.
- Kanada: Die CSA koordiniert die Wertpapieraufsicht und FINTRAC ist für die AML-Registrierung zuständig, während die CRA Kryptowährungen je nach Handelsaktivität als Geschäftseinkommen oder als Kapitalgewinne besteuert.
- Australien: ASIC wendet das Finanzdienstleistungsrecht an, wenn Token Finanzprodukte sind, AUSTRAC registriert Börsen, und die ATO behandelt Kryptowährungen in der Regel als Vermögenswert, der der Kapitalertragsteuer unterliegt.
- VAE: Dubais VARA erteilt Unternehmen für virtuelle Vermögenswerte Lizenzen, neben bundesweiten Aufsichtsbehörden und Regulierungsbehörden der Freizonen; Privatpersonen zahlen auf Kryptowährungen in der Regel keine Einkommen- oder Kapitalertragsteuer, was das Land zu einem Standort mit niedriger Besteuerung macht.
- Südafrika: Die FSCA erteilt Anbietern von Krypto-Dienstleistungen Lizenzen, SARS wendet die normalen Einkommensteuerregeln an, und das OECD-Meldeframework gilt vor Ort seit dem 1. März 2026.
- Schweiz: FINMA wendet risikobasierte Finanzmarktregeln auf Krypto-Dienstleistungen an, während private Kapitalgewinne in der Regel steuerfrei sind, der Bestand jedoch üblicherweise für die jährliche Vermögensteuer deklariert werden muss.
Welche Risiken bergen Kryptowährungen?
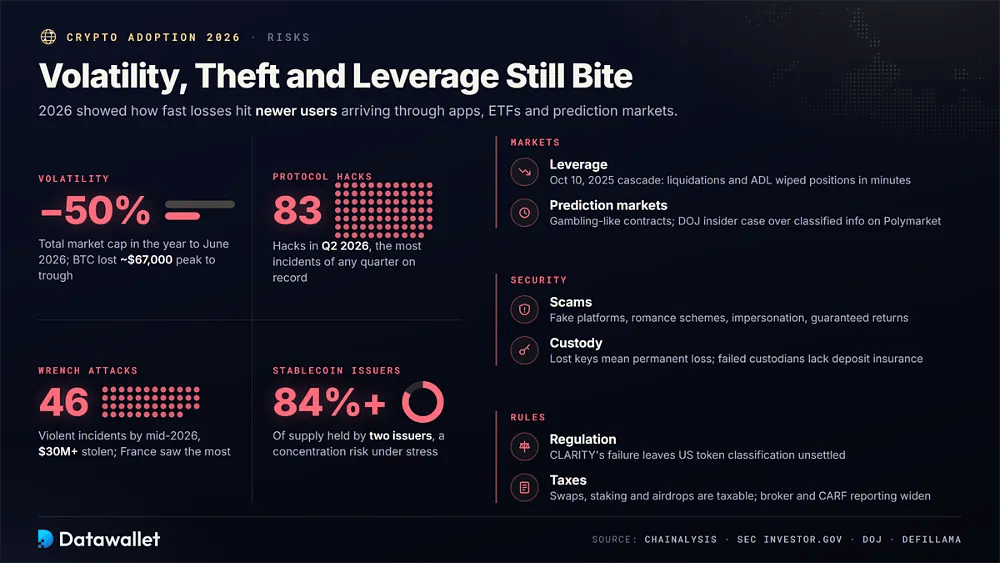
Krypto bietet offenen Zugang, schnelle Abwicklung und Selbstverwahrung, doch 2026 zeigte, wie schnell Volatilität, Diebstahl und Hebel Gewinne zunichtemachen können, insbesondere für neuere Nutzer, die über Apps, ETFs und Prognosemärkte einsteigen.
Zu den größten Risiken von Kryptowährungen, die Sie 2026 kennen sollten, gehören:
- Volatilität: Die gesamte Marktkapitalisierung von Kryptowährungen fiel im Jahr bis Juni 2026 um rund 50 %, und Bitcoin erlebte den größten Rückgang in Dollar aller Zeiten: Vom Hoch bis zum Tief verlor er etwa 67.000 $.
- Protokoll-Hacks: Analysten verzeichneten im Q2 2026 83 Hacks von Krypto-Protokollen, die meisten Vorfälle in einem Quartal aller Zeiten, was zeigt, dass Risiken bei Smart Contracts und Oracles weiterhin ungelöst sind.
- Wrench-Angriffe: Chainalysis dokumentierte bis Mitte 2026 46 gewalttätige Krypto-Vorfälle und über 30 Millionen Dollar, die durch körperliche Nötigung gestohlen wurden; Frankreich verzeichnete die meisten Angriffe im Zusammenhang mit Datenlecks.
- Betrug: Betrüger nutzen gefälschte Plattformen, Romance-Scams, Identitätsvortäuschung und Versprechen garantierter Renditen, und Investor.gov der SEC warnt, dass die Popularität von Krypto es einfacher macht, solche Betrugsmaschen ahnungslosen Neulingen anzubieten.
- Verwahrung: Der Verlust privater Schlüssel oder Seed-Phrasen bedeutet in der Regel einen dauerhaften Verlust, während beim Ausfall einer Börse oder Verwahrstelle Nutzer möglicherweise ohne Einzahlungsschutz und ohne verlässliche Wiederherstellungsoptionen dastehen; vergleichen Sie sichere Wallets.
- Hebel: Perpetual Futures, Margin und DeFi-Kredite verstärken Verluste, und die Kaskade vom 10. Oktober 2025 zeigte, wie erzwungene Liquidationen und Auto-Deleveraging Positionen innerhalb von Minuten vernichten können.
- Prognosemärkte: Event-Kontrakte können Glücksspiel ähneln, und das rasche Wachstum brachte eine genauere Prüfung von Insiderhandel mit sich, darunter ein DOJ-Fall, in dem ein US-Soldat vorgeblich geheime Informationen für Wetten auf Polymarket genutzt haben soll.
- Stablecoins: Stablecoins hängen von den Reserven der Emittenten, dem Zugang zur Rücknahme und der Regulierung ab, und zwei Emittenten kontrollieren über 84 % des Angebots, was ein Konzentrationsrisiko schafft, falls einer von beiden unter rechtlichen oder Liquiditätsdruck gerät.
- Regulierung: Die Regeln unterscheiden sich weiterhin stark von Land zu Land, und das Scheitern des US-amerikanischen CLARITY Act lässt die Einstufung von Token ungeklärt, sodass sich Plattformzugang, Produktverfügbarkeit und Anlegerschutz schnell ändern können.
- Steuern: Verkäufe, Swaps, Zahlungen, Staking-Erträge und Airdrops können alle steuerpflichtige Ereignisse auslösen, und die Ausweitung der Broker- und CARF-Meldungen erleichtert es den Behörden, fehlerhafte Steuererklärungen zu erkennen.
Prognose zur Krypto-Verbreitung
Das Wachstum der Nutzerzahlen dürfte anhalten, aber langsamer als in Bullenmärkten. Wiederholt sich die Rate von 4,5 % aus dem ersten Halbjahr von Crypto.com, würde die Zahl der Besitzer weltweit bis Dezember 2026 auf etwa 809 Millionen steigen, wobei Ethereum- und Stablecoin-Nutzer voraussichtlich schneller wachsen als reine Bitcoin-Halter, wie schon während des Abschwungs.
Die institutionelle Akzeptanz verlagert sich vom Kursengagement hin zur Infrastruktur. Larry Fink und Rob Goldstein von BlackRock beschreiben Tokenisierung als Bridge zwischen traditionellen und digitalen Märkten, während NYSE-Präsidentin Lynn Martin betont, dass tokenisierte Wertpapiere den Anlegerschutz wahren müssen. Über DTC tokenisierte Vermögenswerte sollten im Oktober 2026 kommerziell starten.
Die Akzeptanz bei Verbrauchern wird von Zahlungen und Privatsphäre abhängen. Brian Armstrong von Coinbase nannte Stablecoins, Zahlungen und die Überführung der Welt auf die Blockchain als Prioritäten für 2026, während Binance-Mitgründer CZ argumentierte, dass mangelnde Privatsphäre die alltägliche und institutionelle Nutzung weiterhin blockiere. Stablecoin-Karten und B2B-Abwicklung sind die klarsten frühen Belege.
Der Wettbewerb bei Zahlungen bleibt umkämpft. Federal-Reserve-Gouverneur Christopher Waller sieht Stablecoins als nützlichen Wettbewerb, während Megan Greene, Währungshüterin der Bank of England, erwartet, dass tokenisierte Bankeinlagen sie überholen werden. Mit dem Inkrafttreten des GENIUS Act im Januar 2027 werden US-Banken und Fintechs bald beide Modelle direkt testen.
Die Politik ist der größte Unsicherheitsfaktor. Die US-Zwischenwahlen am 3. November 2026 werden jeden wiederbelebten Gesetzentwurf zur Marktstruktur prägen, Japans Wechsel zum Wertpapierrecht könnte inländische Spot-ETFs ermöglichen, und das MiCA-Register in Europa wird zeigen, ob die Lizenzierung den Zugang bündelt oder erweitert. Klarere Regeln, sicherere Verwahrung und nützliche Apps werden die nächste Akzeptanzwelle von Krypto entscheiden.
Fazit
Die Krypto-Akzeptanz erwies sich 2026 als robuster als die Kurse. Die Zahl der Besitzer stieg auf 774 Millionen, die Onchain-Wirtschaft schrumpfte in einem schweren Bärenmarkt kaum, und Stablecoin-Zahlungen nahmen stark zu. Das zeigt, dass ein wachsender Anteil der Nutzer Krypto inzwischen für Überweisungen, Ersparnisse und Abwicklung hält und nicht mehr nur wegen spekulativer Kursgewinne.
Die nächste Phase konzentriert sich auf die Infrastruktur. Tokenisierte Staatsanleihen, Aktien-Perpetuals, Prognosemärkte, Spot-ETFs und Unternehmensreserven ziehen die Krypto-Infrastruktur tiefer in das Mainstream-Finanzwesen, während Schwellenländer wie Brasilien, Nigeria und Venezuela zeigen, wie digitale Dollar alltägliche Probleme lösen, die lokale Bankensysteme oft unbeachtet lassen.
Vertrauen bleibt die Hürde. Rekordzahlen bei Hacks, körperliche Angriffe, konzentrierte Stablecoin-Ausgabe und ungelöste US-Gesetzgebung schrecken Mainstream-Nutzer weiterhin ab. Daher werden sich wohl die Produkte durchsetzen, die sich sicherer, günstiger und einfacher anfühlen als die traditionellen Finanzdienstleistungen, die sie ersetzen wollen.
Unsere Methodik
Dieser Bericht kombiniert Studien zu Besitzerzahlen, Blockchain-Analysen, Live-Marktdashboards, regulatorische Meldungen und seriöse Finanzberichterstattung, wobei Daten bevorzugt werden, die zwischen Juni und Oktober 2026 veröffentlicht wurden, und jede Momentaufnahme auf den Tag ihrer Erhebung datiert wird, gemäß unserer redaktionellen Methodik.
So wurden die Daten in diesem Bericht zusammengestellt:
- Eigentümerdaten: Für die Schätzung der weltweiten Halter, der demografischen Struktur in den USA und der Vermögenskonzentration wurden der Marktgrößenbericht von Crypto.com für das 1. Halbjahr 2026, Security.org, Pew, die Federal Reserve und Henley & Partners herangezogen.
- Länder-Rankings: Grundlage war der Chainalysis 2026 Global Crypto Adoption Index für den Zeitraum Juli 2025 bis Juni 2026; die Trends wurden mit den Retail-Volumendaten von TRM Labs für das 1. Quartal 2026 abgeglichen.
- Stablecoin-Daten: Angebots- und Dominanzzahlen stammen von DefiLlama (Stand: 28. Oktober 2026), Zahlungsschätzungen aus Berichten von Chainalysis, McKinsey, Artemis und CoinDesk zu Kartenausgaben.
- DeFi-Dashboards: Für Total Value Locked, führende Protokolle, das Volumen bei Perpetuals und den TVL einzelner Sektoren wurden die Übersichts- und Kategorieseiten von DefiLlama genutzt. Dabei ist zu beachten, dass sich die Kategoriesummen mit den Hauptzahlen überschneiden.
- RWA-Recherche: Verteilter Wert, repräsentierter Wert, Halterzahlen und Plattform-Rankings stammen aus den RWA.xyz-Dashboards vom 13. bis 19. Oktober 2026; Stablecoins wurden aus den Summen tokenisierter Vermögenswerte ausgeschlossen.
- ETF- und Treasury-Daten: Die auf SoSoValue basierende Berichterstattung zu ETF-Zuflüssen wurde mit den SEC-Meldungen von Strategy (Formular 8-K) und den wöchentlichen Bestandsmeldungen von BitMine im Oktober 2026 kombiniert, um das institutionelle und unternehmerische Krypto-Engagement zu messen.
- Prognosemärkte: Der Kontraktvolumen-Tracker von DeFi Rate wurde mit den dollarbasierten Schätzungen von Macquarie und der Berichterstattung von CoinDesk verglichen, da Handelsplätze und Analysten das Volumen von Prognosemärkten nach sehr unterschiedlichen Nominal- und Bargeldmethoden messen.
- Regulatorische Quellen: Ausgewertet wurden Unterlagen der SEC, CFTC, IRS, FCA, HMRC, ESMA, EBA, MAS, FSA, FINMA und nationaler Aufsichtsbehörden sowie eine juristische Analyse der Abstimmung über den CLARITY Act.
- Risikoprüfung: Verglichen wurden die Kriminalitätsforschung von Chainalysis, Hack-Statistiken, Durchsetzungsmaßnahmen und offizielle Anlegerwarnungen, um die Risiken zu ordnen, die neue und bestehende Nutzer am wahrscheinlichsten betreffen.