





Was ist Total Value Locked?
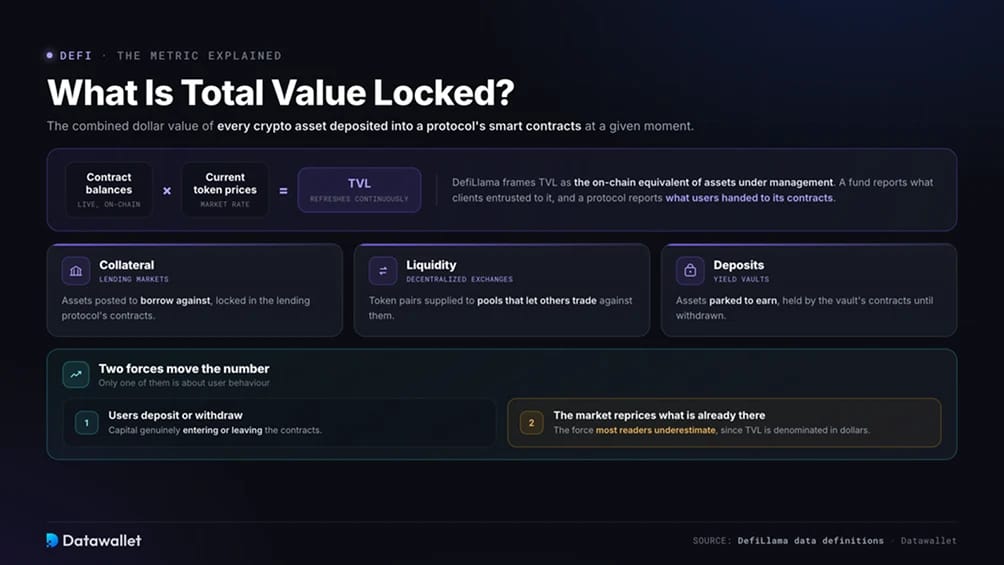
Total Value Locked ist der gesamte Dollarwert aller Kryptowerte, die zu einem bestimmten Zeitpunkt in den Smart Contracts eines Protokolls eingezahlt sind. Diese Einzahlungen können Sicherheiten in einem Lending-Markt, Liquidität in einem Pool einer dezentralen Börse oder in einem Rendite-Vault geparkte Assets sein.
DefiLlama, der Aggregator, der die Daten in der obigen Tabelle liefert, beschreibt TVL als On-Chain-Pendant zu den verwalteten Vermögenswerten. Ein Fonds weist aus, was Kunden ihm anvertraut haben, und ein Protokoll, was Nutzer seinen Contracts übergeben haben.
Da sich die Zahl aus den aktuellen Contract-Beständen multipliziert mit den aktuellen Token-Preisen ergibt, wird sie fortlaufend aktualisiert. Zwei Kräfte bewegen sie: Nutzer zahlen ein oder ab, und der Markt bewertet neu, was sie zuvor eingezahlt haben. Dieser zweite Faktor wird von den meisten Lesern unterschätzt.
So wird der TVL berechnet
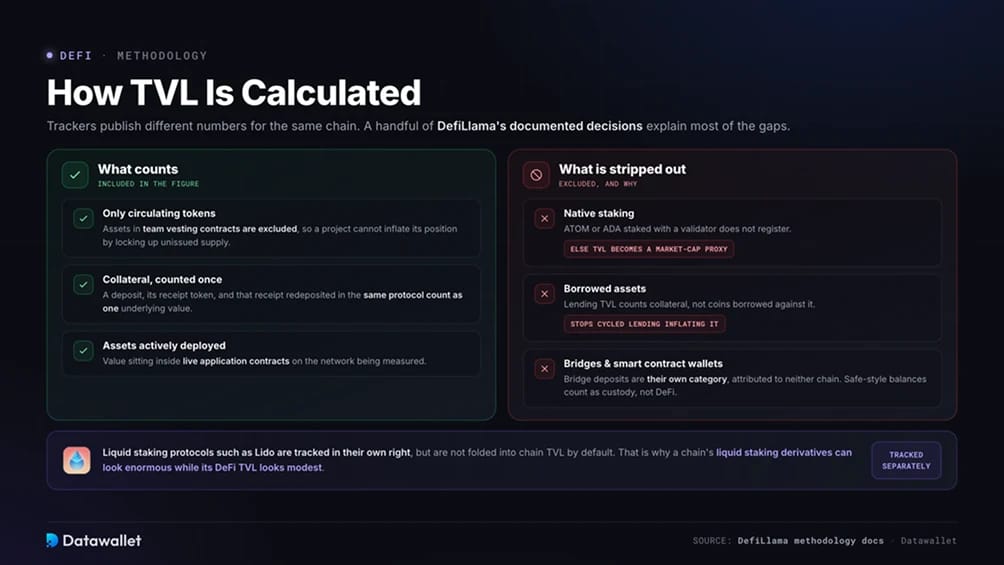
Verschiedene Tracker veröffentlichen für dieselbe Chain unterschiedliche Zahlen, was jeden verwirrt, der Quellen vergleicht. DefiLlama legt seine Methodik offen dar, und einige wenige seiner Entscheidungen erklären die meisten Abweichungen, auf die Sie stoßen werden.
- Nur zirkulierende Token zählen: Vermögenswerte in Vesting-Verträgen des Teams sind ausgeschlossen, sodass ein Projekt seine Position nicht aufblähen kann, indem es nicht ausgegebenes Angebot sperrt.
- Keine Doppelzählung innerhalb eines Protokolls: Wenn ein Nutzer einen Token einzahlt, einen Quittungs-Token erhält und diese Quittung an anderer Stelle im selben Protokoll erneut einzahlt, wird der zugrunde liegende Wert nur einmal gezählt.
- Natives Staking liegt außerhalb der Chain-Summen: ATOM, die den Cosmos Hub sichern, oder ADA, die bei einem Validator gestaket sind, zählen nicht zum TVL. Ohne diese Regel würde der Chain-TVL zu einem Stellvertreter für die Marktkapitalisierung des Tokens und sagte kaum etwas über die DeFi-Nutzung aus.
- Geliehene Vermögenswerte werden herausgerechnet: Das Lending-TVL zählt Sicherheiten, die in Verträgen gesperrt sind, nicht die dagegen geliehenen Coins. Dieser Ausschluss soll gezielt verhindern, dass zirkuläres Lending die Kennzahl aufbläht.
- Bridges werden separat erfasst: Bridge-Einzahlungen werden als eigene Kategorie gezählt und weder der Ursprungs- noch der Ziel-Chain zugerechnet.
- Smart-Contract-Wallets sind ausgeschlossen: Guthaben in Safe oder ähnlichen Wallets gelten als Verwahrung und nicht als DeFi-Beteiligung.
Liquid-Staking-Protokolle wie Lido werden eigenständig erfasst, fließen aber standardmäßig nicht in den TVL einer Chain ein. Deshalb können die Liquid-Staking-Derivate einer Chain enorm wirken, während ihr DeFi-TVL bescheiden aussieht.
Warum TVL wichtig ist
TVL hat seinen Platz verdient, weil er eine Frage beantwortet, die kein Preischart beantworten kann. Er zeigt, wie viel Kapital bereit ist, in einer Reihe von Smart Contracts zu liegen und das damit verbundene Risiko zu akzeptieren.
- Liquiditätstiefe: Tiefe Pools bedeuten, dass große Orders ohne hohe Slippage ausgeführt werden können. Wer auf einer Chain mit geringem TVL größere Volumina bewegt, zahlt für diese geringe Tiefe mit schlechterer Ausführungsqualität.Vergleichbarkeit:
- Vergleichbarkeit: Da DefiLlama einen einheitlichen Standard auf Hunderte von Netzwerken anwendet, können Sie mit TVL eine Cosmos-Appchain mit einem Ethereum-Rollup vergleichen, ohne die Analyse jedes Mal neu aufzubauen.Offenbarte Präferenz:
- Offenbarte Präferenz: Einzahlungen sind mit echtem Risiko verbunden und daher ein kostspieligeres Signal als soziale Aktivität oder Transaktionszahlen. Kapital, das während eines Drawdowns bleibt, sagt etwas aus, was die Zahl der Wallets nicht tut.Stresserkennung:
- Erkennung von Stress: Starke Rückgänge an einem einzelnen Tag deuten meist eher auf Auszahlungen als auf Kursbewegungen hin. Diese Abweichung ist eine der frühesten öffentlichen Warnungen, dass etwas schiefgelaufen ist.
Was in diesem Jahr mit dem DeFi-TVL geschah
Der Sektor startete im Januar mit rund 114,5 Milliarden Dollar gebunden und schrumpfte in jedem folgenden Monat, bis er Ende Juni einen Tiefstand von etwa 69,3 Milliarden Dollar erreichte, bevor er sich Anfang Juli auf 74 Milliarden Dollar erholte. Das ist ein Rückgang von knapp 40 % in einem halben Jahr.
Der Preis hat einen Großteil des Schadens verursacht. Bitcoin fiel um mehr als 50 % gegenüber seinem Höchststand vom Oktober 2025, und da der TVL in Dollar bemessen wird, schrumpft die Zahl in einem fallenden Markt, selbst wenn niemand einen Token abzieht. Der Schuldenabbau, der mit dem Liquidationsereignis vom 10. Oktober begann, entzog dem Markt das geliehene Kapital, das die Summen im vorherigen Zyklus aufgebläht hatte.
Sicherheitspannen besorgten den Rest. Drift Protocol verlor am 1. April rund 286 Millionen Dollar, und am 18. April leerten Angreifer etwa 116.500 rsETH im Wert von rund 292 Millionen Dollar aus der LayerZero-Bridge von KelpDAO. Die gestohlenen Token waren nicht gedeckt, und der Angreifer hinterlegte sie als Sicherheit auf Aave V3, um Wrapped Ether zu leihen.
Die eigenen Verträge von Aave waren nie kompromittiert, dennoch trafen die Folgen dort ein. Die rsETH-Märkte wurden eingefroren, Einleger zogen massenhaft ab, und CoinDesk berichtete von etwa 196 Millionen Dollar an uneinbringlichen Forderungen, konzentriert auf einem Sicherheitenpaar.
Der TVL von Aave fiel von 26,4 Milliarden Dollar am 18. April auf etwa 14,6 Milliarden Dollar einen Monat später. Der gesamte DeFi-TVL sank innerhalb von 48 Stunden um 13,2 Milliarden Dollar, was in diesem Zyklus weiterhin das deutlichste Beispiel dafür ist, wie schnell diese Kennzahl Vertrauen neu bewertet.
Die Aufschlüsselung des Rückgangs nach Kategorien zeigt, wo sich die Verluste konzentrierten. Liquid Staking führte den Rückgang mit rund 44 % seit Jahresbeginn an, gefolgt von Lending mit etwa 39 %. Real-World-Assets waren die einzige große Kategorie mit Wachstum und legten im selben Zeitraum um knapp 48 % zu.
Welche Chains den höchsten TVL haben
Ethereum bildet weiterhin den Anker der Branche und vereint mehr als die Hälfte des gesamten DeFi-TVL. Diese Dominanz spiegelt ein Jahrzehnt an Protokollentwicklung wider, die tiefste Stablecoin-Basis aller Netzwerke und die Tatsache, dass die meisten institutionellen Anwendungen standardmäßig dort abgewickelt werden.
Darunter ist das Ranking vielfältiger geworden, als die alte Layer-1-Rangordnung vermuten lässt. BSC, Solana, Tron, Base und Bitcoin liegen nun in einem engen Band beieinander, und jede Chain hält ihre Position aus einem anderen Grund. Die Basis von Tron sind Stablecoin-Lending und Transfers, Base profitiert vom Coinbase-Vertrieb, und der Wert von Bitcoin wird von Babylon dominiert, das zum Stand Mai rund 56.850 BTC in nativen staking-Vaults hielt.
Nur zwei Chains der Top Ten steigerten ihren gebundenen Wert im ersten Halbjahr. Tron legte um rund 5 % zu, gestützt durch die Beständigkeit von USDT-Beständen, die kaum von der Marktstimmung abhängen, und Hyperliquid gewann knapp 7 %, da on-chain Derivate weiter Marktanteile von zentralisierten Handelsplätzen gewannen.
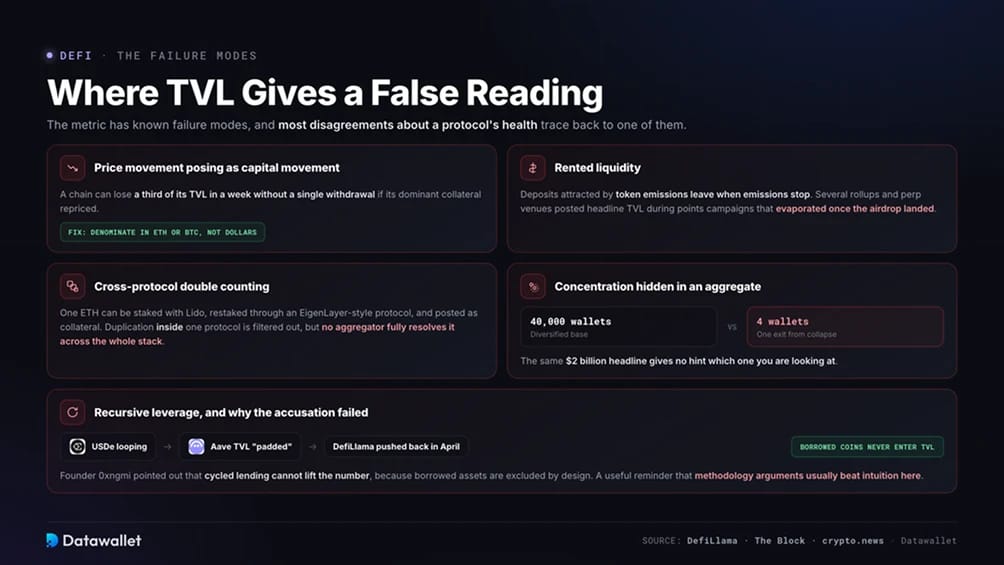
- Kursbewegung, die als Kapitalbewegung erscheint. Eine Chain kann innerhalb einer Woche ein Drittel ihres TVL verlieren, ohne dass eine einzige Auszahlung stattfindet, wenn ihr wichtigster Collateral-Vermögenswert neu bewertet wurde. Wer den TVL in ETH oder BTC statt in Dollar betrachtet, trennt beide Effekte.Geliehene Liquidität.
- Geliehene Liquidität: Durch Token-Emissionen angelockte Einlagen verschwinden, sobald die Emissionen enden. Mehrere Layer-2-Netzwerke und Perpetuals-Börsen wiesen während Punkte-Kampagnen hohe TVL-Werte aus, die sich nach dem Airdrop auflösten, ein Muster, das The Block in der Rollup-Kohorte 2025 dokumentiert hat.Doppelzählung über Protokolle hinweg.
- Protokollübergreifende Doppelzählung: Ein ETH kann bei Lido gestakt, über ein Protokoll im Stil von EigenLayer erneut gestakt und als Sicherheit an einem Lending-Markt hinterlegt werden. Duplikate innerhalb eines einzelnen Protokolls werden herausgefiltert, und im Dashboard gibt es einen Schalter für die Doppelzählung, doch kein Aggregator löst das Problem über den gesamten Stack hinweg vollständig.Rekursiver Hebel.
- Rekursiver Hebel: Looping-Strategien rund um Assets wie Ethenas USDe lösten Vorwürfe aus, Aaves Zahl sei aufgebläht. Der DefiLlama-Gründer 0xngmi widersprach im April und wies darauf hin, dass geliehene Coins nie in den TVL einfließen, sodass zyklisches Lending die Zahl nicht erhöhen kann. Der Austausch zeigt, dass methodische Argumente hier meist die Intuition schlagen.Konzentration, versteckt in einer Gesamtzahl.
- In einer Gesamtzahl versteckte Konzentration: Ein Chain-TVL von 2 Milliarden Dollar, der aus vier Wallets stammt, verhält sich völlig anders als dieselbe Summe, verteilt auf vierzigtausend. Die Schlagzeile gibt keinen Hinweis darauf, welcher Fall vorliegt.
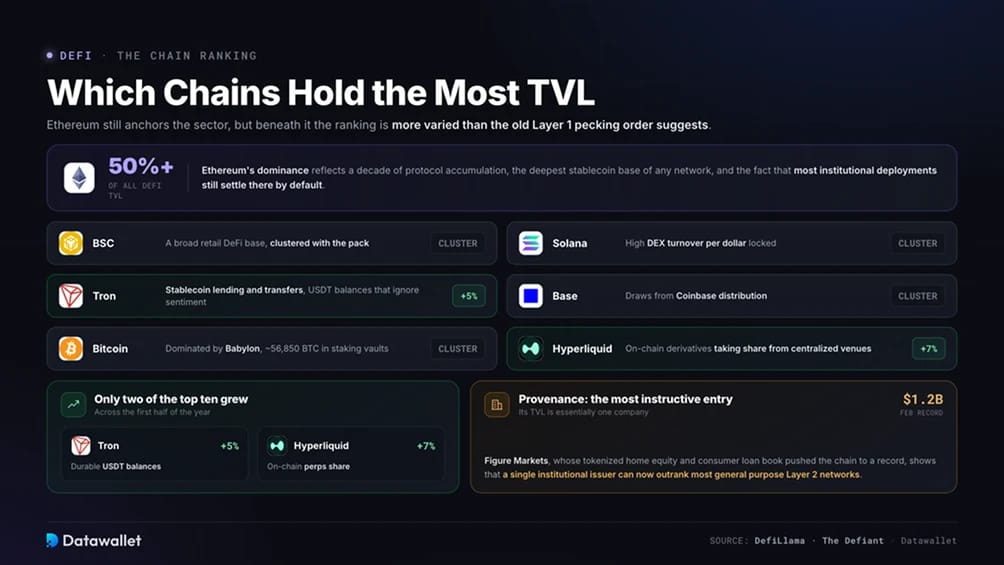
Der aufschlussreichste Eintrag ist Provenance. Der TVL besteht im Wesentlichen aus einem einzigen Unternehmen, Figure Markets, dessen tokenisiertes Home Equity und Verbraucherkreditportfolio die Chain im Februar auf einen Rekord von 1,2 Milliarden Dollar trieb, laut The Defiant. Ein einzelner institutioneller Emittent kann heute die meisten allgemeinen Layer-2-Netzwerke übertreffen.
Wo TVL ein falsches Bild liefert
Die Kennzahl hat bekannte Schwachstellen, und die meisten Meinungsverschiedenheiten über die Gesundheit eines Protokolls lassen sich auf eine davon zurückführen.
Die Kennzahlen, die Analysten mit TVL kombinieren
Eine ernsthafte Analyse behandelt TVL im aktuellen Markt als eine Kennzahl unter mehreren. Jede der folgenden Kennzahlen beantwortet eine Frage, die TVL nicht beantworten kann.
- Total Value Secured (TVS): L2BEAT zählt kanonisch gebridgte, extern gebridgte und nativ geminte Assets auf einem Rollup, unabhängig davon, ob sie irgendwo eingesetzt werden. TVS liegt daher deutlich über dem TVL von DefiLlama für dasselbe Netzwerk, und der Vergleich beider zeigt, wie viel gebridgtes Kapital brachliegt.
- Gebühren und Einnahmen: Gebühren messen, was Nutzer für die Nutzung eines Protokolls zahlen, und Einnahmen messen, was das Protokoll behält. Eine Handelsplattform, die mit moderaten Einlagen stetige Gebühren erzielt, ist gesünder als eine, die große Einlagen hält, die nichts erwirtschaften.
- Verhältnis von Volumen zu TVL: Es misst, wie stark jeder gebundene Dollar arbeitet. Solana erzielt durchweg einen höheren DEX-Umsatz pro gebundenem Dollar als Ethereum, weshalb es beim täglichen Volumen der dezentralen Börsen führen kann, obwohl es beim TVL niedriger platziert ist.
- Open Interest: Bei Perpetuals-Börsen ist der Open Interest das näherliegende Pendant zum TVL. Das Handelsvolumen lässt sich günstig künstlich erzeugen, während das Halten einer Position die Hinterlegung von Margin und die Zahlung von Funding erfordert. Hyperliquid erreichte Anfang Juli mit 9,3 % einen Rekordanteil am globalen Open Interest von Perpetuals, nach 6,9 % Ende Mai.
- Stablecoin-Angebot: Der Stablecoin-Umlauf erreichte Mitte Juni rund 314 Milliarden Dollar, etwa das 4,4-Fache des gesamten DeFi-TVL. Der Großteil der Dollar-Liquidität on-chain liegt inzwischen vollständig außerhalb von DeFi-Protokollen, was eine strukturelle und keine vorübergehende Verschiebung ist.
Was TVL zunehmend übersieht
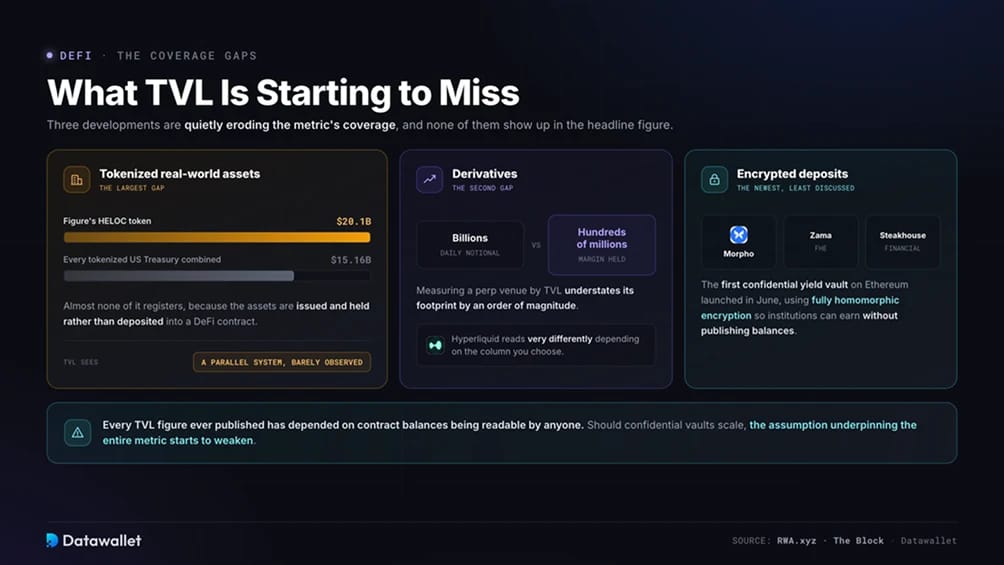
Drei Entwicklungen untergraben unauffällig die Abdeckung der Kennzahl, und keine davon zeigt sich in der Hauptzahl.
Tokenisierte Real-World-Assets sind die größte Lücke. Figures HELOC-Token erreichte Anfang Juli etwa 20,1 Milliarden Dollar und damit mehr als alle tokenisierten US-Staatsanleihen zusammen mit 15,16 Milliarden Dollar, laut Daten von RWA.xyz. Fast nichts davon erscheint im TVL, weil die Assets ausgegeben und gehalten statt in einen DeFi-Vertrag eingezahlt werden. Der Tokenisierungs-Markt ist zu einem Parallelsystem herangewachsen, das die DeFi-TVL-Grafik kaum erfasst.
Derivate sind die zweite Lücke. Eine Perpetuals-Börse, die täglich Milliarden an Nominalvolumen abwickelt, hält möglicherweise nur einige hundert Millionen an Margin. Eine Messung anhand des TVL unterschätzt ihre wirtschaftliche Bedeutung um eine Größenordnung. Deshalb wirken die Protokollstatistiken von Hyperliquid je nach gewählter Spalte sehr unterschiedlich.
Verschlüsselte Einlagen sind das Neueste und am wenigsten Diskutierte. Zama, Morpho und Steakhouse Financial haben im Juni den ersten vertraulichen Rendite-Vault auf Ethereum gestartet. Dank vollständig homomorpher Verschlüsselung können Institutionen Erträge erzielen, ohne Salden oder Positionsgrößen offenzulegen, wie The Block berichtete.
Jede jemals veröffentlichte TVL-Zahl beruhte darauf, dass Vertragsguthaben für jedermann einsehbar sind. Sollten vertrauliche Vaults skalieren, beginnt die Annahme, auf der die gesamte Kennzahl beruht, zu bröckeln.
So lesen wir die obige Tabelle
Wir nutzen die Tabelle als Ausgangspunkt und nicht als Urteil, und drei Gewohnheiten machen sie deutlich nützlicher.
Vergleichen Sie die Veränderungsspalten mit der Kursentwicklung im selben Zeitraum. Fällt der TVL einer Chain stärker als der ihres dominanten Collateral-Assets, ist echtes Kapital abgeflossen. Fällt er weniger stark, hat der Markt lediglich neu bewertet, was bereits vorhanden war.
Prüfen Sie neben dem Dollarbetrag auch die Anzahl der Protokolle. Eine Chain mit Hunderten aktiven Protokollen hat eine diversifizierte Basis, während eine Chain mit nur wenigen Protokollen nur einen großen Einleger von einem ganz anderen Ranking entfernt ist.
Behandeln Sie starke Wochenbewegungen als Fragen, nicht als Schlussfolgerungen. Bitcoins Position schwankt mit den Einzahlungsfenstern von Babylon, Provenance bewegt sich mit der Kreditvergabe eines einzelnen Emittenten, und ein Rollup kann eine Milliarde Dollar gewinnen, weil ein Anreizprogramm gestartet wurde. Zu wissen, welcher Mechanismus hinter einer Bewegung steckt, ist wichtiger als die Bewegung selbst.
Fazit
TVL erfüllt noch immer eine Aufgabe besser als jede Alternative. Er zeigt in einer einzigen vergleichbaren Kennzahl, wo Kapital liegt und das Smart-Contract-Risiko in Kauf nimmt, und zwar über Hunderte konkurrierender Netzwerke hinweg.
Geändert hat sich das Gewicht, das die Zahl allein tragen kann. Der Rückgang der vergangenen sechs Monate, die Geschwindigkeit der Ansteckung im April und die Verlagerung institutionellen Kapitals in tokenisierte Vermögenswerte, die TVL nicht erfasst, haben ihre Aussagekraft als alleiniger Indikator geschmälert.
Kombiniert mit Gebühren, Open Interest und dem Stablecoin-Angebot bleibt er einer der ehrlichsten Datensätze im Kryptobereich. Betrachtet man ihn isoliert, führt er genau in den Momenten in die Irre, in denen Genauigkeit am wichtigsten ist.
Häufig gestellte Fragen
Was ist ein guter TVL für ein DeFi-Protokoll?
Es gibt keinen universellen Schwellenwert, da ein Derivate-Handelsplatz und ein Lending-Markt Einlagen in völlig unterschiedlichem Tempo in wirtschaftliche Aktivität umsetzen. Ein aussagekräftigerer Test ist, ob Einlagen bestehen bleiben, nachdem die Token-Anreize enden, und ob das Protokoll Gebühren erzeugt, die im Verhältnis zu den gehaltenen Beständen stehen.
Warum melden DefiLlama und L2BEAT unterschiedliche Zahlen für denselben Rollup?
Sie messen unterschiedliche Dinge. DefiLlama zählt Vermögenswerte, die aktiv in Anwendungen auf diesem Netzwerk eingesetzt sind, während L2BEAT alles zählt, was dorthin gebridgt oder dort geprägt wurde, auch Token, die ungenutzt in Wallets liegen. Keine der Zahlen ist falsch, und die Differenz zeigt, wie viel gebridgtes Kapital brachliegt.
Bedeutet ein höherer TVL, dass eine Chain sicherer ist?
Nein. Der TVL zeigt die Liquiditätstiefe und die Kapitalbereitschaft an, nicht die Sicherheit. Die Exploits im April entzogen Protokollen Milliarden, deren eigener Code nie kompromittiert wurde. Das zeigt, dass konzentrierte Sicherheiten Risiken eher weitergeben als abfedern können.
Warum sind gestakte ETH oder ADA nicht im TVL einer Chain enthalten?
Natives Staking sichert das Netzwerk, statt eine DeFi-Anwendung zu betreiben. Würde man es einbeziehen, würde der TVL der Chain der Marktkapitalisierung des Tokens folgen, da das gestakte Angebot groß ist und sein Dollarwert täglich schwankt. DefiLlama erfasst Liquid-Staking-Protokolle aus demselben Grund separat.
Kann der TVL manipuliert werden?
Teilweise. Emissionen können Einlagen vorübergehend „mieten“, und unterbesicherte Lending-Pools haben Kreditnehmern in der Vergangenheit erlaubt, Mittel in dasselbe Protokoll zurückzuführen. Aggregatoren begegnen dem, indem sie geliehene Vermögenswerte und nicht zirkulierende Token ausschließen, doch anreizgetriebene Einlagen lassen sich in Echtzeit nur schwer von organischen unterscheiden.