Was sind Liquid Staking Derivatives?
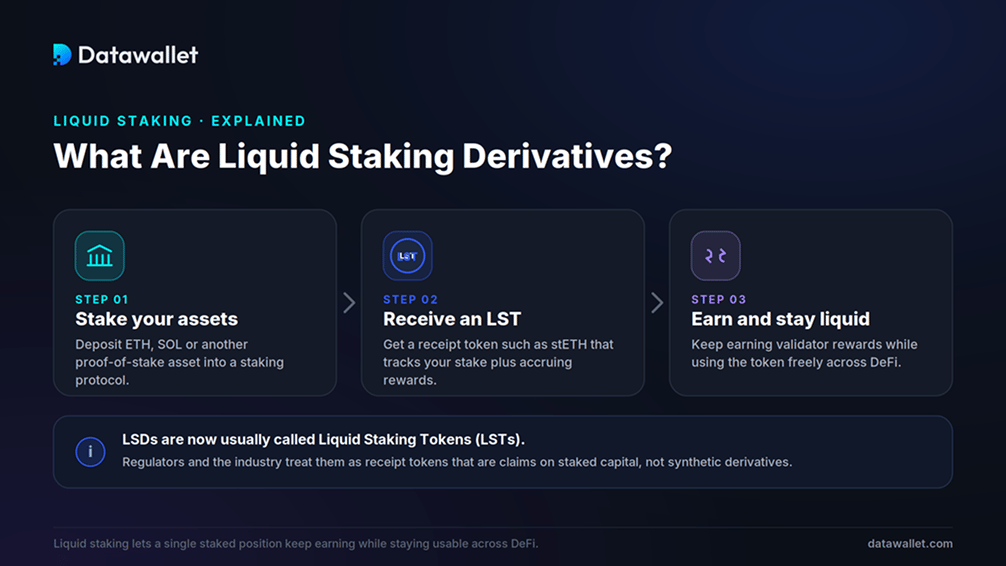
Ein Liquid-Staking-Derivat ist ein Token, den ein Protokoll prägt, wenn Sie Einlagen in seinem Staking-Dienst hinterlegen. Es repräsentiert Ihren Anspruch auf den gebündelten Stake plus anfallende Belohnungen, und Sie können es halten, verkaufen, verleihen oder als Sicherheit verwenden, während die zugrundeliegenden Token in der Konsensschicht gesperrt bleiben.
Die Bezeichnung „Derivat“ ist ein Überbleibsel. Branchenverbände und US-Regulierungsbehörden bevorzugen heute „Liquid Staking Token“ oder „Staking Receipt Token“, da diese Vermögenswerte direkte Ansprüche auf gestaktes Kapital und keine synthetischen Instrumente sind, die einem Preis folgen. Wir verwenden LSD und LST hier synonym, wobei LST der präzisere Begriff ist.
Sie existieren, weil das native staking einen Kompromiss erzwingt. Das Betreiben eines Ethereum-Validators erfordert 32 ETH, die in der Konsensschicht gesperrt sind, wo sie über einen Basis-yield hinaus untätig liegen. Liquid staking entfernt diese Sperrfrist durch eine liquide Quittung, sodass dasseslbe Kapital gleichzeitig das Netzwerk absichert und anderweitig arbeitet.
Das Modell nahm Fahrt auf, nachdem Ethereum im September 2022 beim Merge zu Proof-of-Stake überging, und beschleunigte sich, sobald das Shapella-Upgrade Staking-Auszahlungen ermöglichte im April 2023. Mit aktiven Auszahlungen konnten LSTs gegen den Basiswert eingereicht werden, was ihren Wert untermauerte.
Wie funktionieren Liquid-Staking-Derivate?
Ein Liquid-Staking-Protokoll steht zwischen Ihnen und den Validatoren. Es bündelt Einlagen, delegiert an Node-Betreiber und gibt einen Token aus, der Ihre Position verfolgt. Die Mechanismen variieren je nach Protokoll, aber der Lebenszyklus ist einheitlich.
1. Einzahlung, Bündelung und Prägung
Wenn Sie ETH, SOL oder einen anderen unterstützten Vermögenswert einzahlen, bündelt das Protokoll diesen und prägt eine entsprechende Menge seines Staking-Tokens in Ihre wallet. Die Einzahlung wird dann über ein Validator-Set gestakt, sodass Sie das Mindestguthaben und die Arbeit des Betreibens eines Nodes überspringen.
Der Kern-Lebenszyklus funktioniert wie folgt:
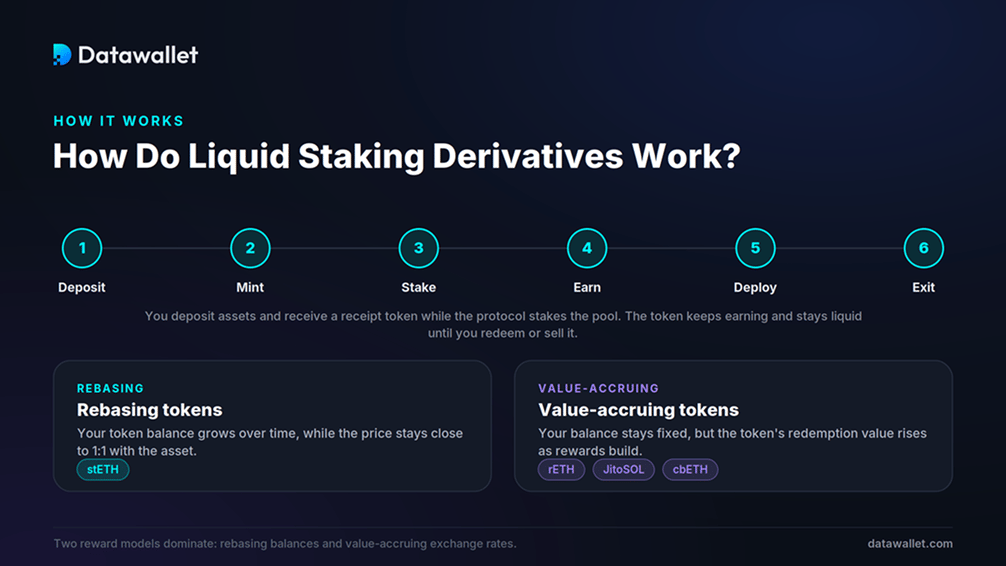
- Einzahlung: Senden Sie einen Vermögenswert wie ETH oder SOL über dessen App oder eine verbundene wallet in den Smart Contract des Protokolls.
- Prägung: Das Protokoll gibt einen Quittungstoken aus (stETH, rETH, JitoSOL), der Ihren Anteil am Pool und alle fälligen Belohnungen verzeichnet.
- Stake: Gebündelte Gelder werden an Node-Betreiber delegiert, die Transaktionen validieren und Konsensbelohnungen verdienen.
- Verdienen: Ihr Token spiegelt anfallende Belohnungen automatisch wider, ganz ohne Beanspruchung und ohne zu pflegenden Validator.
- Bereitstellen: Verschieben Sie diesen Token in Leihmärkte, liquidity pools oder andere Strategien, während die Einzahlung gestakt bleibt.
- Aussteigen: Lösen Sie ihn über die Auszahlungswarteschlange des Protokolls ein oder verkaufen Sie ihn auf dem Sekundärmarkt für einen sofortigen Ausstieg.
2. Wie Staking-Rewards anfallen
Wie ein LST Rewards abbildet, ist wichtig für Buchhaltung, Steuern und DeFi-Integrationen. Zwei Designs dominieren.
- Rebasing-Token: Ihr Guthaben wächst täglich, um Rewards abzubilden, während es einen Wert von etwa 1:1 zum Basiswert beibehält. stETH von Lido funktioniert auf diese Weise, und die meisten Halter wrappen es in non-rebasing wstETH für DeFi-Protokolle, die ein festes Guthaben erwarten.
- Wertsteigernde Token: Ihr Guthaben bleibt konstant, aber der Einlösewert des Tokens steigt, während sich Rewards ansammeln. rETH von Rocket Pool, cbETH von Coinbase, sfrxETH von Frax und JitoSOL von Jito nutzen dieses Design, sodass ein Token langsam für mehr als eine Unit des Basiswerts eingelöst werden kann.
Protokolle behalten einen Teil der Rewards als Gebühr ein. Lido berechnet 10 %, aufgeteilt zwischen Node-Betreibern und seiner DAO-Treasury, während Rocket Pool im Austausch für ein stärker dezentralisiertes Betreiberset mehr berechnet.
3. Einlösung, Auszahlungen und der Peg
Ein LST hält seinen Wert durch Einlösbarkeit und Arbitrage. Da Sie den Token über die Auszahlungswarteschlange gegen den Basiswert einlösen können, kaufen Trader ihn, wann immer er unter dem fairen Wert gehandelt wird, und lösen ihn mit Gewinn ein, wodurch der Kurs wieder in Richtung Peg gezogen wird.
Das Timing ist der Haken. Exit-Warteschlangen erfolgen nicht sofort, und Ethereum verarbeitet immer nur eine bestimmte Anzahl von Validator-Auszahlungen gleichzeitig, sodass Einlösungen bei starkem Abfluss Tage dauern können. Wer sofortige liquidity benötigt, verkauft an einer dezentralen Börse, wo tiefe Pools die Kurse in der Regel stabil halten, sich unter Stress jedoch ausweiten können.
Top-Protokolle für Liquid Staking
Liquid Staking ist die größte einzelne Kategorie in DeFi. Eine Handvoll Protokolle hält den Großteil des Werts, aufgeteilt auf Ethereum und Solana.
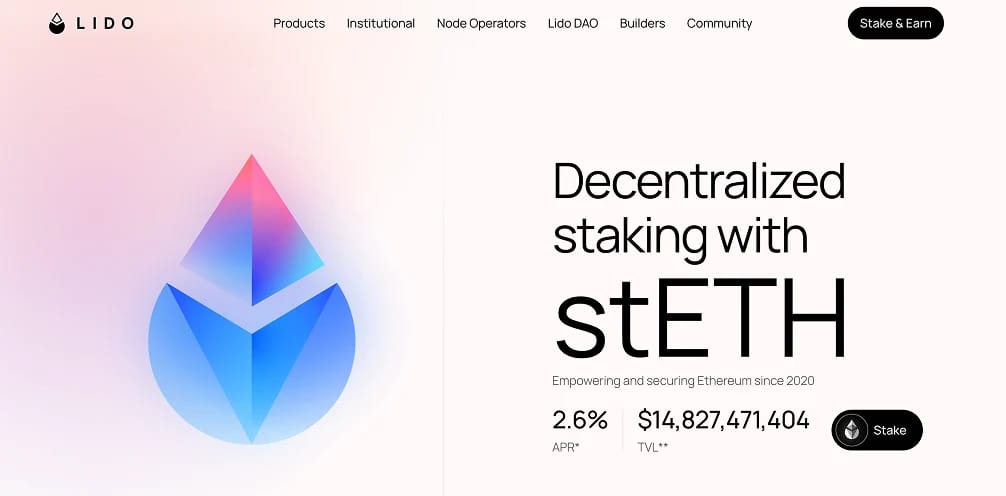
- Lido (stETH): Der Marktführer auf Ethereum, der fast die Hälfte des Sektors mit mehr als 20 Milliarden US-Dollar im staking hält. stETH ist das am weitesten integrierte LST und wird als Sicherheit an großen Lending- und liquidity-Plätzen akzeptiert. Unser Lido-Erklärer beleuchtet das Protokoll im Detail.
- Rocket Pool (rETH): Die auf Dezentralisierung ausgerichtete Ethereum-Option, aufgebaut auf einem permissionlosen Node-Betreibernetzwerk. Sie tauscht etwas liquidity-Tiefe gegen stärkere Zensurresistenz ein.
- Binance Staked ETH (WBETH): Einer der größten ETH-Staking-Token nach Wert, ausgegeben über Binance und genutzt im gesamten Ökosystem sowie auf unterstützten DeFi-Plätzen.
- Jito (JitoSOL): Solanas führendes LST mit SOL-Beständen im Wert von mehreren Milliarden. Jito erzielt maximal extractable value aus der Transaktionsreihenfolge und gibt diesen an staker weiter, wodurch das yield über das standardmäßige Solana-Staking angehoben wird. Lesen Sie dazu unseren Jito- und JitoSOL-Leitfaden.
- Marinade und Sanctum (Solana): Marinades mSOL war ein früher Solana-Standard, während Sanctum eine breite Palette von Solana-LSTs antreibt und die Auswahl an Validatoren und Token erweitert.
- ether.fi (eETH und weETH): Das größte Liquid-Restaking-Protokoll, das Basis-Staking mit EigenLayer-restaking in einem einzigen Token kombiniert. Lesen Sie unseren ether.fi-Leitfaden.
Weitere etablierte Optionen sind cbETH von Coinbase, mETH von Mantle, sfrxETH von Frax, StakeWise und LsETH von Liquid Collective. Ein aktuelles Ranking finden Sie auf unserer Seite zu den besten Liquid-Staking-Plattformen.
Top-Anwendungsfälle für Liquid-Staking-Derivate
Der Wert eines LST besteht darin, dass eine einzige Position mehrere Aufgaben gleichzeitig erfüllt. Halter kombinieren Validator-Rewards mit DeFi-Aktivitäten, um die Rendite desselben Kapitals zu steigern.
- Sicherheiten: Token wie wstETH werden auf Lending-Protokollen akzeptiert, sodass Halter Kredite gegen eine gestakte Position aufnehmen können, ohne das Staking zu beenden.
- Lending: Die Bereitstellung von LSTs auf Geldmärkten bringt zusätzlich zum Staking-yield Zinsen ein, wodurch zwei Einnahmequellen übereinandergelegt werden.
- Liquidity-Bereitstellung: LST- und Basiswert-Paare an dezentralen Börsen generieren Handelsgebühren, da sich die beiden Vermögenswerte eng aneinander orientieren und den unbeständigen Verlust (Impermanent Loss) begrenzen.
- Restaking: LSTs können über EigenLayer restaked werden, um zusätzliche Dienste abzusichern und eine zweite Reward-Ebene zu verdienen.
- leverage-looping: Einige Nutzer leihen sich Mittel gegen ein LST, kaufen mehr davon und wiederholen dies, um das Exposure zu verstärken – eine risikoreiche Taktik, die in unserem looping-Strategieleitfaden behandelt wird.
- Treasury-Management: Fonds und Treasuries halten LSTs, um yield auf ungenutzte Vermögenswerte zu generieren und gleichzeitig handlungsfähig zu bleiben.
Liquid staking vs. restaking
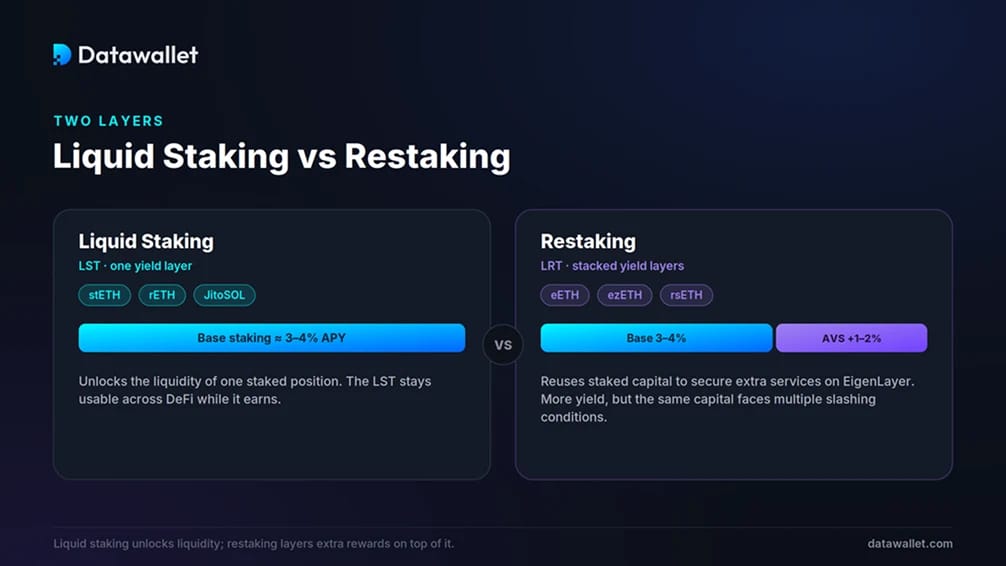
Liquid staking und restaking befinden sich auf verschiedenen Ebenen. Liquid staking setzt die Liquidität einer gestakten Position frei. Restaking nutzt dieses gestakte Kapital erneut zur Absicherung zusätzlicher Protokolle, wodurch sowohl yield als auch Risiko steigen.
In einem Restaking-Modell setzen Sie gestaktes ETH oder einen LST bei einem Netzwerk wie EigenLayer ein, wo es Actively Validated Services wie Oracles, bridge-Lösungen und data availability-Ebenen absichert. Jede Dienstleistung legt ihre eigenen Slashing-Bedingungen fest und zahlt eigene Belohnungen aus, sodass Ihre Sicherheit hinter mehr als einem Regelwerk steht.
Die meisten Nutzer greifen über liquid restaking tokens (LRTs) darauf zu. Sie hinterlegen ETH oder einen LST in einem Protokoll wie ether.fi, Renzo oder Kelp und erhalten einen Token (eETH, ezETH, rsETH), der in DeFi nutzbar bleibt. EigenLayer dominiert diesen Markt mit deutlichem Abstand.
Der Kompromiss ist direkt. Restaking kann einen typischen Ethereum-yield von 3 % bis 4 % um ein bis zwei weitere Prozentpunkte durch Dienstleistungsbelohnungen erhöhen, akkumuliert jedoch Smart-Contract-Risiken und setzt dasselbe Kapital mehreren Slashing-Bedingungen aus. Yield-Loop-Strategien, die deutlich höhere Renditen versprechen, basieren auf Kreditaufnahme und Rekursion, was sich bei einer starken Marktbewegung schnell auflösen kann.
Trends und Statistiken zum Thema Liquid Staking
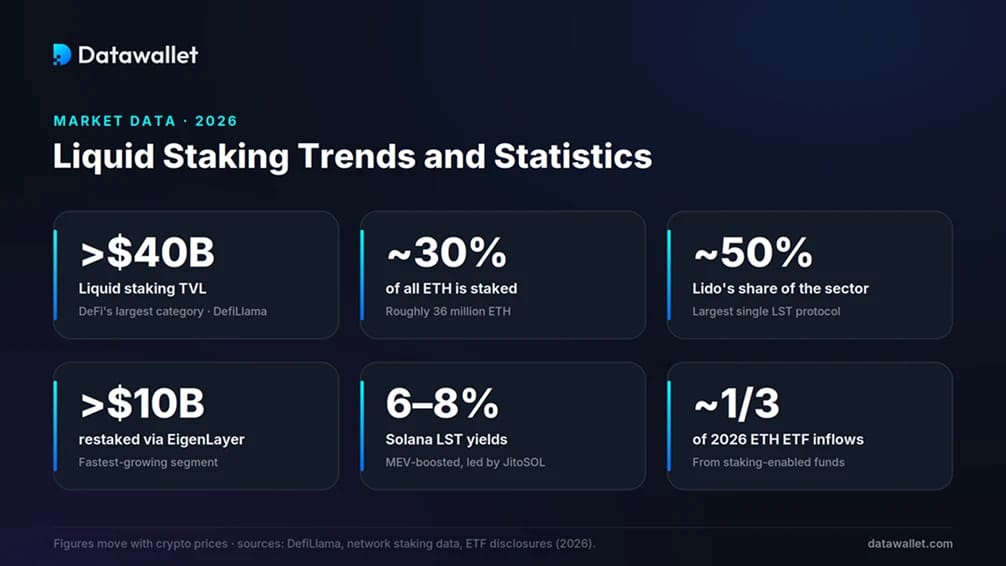
Ein paar Kennzahlen zeigen, wie zentral staking sowohl für Ethereum als auch für DeFi geworden ist und welche Rolle liquid staking im Jahr 2026 einnimmt.
- Sektorgröße: Liquid staking ist die größte Kategorie von DeFi, wobei DefiLlama Mitte 2026 einen Wert von über 40 Milliarden USD verzeichnet, nach einem Höchststand von fast 86 Milliarden USD im August 2025. Der Gesamtwert bewegt sich parallel zu den Krypto-Preisen.
- Ethereum-Beteiligung: Etwa 30 % aller ETH, grob 36 Millionen Coins, sind mittlerweile gestakt, bei nativen yields von rund 3 %, laut unseren Statistiken zum Ethereum-Staking.
- Lido-Dominanz: Lido hält fast die Hälfte des gesamten Liquid-Staking-Werts und etwa ein Viertel des gestakten ETH, eine Konzentration, die die Dezentralisierungsdebatte am Leben erhält.
- Restaking-Wachstum: EigenLayer sichert weit über 10 Milliarden USD an restaktem ETH ab und kontrolliert den Großteil des Restaking-Marktes, des am schnellsten wachsenden Segments der Branche.
- Solana-yields: Solana-LSTs wie JitoSOL zahlen oft 6 % bis 8 % und liegen damit über den Ethereum-Äquivalenten, unterstützt durch MEV-Belohnungen. Siehe unsere Statistiken zum Solana-Staking.
- Institutionelle Zuflüsse: Staking-fähige Fonds trieben im Jahr 2026 etwa ein Drittel der Ethereum-ETF-Zuflüsse an, wodurch die Warteschlangen für den Validator-Eintritt Rekordhöhen erreichten.
Vor- und Nachteile von Liquid-Staking-Derivaten
Liquid-Staking-Derivate verbessern die Kapitaleffizienz und senken die Hürde für das staking, bringen jedoch Risiken mit sich, die natives staking vermeidet. Die Tabelle wägt die wichtigsten Aspekte gegeneinander ab.
Sind Liquid Staking Derivatives sicher?
Liquid staking gehört zu den bewährtesten Bereichen von DeFi, und die größten Protokolle blicken auf jahrelange Audits und Bug-Bounties zurück. Diese Historie reduziert das Risiko, beseitigt es jedoch nicht, da ein LST mehrere verschiedene Risiken bündelt, die es einzeln zu bewerten gilt.
Die deutlichste Warnung erfolgte im Juni 2022, als stETH auf etwa 0,94 ETH und kurzzeitig noch tiefer fiel. Abhebungen waren damals noch nicht freigeschaltet, sodass der Token nicht gegen ETH eingelöst werden konnte. Als sich der Terra-Kollaps ausbreitete und Kreditgeber wie Celsius und Three Arrows Capital stETH in dünner Liquidität abwarfen, rutschte der Preis unter die Parität, wie Nansen dokumentierte. Er erholte sich, sobald Shapella im Jahr 2023 Abhebungen ermöglichte.
Risiken bei der Nutzung von Liquid Staking Derivatives
Bevor man ein LST als sichere, voll liquide Version des Basiswerts betrachtet, sollten Inhaber die wichtigsten Risikokategorien abwägen.
- Smart-Contract-Risiko: LST- und restaking-Verträge können Fehler enthalten, und Audits reduzieren das Exploit-Risiko, schließen es jedoch nicht aus. Unsere Übersicht zu Smart-Contract-Audits erklärt, wie dies bewertet wird.
- Slashing-Risiko: Validatoren, die offline gehen oder Konsensregeln verletzen, müssen mit Strafen rechnen, die den den Token deckenden Wert mindern.
- Depeg-Risiko: Ein LST kann in Phasen starken Verkaufsdrucks vom Basiswert abweichen, was Verkäufer unter Zugzwang bringt und liquidation-Kaskaden für Inhaber mit leverage auslöst.
- Liquiditäts- und Ausstiegsrisiko: Auszahlungswarteschlangen sind nicht sofort verfügbar, und Ethereum limitiert tägliche Validator-Ausstiege, weshalb sich Sekundärmarktpreise bei einem Ansturm auf die Ausgänge drastisch ausweiten können.
- Zentralisierungsrisiko: Allein Lido hält etwa ein Viertel des gestakten ETH, und eine Konzentration in dieser Größenordnung wirft Fragen zum Einfluss der Validatoren und zur Governance auf.
- Restaking- und Looping-Risiko: Restaking setzt dasselbe Sicherheitspolster mehreren Slashing-Bedingungen aus, während Positionen mit Looping bei Marktkorrekturen schnell liquidiert werden können.
Die Zukunft des Liquid Staking
Die größte jüngste Veränderung betrifft die Regulierung. Im August 2025 erklärte die Division of Corporation Finance der SEC, dass Liquid Staking kein Angebot oder keinen Verkauf von Wertpapieren darstellt. SEC und CFTC bekräftigten diese Sichtweise daraufhin am 17. März 2026 in einer gemeinsamen Auslegung und bestätigten, dass es sich bei Liquid Staking nicht um eine Wertpapiertransaktion handelt und Staking-Receipt-Tokens keine Wertpapiere sind. Damit wurde eine Hürde beseitigt, die viele US-Institutionen bislang an der Seitenlinie gehalten hatte.
Die Produktlandschaft folgte den Regeln. Der erste US-Ethereum-Staking-ETF startete Ende 2025, Grayscales ETHE begann im Januar 2026 damit, Staking-Belohnungen an Aktionäre auszuschütten, und BlackRock listete seinen gestakten Ethereum-Fonds im März 2026. Solana-Staking-ETFs von Bitwise und VanEck folgten etwa zur gleichen Zeit. Sie können die Mittelzuflüsse auf unserem Ethereum-ETF-Tracker verfolgen.
Parallel dazu reifte die Infrastruktur. Lidos V3-Upgrade führte stVaults ein, ein modulares Framework, das es Institutionen und Entwicklern ermöglicht, maßgeschneiderte Staking-Setups zu betreiben und gleichzeitig die stETH-Liquidität zu nutzen. Das Pectra-Upgrade erhöhte die Obergrenze des Validator-Guthabens durch EIP-7251 auf 2.048 ETH und optimierte Abhebungen, was den Betrieb für große Staker vereinfacht.
Fazit
Liquid Staking Derivatives haben das ursprüngliche Problem von Proof-of-Stake gelöst: die Entscheidung zwischen yield und der Nutzbarkeit des Kapitals. Indem sie eine handelbare Quittung für eine gestakte Position ausgaben, verwandelten sie untätiges Sicherheitspolster in aktives Kapital und bilden heute das Fundament eines großen Teils von DeFi.
Die Kategorie ist zudem vielschichtiger geworden. Restaking, leverage-Looping und Multichain-LSTs können die Renditen steigern, bergen jedoch jeweils Risiken, die eine einfache gestakte Position vermeidet. Das stETH-Ereignis aus dem Jahr 2022 zeigt, dass Liquidität und die Kursbindung in ruhigen Märkten Bestand haben, unter Stress jedoch brechen können.
Für die meisten Nutzer lauten die entscheidenden Fragen: Protokollsicherheit, Liquiditätstiefe und das gewünschte Maß an Komplexität. Mit klareren Regulierungen und verfügbaren institutionellen Produkten wird Liquid Staking ein fester Bestandteil der on-chain-Wirtschaft bleiben, solange Inhaber jede Renditestufe als eigene Entscheidung betrachten.