





 CoinUp.io
 BTCC
 Binance
 Tapbit
 Gate
 Coinbase Exchange
 Deribit Spot
 WEEX
 OKX
 Pionex
 Binance
 MEXC
 Hyperliquid
 Bitget
 Gate
 Bybit
 OKX
 WhiteBIT
 KuCoin
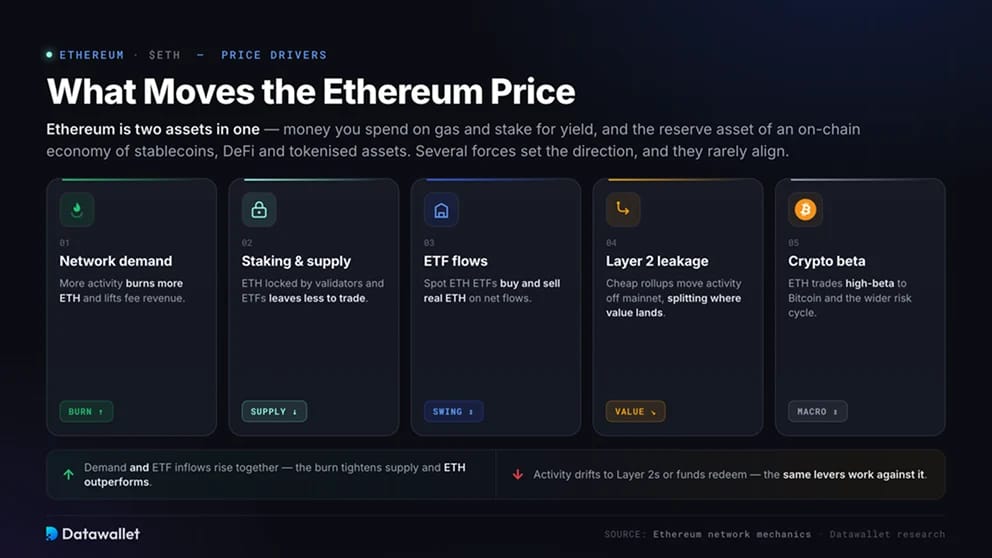
Was den Ethereum-Preis bewegt
Ethereum sind zwei Assets in einem. ETH ist Geld, das man für Gas ausgibt und für Rendite stakt, und zugleich das Reserve-Asset einer On-Chain-Wirtschaft aus Stablecoins, DeFi und tokenisierten Vermögenswerten. Sein Preis spiegelt die Nachfrage nach beidem wider.
Mehrere Kräfte bestimmen die Richtung, und sie stimmen selten überein:
- Netzwerknachfrage: Mehr Aktivität verbrennt mehr ETH und steigert die Gebühreneinnahmen;
- Staking und Angebot: Von Validatoren und ETFs gesperrte ETH lassen weniger zum Handeln übrig;
- ETF-Flows: Spot-Ethereum-ETFs kaufen und verkaufen echtes ETH entsprechend den Nettozuflüssen;
- Layer-2-Abfluss: Günstige Rollups verlagern Aktivität vom Mainnet weg und verteilen so, wo der Wert entsteht;
- Krypto-Beta: ETH handelt mit hohem Beta zu Bitcoin und zum breiteren Risikozyklus.
Wenn Nachfrage und ETF-Zuflüsse gemeinsam steigen, verknappt die Verbrennung das Angebot und ETH entwickelt sich besser. Wenn die Aktivität zu Layer 2s abwandert oder Fonds Anteile zurückgeben, wirken dieselben Hebel gegen ETH.
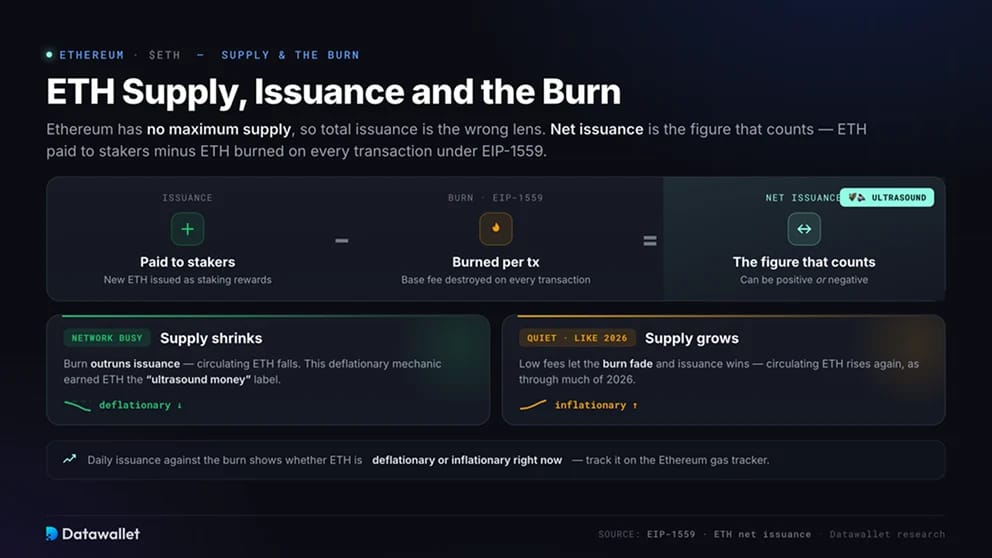
ETH-Angebot, Emission und Burn
Ethereum hat kein maximales Angebot, daher ist die Gesamtemission die falsche Perspektive. Entscheidend ist die Nettoemission: die an Staker gezahlten ETH abzüglich der ETH, die bei jeder Transaktion gemäß EIP-1559 verbrannt werden. Ist das Netzwerk stark ausgelastet, kann die Verbrennung die Emission übersteigen, und das zirkulierende Angebot schrumpft.
Dieser Mechanismus brachte ETH die Bezeichnung „Ultrasound Money“ ein. In ruhigen Märkten, wie großteils 2026, lassen niedrige Gebühren den Burn schwächer werden, und das Angebot wächst wieder. Die tägliche Neuausgabe im Vergleich zum Burn auf unserem Ethereum-Gas-Tracker zeigt, ob ETH aktuell deflationär oder inflationär ist.
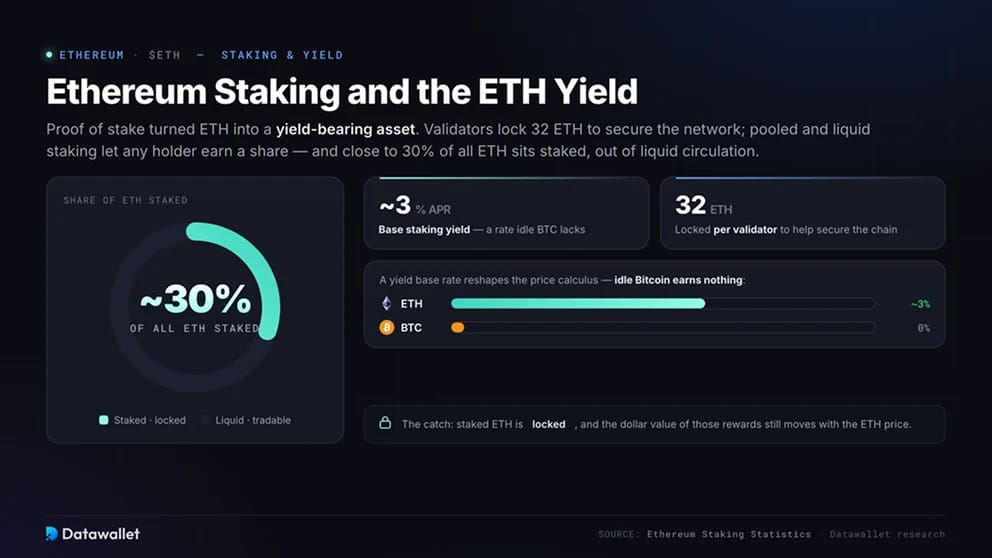
Ethereum-Staking und die ETH-Rendite
Proof of Stake hat ETH zu einem renditetragenden Vermögenswert gemacht. Validatoren sperren 32 ETH, um das Netzwerk abzusichern und Belohnungen zu erhalten, während gebündeltes und liquid staking jedem Inhaber einen Anteil ermöglichen. Rund 30 % aller ETH sind gestaket und damit aus dem liquiden Umlauf genommen.
Die Rendite verändert die Preisrechnung. Ein Ertrag von etwa 3 % verschafft ETH einen Basiszins, den ungenutztes Bitcoin nicht hat, und hat zig Milliarden in Validatoren und Staking-Produkte gezogen. Der Haken ist, dass gestaktes ETH gesperrt ist und der Dollarwert dieser Belohnungen weiterhin mit dem ETH-Preis schwankt.
Weitere Informationen zum Staking finden Sie in unserem Bericht Ethereum-Staking-Statistiken.
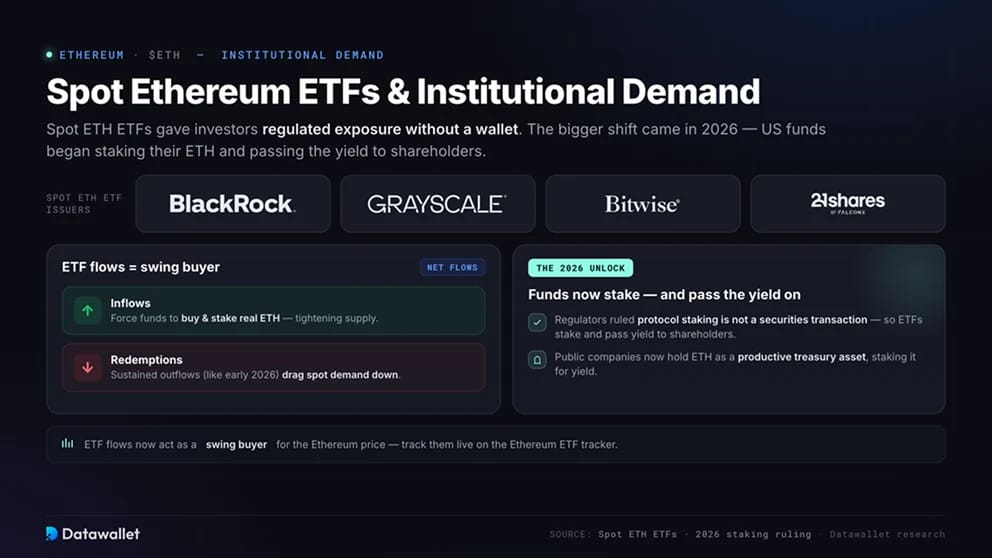
Spot-Ethereum-ETFs und institutionelle Nachfrage
Spot-Ethereum-ETFs verschafften Anlegern regulierten ETH-Zugang ohne Wallet. Der größere Wandel kam 2026, als US-Fonds begannen, ihre ETH zu staken und die Rendite an die Anteilseigner weiterzugeben, nachdem Aufsichtsbehörden entschieden hatten, dass Protokoll-Staking kein Wertpapiergeschäft ist. Auch börsennotierte Unternehmen halten ETH inzwischen als produktiven Treasury-Vermögenswert und setzen es für die Rendite im Staking ein.
ETF-Flows wirken inzwischen als marginaler Käufer für den Ethereum-Kurs. Zuflüsse zwingen Fonds, echtes ETH zu kaufen und zu staken, wodurch sich das Angebot verknappt, während anhaltende Rücknahmen, wie die Abflüsse Anfang 2026, die spot-Nachfrage drücken. Verfolgen Sie sie live in unserem Ethereum-ETF-Tracker.
Die Debatte über Wertschöpfung: ETH versus Layer 2
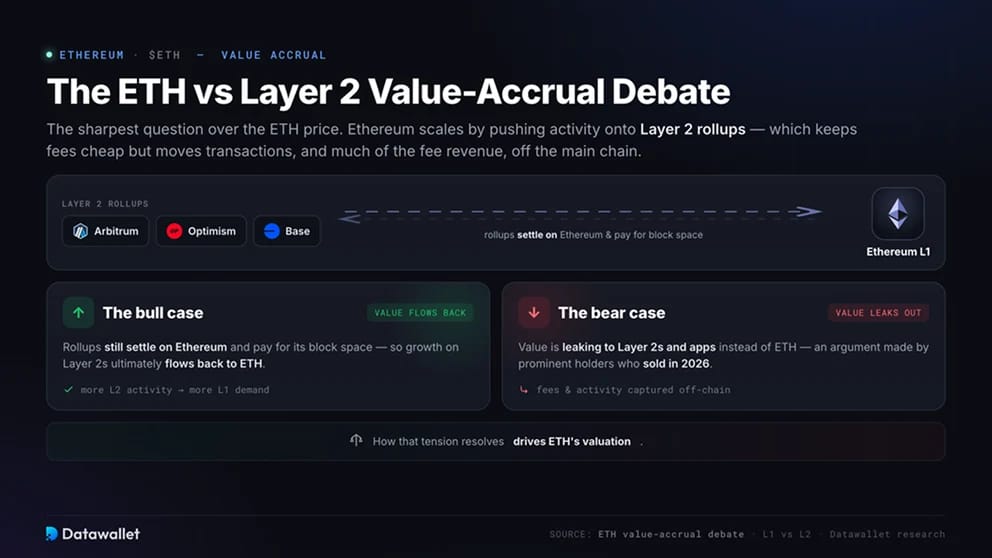
Die Wertabschöpfung ist die schärfste Frage beim Ethereum-Kurs. Ethereum skaliert, indem Aktivität auf Layer-2-Rollups verlagert wird. Das hält die Gebühren niedrig, verlagert aber Transaktionen und einen Großteil der Gebühreneinnahmen von der Hauptchain weg.
Optimisten argumentieren, dass Rollups weiterhin auf Ethereum abgewickelt werden und für dessen Blockspace zahlen, sodass das Wachstum zu ETH zurückfließt. Pessimisten, darunter prominente Halter, die 2026 verkauft haben, argumentieren, dass der Wert stattdessen zu Layer 2s und Apps abfließt. Wie sich das auflöst, bestimmt die Bewertung von ETH.
Ethereum als Settlement-Schicht für Stablecoins und RWAs
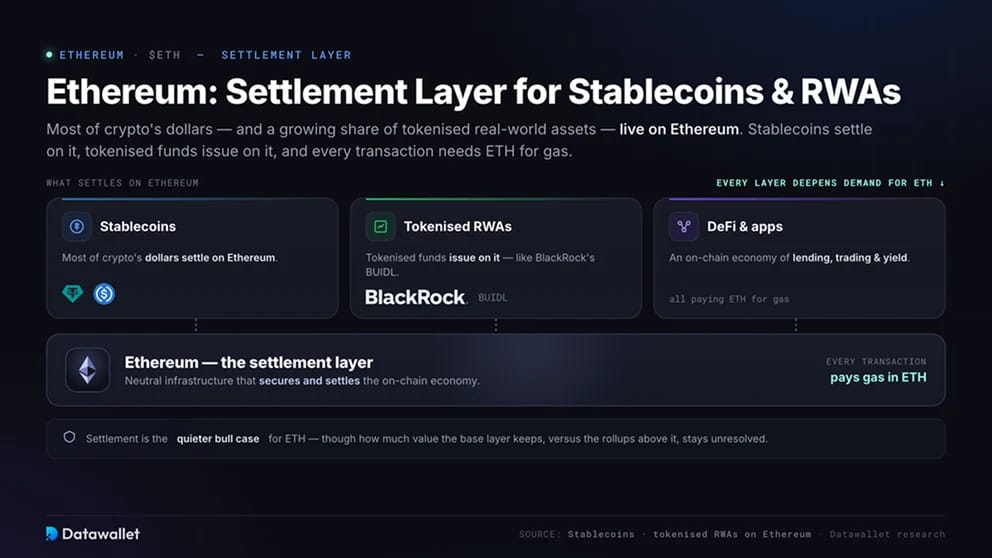
Der Großteil der Dollar im Kryptobereich und ein wachsender Anteil tokenisierter Real-World-Assets liegen auf Ethereum. Stablecoins werden dort abgewickelt, tokenisierte Fonds wie BlackRocks BUIDL dort ausgegeben, und jede Transaktion benötigt ETH für Gas.
Die Abwicklung ist der leisere Bull-Case für ETH. Je mehr Finanzgeschäft on-chain stattfindet, desto stärker steigert Ethereums Rolle als neutrale Infrastruktur die Nachfrage nach dem ETH, das sie sichert und bezahlt. Wie viel dieses Werts die Basisschicht behält und wie viel die darüberliegenden Rollups, bleibt ungeklärt.
Risiken, die den Ethereum-Kurs prägen
ETH birgt Risiken, die über die übliche Krypto-Volatilität hinausgehen:
- Wertabfluss: Günstige Layer 2s können die Aktivität und die Gebühren an sich ziehen, die früher ETH zuflossen;
- Konkurrenz: schnellere Chains wie Solana konkurrieren um Entwickler, Nutzer und Liquidität;
- Keine Angebotsobergrenze: Die Nettoemission kann in ruhigen Märkten positiv werden und die Halter verwässern;
- Verkäufe von Insidern und ETFs: Große Halter und Fondsrückgaben können den Kurs belasten, wie Anfang 2026;
- Regulierung: Regeln zu Staking, ETFs und Stablecoins bestimmen weiterhin den institutionellen Zugang.
Keiner dieser Punkte stellt für sich allein die langfristige These infrage, aber zusammen erklären sie, warum ETH in diesem Zyklus hinter Bitcoin zurückblieb und warum seine Bewertung umstritten bleibt.
Eine kurze Geschichte des Ethereum-Kurses
ETH wurde in seinem Crowdsale 2014 für rund 0,31 $ verkauft und 2015 gestartet. Anfang 2018 stieg der Kurs auf etwa 1.400 $, brach dann ein und erreichte 2021 im Zuge der Booms bei DeFi und NFT rund 4.800 $. Nach The Merge im Jahr 2022 erholte er sich und erreichte im August 2025 ein Rekordhoch nahe 4.950 $.
Anfang 2026 kehrte sich das deutlich um: ETH fiel auf dem Weg Richtung 1.700 $ wegen Rezessionsängsten, ETF-Abflüssen und Insiderverkäufen. In jedem Zyklus folgte ETH der Nachfrage nach Ethereum-Blockspace und der Stärke seiner on-chain-Wirtschaft, verstärkt durch ein hohes Beta zu Bitcoin. Sehen Sie auf unserer Live-ETH-Liquidation-Heatmap, wo der Hebel liegt.