






Was ist eine Ethereum Treasury Company?
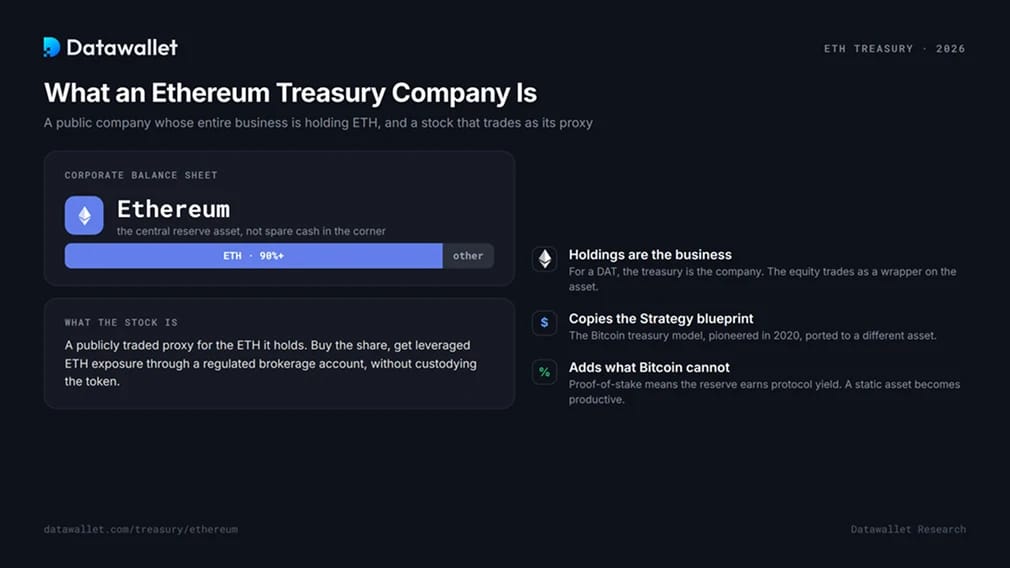
Eine Ethereum Treasury Company, kurz ETH DAT, ist ein börsennotiertes Unternehmen, das Ethereum als zentralen Vermögenswert in seiner Bilanz hält. Der Kauf der Aktie bietet Aktienanlegern ein leverage ETH-Exposure über ein reguliertes Brokerkonto, ohne den Token selbst zu halten.
Das Modell kopiert das 2020 von Strategy entwickelte Bitcoin-Treasury-Konzept und ergänzt es um Eigenschaften, die Bitcoin nicht bieten kann. Da Ethereum auf PoS setzt, kann eine ETH-Treasury ihre Bestände für Protocol-yield staken und eine statische Reserve in einen produktiven Vermögenswert verwandeln. Genau dieser Unterschied prägt die Art und Weise, wie diese Unternehmen aufgebaut und bewertet werden sowie Stresstests durchlaufen.
Ein echtes Treasury-Unternehmen parkt nicht einfach überschüssiges Krypto in einer Reserve. Für eine DAT sind die Bestände das eigentliche Geschäft, und die Aktie wird als Stellvertreter dafür gehandelt.
Wie das ETH-Treasury-Flywheel funktioniert
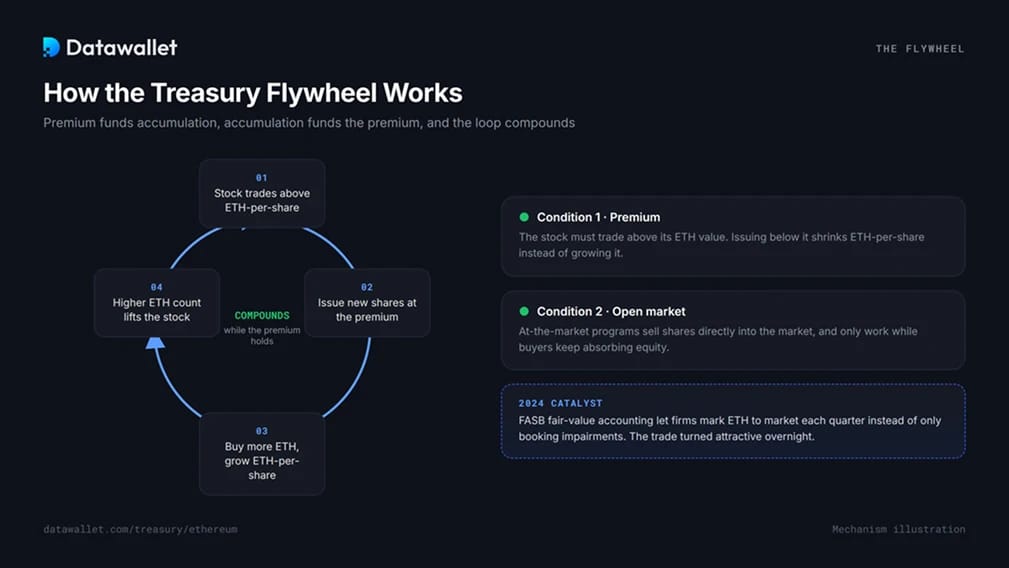
Das Modell basiert auf einem Mechanismus. Wenn die Aktie über dem Wert ihres ETH-Anteils pro Aktie gehandelt wird, gibt das Unternehmen neue Aktien aus, kauft mehr ETH und steigert den ETH-Wert pro Aktie selbst nach einer Verwässerung. Ein höherer ETH-Bestand treibt die Aktie an, was wiederum die nächste Kapitalerholung finanziert. Der Kreislauf verstärkt sich selbst.
Zwei Bedingungen halten diesen Kreislauf aufrecht. Die Aktie muss mit einem Aufschlag auf das zugrunde liegende ETH gehandelt werden, da eine Emission unter diesem Wert den ETH-Anteil pro Aktie verringert, statt ihn zu steigern. Zudem muss der Markt weiterhin Eigenkapital absorbieren, da die meisten Treasuries über At-The-Market-Programme Kapital beschaffen, die nur so lange funktionieren, wie der Aufschlag anhält.
Ein Katalysator brachte das Ganze 2024 ins Rollen. Das FASB stellte Unternehmens-Krypto auf Fair-Value-Bilanzierung um, sodass Unternehmen ihre Bestände jedes Quartal zum Marktwert ausweisen können, anstatt sie nur bei Kursverlusten abzuwerten. Ethereum konnte in der Bilanz endlich Gewinne vorweisen, und das Treasury-Geschäft wurde quasi über Nacht attraktiv.
Warum sich ETH-Treasuries von Bitcoin-Treasuries unterscheiden
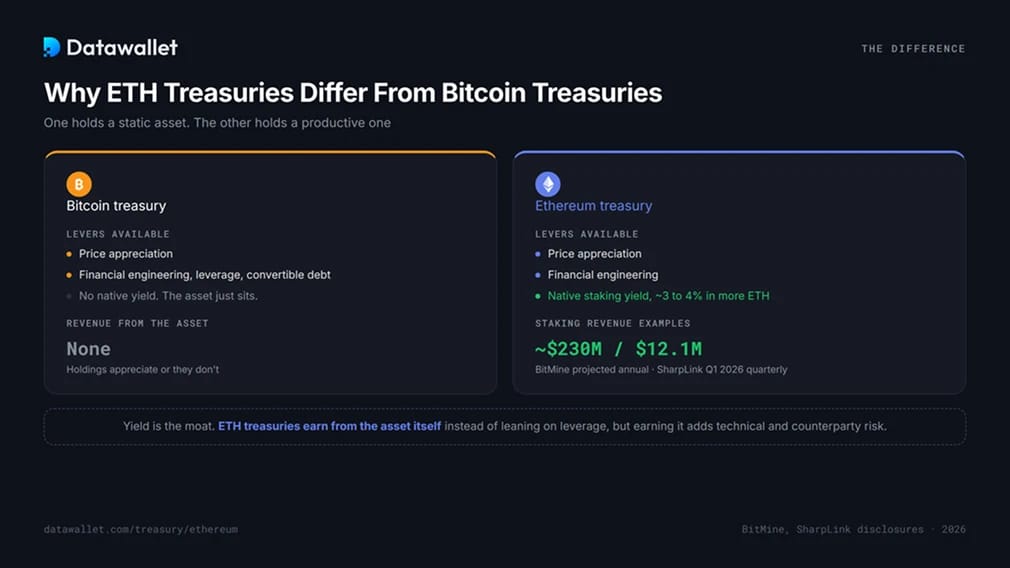
Eine Bitcoin-Treasury hält einen Vermögenswert ohne yield, weshalb ihr einziges Instrument der Preis und Finanzengineering sind. Eine Ethereum-Treasury hält einen produktiven Vermögenswert. Gestaktes ETH bringt eine native yield von etwa 3 bis 4 Prozent jährlich, ausgezahlt in zusätzlichem ETH, wodurch diese Firmen Einnahmen generieren, die unabhängig vom Preis existieren.
Die Zahlen sprechen inzwischen für sich. BitMine Immersion, die größte ETH-Treasury, prognostiziert jährliche staking-Einnahmen von fast 230 Millionen US-Dollar, sobald der Großteil ihrer Bestände gestakt ist, basierend auf einer yield von etwa 3 Prozent auf über 4,7 Millionen gestakte ETH. SharpLink, die zweitgrößte, steigerte ihren Quartalsumsatz Anfang 2026 auf 12,1 Millionen US-Dollar – fast ausschließlich durch staking und verglichen mit unter 1 Millionen US-Dollar im Jahr zuvor.
Die Führung von SharpLink drückt es klar aus: ETH-Treasuries erzielen Einnahmen aus dem Vermögenswert selbst, anstatt sich auf leverage und Wandelanleihen zu verlassen, wie es Bitcoin-Treasuries oft tun. Die yield ist der Burggraben, erhöht jedoch auch die Einsätze, da die Erzielung technische Risiken und Kontrahentenrisiken mit sich bringt, die eine Bitcoin-Treasury niemals berührt. Die genaue Mechanik finden Sie in unserem Leitfaden zu den besten Ethereum staking Plattformen.
mNAV verstehen: Die Kennzahl, über die das Überleben entscheidet
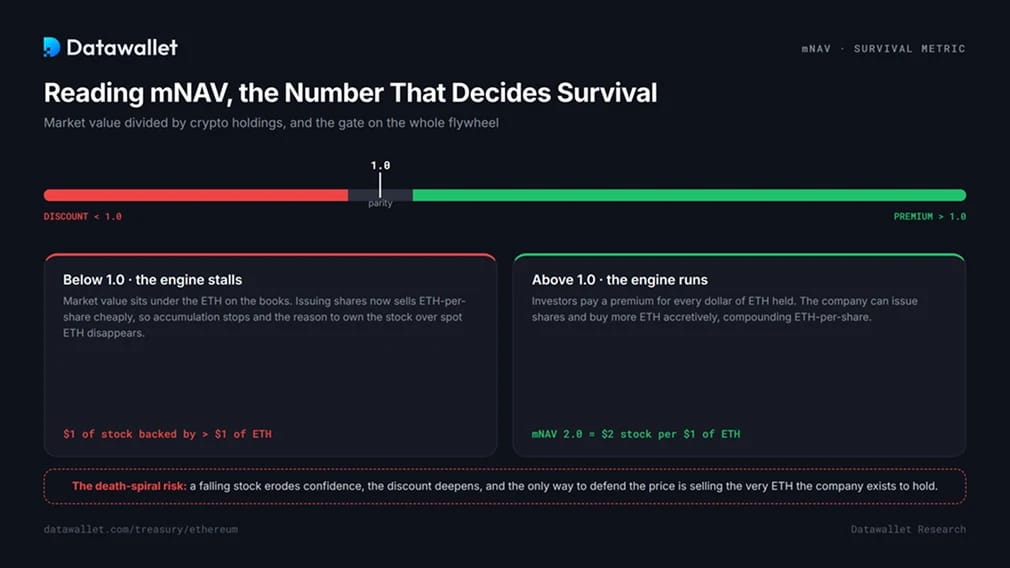
Die wichtigste Kennzahl für ein Treasury-Unternehmen ist der mNAV, also das Multiple des Nettoinventarwerts: die Marktkapitalisierung geteilt durch den Wert der Krypto-Bestände. Ein mNAV von 2,0 bedeutet, dass Anleger 2 US-Dollar in Aktien für jeden US-Dollar an ETH in der Bilanz zahlen. Ein Wert über 1,0 stellt einen Aufschlag dar, ein Wert unter 1,0 einen Abschlag.
Der mNAV fungiert als Tor für das Flywheel. Ein Aufschlag ermöglicht es einem Unternehmen, Aktien auszugeben und ETH wertsteigernd zu erwerben. Unter 1,0 stockt dieser Motor: Die Ausgabe von Aktien würde ETH pro Aktie zu günstig verkaufen, sodass die Akkumulation stoppt und der Grund für den Besitz der Aktie gegenüber spot ETH entfällt.
Die Gefahr besteht darin, dass ein Abschlag sich selbst verstärkt. Ein fallender Aktienkurs untergräbt das Vertrauen, verlorenes Vertrauen vertieft den Abschlag, und ein eingefrorenes Flywheel kann ein schwaches Unternehmen in eine Abwärtsspirale stürzen, in der der einzige Weg zur Verteidigung des Aktienkurses darin besteht, genau das ETH zu verkaufen, dessen Halten den Zweck des Unternehmens ausmacht. Der mNAV der einzelnen Unternehmen in der obigen Tabelle bietet den schnellsten Überblick darüber, welche Treasuries noch funktionieren.
Wie Treasuries ihr ETH für sich arbeiten lassen
Der Einsatz der Mittel zeigt die Strategie und Risikobereitschaft von ETH-Treasuries. Die gängigen Ansätze, grob nach Risiko geordnet:
- Eigenbetriebene Validator-Nodes. Das Unternehmen betreibt eigene Validatoren für die vollständige Kontrolle über den Stake und die Belohnungen, trägt dabei jedoch die Verantwortung für Betriebszeit und Schlüsselverwaltung.
- Institutionelle staking-Dienste. Die meisten großen Treasuries delegieren an Anbieter wie Figment oder nutzen unternehmensinterne Tools wie MAVAN von BitMine, um yield zu generieren, ohne eigene Infrastruktur betreiben zu müssen.
- Liquid staking. Das Staking über Protokolle, die einen handelbaren Empfangstoken ausgeben, hält die Position während der Ertragsgenerierung liquide, allerdings auf Kosten von Smart-Contract-Risiken. Unser Leitfaden zu Liquid Staking Plattformen beleuchtet die Vor- und Nachteile.
- Aktiver DeFi-Einsatz. Die neueste und risikoreichste Grenze. Der 2025 angekündigte Onchain-yield-Fonds von SharpLink im Wert von 125 Millionen US-Dollar in Zusammenarbeit mit Galaxy Digital leitet Treasury-ETH in DeFi-Strategien um, die Renditen über der Basis-staking-Rate anstreben.
Dieser letzte Schritt markiert einen Wendepunkt. Das reine Akkumulationskonzept ist ins Stocken geraten, und Treasuries konkurrieren mittlerweile darüber, wie produktiv sie ETH einsetzen, und nicht mehr nur darüber, wie viel sie davon besitzen.
Die Risiken hinter dem Modell
ETH-Reserven tragen jedes Risiko von Bitcoin-Reserven sowie eine ganz eigene Risikoschicht:
- mNAV-Kompression. Das prägende Risiko des Jahres 2026. Ein Abschlag bringt das Schwungrad zum Erliegen und kann die genannte Todesspiralen-Dynamik auslösen.
- Vermögenswertkonzentration. Reserven wie BitMine halten über 90 Prozent ihrer Vermögensbasis in einem einzigen Token. Ein steiler ETH-Kursrückgang trifft die Bilanz, ohne dass es einen Puffer gäbe.
- Staking-spezifische Verluste. Validator-Slashing vernichtet Kapital, und Smart-Contract-Exploits in beliebigen DeFi-Integrationen können das eingesetzte Kapital vernichten. Die Exploit-Welle von 2026, darunter neunstellige Verluste bei Kelp DAO und Drift, zeigt, dass diese Exposition real ist.
- leverage und Refinanzierung. Mehrere Reserven gaben nahe dem Höchststand von 2025 Wandelanleihen oder Vorzugsaktien aus. Die Bedienung dieser Papiere in einem schwachen Markt erzeugt einen eigenen Druck, der unabhängig vom ETH-Preis ist.
- Liquidität und Unbonding. Gestaktes ETH unterliegt einer Warteschlange bei der Auszahlung. Eine Reserve, die schnell verkaufen muss, kann ihr ETH möglicherweise nicht schnell genug unstaken, um die Situation zu meistern.
Dies ist keine Anlageberatung. Eine Reservenaktie ist eine mit leverage versehene Wette auf ETH, verpackt in das Risiko der unternehmerischen Umsetzung, und kein Ersatz für den Token.
Der Ausleseprozess 2026
Der Reserve-Trade erreichte Mitte 2025 seinen Höchststand und hat seither eine harte Korrektur erfahren. Auf dem Höhepunkt wurden einige Reserven mit dem mehr als 25-Fachen ihres mNAV gehandelt. Gegen Ende 2025 hatte sich das Sektormultiplikat für BTC- und ETH-Reserven auf etwa 1,1 komprimiert, wodurch fast die gesamte Prämie, die das Modell rechtfertigte, aufgezehrt wurde. Viele ETH-Reserveaktien liegen weit unter ihren Höchstständen von 2025, wobei SharpLink etwa 90 Prozent unter seinem Höchststand notiert, obwohl die ETH-Bestände gewachsen sind.
Zwei Kräfte trieben diese Entwicklung an. ETH sank im Verlauf des Jahres 2026 stark, zog jede Bilanz nach unten, und der Markt hörte auf, eine Prämie für eine Exposition zu zahlen, die mittlerweile über spot ETFs verfügbar ist. Analysten von Firmen wie Standard Chartered und Galaxy teilen eine gemeinsame These: Der Sektor konsolidiert sich, die stärksten Akteure überleben durch disziplinierte Umsetzung sowie echte Staking-Einnahmen, und schwächere Reserven unter dem NAV werden zu Übernahmezielen oder wickeln sich ab. Der Run auf Grund und Boden ist vorbei. Zum parallelen Bitcoin-Bild vergleichen Sie den Bitcoin-Reserve-Tracker, und für den ETF-Weg, der die Prämien unter Druck setzte, den Ethereum-ETF-Tracker.
So überprüfen Sie unternehmerische ETH-Bestände
Reservenzahlen sollten überprüft, nicht einfach geglaubt werden. Die stärkste Verifizierung stützt sich auf drei Quellen. An erster Stelle stehen öffentliche Berichte, da börsennotierte Unternehmen ETH-Guthaben, staking-Aktivitäten und ihre Kapitalstruktur in Finanzberichten und Pressemitteilungen offenlegen. Wo ein Unternehmen wallet- oder Validator-Adressen veröffentlicht, kann jeder die Guthaben in einem Block-Explorer wie Etherscan bestätigen, was einen Echtzeit-Eigentumsnachweis ohne Mittelsmänner darstellt. Unabhängige proof-of-reserves-Bescheinigungen bilden eine dritte Ebene und bestätigen, dass die gemeldeten Bestände dem entsprechen, was on-chain kontrolliert wird. Berichte begründen die Angabe, on-chain-Daten belegen sie, und Audits gleichen beides ab.
Häufig gestellte Fragen
Welches ist das größte Ethereum-Reserveunternehmen?
BitMine Immersion hält mehr als 5,5 Millionen ETH, was rund 4,6 Prozent des Angebots ausmacht und das Unternehmen zugleich zur zweitgrößten Unternehmens-Krypto-Reserve jeglicher Art hinter Strategy macht. SharpLink belegt mit rund 870.000 ETH den zweiten Platz unter den ETH-Reserven. Live-Rankings finden Sie in der Tabelle am Anfang dieser Seite.
Wie verdienen Ethereum-Reserveunternehmen Geld?
Hauptsächlich durch staking. Sie staken ETH, um jährlich etwa 3 bis 4 Prozent zu verdienen, die in weiterem ETH ausgezahlt werden, wodurch Einnahmen unabhängig vom Preis generiert werden. Einige setzen ETH inzwischen in DeFi für höhere Renditen ein. Der Kursanstieg der Aktien im Einklang mit ETH ist die zweite Komponente, auch wenn dieser nicht als Umsatz verbucht wird.
Was bedeutet mNAV für eine Reserveaktie?
mNAV ist der Marktwert geteilt durch den Wert der Krypto-Bestände. Liegt er über 1,0, wird die Aktie mit einer Prämie zu ihrem ETH-Wert gehandelt und kann Kapital aufnehmen, um mehr zu kaufen; liegt er unter 1,0, wird sie mit einem Abschlag gehandelt und diese Fähigkeit stagniert. Er ist das aussagekräftigste Einzelmaß für die Gesundheit einer Reserve.
Ist der Kauf einer Reserveaktie dasselbe wie der Kauf von ETH?
Nein. Eine Reserveaktie ist eine mit leverage versehene, indirekte Exposition, die zusätzlich zum ETH-Preis das Umsetzungs-, staking- und Finanzierungsrisiko des Unternehmens trägt. Sie kann weit über oder unter dem Wert ihres ETH-Bestands gehandelt werden, während ein spot ETF oder das direkte Halten von ETH eine sauberere Exposition bietet.
Warum sind Ethereum-Reserveaktien im Jahr 2026 so stark gefallen?
Zwei Gründe wirkten zusammen. Der Preis von ETH fiel stark, was den Nettoinventarwert jeder Reserve senkte, und der Markt hörte auf, eine Prämie für eine Exposition zu zahlen, die nun über spot ETFs verfügbar ist. Die mNAV-Prämien, die das Modell angetrieben hatten, komprimierten sich in Richtung Parität, wodurch das Schwungrad für viele Unternehmen zum Stillstand kam.
Wie kann ich überprüfen, wie viel ETH ein Unternehmen hält?
Gleichen Sie drei Quellen miteinander ab: öffentliche Berichte, on-chain-Guthaben an jeder offengelegten wallet-Adresse mittels eines Block-Explorers sowie unabhängige proof-of-reserves-Attestierungen. Die Übereinstimmung aller drei Quellen ist die stärkste Bestätigung für die tatsächliche Exposition.