






 Tapbit
 Hyperliquid
 Binance
 Gate
 OKX
 Bybit
 Coinbase Exchange
 WEEX
 Toobit
 Phemex
 Gate
 Binance
 Bybit
 Bitget
 OKX
 MEXC
 WhiteBIT
 KuCoin
 Lighter
Was den Hyperliquid-Kurs bewegt
HYPE ist ein seltener Krypto-Token, der sich eher wie eine Aktie als wie eine Geschichte handelt. Die Börse erzielt echte Gebühren, gibt fast alles für den Rückkauf von HYPE aus, und diese programmatische Nachfrage stützt den Preis, während geplante Freigaben in die andere Richtung drücken.
Die wichtigsten Treiber, die wir beobachten:
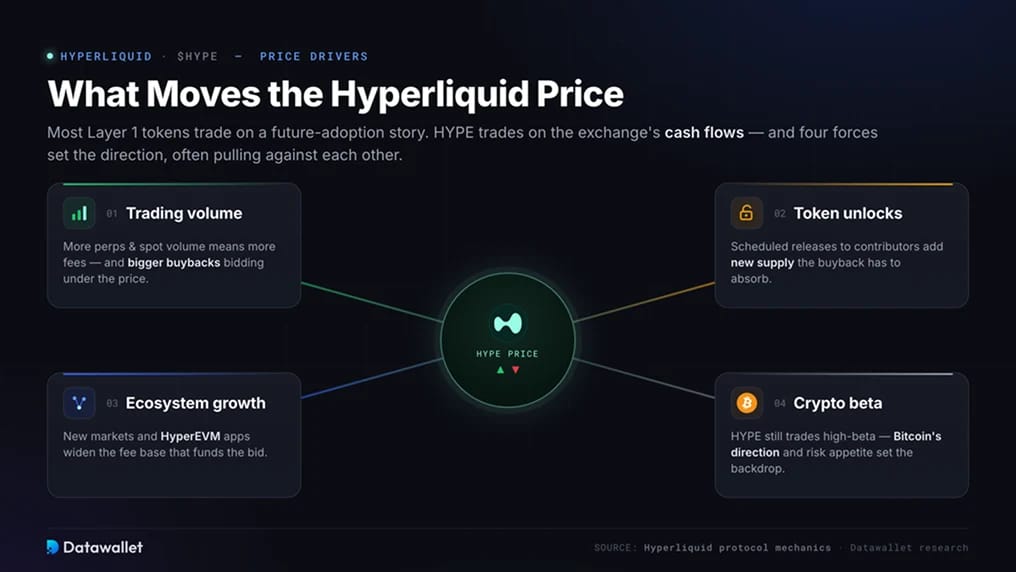
- Das Rückkauf-Schwungrad, der Nachfrageboden: Fast alle Handelsgebühren, etwa 1 Million Dollar pro Tag, kaufen HYPE am offenen Markt, bald ergänzt durch einen neuen Strom, der USDC-Rendite in dasselbe Gebot lenkt.
- Handelsvolumen, die Obergrenze dieser Nachfrage, da Rückkäufe nur so schnell wachsen wie die rund 1 Milliarde Dollar pro Jahr, die die Börse verdient.
- Token-Unlocks, das Angebot, das der Rückkauf aufnehmen muss, mit monatlichen Freigaben für Mitwirkende bis 2028 und einem Unlock von rund 565 Millionen Dollar im Juni 2026.
- Spot-ETF-Nachfrage, nachdem die Fonds von Bitwise, 21Shares und Grayscale Mitte 2026 starteten, mit einem der stärksten Debüts eines Krypto-ETF dieser Größe.
- Treasury-Nachfrage, angeführt von der Nasdaq-notierten Hyperliquid Strategies (PURR), die nahe am Nettovermögenswert gehandelt wird, weil der Rückkauf den gehaltenen Token stützt.
- Von Buildern bereitgestellte Märkte, bei denen HIP-3 und HIP-4 die Gebührenbasis auf Aktien, FX, Pre-IPO-Titel und Prognosemärkte ausweiten.
- Hohes Beta zu Bitcoin, sodass HYPE weiterhin mit der Risikobereitschaft schwankt und bei Rückgängen stärker fällt als die großen Coins.
Stärker als bei jedem anderen großen Token lässt sich der HYPE-Kurs fast direkt aus der Gewinn-und-Verlust-Rechnung der Börse ablesen. Steigendes Volumen finanziert größere Rückkäufe und treibt den Kurs, ein schwaches Quartal vor einem großen Unlock bewirkt das Gegenteil, und die Nachfrage ist nur so stark wie das nächste Handelsquartal. Das macht HYPE zu einer gehebelten Wette darauf, dass Hyperliquid weiter gewinnt.
Das HYPE-Rückkauf-Schwungrad
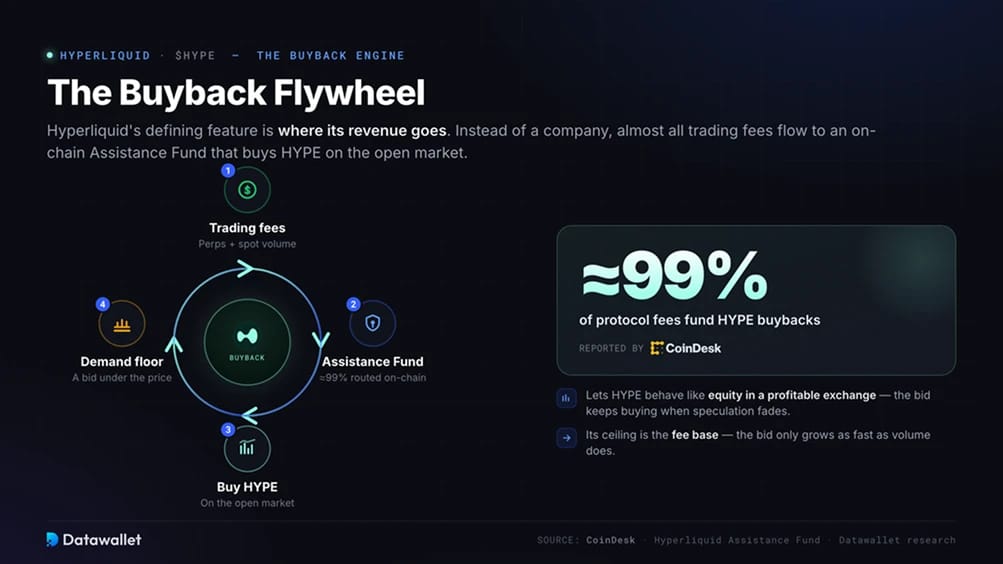
Das prägende Merkmal von Hyperliquid ist die Verwendung seiner Einnahmen. Statt an ein Unternehmen fließen fast alle Handelsgebühren an einen on-chain Assistance Fund, der HYPE am offenen Markt kauft. CoinDesk berichtet, dass rund 99 % der Protokollgebühren Rückkäufe finanzieren und das Plattformvolumen so in stetige, programmatische Nachfrage verwandeln.
Dieses Modell lässt HYPE wie eine Beteiligung an einer profitablen Börse wirken. Es erklärt auch, warum HYPE in den Risk-off-Phasen 2026 standhielt, während die meisten Altcoins einbrachen, da der Rückkauf weiter kauft, wenn die Spekulation nachlässt. Die Obergrenze bildet die Gebührenbasis, denn die Nachfrage wächst nur so schnell wie das Volumen.
HYPE-Angebot, Unlocks und Float-Tokenomics
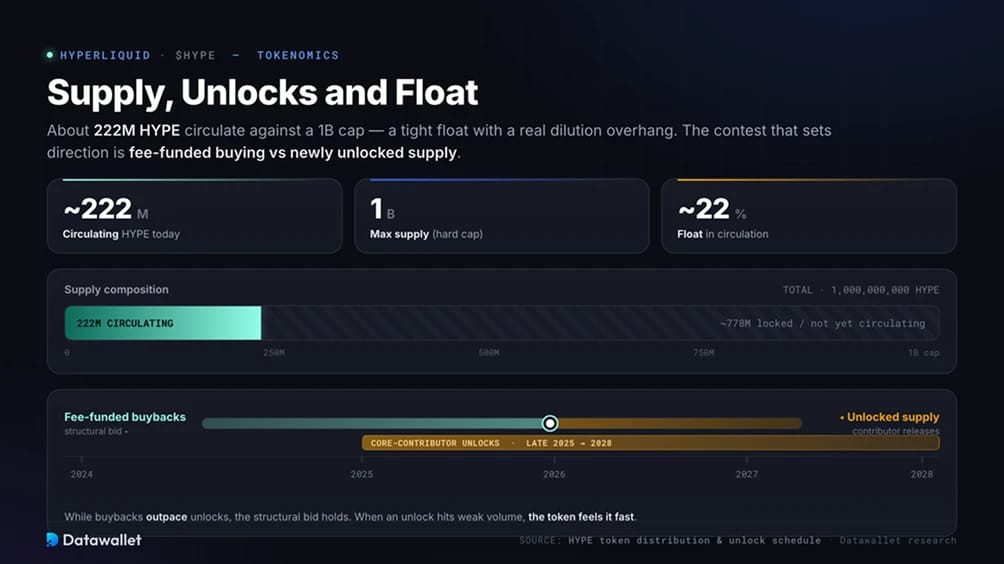
Rund 222 Millionen HYPE sind im Umlauf, bei einer Obergrenze von einer Milliarde. Der Streubesitz ist also knapp und der Verwässerungsdruck real. Die Freigaben für Kernbeitragende begannen Ende 2025 und laufen bis 2028, wobei Token planmäßig freigegeben werden, die der Rückkauf ausgleichen muss.
Ein knapper Free Float verstärkt Kursanstiege und vertieft Rückgänge. Über die Richtung entscheidet das Duell zwischen gebührenfinanzierten Käufen und neu freigegebenem Angebot. Solange Buybacks die Freigaben übertreffen, hält die strukturelle Nachfrage. Trifft eine Freigabe auf schwaches Volumen, spürt der Token das schnell. Wer den Freigabekalender mit den täglichen Gebühren vergleicht, sieht, welche Seite die Oberhand hat.
Eine Hyperliquid-Chain, zwei Engines
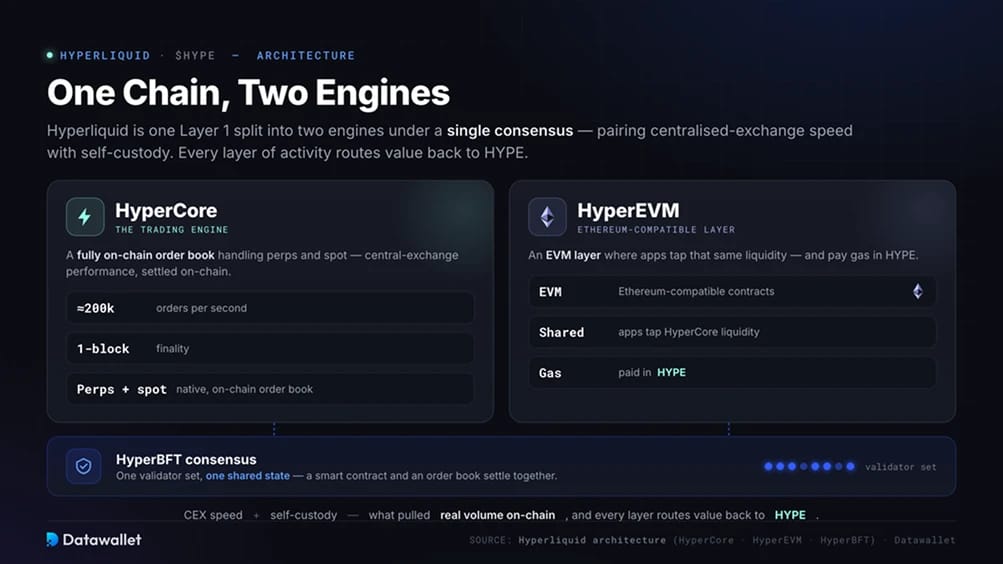
Hyperliquid ist eine Layer-1-Lösung, die in zwei Engines mit einem gemeinsamen Konsens aufgeteilt ist. HyperCore ist die Trading-Engine, ein vollständig on-chain geführtes Orderbuch, das Perpetuals und Spot mit rund 200.000 Orders pro Sekunde und Finalität innerhalb eines Blocks abwickelt. HyperEVM ist eine Ethereum-kompatible Schicht, in der Apps auf dieselbe Liquidität zugreifen und Gas in HYPE bezahlen.
Beide laufen auf demselben HyperBFT-Validatoren-Set, sodass ein Smart Contract und ein Orderbuch gegen einen einzigen Zustand abgewickelt werden. Dieses Design verbindet die Geschwindigkeit zentralisierter Börsen mit Selbstverwahrung, was echtes Volumen on-chain gezogen hat, und jede Aktivitätsebene leitet Wert zurück an HYPE. Unser Hyperliquid-Erklärer behandelt den gesamten Stack.
Von Buildern bereitgestellte Märkte und Wachstum des Ökosystems
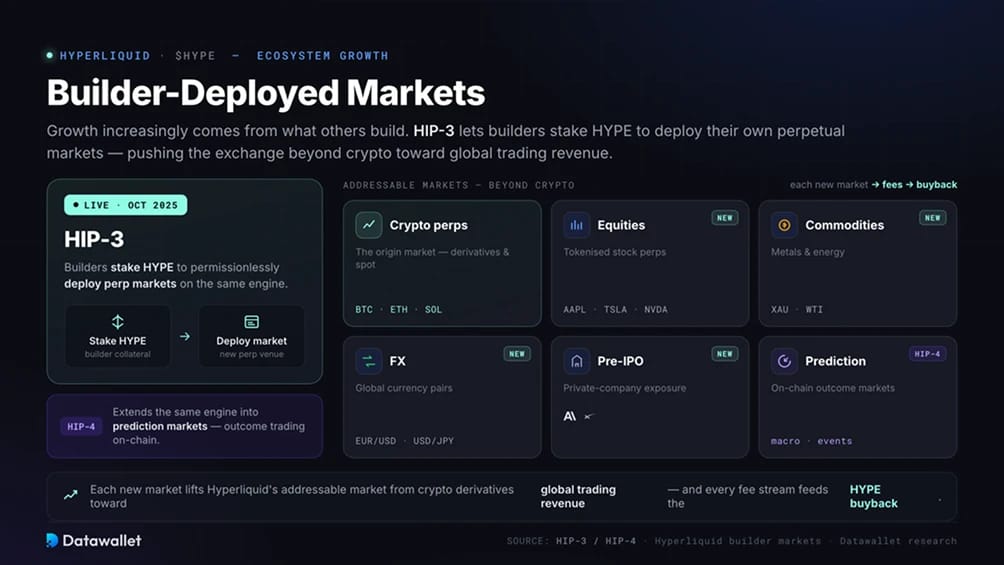
Das Wachstum von Hyperliquid kommt zunehmend von dem, was andere darauf aufbauen. HIP-3, seit Oktober 2025 live, ermöglicht es Buildern, HYPE zu staken, um eigene Perpetuals-Märkte zu starten, und erweitert die Börse über Krypto hinaus auf Aktien, Rohstoffe, FX und Pre-IPO-Namen wie Anthropic und SpaceX. HIP-4 erweitert dieselbe Engine um Prognosemärkte.
Jeder neue Markt ist ein weiterer Gebührenstrom, der den Rückkauf speist, und er erweitert Hyperliquids adressierbaren Markt von Krypto-Derivate hin zu den globalen Handelserlösen. Der Nachteil ist zusätzliches Risiko, da von Buildern bereitgestellte Märkte darauf angewiesen sind, dass Staking, Slashing und das Oracle-Design unter Stress standhalten.
Institutionelle HYPE-Nachfrage und echte Einnahmen
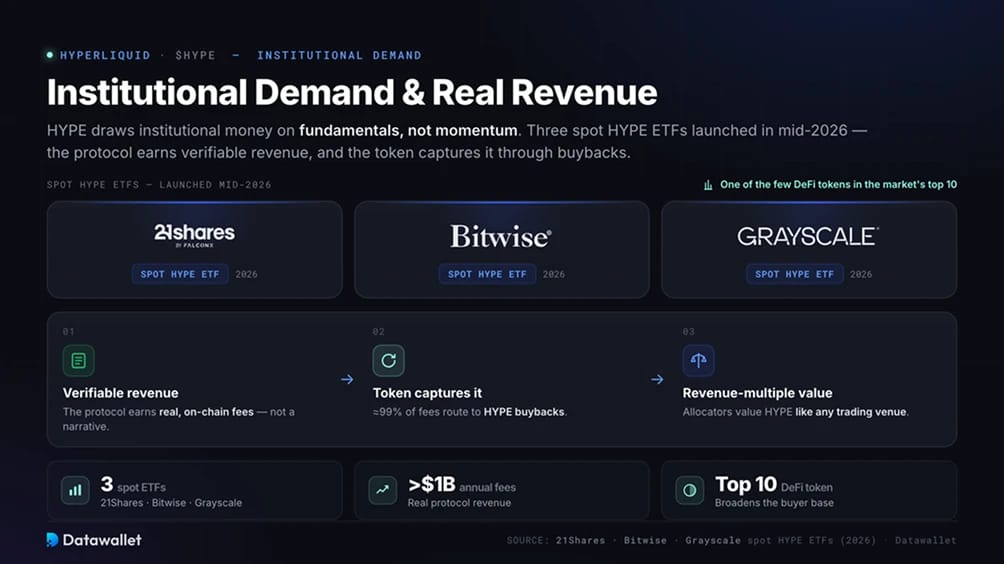
Hyperliquid zieht institutionelles Geld aufgrund von Fundamentaldaten statt Momentum an. Drei Spot-HYPE-ETFs wurden Mitte 2026 von 21Shares, Bitwise und Grayscale aufgelegt, und HYPE wurde zu einem der wenigen DeFi-Token in den Top Ten des Marktes. Das Argument ist einfach: Das Protokoll erzielt nachprüfbare Einnahmen, und der Token schöpft sie über Rückkäufe ab.
Für den Kurs erweitert das die Käuferbasis von krypto-nativen Händlern auf Allokatoren, die HYPE wie jede Handelsplattform anhand von Umsatzmultiplikatoren bewerten. Es bindet den Token außerdem enger an die Risikostimmung, da ETF-Flows sich so schnell umkehren, wie sie eintreffen. Entscheidend ist nun, ob die Gebühreneinnahmen weiter in die Bewertung hineinwachsen.
Risiken, die den HYPE-Preis prägen
HYPE birgt Risiken, die die großen Large-Cap-Werte nicht im gleichen Maß haben:
- Verwässerung: Da das zirkulierende Angebot weit unter der Obergrenze von einer Milliarde liegt, sind Freigaben bis 2028 eine dauerhafte Quelle von Verkaufsdruck;
- Regulierung: Das non-custodial-Modell ohne KYC schränkt die Nutzung in den Vereinigten Staaten, Ontario und anderen Rechtsordnungen ein, begrenzt die Reichweite und zieht Aufmerksamkeit der Aufsicht an (gesperrte Länder);
- Validator-Konzentration: Ein aktives Set von Mitte 20 ist schnell, aber stärker konzentriert als bei größeren Proof-of-Stake-Netzwerken;
- Wettbewerb: Zentralisierte Börsen drängen in on-chain Perpetuals, und neuere Handelsplätze unterbieten bei den Gebühren, wie unser Vergleich Hyperliquid vs. Binance zeigt.
Nichts davon widerlegt für sich allein die Buyback-These, aber jeder dieser Punkte kann das Aufwärtspotenzial begrenzen oder einen Rückgang verschärfen. Deshalb bleibt HYPE eine risikoreichere Position als die großen Kryptowährungen.
Eine kurze Geschichte des Hyperliquid-Kurses
HYPE startete bei seinem Genesis im November 2024 bei etwa 4 $ und schloss das Jahr bei rund 35 $. Im Verlauf von 2025 stieg der Kurs bis September auf ein Rekordhoch nahe 59 $, als Volumen und Umsätze Höchststände erreichten, fiel Anfang 2026 wegen der breiten Altcoin-Schwäche in den niedrigen $20s und erreichte im Juni 2026 ein neues Allzeithoch über 76 $.
Durch alle Phasen hindurch hat HYPE die Börse dahinter abgebildet. Volumenrekorde und der wachsende Rückkauf trieben die Hochs, ein marktweites Risk-off die Tiefs, und der geringe Free Float verstärkte beides. Das kumulierte Volumen liegt inzwischen im Billionenbereich, die jährlichen Gebühren haben eine Milliarde Dollar überschritten, und Hyperliquid hält rund 60 % des Open Interest bei On-Chain-Derivate. Beobachten Sie, wo sich Hebel stapeln, in unserer Live-HYPE-Liquidation-Heatmap.