
Prediction markets gehören zu den größten Volumenkategorien im Krypto-Bereich. CoinGecko-Daten beziffern den Nominalwert im Sektor im zweiten Quartal 2026 auf 113,8 Milliarden USD, da Sportereignisse, Makrodaten und Preismeilensteine zunehmend als Wahrscheinlichkeiten statt als Positionen gehandelt werden.
Hyperliquid reagierte mit HIP-4 und verlagerte Outcome-Kontrakte auf die Matching-Engine, die bereits für perpetuals genutzt wird. Vier Monate nach dem mainnet-Launch hat sich das Upgrade von einem einzelnen BTC-Binärmarkt zu einem Marktplatz entwickelt, auf dem Builder eigene Märkte bereitstellen können.
Lesen Sie weiter, um zu sehen, wie die Mechaniken, Builder, Gebühren und Risiken aussehen. 👇
Was ist der Hyperliquid Improvement Proposal 4 (HIP-4)?
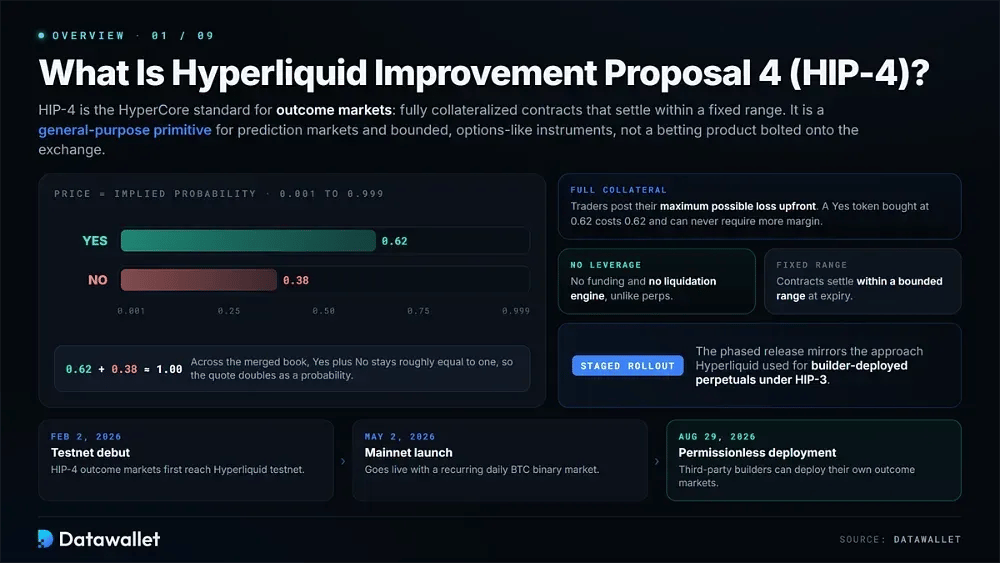
Das Hyperliquid Improvement Proposal 4 (HIP-4) ist der Protokollstandard für „Outcome-Märkte“ auf HyperCore. Die offizielle HIP-4-Spezifikation definiert Outcomes als vollständig besicherte Kontrakte, die innerhalb einer festen Spanne abgewickelt werden. Das macht sie zu einem universellen Primitiv für Prediction markets und begrenzte, optionsähnliche Instrumente und nicht zu einem separaten Wettprodukt, das an die Börse angehängt ist.
Ein Markt hat typischerweise eine Ja- und eine Nein-Seite, die jeweils zwischen 0,001 und 0,999 bepreist sind, sodass das Angebot auch eine implizite Wahrscheinlichkeit darstellt. Trader geben ihren maximal möglichen Verlust im Voraus an. Folglich verwenden Outcomes kein leverage oder Funding und erfordern keine liquidations-Engine, wodurch sie sich deutlich von den perpetual-Märkten von Hyperliquid abheben.
HIP-4 erreichte das testnet erstmals am 2. Februar 2026. Das mainnet folgte am 2. Mai 2026 mit einem wiederkehrenden täglichen BTC-Binärmarkt, während die permissionlose Bereitstellung durch Dritte am 29. August 2026 freigeschaltet wurde. Die schrittweise Einführung ähnelt dem Ansatz, den Hyperliquid für von Buildern bereitgestellte perpetuals unter HIP-3 verwendet hat.
Wie funktioniert HIP-4 von Hyperliquid?
HIP-4 behandelt jedes Outcome als ein natives HyperCore-Asset mit einem eigenen Orderbuch. Abwicklung, Besicherung und Gebühren basieren auf demselben Kontomodell, das Hyperliquid bereits für den spot- und perpetual-Handel verwendet.
Seine Mechanik lässt sich anhand von drei Bereichen verstehen: dem Outcome-Kontrakt, dem System des zusammengeführten Buches (Merged-Book-System), das die Ja- und Nein-Preise im Gleichgewicht hält, sowie den Regeln für Abwicklung und Gebühren.
1. Mechanik der Outcome-Kontrakte
Ein Outcome-Kontrakt ist aus Sicht eines Traders unkompliziert, obwohl mehrere Protokollregeln bestimmen, wie Positionen eröffnet, gehandelt und abgewickelt werden. Jeder HIP-4-Nutzer interagiert entweder direkt oder über ein Builder-Frontend mit diesen Komponenten.
Die Kernbausteine eines HIP-4-Outcome-Kontrakts umfassen:
- Volle Besicherung: Jede Position ist durch den vollständigen Betrag abgesichert, den sie bei der Abwicklung verlieren kann. Ein zu 0,62 gekaufter Ja-Token kostet daher 0,62 und erfordert niemals zusätzlichen margin.
- Wahrscheinlichkeitsbepreisung: Die Preise liegen zwischen 0,001 und 0,999 und drücken direkt die implizite Wahrscheinlichkeit des Marktes aus. Über das zusammengeführte Buch hinweg bleibt Ja plus Nein grob gleich eins.
- Binäre Abwicklung: Bei Ablauf wendet das Protokoll einen settleFraction an. Ja-Token konvertieren in diesen Bruchteil des Quote-Assets und Nein-Token erhalten den Rest, typischerweise eins und null.
- Datierter Ablauf: Outcomes werden zu einem festen Zeitstempel abgewickelt, anstatt fortlaufend zu laufen. Dies führt einen Zeitwert ein und ermöglicht es Tradern, eine Einschätzung darüber abzugeben, wann etwas passieren wird, sowie ob es passieren wird.
- Native Assets: Die Ja- und Nein-Seiten sind HyperCore-Assets und keine gewickelten ERC-20-Token. Bestehende Tools für Aufträge, Stornierungen und WebSocket erfordern daher nur geringfügige Kodierungsänderungen.
- Gemeinsames Konto: Ergebnispositionen befinden sich im selben Konto wie spot und perps, sodass zusammenhängende Risiken verwaltet werden können, ohne Sicherheiten zwischen verschiedenen Börsenplätzen transferieren zu müssen.
- Mark-Interpolation: Preisbasierte Märkte werden um den Abwicklungszeitpunkt herum gegen einen linear interpolierten HyperCore-Mark-Preis abgerechnet. Dies reduziert die Auswirkungen eines einzelnen veralteten oder sprunghaften Kurses.
- Notierungs-Asset: Unter AQAv2 lauten kanonische Ergebnismärkte auf USDC. Die ursprünglichen USDH-Paare wurden heruntergefahren, nachdem Coinbase im Mai der offizielle Treasury-Anbieter von Hyperliquid wurde.
2. Zusammengelegte Orderbücher und Fragen
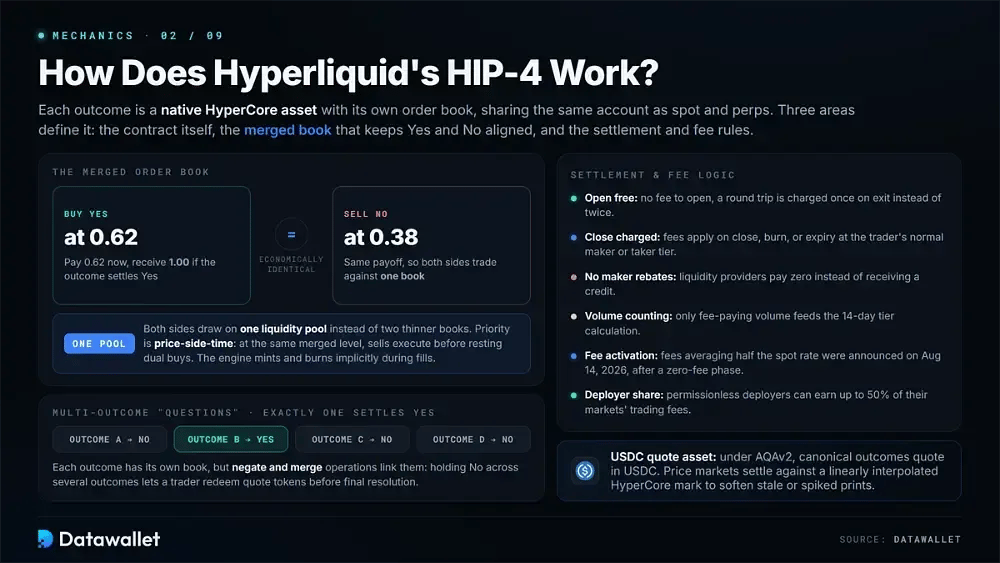
Das zusammengelegte Orderbuch von HIP-4 ist eine seiner markantesten technischen Entscheidungen. „Ja“ zu einem Preis p zu kaufen, ist wirtschaftlich identisch damit, „Nein“ zu 1 minus p zu verkaufen. Beide Seiten können daher auf einen liquidity pool zugreifen, anstatt über getrennte, dünnere Bücher zu handeln.
Orders folgen der Priorität „Preis-Seite-Zeit“. Wenn Orders auf demselben zusammengelegten Preisniveau ruhen, werden Verkaufsorders vor ruhenden doppelten Kauforder-Beständen ausgeführt. Fortgeschrittene Nutzer können Ergebnisse auch manuell aufteilen oder zusammenlegen, um zwischen Primär- und Doppelsalden zu wechseln. Andernfalls übernimmt die Matching-Engine das Minting und Burnen implizit während der Ausführung.
Ergebnismärkte mit mehreren Optionen sind in „Fragen“ organisiert. Genau ein Ergebnis wird als „Ja“ abgerechnet, während jedes andere Ergebnis als „Nein“ abgerechnet wird. Jedes Ergebnis hat ein eigenes Buch, aber Verneinigungs- und Zusammenlegungsoperationen verknüpfen sie miteinander. Ein Trader, der bei mehreren Ergebnissen innerhalb derselben Frage „Nein“ hält, kann daher Notierungstokens vor der endgültigen Abrechnung einlösen.
3. Abwicklungs- und Gebührenlogik
HIP-4 verwendet nicht dieselbe Gebührenstruktur wie spot oder perpetuals. Diese Unterschiede wirken sich auf die Kosten für Round-Trips, den VIP-Stufenaufstieg und die Market-Making-Wirtschaftlichkeit aus. Die Gebührendokumentation von Hyperliquid nennt die Fälle, in denen ein Ergebnishandel eine Gebühr nach sich zieht.
So werden Gebühren und Abwicklung in der Praxis angewendet:
- Kostenlos öffnen: Das Eröffnen einer Ergebnisposition ist gebührenfrei. Ein Round-Trip wird beim Verlassen einmal berechnet statt zweimal, wie es beim Handel mit perpetuals üblich ist.
- Kostenpflichtig schließen: Eine Gebühr fällt an, wenn die Position geschlossen, gegen die gegensätzliche Seite geburnt oder bei Ablauf abgerechnet wird. Die normale maker- oder taker-Stufe des Traders bestimmt den Satz.
- Keine Rabatte: maker-Rabatte gelten nicht für Ergebnisse. Liquiditätsanbieter, die auf spot möglicherweise einen Rabatt erhalten würden, zahlen null, anstatt eine Gutschrift zu erhalten.
- Volumenberechnung: Nur gebührenpflichtiges Volumen trägt zur 14-tägigen Stufenberechnung bei. Das nominale Rohvolumen von Ergebnissen sammelt daher eine Gebührenstufen-Historie langsamer an, als das headline-Volumen vermuten lässt.
- Gebührenaktivierung: mainnet-Ergebnisse wurden während des Testbetriebs zunächst mit null Gebühren gehandelt. Am 14. August 2026 gab Hyperliquid bekannt, dass das nächste Upgrade Gebühren aktivieren würde, die im Durchschnitt die Hälfte des spot-Satzes betragen.
- Builder-Codes: Builder können Verkaufsorders, die über ihren Code geleitet werden, Gebühren hinzufügen, genau wie bei spot. Dies verschafft Frontends eine Einnahmequelle getrennt von den Protokollgebühren.
- Deployer-Anteil: Ersteller von permissionless Märkten können bis zu 50 % der Handelsgebühren erhalten, die ihre Märkte generieren. Konfigurierbare Gebühren sind für ein späteres Upgrade geplant.
Wann ging HIP-4 auf dem Hyperliquid-mainnet live?
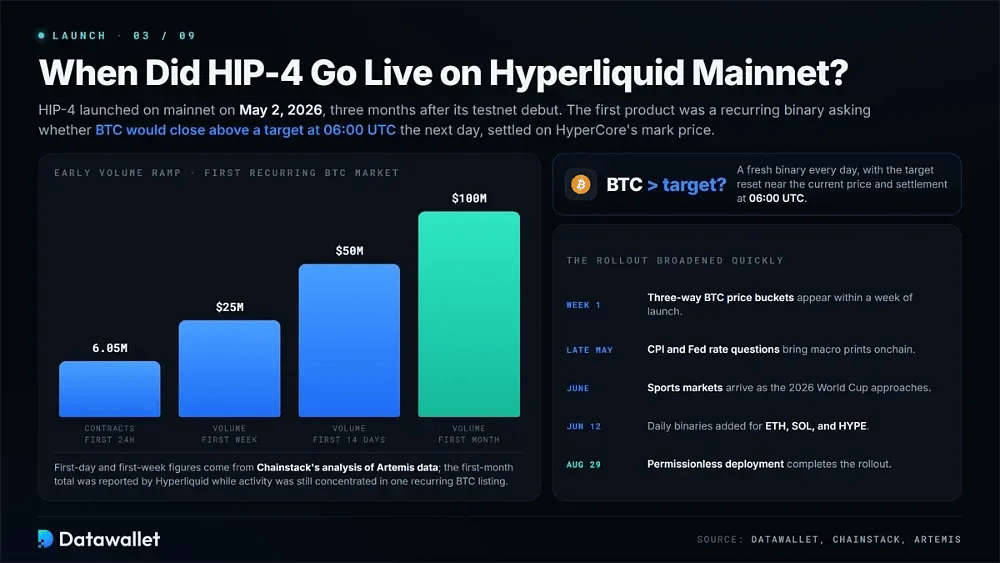
HIP-4 wurde am 2. Mai 2026 auf dem Hyperliquid-mainnet gestartet, etwa drei Monate nach seinem Testnet-Debüt am 2. Februar. Sein erstes Produkt war ein wiederkehrendes binäres Produkt, das fragte, ob BTC am folgenden Tag um 06:00 UTC über einem Zielpreis schließen würde, wobei die Abrechnung auf dem Mark-Preis von HyperCore basierte.
Die Analyse von Chainstack zu Daten von Artemis ergab, dass der Eröffnungsmarkt in seinen ersten 24 Stunden 6,05 Millionen Kontrakte und in seiner ersten Woche rund 25 Millionen USD generierte. Hyperliquid meldete später etwa 100 Millionen USD an Ergebnisvolumen im ersten vollen Monat des mainnet-Handels.
Die Einführung breitete sich schnell aus. Dreiseitige BTC-Preis-Buckets tauchten innerhalb einer Woche auf, gefolgt von CPI- und Fed-Zinsfragen Ende Mai. Sportmärkte kamen im Juni hinzu, und am 12. Juni wurden tägliche Binäroptionen für ETH, SOL und HYPE hinzugefügt. Die permissionless Bereitstellung schloss die Einführung am 29. August 2026 ab.
Wie die permissionless Bereitstellung von HIP-4 funktioniert
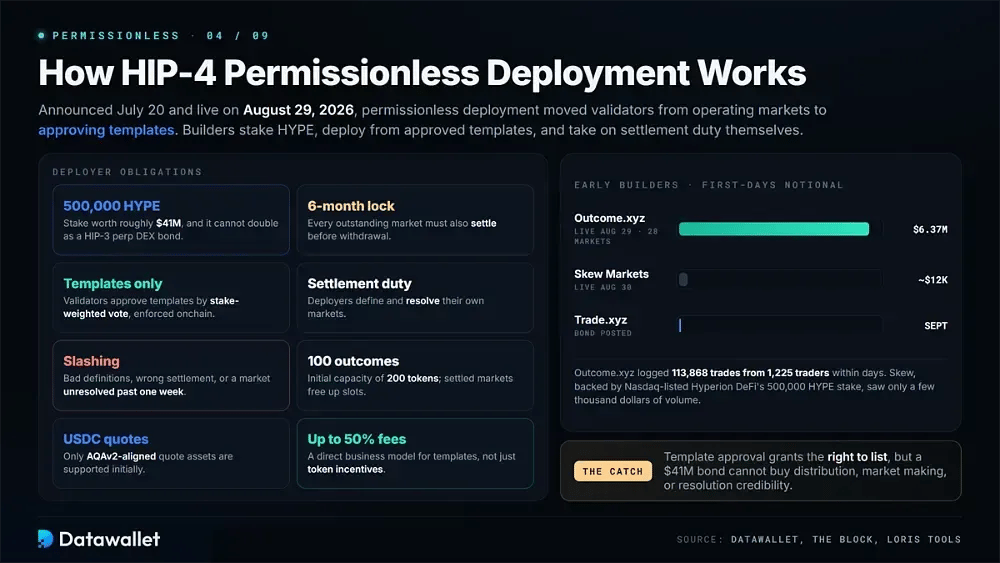
Durch die permissionless Bereitstellung wurde HIP-4 von einer kuratierten Funktion zu einer Infrastruktur. Das am 20. Juli 2026 angekündigte und am 29. August im mainnet aktivierte System bewegte Validatoren weg vom Betrieb einzelner Märkte hin zur Genehmigung von Vorlagen, die von unabhängigen Buildern genutzt werden können.
1. Bereitstelleranforderungen
Hyperliquid hat das bereits von HIP-3 für von Entwicklern bereitgestellte perpetuals verwendete Wirtschaftsicherheitsmodell übernommen und es um Regeln ergänzt, die spezifisch für Ergebnis kapazität und Abwicklungsfristen sind. The Block berichtete über die Anforderungen, als die Spezifikation bekannt gegeben wurde.
Die Hauptverpflichtungen für einen HIP-4-Bereitsteller sind wie folgt:
- HYPE-Stake: Ein Bereitsteller muss 500.000 HYPE staken, was zu aktuellen Preisen etwa 41 Millionen USD entspricht. Derselbe Stake kann nicht gleichzeitig auf eine bestehende HIP-3 perpetual DEX-Bereitstellung angerechnet werden.
- Sechsmonatige Sperrfrist: Der Stake bleibt für mindestens sechs Monate gesperrt. Außerdem muss jeder ausstehende Markt abgewickelt werden, bevor ein Teil davon abgehoben werden kann.
- Template-Nutzung: Entwickler dürfen nur Templates instanziieren, die von Validatoren durch eine stake-gewichtete Abstimmung genehmigt wurden. Ihre Spezifikationen werden onchain statt off-chain gespeichert und durchgesetzt.
- Abwicklungspflicht: Jeder Bereitsteller definiert und regelt Märkte gemäß den Kriterien des gewählten Templates und übernimmt damit die operative Verantwortung, die zuvor bei kanonischen Märkten von Validatoren wahrgenommen wurde.
- Slash-Risiko: Validatoren können einen Teil des Stakes oder den gesamten Stake kürzen bei unzureichend definierten Märkten, inkorrekter Abwicklung oder Märkten, die länger als eine Woche ungelöst bleiben.
- Ergebniskapazität: Ein Bereitsteller erhält anfangs Kapazität für 100 Ergebnisse, was 200 Ergebnistokens entspricht. Fragen mit mehreren Ergebnissen beanspruchen mehr Slots, während abgewickelte Märkte Kapazität freigeben.
- Ausgerichtete Quotes: Permissionless Ergebnismärkte unterstützen zunächst nur AQAv2-ausgerichtete Quote-Assets, was derzeit USDC bedeutet.
- Gebührenumsatz: Bereitsteller können bis zu 50 % der von ihren Märkten generierten Gebühren verdienen, wodurch ein direktes Geschäftsmodell für Templates entsteht, anstatt sich ausschließlich auf Token-Inzentivierungen zu verlassen.
2. Frühe HIP-4-Entwickler
Outcome.xyz wurde am 29. August 2026 der erste permissionless HIP-4-Bereitsteller. Das Projekt stakte 500.000 HYPE und eröffnete 28 Märkte zu Krypto-Preisberührungen, Ergebnissen der Fed-Politik und Indexmeilensteinen. Innerhalb weniger Tage verzeichnete Loris Tools auf diesen Märkten ein Volumen von 6,37 Millionen USD über 113.868 Trades von 1.225 einzelnen Tradern.
Skew Markets startete am folgenden Tag mit Unterstützung des an der NASDAQ notierten Unternehmens Hyperion DeFi, das seinen 500.000-HYPE-Stake beisteuert. Die ersten Listings verzeichneten jedoch nur ein Volumen von wenigen هزار US-Dollar. Trade.xyz, die dominierende HIP-3-Plattform, hat ihre Sicherheit hinterlegt und wird voraussichtlich Anfang September mit der Bereitstellung beginnen.
Der Unterschied zwischen diesen ersten beiden Bereitstellern verdeutlicht die zentrale Herausforderung für permissionless Ergebnisse. Die Template-Genehmigung bietet zwar die Möglichkeit, einen Markt zu listen, erzeugt jedoch weder Distribution noch Market-Making-Verpflichtungen und begründet auch keine Glaubwürdigkeit bei der Abrechnung. Eine Sicherheit von 41 Millionen USD allein reicht nicht aus, um diese Bedingungen zu erfüllen.
Arten von Hyperliquid HIP-4 Märkten
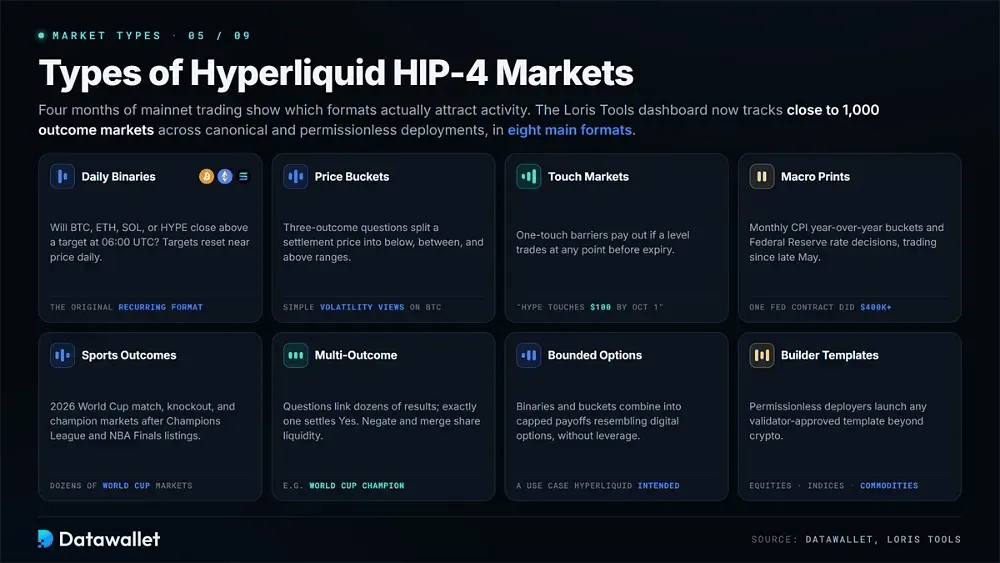
Vier Monate mainnet-Handel haben ein klareres Bild davon geliefert, welche HIP-4-Formate Aktivitäten anziehen. Das Loris Tools HIP-4-Dashboard verfolgt mittlerweile fast 1.000 einzelne Ergebnismärkte in mehreren Kategorien.
Zu den Hauptmarkt有了typen, die tatsächlich gehandelt wurden, gehören:
- Tägliche Binaries: Das ursprüngliche wiederkehrende Format stellt die Frage, ob BTC, ETH, SOL oder HYPE um 06:00 UTC über einem Zielwert schließen werden. Das Ziel des jeweiligen Tages wird nahe dem aktuellen Preis zurückgesetzt.
- Preis-Buckets: Fragen mit drei Ergebnissen unterteilen einen Abrechnungspreis in Bereiche unterhalb, zwischen und oberhalb, was eine relativ einfache Möglichkeit bietet, Volatilitätserwartungen zu Bitcoin auszudrücken.
- Touch-Märkte: Entwickler-Templates führten One-Touch-Barrieren wie „HYPE berührt am oder vor dem 1. Oktober 100 USD“ ein, die auszahlen, wenn das angegebene Niveau vor Ablauf zu irgendeinem Zeitpunkt gehandelt wird.
- Makro-Daten: Monatliche Verbraucherpreisindex-Werte im Jahresvergleich und Zinsentscheidungen der US-Notenbank werden seit Ende Mai gehandelt. Allein ein Policy-Kontrakt ohne Zinsschritt generierte ein Volumen von mehr als 400.000 USD.
- Sport-Ergebnisse: Die Weltmeisterschaft 2026 brachte Dutzende von Match-, K.o.-Runden- und Champion-Märkten hervor, nachdem Validatoren bereits Champions-League-Sieger- und NBA-Finals-Listings kuratiert hatten.
- Fragen mit mehreren Ergebnissen: Märkte wie die Frage nach dem Weltmeister verknüpfen Dutzende möglicher Resultate, von denen exakt eines mit Ja abgerechnet wird. Negierungs- und Zusammenführungsoperationen ermöglichen es ihnen, Liquidität zu teilen.
- Begrenzte optionsähnliche Instrumente: Binaries und Buckets können zu gedeckelten Auszahlungen kombiniert werden, die digitalen options ohne leverage ähneln – ein Anwendungsfall, den Hyperliquid mit diesem Primitiv explizit unterstützen wollte.
- Entwickler-Templates: Permissionless Bereitsteller können jedes von Validatoren genehmigte Template launchen. Frühe Entwickler listen auf ihren öffentlichen Roadmaps bereits Aktien, Indizes, Rohstoffe und eine breitere Sportabdeckung.
HIP-4-Statistiken & Adoptions-Trends
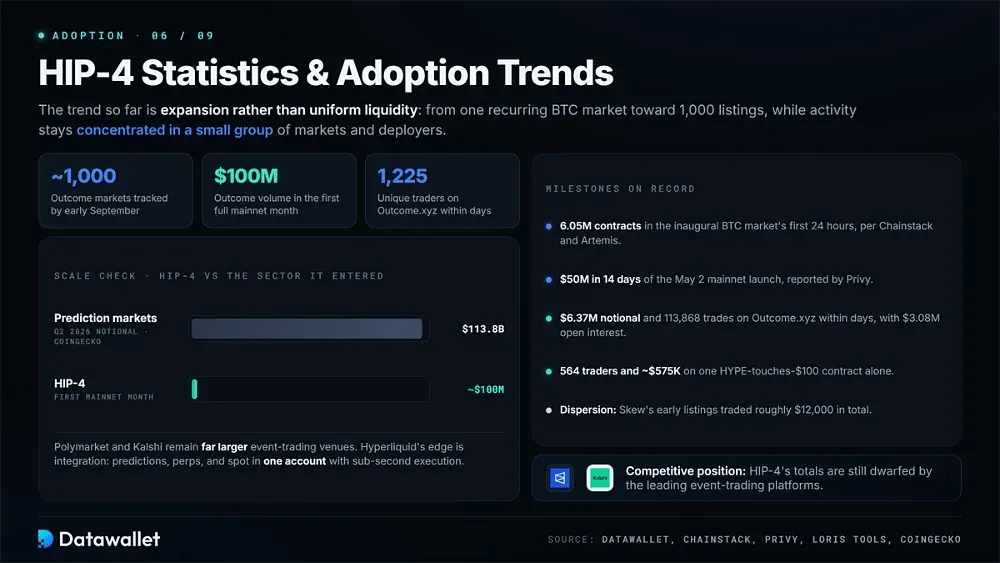
HIP-4 ist im Vergleich zum breiteren Prediction-Market-Sektor nach wie vor klein, aber seine ersten vier Monate liefern mehrere nützliche Benchmarks für die Adoption. Die folgenden Zahlen stützen sich auf die von Hyperliquid gemeldeten Volumina sowie auf Daten und Analysen von Chainstack, Privy und dem Loris Tools HIP-4-Dashboard.
- Sektorgröße: CoinGecko-Daten beziffern das Nominalvolumen von Prediction-Markets im zweiten Quartal 2026 auf 113,8 Milliarden USD, womit der breitere Markt abgesteckt ist, in dem HIP-4 konkurriert.
- Aktivität am ersten Tag: Der erste wiederkehrende BTC-Markt verarbeitete in den ersten 24 Stunden 6,05 Millionen Kontrakte, wie eine Analyse von Chainstack anhand von Artemis-Daten zeigt.
- Volumen in der ersten Woche: Derselbe Markt generierte in seiner ersten Woche ein Volumen von rund 25 Millionen USD.
- Zwei-Wochen-Meilenstein: Privy berichtete, dass HIP-4 innerhalb von 14 Tagen nach seinem mainnet-Start am 2. Mai 2026 die Marke von 50 Millionen USD an Volumen überschritt.
- Erster voller Monat: Hyperliquid meldete später ein Ergebnisvolumen von rund 100 Millionen USD im ersten vollständigen Monat des mainnet-Betriebs, als die Aktivität noch auf ein einziges wiederkehrendes BTC-Listing konzentriert war und keine Gebühren anfielen.
- Anzahl der Märkte: Anfang September verfolgte Loris Tools fast 1.000 einzelne Outcome-Märkte über kanonische und permissionless Deployments hinweg.
- Adoption von Outcome.xyz: Wenige Tage nach dem Start generierte Outcome.xyz ein Nominalvolumen von 6,37 Millionen USD aus 113.868 Trades von 1.225 einzelnen Tradern. Die Märkte hielten zum Tagesende ein open interest von rund 3,08 Millionen USD.
- Nachfrage nach einzelnen Märkten: Ein HYPE-berührt-100-Kontrakt zog innerhalb weniger Tage 564 einzelne Trader und ein Nominalvolumen von ca. 575.000 USD an.
- Liquiditätsverteilung: Die Adoption verläuft bei den Buildern ungleichmäßig. Während Outcome.xyz Aktivitäten in Millionenhöhe erreichte, setzten Skews frühe Listings insgesamt etwa 12.000 USD um.
- Wettbewerbsposition: Polymarket und Kalshi sind nach wie vor deutlich größere Event-Trading-Plattformen, während breitere Prediction-Market-Statistiken die Gesamtsummen von HIP-4 weiterhin in den Schatten stellen.
Der bisherige Trend zeigt eher eine Expansion als eine einheitliche Liquidität. HIP-4 begann mit einem einzigen wiederkehrenden BTC-Markt, fügte dann neue Anlageklassen und Event-Formate hinzu, bevor permissionless Builder die Anzahl der verfügbaren Outcomes auf fast 1.000 steigen ließen. Die Handelsaktivität konzentriert sich jedoch nach wie vor auf eine relativ kleine Gruppe von Märkten und Deployern.
HIP-4 Vor- und Nachteile
HIP-4 erweitert Hyperliquid über seine etablierten Märkte hinaus, aber der Outcome-Handel bringt andere Annahmen hinsichtlich Auflösungsquellen, Deployer-Verhalten und Gebühren mit sich. Trader sollten diese Unterschiede berücksichtigen, anstatt Outcomes wie eine andere Form von perpetual Kontrakten zu behandeln.
Die wichtigsten Vorteile und Kompromisse sehen wie folgt aus:
Wie HIP-4 den HYPE-Token von Hyperliquid beeinflusst hat
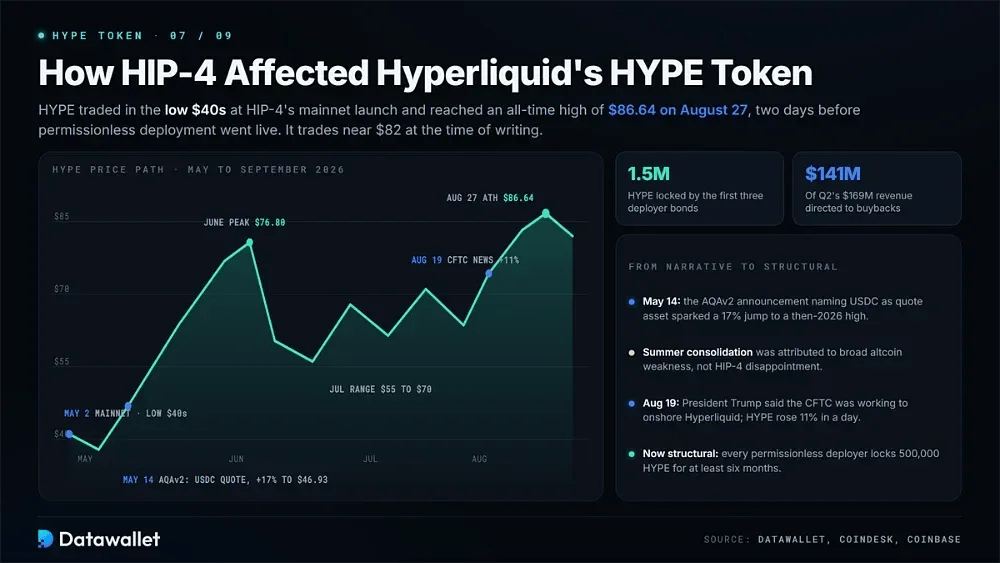
HYPE wurde um den 2. Mai zum mainnet-Start von HIP-4 in den niedrigen 40er-USD-Bereichen gehandelt, bevor er bis Mitte Mai unter 39 USD fiel. Am 14. Mai wurde USDC in der AQAv2-Ankündigung als zukünftiges Quote-Asset für kanonische HIP-4-Märkte benannt. Daraufhin sprang HYPE um 17 % auf 46,93 USD, was damals sein Jahreshoch 2026 darstellte.
Der Token stieg im Juni weiter an und markierte nahe 76,80 USD einen neuen Rekord, bevor er stark auf 52 USD zurückfiel. Im größten Teil des Juli und Anfang August wurde er in einer Spanne von etwa 55 bis 70 USD gehandelt. Analysten führten diese Konsolidierung größtenteils auf die allgemeine Schwäche der Altcoins zurück und nicht auf eine Enttäuschung über die Einführung von HIP-4.
Ende August brachte die stärkste Bewegung. Die Erklärung von Präsident Trump vom 19. August, dass die CFTC daran arbeite, Hyperliquid in die USA zu holen, ließ HYPE an einem Tag um 11 % steigen. Am 27. August, zwei Tage vor dem Start der permissionless HIP-4-Bereitstellung, erreichte der Token ein all-time high von 86,64 USD.
Die direkten Auswirkungen von HIP-4 auf den Token sind mittlerweile eher struktureller als narrativer Natur. Jeder permissionless Deployer muss 500.000 HYPE für mindestens sechs Monate sperren, und drei Deployer haben bereits Bonds zugesagt. Unabhängig davon hat der Unterstützungsfonds 141 Millionen USD der Einnahmen des zweiten Quartals in Höhe von 169 Millionen USD für Rückkäufe verwendet. HYPE wird zum Zeitpunkt des Schreibens bei rund 82 USD gehandelt.
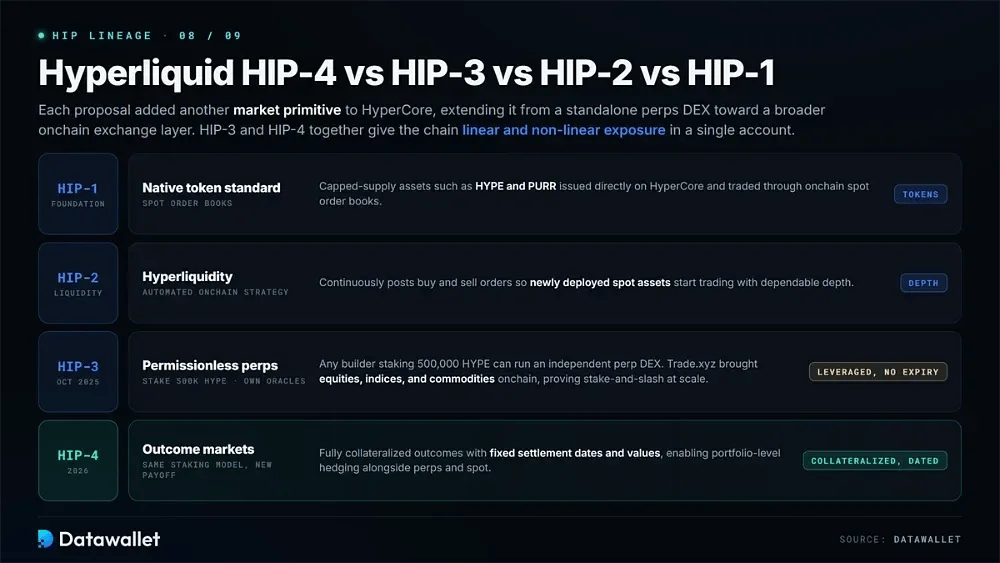
Hyperliquid HIP-4 vs. HIP-3 vs. HIP-2 vs. HIP-1
Jeder Hyperliquid-Verbesserungsvorschlag hat HyperCore um ein weiteres Marktprimitiv ergänzt und das Protokoll schrittweise über eine eigenständige perpetual DEX hinaus zu einer breiteren Onchain-Exchange-Schicht ausgebaut. Ein Blick auf die Vorschläge in der Reihenfolge zeigt, welche Teile von HIP-4 von früheren Upgrades stammten und welche Funktionen neu sind.
HIP-1 führte den nativen Token-Standard von HyperCore ein, der es ermöglicht, Assets mit begrenztem Angebot wie HYPE und PURR direkt auszugeben und über Onchain-spot-Orderbücher zu handeln. HIP-2 folgte mit Hyperliquidity, einer automatisierten Onchain-Strategie, die kontinuierlich Kauf- und Verkaufsaufträge platziert, damit neu bereitgestellte spot-Assets mit verlässlicher Tiefe zu handeln beginnen können.
Im Oktober 2025 brachte HIP-3 die permissionless Bereitstellung für perpetual futures. Jeder Entwickler, der 500.000 HYPE stakete, konnte eine unabhängige perp DEX mit eigenen Orakeln, Margining- und Gebühreneinstellungen betreiben. Entwickler wie Trade.xyz nutzten das Modell, um Aktien, Indizes und Rohstoffe Onchain zu bringen, was das Stake-and-Slash-Framework im großen Stil demonstrierte.
HIP-4 überträgt dieses Staking-Modell in eine andere Auszahlungsstruktur. Anstelle von leveraged Verträgen ohne Ablaufdatum bietet es vollständig besicherte Ergebnisse mit festen Abwicklungsterminen und Werten. HIP-3 und HIP-4 zusammen ermöglichen ein lineares und nicht-lineares Exposure auf HyperCore, wodurch ein Absicherung auf Portfolioebene innerhalb eines einzigen Kontos möglich wird.
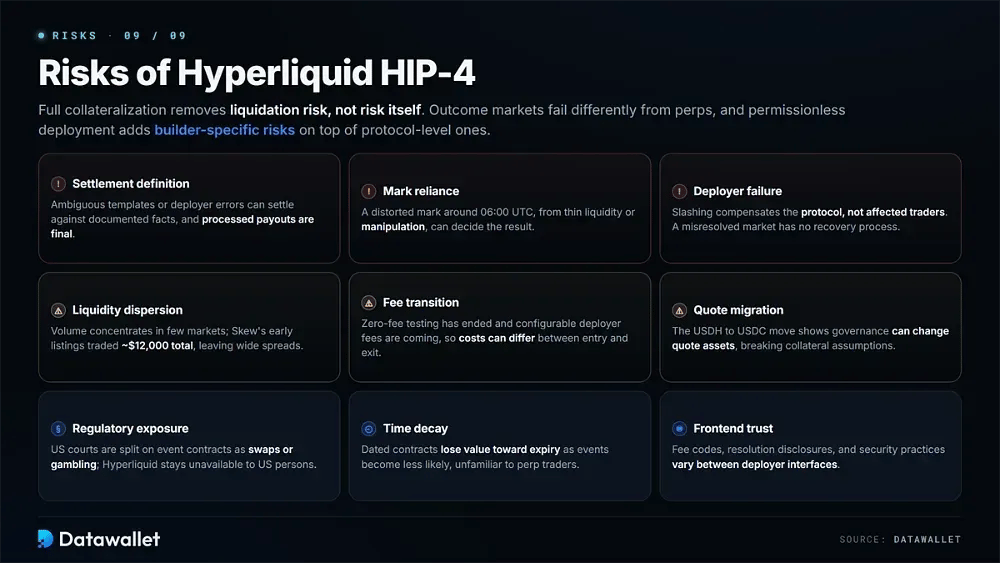
Risiken von Hyperliquid HIP-4
Eine vollständige Besicherung beseitigt das liquidation-Risiko, jedoch nicht das Risiko an sich. Ergebnismärkte weisen andere Ausfallmuster auf als perpetuals, und die permissionless Bereitstellung fügt Risiken hinzu, die spezifisch für einzelne Entwickler sind, zusätzlich zu denen auf Protokollebene.
Berücksichtigen Sie diese praktischen Risiken vor dem Handel oder der Bereitstellung:
- Definition der Abwicklung: Ein Markt hängt von seiner Auflösungsregel ab. Mehrdeutige Templates oder Fehler des Entwicklers können zu einer Abwicklung führen, die im Widerspruch zu dokumentierten Fakten steht, und bearbeitete Auszahlungen sind endgültig.
- Mark-Abhängigkeit: Preismärkte werden anhand interpolierter HyperCore-Mark-Preise abgerechnet. Ein verzerrter Mark-Preis um 06:00 UTC, sei es durch dünne liquidity oder gezielte Manipulation, kann daher das Ergebnis bestimmen.
- Ausfall des Entwicklers: Slashing bestraft einen Entwickler nach einem Ausfall, aber der Stake entschädigt das Protokoll statt der betroffenen Trader. Ein falsch aufgelöster Markt verfügt über keinen integrierten Wiederherstellungsprozess.
- Streuung der liquidity: Das Volumen konzentriert sich auf eine begrenzte Anzahl von Märkten. Die frühen Listings von Skew handelten insgesamt etwa 12.000 USD, wodurch viele Positionen breiten Spreads und unzuverlässigen Exit-Preisen ausgesetzt waren.
- Gebührenübergang: Die anfängliche Zero-Fee-Testphase ist beendet, während konfigurierbare Entwicklergebühren noch ausstehen. Die tatsächlichen Handelskosten können daher zwischen Einstieg und Ausstieg variieren.
- Quote-Migration: Der Wechsel von USDH zu USDC zeigt, dass Governance Quote-Assets ändern kann. Solche Änderungen wirken sich auf die Sicherheitenannahmen der Entwickler und Tools aus, die weiterhin auf USDH lauten.
- Regulatorisches Exposure: US-Gerichte sind sich uneinig darüber, ob Event-Kontrakte als swaps oder als Glücksspiel behandelt werden sollten. Hyperliquid bleibt zudem trotz laufender CFTC-Onshoring-Diskussionen für US-Personen nicht verfügbar.
- Zeitwertverlust: Datierte Kontrakte können mit Annäherung an das Ablaufdatum an Wert verlieren, wenn das zugrunde liegende Ereignis unwahrscheinlicher wird – eine Dynamik, die Trader, die an perpetual futures ohne Ablaufdatum gewöhnt sind, möglicherweise nicht kennen.
- Frontend-Vertrauen: Die meisten Nutzer greifen über Schnittstellen von Drittanbietern auf Entwicklermärkte zu. Gebührencodes, Offenlegungen zur Auflösung und Sicherheitspraktiken können sich zwischen den Deployern erheblich unterscheiden.
Fazit
HIP-4 hat sich nach Maßstäben von Hyperliquid schnell vom Vorschlag zur Produktion entwickelt. Über einen Zeitraum von vier Monaten führte das Protokoll ein wiederkehrendes BTC-Binärprodukt ein, expandierte in die Bereiche Buckets, Makrofragen und Sport, stellte sein Notierungsasset auf USDC um, aktivierte Gebühren und öffnete die Bereitstellung für Builder, die bereit sind, Anleihen in Höhe von 41 Millionen USD zu hinterlegen.
Für Trader besteht der praktische Nutzen in der Konsolidierung. Ein direktionales perpetual, ein Hedge um eine Makro-Veröffentlichung herum und eine Position auf ein Fußballspiel können alle in einem Konto geführt werden, während die Ergebnis-Legs außerhalb der liquidation-Engine verbleiben. Die Abwicklungsregel sollte als das Produkt und nicht als die Benutzeroberfläche betrachtet werden.
Für HYPE schafft HIP-4 neben HIP-3 einen zweiten staking-Sink und verknüpft die Nachfrage der Builder direkt mit Token-Sperrfristen. Ob sich Ergebnisse zu einem bedeutsamen Anteil am Volumen von Hyperliquid entwickeln, hängt nun von Buildern sowie davon ab, wie US-Regulierungsbehörden und der Clarity Act die Frage der Prognosemärkte letztlich klären.