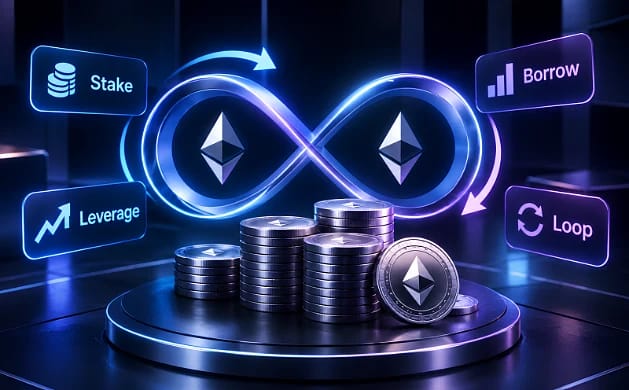


Was ist die Strategie für leveraged Staking & looping?
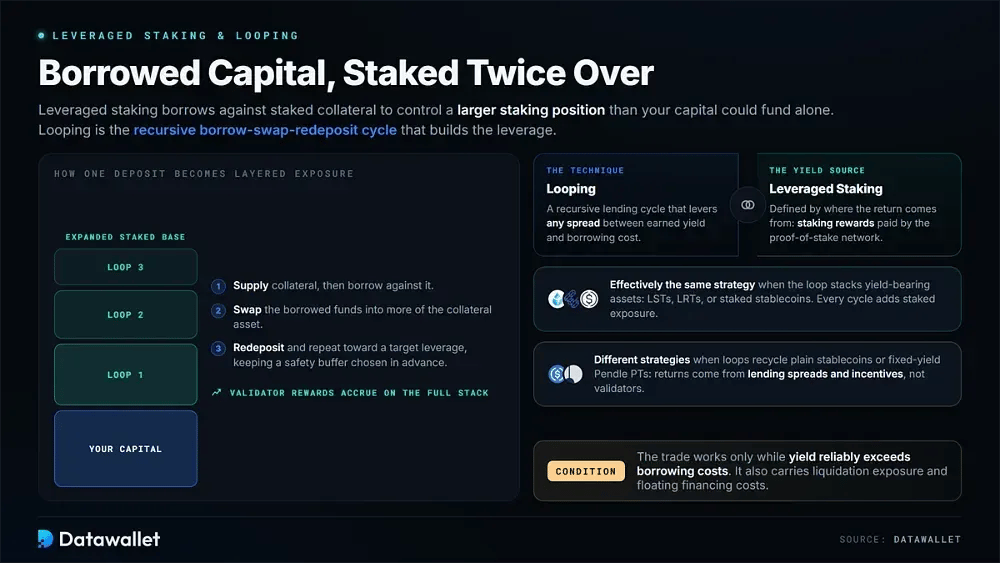
Beim leveraged Staking leihen Sie sich Geld gegen gestakte Sicherheiten, sodass Sie eine größere Staking-Position kontrollieren können, als Ihr Kapital allein finanzieren könnte. Validator-Belohnungen fallen auf der erweiterten Basis an, aber der Trade birgt auch liquidation-Risiken und variable Finanzierungskosten. Er funktioniert nur, solange der yield die Leihkosten verlässlich übersteigt.
Looping ist der rekursive Kreditprozess, der häufig verwendet wird, um diesen leverage zu erzeugen. Sie stellen Sicherheiten zur Verfügung, leihen sich Geld dagegen, tauschen die geliehenen Mittel in weitere Sicherheiten-Assets um und zahlen diese erneut ein. Der Kreislauf setzt sich fort, bis die Position ein Ziel-leverage-Niveau erreicht, während ein im Voraus gewählter Sicherheitspuffer beibehalten wird.
Die Konzepte überschneiden sich stark, beziehen sich jedoch auf unterschiedliche Ebenen der Strategie. Looping ist eine Technik zur Ausnutzung von Spreads zwischen erzieltem yield und Kreditkosten. Leveraged staking wird durch die Quelle der Sicherheit und Rendite definiert: staking-Belohnungen aus dem zugrunde liegenden Proof-of-Stake-Netzwerk.
Sie werden im Wesentlichen zur selben Strategie, wenn der Loop yield-bringende Assets wie LSTs, LRTs oder gestakte Stablecoins akkumuliert, da jeder Zyklus das gestakte Exposure erhöht. Der Unterschied ist wichtig, wenn Loops einfache Stablecoins oder Pendle-PTs mit festem yield recyceln. In diesen Fällen stammen die Renditen ausschließlich aus Lending-Spreads und Anreizen statt aus Validator-Belohnungen.
Wie funktioniert Krypto-Leveraged-Staking?
Krypto-leveraged-Staking nutzt onchain Geldmärkte, die Staking-Token als Sicherheiten akzeptieren. Nutzer leihen sich gegen diese Assets Geld, um sich einem Ziel-Exposure anzunähern und dabei Finanzierungskosten, Protokollparameter und liquidation-Mechaniken zu verwalten.
Dies sind die entscheidenden Faktoren für Rentabilität und Fortbestand:
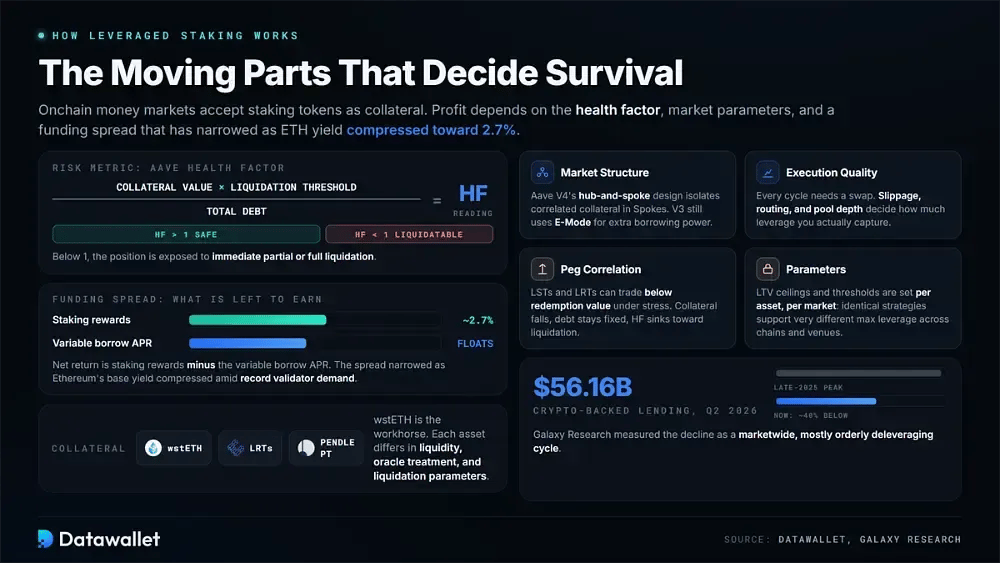
- Sicherheitenwahl: wstETH bleibt das Arbeitstier, während Restaking-Token und Pendle-PT-Assets nun mit ihm konkurrieren. Jedes hat eine andere Liquiditätstiefe, Oracle-Behandlung und liquidation-Parameter über verschiedene Lending-Plattformen hinweg.
- Marktstruktur: Aave V4 verwendet ein Hub-and-Spoke-Design, das korrelierte Sicherheiten in dedizierten Spokes isoliert. V3-Märkte setzen weiterhin auf E-Mode, um die Kreditaufnahme-Kapazität für aufeinander abgestimmte Asset-Paare zu erhöhen.
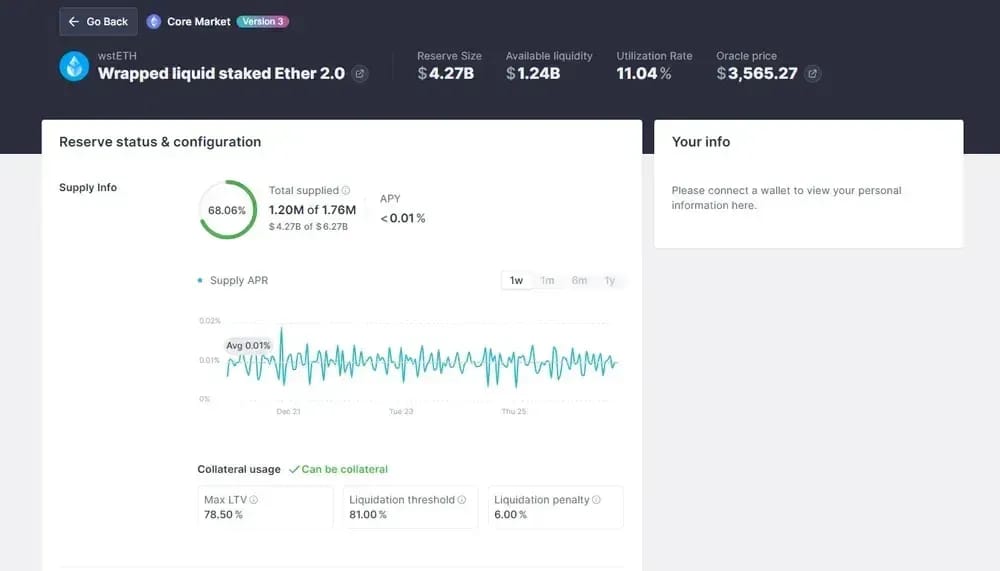
- Risikometrik: Der Health Factor von Aave teilt den Wert der Sicherheiten multipliziert mit der liquidation-Schwelle durch die Gesamtverschuldung. Ein Wert unter 1 setzt die Position einer sofortigen teilweisen oder vollständigen liquidation aus.
- Parameter: Jeder Markt legt seine eigene LTV-Obergrenze und liquidation-Schwelle je Asset fest. Infolgedessen können identische Strategien über verschiedene Chains, Plattformen und Sicherheitentypen hinweg sehr unterschiedliche maximale leverage-Werte unterstützen.
- Funding-Spread: Die Nettorendite entspricht den Staking-Belohnungen abzüglich des variablen borrow APR. Dieser Spread hat sich verengt, da die Basisrendite von Ethereum inmitten einer Rekordnachfrage nach Validatoren auf etwa 2,7 % sank.
- Ausführungsqualität: Jeder Zyklus erfordert einen swap. slippage, Routing und Pool-Tiefe bestimmen daher, wie viel leverage Sie tatsächlich erzielen, insbesondere wenn gestresste Märkte während eines Unwindings dünn und einseitig werden.
- Peg-Korrelation: LSTs und LRTs können unter Stress unter ihrem Einlösewert gehandelt werden. Der Wert der Sicherheiten sinkt dann, während die Schulden feststehen, was den Health Factor in Richtung liquidation treibt.
- Systemkontext: Galaxy Research ermittelte das Volumen kryptobesicherter Kredite im 2. Quartal 2026 auf 56,16 Milliarden USD, was etwa 40 % unter dem Höchststand vom Spätjahr 2025 liegt. Der Rückgang spiegelt einen marktweiten, größtenteils geordneten Deleveraging-Zyklus wider.
Wie funktioniert die Crypto-looping-Strategie?
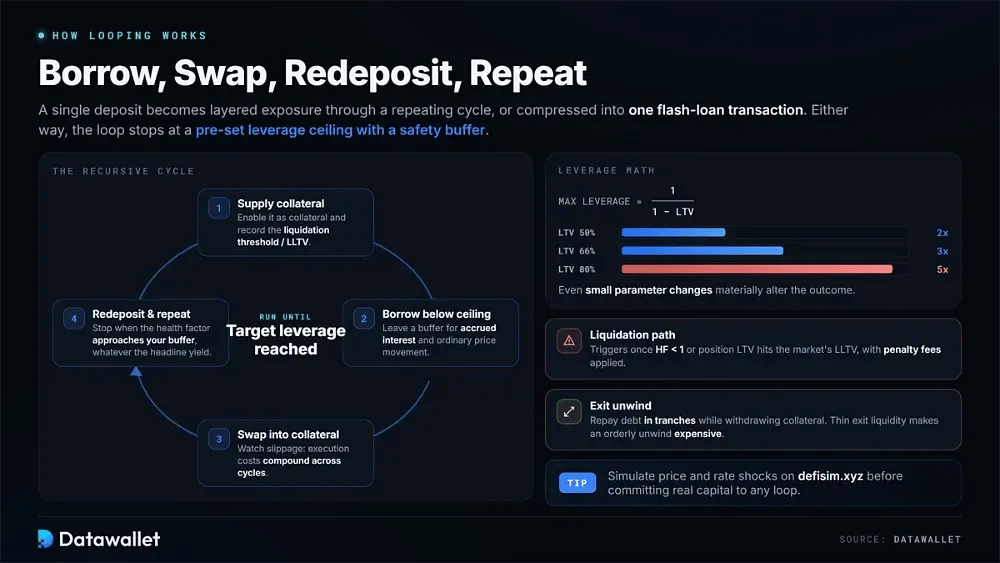
Eine Looping-Strategie verwandelt eine einzelne Einzahlung durch Wiederholung des Prozesses aus Leihen, swap und erneutem Einzahlen in ein gestaffeltes Exposure. Dieselbe Sequenz kann auch in eine einzige Flash-Loan-Transaktion komprimiert werden. Beide Ansätze werden fortgeführt, bis der leverage die gewählte Obergrenze erreicht.
So setzt sich ein typischer Loop Schritt für Schritt zusammen:
- Sicherheiten-Setup: Hinterlegen Sie den Asset, aktivieren Sie ihn als Sicherheit und notieren Sie die liquidation-Schwelle oder den LLTV. Dieser Parameter legt die maximale Gesamtkreditaufnahme fest, die die Position tragen kann.
- Kreditdimensionierung: Nehmen Sie den ersten Kredit deutlich unterhalb des Limits auf. Der Puffer sollte Spielraum für aufgelaufene Zinsen und normale Kursbewegungen zwischen den Überprüfungen lassen, ohne die Position in den liquidation-Bereich zu drängen.
- Swap-Ausführung: Konvertieren Sie die geliehenen Mittel in weitere Sicherheiten und beobachten Sie die angegebene slippage genau. Die Ausführungskosten summieren sich über wiederholte Zyklen und verringern den tatsächlich erzielten leverage.
- Wiederanlage-Zyklus: Hinterlegen Sie die neu erworbenen Sicherheiten und leihen Sie erneut. Fahren Sie fort, bis sich der Gesundheitsfaktor dem zuvor festgelegten Puffer nähert, und hören Sie dann auf, leverage hinzuzufügen, unabhängig von den beworbenen yield-Werten.
- Leverage-Berechnung: Der maximale effektive leverage beträgt ungefähr 1 geteilt durch 1 minus LTV. Ein Limit von 80 % ermöglicht daher etwa das Fünffache, und selbst kleine Parameteränderungen können das Ergebnis erheblich verändern.
- Liquidation-Pfad: Wenn der Wert der Sicherheiten sinkt oder Schulden anwachsen, beginnt die liquidation, sobald der Gesundheitsfaktor unter 1 fällt oder der Positions-LTV den LLTV des Marktes erreicht, wobei Strafgebühren anfallen.
- Ausstiegs-Abwicklung: Das Schließen des looping erfordert die Rückzahlung von Schulden in Tranchen bei gleichzeitiger Entnahme von Sicherheiten. Wenn die exit-Liquidität in Stressphasen gering ist, kann eine ansonsten ordnungsgemäße Abwicklung teuer werden.
Tipp: Simulieren Sie auf defisim.xyz, wie sich Kursbewegungen und Zinsänderungen auf Ihren Gesundheitsfaktor auswirken, bevor Sie echtes Kapital in einem looping riskieren.
Wie man leveraged staking mit Looping kombiniert
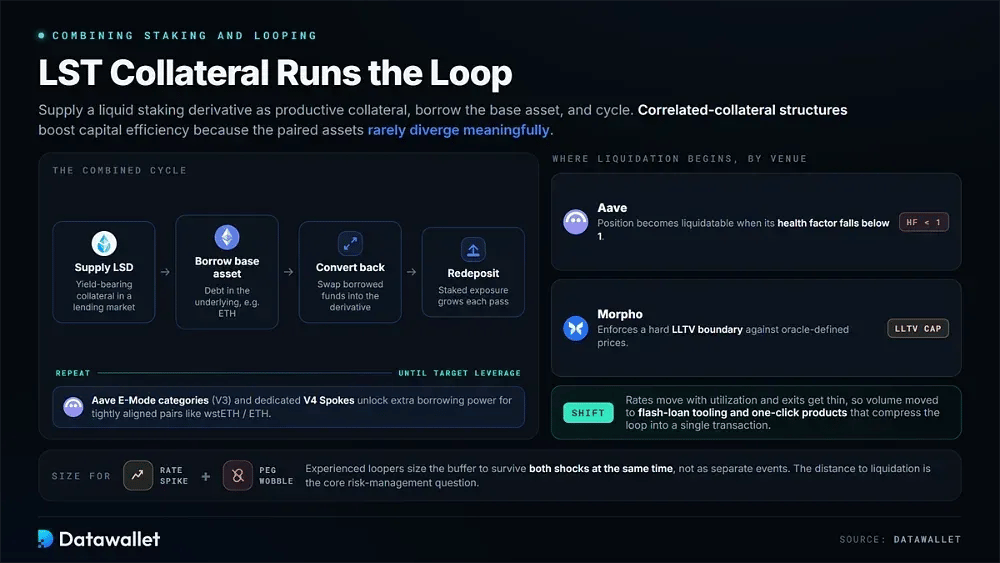
Die Kombination beider Schritte beginnt mit der Bereitstellung eines liquid staking derivative als produktive Sicherheit in einem Kreditmarkt. Sie leihen den Basiswert, konvertieren ihn zurück in das Derivat und hinterlegen ihn erneut. Korrelierte Sicherheitstrukturen wie die E-Mode-Kategorien von Aave oder die dedizierten Spokes von V4 verbessern die Kapitaleffizienz, da die gepaarten Assets selten nennenswert voneinander abweichen.
Die zentrale Frage des Risikomanagements ist, wie weit die Position von einer liquidation entfernt ist. Bei Aave wird eine Position liquidierbar, wenn ihr Gesundheitsfaktor unter 1 fällt. Morpho hingegen erzwingt eine harte LLTV-Grenze gegenüber von Orakeln definierten Preisen. Erfahrene Looper dimensionieren Positionen so, dass der Puffer einen Zinssprung und eine Kursabweichung des Pegs gleichzeitig verkraften kann, anstatt diese Schocks als getrennte Ereignisse zu behandeln.
Die Ausführung bestimmt, ob theoretische Erträge in Live-Märkten Bestand haben. Die Leihzinsen bewegen sich mit der Auslastung, die Liquidität kann bei stressbedingten Ausstiegen verschwinden, und jeder Zyklus verursacht Gebühren. Diese Einschränkungen erklären, warum ein Großteil des Volumens zu Flash-Loan-Tools und One-Click-Produkten gewechselt ist, die das looping in eine einzige Transaktion komprimieren.
Neueste Trends bei Leveraged Staking und Looping
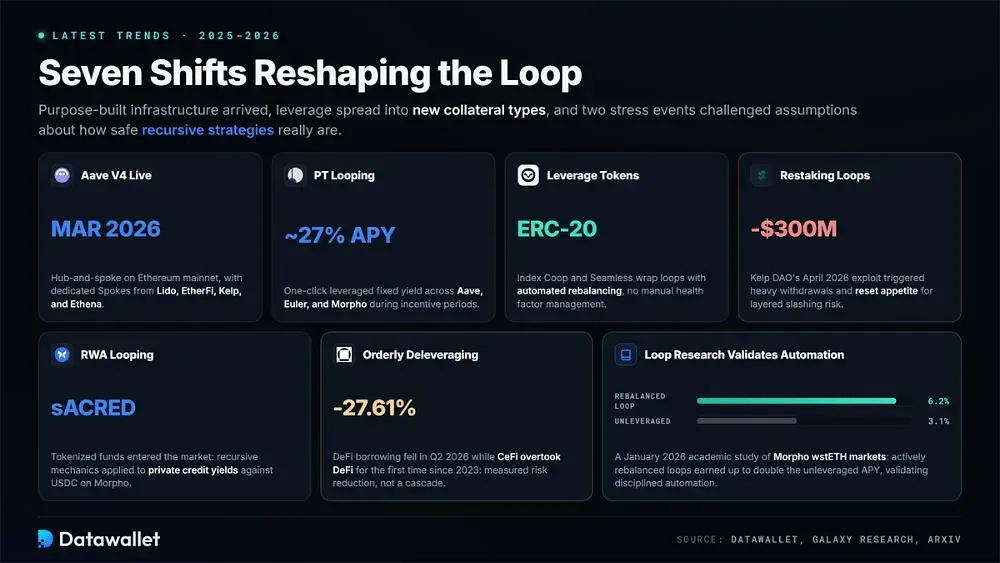
Zwischen 2025 und 2026 hat sich die Looping-Landschaft rasant verändert. Protokolle haben zweckgebundene Infrastruktur eingeführt, der leverage wurde auf neue Sicherheitsarten ausgedehnt, und zwei Stressereignisse stellten Annahmen über die Sicherheit rekursiver Strategien auf die Probe.
Sieben Entwicklungen, die derzeit Leveraged-Staking- und Looping-Strategien prägen:
- Aave V4: Die im März 2026 auf dem Ethereum mainnet gestartete Hub-and-Spoke-Architektur leitet geteilte Liquidität in isolierte Spokes, einschließlich dedizierter Märkte von Lido, EtherFi, Kelp und Ethena.
- PT-Looping: Das One-Click-PT-Looping von Pendle automatisiert gehebelte Positionen mit festem yield über Aave, Euler und Morpho. In Anreizphasen erreichten die beworbenen APYs auf Stablecoin-Principal-Token rund 27 %.
- Leverage-Token: Index Coop und Seamless verpacken gehebelte Positionen in ERC-20-Token mit automatisierter Rebalancierung. Inhaber erhalten liquidation-geschützten leverage, ohne Gesundheitsfaktoren oder eigene Abwicklungspläne manuell verwalten zu müssen.
- Restaking-Loops: LRT-Sicherheiten haben das looping auf restaking-yield ausgeweitet. Der Exploit von Kelp DAO im April 2026 im Wert von rund 300 Millionen USD löste jedoch starke Abhebungen aus und dämpfte die Risikobereitschaft für geschichtete Slashing-Risiken.
- RWA-Looping: Tokenisierte Fonds haben den Looping-Markt betreten. Strategien wie sACRED-Sicherheiten gegen USDC auf Morpho wenden rekursive Mechaniken auf private Krediterträge statt auf Staking-Belohnungen an.
- Geordnete Schuldenreduzierung: Galaxy Research berichtet, dass die DeFi-Kreditaufnahme im zweiten Quartal 2026 um 27,61 % zurückging, während CeFi das DeFi-Segment zum ersten Mal seit 2023 übertraf. Dieser Wandel deutet auf eine gemessene Risikoreduzierung statt auf eine Kaskade hin.
- Loop-Forschung: Eine akademische Studie zu Morpho-wstETH-Märkten aus Januar 2026 ergab, dass aktiv rebalancierte Loops bis zu 6,2 % APY einbrachten, verglichen mit 3,1 % ohne Hebel, was disziplinierte Automatisierung bestätigt.
Beispiele für Krypto leveraged staking und Looping
Die folgenden Beispiele reichen von vollständig manuellen Loops bis hin zur One-Click-Automatisierung. Zusammen decken sie die drei Hauptwege ab, über die Nutzer heute auf Leveraged Staking zugreifen: direktes Geldmarkt-Cycling, rekursive PTs mit festem yield und tokenisierte Loop-Produkte, die im Namen des Inhabers verwaltet werden.
1. Manuelles wstETH-Looping auf Aave mit dem E-Mode
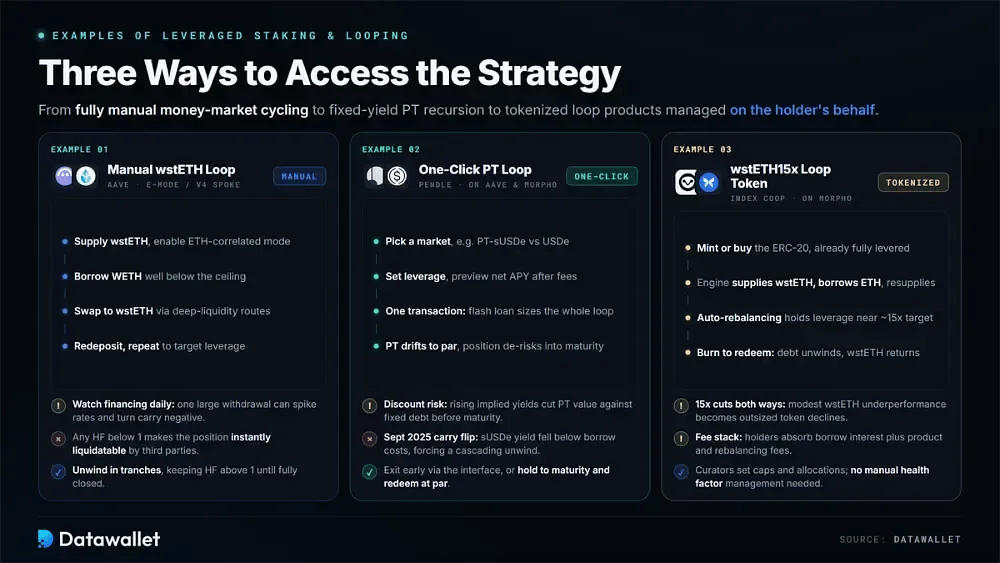
Auf Aave können Nutzer wstETH in einer ETH-korrelierten Kategorie hinterlegen und WETH dagegen leihen. Sie konvertieren die WETH anschließend zurück in wstETH und hinterlegen diese erneut, wobei sie den Prozess wiederholen und den Gesundheitsfaktor komfortabel über einem vordefinierten liquidation-Puffer halten.
Ein manueller Looping für gehebeltes LST-Exposure läuft typischerweise so ab:
- Sicherheit hinterlegen: Beschaffen Sie sich wstETH und prüfen Sie dessen liquidation-Schwelle im gewählten Markt. Dieser Wert bestimmt den maximalen leverage, den die Position theoretisch unterstützen kann.
- Korrelierten Modus aktivieren: Aktivieren Sie auf V3 die ETH-korrelierte E-Mode-Kategorie. Verwenden Sie auf V4 einen ETH-Spoke. Beide Ansätze schalten eine höhere Kreditaufnahmekapazität für eng ausgerichtete Sicherheitspaare frei.
- Einzahlen und verifizieren: Zahlen Sie wstETH ein, aktivieren Sie es als Sicherheit und notieren Sie den anfänglichen Gesundheitsfaktor. Nutzen Sie diesen Wert als Ausgangswert für jede spätere Entscheidung zur Kreditaufnahme.
- WETH leihen: Nehmen Sie den ersten Kredit deutlich unterhalb der Obergrenze auf. Jeder Gesundheitsfaktor unter 1 führt dazu, dass die Position sofort für die liquidation durch Dritte berechtigt ist.
- Zurück-swap: Tauschen Sie das geliehene WETH über eine Route mit hoher Liquidität in weiteres wstETH um. Wiederkehrende slippage summiert sich und kann den von Ihnen angestrebten Ertrag unbemerkt schmälern.
- Erneut einzahlen und wiederholen: Zahlen Sie das zusätzliche wstETH ein und leihen Sie erneut, bis Sie den Ziel-leverage erreichen. Vermeiden Sie es dort, einfach deshalb mehr hinzuzufügen, weil vorübergehende Anreize attraktiv erscheinen.
- Finanzierung beobachten: Überwachen Sie den variablen WETH-Kreditzins und die Auslastung täglich. Eine einzige große Abhebung kann die Zinssätze drastisch in die Höhe treiben und den Staking-Ertrag negativ werden lassen.
- Gezielt abbauen: Tilgen Sie die Schulden in Tranchen und heben Sie Sicherheiten schrittweise ab. Halten Sie den Gesundheitsfaktor während des gesamten Prozesses über 1, bis die Position vollständig geschlossen ist.
2. Ein-Klick-PT-Looping mit Pendle auf Aave und Morpho
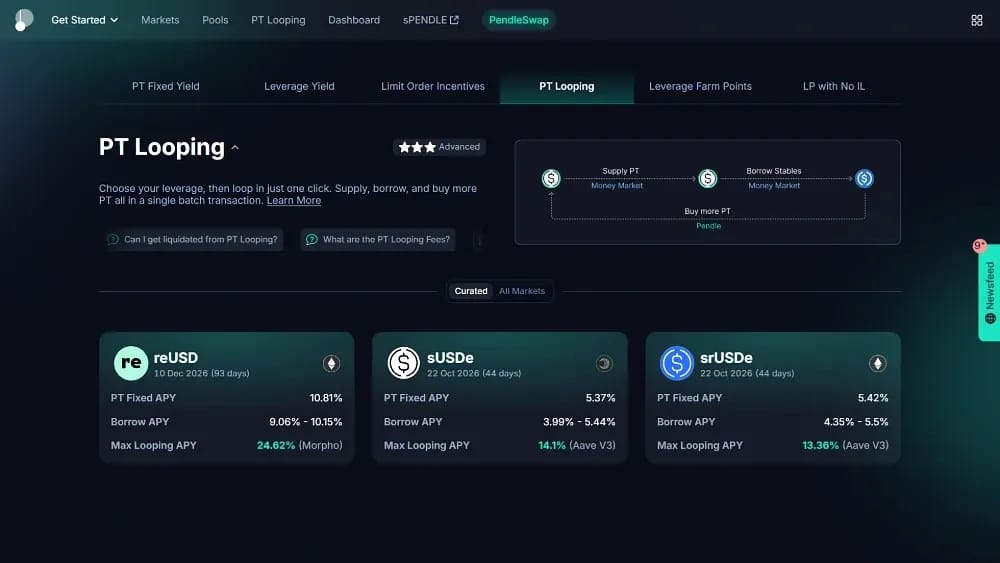
Die PT-Looping-Funktion von Pendle wandelt festverzinsliche Principal Tokens automatisch in gehebelte Carry-Positionen um. Sie hinterlegt PT als Sicherheit, leiht Stablecoins und recycelt diese Mittel über einen geführten Ablauf auf unterstützten Leihplattformen in zusätzliches PT.
Gehebelte feste Erträge durch PT-Looping funktionieren wie folgt:
- PT verstehen: Principal Tokens werden unter ihrem Nennwert gehandelt und bei Fälligkeit zum Pariwert eingelöst. Das Halten von PT sichert daher einen festen yield, der nicht von schwankenden Marktzinsen abhängt.
- Markt auswählen: Wählen Sie ein unterstütztes Paar wie PT-sUSDe gegenüber USDe von Ethena. Vergleichen Sie vor dem Engagement den festen PT-yield mit dem aktuellen Stablecoin-Kreditzins der Leihplattform.
- leverage festlegen: Wählen Sie ein leverage-Vielfaches in der Benutzeroberfläche. Das System dimensioniert den durch Flash-Loans unterstützten Loop automatisch und zeigt die geschätzte Netto-APY nach Protokollgebühren und Kreditkosten an.
- Einmalig ausführen: In einer einzigen Transaktion stellt die Funktion PT bereit, leiht den gekoppelten Stablecoin, tauscht ihn in zusätzliches PT um und zahlt ihn wieder ein, anstatt mehrere manuelle, gasintensive Zyklen zu erfordern.
- Fälligkeit beachten: PT nähert sich mit nahendem Ablaufdatum dem Pariwert, wodurch gehebelte Positionen schrittweise risikoreduziert werden. Das Übertragen in eine neue Fälligkeit setzt jedoch sowohl Ertrag als auch Risiko zurück.
- Abschlagsrisiko: PT-Kurse können vor Fälligkeit fallen, wenn die impliziten yields steigen. Dies verringert den Sicherheitenwert gegenüber festen Schulden und kann eine liquidation auslösen, obwohl der Token letztlich zum Pariwert eingelöst wird.
- Ertragswechsel: Der September 2025 hat den Fehlerfall demonstriert. sUSDe-yields fielen unter die Kreditkosten für Stablecoins, was dazu führte, dass gehebelte PT-Positionen in einem kaskadierenden, mechanischen Exit abgewickelt wurden.
- Ausstiegswege: Entweder vorzeitig über die Benutzeroberfläche durch Schuldenabbau und den Verkauf von PT schließen oder bis zur Fälligkeit halten, zum vollständigen Nennwert einlösen und die ausstehenden Kredite direkt zurückzahlen.
3. wstETH15x Smart Loop Token via Index Coop und Morpho
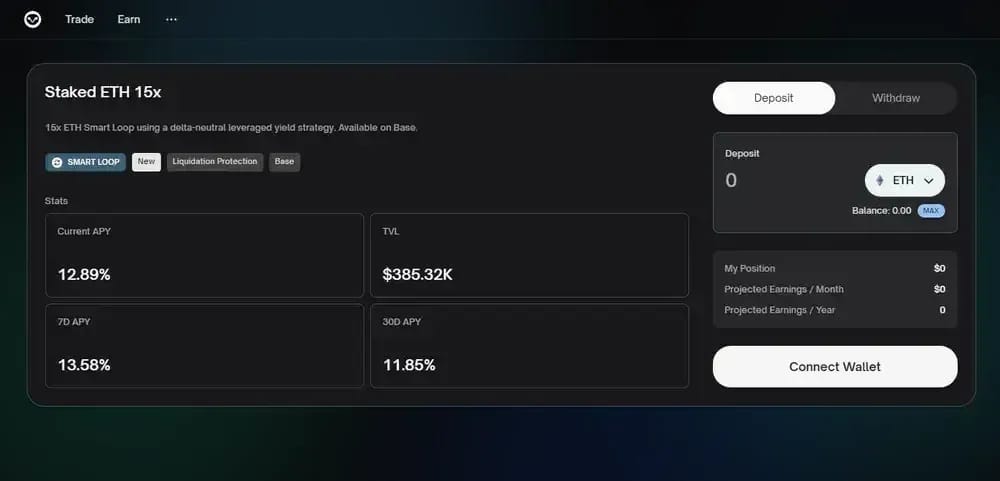
Index Coop bündelt eine automatisierte Morpho-Looping-Strategie in ein einzelnes ERC-20 namens wstETH15x. Das Produkt zielt auf ein rund 15-faches gestaked ETH-Exposure ab, während seine Rebalancing-Logik die leverage-Wartung für den Inhaber steuert.
Automatisiertes, gehebeltes Staking über einen Loop-Token sieht wie folgt aus:
- Den Wrapper verstehen: wstETH15x repräsentiert eine geloopte Morpho-Position statt wstETH, die zum Paritätspreis gehalten wird. Sein Preis folgt daher der Performance von gehebeltem staking, nicht dem zugrunde liegenden Token im Verhältnis eins zu eins.
- In das Produkt einsteigen: Erwerben Sie wstETH und prägen (minten) oder kaufen Sie dann wstETH15x über die Produktschnittstelle. Der Token ist bereits vollständig gehebelt, wenn Sie einsteigen.
- Automatisierte Engine: Hinter dem Wrapper stellt die Strategie wstETH auf Morpho bereit, leiht ETH und führt dies wiederholt durch. Kontinuierliches Rebalancing hält das leverage nahe dem beworbenen Zielwert.
- Marktparameter: Jeder Morpho-Markt definiert die LLTV- und Oracle-Konfiguration für sein Paar. Diese Einstellungen bestimmen, wann die gewrappte Position bei starken Marktbewegungen unter liquidation-Druck geraten kann.
- Curator-Schicht: Vault-Curatoren legen Allokationsobergrenzen fest und führen ein Rebalancing über zugrunde liegende Märkte hinweg durch. Das realisierte Risiko hängt daher teilweise von Allokationsentscheidungen ab, die außerhalb des Token-Vertrags selbst getroffen werden.
- Gebührenstruktur: Inhaber absorbieren kontinuierlich Kreditzinsen sowie Produkt- und Rebalancing-Gebühren. Die angegebene Netto-APY ändert sich täglich mit den Zinssätzen, Anreizen und den allgemeinen Marktbedingungen.
- Verstärkte Sensitivität: Ein 15x-Ziel verstärkt sowohl das staking yield als auch Kursrückgänge. Selbst eine bescheidene Underperformance von wstETH im Vergleich zu ETH kann sich schnell in überproportionellen Rückgängen des Token-Preises niederschlagen.
- Rücknahme-Mechanik: Das Verbrennen von wstETH15x löst die Schulden auf und gibt das zugrunde liegende wstETH zurück. In volatilen Deleveraging-Phasen können Rücknahmen jedoch deutlich langsamer und zu höheren Kosten ablaufen.
Wie viel APY mit gehebeltem Staking-Looping?
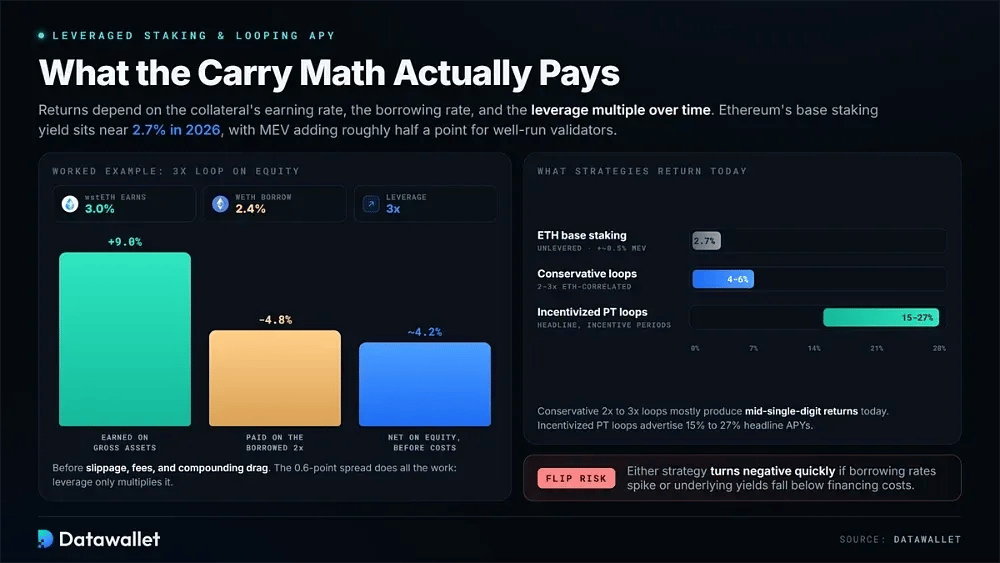
Geloopte Erträge hängen letztlich von der Verzinsung der Sicherheit (Collateral), dem Kreditzins und dem leverage-Multiplikator im Laufe der Zeit ab. Die Basis-Staking-Rendite von Ethereum ist im Jahr 2026 aufgrund der gestiegenen Nachfrage nach Validatoren auf etwa 2,7 % gesunken. Bei gut geführten Validatoren kann MEV etwa einen weiteren halben Prozentpunkt hinzufügen.
Der Carry-Spread treibt das Ergebnis an. Nehmen wir an, wstETH erzielt all-in 3 %, während die WETH-Kreditzinsen bei 2,4 % liegen. Bei 3x leverage bringt die Position auf die Bruttovermögenswerte 9 % ein und zahlt etwa 4,8 % auf den geliehenen Teil, was vor slippage, Gebühren und Zinseszinseffekten etwa 4,2 % auf das Eigenkapital belässt.
Die Ergebnisse variieren je nach Strategie erheblich. Konservative 2x- bis 3x-ETH-korrelierte Loops erzielen heute meist Renditen im mittleren einstelligen Bereich, während incentivierte PT-Loops beworbene Headline-APYs von 15 % bis 27 % aufweisen. Beide können schnell ins Negative umschlagen, wenn die Kreditzinsen steigen oder die zugrunde liegenden Erträge unter die Finanzierungskosten fallen.
Lehren aus den Looping-Stressereignissen von 2025
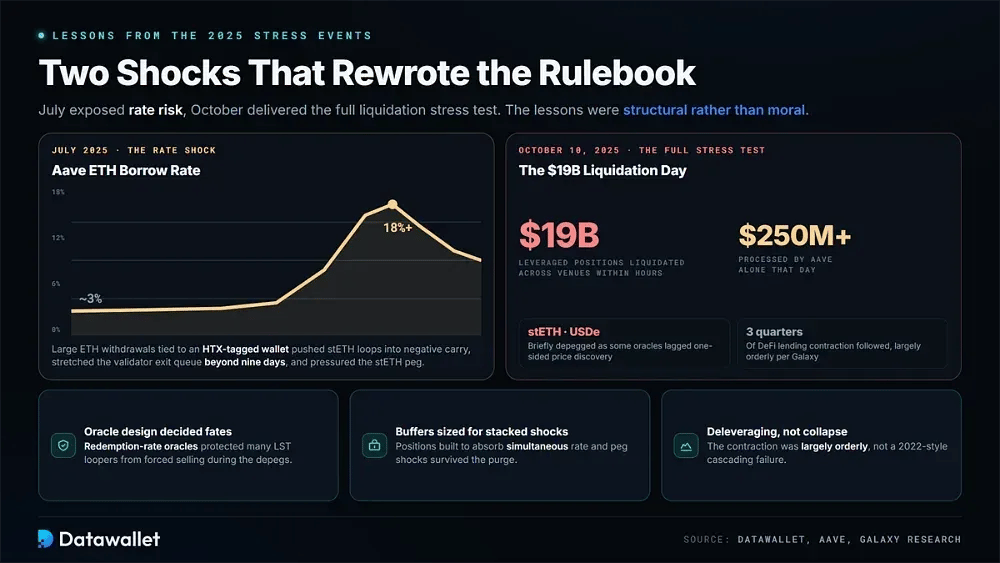
Juli 2025 legte das Zinsrisikoproblem offen. Große ETH-Abhebungen von Aave im Zusammenhang mit einer mit HTX getaggten wallet trieben die Kreditzinsen von rund 3 % auf über 18 %. Dieser Schritt drückte stETH-Loops in einen negativen Carry, verlängerte die Exit-Warteschlange der Ethereum-Validatoren auf über neun Tage und übte leichten Abwärtsdruck auf die stETH-Peg aus.
Der komplette Stresstest erfolgte am 10. Oktober 2025. Etwa 19 Milliarden USD an gehebelten Positionen wurden innerhalb von Stunden über verschiedene Börsen hinweg liquidiert. Allein Aave wickelte an diesem Tag über 250 Millionen USD ab, während Sicherheiten wie stETH und USDe kurzzeitig ihre Peg verloren, da einige oracles der heftigen, einseitigen Preisfindung in dünnen Orderbüchern hinterherhinkten.
Die Lehren waren eher struktureller als moralischer Natur. Rücknahmeraten-Oracles schützten viele LST-Looper vor Zwangsverkäufen, während Positionen, die auf gleichzeitige Schocks ausgelegt waren, überlebten. Die DeFi-Kreditvergabe schrumpfte daraufhin in drei aufeinanderfolgenden Quartalen in einem von Galaxy Research als weitgehend geordnetes Deleveraging und nicht als kaskadierender Ausfall im Stil von 2022 beschriebenen Prozess.
Risiken von gehebeltem Staking und Looping
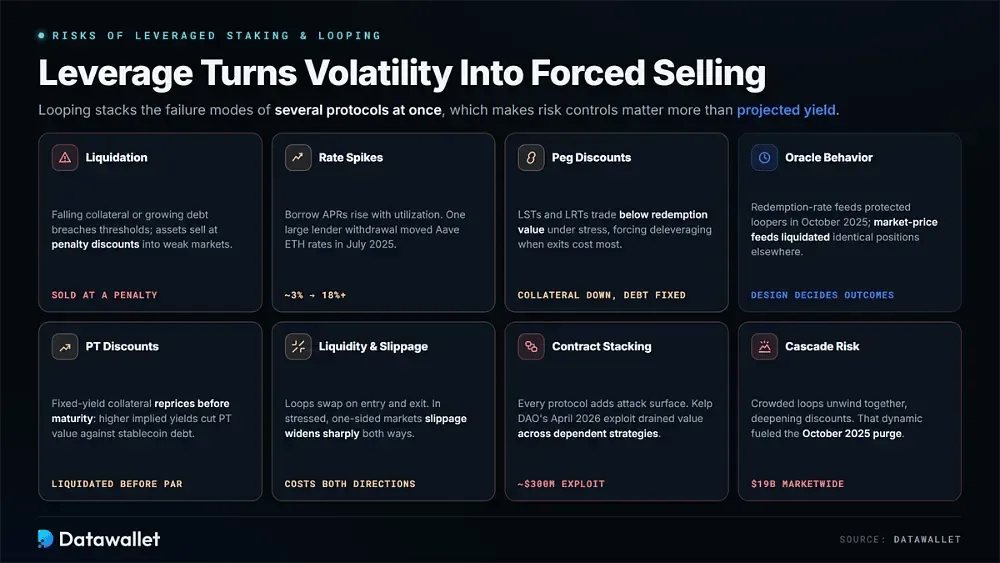
leverage verwandelt gewöhnliche Volatilität in potenzielle Zwangsverkäufe. Zudem kombiniert Looping die Ausfallmodi mehrerer Protokolle, wodurch Risikokontrollen wichtiger werden als die prognostizierte yield.
Wägen Sie diese Risiken sorgfältig ab, bevor Sie eine geloopte Position skalieren:
- liquidation-Risiko: Sinkende Sicherheitenwerte oder wachsende Schulden können schließlich die liquidation-Schwellenwerte durchbrechen. Liquidationen verkaufen Vermögenswerte dann mit Strafabschlägen, oft wenn die Marktpreise bereits stark unter Druck stehen.
- Zinsspitzen: Variable Kredit-APRs steigen mit der Auslastung. Im Juli 2025 trieb eine große Kreditabhebung die Aave-ETH-Zinsen von etwa 3 % auf über 18 %.
- Peg-Abschläge: LSTs und LRTs können in Stressphasen unter ihrem Rücknahmewert gehandelt werden. Das verringert die Sicherheit gegen feste Schulden und kann ein Deleveraging erzwingen, wenn Ausstiege am teuersten sind.
- Oracle-Verhalten: Rücknahmeraten-Oracles schützten Looper während der Depegging-Ereignisse im Oktober 2025, während Marktpreis-Feeds andersgläubige liquidations auslösten. Das Design von oracles kann daher zu sehr unterschiedlichen Ergebnissen für ansonsten identische Positionen führen.
- PT-Abschlagsrisiko: Sicherheiten mit festem Ertrag werden vor Fälligkeit weiterhin neu bewertet. Höhere implizite Erträge reduzieren den PT-Wert gegenüber Stablecoin-Schulden und können gehebelte Carry-Positionen liquidieren.
- Liquidität und slippage: Looping erfordert swaps beim Einstieg und Ausstieg. In stressreichen, einseitigen Märkten kann slippage stark ansteigen und die tatsächlichen Kosten in beide Richtungen erhöhen.
- Kontrakt-Stacking: Jedes zusätzliche Protokoll fügt eine weitere Angriffsfläche hinzu. Der Exploit von Kelp DAO im April 2026 zeigte, wie ein einzelner Ausfall den Wert der Sicherheiten über abhängige Strategien hinweg dezimieren kann.
- Kaskadenrisiko: Überfüllte Loops werden oft gleichzeitig aufgelöst, was Abschläge vertieft und Orderbücher aus dünnt. Diese Dynamik trug dazu bei, dass isolierte liquidationen im Oktober 2025 zu einer marktweiten Bereinigung im Wert von 19 Milliarden USD führten.
Fazit
Geleveragtes staking und Looping bleiben im Jahr 2026 rentabel, aber der einfache Carry ist verschwunden. Die Basis-yields sind gesunken, die Kreditzinsen können sich stark verändern, und zwei echte Stressereignisse haben gezeigt, wie schnell sich rekursive Positionen auflösen können. Die Infrastruktur hat sich zwar erheblich verbessert, aber bessere Tools machen disziplinierte und undisziplinierte leverage gleichermaßen effizient.
Betrachten Sie jeden Loop als Risikobudget, bevor Sie sich den yield-Wert ansehen. Unterziehen Sie eine Verdoppelung des Kreditzinses einem Stresstest, modellieren Sie einen Peg-Abschlag und kalkulieren Sie den Ausstieg bei dünner Liquidität. leverage sollte auf ein Niveau begrenzt werden, bei dem alle drei gleichzeitig auftreten können, ohne eine liquidation auszulösen. Die APY, die nach diesem Test übrig bleibt, ist diejenige, die zählt.