Was war der Krypto-Crash am 10. Oktober (10/10)?
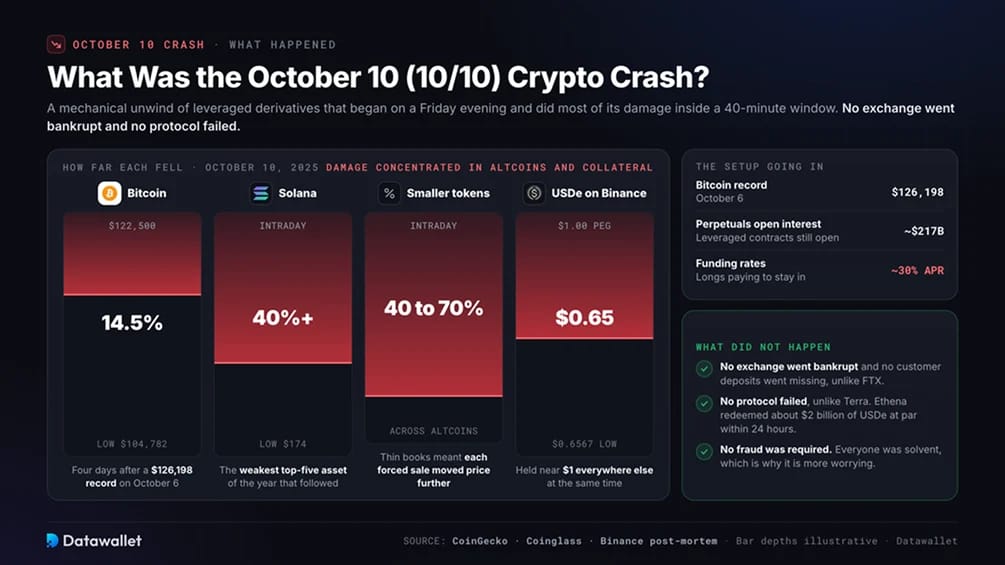
Der Krypto-Crash vom 10. Oktober war eine mechanische Abwicklung von Derivate-positionen mit leverage. Er begann an einem Freitagabend, wobei der Großteil des Schadens innerhalb von 40 Minuten eintrat. Keine Börse ging bankrott und kein Protokoll versagte, was ihn von dem FTX-Zusammenbruch und der Terra-Implosion unterscheidet, die in unserem Ranking der größten Krypto-Crashes der Geschichte behandelt werden.
Vier Tage zuvor, am 6. Oktober, hatte Bitcoin einen Rekordwert von 126.198 USD erreicht. Das open interest an perpetual futures, der Gesamtwert der noch offenen Verträge mit leverage, lag bei fast 217 Milliarden USD. Da Longs sich um frische Höchststände drängten, konnte selbst ein moderater Rückgang viele Konten gleichzeitig über ihre liquidation-Schwellenwerte treiben.
Altcoins und Sicherheitstoken, die an einem Handelsplatz ihre Bindung verloren, litten am meisten. Bitcoin fiel um etwa 14,5 %, während kleinere Token im Tagesverlauf um 40 % bis 70 % einbrachen. Ethenas USDe, ein synthetischer Dollar, der yield aus abgesicherten Derivate-positionen generiert, wurde auf Binance kurzzeitig bei 0,65 USD gehandelt, obwohl er überall sonst nahe bei 1 USD blieb.
Statistiken zum Krypto-Crash am 10. Oktober
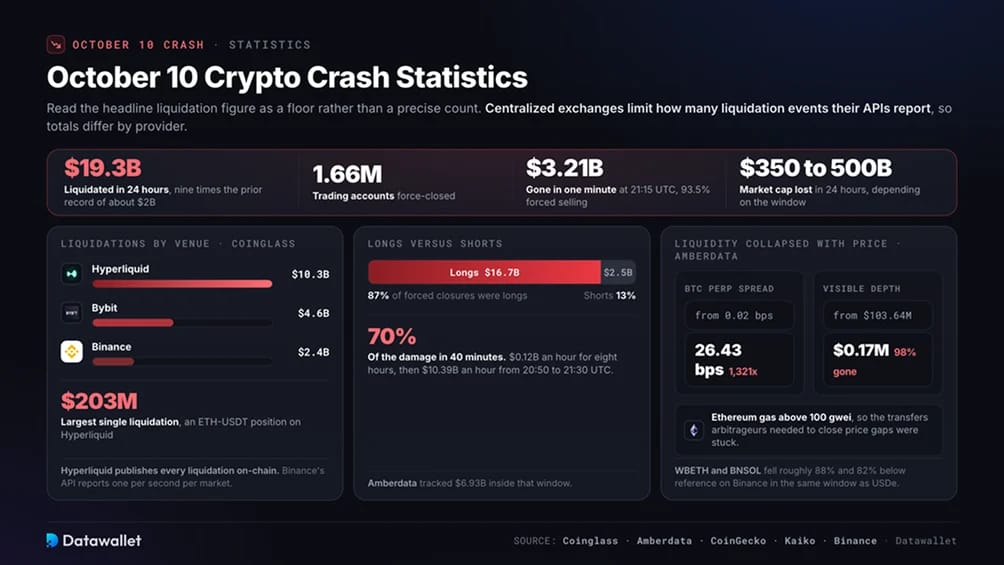
Die geschätzte liquidation-Zahl ist ein Mindestwert, keine präzise Zählung. Zentralisierte Börsen limitieren die über ihre APIs gemeldeten liquidation-Ereignisse, weshalb die Summen je nach Anbieter variieren. Die folgenden Zahlen stützen sich auf Coinglass, Amberdata, CoinGecko und die Nachbereitungen der Börsen selbst.
Die wichtigsten Zahlen:
- Das Neunfache des vorherigen Rekords: Coinglass-Daten bezifferten erzwungene Schließungen auf fast 19,3 Milliarden USD, verglichen mit einem vorherigen Tageshöchstwert von etwa 2 Milliarden USD. Long-Positionen machten 87 % der Gesamtsumme aus.
- Siebzig Prozent des Schadens in vierzig Minuten: Die minütliche Analyse von Amberdata zeigt, dass die liquidation acht Stunden lang bei 0,12 Milliarden USD pro Stunde lagen, bevor sie zwischen 20:50 und 21:30 UTC auf 10,39 Milliarden USD pro Stunde anstiegen. Um 21:15 UTC verschwanden 3,21 Milliarden USD in 60 Sekunden, wobei erzwungene Verkäufe 93,5 % ausmachten.
- Hyperliquid verzeichnete den größten gemeldeten Anteil: Die 10,3 Milliarden USD übertrafen die Hälfte des Coinglass-Gesamtwerts. Die Berichterstattung erklärt einen Teil dieses Anteils. Jede liquidation auf Hyperliquid ist on-chain sichtbar, während die API von Binance eine liquidation pro Sekunde und Markt meldet, was die tatsächliche Aktivität in ihrem Wert von 2,4 Milliarden USD untertrieb.
- Die Liquidität brach parallel zum Kurs ein: Die sichtbare Tiefe in den verfolgten Orderbüchern fiel um 98 %, und die Spreads von BTC perpetual weiteten sich um das 1.321-Fache aus. Jeder Zwangsverkauf bewegte die Kurse dadurch weitaus stärker, als es eine Stunde zuvor der Fall gewesen wäre.
- USDe verlor auf einer Börse ein Drittel seines Wertes: Zwischen 21:36 und 22:15 UTC fiel der synthetische Dollar auf Binance auf 0,6567 USD, während er anderswo nahe 1 USD blieb. Die gewrappten staking-Token von Binance, WBETH und BNSOL, wurden im selben Zeitraum etwa 88 % bzw. 82 % unter ihren Referenzwerten gehandelt.
- Die Neubewertung endete nicht an diesem Wochenende: Bitcoin erreichte am 6. Februar 60.062 USD, als unser Fear and Greed Index ein Allzeittief von 5 verzeichnete. Ende Juni fiel er unter 59.000 USD, bevor er Anfang September 2026 nahe 78.000 USD gehandelt wurde.
Warum stürzte Krypto am 10. Oktober ab?
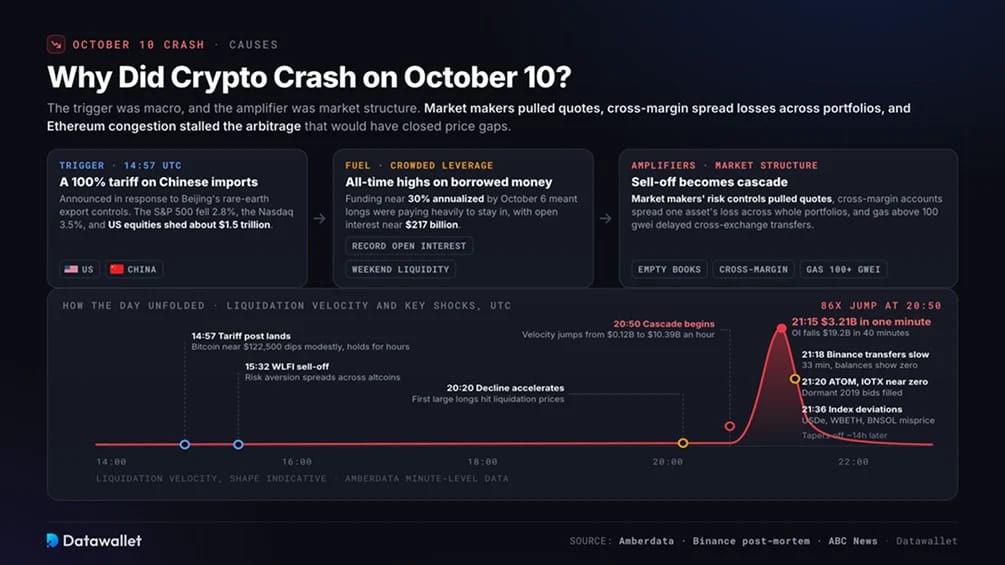
Um 14:57 UTC kündigte Präsident Trump einen Zoll von 100 % auf chinesische Importe an, der ab dem 1. November als Reaktion auf Pekings neue Exportkontrollen für Seltene Erden in Kraft tritt. Der S&P 500 fiel um etwa 2,8 % und der Nasdaq um etwa 3,5 %. Zum Börsenschluss hatten US-Aktien einen Wert von etwa 1,5 Billionen USD eingebüßt.
Krypto ging stark leverage-beladen in den Ausverkauf, nachdem die erste Oktoberwoche auf Allzeithochs verbracht worden war. Bis zum 6. Oktober hatten funding rates annualisiert rund 30 % erreicht. Diese periodischen Zahlungen von Long- an Short-Investoren, wenn perpetual-Preise spot-Preise übersteigen, zeigten, wie stark Trader dafür bezahlten, das Long-Exposure aufrechtzuerhalten. Unser funding rates tracker und unsere Bitcoin open interest page zeigten beide Positionierungen auf oder nahe Rekordniveau beim Gang ins Wochenende.
Als die Volatilität anstieg, zogen die automatisierten Risikokontrollen der Market Maker ihre Quotes zurück, wodurch fast keine Limit-Orders nahe dem aktuellen Preis verblieben. Cross-margin-Konten nutzten einen Sicherheitenpool zur Absicherung aller offenen Positionen, wodurch Verluste einzelner Vermögenswerte über ganze Portfolios hinweg verteilt wurden.
Die Ethereum-Überlastung verschärfte das Problem. gas stieg über 100 gwei, was die börsenübergreifenden Transfers verzögerte, die Arbitrageure benötigten, um Preisspannen zu schließen. Aus einem makrogetriebenen Ausverkauf war eine Marktstrukturkaskade geworden.
Wie der Tag ablief
Die wichtigsten Schocks in der Reihenfolge:
- 14:57 UTC: Der Zoll-Beitrag geht ein. Bitcoin, gehandelt nahe 122.500 USD, gibt leicht nach und hält sich mehrere Stunden lang.
- 15:32 UTC: Laut dem Zeitplan von Amberdata verbreitet der Abverkauf des WLFI-Tokens Risikoaversion über Altcoins hinweg.
- 20:20 UTC: Bitcoins Rückgang beschleunigt sich, während die Wochenendliquidität ausdünnt. Die ersten großen Long-Positionen erreichen ihre liquidation-Preise.
- 20:50 UTC: Die Kaskade beginnt, wobei die liquidation-Geschwindigkeit das 86-Fache der Geschwindigkeit vor der Kaskade erreicht.
- 21:15 UTC: Zwangsauflösungen erreichen 3,21 Milliarden USD in einer einzigen Minute. Über das 40-Minuten-Fenster hinweg sinkt das open interest im Datensatz von Amberdata um 19,2 Milliarden USD.
- 21:18 bis 21:51 UTC: Das interne Vermögenstransfer-Subsystem von Binance verlangsamt sich für 33 Minuten. Einige Nutzer sehen Nullsalden angezeigt, während ihre Positionen liquidiert werden.
- 21:20 UTC: ATOM und IOTX werden auf Binance spot kurzzeitig nahe Null gehandelt. Da die Orderbücher leer sind, werden ruhende Bid-Orders aus dem Jahr 2019 ausgeführt.
- 21:31 UTC: BTC perpetual-Spreads erreichen einen Höchststand von 26,43 Basispunkten, gegenüber normalen 0,02.
- 21:36 bis 22:15 UTC: Die Indexpreise von Binance für USDe, gefolgt von WBETH und BNSOL, weichen von ihren Referenzwerten ab. Konten, die diese Token als Sicherheiten nutzen, werden zu Preisen liquidiert, die an keinem anderen Handelsplatz zu finden sind.
- Über Nacht bis zum 11. Oktober: Zwangskäufe/-verkäufe klingen etwa 14 Stunden nach ihrem Beginn ab. Bitcoin erreicht seinen Tiefpunkt nahe 104.782 USD. Innerhalb von 24 Stunden verarbeitet Ethena USDe-Rückzahlungen im Wert von rund 2 Milliarden USD zum Nennwert.
Welche Börsen waren am stärksten betroffen?
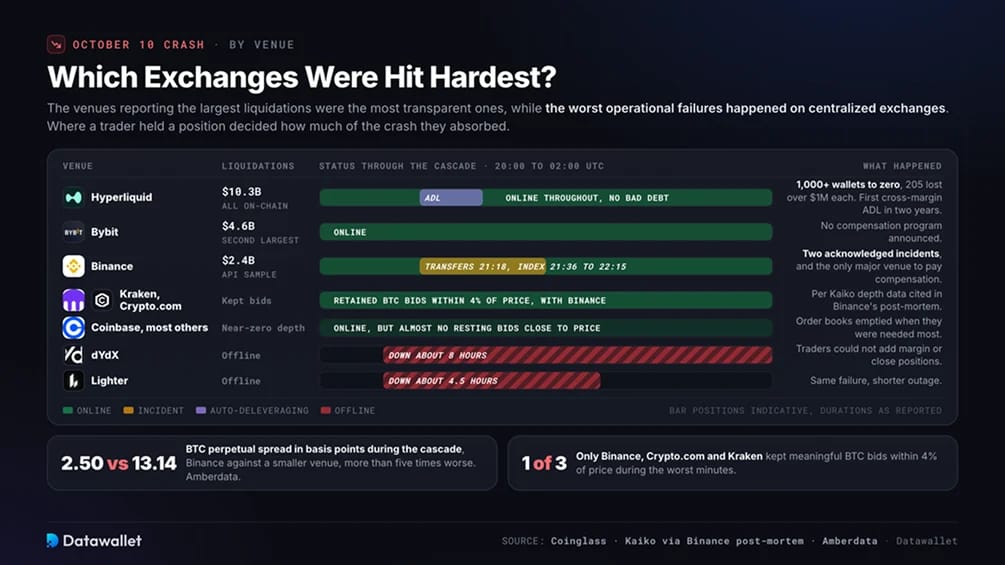
Die transparentesten Handelsplätze verzeichneten die größten liquidation-Summen. Zentralisierte Börsen erlebten die schwerwiegendsten Betriebsausfälle.
- Hyperliquid: Coinglass schrieb der on-chain perpetuals-Börse 10,3 Milliarden USD an liquidationen zu. Mehr als 1.000 wallet wurden auf Null bereinigt, und 205 verloren jeweils über 1 Million USD. Hyperliquid blieb ohne uneinbringliche Forderungen online, obwohl es sein erstes cross-margin auto-deleveraging-Ereignis seit mehr als zwei Jahren auslöste. Profitable Shorts wurden zwangsweise geschlossen, um insolvente Longs zu decken.
- Bybit: Die liquidationen beliefen sich auf insgesamt 4,6 Milliarden USD, den zweitgrößten gemeldeten Betrag. Bybit kündigte kein Entschädigungsprogramm an.
- Binance: Die Börse meldete liquidation im Wert von 2,4 Milliarden USD und verzeichnete die höchste Anzahl dokumentierter Ausfälle. Der eigene Bericht nennt zwei Vorfälle: die 33-minütige Verlangsamung von Transfers und die Indexabweichung bei drei Token. Binance ist der einzige größere Handelsplatz, der eine Entschädigung angekündigt hat.
- Kraken, Coinbase und Crypto.com: Die von Binance im Post-Mortem zitierten Tiefendaten von Kaiko zeigten, dass während der schlimmsten Minuten nur Binance, Crypto.com und Kraken nennenswerte BTC-Gebote innerhalb von 4 % des vorherrschenden Preises aufrechterhielten. Coinbase und die meisten anderen großen Handelsplätze hatten eine Tiefe von nahe null nahe diesem Preis.
- dYdX und Lighter: Beide dezentralen Handelsplätze gingen offline. Der Ausfall von dYdX dauerte etwa acht Stunden und der von Lighter etwa viereinhalb Stunden, was Trader daran hinderte, während der Kaskade margin hinzuzufügen oder Positionen zu schließen.
Der perpetual-Spread von BTC auf Binance lag laut Amberdata während der Kaskade im Durchschnitt bei 2,50 Basispunkten. Ein kleinerer Handelsplatz erreichte 13,14, was mehr als fünfmal so schlimm ist. Die Börse, die ein Trader nutzte, bestimmte, wie viel des Crashs er abfing.
Binance, USDe und die Schuldendebatte
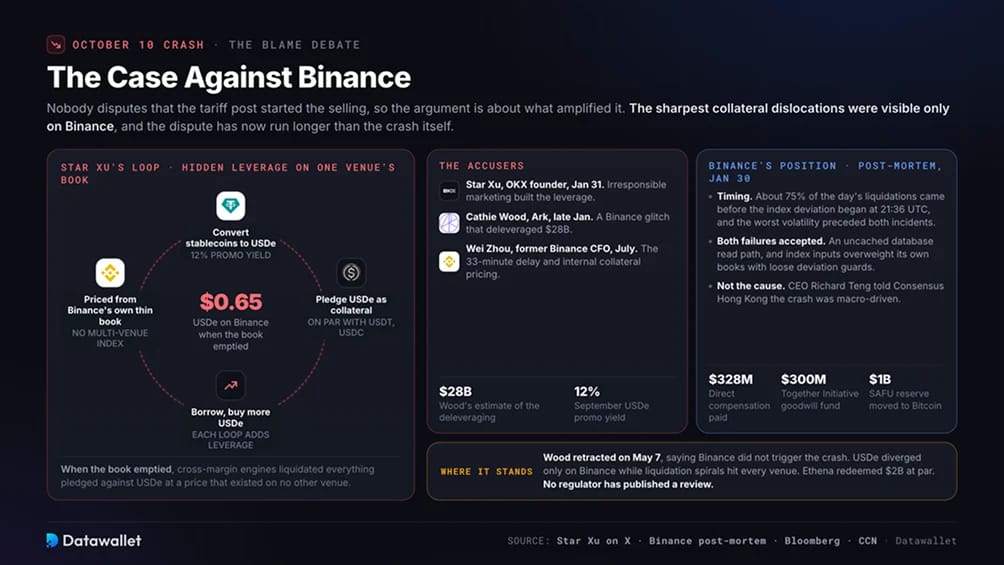
Die extremsten Sicherheitstranslokationen traten nur auf Binance auf, wodurch die größte Börse der Welt in den Mittelpunkt eines Streits geriet, der den Crash überdauert hat. Der Zollauszug ist unbestritten der Auslöser. Die Uneinigkeit betrifft die Frage, was den Verkauf verstärkt hat.
Die Vorwürfe gegen Binance
Am 31. Januar postete OKX-Gründer Star Xu, dass der 10/10 durch unverantwortliche Marketingkampagnen verursacht wurde, womit er die detaillierteste Anschuldigung gegen Binance erhob. Er hob eine Werbeaktion im September hervor, die eine jährliche yield von 12 % auf USDe bot, das auf der Börse gehalten wurde. Binance erlaubte Tradern zudem, USDe unter denselben Bedingungen wie USDT und USDC als Sicherheit zu verwenden.
Xu beschrieb, wie Trader Stablecoins in USDe umwandelten, sich dagegen leihen und den Erlös dann nutzten, um mehr USDe zu kaufen. Die Wiederholung des Prozesses fügte einem Token, der aus Binances eigenem dünnen Orderbuch bepreist wurde, versteckte leverage hinzu. Sobald sich dieses Buch leerte, fiel USDe auf 0,65 USD. Cross-Margin-Engines liquidierten daraufhin alles, was dagegen hinterlegt war.
Cathie Wood von ARK Invest brachte die Kritik Ende Januar einem breiteren Publikum näher, indem sie den Crash auf einen Softwarefehler bei Binance zurückführte. Sie schätzte, dass dies das System um 28 Milliarden USD deleveragte.
Im Juli wies der ehemalige CFO von Binance, Wei Zhou, auf die 33-minütige Verarbeitungsverzögerung hin sowie auf ein einheitliches Margensystem, das Sicherheiten anhand interner Kurse statt anhand referenzierter Preise über mehrere Handelsplätze hinweg bewertete. Xu schloss sich Zoos Analyse an und argumentierte, dass der Wiederaufbau verlorenen Vertrauens Jahre dauere.
Binances Position
Das Timing bildet die Grundlage für Binances Post-Mortem vom 30. Januar. Etwa 75 % der Liquidationen des Tages traten auf, bevor die Indexabweichung um 21:36 UTC begann. Der Bericht verortet das Fenster mit der höchsten Volatilität, 21:10 bis 21:20 UTC, ebenfalls vor den beiden Plattformvorfällen. Binances Standpunkt ist, dass der Makroschock und gedrängte leverage bereits den Großteil des Schadens verursacht hatten.
Die Börse übernahm die Verantwortung für beide Vorfälle. Ein Datenbank-Lesepfad ohne Caching lief unter dem Fünf- bis Zehnfachen des normalen Traffics voll, was die Verlangsamung der Transfers verursachte. Ihre Preisindizes legten internen Orderbüchern zu viel und Rücknahmewerten zu wenig Gewicht bei. Die Abweichungslimits waren zudem zu locker für einen sich schnell bewegenden Markt.
Bis zum 12. Oktober hatte Binance etwa 283 Millionen USD an Nutzer ausgezahlt, die während des Depeg-Fensters betroffen waren. Dieser Betrag stieg später auf 328 Millionen USD. Am 14. Oktober kündigte das Unternehmen die Together Initiative an, mit einem Kulanzprogramm von 300 Millionen USD für liquidierte Nutzer außerhalb der Entschädigungskriterien und einem zinsgünstigen Kreditpool von 100 Millionen USD für Institutionen.
Binance wandelte seine 1-Milliarde-USD-Notfallreserve SAFU (Secure Asset Fund for Users) Ende Januar in Bitcoin um. Im darauffolgenden Monat erklärte CEO Richard Teng auf der Consensus Hong Kong, dass der Crash makrogetrieben war und Binance nicht die Ursache darstellte.
Aktueller Stand der Argumentation
Wood, die prominenteste Kritikerin, hat ihre Haltung inzwischen revidiert. Am 7. Mai stellte sie klar, dass Binance den Crash nicht ausgelöst hat, blieb jedoch dabei, dass ein Softwarefehler aufgetreten sei. Haseeb Qureshi von Dragonfly merkte an, dass USDe nur auf Binance abwich, während Liquidationsspiralen jeden Handelsplatz betrafen, was auf marktweite leverage statt auf eine einzelne Börse hindeute. Wintermute-CEO Evgeny Gaevoy bezeichnete sowohl das Glitch-Narrativ als auch das Narrativ des alleinigen Schuldigen als unehrlich.
Die Daten von Ethena stützen Elemente beider Argumente. Gründer Guy Young sagte, dass Minting und Redemption normal fortgeführt wurden, wobei innerhalb von 24 Stunden rund 2 Milliarden USD zum Nennwert eingelöst wurden. Er führte Binances Preis auf ein internes Orakelproblem zurück, nicht auf die Sicherheiten des Tokens. Seine Darstellung deckt sich mit Binances Beschreibung des Ausfalls und mit Kritikern, die sagen, dass dieser Ausfall aus den Designentscheidungen von Binance resultierte.
Keine Aufsichtsbehörde hat eine offizielle Überprüfung veröffentlicht. Der ehemalige CFTC-Mitarbeiter Salman Banaei hat eine Untersuchung gefordert, die sich am gemeinsamen Bericht von SEC und CFTC zum Aktien-Flash-Crash von 2010 orientiert. Protos berichtete im Februar, dass sich Klagen und Schiedsverfahren gegen Binance häuften. Ohne ein neutrales Post-Mortem wird der Streit jedes Mal wieder aufleben, wenn der Markt schwächelt.
Was sich nach dem 10. Oktober änderte
Börsen haben hauptsächlich Preis- und Sicherheitenregeln überarbeitet, anstatt pauschale leverage-Beschränkungen zu verhängen. Regulierungsbehörden haben genehmigte Produkte Verboten vorgezogen.
Die konkreten Änderungen, die wir verifizieren können:
- Binance hat seine Indexmethodik überarbeitet: Die Börse nahm Rücknahmepreise in die Indexgewichtungen für USDe, WBETH und BNSOL auf. Sie führte einen Mindestpreis-Schwellenwert für USDe und strengere Abweichungssicherungen ein, verbunden mit der Selbstverpflichtung zu häufigeren Überprüfungen der Risikoparameter. Datenbankkapazität und Caching wurden auf dem fehlerhaften Transferpfad erweitert.
- Sicherheitenabschläge und Obergrenzen für leverage verschärft: Die Untersuchung von FTI Consulting ergab, dass mehrere große Handelsplätze die Abschläge auf fragile Sicherheiten erhöhten und die maximale leverage für ausgewählte Paare senkten. Sie begannen zudem, wichtige Orakel auf Preisfindung über mehrere Handelsplätze hinweg umzustellen. Die Zuflüsse von Kleinanlegern in leverage-Produkte kühlten monatelang ab.
- Auto-deleveraging geriet ins Visier der Wissenschaft: Eine Dezember-Studie zu den on-chain ADL-Daten von Hyperliquid zählte 34.983 Ausführungen über 19.337 wallets hinweg. Sie schätzte, dass die Warteschlange Positionen um rund 653 Millionen USD stärker beschnitt als die tatsächlich eingetretenen Defizite. Der Gründer von Hyperliquid hat erklärt, dass die Forschung zu verfeinerten ADL-Formeln weitergeht.
- US-Regulierungsbehörden haben perpetuals genehmigt anstatt sie zu verbieten: Am 29. Mai hat die CFTC das erste regulierte US-Bitcoin-perpetual genehmigt, das von Kalshi gelistet wird, und perpetuals als futures eingestuft. Das Design begrenzt den leverage, enthält Volatilitätskontrollen und erlaubt ausschließlich isolated margin. Dies ist bisher die regulatorisch nächstkommende Antwort auf 10/10. Unser Leitfaden zu Kalshi-perpetuals erklärt, wie sich das Produkt von Offshore-Kontrakten unterscheidet.
- Die Entschädigung wurde zum Maßstab: Die Auszahlung von Binance in Höhe von 328 Millionen USD bleibt die bisher größte Entschädigung für Nutzer in der Geschichte von Börsen. Keine andere große Handelsplattform kündigte ein vergleichbares Programm für die Verluste vom 10. Oktober an.
- Die Liquidität ist nicht vollständig zurückgekehrt: CoinDesk berichtete im Februar, dass Orderbücher nach dem Crash dünn und fragmentiert blieben. Breitere Spreads wurden für den anhaltenden Kursrückgang von Bitcoin verantwortlich gemacht, während Market Maker mit beschädigten Bilanzen nur langsam zurückkehrten.
Wie der 10. Oktober den Kryptomarkt neu gestaltete
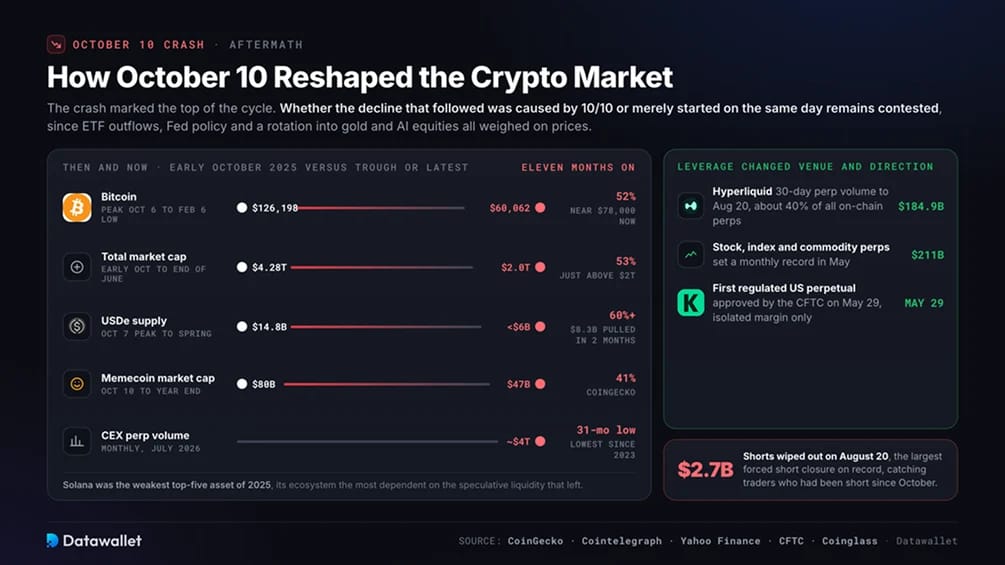
Der Crash markierte das Top des Zyklus. Seitdem hat Bitcoin nicht mehr über 126.000 USD gehandelt, und die gesamte Kryptomarktkapitalisierung sank von rund 4,28 Billionen USD Anfang Oktober auf knapp über 2 Billionen USD Ende Juni. Ob 10/10 diesen Rückgang verursacht oder lediglich seinen Beginn markiert hat, bleibt umstritten. ETF-Abflüsse und die Politik der Fed belasteten die Kurse das ganze Jahr über, neben einer breiten Umschichtung in Gold und AI-Aktien.
USDe war das offenkundigste Opfer. Das Angebot erreichte am 7. Oktober mit fast 14,8 Milliarden USD seinen Höchststand und fiel bis zum Frühjahr auf unter 6 Milliarden USD, ein Rückgang von mehr als der Hälfte. Investoren zogen etwa 8,3 Milliarden USD in den zwei Monaten nach dem Crash ab. Ethena hat seither einen Teil seiner Reservestrategie auf institutionelle Kreditvergabe und real-world assets ausgerichtet. Unser Erklärer dazu, wie Ethena und USDe funktionieren, behandelt die Mechanismen hinter dem yield.
Spekulative Altcoins verloren Liquidität, da die Händler, die diese bereitstellten, sich zurückzogen. CoinGecko stellte fest, dass die Marktkapitalisierung von Memecoins vom 10. Oktober bis zum Jahresende von rund 80 Milliarden USD auf 47 Milliarden USD sank. Solana, dessen Ökosystem am stärksten von dieser Aktivität abhängig war, beendete das Jahr 2025 als schwächstes Asset unter den Top 5. Das monatliche perpetual-Volumen an zentralisierten Börsen sank im Juli auf grob 4 Billionen USD, ein auf unserer perpetual-futures-Statistikseite dokumentiertes Tief seit 31 Monaten.
Der leverage blieb bestehen, aber sein Handelsplatz und seine Ausrichtung veränderten sich. In den 30 Tagen bis zum 20. August wickelte Hyperliquid ein perpetual-Volumen von 184,9 Milliarden USD ab, was etwa 40 % aller on-chain-perpetuals entspricht. Perpetuals auf Aktien, Indizes und Rohstoffe hatten im Mai einen Monatsrekord von 211 Milliarden USD aufgestellt.
Die Rallye vom 20. August erwischte Händler, die seit Oktober Short-Positionen gehalten hatten, und vernichtete etwa 2,7 Milliarden USD an Short-Positionen. Es war die größte zwangsweise Schließung von Short-Positionen seit Beginn der Aufzeichnungen. Unser Live-Liquidations-Tracker zeigt, wie schnell sich Positionen umkehren können.
Lehren für Trader
Konkrete Handelsentscheidungen und nicht allein der leverage waren ausschlaggebend für die Verluste am 10. Oktober.
Was an diesem Tag die Verluste hätte begrenzen können:
- Behandeln Sie Sicherheiten als eigenständige Position: Das Verpfänden eines yield-bringenden synthetischen Dollars zum Paritätswert ist ein Trade auf dessen Peg, unabhängig davon, wie die Benutzeroberfläche ihn darstellt. Gehen Sie davon aus, dass Sicherheiten außer USDT, USDC oder dem Asset, das Sie handeln, mit einem Abschlag beworben werden. Erwarten Sie, dass Aktions-yields unter Stress verschwinden.
- Wissen Sie, wie Ihre Börse ihren Indexpreis ermittelt: Die Entkopplung bei Binance trat auf, weil sie Sicherheiten aus dem Orderbuch einer einzigen Börse bewertete. Überprüfen Sie vor dem Handel mit größerem Volumen den Index, der zur Bewertung von Sicherheiten und zum Auslösen von liquidations verwendet wird. Er sollte mehrere Handelsplätze einbeziehen, Rücknahmewerte für gewrappte Assets berücksichtigen und Abweichungsschutzvorrichtungen aufweisen.
- Bevorzugen Sie isolated margin für direktionale Wetten: Cross-margin überträgt Verluste einzelner Assets auf portfolioweite liquidations. Isolated margin beschränkt den Schaden auf eine einzige Position, erfordert jedoch manuelle Margin-Aufstockungen.
- Betrachten Sie Funding und open interest gemeinsam: Ein annualisiertes Funding von nahe 30 % in Verbindung mit einem Rekord-open interest signalisierte Anfang Oktober eine überfüllte Positionierung. Reduzieren Sie den leverage oder sichern Sie ab, wenn beide Extreme erreichen, insbesondere vor Wochenenden, wenn die Tiefe des Orderbuchs abnimmt.
- Halten Sie Reserve-Margin auf dem Handelsplatz vor, an dem Sie handeln: Bei Ethereum-gas von über 100 gwei konnten in einem wallet gehaltene Sicherheiten eine Börse nicht rechtzeitig erreichen. Sorgen Sie für eine Vorabfinanzierung von Margin-Puffern dort, wo Sie Positionen halten, und unterhalten Sie Konten an mehr als einer Börse.
- Verstehen Sie auto-deleveraging, bevor es Sie trifft: Wenn ein Versicherungsfonds leerläuft, kann Ihre profitable Short-Position gegen Ihren Willen geschlossen werden. Überprüfen Sie den ADL-Rangindikator und betrachten Sie eine abgesicherte Position während einer Kaskade als nur teilweise abgesichert. Unsere BTC-Liquidations-Heatmap identifiziert geclusterte Liquidationsniveaus vor einer Kursbewegung.
- Dokumentieren Sie alles während der Volatilität: Binance berechnete Entschädigungen anhand von Systemprotokollen und dokumentierten Handlungsversuchen. Bewahren Sie mit Zeitstempeln versehene Screenshots auf und reichen Sie während des Ereignisses Support-Tickets ein, um einen späteren Anspruch untermauern zu können.
Fazit
Der 10. Oktober offenzog Mängel, die auch ohne Betrug wieder auftreten können. Orderbücher leerten sich, Binance bewertete Sicherheiten aus seinem eigenen dünnen Markt, und die Ethereum-Überlastung verzögerte Transfers, die zum Schließen von Preis lücken erforderlich waren. Das macht das Ereignis besorgniserregender als FTX: Niemand muss gegen das Gesetz verstoßen, damit es wieder passiert.
Binance behob seine beiden eingestandenen Fehler und zahlte eine Rekordentschädigung, aber elf Monate später existiert keine neutrale Untersuchung und rivalisierende Führungskräfte streiten sich immer noch über die Verantwortung. Die stärkste strukturelle Reaktion kam von außerhalb der Offshore-Märkte: die Genehmigung von leverage-begrenzten Onshore-perpetuals durch die CFTC.
Für Trader ist das Design eines Handelsplatzes ebenso wichtig wie die Marktrichtung. Ein weiteres 10/10 hängt weniger von der nächsten Schlagzeile ab als davon, wie stark der leverage wieder aufgebaut wurde, welche Sicherheiten ihn stützen und wie Börsen diese Sicherheiten bewerten.