Top 10 Solana-staking-Statistiken und -Trends im Jahr 2026
Die Tabelle fasst die wichtigsten Benchmarks aus unserer Analyse für einen schnellen Überblick über das Solana Staking-Ökosystem zu Beginn des 4. Quartals 2026 zusammen:
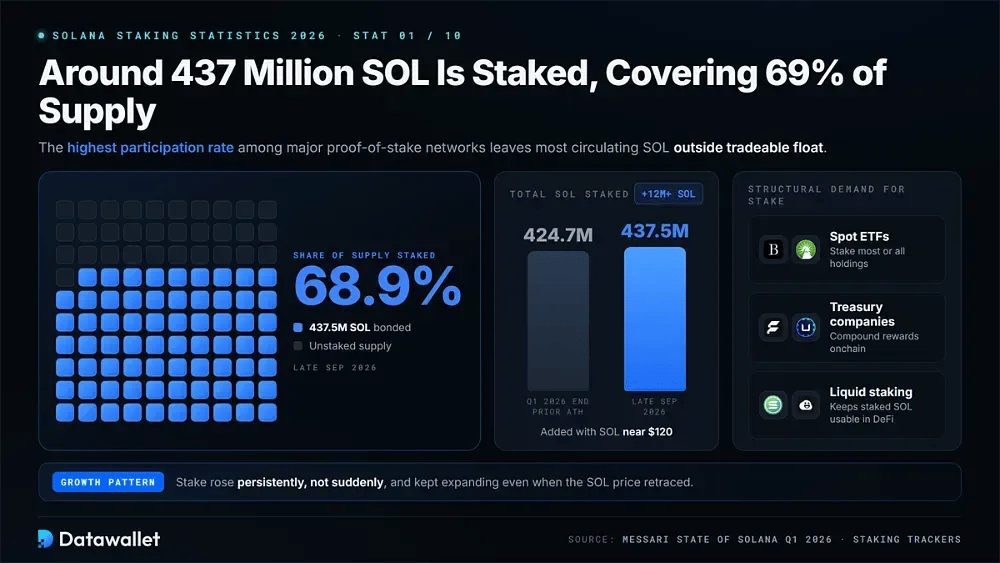
1. Etwa 437 Millionen SOL sind gestaked, was 69 % des Angebots abdeckt
Solanas staking-Basis ist weiter gestiegen. Bis Ende September 2026 sind etwa 437,5 Millionen SOL an Validatoren gebunden, was rund 68,9 % des Gesamtangebots entspricht. Das bleibt die höchste Beteiligungsrate unter den großen Proof-of-Stake-Netzwerken und belässt den Großteil des zirkulierenden SOL außerhalb des unmittelbar handelbaren Floats.
Das Wachstum verlief eher anhaltend als plötzlich. Messaris State of Solana Q1 2026-Bericht bezifferte den Gesamtestake zum Quartalsende auf ein Allzeithoch von 424,7 Millionen SOL. Seither hat das Netzwerk trotz unruhiger Preisbewegungen um 120 USD mehr als 12 Millionen SOL hinzugefügt.
Mehrere strukturelle Nachfragequellen haben diesen Anstieg unterstützt. spot-ETFs staken den Großteil oder alle ihre Bestände, während Unternehmen mit Digital-Asset-Treasuries Belohnungen Onchain compounden. Liquid-staking-Token ermöglichen zudem, dass delegiertes SOL in DeFi produktiv bleibt, wodurch Stake-Salden selbst dann wachsen können, wenn sich der SOL-Preis zurückzieht.
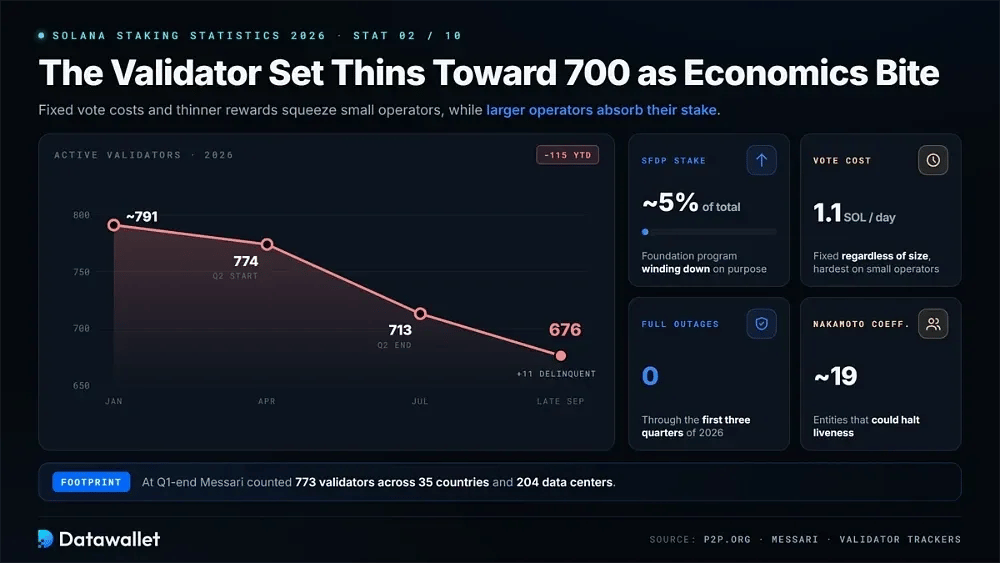
2. Das Validator-Set schrumpft in Richtung 700, da die Ökonomie drückt
Die Konsolidierung von Validatoren blieb ein Merkmal des Jahres 2026. P2P.orgs institutioneller Staking-Bericht zeigt, dass das aktive Set im Laufe des zweiten Quartals von etwa 774 auf 713 zurückging. Bis Ende September zählten Tracker 676 aktive Validatoren plus 11 ausgefallene. Feste Abstimmungskosten setzen in Kombination mit geringeren Belohnungen die kleinsten Betreiber weiterhin unter Druck.
Wichtige Signale innerhalb des schrumpfenden Validator-Sets:
- Personalbestand: Aktive Validatoren gingen von rund 791 zu Beginn des Jahres 2026 auf weniger als 720 bis zur Jahresmitte zurück, womit sich ein mehrjähriger Konsolidierungstrend fortsetzt.
- Qualitative Verschiebung: Messari verzeichnet zum Ende des ersten Quartals 773 Validatoren in 35 Ländern und 204 Rechenzentren, während größere, kapitalkräftigere Betreiber das staking von denjenigen übernommen haben, die das Netzwerk verlassen haben.
- Auslauf des SFDP: Das staking des Solana Foundation Delegation Program sank auf etwa 5 % der Gesamtsumme, da das Programm die Validatoren gezielt zur wirtschaftlichen Eigenständigkeit drängte.
- Abstimmungskosten: Die Abstimmungsgebühren bleiben unabhängig von der Validatorengröße konstant bei knapp 1,1 SOL pro Tag, wodurch schwächere Erträge oder niedrigere SOL-Kurse besonders für kleinere Betreiber eine große Herausforderung darstellen.
- Zuverlässigkeitsbilanz: Solana verzeichnete in den ersten drei Quartalen des Jahres 2026 null komplette Ausfälle, was seine Position bei institutionellen Anlegern stärkte, obwohl sich die Validator-Gruppe verkleinert hat.
- Konzentrationsbeobachtung: Der Nakamoto-Koeffizient bleibt bei fast 19, was bedeutet, dass die Lebendigkeit des Netzes nach wie vor von einer relativ kleinen Gruppe der größten staking-Einheiten abhängt.
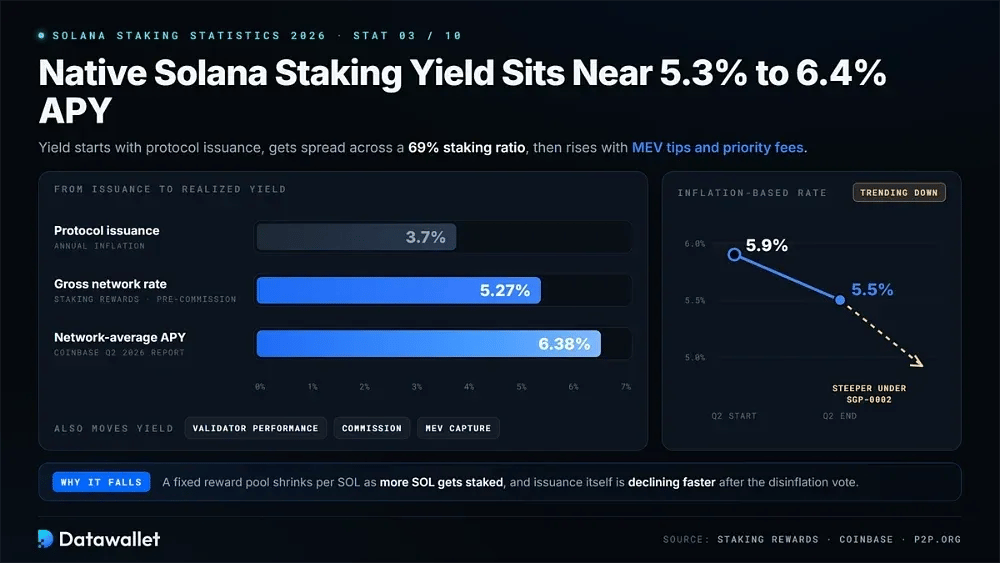
3. Native Solana staking-yield liegt bei etwa 5,3 % bis 6,4 % APY
Die native yield ist infolge der gesunkenen Emissionen zurückgegangen. Staking Rewards-Benchmarks verorteten die Brutto-Netzwerkrate im späten September bei rund 5,27 % vor Provision. Zum Vergleich: Coinbase's Q2 2026 Validator-Bericht maß eine durchschnittliche Netzwerk-APY von 6,38 % nach Berücksichtigung von MEV-Trinkgeldern und priority fees.
Die Protokollemission bildet den Ausgangspunkt für realisierte Erträge. Sie liegt inzwischen bei jährlich knapp 3,7 % und soll im Zuge der beschlossenen Disinflationsänderung künftig schneller sinken. Auch die staking-Quote ist von Bedeutung, da ein fester Belohnungspool geringere Zuteilungen zur Folge hat, wenn mehr SOL gestaked wird. Validator-Performance, Provisionshöhen und MEV-Erfassung sorgen für weitere Unterschiede zwischen den Betreibern.
Die Richtung der Entwicklung ist von größerer Bedeutung als jeder einzelne yield-Schnappschuss. P2P.org berichtet, dass die inflationsbasierte staking-Rate des Netzwerks allein im zweiten Quartal von etwa 5,9 % auf 5,5 % gesunken ist. Dieser Rückgang fällt noch stärker aus, sobald der beschleunigte Zeitplan von SGP-0002 auf dem mainnet aktiviert wird.
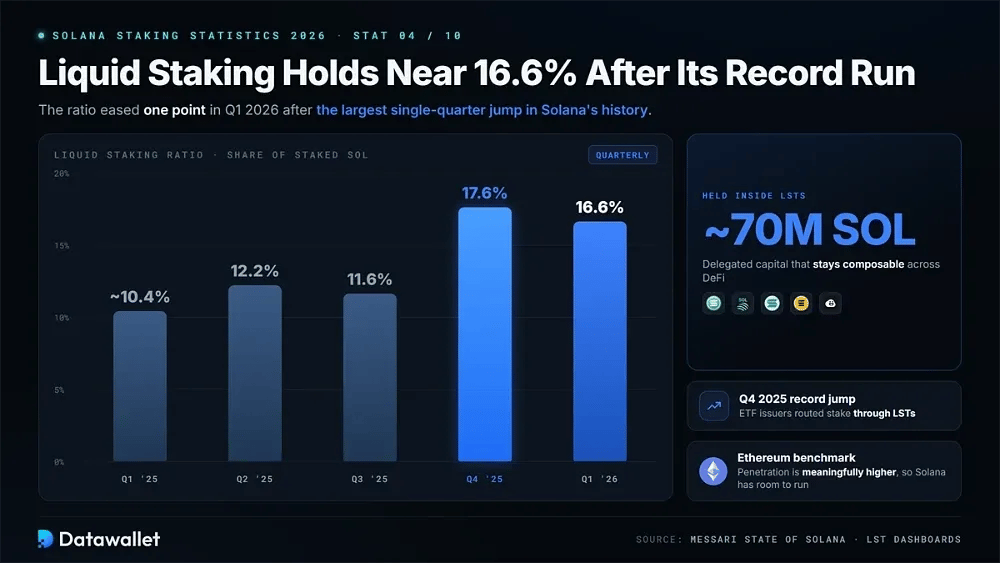
4. Liquid staking verharrt nach Rekordlauf bei rund 16,6 %
Die liquid staking-Quote fiel im ersten Quartal 2026 im Quartalsvergleich von 17,6 % auf 16,6 %, nachdem sie den größten Quartalszuwachs in der Geschichte von Solana verzeichnet hatte. Selbst nach diesem Rücksetzer verbleiben rund 70 Millionen SOL in liquid staking-Token, wodurch delegiertes Kapital über DeFi hinweg komponierbar bleibt.
Entwicklung der liquid staking-Quote nach Quartalen:
- Q1 2025: ~10,4 % der gestakten SOL, ein leichter Rücksetzer, da das native staking schneller wuchs als die LST-Emission.
- Q2 2025: 12,2 %, was einem Quartalswachstum von 16,8 % entspricht, getragen durch die Annahme von jitoSOL und jupSOL.
- Q3 2025: 11,6 %, ein moderater Rückgang während des Markt-Höhepunkts im September und dem anschließenden Rücksetzer.
- Q4 2025: 17,6 %, der bisher größte Quartalsanstieg, da ETF-Emittenten staking über LSTs leiteten.
- Q1 2026: 16,6 %, wobei Sanctum Jito als größter Emittent nach Marktanteil ablöste.
- Ethereum-Benchmark: Die vergleichbare Durchdringung des liquid staking auf Ethereum fällt deutlich höher aus, wodurch Solana noch Spielraum für die Umwandlung von nativem stake bleibt.
5. Sanctum überholt Jito als LST-Marktführer
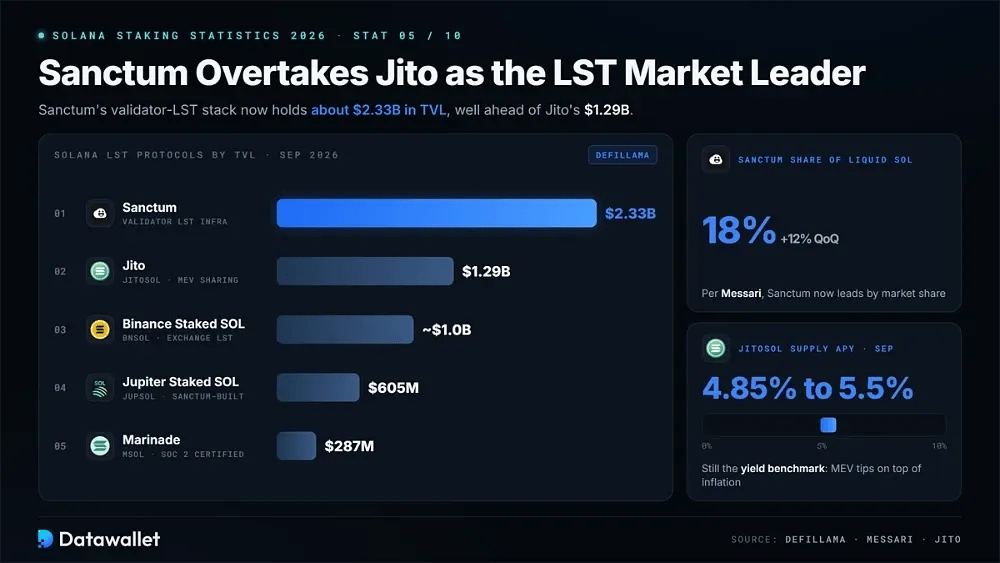
Das LST-Ranking hat sich im Jahr 2026 verändert. Von DefiLlama im späten September 2026 zusammengetragene Daten beziffern den Validator-LST-Stack von Sanctum auf rund 2,33 Milliarden USD an TVL, verglichen mit 1,29 Milliarden USD bei Jito. Auch Messari dokumentierte diese Verschiebung und berichtete, dass Sanctums Marktanteil im Quartalsvergleich um 12 % auf 18 % aller liquid gestakten SOL gestiegen ist.
Die breitere Solana LST-Landschaft umfasst mit Stand September 2026:
- Sanctum: ~$2,33B TVL. Infrastruktur für validator-spezifische LSTs, einschließlich ETF- und Treasury-Token.
- Jito Liquid Staking: ~$1,29B TVL. jitoSOL bleibt das größte einzelne LST und war Wegbereiter für das MEV-Belohnungs-Sharing auf Solana.
- Binance Staked SOL: ~$1,0B TVL. bnSOL ist ein von einer Börse ausgegebenes LST, das durch eine tiefe zentrale Distribution gestützt wird.
- Jupiter Staked SOL: ~$605M TVL. jupSOL ist ein von Sanctum entwickelter Validator-Token mit subventionierter Provision.
- Marinade: ca. 287 Mio. USD TVL. mSOL ist das ursprüngliche Solana LST mit SOC 2-Zertifizierung und institutionellen Produkten.
JitoSOL dient aufgrund von MEV nach wie vor als yield-Benchmark. Dessen Stake-Pool verzeichnete im September eine durchschnittliche Supply APY von fast 4,85 % bis 5,5 %, wobei MEV-Trinkgelder zu den Basis-Inflation-Belohnungen hinzukamen. Eine detaillierte Protokollübersicht finden Sie in unserem Jito- und JitoSOL-Leitfaden, oder vergleichen Sie Anbieter in unserer Übersicht über die besten Solana-staking-Plattformen.
6. US-spot-Solana-ETFs nähern sich 1,6 Milliarden USD an kumulierten Zuflüssen
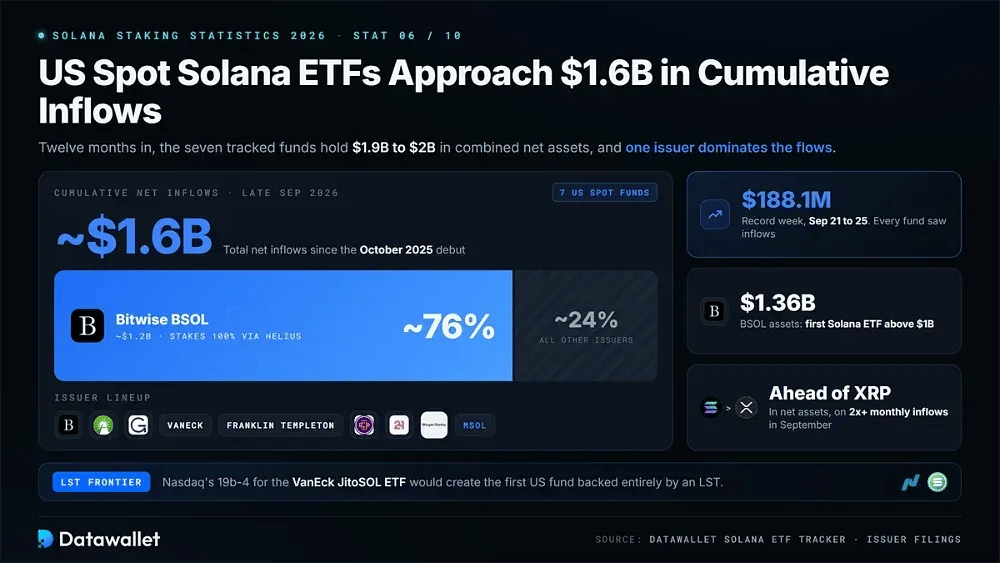
Der September 2026 brachte eine weitere Beschleunigung der Solana-ETF-Zuflüsse. Die sieben beobachteten US-spot-Fonds zogen in der Woche vom 21. bis 25. September rekordverdächtige 188,1 Millionen USD an, ihre stärkste Woche seit der Einführung, und jedes Produkt verzeichnete positive Zuflüsse. Tägliche Zahlen sind in unserem Solana-ETF-Tracker verfügbar.
Wo der US-Solana-ETF-Markt nach zwölf Monaten steht:
- Kumulierte Zuflüsse: Die Nettozuflüsse insgesamt erreichten bis Ende September etwa 1,6 Milliarden USD, während sich das kombinierte Nettovermögen zwischen 1,9 Milliarden USD und 2 Milliarden USD bewegte.
- Bitwise-Dominanz: BSOL macht etwa 1,2 Milliarden USD der kumulierten Zuflüsse oder rund 76 % der Kategorie aus und staked 100 % seiner Bestände über Helius-Validatoren.
- Meilenstein beim Vermögen: BSOL überschritt 1,36 Milliarden USD an Vermögen und wurde damit weniger als ein Jahr nach seinem Debüt im Oktober 2025 der erste Solana-ETF mit einem Volumen von über 1 Milliarde USD.
- Überholen von XRP: Solana-ETFs zogen im September beim Nettovermögen an XRP-Produkten vorbei, unterstützt durch monatliche Zuflüsse, die mehr als doppelt so hoch waren wie der Gesamtbetrag ihres Konkurrenten.
- Emittenten-Tiefe: Fidelity, Grayscale, VanEck, Franklin Templeton, Canary, 21Shares und MSOL von Morgan Stanley komplettieren eine breitere und zunehmend wettbewerbsorientierte Emittenten-Palette.
- LST-Grenze: Der 19b-4-Antrag der Nasdaq für den VanEck-JitoSOL-ETF würde den ersten US-Fonds etablieren, der vollständig durch ein Liquid-staking-Token besichert ist.
7. Solanas erste verbindliche Governance-Abstimmung verdoppelt die Disinflationstempo
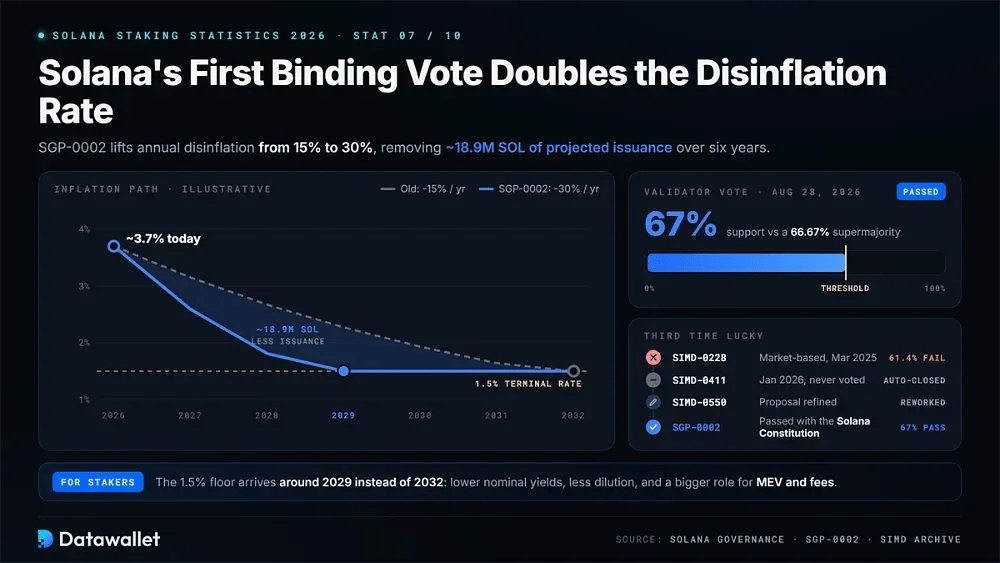
Solanas mehrjährige Inflationsdebatte erreichte am 28. August 2026 eine Entscheidung. Validatoren billigten SGP-0002 namens Double Disinflation mit 67 % Zustimmung, knapp über der Schwelle der qualifizierten Mehrheit von 66,67 %. Die Maßnahme verdoppelt die jährliche Disinflation von 15 % auf 30 % und entzieht der projizierten Emission über sechs Jahre hinweg rund 18,9 Millionen SOL.
Die Annahme erfolgte im dritten Anlauf. Das marktbasierte Modell von SIMD-0228 erhielt 61,4 % Zustimmung und scheiterte im März 2025. SIMD-0411 wurde im Januar 2026 ohne Abstimmung automatisch geschlossen. Der Vorschlag wurde daraufhin durch SIMD-0550 verfeinert und im Rahmen des formalen Governance-Prozesses von Solana als SGP-0002 erneut eingereicht, wobei er zusammen mit einer ratifizierten Solana-Verfassung angenommen wurde.
Was der beschleunigte Zeitplan für stakers bedeutet:
- Schnellere Endrate: Die Inflationsuntergrenze von 1,5 % wird voraussichtlich um 2029 statt 2032 erreicht, wodurch sich die Phase erhöhter, durch Inflation finanzierter yields verkürzt.
- Nominale yields sinken: Emissionsbasierte Belohnungen gehen mit etwa der doppelten jährlichen Geschwindigkeit der Vergangenheit zurück, während bereits erwirtschaftete Belohnungen von der neu verankerten Formel unberührt bleiben.
- Reale Renditen verbessern sich: Eine geringere Verwässerung wirkt sich weniger stark auf non-stakers aus, während der reduzierte Verkaufsdruck seitens der Validatoren das langfristige Angebotsprofil von SOL stützt.
- MEV-Gewichtung wächst: Da die Emissionen zurückgehen, machen priority fees und MEV-Trinkgelder einen größeren Teil der Valydatoreneinnahmen aus, wodurch die Bedeutung der Validator-Auswahl steigt.
- Governance-Präzedenzfall: SGP-0002 wurde Solanas erste verbindliche onchain-Abstimmung und legte den Prozess für zukünftige geldpolitische und protokollbezogene Änderungen fest.
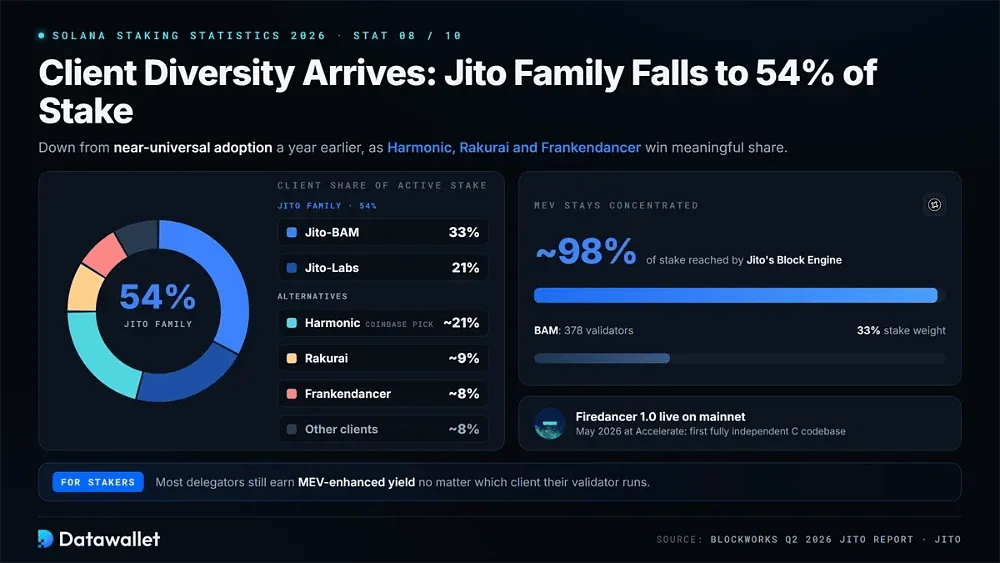
8. Client-Diversität setzt ein: Jito-Familie fällt auf 54 % des Stake
Solana hat keine Client-Monokultur mehr. Der Jito-Bericht von Blockworks für das 2. Quartal 2026 beziffert den Anteil der Jito-Client-Familie am aktiven Stake auf etwa 54 %. Jito-BAM macht 33 % und Jito-Labs weitere 21 % aus, ein erheblicher Rückgang gegenüber der nahezu universellen Verbreitung ein Jahr zuvor.
Alternative Clients halten inzwischen signifikante Anteile. Harmonic, der von Coinbase bevorzugte Foundation-ausgerichtete Scheduler, macht etwa 21 % des staking aus. Auf Rakurai entfallen rund 9 %, während Frankendancer bei fast 8 % liegt. Firedancer 1.0 ging im Mai 2026 auf dem mainnet live auf der Solana Accelerate und bietet Validatoren damit erstmals eine vollständig unabhängige C-Sprach-Codebasis. Unser Firedancer-Erklärer geht näher auf das Upgrade ein.
Die MEV-Verteilung bleibt weitaus konzentrierter. Das Block Engine von Jito erreicht nach wie vor etwa 98 % des Gesamteinsatzes, während sein Block Assembly Marketplace auf 378 Validatoren und 33 % des Stake-Gewichts expandierte. Infolgedessen erhalten die meisten stakers einen MEV-optimierten yield, unabhängig von dem Client, den ihr Validator verwendet.
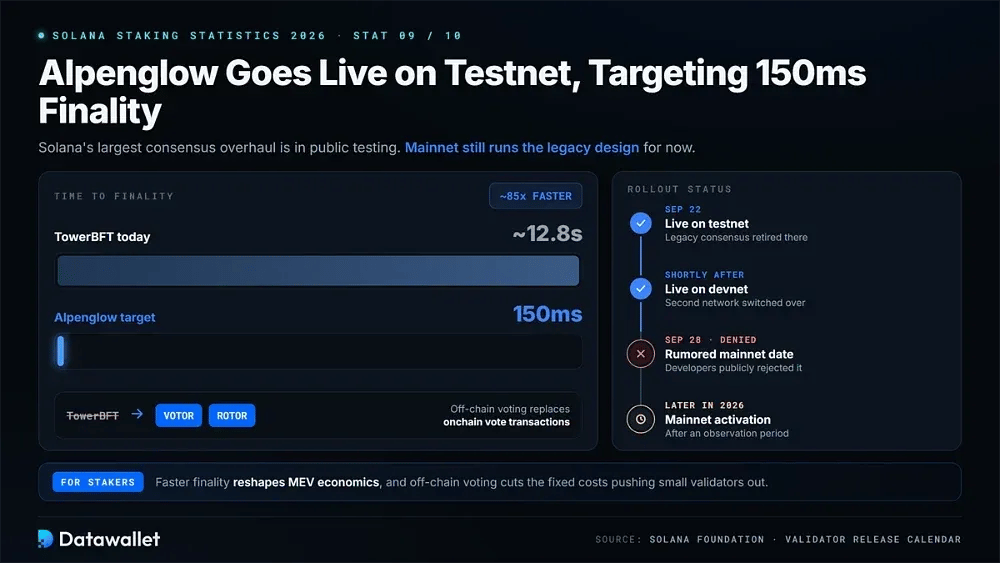
9. Alpenglow geht im testnet live und peilt 150 ms Finality an
Solanas bisher größter Konsens-Umbau befindet sich im öffentlichen Testbetrieb. Alpenglow ersetzt die TowerBFT-Abstimmung durch die Protokolle Votor und Rotor und wurde am 22. September im testnet und kurz darauf im devnet aktiviert. Das Legacy-Konsenssystem wurde in diesen Netzwerken außer Dienst gestellt, während das mainnet weiterhin das bestehende Design verwendet.
Die Erwartungen eilten dem tatsächlichen Rollout kurzzeitig voraus. Ein Validator-Release-Kalender nannte den 28. September für die Wiederaufnahme von Feature-Aktivierungen, was Spekulationen über einen bevorstehenden mainnet-Wechsel auslöste. Entwickler dementierten das Datum öffentlich, und die Solana Foundation bekräftigte, dass Alpenglow nach einer Beobachtungsphase planmäßig für Ende 2026 im mainnet vorgesehen ist.
Die Änderung hat direkte Konsequenzen für stakers. Die Verkürzung der Finalität von rund 12,8 Sekunden auf angestrebte 150 Millisekunden verändert die MEV-Ökonomie. Der Übergang von onchain-Abstimmungstransaktionen zu direkten off-chain-Abstimmungen senkt zudem die fixen Abstimmungskosten, die kleinere Validatoren bisher aus dem aktiven Set verdrängt haben.
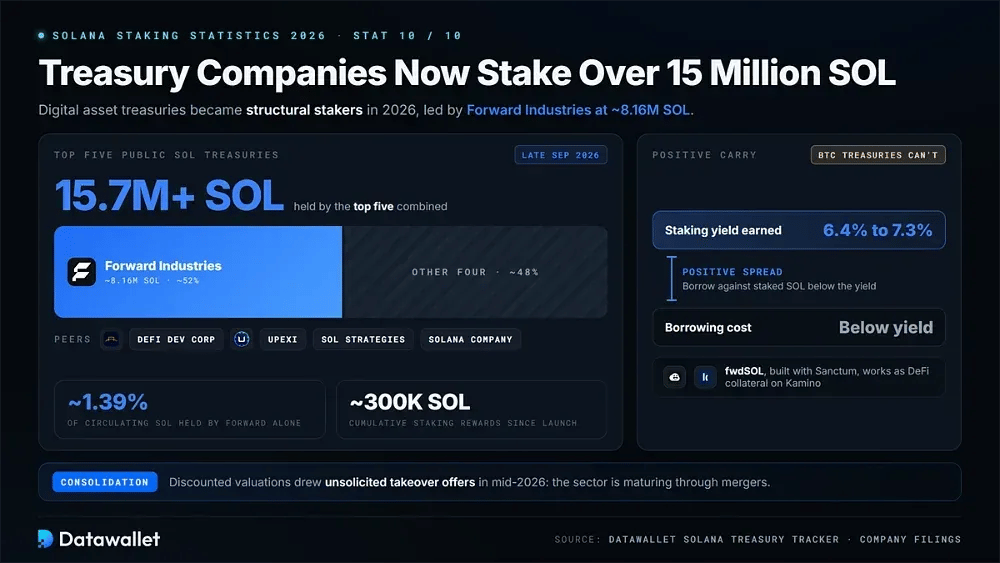
10. Treasury-Unternehmen staken mittlerweile über 15 Millionen SOL
Digital-Asset-Treasury-Unternehmen wurden im Laufe des Jahres 2026 zu einem strukturellen Bestandteil des Solana-staking. Forward Industries erhöhte seine Bestände bis zum 21. September 2026 auf rund 8,16 Millionen SOL und staked praktisch den gesamten Betrag. Unterdessen halten die fünf größten öffentlichen SOL-Treasuries gemeinsam mehr als 15,7 Millionen SOL. Unser Solana-Treasury-Tracker führt die vollständige Liste.
Warum DAT-staking für das Netzwerk wichtig ist:
- Angebotsanteil: Allein Forward kontrolliert schätzungsweise 1,39 % des zirkulierenden SOL, womit es die größte offengelegte SOL-Position unter börsennotierten Unternehmen weltweit ist.
- Sich verstärkender stake: Seit dem Launch hat das Unternehmen kumulierte staking-Belohnungen von rund 300.000 SOL generiert und damit seine Position ohne zusätzliche Kapitalabflüsse vergrößert.
- LST-Ausgabe: Forward hat mit Sanctum zusammengearbeitet, um fwdSOL herauszugeben, einen Treasury-gebrandeten liquid staking token, der als DeFi-Sicherheit auf Plattformen wie Kamino genutzt werden kann.
- Positiver Carry: Treasuries nehmen Kredite gegen gestaktes SOL zu Zinssätzen auf, die unter ihrer staking-yield von 6,4 % bis 7,3 % liegen, eine Struktur, die Bitcoin-Treasuries nicht nutzen können.
- Peer-Gruppe: DeFi Development Corp, Upexi, SOL Strategies und die Solana Company verfolgen ähnliche Modelle des Akkumulierens und Stakens in kleinerem Maßstab.
- Konsolidierungsphase: Diskontierte DAT-Bewertungen führten Mitte 2026 zu unaufgeforderten Übernahmeangeboten, was darauf hindeutet, dass der Sektor eher durch Fusionen als durch neue Marktteilnehmer reift.
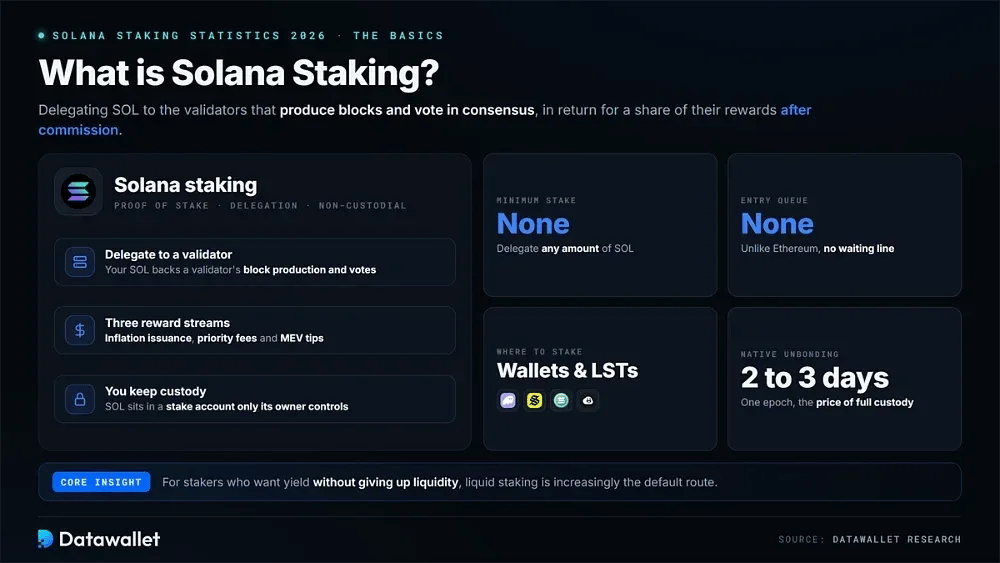
Was ist Solana staking?
Solana-staking bedeutet, SOL an Validatoren zu delegieren, die für die Erstellung von Blöcken und die Stimmabgabe im Konsens verantwortlich sind. Als Gegenleistung erhalten Validatoren Inflationsausgaben, Transaktions-priority fees und MEV-Trinkgelder. Diese Belohnungen werden nach Abzug der Provision an die Delegierenden weitergegeben. Die Vereinbarung ist non-custodial, da das SOL in einem stake-Account verbleibt, der ausschließlich von seinem Besitzer kontrolliert wird.
Im Gegensatz zu Ethereum hat Solana kein Mindest-stake und keine Beitrittswarteschlange. Nutzer können eine beliebige Menge an SOL über wallets wie Phantom oder Solflare, eine Solana-staking-Plattform oder ein LST-Protokoll an einen Validator delegieren. Unser Leitfaden zu den besten Solana-wallets vergleicht die verfügbaren Benutzeroberflächen.
Die meisten Staker wählen derzeit zwischen drei Wegen. Die native Delegation bietet die größte Kontrolle über die Verwahrung, erfordert jedoch eine zwei- bis dreitägige Entsperrfrist. Liquid staking bietet sofortige Ausstiegsmöglichkeiten, während das Kapital in DeFi nutzbar bleibt. Regulierte Wrapper wie staking-ETFs ermöglichen ein Engagement über Brokerage-Konten. Für Nutzer, die yield ohne Verzicht auf Liquidität suchen, ist liquid staking zunehmend die Standardoption.
Wie funktioniert Solana staking?
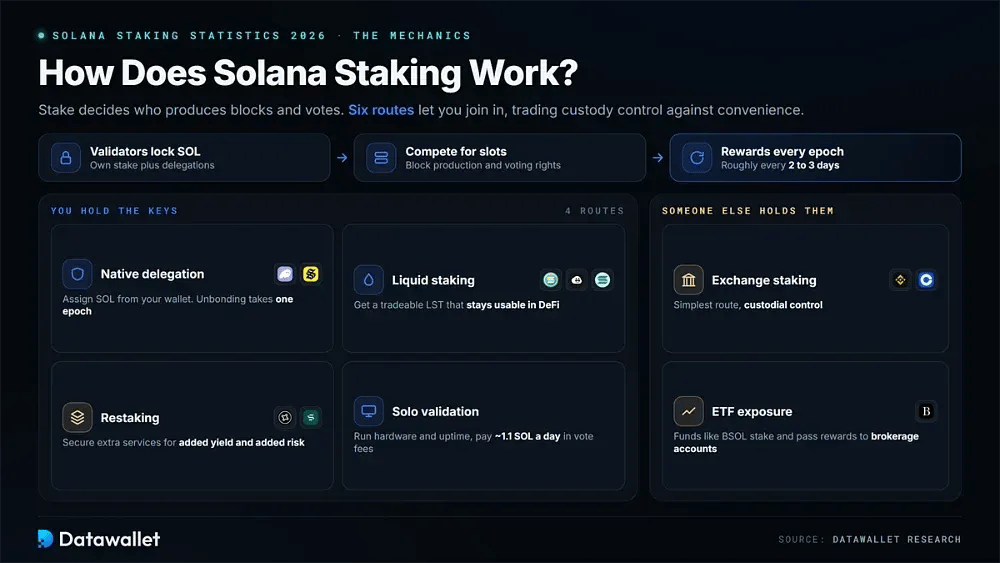
Solana verwendet Proof-of-Stake-Konsens. Validatoren sperren ihr eigenes SOL, nehmen delegierten stake an und nutzen diesen kombinierten stake, um um Slots für die Blockproduktion und Stimmrechte zu konkurrieren. Die Belohnungen werden in jeder Epoche, die etwa zwei bis drei Tage dauert, an die Delegierenden ausgeschüttet.
Die wichtigsten Wege, um SOL im Jahr 2026 zu staken:
- Native Delegation: Weise SOL direkt aus deiner wallet einem Validator zu. Das stake-Account bleibt unter deiner Kontrolle, und das Entsperren dauert eine volle Epoche.
- Liquid Staking: Hinterlege SOL bei Jito, Sanctum, Marinade oder Jupiter im Austausch gegen einen handelbaren LST, der Belohnungen ansammelt und gleichzeitig im gesamten DeFi-Bereich verfügbar bleibt.
- Exchange-Staking: Dienste wie Binance oder Coinbase wählen in Ihrem Auftrag Validatoren aus und bieten mehr Einfachheit im Austausch gegen die custodial Kontrolle über Ihre Coins.
- Restaking: Platziere SOL oder LSTs in Jito Restaking- oder Solayer-Tresoren, um zusätzliche Dienste abzusichern und inkrementelle yield zu erzielen, während du eine weitere Risikoschicht eingehst.
- ETF-Engagement: spot-Produkte wie BSOL staken ihre gesamten SOL-Bestände über ausgewählte Validatoren und leiten Netto-Belohnungen über Brokerage-Konten an die Aktionäre weiter.
- Solo-Validierung: Betreibe einen eigenen Validator mit persönlichem stake und Delegationen und decke dabei Hardware-Anforderungen, Betriebszeitverpflichtungen und tägliche Stimmgebühren von fast 1,1 SOL ab.
Wie Institutionen im Jahr 2026 SOL staken
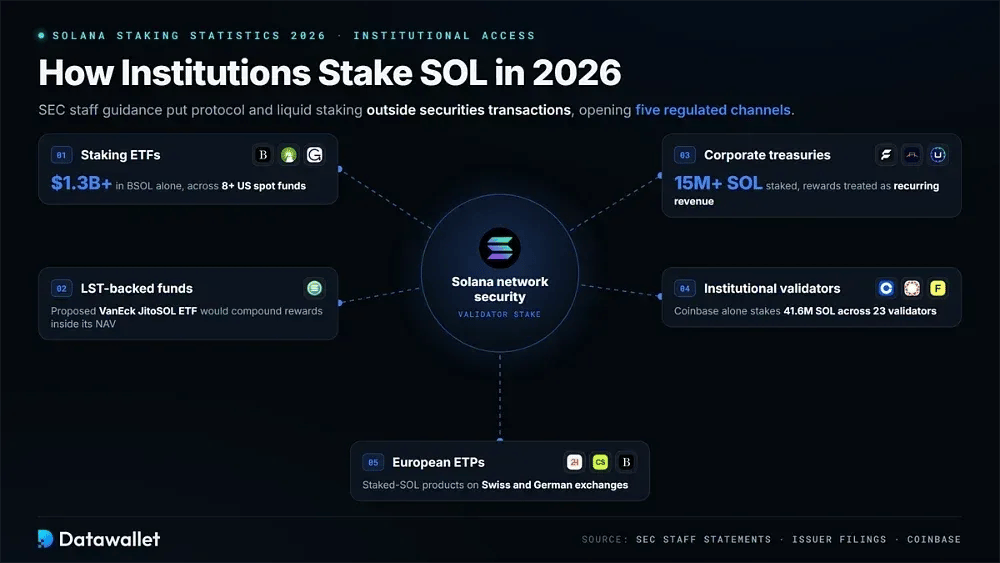
Der institutionelle Zugang zum Solana-staking hat sich zwischen 2025 und 2026 grundlegend verändert. Die Leitlinien der SEC-Mitarbeiter stellten klar, dass Protokoll-staking und liquid staking im Allgemeinen nicht unter Wertpapiergeschäfte fallen, was Produktstrukturen ermöglicht, die reguliertes Kapital in Validatoren leiten.
Der institutionelle staking-Stack umfasst mittlerweile fünf verschiedene Kanäle:
- Staking-ETFs: Über acht US-spot-Fonds staken ihre Bestände über professionelle Validatoren, wobei allein BSOL Vermögenswerte im Wert von über 1,3 Milliarden USD in die Netzwerksicherheit lenkt.
- LST-gestützte Fonds: Der vorgeschlagene VanEck JitoSOL ETF würde einen Liquid-Staking-Token direkt halten, sodass sich die Belohnungen innerhalb seines Nettoinventarwerts verzinsen können.
- Unternehmenskassen: DAT-Unternehmen staken gemeinsam mehr als 15 Millionen SOL und betrachten Validator-Belohnungen als wiederkehrende Einnahmen, die ihren Bestand je Aktie erhöhen.
- Institutionelle Validatoren: Coinbase, Helius, Figment, Galaxy und P2P betreiben SOC 2-auditierte Infrastruktur. Alleine Coinbase stakt 41,6 Millionen SOL über 23 Validatoren.
- Europäische ETPs: 21Shares, CoinShares und Bitwise bieten gestakte SOL-Produkte an Schweizer und deutschen Börsen an, wodurch das yield-Engagement auf Broker-Konten außerhalb der USA ausgeweitet wird.
Solana staking im Vergleich zu Ethereum staking
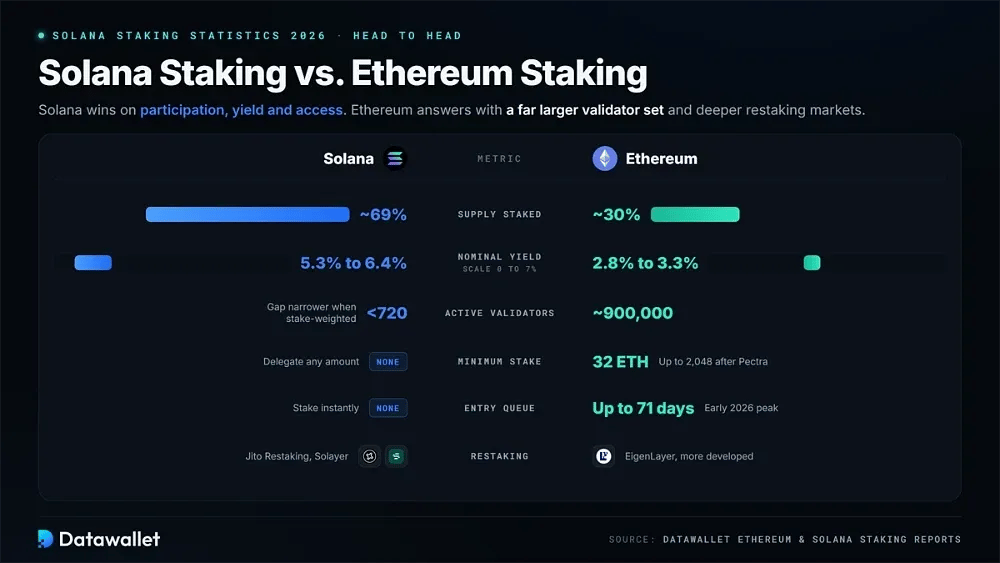
Sowohl Solana als auch Ethereum basieren auf proof-of-stake, obwohl sich ihre Staking-Modelle erheblich unterscheiden. Solana unterstützt Delegation ohne Mindestbetrag, hat keine Beitrittswarteschlange und bietet sofortige Liquidität durch LSTs. Ethereum hingegen verfügt über eine viel größere Validator-Menge und stärker entwickelte restaking-Märkte.
Rund 69 % des Solana-Angebots sind gestakt, was weit über den ca. 30 % gestakten Angebot von Ethereum liegt. Die nominalen Solana-yields sind mit 5,3 % bis 6,4 % ebenfalls höher im Vergleich zu etwa 2,8 % bis 3,3 % auf Ethereum. Solanas Kompromiss ist die Validatorkonzentration: weniger als 720 aktive Validatoren gegenüber etwa 900.000 auf Ethereum, obwohl der Unterschied bei der Messung nach stake-gewichteter Dezentralisierung deutlich geringer ist.
Ethereum-Validatoren erfordern strukturell 32 ETH oder bis zu 2.048 nach dem Pectra upgrade und müssen Eingangswarteschlangen passieren, die Anfang 2026 71 Tage erreichten. restaking existiert auf beiden Netzwerken durch EigenLayer auf Ethereum und Jito restaking plus Solayer auf Solana. Unser Bericht zu Ethereum-Staking-Statistiken bietet den vollständigen Vergleich.
Wie viel werden Sie durch Solana staking verdienen?
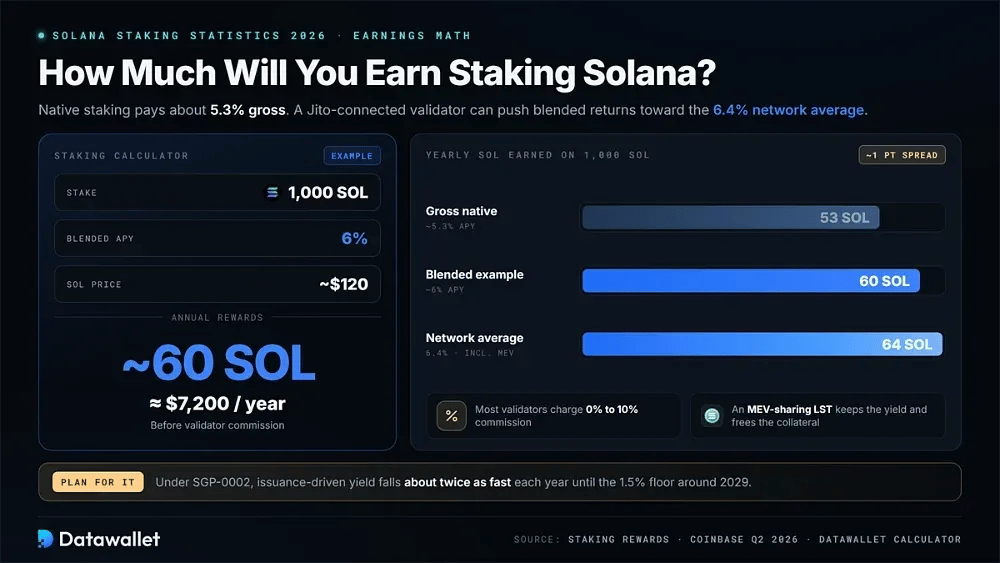
Natives Solana-Staking wirft derzeit etwa 5,3 % brutto vor Kommission ab, wobei die meisten Validatoren zwischen 0 % und 10 % berechnen. MEV-Trinkgelder von einem mit Jito verbundenen Validator können die gemischten Renditen in Richtung des von Coinbase im Q2 2026 gemessenen Netzwerkschnitts von 6,4 % treiben. Die Wahl des Validators kann die realisierte yield daher um einen vollen Prozentpunkt verschieben.
Bei einem gemischten 6 % APY würde das Staking von 1.000 SOL vor Kommission rund 60 SOL pro Jahr generieren. Bei jüngsten Preisen nahe 120 USD entspricht dies etwa 7.200 USD. Die Nutzung eines MEV-teilenden LST kann diesen yield bewahren und gleichzeitig die Tokens als Sicherheit verfügbar halten, eine Struktur, die in unserem leverage-Staking-Leitfaden behandelt wird.
Sie können verschiedene Annahmen mit unserem Krypto-Staking-Rechner modellieren. Der Disinflationspfad muss ebenfalls einbezogen werden. Nach der Genehmigung von SGP-0002 sinkt die emissionsgetriebene yield jedes Jahr etwa doppelt so schnell, bis der Endsatz von 1,5 % um das Jahr 2029 erreicht wird, wodurch der Anteil der Gesamtrenditen, der durch MEV und priority fees bereitgestellt wird, steigt.
Vor- und Nachteile von Solana staking
Solana kombiniert einige der höchsten beteiligungsbereinigten yields im proof-of-stake mit bedeutsamen strukturellen Kompromissen. Die Tabelle fasst die Hauptfaktoren zusammen, die vor dem Delegieren von SOL zu berücksichtigen sind.
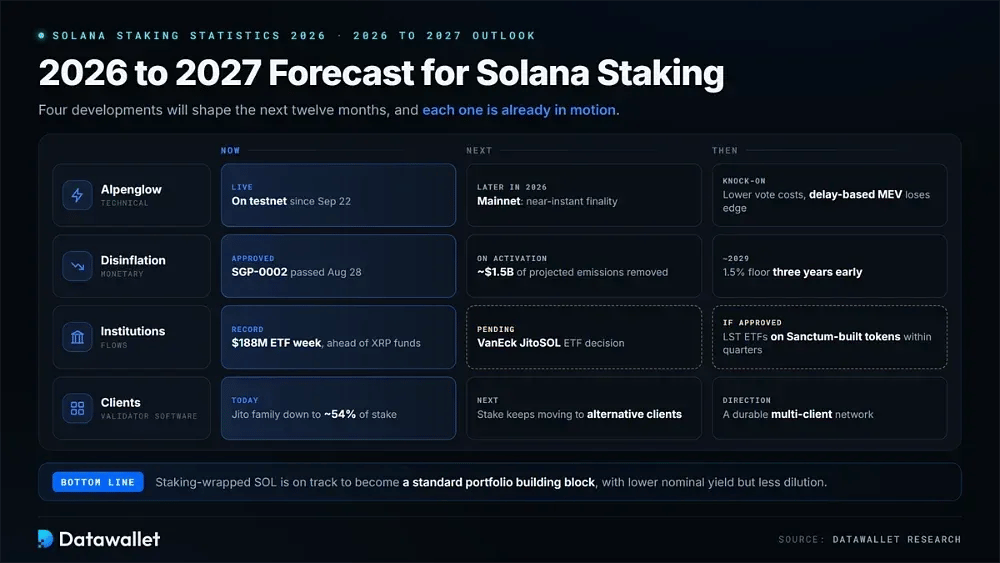
Prognose für das Solana staking von 2026 bis 2027
Vier Entwicklungen werden das Solana staking in den nächsten zwölf Monaten prägen. Alpenglow muss das mainnet noch erreichen, während der kürzlich genehmigte Zeitplan zur Disinflation die Belohnungsökonomie verändert. Institutionelle Zuflüsse vertiefen sich weiter, und das Validator-Ökosystem bewegt sich stärker hin zu einer Multi-Client-Struktur.
Alpenglow ist die größte technische Variable. Das Upgrade läuft bereits im testnet, wobei die Foundation Ende 2026 als Ziel für das mainnet anpeilt. Staker sollten mit nahezu sofortiger Finalität und wesentlich geringeren Validator-Abstimmungskosten rechnen. Auch die MEV-Ökonomie wird sich verändern, da verzögerungsbasierte Ordering-Strategien einen Teil ihres Vorteils verlieren.
Die Geldpolitik hat bereits einen steileren Kurs eingeschlagen. Wenn SGP-0002 aktiviert wird, wird die Inflationsformel am Umstellungsslot neu verankert, wodurch etwa 1,5 Milliarden USD an prognostizierten zukünftigen Emissionen entfernt und die Endrate um drei Jahre vorgezogen wird. Staker erhalten niedrigere nominale yield als Gegenleistung für eine geringere Verwässerung und einen knapperen Vermögenswert.
Die institutionelle Dynamik hat sich unterdessen fortgesetzt statt nachzulassen. Die Rekordwoche der ETFs im September mit 188 Millionen USD kam, als Solana-Produkte XRP-Fonds beim Nettovermögen überholten, während die Entscheidung bezüglich des VanEck JitoSOL noch aussteht. Zusammengenommen deuten diese Entwicklungen darauf hin, dass staking-wrapped SOL zu einem Standard-Portfoliobaustein wird. Wenn Aufsichtsbehörden den ersten LST-gestützten ETF genehmigen, werden Emittenten das Modell wahrscheinlich innerhalb von Quartalen auf von Sanctum entwickelte Token übertragen.
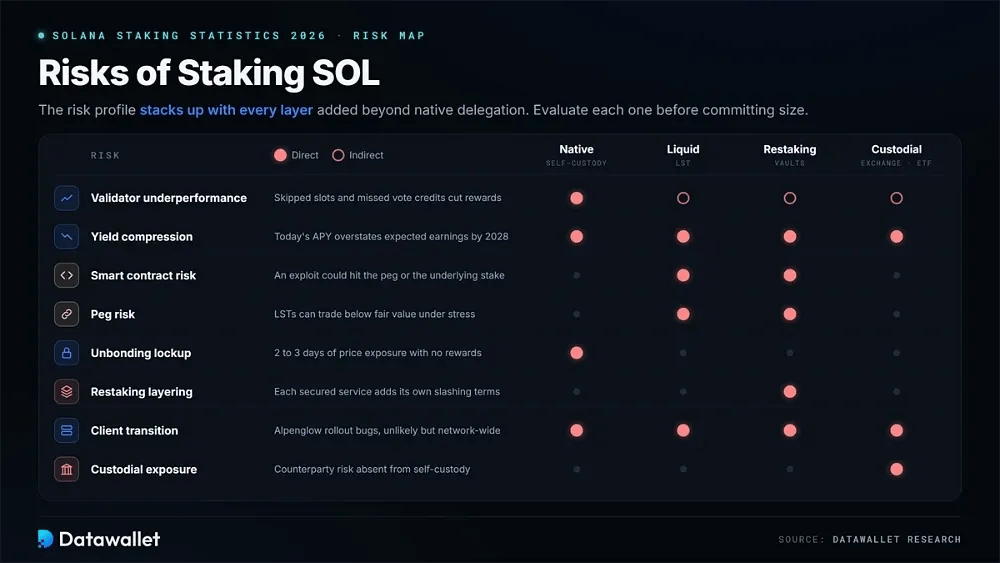
Risiken von Staking SOL
Das Risikoprofil erweitert sich, wenn sich eine staking-Position von der nativen Delegation zu liquid staking, restaking oder leverage-Strategien verlagert. Jede zusätzliche Ebene sollte separat bewertet werden, bevor Kapital eingesetzt wird.
Die Hauptrisiken, die vor dem staking von SOL bewertet werden sollten:
- Minderleistung von Validatoren: Eine schwache Betriebszeit, hohe Skip-Raten oder verpasste Abstimmungsguthaben verringern rewards direkt. Überwachen Sie die Performance-Dashboards von Validatoren und delegieren Sie bei Bedarf neu.
- Yield-Kompression: Der genehmigte doppelte Disinflationsplan reduziert die emissionsbasierten Belohnungen jedes Jahr erheblich, was bedeutet, dass die heutige Headline-APY die erwarteten Einnahmen bis 2028 überbewertet.
- Smart-Contract-Risiko: LSTs und restaking-Tresore basieren auf geprüftem, aber unvollkommenem Code, und ein Exploit könnte das Peg oder den zugrunde liegenden stake beeinträchtigen.
- Peg-Risiko: Unter Liquiditätsstress können LSTs unter ihrem fairen Wert in SOL gehandelt werden, was von Verkäufern erfordert, entweder einen Abschlag zu akzeptieren oder das unbonding abzuwarten.
- Unbonding-Sperrfrist: Das native unstaking erfordert eine vollständige Epoche, wodurch Inhaber Kursbewegungen für etwa zwei bis drei Tage ausgesetzt sind, ohne rewards zu verdienen.
- Restaking-Schichtung: Restaked Vermögenswerte übernehmen das Contract-Risiko jedes Protokolls sowie die an jeden durch den stake abgesicherten Dienst geknüpften Slashing-Bedingungen.
- Client-Übergangsrisiko: Die Einführung des Alpenglow mainnet und die breitere Multi-Client-Migration schaffen Upgrade-Phasen, in denen Bugs zwar unwahrscheinlich sind, aber netzwerkweite Auswirkungen haben könnten.
- custodial-Exposition: Exchange-staking und ETF-Wrapper bergen ein Kontrahentenrisiko, das bei selbstverwahrter nativer Delegation nicht existiert.
Fazit
Solana staking unterscheidet sich Ende 2026 strukturell von der Situation ein Jahr zuvor. Die Validator-Menge ist kleiner und kapitalstärker geworden, während eine bedeutsame Client-Diversifikation die Jito-Monokultur beendet hat. Solanas erste verbindliche Onchain-Abstimmung zur Governance hat zudem die Geldpolitik verändert. Die native Delegation bildet weiterhin das Fundament für die Netzwerksicherheit, obwohl der Großteil des Wachstums über Wrapper stattfindet.
Diese Wrapper ziehen erhebliches Kapital an. Die ETF-Zuflüsse nähern sich 1,6 Milliarden USD, Treasury-Unternehmen staken SOL-Positionen im zweistelligen Millionenbereich und LST-Emittenten entwickeln institutionesspezifische Token. Zusammengenommen haben diese Kanäle staking yield zu Solanas klarstem institutionellem Produkt gemacht.
Die Ausführung wird bestimmen, als Nächstes geschieht. Alpenglow benötigt noch eine saubere Bereitstellung im mainnet, und der beschleunigte Zeitplan zur Disinflation wird testen, ob MEV und Gebühren eine geringere Emission ausgleichen können. Regulierungsbehörden müssen zudem entscheiden, ob liquid staking tokens in ETFs platziert werden können. Staker, die über diese Übergänge hinweg positioniert sind, anstatt an dem APY von heute festzuhalten, werden am besten abschneiden.