







Was sind krypto-freundliche Banken in den USA?
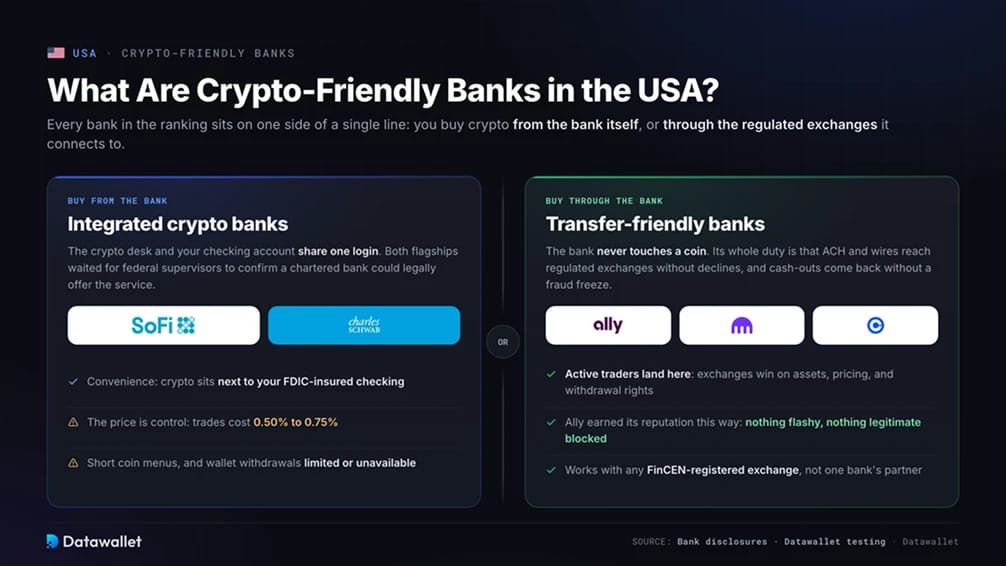
Krypto-freundlich hat in den USA eine weitere Bedeutung als fast irgendwo sonst, da amerikanische Banken digitale Vermögenswerte nun unter ihren eigenen Lizenzen verkaufen dürfen. Jede Bank in unserem Ranking befindet sich auf einer Seite einer klaren Linie, unabhängig davon, ob Sie Krypto direkt von der Bank selbst oder über eine der regulierten Kryptobörsen in den USA erwerben, mit denen sie verbunden ist.
Integrierte Kryptobanken
Der Kauf bei der Bank bedeutet, dass Krypto-Desk und Girokonto denselben Login nutzen. SoFi und Schwab betreiben die Flaggschiff-Programme, und beide haben darauf gewartet, dass föderale Aufsichtsbehörden bestätigen, dass eine lizenzierte Bank den Service legal anbieten darf eine Frage, die bis Anfang 2025 offen blieb.
Der Preis für diese Bequemlichkeit ist Kontrolle. Trades kosten bei den großen Namen 0,50 % bis 0,75 %, Coin-Menüs bleiben im Vergleich zu jeder Börse überschaubar, und das Abheben von Coins auf ein wallet, das Sie kontrollieren, ist eingeschränkt oder nicht verfügbar.
Überweisungsfreundliche Banken
Der Kauf über die Bank bedeutet, dass die Bank niemals eine Coin berührt. Ihre einzige Aufgabe besteht darin, dass ACH-Überweisungen – das US-Standardverfahren für Geldtransfers zwischen Bankkonten – sowie ausgehende Überweisungen Börsen wie Kraken und Coinbase ohne Ablehnungen erreichen und dass Ihre Auszahlungen ohne Betrugssperre zurückkommen.
Aktive Trader landen meist hier, da eine Börse jedes Bankprogramm in puncto Asset-Anzahl, Preisgestaltung und Auszahlungsrechten schlägt. Ally hat sich auf diese Weise einen Ruf unter Krypto-Nutzern erarbeitet, indem das Unternehmen nichts Auffälliges tat und nichts Legitimes blockierte.
Die besten kryptofreundlichen Banken in den Vereinigten Staaten
Wir bewerten US-Banken danach, wie sie mit echter Krypto-Aktivität umgehen. Das umfasst den Direkthandel, sofern vorhanden, sowie die Zuverlässigkeit von ACH- und Überweisungen an Börsen, die beim Financial Crimes Enforcement Network (FinCEN) registriert sind – der Bundesbehörde, die Gelddienstleistungsunternehmen beaufsichtigt.
Hier ist unsere Vergleichstabelle der kryptofreundlichsten Banken in den USA:
1. SoFi
SoFi führt unser Ranking an, weil das Unternehmen die Lücke zwischen einem Bankkonto und einem Exchange-Konto geschlossen hat. SoFi Crypto startete im November 2025 und machte SoFi zur ersten national lizenzierten und FDIC-versicherten US-Bank, die Krypto-Handel für Privatkunden anbietet. Mitglieder können damit den Kauf von Bitcoin, Ethereum, Solana und Dutzenden anderer Coins direkt von ihrem Giro- oder Sparkonto aus finanzieren.
SoFi hatte zuvor bereits Krypto angeboten, den Dienst dann jedoch im Jahr 2023 als Bedingung für den Erhalt seiner Banklizenz eingestellt. Die Wiedereröffnung unter dem Office of the Comptroller of the Currency (OCC), der Bundesregulierungsbehörde für nationale Banken, zeigt, wie stark sich die Einstellung der Aufsichtsbehörden gewandelt hat.
Der Kompromiss liegt in der Tiefe. Eine spezialisierte Börse schlägt SoFi nach wie vor bei der Coin-Auswahl, den Ordertypen und der Preisgestaltung für große Trades, und Krypto, das bei SoFi gehalten wird, genießt keinen FDIC-Schutz, da die Einlagensicherung nur für US-Dollar gilt.
2. Chase
Chase belegt den zweiten Platz durch die überraschendste Kehrtwende im US-Bankwesen. Im Juli 2025 kündigte JPMorganChase eine strategische Partnerschaft mit Coinbase an, die Chase-Kreditkarten bei Coinbase, die direkte Verknüpfung von Bank- und wallet-Konten sowie die Umwandlung von Ultimate Rewards-Punkten in USDC umfasst.
Die Kartenfinanzierung ging zuerst an den Start, und die Funktionen zur Kontoverknüpfung und für Prämien sollen den Kunden noch in diesem Jahr zur Verfügung stehen. Für die schätzungsweise 80 Millionen Kunden von Chase beseitigt dies den Großteil der Reibungspunkte, die früher bei Einzahlungen auf Coinbase auftraten.
Der Kauf von Krypto per Kreditkarte kann unter die Bedingungen für Barvorschüsse fallen, was Gebühren und sofortige Zinsen nach sich zieht. Daher würden wir die Finanzierung nach wie vor über eine Girokonto-Verknüpfung oder ACH bevorzugen. Die Partnerschaft ist zudem Coinbase-spezifisch, und Chase hat diese Konditionen nicht auf andere Börsen ausgeweitet.
3. Charles Schwab
Schwab hat diesen Mai Schwab Crypto eingeführt, wodurch Privatkunden direkten spot-Handel in Bitcoin und Ethereum zu 0,75 % pro Trade erhalten. Die Charles Schwab Premier Bank fungiert als Verwahrer, während Paxos die Ausführung übernimmt.
Für alle, die bereits ein Broker- oder Bankkonto bei Schwab führen, besteht der Reiz darin, Krypto neben Aktien und Fonds in einer einzigen Ansicht zu sehen, abgesichert durch ein Institut mit Kundeneinlagen im Billionenbereich.
Es werden nur zwei Coins unterstützt, Kunden können Krypto noch nicht ein- oder auszahlen, und Einwohner von New York und Louisiana sind ausgeschlossen. Schwab gibt an, dass weitere Assets und Überweisungen folgen werden, allerdings ohne festes Datum.
4. Revolut
Revolut bleibt die stärkste Fintech-Option für Nutzer, die Krypto und alltägliche Ausgaben in einer App vereinen möchten. US-Kunden erhalten In-App-Handel über eine breite Coin-Liste, und Revolut X bietet zusätzlich eine Börsenoberfläche mit erweiterten Ordertypen und niedrigeren Handelsgebühren.
Bankdienstleistungen in den USA werden über die Lead Bank bereitgestellt, einem Mitglied der Federal Deposit Insurance Corporation (FDIC), sodass die Dollar-Seite des Kontos über die Standard-Einlagensicherung verfügt, während die Krypto-Seite dies nicht tut.
Die Hauptschwäche ist die eingeschränkte Verwahrungsfreiheit. Nur ausgewählte Coins können auf eine externe wallet ausgezahlt werden, sodass die meisten Bestände in Revolut gesperrt bleiben und die Handelskosten in der Haupt-App höher ausfallen als an großen Börsen.
5. Ally Bank
Ally ist die Bank, die wir empfehlen, wenn jemand nach einem einfachen Girokonto fragt, das niemals seine Börsentransfers blockiert. Ally bietet keinen eigenen Kryptohandel an. ACH- und Überweisungen an bei FinCEN registrierte Börsen werden ohne die Händlersperren ausgeführt, die viele Großbanken plagen.
Das Detail, das es zu beachten gilt, ist das Limit für Neukunden. Externe Transfers sind in den ersten 90 Tagen des Kontos auf insgesamt 25.000 USD begrenzt. Wer also eine große Ersteinzahlung auf eine Börse plant, sollte das Konto eröffnen, lange bevor er es benötigt.
Ally Invest führt zudem spot Bitcoin exchange-traded funds (ETFs) für alle, die Preisexposure in einem Brokerage-Konto suchen, anstatt Coins direkt zu halten.
6. Cash App
Cash App setzt voll auf einen einzigen Vermögenswert, anstatt viele abzudecken. Sie unterstützt Bitcoin-Käufe ab 1 USD, Auszahlungen an von Ihnen kontrollierte wallets und Sofortzahlungen über das Lightning Network, die schnelle Zahlungsschicht von Bitcoin. Diesen Februar wurden die Bitcoin-Kaufgebühren auf null oder nahe null gesenkt und die Auszahlungslimits für berechtigte Nutzer erhöht.
Cash App ist eher eine Finanzplattform als eine regulierte Bank, wobei Bankdienstleistungen von Partnerinstituten erbracht werden und die Debitkarte von der Sutton Bank, Member FDIC, ausgestellt wird. Einige Bitcoin-Funktionen sind für Einwohner von New York nicht verfügbar.
Wenn Ihnen nur Bitcoin wichtig ist, ist dies das vollständigste Paket auf der Liste. Wenn Sie einen anderen Vermögenswert wünschen, benötigen Sie zusätzlich eine Börse.
7. Fifth Third Bank
Fifth Third ist die Regionalbank, die wir am genauesten beobachten. Sie hat eine dedizierte Krypto-Arbeitsgruppe ins Leben gerufen, die Strategie für digitale Vermögenswerte auf Vorstandsebene gehoben und Analysten mitgeteilt, dass sie Reservespässe und Zahlungsdienstleistungen für Stablecoin- und Krypto-Infrastrukturunternehmen anbieten möchte, nachdem sie bereits mit Unternehmen wie Stripe und Fireblocks zusammengearbeitet hat.
Für einen Privatkunden ist Fifth Third heute eher eine überweisungsfreundliche Wahl als ein Krypto-Produkt. Standardmäßige Banküberweisungen an große regulierte Börsen funktionieren, und die öffentliche Forschung der Bank behandelt Stablecoins eher als Kernzahlungsinfrastruktur denn als Bedrohung.
Wir stufen ihn im Mittelfeld ein, da die Absicht noch kein Produkt ist und seine Krypto-Referenzen eine Wette auf die Richtung bleiben, bis etwas auf den Markt kommt.
8. Customers Bank
Customers Bank bedient die Industrseite von Krypto. Über das Customers Bank Instant Token (CBIT)-Netzwerk können Börsen, Stablecoin-Herausgeber und Handelsfirmen US-Dollar-Zahlungen rund um die Uhr untereinander abwickeln, was sie nach 2023 zu einer der wenigen Banken machte, auf die sich Krypto-Unternehmen verlassen konnten.
Im August 2024 stellte die Federal Reserve die Bank unter eine schriftliche Vereinbarung wegen Mängeln bei ihrem Risikomanagement für digitale Vermögenswerte und den Kontrollen zur Bekämpfung von Geldwäsche (AML), also den Überprüfungen, die Banken durchführen, um kriminelle Gelder zu stoppen. Die Bank hat den Betrieb von CBIT fortgesetzt, während sie diese Feststellungen bearbeitet.
Für eine Einzelperson, die ein Coinbase-Konto auflädt, ist Customers Bank das falsche Werkzeug. Für ein Krypto-Unternehmen, das eine Dollar-Abwicklung rund um die Uhr benötigt, ist sie eine von sehr wenigen Optionen.
Nicht krypto-freundliche Banken in den USA
Die Sperrliste ist in diesem Jahr kürzer geworden, ist aber nicht verschwunden. Die verbleibende Reibung liegt fast ausschließlich auf der Kreditkartenseite, wo Aussteller Krypto-Transaktionen entweder rundweg ablehnen oder sie als Barvorschüsse bepreisen.
- Capital One: Erlaubt keine Kreditkartenkäufe von Krypto und hat eine lange Historie der Ablehnung von ACH-Transfers an Börsen im Rahmen von Betrugsregeln. Wir stufen sie als die unzuverlässigste Großbank für die Börsenfinanzierung ein.
- Bank of America: Ihre Kartenverträge stufen Krypto als bargeldähnliche Transaktion ein, was Barvorschussgebühren und sofortige Zinsen auslöst. Standardbanküberweisungen auf regulierte Börsen funktionieren normalerweise, aber Karten sind hier eine schlechte Finanzierungsmethode.
- Wells Fargo: Blockiert Kreditkartentransaktionen bei Händlern, die hauptsächlich Krypto verkaufen. Privatkunden können lizenzierte Börsen weiterhin per ACH oder Überweisung aufladen, und vermögende Kunden erhalten über den Beratungsbereich Zugang zu Bitcoin-Fonds-Produkten.
Wenn eine Bank Krypto wie einen Bargeldvorschuss behandelt oder ihre Zahlungsdienstleister vor Kryptohändlern warnen, nutzen Sie keine Kreditkarten, sondern laden Sie Börsen stattdessen per Banküberweisung auf.
Warum blockieren US-Banken einige Kryptozahlungen?
Banken blockieren Kryptozahlungen, wenn ihre Risikosysteme die Transaktion als mutmaßlichen Betrug, mutmaßlichen Betrugsversuch oder schwer rückgängig zu machende Zahlung bewerten. Ein großer Teil der Zahlungsbetrügereien endet damit, dass das Opfer Geld an eine Kryptoplattform sendet, und sobald die Überweisung ausgeführt ist, ist eine Rückerstattung nahezu unmöglich, weshalb Banken eingreifen, bevor das Geld abfließt.
AML-Verpflichtungen stellen einen weiteren Filter dar. Banken müssen überwachen, wohin Kundengelder fließen, und eine Zahlung an eine nicht registrierte Offshore-Plattform birgt ein weitaus größeres Compliance-Risiko als eine an eine bei FinCEN registrierte Börse. Aus diesem Grund werden Überweisungen an Kraken, Coinbase oder Gemini weitaus häufiger freigegeben als Überweisungen an obskure Plattformen.
Kartennetzwerke sorgen für zusätzlichen Reibungsverlust. Krypto-Käufe haben einen eigenen Händlerkategoriecode, der es Ausstellern ermöglicht, jede Transaktion in dieser Kategorie mit einer einzigen Regel abzulehnen oder neu zu bepreisen. Genau das erklärt, warum eine Bank Ihre Debitkarte bei einer Börse blockieren und gleichzeitig Ihre ACH-Überweisung an dasselbe Unternehmen problemlos verarbeiten kann.
Was hat sich in diesem Jahr für das US-Kryptobankwesen geändert?
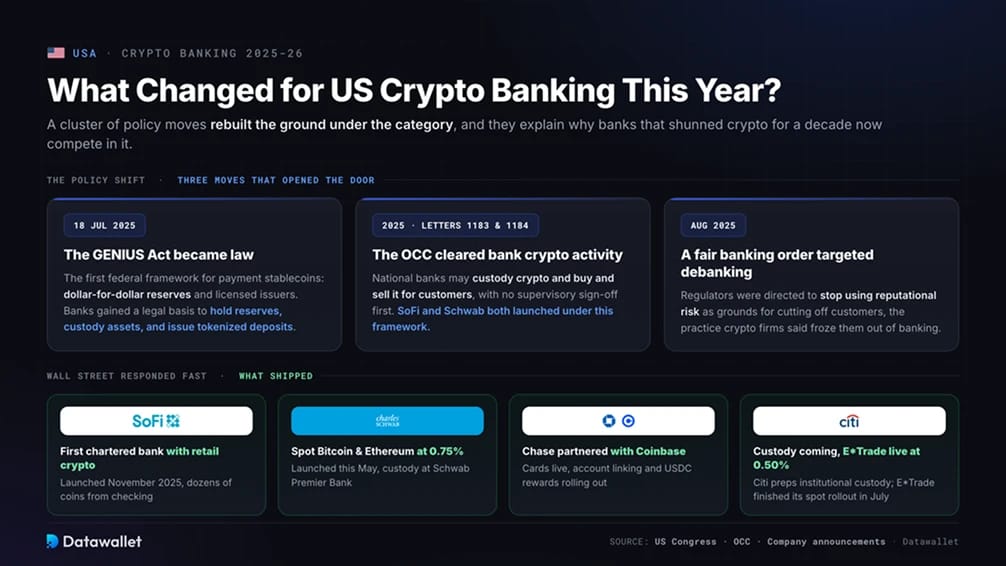
Eine Reihe von politischen Schritten hat das Fundament dieser Kategorie neu gestaltet und erklärt, warum Banken, die Krypto ein Jahrzehnt lang gemieden haben, nun darin konkurrieren.
- Der GENIUS Act wurde Gesetz: Der am 18. Juli 2025 unterzeichnete GENIUS Act schuf den ersten föderalen Rahmen für Zahlungs-Stablecoins, der Reserven im Verhältnis 1:1 und lizensierte Emittenten vorschreibt. Er gab Banken eine rechtliche Grundlage, um Stablecoin-Reserven zu halten, die Assets zu verwahren und tokenisierte Einlagen auszugeben.
- Das OCC gab Krypto-Aktivitäten von Banken frei: Die Interpretive Letters 1183 und 1184 bestätigten, dass nationale Banken Krypto verwahren, für Kunden kaufen und verkaufen sowie externe Anbieter nutzen dürfen, und sie schafften die alte Regel ab, dass Banken zuerst eine aufsichtsrechtliche Genehmigung benötigten. SoFi und Schwab starteten beide unter diesem Rahmen.
- Eine faire Bankenverordnung ging gegen das Debanking vor: Eine Executive Order vom August 2025 wies die Regulierungsbehörden an, Reputationsrisiken nicht länger als Grund für den Ausschluss von Kunden zu verwenden, eine Praxis, von der Krypto-Unternehmen argumentierten, sie sei genutzt worden, um die Branche vom Bankwesen auszuschließen.
Die Wall Street reagierte schnell. Über SoFi und Schwab hinaus schloss E*Trade von Morgan Stanley diesen Juli die Einführung des spot Bitcoin-, Ethereum- und Solana-Handels zu 0,50 % pro Trade ab, und Citi bereitet einen institutionellen Krypto-Verwahrungsdienst vor, während mehrere Großbanken Stablecoins erkunden.
Die Gimmicks für Verbraucher entwickelten sich in die entgegengesetzte Richtung. Quontic, die erste FDIC-versicherte Bank, die eine Bitcoin-Prämien-Debitkarte anbot, vermarktet stattdessen nun eine Cashback-Version dieses Kontos. Der Markt hat sich von Neuheits-Extras hin zu direkter Handels- und Abwicklungsinfrastruktur bewegt.
Was ist die sicherste Krypto-Börse in den USA?
Coinbase ist unsere Wahl für die sicherste Börse zur Verknüpfung mit einem US-Bankkonto. Sie wird von einem an der Nasdaq notierten Publikumsunternehmen betrieben, weshalb ihre Finanzen und Kunden-Asset-Bestände in geprüften Einreichungen bei der SEC auftauchen, ein Grad an Offenlegung, den keine private US-Börse erreicht.
Die Verwahrung unterliegt einer Beaufsichtigung nach Bankenart. Die Coinbase Custody Trust Company ist eine Treuhandgesellschaft mit beschränktem Geschäftszweck, die vom New York State Department of Financial Services lizenziert wurde, was sie Kapital-, AML- und Prüfungsanforderungen unterwirft, und die Plattform hält rund 98 % der Kunden-Assets in offline cold storage.
Sie ist auch die Börse, mit der sich US-Banken am tiefsten integrieren. Die Chase-Partnerschaft verbindet die größte US-Bank direkt mit Coinbase, sodass Einzahlungen von großen Banken Risikoprüfungen mit weniger Sperren durchlaufen als Zahlungen an leicht regulierte Handelsplätze.
Fazit
Unser Rat für die meisten US-Nutzer ist ein Setup mit zwei Konten. Halten Sie eine Bank mit einem direkten Krypto-Produkt oder einer nachgewiesenen Transferbilanz als Hauptkonto, behalten Sie ein zweites transferfreundliches Konto als Backup und führen Sie Ihren ernsthaften Handel auf einer bei FinCEN registrierten Börse durch.
Finanzieren Sie Börsen per ACH oder Überweisung statt mit Karten, senden Sie einen kleinen Testtransfer an jede neue Plattform und zahlen Sie auf dasselbe Konto aus, von dem Sie eingezahlt haben, damit beide Seiten den Geldstrom nachvollziehen können.
Die Richtung der Entwicklung begünstigt Sie endlich. Da nationale Banken nun direkt Krypto verkaufen und Aufsichtsbehörden untersagt ist, Druck auf Banken auszuüben, Krypto-Kunden fallenzulassen, geht die Ära des Rätselratens, ob Ihre Einzahlung platzt, zu Ende.
