Was ist USDC?
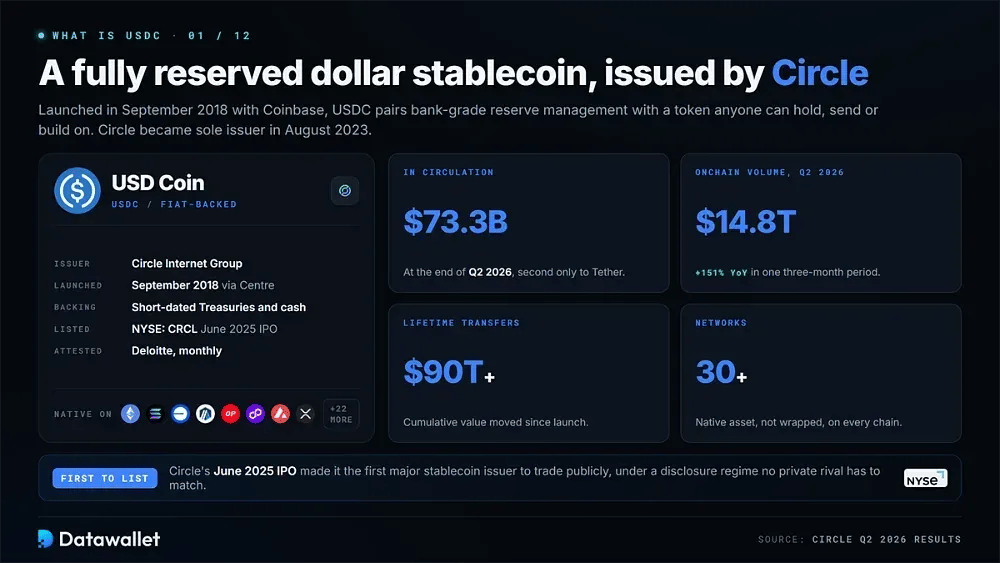
USDC ist ein an den US-Dollar gekoppelter Stablecoin, der im September 2018 von Circle und Coinbase über das Centre Consortium eingeführt wurde. Ziel war regulierte digitale Währung, die auf öffentlichen Blockchains abgewickelt wird und ein Reservemanagement auf Bankniveau mit der Programmierbarkeit eines Tokens verbindet, den jeder halten, senden oder als Grundlage für Software nutzen kann.
Circle wurde im August 2023 zum alleinigen Emittenten, als Centre aufgelöst wurde, und übernahm die volle Kontrolle über Governance, Prägung und Reservepolitik. Das Unternehmen ist inzwischen an der New York Stock Exchange unter dem Kürzel CRCL börsennotiert, nach einem Börsengang im Juni 2025, mit dem es zum ersten großen Stablecoin-Emittenten an der Börse wurde.
Die Verbreitung hat sich seit dem Start jedes Jahr ausgeweitet. USDC startete auf Ethereum, expandierte 2020 und 2021 auf Algorand, Stellar und Solana und existiert heute als natives Asset auf mehr als 30 separaten Netzwerken, darunter Base, Arbitrum, Optimism, Polygon, Avalanche und das XRP Ledger.
Die Größenordnungen zeigen, warum das wichtig ist. Circle meldete Ende des zweiten Quartals 2026 einen Umlauf von 73,3 Milliarden Dollar, dazu ein Onchain-Transaktionsvolumen von 14,8 Billionen Dollar allein in diesen drei Monaten, ein Plus von 151 % gegenüber dem Vorjahr, sowie kumulierte Transfers seit Beginn von über 90 Billionen Dollar.
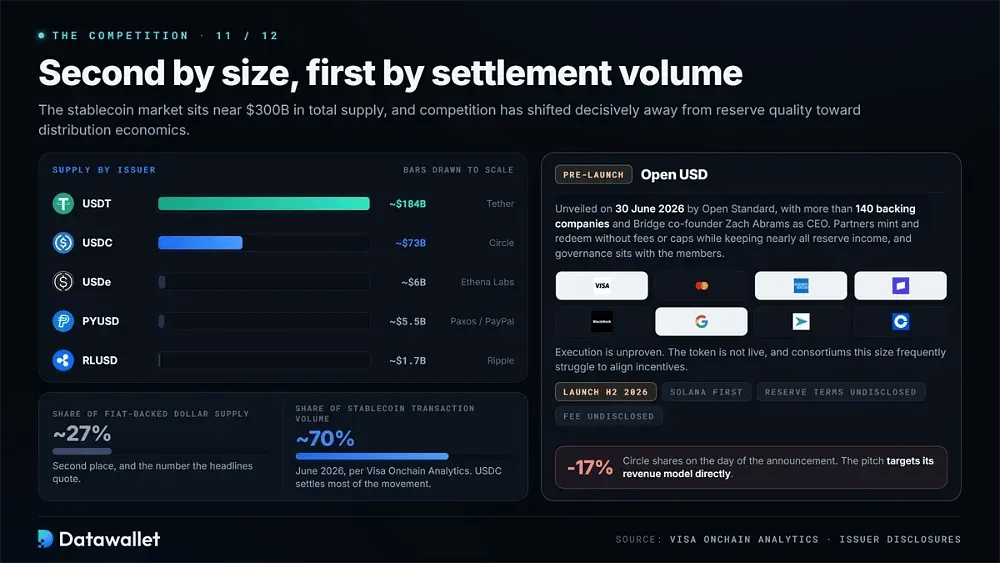
Die Marktposition ist differenzierter, als das Angebot auf den ersten Blick vermuten lässt. USDC liegt der Größe nach hinter Tethers USDT auf Platz zwei und hält etwa 27 % des Marktes für durch Fiatgeld gedeckte Dollar-Stablecoins, wickelte laut Visa Onchain Analytics im Juni 2026 aber fast 70 % des gesamten Stablecoin-Transaktionsvolumens ab.
Wie funktioniert USD Coin?
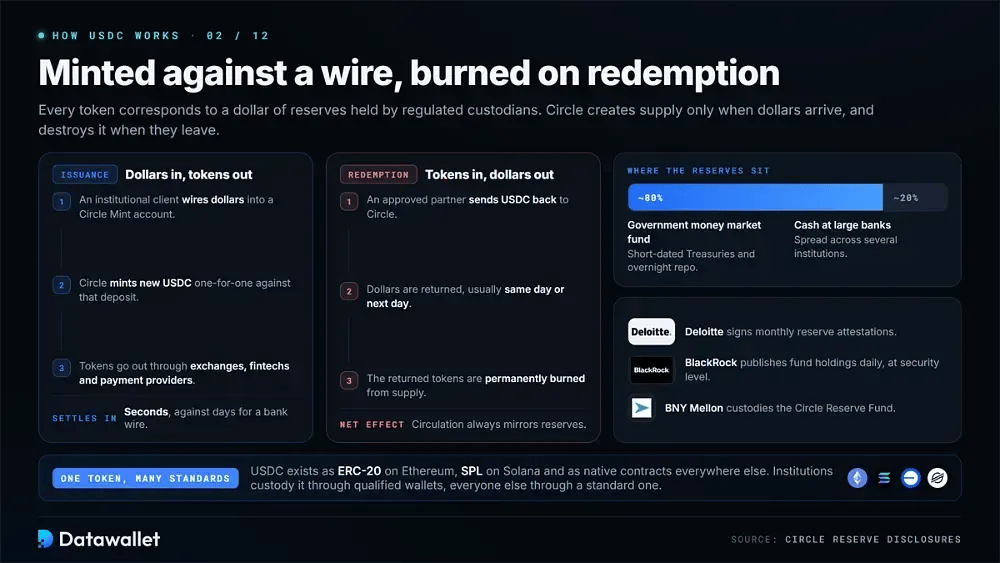
USDC basiert auf einem Mint-and-Burn-Modell, bei dem jeder Token einem Dollar an Reserven entspricht, die von regulierten Verwahrern gehalten werden. Mehrere Ebenen beschreiben, wie der Stablecoin erzeugt, bewegt und im gesamten Ökosystem verifiziert wird.
So funktioniert das USDC-System von Anfang bis Ende:
- Ausgabe: Circle prägt neue Token, wenn institutionelle Kunden Dollar auf Circle-Mint-Konten überweisen, und verteilt sie anschließend über Börsen, Fintech-Plattformen und Zahlungsanbieter.
- Rücknahme: Zugelassene Partner senden USDC an Circle zurück und erhalten Dollar, in der Regel am selben oder am nächsten Tag. Die zurückgegebenen Token werden anschließend dauerhaft aus dem Umlauf verbrannt.
- Reserven: Die Deckung besteht aus kurzlaufenden US-Staatsanleihen und Bargeld, aufgeteilt auf etwa 80 % in einen Geldmarktfonds für Staatsanleihen und 20 % in Einlagen bei großen Banken.
- Bestätigungen: Deloitte testiert monatliche Reserveberichte, und BlackRock veröffentlicht täglich die Bestände des Fonds auf Wertpapierebene, was für einen Stablecoin-Emittenten eine ungewöhnlich detaillierte Offenlegung ist.
- Token-Standards: USDC existiert als ERC-20 auf Ethereum, als SPL auf Solana und als native Verträge auf Base, Arbitrum, Optimism, Stellar und jeder anderen unterstützten Chain im Netzwerk.
- Überweisungen: Die Übertragung erfolgt direkt onchain zwischen Wallets und bietet Abwicklungsendgültigkeit innerhalb von Sekunden statt der mehreren Werktage, die eine Banküberweisung über Korrespondenzbanken normalerweise erfordert.
- Interoperabilität: Circles Cross-Chain Transfer Protocol verbrennt Token auf einer Chain und prägt sie nativ auf einer anderen, wodurch Wrapped Assets und das Risiko durch Bridges von Drittanbietern vollständig vermieden werden.
- Verwahrung: Institutionen halten USDC über regulierte Verwahrstellen und qualifizierte Wallets, während Privatpersonen jede Wallet nutzen können, die den jeweiligen Token-Standard im gewählten Netzwerk unterstützt.
Die wichtigsten Anwendungsfälle von USD Coin
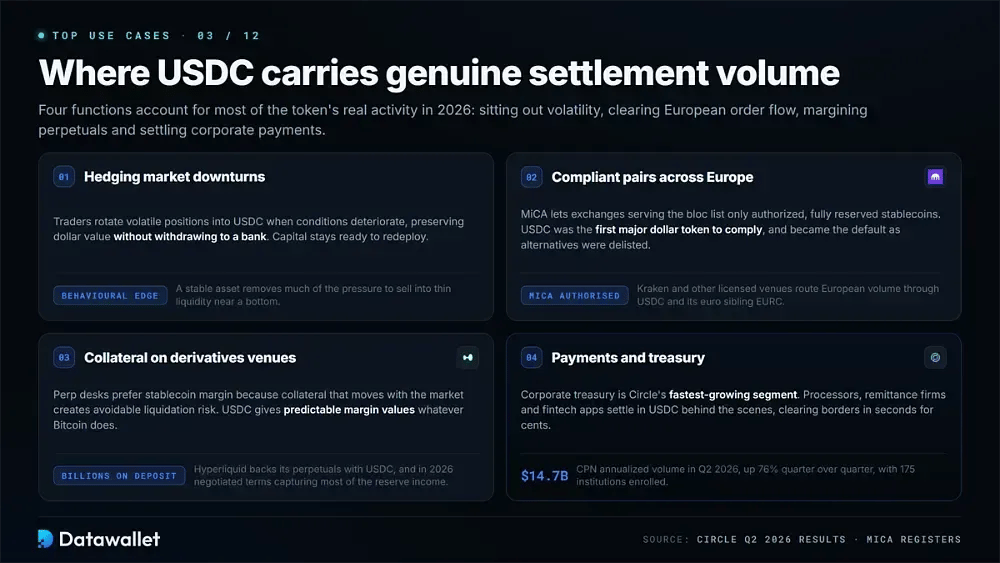
USDC erfüllt heute deutlich unterschiedliche Funktionen im Handel, bei der regulatorischen Compliance, bei Derivate-Margin und bei Unternehmenszahlungen. Die vier folgenden Beispiele zeigen, wo der Token heute echtes Abwicklungsvolumen trägt, statt nur theoretisches Potenzial im weiteren Verlauf von 2026.
1. Absicherung gegen Marktabschwünge
Trader schichten volatile Positionen in USDC um, wenn sich die Marktbedingungen verschlechtern, und bewahren so den Dollarwert, ohne auf ein Bankkonto zurückzuüberweisen. Der Schritt hält das Kapital im Krypto-Ökosystem, bereit zum erneuten Einsatz, sobald die Risikobereitschaft zurückkehrt und sich die Preise am Markt wieder zu stabilisieren beginnen.
Diese Flexibilität hat auch einen verhaltensbezogenen Vorteil. Das Halten eines stabilen Vermögenswerts nimmt zudem einen Großteil des psychologischen Drucks, in tiefen Drawdowns erzwungene Entscheidungen zu treffen. Das führt historisch zu weit besseren Ergebnissen als Panikverkäufe in dünne Liquidität, etwa nahe dem späteren Markttief.
2. Konforme Handelspaare in ganz Europa
Die MiCA-Regelung in Europa verlangt, dass Börsen, die den Block bedienen, nur zugelassene, vollständig gedeckte Stablecoins listen. USDC war der erste große Dollar-Token, der diese Konformität erlangte, und wurde so zum Standard-Abwicklungsasset für den europäischen Orderfluss, während die nicht konformen Alternativen nach und nach von lokalen Plattformen genommen wurden.
Die praktischen Auswirkungen zeigen sich direkt in der Marktliquidität. Plattformen wie Kraken und andere Börsen mit MiCA-Lizenz leiten das europäische Volumen inzwischen über USDC und dessen Euro-Pendant EURC, wodurch sich die Markttiefe auf die wenigen Token konzentriert, die Aufsichtsbehörden bereits geprüft und förmlich genehmigt haben.
3. Sicherheiten auf Derivate-Plattformen
Perpetual-Futures-Desks bevorzugen Stablecoin-Margin, weil Sicherheiten, die sich mit dem Markt bewegen, ein völlig vermeidbares Liquidation-Risiko für Positionen schaffen, die die Volatilität sonst problemlos überstehen würden. USDC gibt Tradern vorhersehbare Margin-Werte, unabhängig davon, was Bitcoin oder Ethereum in einer Handelssitzung tun.
Die Plattform Hyperliquid zeigt, welche Kapitalmengen hier inzwischen im Spiel sind. Die Plattform hält Milliarden von Dollar an USDC-Einzahlungen, die dezentrale Perpetuals absichern, und im Jahr 2026 hat das Protokoll eine Vereinbarung ausgehandelt, die es ihm ermöglicht, den Großteil der Reserveerträge zu vereinnahmen, die diese sonst brachliegenden Guthaben erzeugen.
4. Zahlungen und Treasury-Abwicklung
Die Nutzung durch Unternehmens-Treasuries hat sich unbemerkt zum bei Weitem am schnellsten wachsenden Segment von Circle entwickelt. Das Circle Payments Network erreichte im zweiten Quartal 2026 ein annualisiertes Transaktionsvolumen von 14,7 Milliarden Dollar, ein Plus von 76 % gegenüber dem Vorquartal, wobei nun 175 separate Finanzinstitute angebunden sind und im Netzwerk abwickeln.
Zahlungswege für Endkunden sind diesen institutionellen Strömen dicht gefolgt. Zahlungsdienstleister, Überweisungsunternehmen und Fintech-Anwendungen wickeln im Hintergrund zunehmend in USDC ab, da ein Dollar-Token grenzüberschreitend innerhalb von Sekunden zu Gesamtkosten von Cent- statt Prozentbeträgen abgewickelt wird.
Wer erhält die Rendite auf USDC?
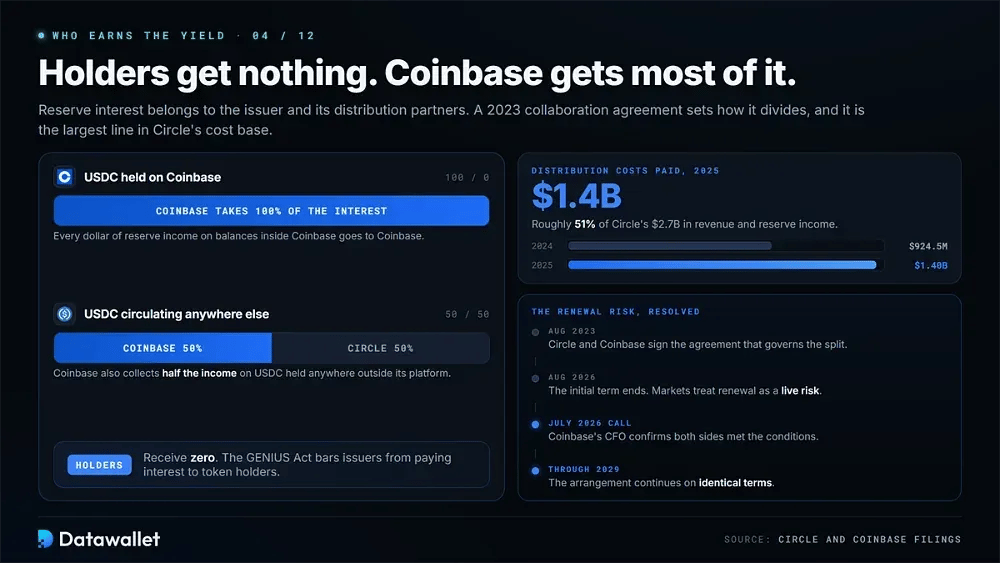
Inhaber erhalten direkt nichts, da die Reservezinsen dem Emittenten und seinen Vertriebspartnern zustehen. Dieses Verständnis dieser Aufteilung erklärt den Großteil des strategischen Drucks, dem Circle auf dem Weg ins Jahr 2027 ausgesetzt ist, und warum Wettbewerber immer wieder dieselbe Ertragslogik angreifen.
Die Vertriebsvereinbarung mit Coinbase
Circle und Coinbase unterzeichneten im August 2023 eine Kooperationsvereinbarung, die regelt, wie die Reserveerträge aufgeteilt werden. Demnach erhält Coinbase 100 % der Zinsen, die auf USDC auf der eigenen Plattform anfallen, sowie 50 % der Erträge auf USDC, die irgendwo sonst auf der Welt im Umlauf sind.
Diese Vertriebszahlungen sind im Zusammenhang enorm. Circle wies für 2025 mit Coinbase verbundene Vertriebskosten von 1,4 Milliarden Dollar aus, rund 51 % der Gesamteinnahmen und Reserveerträge von 2,7 Milliarden Dollar, und damit einen deutlichen Anstieg gegenüber den 924,5 Millionen Dollar, die im Jahr davor gezahlt wurden.
Die ursprüngliche Laufzeit der Vereinbarung endete im August 2026, und die Märkte werteten die Verlängerung als reales Risiko. Der Finanzchef von Coinbase bestätigte in der Telefonkonferenz zu den Quartalszahlen im Juli, dass beide Seiten die Verlängerungsbedingungen erfüllt hätten, sodass die Vereinbarung nun zu unveränderten Bedingungen bis 2029 fortgeführt wird.
Warum Distributoren immer mehr verlangen
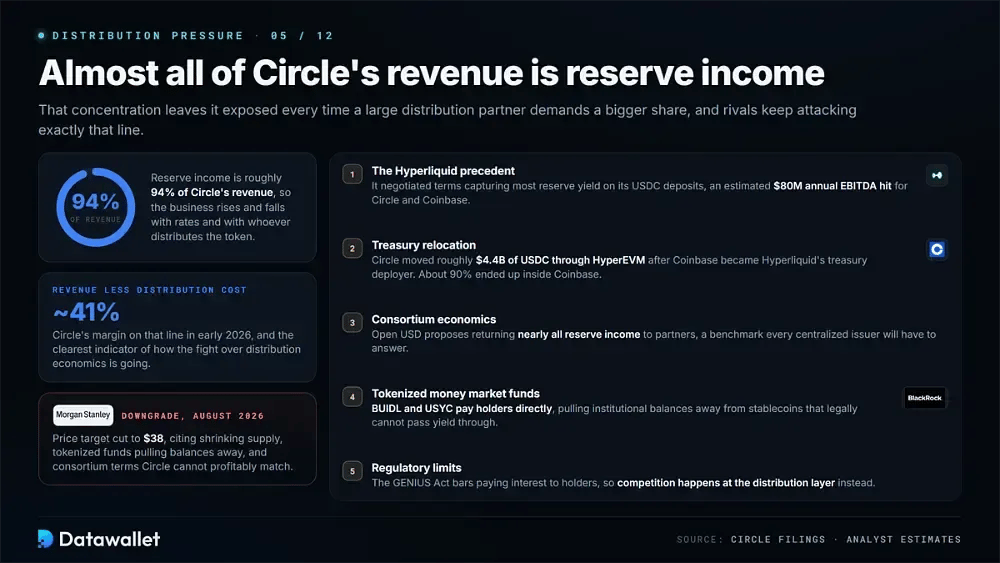
Die Reserveerträge machen rund 94 % der Gesamteinnahmen von Circle aus. Dadurch ist das Unternehmen stark exponiert, sobald ein großer Vertriebspartner einen größeren Anteil dieser Erträge verlangt.
So zeigt sich der Druck in der Praxis:
- Hyperliquid-Präzedenzfall: Die Börse verhandelte Konditionen, die den Großteil der Reserve-Rendite auf ihre USDC-Einlagen abschöpfen; Analysten schätzen die kombinierte jährliche EBITDA-Auswirkung für Circle und Coinbase auf bis zu 80 Millionen Dollar.
- Verlagerung der Treasury: Circle verschob rund 4,4 Milliarden Dollar an USDC über HyperEVM, nachdem Coinbase zum Treasury-Deployer von Hyperliquid geworden war. Etwa 90 % dieses Bestands verbleiben damit bei Coinbase.
- Konsortialökonomie: Open USD schlägt vor, nahezu alle Reserveerträge an die vertreibenden Partner zurückzugeben. Das setzt einen neuen Maßstab, auf den Circle und jeder andere zentralisierte Emittent früher oder später reagieren müssen.
- Tokenisierte Fonds: Geldmarkt-Token wie BUIDL und USYC zahlen Inhabern direkt aus und ziehen institutionelle Guthaben von Stablecoins ab, die rechtlich keine Rendite weitergeben dürfen.
- Regulatorische Grenzen: Der GENIUS Act untersagt Emittenten, Inhabern Zinsen zu zahlen. Der Wettbewerb findet daher nun auf der Vertriebsebene statt und nicht über Schlagzeilen-Zinssätze für Inhaber.
- Margin-Transparenz: Die Margin von Circle nach Abzug der Vertriebskosten lag Anfang 2026 bei etwa 41 %, womit diese einzelne Kennzahl der klarste verfügbare Indikator dafür ist, wie dieser Wettbewerb tatsächlich verläuft.
USDC unter dem GENIUS Act
Bundesrecht regelt nun endlich Zahlungs-Stablecoins in den Vereinigten Staaten. Der GENIUS Act, im Juli 2025 unterzeichnet, schuf ein bundesweites Lizenzregime, für das Circle jahrelang Lobbyarbeit betrieb und das es heute als seinen mit Abstand beständigsten Wettbewerbsvorteil nutzt.
Was das Gesetz tatsächlich verlangt
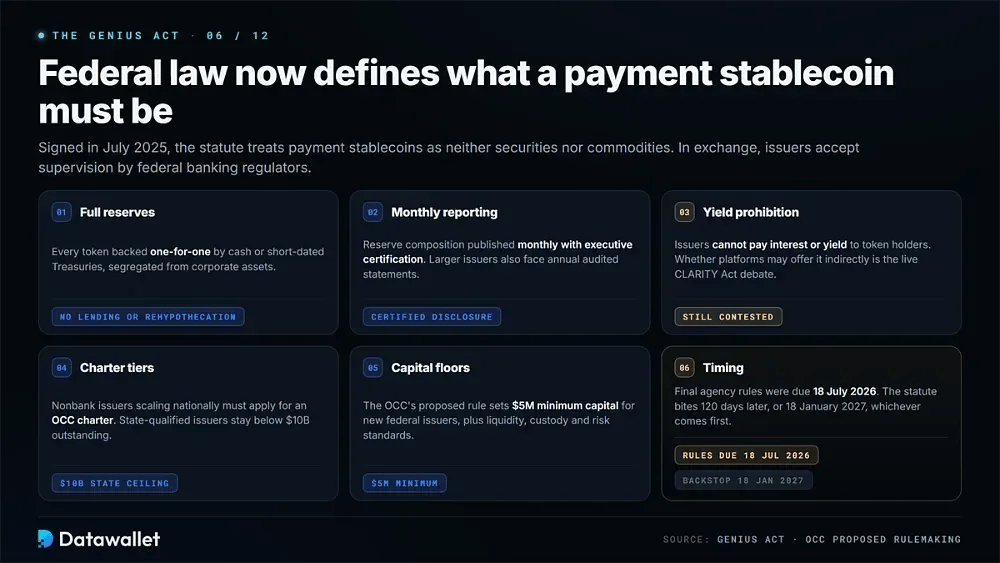
Das Gesetz definiert Payment-Stablecoins weder als Wertpapiere noch als Rohstoffe, wodurch sie nicht mehr der primären Zuständigkeit der SEC unterliegen. Im Gegenzug akzeptieren die Emittenten eine Aufsicht nach Aufsichtsrecht sowie Reserveregeln und Offenlegungspflichten, die stattdessen von den Bankaufsichtsbehörden des Bundes durchgesetzt werden.
Dies sind die wichtigsten Anforderungen, die Emittenten erfüllen müssen:
- Volle Reserven: Jeder Token muss eins zu eins durch Bargeld, kurzlaufende Staatsanleihen oder gleichwertige Instrumente gedeckt sein. Diese müssen getrennt vom Unternehmensvermögen verwahrt werden und frei von jeglichem Lending oder jeglicher Weiterverpfändung bleiben.
- Monatliche Berichterstattung: Emittenten müssen monatlich die Zusammensetzung ihrer Reserven mit Bestätigung der Geschäftsleitung veröffentlichen, größere Emittenten unterliegen zusätzlich jährlich geprüften Jahresabschlüssen im Rahmen desselben bundesweiten Regelwerks.
- Rendite-Verbot: Zugelassene Emittenten dürfen Token-Inhabern keine Zinsen oder Rendite direkt zahlen, und die Debatte um den CLARITY Act dreht sich nun darum, ob Plattformen dies indirekt anbieten dürfen.
- Lizenzstufen: Nichtbank-Emittenten, die landesweit expandieren, müssen eine OCC-Lizenz beantragen, während einzelstaatlich zugelassene Emittenten nur unterhalb einer Schwelle von 10 Milliarden Dollar ausstehender Emission weiterarbeiten dürfen.
- Kapitaluntergrenzen: Die vorgeschlagene Regelung der OCC sieht für neue bundesweite Emittenten eine Mindestkapitalanforderung von 5 Millionen Dollar vor, zusammen mit detaillierten Standards für Liquidität, Verwahrung und laufendes Risikomanagement.
- Zeitplan: Die endgültigen Behördenvorschriften waren bis zum 18. Juli 2026 fällig, und das Gesetz tritt zum früheren der beiden Zeitpunkte in Kraft: 120 Tage nach diesen Vorschriften oder am 18. Januar 2027.
Lizenzen und Charters von Circle
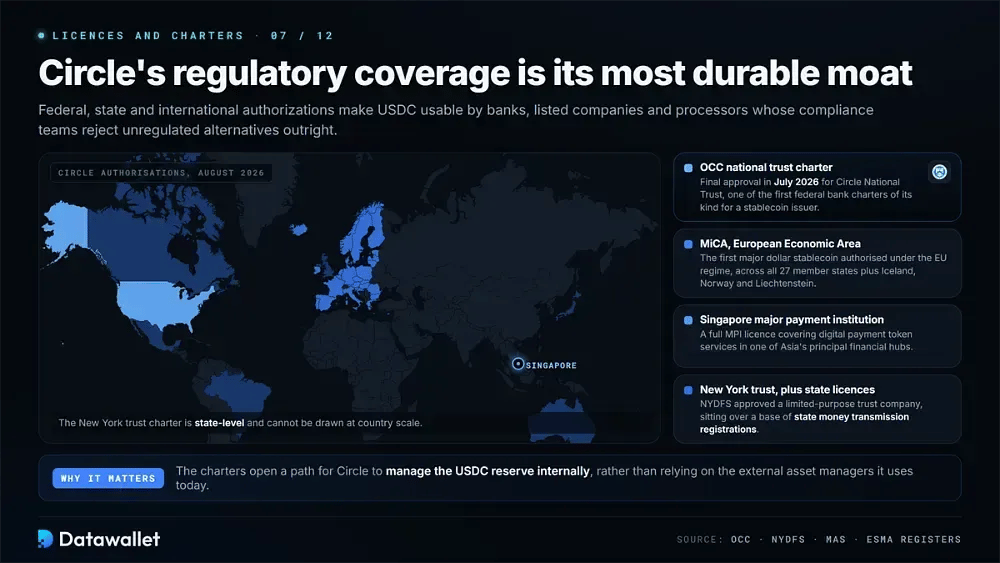
Circle erhielt im Juli 2026 die endgültige Genehmigung des Office of the Comptroller of the Currency, Circle National Trust zu gründen. Damit gehört das Unternehmen zu den allerersten Stablecoin-Emittenten im Land, die eine Bundesbanklizenz dieser Art halten.
Die Aufsichtsbehörden in New York genehmigten zusätzlich separat eine Treuhandgesellschaft mit beschränktem Zweck neben der bundesweiten Lizenz. Zusammen ermöglichen diese Lizenzen die regulierte Verwahrung digitaler Vermögenswerte und eröffnen Circle einen Weg, die USDC-Reserve intern zu verwalten, statt sich vollständig auf die externen Vermögensverwalter zu stützen, mit denen das Unternehmen heute zusammenarbeitet.
Die internationale Abdeckung reicht weiter als bei jedem Wettbewerber. Circle besitzt eine Lizenz als großes Zahlungsinstitut in Singapur, ist unter MiCA im gesamten Europäischen Wirtschaftsraum tätig und unterhält Registrierungen für Geldtransfers in Bundesstaaten der gesamten USA. Damit verfügt das Unternehmen über eine Zulassung in den meisten wichtigen Finanzrechtsordnungen weltweit.
Circles Arc Network und Zahlungsinfrastruktur
Circle hat 2026 damit verbracht, sich von einem reinen Token-Emittenten zu einem Infrastrukturunternehmen umzubauen. Der deutlichste Beleg für diesen Wandel ist Arc, eine vollständig auf die Abwicklung von Stablecoins ausgelegte Blockchain, die am 16. September 2026 öffentlich startet.
Einblick in die Arc-Blockchain
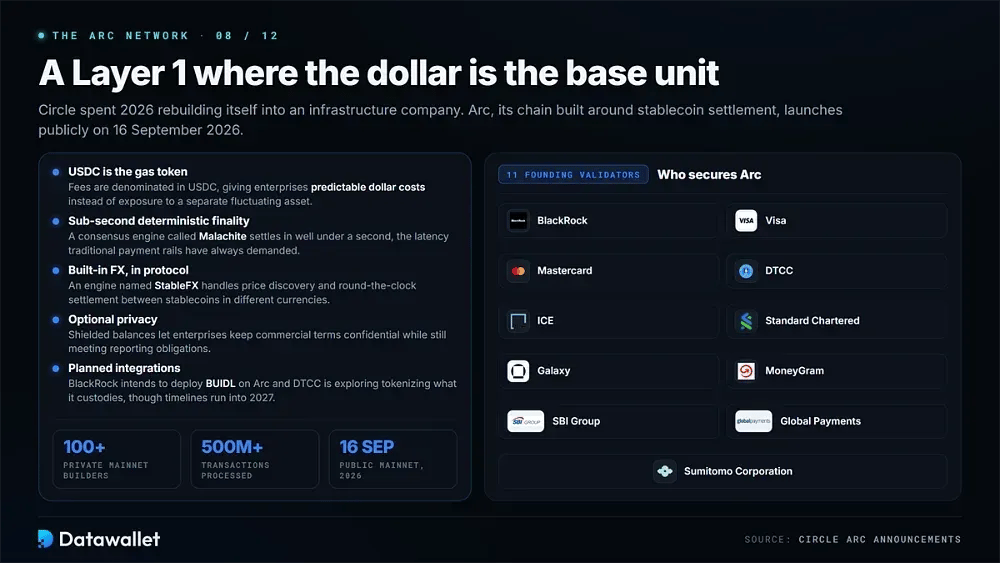
Arc ist ein Layer 1, der speziell für institutionelle Geldbewegungen entwickelt wurde. Er kehrt die üblichen Designannahmen um, indem er Dollar als Basisrechnungseinheit behandelt statt eines volatilen nativen Vermögenswerts.
Das zeichnet das Arc-Netzwerk zum Start aus:
- USDC als gas: Transaktionsgebühren werden in USDC bezahlt und berechnet. Das gibt Unternehmen planbare, in Dollar bezifferte Kosten, statt sie dem Risiko eines separaten, schwankenden gas-Tokens auszusetzen.
- Institutionelle Validatoren: Elf Gründungs-Validatoren sichern das Netzwerk zum Start, darunter BlackRock, Visa, Mastercard, DTCC, ICE, Standard Chartered, Galaxy, MoneyGram, SBI Group, Global Payments und Sumitomo Corporation.
- Finalität in unter einer Sekunde: Eine Konsens-Engine namens Malachite sorgt für deterministische Abwicklung in deutlich unter einer Sekunde und zielt damit auf die niedrige Latenz, die herkömmliche Zahlungsinfrastruktur schon immer von ihren Netzen verlangt hat.
- Integriertes FX: Eine protokolleigene Engine namens StableFX übernimmt die institutionelle Preisfindung und die rund um die Uhr laufende Zahlung-gegen-Zahlung-Abwicklung zwischen Stablecoins, die auf völlig unterschiedliche zugrunde liegende Fiatgeld-Währungen lauten.
- Optionale Privatsphäre: Selektiv abgeschirmte Guthaben und Transaktionen erlauben es Unternehmen, Geschäftskonditionen vertraulich zu halten und dennoch alle eigenen Melde- und Compliance-Pflichten vollständig zu erfüllen.
- Frühe Nutzung: Mehr als 100 Institutionen und Entwickler bauten während des privaten Mainnet auf dem Netzwerk und verarbeiteten mehr als 500 Millionen Transaktionen, bevor das öffentliche Netzwerk für alle anderen geöffnet wurde.
- Geplante Integrationen: BlackRock beabsichtigt, seinen BUIDL-Fonds auf Arc einzusetzen, während DTCC die Tokenisierung der von ihr verwahrten Vermögenswerte prüft, wobei einige dieser Zeitpläne bis ins Jahr 2027 reichen.
CPN, Gateway und die übrige Plattform
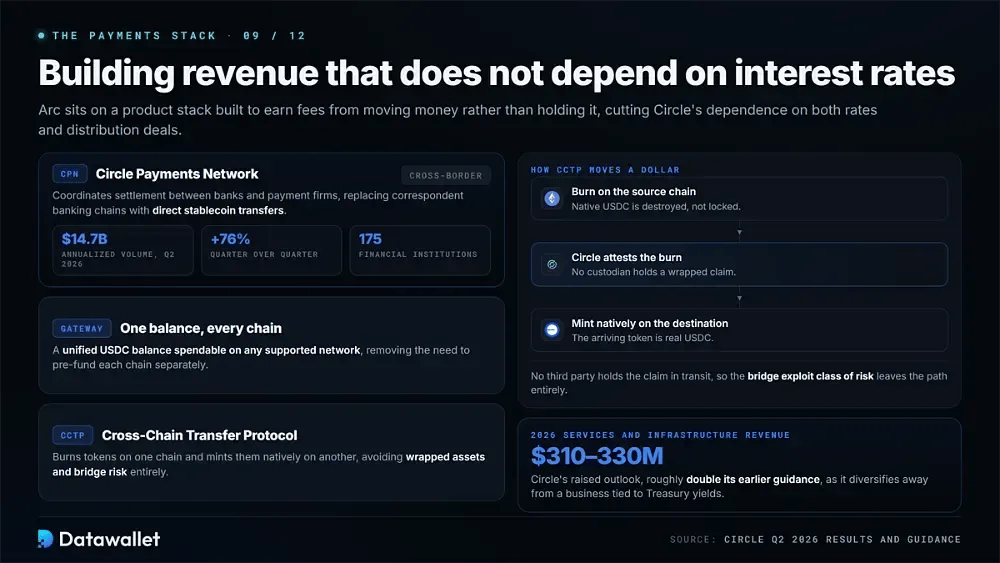
Arc sitzt auf einem breiteren Produktstapel, den Circle gezielt aufgebaut hat, um Einnahmen jenseits der Reservezinsen zu erzielen. Das Circle Payments Network koordiniert die grenzüberschreitende Abwicklung zwischen Banken und Zahlungsunternehmen und ersetzt langsame Korrespondenzbankketten durch direkte Stablecoin-Überweisungen zwischen den Gegenparteien.
Gateway und CCTP steuern gemeinsam die Bewegung von Liquidität über alle unterstützten Netzwerke hinweg. Gateway gibt Institutionen ein einheitliches USDC-Guthaben, das auf jeder unterstützten Chain ausgegeben werden kann, ohne jede einzeln vorab zu finanzieren, während CCTP Token nativ verbrennt und prägt, wodurch Wrapped Assets und bridge-Exploits vermieden werden.
Die finanzielle Logik dahinter ist eindeutig. Circle hat seine Prognose für 2026 für die Einnahmen aus Dienstleistungen und Infrastruktur auf einen Bereich zwischen 310 Millionen Dollar und 330 Millionen Dollar angehoben, rund das Doppelte der früheren Prognose, da das Unternehmen versucht, sich von einem Geschäft zu lösen, das vollständig an die Renditen von US-Staatsanleihen gebunden ist.
Vor- und Nachteile der Nutzung von USDC
USDC bietet eine schnelle, planbare Abwicklung, die durch konservative Reserven gedeckt ist. Seine Struktur bringt jedoch echte Zielkonflikte in Bezug auf Zentralisierung und die Abhängigkeit vom traditionellen Bankensystem mit sich. Beide Seiten dieser Bilanz verdienen Beachtung, bevor Sie einen nennenswerten Betrag darin halten.
Vorteile der Nutzung von USDC
Die Vorteile des Tokens liegen vor allem in Transparenz, Verbreitung und der regulatorischen Position, die Circle über mehrere Jahre hinweg mit anhaltenden, bewussten und wirklich kostspieligen Compliance-Ausgaben gezielt aufgebaut hat.
Dies sind die wichtigsten Vorteile, die USDC Haltern und Unternehmen bietet:
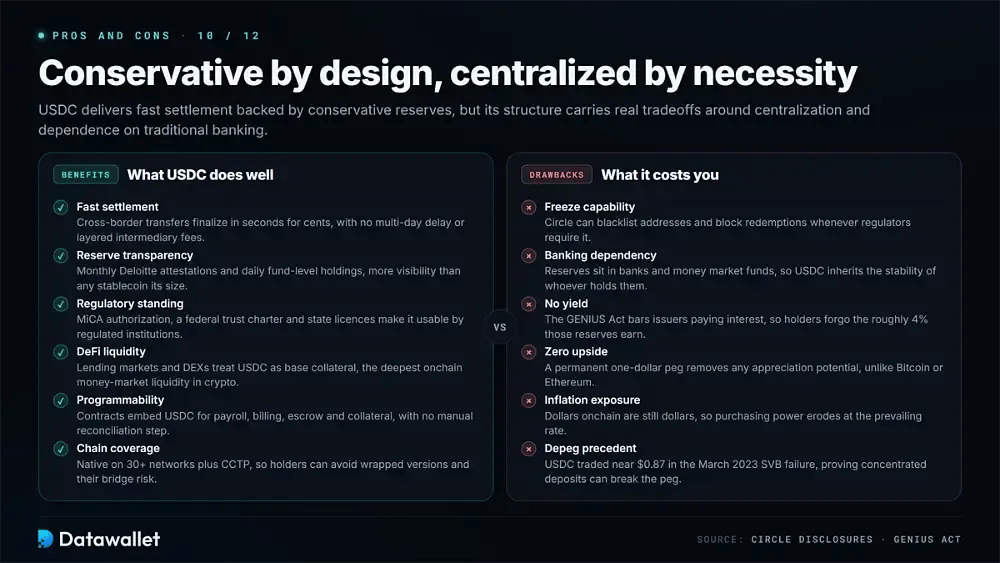
- Schnelle Abwicklung: Grenzüberschreitende Überweisungen werden in Sekunden und für wenige Cent abgeschlossen. Das umgeht die mehrtägigen Verzögerungen und die gestaffelten Gebühren von Zwischenbanken, die das Korrespondenzbankwesen seinen Nutzern weiterhin auferlegt.
- Transparenz der Reserven: Monatliche Deloitte-Testate und die tägliche Offenlegung der Bestände auf Fondsebene geben Inhabern deutlich mehr Einblick in die Deckung, als ihn derzeit jeder andere vergleichbar große Stablecoin bietet.
- Regulatorischer Status: Die MiCA-Zulassung, eine bundesstaatliche Trust-Lizenz und einzelstaatliche Lizenzen machen USDC für regulierte Institutionen nutzbar, deren Compliance-Teams jede unregulierte Stablecoin-Alternative routinemäßig ablehnen würden.
- DeFi-Liquidität: Lending-Märkte, dezentrale Börsen und DeFi-Protokolle behandeln USDC als Basissicherheit, was ihm die derzeit tiefste Onchain-Geldmarktliquidität im gesamten Kryptobereich verschafft.
- Programmierbarkeit: Smart Contracts können USDC für automatisierte Gehaltsabrechnung, Abonnementabrechnung, Treuhand und Sicherheitenverwaltung einbetten, ganz ohne manuelle Abwicklung oder Abstimmung.
- Chain-Abdeckung: Die native Bereitstellung auf mehr als 30 Netzwerken plus CCTP bedeutet, dass Inhaber Wrapped-Versionen und das damit meist verbundene Bridge-Risiko ganz vermeiden können.
Nachteile der Nutzung von USDC
Zentralisierte Ausgabe und Fiatgeld-Exposure setzen harte Grenzen, die sich auch mit bester Reservequalität nicht beseitigen lassen, und mehrere dieser Grenzen haben in der Vergangenheit bereits reale Folgen für gewöhnliche Inhaber gehabt.
Diese Nachteile sollten Sie vor dem Halten von USDC abwägen:
- Sperrfunktion: Circle kann Adressen auf eine Sperrliste setzen und Rücknahmen blockieren, sobald Aufsichtsbehörden oder Strafverfolger dies verlangen. Dezentrale Vermögenswerte sind strukturell dazu überhaupt nicht in der Lage.
- Bankenabhängigkeit: Die Reserven liegen bei Banken und in Geldmarktfonds, was bedeutet, dass USDC die Stabilität der jeweiligen traditionellen Finanzinstitute erbt, die sie halten.
- Keine Rendite: Der GENIUS Act untersagt Emittenten die Zahlung von Zinsen. Inhaber verzichten somit auf die rund 4 %, die diese Reserven derzeit jährlich in ihrem Namen erwirtschaften.
- Kein Aufwärtspotenzial: Eine dauerhafte Bindung an einen Dollar schließt jegliches Wertsteigerungspotenzial aus und unterscheidet sie damit von volatilen Assets wie Bitcoin, Ethereum oder den verschiedenen Meme-Coins.
- Inflationsrisiko: Wer Dollar on-chain hält, ist weiterhin der US-Geldpolitik ausgesetzt, sodass Ihre Kaufkraft weiterhin in dem Maß schwindet, in dem die Verbraucherpreise gerade steigen.
- Depeg-Präzedenzfall: USDC notierte beim Zusammenbruch der Silicon Valley Bank im März 2023 bei etwa 0,87 $. Das zeigte, dass konzentrierte Bargeldeinlagen bei einer einzelnen Bank die Kursbindung vorübergehend brechen können.
Wo Sie USDC kaufen können
USDC ist heute fast überall verfügbar, wo mit Krypto gehandelt wird, von zentralisierten Börsen über Fintech-Anwendungen bis zu vollständig dezentralen Protokollen. Die richtige Wahl hängt vor allem davon ab, ob Sie Fiatgeld-Zugänge benötigen oder bereits Vermögenswerte onchain halten und einfach in eine Dollar-Position swappen möchten.
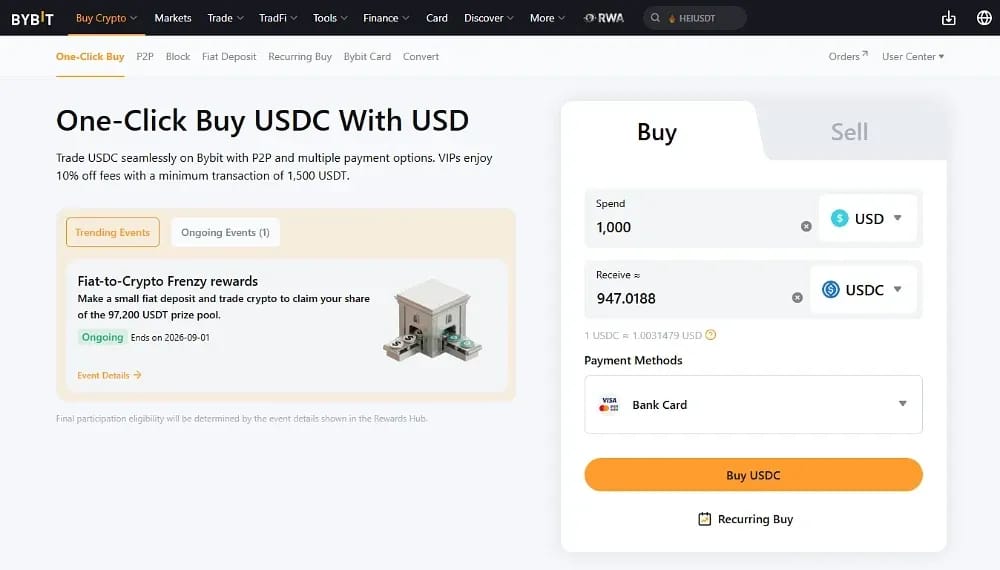
Zentralisierte Börsen bleiben für die meisten Käufer mit Abstand der einfachste Einstieg. Plattformen wie Bybit und Kraken akzeptieren Banküberweisungen und Kartenzahlungen und lassen Sie anschließend direkt gegen USDC handeln, mit tiefen Orderbüchern und regulatorischer Aufsicht in den meisten der wichtigen Rechtsordnungen, in denen beide Plattformen tätig sind.
Fintech-Anwendungen decken die Nutzer ab, die lieber in einer vertrauten Verbraucheroberfläche bleiben. PayPal, Revolut und ähnliche Dienste integrieren inzwischen Stablecoin-Guthaben neben herkömmlichen Fiatgeld-Konten, verlangen aber in der Regel spürbar höhere Spreads, als ein Orderbuch einer Börse für genau denselben Trade ansetzen würde.
Onchain können Inhaber über dezentrale Börsen wie Uniswap ihre vorhandenen Token in USDC swap-pen, ohne Zwischenhändler oder Konto. Dieser Weg eignet sich für alle, die bereits Krypto halten, da er das Onboarding mit Fiatgeld ganz umgeht und die Mittel von Anfang bis Ende in Selbstverwahrung bleiben.
USDC im Vergleich zu konkurrierenden Stablecoins
Der gesamte Stablecoin-Markt liegt beim Gesamtangebot bei rund 300 Milliarden Dollar, und der Wettbewerb unter den Emittenten hat sich deutlich von der Qualität der Reserven hin zur Vertriebsökonomie verlagert.
Open USD ist die Entwicklung, die das Wettbewerbsbild verändert hat. Am 30. Juni 2026 von Open Standard vorgestellt, zählt es Visa, Mastercard, American Express, Stripe, BlackRock, Google, BNY und Coinbase zu mehr als 140 unterstützenden Unternehmen, wobei Bridge-Mitgründer Zach Abrams als Gründungs-CEO fungiert.
Das Angebot zielt direkt auf das Erlösmodell von Circle. Partner sollen ohne Gebühren und Volumenobergrenzen prägen und einlösen und nach Abzug einer Verwaltungsgebühr nahezu alle Reserveerträge behalten, und die Governance liegt bei den Mitgliedern selbst statt bei einem einzelnen Emittenten. Die Circle-Aktie fiel17 % am Tag der Ankündigung.
Die Umsetzung bleibt unbewiesen. Der Token ist noch nicht live, der Start wird in der zweiten Jahreshälfte 2026 zunächst auf Solana erwartet, und wichtige Details wie die Zusammensetzung der Reserve und die Verwaltungsgebühr sind noch nicht bekannt. Analysten weisen darauf hin, dass Konsortien dieser Größe häufig Schwierigkeiten haben, Anreize in Einklang zu bringen.
Ist USDC sicher?
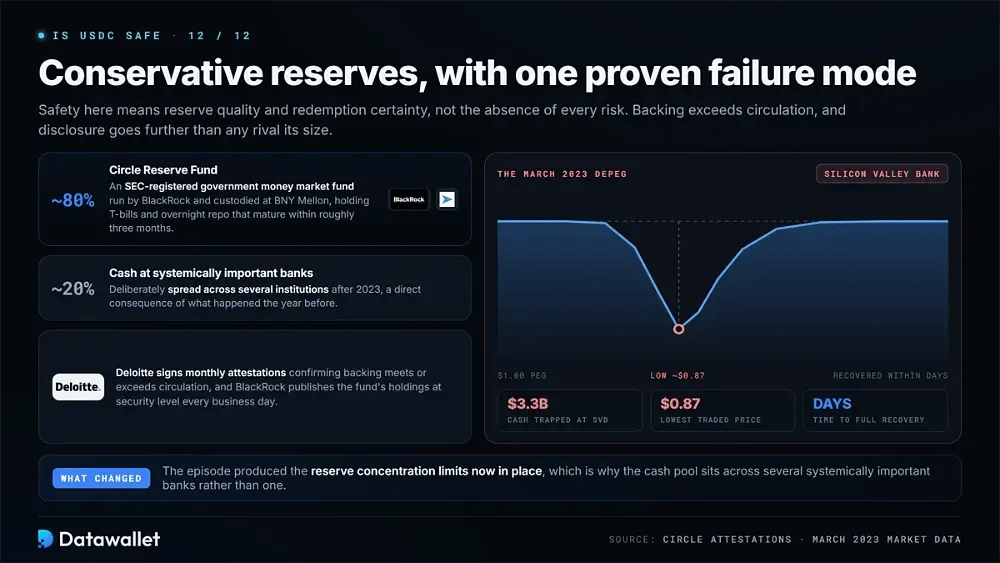
USDC gehört zu den am konservativsten aufgebauten Stablecoins auf dem gesamten Markt, mit Reserven, die den Umlauf übersteigen, und Offenlegungspraktiken, die derzeit kein Wettbewerber ähnlicher Größe erreicht. Sicherheit bedeutet hier Reservequalität und Rücknahmesicherheit, nicht das völlige Fehlen aller möglichen Risiken.
Die Reserven liegen in zwei Pools. Rund 80 % werden im Circle Reserve Fund gehalten, einem bei der SEC registrierten Geldmarktfonds für Staatsanleihen, der von BlackRock verwaltet und bei BNY Mellon verwahrt wird und Treasury Bills sowie Overnight-Repo-Geschäfte hält, die in der Regel innerhalb von etwa drei Monaten nach dem Kauf fällig werden.
Das verbleibende Bargeld liegt bei global systemrelevanten Banken und ist nach 2023 bewusst auf mehrere Institute verteilt worden. Deloitte unterzeichnet monatliche Bestätigungen, dass die Deckung den Umlauf erreicht oder übersteigt, und BlackRock veröffentlicht die Bestände des Fonds auf Ebene einzelner Wertpapiere an jedem einzelnen Geschäftstag des Jahres.
Die Geschichte liefert den ehrlichen Vorbehalt zu alldem. Als die Silicon Valley Bank im März 2023 scheiterte, waren 3,3 Milliarden Dollar an Barmitteln von Circle dort gebunden, und USDC fiel auf nahezu 0,87 $, bevor es sich innerhalb weniger Tage erholte. Diese Episode führte zu den heute geltenden Grenzen für die Reservekonzentration.
Die Zukunft von USD Coin
Circle geht in diese nächste Phase mit der stärksten regulatorischen Position der gesamten Branche und zugleich mit der schwächsten Preissetzungsmacht, die es je hatte. Beide Faktoren zusammen entscheiden darüber, ob USDC von hier an weiter wächst oder sich irgendwann in einer austauschbaren Infrastrukturrolle einpendelt.
Die Regulierung spricht hier klar für USDC. Eine bundesstaatliche Trust-Lizenz, die MiCA-Zulassung und die vollständige Einhaltung des GENIUS Act machen USDC zur Standardwahl für Banken, börsennotierte Unternehmen und Zahlungsdienstleister, die Offshore-Alternativen nicht nutzen können, unabhängig davon, wie tief die Liquidität dieser Konkurrenten ist.
Die Ökonomie wirkt stark in die andere Richtung. Morgan Stanley hat Circle im August 2026 herabgestuft und sein Kursziel auf 38 $ gesenkt. Als Gründe nannte das Haus das schrumpfende Angebot, tokenisierte Geldmarktfonds, die institutionelle Guthaben abziehen, und Konsortialmodelle, die Vertriebspartnern Konditionen bieten, die Circle im großen Maßstab nicht rentabel erreichen kann.
Eine Lösung ergibt sich am ehesten über Infrastruktureinnahmen. Arc, das Circle Payments Network und Gateway sind alle darauf ausgelegt, Gebühren durch die Bewegung von Geld statt durch dessen Halten zu erzielen, was die Abhängigkeit sowohl von Zinssätzen als auch von Vertriebsvereinbarungen gleichzeitig verringern würde.
Fazit
USDC ist weiterhin der transparenteste und am stärksten regulierte Dollar-Stablecoin, der derzeit in nennenswertem Umfang betrieben wird. Reservestruktur, Attestierungsrhythmus und Lizenzumfang geben Institutionen zusammen ein Maß an Sicherheit, das derzeit kein vergleichbar großer Wettbewerber irgendwo im Markt bietet.
Die wirklich offene Frage betrifft Circle als Unternehmen und nicht die Stabilität des Tokens selbst. Reserveerträge finanzieren nahezu das gesamte Geschäft, und sowohl Open USD als auch tokenisierte Geldmarktfonds greifen diese Ertragsquelle inzwischen gleichzeitig aus zwei verschiedenen Richtungen an.
Für Alltagsnutzer bleibt die praktische Abwägung jedoch relativ einfach. USDC bleibt ein verlässlicher Abwicklungswert mit hoher Liquidität und klaren Rückgaberechten, sofern Sie akzeptieren, dass das Halten bedeutet, auf jede Rendite zu verzichten und mit der letztlichen Kontrolle eines zentralisierten Emittenten über Ihr Guthaben zu leben.