Die 7 besten DeFi-Projekte 2026
Für diese Liste haben wir eine schwierigere Frage gestellt als die, welcher Token steigt: Welche Protokolle nutzen Menschen weiter, wenn die Anreize versiegen. Wir haben Total Value Locked, annualisierte Gebühren und Einnahmen, Token-Wertzuwachs, Sicherheitshistorie und Verhalten unter Stress verglichen, anhand von Live-Dashboards und DefiLlama.
Wir haben außerdem jedes Produkt wie ein Nutzer getestet: Konten finanziert, eingezahlt, getauscht und in die Selbstverwahrung ausgezahlt, und vermerkt, wo der Zugang geografisch eingeschränkt ist. Verfolgen Sie den breiteren Markt mit dem Total-Value-Locked-Tool von Datawallet. Die Tabelle vergleicht alle sieben.
1. Hyperliquid (HYPE)
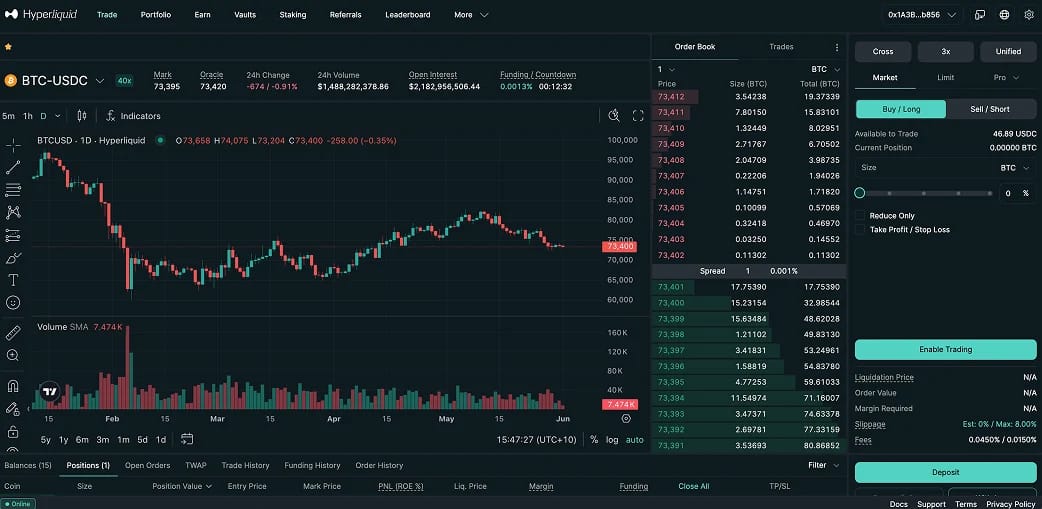
Hyperliquid ist das herausragende DeFi-Projekt dieses Zyklus und führt die Liste an, weil es ein vollständig onchain geführtes Orderbuch mit der Geschwindigkeit zentralisierter Börsen betreibt. Es ist der dominierende dezentrale Handelsplatz für Perpetuals, mit rund 70 % des Onchain-Perpetual-Open-Interest und etwa 180 Milliarden Dollar monatlichem Perpetual-Volumen sowie einem Open Interest von rund 9 Milliarden Dollar, laut der Hyperliquid-Statistikseite von Datawallet.
Es ist nicht mehr nur eine Krypto-Perpetuals-Oberfläche. HyperEVM hat Ethereum-kompatible Smart Contracts ergänzt, und mit HIP-3 können Builder 500.000 HYPE per Staking hinterlegen, um eigene Märkte zu starten. Trade.xyz nutzte das, um tokenisiertes Öl, Gold, den S&P 500 (lizenziert von S&P Dow Jones Indices) und einen Nasdaq-Index onchain zu bringen, womit der Open Interest von HIP-3 auf knapp 2,5 Milliarden Dollar stieg, wobei nur noch drei der zehn größten Märkte Krypto-Märkte sind. HIP-4 ergänzte im Mai 2026 Kontrakte im Stil von Prognosemärkten, und 97 % aller Gebühren fließen in den Rückkauf von HYPE.
Als ich USDC herübergebridgt habe, wurde das Guthaben fast sofort gutgeschrieben, und das Orderbuch verhielt sich wie ein professioneller Handelsplatz, nicht wie eine typische DEX. Die Kompromisse sind real: ein Validator-Set, das noch bei Mitte 20 liegt, liquidation-Risiko bei leverage und ein Frontend, das mehrere Regionen blockiert, darunter die USA. Wenn perps Ihr Schwerpunkt sind, beginnen Sie mit unserem Leitfaden zu den besten dezentralen Perpetuals-Börsen.
Hyperliquid im Überblick:
- Marktanteil: Rund 70 % des Onchain-Open-Interest bei Perpetuals.
- Volumen: Rund 180 Mrd. $ monatliches Perpetual-Volumen.
- Token-Modell: 97 % der Protokollgebühren fließen in den Rückkauf von HYPE.
- Builder-Märkte: HIP-3 erfordert 500.000 gestakte HYPE, um einen Markt zu starten.
- Perps auf reale Werte: Öl, Gold, S&P 500 und Nasdaq über Trade.xyz.
- Hinweis zum Zugang: Das Front-End blockiert mehrere Regionen, darunter die USA.
2. Aave (AAVE)
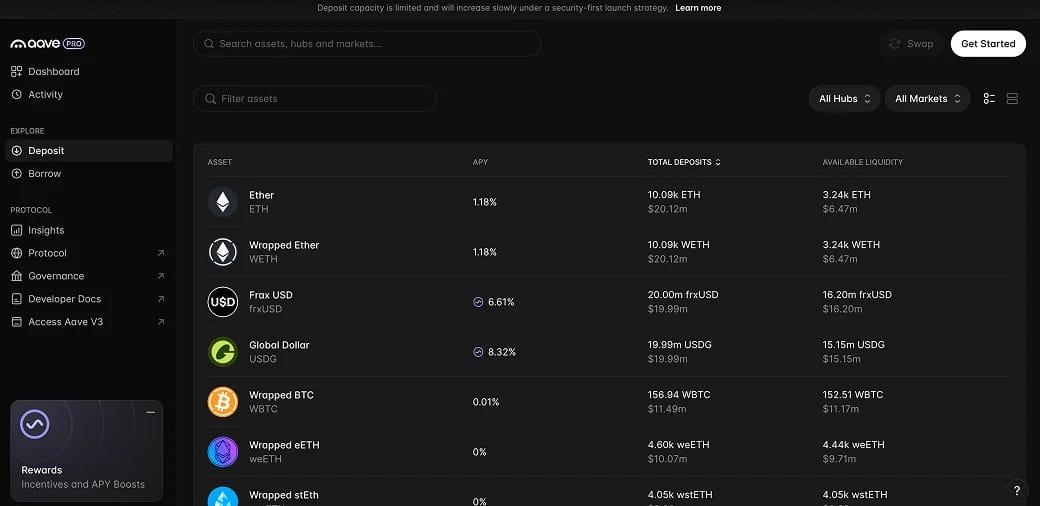
Aave ist der Referenzpunkt für On-Chain-Lending und gemessen an den Einlagen der größte Kreditgeber, mit einem Total Value Locked von rund 14 Milliarden Dollar auf 21 Chains nach einem Rückgang im Frühjahr 2026 von einem Höchststand von 30 Milliarden Dollar. Sie hinterlegen Vermögenswerte, um Rendite zu erzielen, oder stellen Sicherheiten, um Kredite aufzunehmen. Das Safety Module und die lange Audit-Historie machen Aave zur konservativen Standardwahl. Der überbesicherte Stablecoin GHO mit einem Umlauf von knapp 570 Millionen Dollar und das Sparprodukt der Aave App erweitern das Angebot über Geldmärkte hinaus.
Der Meilenstein 2026 war Aave V4, im März gestartet, ein modulares Hub-and-Spoke-Design, das die Liquidität einheitlich hält und es spezialisierten Märkten erlaubt, ihr eigenes Risiko zu steuern. Die Governance leitete zudem alle Einnahmen aus Aave-Produkten an die Treasury und legte ein Rückkaufprogramm von 50 Millionen Dollar pro Jahr fest, wodurch AAVE stärker zu einem Token mit Wertakkumulation wird.
Aave trägt noch immer Narben. Im April 2026 erzeugte ein Exploit des rsETH von Kelp DAO rund 290 Millionen Dollar an gefälligen Sicherheiten, die Aave-Märkte trafen und etwa 200 Millionen Dollar an Zahlungsausfällen hinterließen, die die DAO koordiniert auffing. Ich bewerte es dennoch hoch, weil der Vorfall offen gehandhabt wurde, doch erstklassiges Lending erbt immer das Risiko der gelisteten Assets.
Aave im Überblick:
- Größe: ca. 14 Mrd. $ TVL über 21 Chains, der größte Kreditgeber.
- Architektur: V4 Hub-and-Spoke mit vereinheitlichter Liquidität.
- Stablecoin: GHO mit einem Angebot von knapp 570 Mio. $ und einem sGHO-Sparvault.
- Wertzuwachs: Alle Produkteinnahmen fließen in die Treasury, Rückkäufe von 50 Mio. $ pro Jahr.
- Absicherung: Safety Module, das Fehlbetragsereignisse abdecken soll.
- Risikohinweis: Der rsETH-Exploit im April 2026 hinterließ etwa 200 Mio. $ an uneinbringlichen Forderungen.
3. Lido (LDO / stETH)
Lido ist das Rückgrat des Ethereum Liquid staking, mit rund 25 Milliarden Dollar im Staking und etwa einem Viertel aller gestakten ETH. Sie staken ETH, erhalten stETH und halten einen liquiden Token, der Erträge abwirft und zugleich anderswo als Sicherheit nutzbar bleibt. Dadurch ist stETH ein zentraler Baustein und kein Nischenwert.
Lido V3 führte im Januar 2026 stVaults ein, ein modulares Framework, mit dem Institutionen, Rollups und Node-Betreiber maßgeschneidertes Staking betreiben und zugleich die Liquidität von stETH nutzen können. Linea und Nansen gehörten zu den frühen Anwendern, und Lido strebt bis Jahresende eine Million ETH über stVaults an. Die Staking-Rendite ist auf etwa 2,6 % gesunken, nach rund 13 % ein Jahr zuvor, und ein NEST-Rückkauf bindet die Einnahmen wieder an LDO.
Ich halte stETH schon lange genug, um zu sehen, wie es als Sicherheit in mehreren Protokollen genutzt wird, ohne dass je ein Unstaking nötig wäre – das ist der Sinn. Zwei Einschränkungen: Lido behält 10 % der Rewards ein, und die Größe, verteilt auf rund 600 Node-Betreiber, wirft weiterhin Fragen zur Validator-Konzentration auf. Vergleichen Sie es in unseren Ratgebern mit den besten Liquid-Staking-Plattformen und den besten Ethereum-Staking-Plattformen.
Lido im Überblick:
- Umfang: ca. 25 Mrd. $ gestakt, etwa 24 % des gesamten gestakten ETH.
- Liquid-Token: stETH, die am stärksten integrierte DeFi-Sicherheit.
- Upgrade: V3 stVaults, Ziel sind 1 Mio. ETH bis zum Jahresende.
- Rendite: Etwa 2,6 % Staking-APR Anfang 2026.
- Gebühr: 10 % auf Staking-Rewards.
- Risikohinweis: Konzentration der Validator-Betreiber auf ca. 600 Betreiber.
4. Uniswap (UNI)
Uniswap ist nach wie vor die Standardadresse für den Swap von Token on-chain, mit der tiefsten Blue-Chip-Liquidität im Kryptobereich und einem jährlichen Volumen von über 1 Billion Dollar, davon allein im ersten Quartal 2026 rund 231 Milliarden Dollar. Sein Automated Market Maker setzte die Vorlage, die die gesamte DEX-Kategorie kopierte, und v4 führte Hooks ein, mit denen Entwickler eigene Logik wie dynamische Gebühren und on-chain Limit-Orders in Pools einbauen können.
Der Wendepunkt kam im Dezember 2025 mit der UNIfication-Abstimmung. Sie aktivierte Protokollgebühren, verbrannte dauerhaft 100 Millionen UNI im Wert von etwa 596 Millionen Dollar, senkte die Front-End-Gebühren auf null und leitet Einnahmen aus Protokoll und Unichain-Sequencer in eine automatisierte Verbrennung. Das Angebot von UNI ist nun daran gekoppelt, wie stark das Protokoll genutzt wird.
Als ich zum ersten Mal über einen v4-Pool getauscht habe, fiel auf, dass die Oberfläche keine separate Gebühr mehr abzog. Die offenen Fragen betreffen den Wettbewerb: Unichain, mit nahezu 12 Milliarden Dollar Monatsvolumen, muss weiter Marktanteile bei Layer 2 gewinnen, und konkurrierende DEXs kämpfen hart mit Anreizen. Als Infrastruktur bleibt Uniswap der Handelsplatz, auf dem fast alles andere aufbaut.
Uniswap im Überblick:
- Volumen: 1 Bio. $+ pro Jahr, im ersten Quartal (Q1) 2026 etwa 231 Mrd. $.
- Programmierbarkeit: Hooks in v4 für individuelle Pool-Logik.
- Layer 2: Unichain speist mit knapp 12 Mrd. $ pro Monat UNI-Burns.
- Token-Modell: 100 Mio. UNI (ca. 596 Mio. $) verbrannt, Fee Switch aktiv.
- Liquidität: Die tiefsten Blue-Chip-Märkte im DeFi.
- Risikohinweis: Liquiditätswettbewerb und Unsicherheit bei der Akzeptanz von L2.
5. Ethena (ENA / USDe)
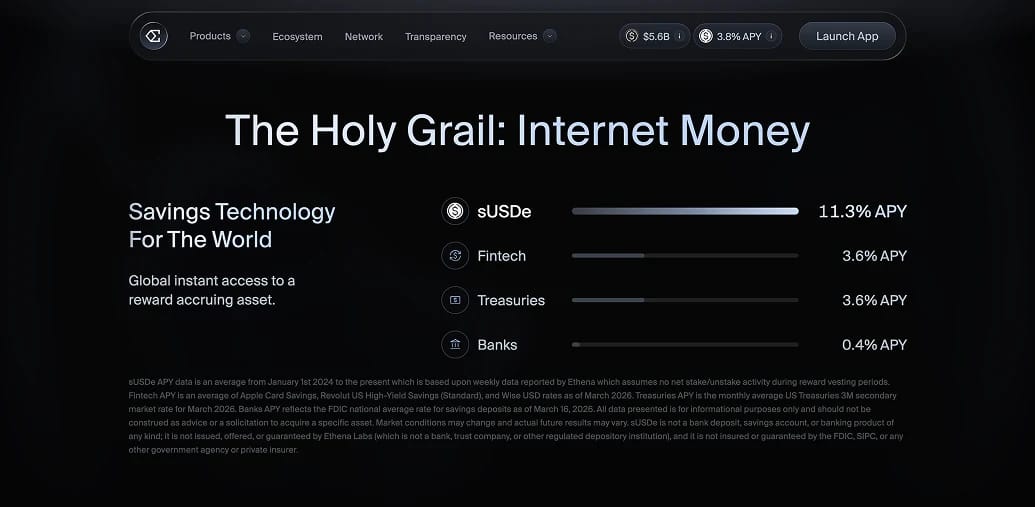
Ethena gibt USDe aus, einen synthetischen Dollar, der seine Bindung nicht über ein Bankkonto, sondern über einen Delta-neutralen Trade hält. Für jeden Dollar an Krypto, der long gehalten wird, vor allem gestaktes ETH und Spot-BTC, eröffnet Ethena einen gleich großen Short auf Perpetual Futures, und die Funding-Zahlungen plus die Staking-Rendite gehen an die Halter der gestakten Version, sUSDe, die im 90-Tage-Durchschnitt rund 12 % und zuletzt etwa 9 % ausgeschüttet hat. Dieses Modell trug USDe über einen Höchststand von 14 Milliarden Dollar, bevor der Crash im Oktober 2025 das Angebot auf rund 6 Milliarden Dollar senkte.
Das Protokoll ist in die institutionelle Infrastruktur vorgedrungen: Verwahrer wie Anchorage liefern wöchentlich Proof of Reserves, es gibt eine durch Staatsanleihen gedeckte Variante namens USDtb und Converge, eine Abwicklungsschicht für tokenisierte reale Vermögenswerte. Der ENA-Token leitet Einnahmen über einen Fee Switch an seine gestakte Form sENA weiter, hinter einem Rückkauf von rund 890 Millionen Dollar.
USDe bietet hier die höchste Rendite, und diese Rendite ist das Risiko. Sie hängt davon ab, dass die Funding-Raten der Perpetuals positiv bleiben, und der Reservefonds, der Phasen mit negativem Funding abfedert, liegt bei rund 60 Millionen Dollar, kaum 1 % des Angebots. Ethena hat beim Oktober-Crash bereits Rücknahmen von etwa 8 Milliarden Dollar verkraftet; behandeln Sie sUSDe daher als Rendite-Produkt, das sorgfältig dimensioniert werden sollte, nicht als Stablecoin zum Einrichten und Vergessen.
Ethena im Überblick:
- Mechanismus: Delta-neutraler Basis-Trade über Spot und Perpetuals.
- Rendite: sUSDe derzeit bei etwa 9 %, im 90-Tage-Durchschnitt etwa 12 %.
- Größe: USDe liegt bei knapp 6 Mrd. $ nach einem Höchststand von über 14 Mrd. $ im Jahr 2025.
- Institutioneller Vorstoß: USDtb, Proof of Reserves der Verwahrstelle, Converge.
- Wertzuwachs: Gebührenschalter zu sENA, Rückkäufe von etwa 890 Mio. $.
- Risikohinweis: Reservefonds bei etwa 1 % des Gesamtangebots.
6. Morpho (MORPHO)
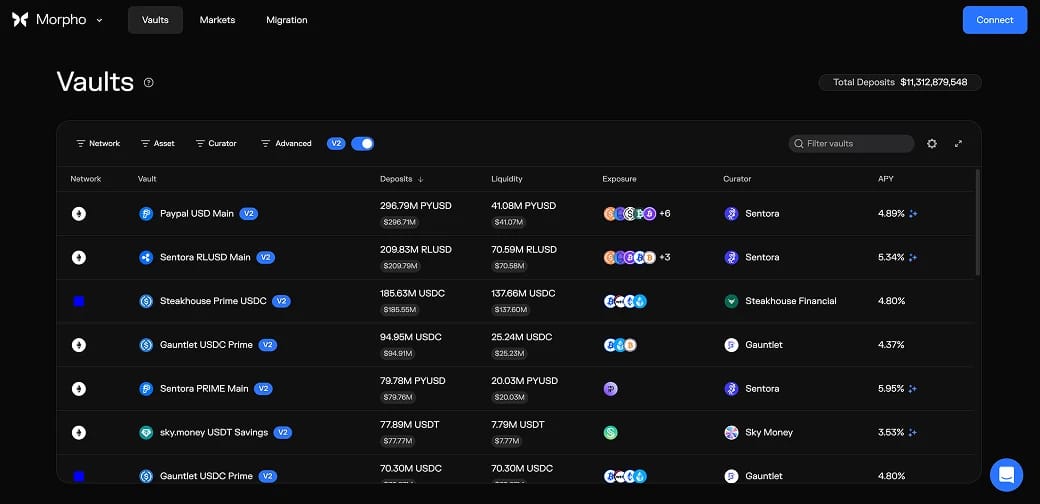
Morpho wurde zum zweitgrößten Lending-Protokoll, mit einem Total Value Locked von nahezu 11 Milliarden Dollar Mitte 2026, nachdem die Einzahlungen im Laufe des Jahres 2025 von 5 bis 13 Milliarden Dollar gewachsen waren, indem es neu durchdacht hat, was ein Lending-Markt ist. Es teilt den Stack in Morpho Blue, ein unveränderliches Primitiv mit 650 Zeilen für isolierte Märkte, die jeder bereitstellen kann, und Morpho Vaults, in denen professionelle Kuratoren Einzahlungen auf diese Märkte verteilen. Statt eines gemeinsamen Pools, der von einer einzigen DAO betrieben wird, wählen Sie selbst, welchem Kurator und Risikoprofil Sie vertrauen.
Dieses Design ist der Grund, warum Institutionen über Morpho einsteigen. Es treibt die kryptobesicherten Kredite von Coinbase an, die jetzt bis zu 100.000 $ gegen SOL sowie BTC und ETH betragen, dazu Krakens DeFi Earn und Einzahlungen der Ethereum Foundation in ihre Treasury, während Apollo Global zugestimmt hat, bis zu 9 % von MORPHO zu kaufen, rund 90 Millionen Token, verteilt über vier Jahre. Morpho V2 ergänzte marktgesteuerte Zinssätze, Kredite mit fester Laufzeit und Unterstützung für Real-World-Assets.
Die Einzahlung in einen kuratierten Vault fühlte sich weniger wie die Nutzung einer App an, sondern eher wie die Wahl eines Fondsmanagers, da der Kurator innerhalb festgelegter Grenzen entscheidet, wohin das Geld fließt. Die Einschränkungen: Die Qualität der Kuratoren schwankt, lockere Parameter können weiterhin ausgenutzt werden, und trotz rund 175 Millionen Dollar an annualisierten Gebühren hat MORPHO bisher nichts an Token-Inhaber ausgeschüttet. Bei der Lending-Tiefe steht es inzwischen neben Aave.
Morpho im Überblick:
- Größe: ~11 Mrd. $ TVL, nur Aave liegt davor.
- Architektur: Morpho Blue mit 650 Zeilen Code plus Vaults-Kurationsschicht.
- Verbreitung: Treibt Coinbase-Kredite, Kraken Earn und die EF-Treasury an.
- Institutionell: Apollo kauft über vier Jahre bis zu 9 % von MORPHO.
- Gebühren: ~175 Mio. $ auf Jahresbasis, bislang keine Ausschüttung an Inhaber.
- Risikohinweis: Abhängigkeit von Kuratoren und Exploits in isolierten Märkten.
7. Pendle (PENDLE)
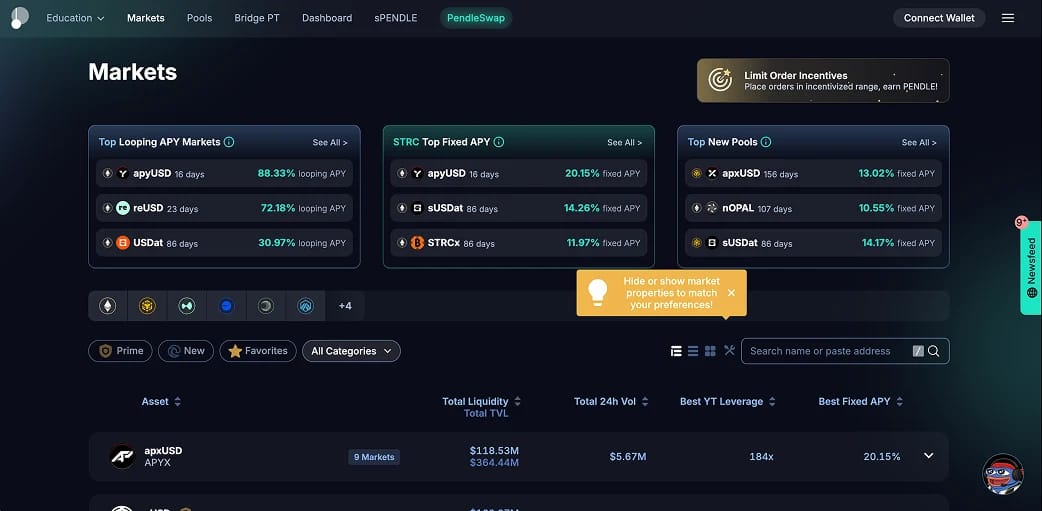
Den Abschluss der Liste bildet Pendle, der größte Handelsplatz für den Handel mit yield selbst, mit einem Total Value Locked von rund 5 Milliarden Dollar nach einem Höchststand von etwa 13 Milliarden Dollar im Jahr 2025. Ein renditetragender Vermögenswert wird in einen Principal Token (PT), der wie eine Nullkuponanleihe bei Fälligkeit einlösbar ist, und einen yield-Token (YT) aufgeteilt, der bis dahin den variablen yield erhält. Ein Nutzer sichert sich einen festen Zinssatz, während ein anderer auf die Zinsentwicklung spekuliert, alles onchain.
Pendle ist mit den Staking- und Restaking-Wellen gewachsen und deckt inzwischen mehr als acht Chains ab, darunter Solana und TON. Die Plattform Boros erweitert das Angebot um den Handel mit Perpetuals-Funding-Raten, einen Markt mit einem Volumen von rund 150 Milliarden Dollar pro Tag, und das sPENDLE-Upgrade leitet etwa 80 % der jährlichen Protokolleinnahmen von knapp 40 Millionen Dollar in Rückkäufe.
Pendle gibt DeFi etwas, das bisher fehlte: einen echten Markt für festverzinsliche Anlagen. Es ist zugleich das anspruchsvollste Angebot für Einsteiger, da Preisbildung von PT und YT, Laufzeiten und das Verhalten nach Ablauf Zeit zum Lernen erfordern. PT-Positionen werden bereits als Sicherheit in Aave V4 akzeptiert, ein starkes Signal dafür, wie fest verankert dieser Baustein geworden ist.
Pendle im Überblick:
- Größe: ca. 5 Mrd. $ TVL nach einem Höchststand von ca. 13 Mrd. $ im Jahr 2025.
- Funktionsweise: Teilt Vermögenswerte in PT (fest) und YT (variabel) auf.
- Expansion: Boros zielt auf den Funding-Rate-Markt mit rund 150 Mrd. $ pro Tag.
- Einnahmen: Rund 40 Mio. $ pro Jahr, davon 80 % für sPENDLE-Rückkäufe verwendet.
- Reichweite: Mehr als acht Chains, darunter Solana und TON.
- Risikohinweis: Steile Lernkurve und Mechanik der Fälligkeitstermine.
Was ist DeFi (dezentrale Finanzen)?
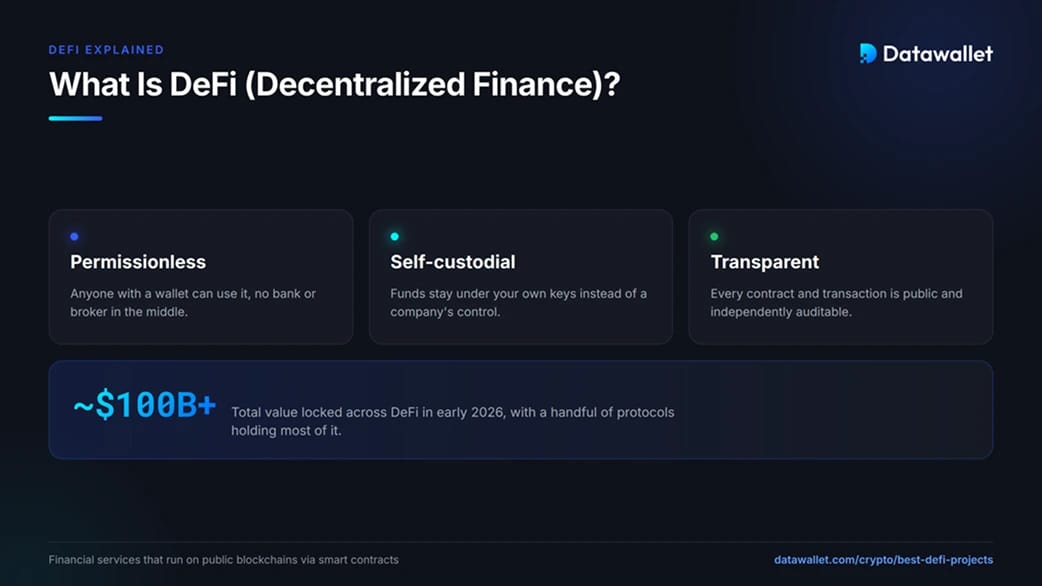
DeFi bezeichnet Finanzdienstleistungen, die über Smart Contracts auf öffentlichen Blockchains laufen, statt über Banken oder Broker. Lending, Handel, Staking und Derivate werden alle als Code ausgeführt, sodass jeder mit einer Selbstverwahrung-Wallet sie ohne Erlaubnis nutzen kann und die Guthaben unter den eigenen Schlüsseln des Nutzers bleiben.
Der Preis dieser Offenheit ist Eigenverantwortung. Kein Support macht eine fehlerhafte Überweisung rückgängig, und hinter den meisten Protokollen steht kein Versicherungsfonds. Dieselbe Transparenz, mit der Sie einen Vertrag prüfen können, bedeutet auch, dass jeder einen Fehler ausnutzen kann, der ihn findet. Sicherheit und Erfolgsbilanz zählen daher mehr als beworbene Rendite.
Die Kategorie hat sich seit dem letzten Zyklus konsolidiert. Der Total Value Locked lag Anfang 2026 nahe der Marke von hundert Milliarden Dollar, wobei eine Handvoll Protokolle den Großteil davon hält. Für die Nutzung braucht man eine Wallet, etwas Gas und einen Einstiegsweg, um Vermögenswerte zu erwerben, wofür sich weiterhin eine regulierte Börse eignet. Lesen Sie dazu unseren Leitfaden zu den besten Krypto-Wallets.
Wie erzielen DeFi-Protokolle Rendite?
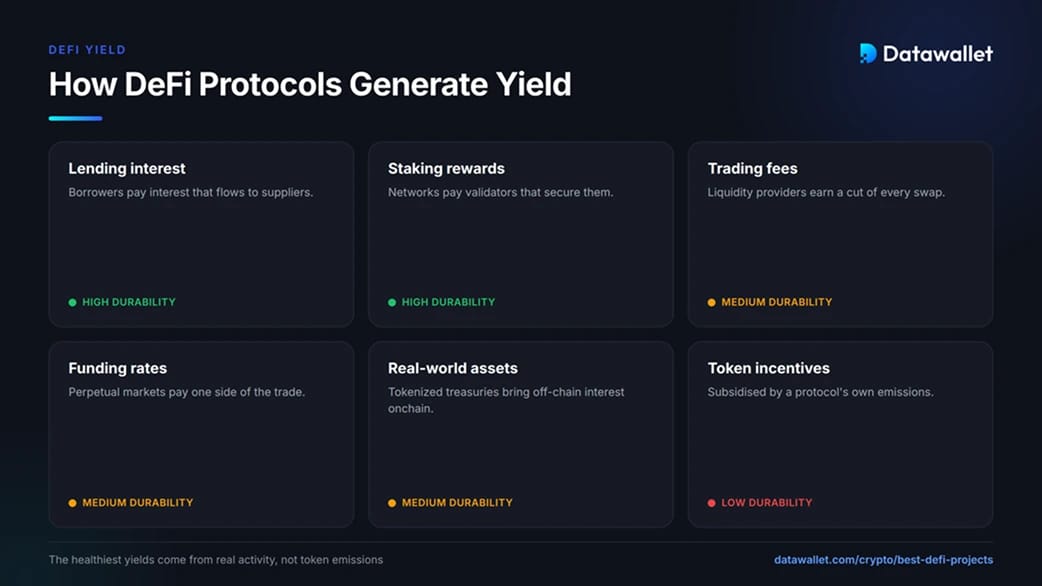
Jede DeFi-Rendite stammt aus einer bestimmten Quelle, und diese Quelle zeigt, wie nachhaltig sie ist. Die gesündesten Erträge werden durch echte Aktivität bezahlt, nicht durch Token-Emissionen. Die erste Frage bei jedem APY lautet daher, wer ihn finanziert.
Die wichtigsten Quellen für Onchain-Rendite:
- Lending-Zinsen: Kreditnehmer zahlen für aufgenommene Kredite, und diese Zinsen fließen an die Anbieter auf Protokollen wie Aave und Morpho.
- Staking-Erträge: Netzwerke bezahlen Validatoren für ihre Absicherung, was Liquid-Staking-Token wie stETH an die Inhaber weitergeben.
- Handelsgebühren: Liquiditätsanbieter auf Uniswap erhalten einen Anteil an jedem Swap, was durch das Risiko eines temporären Verlusts ausgeglichen wird.
- Funding Rates: Perpetuals-Märkte zahlen eine Seite des Trades, die Quelle hinter Ethenas sUSDe und Pendles Boros.
- Reale Vermögenswerte: Tokenisierte Staatsanleihen und Kredite bringen off-chain-Zinsen onchain, zunehmend über kuratierte Vaults.
- Token-Anreize: Protokolle subventionieren die Rendite manchmal mit eigenen Token, was die APYs vorübergehend aufbläht und die am wenigsten nachhaltige Quelle ist.
Wenn eine Rendite weit höher erscheint, als diese Quellen rechtfertigen, wird die Differenz meist durch Token-Emissionen oder verborgene Risiken finanziert. Einen APY als Ausgangspunkt für Fragen statt als Versprechen zu behandeln, unterscheidet sorgfältige Nutzer vom Rest.
So starten Sie sicher mit DeFi
Sie müssen nicht jedes Protokoll verstehen, um zu beginnen, doch ein überlegtes Setup verhindert die meisten Anfängerfehler. Lernen Sie die Mechanismen zu Beginn mit Beträgen, deren vollständigen Verlust Sie verkraften können.
Ein sinnvoller erster Durchlauf:
- Legen Sie sich eine Wallet zur Selbstverwahrung zu. Installieren Sie eine seriöse Wallet, schreiben Sie die Wiederherstellungsphrase auf Papier und geben Sie sie niemals auf einer Website ein. Diese Phrase ist Ihr einziges Backup.
- Assets an einer Börse erwerben. Nutzen Sie eine regulierte Plattform wie Bybit, um den benötigten Token und das Gas zu kaufen, und heben Sie sie dann auf Ihre eigene Wallet ab.
- Beginnen Sie mit einem Blue-Chip-Protokoll. Tätigen Sie eine kleine erste Einzahlung bei einem etablierten Namen wie Aave oder Lido, bevor Sie sich neueren Märkten oder Hebel widmen.
- Prüfen Sie jede Adresse. Speichern Sie offizielle Seiten als Lesezeichen, gleichen Sie Vertragsadressen mit der Dokumentation des Projekts ab und ignorieren Sie Links aus Direktnachrichten.
- Planen Sie mit dem Totalverlust. Gehen Sie davon aus, dass jedes einzelne Protokoll ausfallen könnte, und setzen Sie beim Lernen nie mehr ein, als Sie abschreiben können.
Die größten Verluste, die ich gesehen habe, stammen von Social Engineering und gefälschten Front-Ends, nicht von Protokollfehlern. Wer bei der Wallet und der Freigabe langsamer vorgeht, stoppt die häufigsten Angriffe.
Ist DeFi weltweit legal?
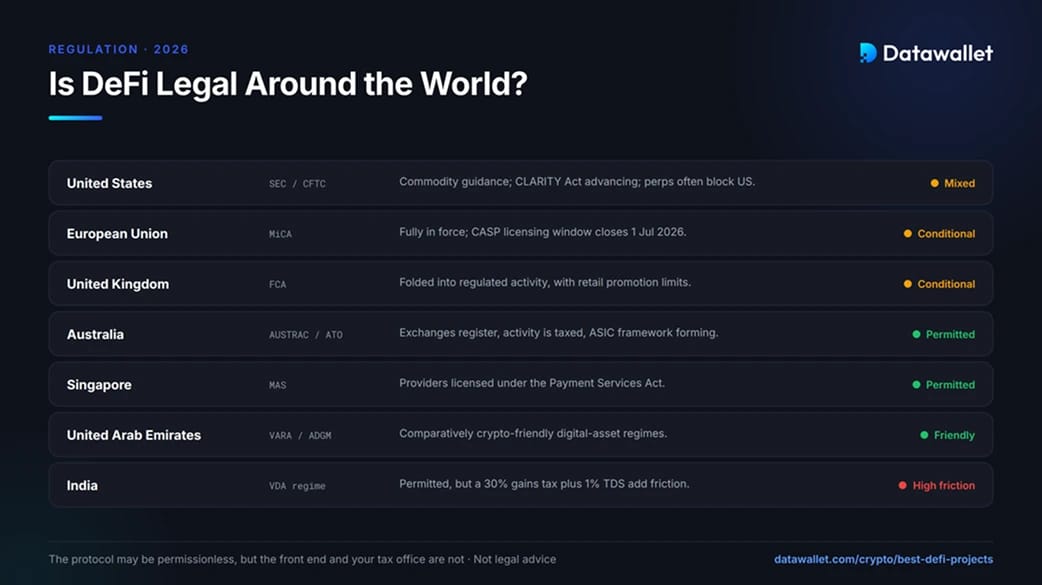
DeFi ist in den meisten großen Märkten grundsätzlich legal nutzbar, doch die Regeln dazu, wie es angeboten, beworben und besteuert wird, unterscheiden sich von Land zu Land stark, und Front-Ends beschränken den Zugang zunehmend nach Standort. Die folgenden Hinweise sind ein allgemeiner Überblick und keine Rechtsberatung; klären Sie Ihre Situation daher mit einem lokalen Fachmann.
Wie wichtige Regionen 2026 mit DeFi umgehen:
- Vereinigte Staaten: Ein gemeinsames Memorandum der SEC und der CFTC vom März 2026 rückte mehrere große Assets in Richtung einer Behandlung als Rohstoffe, und der CLARITY Act kam im Bankenausschuss des Senats voran. Viele Perpetuals-Oberflächen, darunter Hyperliquid, sperren weiterhin US-Nutzer.
- Europäische Union: MiCA ist vollständig in Kraft, die Übergangsfrist für die Lizenzierung endet am 1. Juli 2026. Vollständig dezentralisierte Protokolle liegen außerhalb des aktuellen Anwendungsbereichs, doch Frontends und Teams, die sich an EU-Nutzer richten, können darunter fallen.
- Vereinigtes Königreich: Die FCA nimmt Krypto in die regulierte Tätigkeit auf und beschränkt, wie DeFi-Produkte gegenüber Privatanlegern beworben werden. Das bestimmt, was Nutzern im Vereinigten Königreich legal angeboten werden darf.
- Australien: Börsen registrieren sich bei AUSTRAC, die ATO besteuert die meisten DeFi-Aktivitäten zeitnah, und die ASIC arbeitet an einem Rahmenwerk für Plattformen, sodass lokale Nutzer klare Pflichten zur Dokumentation haben.
- Singapur: Die MAS lizenziert Anbieter nach dem Payment Services Act, und Frontends, die Einwohner bedienen, benötigen möglicherweise eine Zulassung, selbst wenn das Protokoll keine braucht.
- Vereinigte Arabische Emirate: VARA in Dubai und ADGM verfolgen vergleichsweise kryptofreundliche Regelungen, weshalb mehrere DeFi-Teams dort ihren Sitz haben.
- Indien: Die Nutzung ist erlaubt, aber eine Steuer von 30 % auf Gewinne aus virtuellen digitalen Vermögenswerten plus eine Transaktionsabgabe von 1 % bedeuten für aktive Nutzer erhebliche Reibung.
Für Nutzer weltweit kann das Protokoll erlaubnisfrei sein, die Benutzeroberfläche und Ihre Steuerbehörde sind es jedoch nicht. Wenn Sie beides vor einer Einzahlung prüfen, ersparen Sie sich später Ärger.
Risiken bei der Nutzung von DeFi-Projekten
DeFi-Erträge bergen andere Risiken als das Halten von Krypto auf einer Börse. Prüfen Sie diese, bevor Sie Kapital in ein Protokoll hier investieren.
- Smart-Contract-Ausfall: Ein Fehler oder Exploit kann ein Protokoll leeren, selbst wenn das Netzwerk einwandfrei funktioniert, daher zählen Audits und die Zeit am Markt. Lesen Sie unseren Überblick über Smart-Contract-Auditing-Unternehmen.
- Risiko gelisteter Assets: Lending-Märkte erben die Schwächen der Token, die sie akzeptieren, wie die Bad-Debt-Episode bei Aave im Frühjahr 2026 zeigte.
- Liquidationsrisiko: Kredite und gehebelte Perpetuals können bei hoher Volatilität schnell liquidiert werden, wodurch Verluste realisiert werden.
- Reflexivität der Rendite: Strategien, die auf Funding Rates oder gehebelten Schleifen (Looping) beruhen, können sich bei einer Marktwende schnell auflösen und Kopplungen brechen.
- Fehler bei der Verwahrung: Selbstverwahrung bedeutet, dass eine verlorene Seed-Phrase oder eine schädliche Freigabe nicht rückgängig zu machen ist.
- Regulatorische Änderungen und Zugangsbeschränkungen: Frontends können Ihre Region per Geoblocking sperren oder Token mit kurzer Vorankündigung delisten.
- Wertzuwachs des Tokens: Ein starkes Protokoll garantiert keinen starken Token, da manche nur wenig Einnahmen an die Inhaber weitergeben.
Fazit
Die besten DeFi-Projekte des Jahres 2026 sind jene, die nach dem Ende der Anreize weiter funktionierten. Hyperliquid führt, indem es Onchain-Perpetuals zu einem Produkt macht, das mit zentralisierten Handelsplätzen konkurriert. Die übrigen decken die Säulen ab, die Nutzer tatsächlich brauchen: Lending über Aave und Morpho, Staking über Lido, Swaps über Uniswap, Dollar-Rendite über Ethena und einen echten Zinsmarkt über Pendle.
Keines ist risikofrei, und die höchsten Renditen gehen mit der höchsten Anfälligkeit einher. Wählen Sie das Protokoll passend zu Ihrem Vorhaben, beginnen Sie klein, halten Sie Ihre Vermögenswerte in self-custody und betrachten Sie jede beworbene Rendite als Frage danach, woher das Geld kommt.