Die besten Liquid-Staking-Plattformen im Vergleich
1. Lido
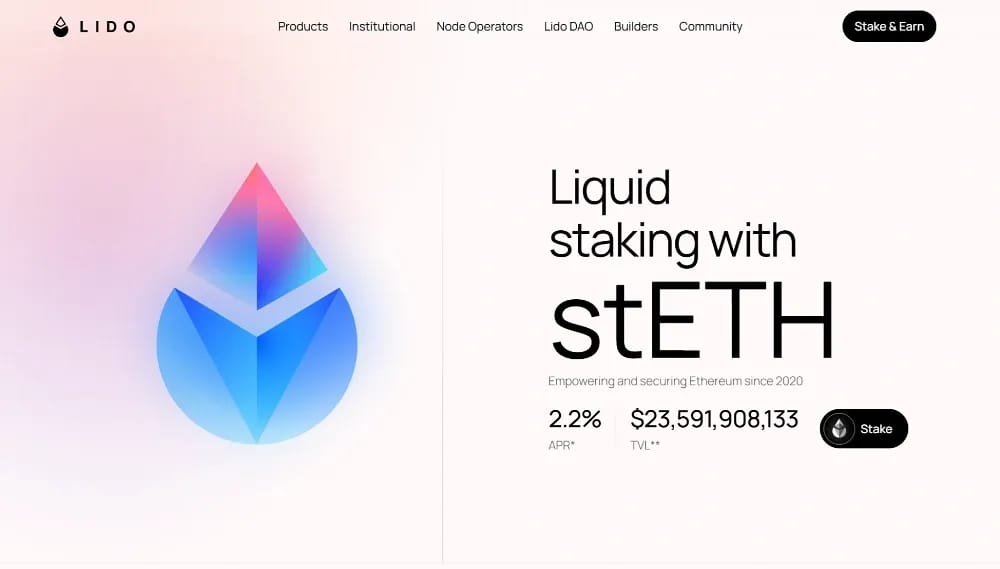
Lido sichert Ethereum seit 2020 als non-custodial Liquid-Staking-Protokoll. Es hält inzwischen rund 23,8 Milliarden Dollar an TVL, fast die Hälfte des von DefiLlama erfassten Liquid-Staking-Marktes. Wir stufen es das vierte Jahr in Folge auf Platz eins ein.
Lido V3 ist vollständig live. Die stVaults bieten Institutionen maßgeschneiderte Validator-Konfigurationen und erhalten zugleich den Zugang zur stETH-Liquidität. Die neueren Earn-Vaults erweitern das Angebot zusätzlich. EarnETH verteilt Kapital auf erstklassige DeFi-Protokolle bei rund 3,1 % APY, während stETH selbst derzeit etwa 2,2 % APR zahlt.
Das Protokoll hat auch bei der Dezentralisierung deutliche Fortschritte gemacht. Mehr als 600 Node-Betreiber führen inzwischen Validatoren über die kuratierten Module, Simple DVT und Community Staking aus. Verteilte Validator-Cluster nutzen sowohl Obol als auch SSV. Unser Lido-Deep-Dive untersucht die DAO-Governance-Struktur und den Dual-Governance-Timelock im Detail.
Vorteile
- Branchenführende Liquidität sorgt für minimalen Slippage beim Verlassen großer Positionen.
- stVaults bieten institutionelle Anpassbarkeit, ohne die stETH-Liquidität zu fragmentieren.
- Ein wachsender Kreis von Betreibern über DVT- und Community-Module hinweg verringert die Zentralisierung.
Nachteile
- Eine Gebühr von 10 % auf Staking-Erträge ist höher als bei mehreren Wettbewerbern.
- Die Marktdominanz nährt weiterhin die Debatten über die Zentralisierung von Ethereum.
- Fokus ausschließlich auf Ethereum, nachdem frühere Multichain-Bereitstellungen eingestellt wurden.
2. Bybit
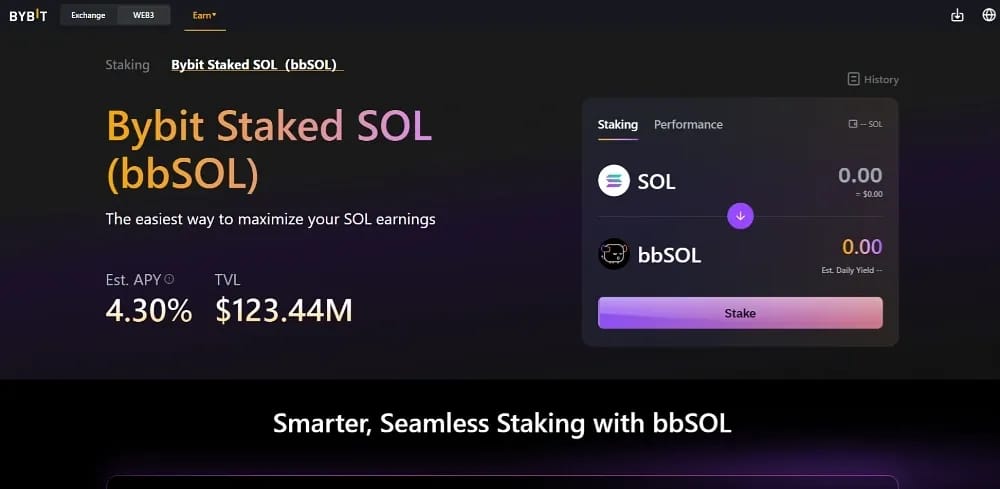
Bybit rückt auf Platz zwei vor, weil die Gebührenstruktur für Solana unter den custodial-Anbietern unübertroffen ist. Die Börse hat im September 2024 ihren bbSOL-Token als ersten von einer Börse unterstützten Solana-LST eingeführt. Sie wirbt mit bis zu 8 % APY, erhebt keine Verwaltungsgebühren und hat einen Basiszins von rund 5,5 %.
Einzahlungen werden in einen von Sanctum betriebenen Stake-Pool geleitet, der die Delegierung auf geprüfte Validatoren verteilt. Anchorage Digital bietet institutionelle Verwahrung für den Token. Nutzer zahlen eine geringe Einzahlungsgebühr von 0,1 %, während bbSOL jederzeit gegen SOL zuzüglich aufgelaufener Erträge eingelöst werden kann.
Für Ethereum-Staker bietet Bybit das parallele Produkt bbETH an. Beide Token können zudem als Sicherheit im einheitlichen Handelskonto der Börse verwendet werden. Nutzer können daher sofort zwischen passiver Rendite und aktiven Margin-Strategien wechseln – eine Kombination aus Kapitaleffizienz, die kein Onchain-Protokoll derzeit so reibungslos abbildet.
Vorteile
- Keine Verwaltungsgebühren auf bbSOL maximieren die langfristigen Netto-Erträge aus Staking.
- Eine auf Sanctum basierende Pool-Infrastruktur bringt On-Chain-Transparenz in ein CEX-Produkt.
- Die Unterstützung von Sicherheiten über ein einheitliches Konto verbindet staking und Handel mit leverage.
Nachteile
- Für erste Solana-Staking-Transaktionen fällt eine Einzahlungsgebühr von 0,1 % an.
- Bei custodial-Strukturen muss man der Börse die zugrunde liegenden Schlüssel anvertrauen.
- Der TVL von bbSOL bleibt weit kleiner als bei führenden Onchain-Alternativen.
3. Jito
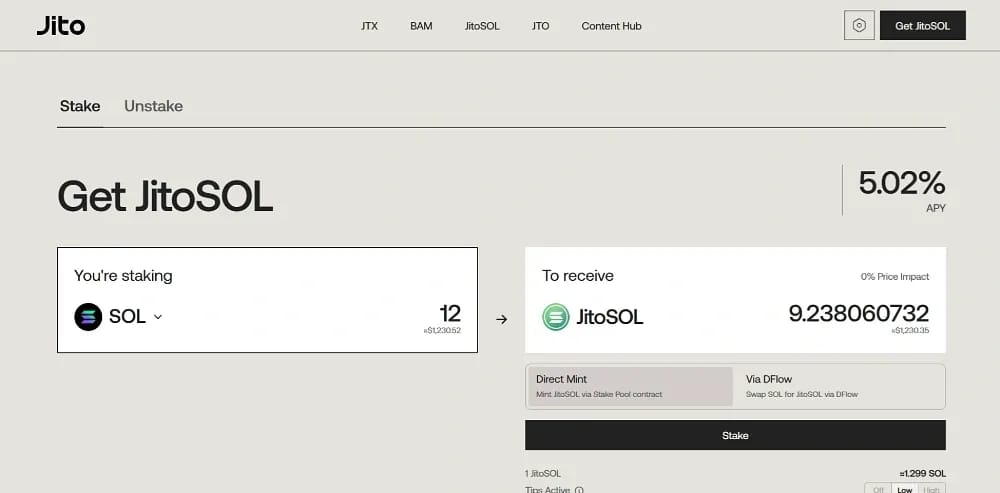
Jito bleibt die stärkste Onchain-Option für SOL-Inhaber, da es Erträge erfasst, die viele Staking-Pools liegen lassen. JitoSOL erhält die üblichen Inflationsrewards sowie einen Anteil an der Blockspace-Ökonomie von Solana, einschließlich MEV-Tips und Prioritätsgebühren. Zusammen ergeben diese Quellen derzeit einen Zinseszins von rund 7,2 % APY.
Jüngste Änderungen an der Infrastruktur stärken seine Position. Das BAM-Framework von Jito unterstützt inzwischen den Blockaufbau im gesamten Netzwerk, während StakeNet die Delegation an rund 200 leistungsstarke Validatoren lenkt. Das Protokoll hat außerdem seine Verwaltungsgebühr von 5 % auf 4 % der Rewards gesenkt. Für direkte Auszahlungen fällt eine Gebühr von 0,1 % an.
Die Liquidität bleibt für einen Solana-LST erstklassig. Nutzer können zwischen sofortigem Unstaking und der üblichen Epochen-Wartezeit wählen, und JitoSOL dient als Sicherheit bei Kamino, Raydium und Orca. Unser JitoSOL-Erklärtext beschreibt, wie die MEV-Pipeline Wert an Staker weitergibt.
Vorteile
- Zwei Belohnungsströme übertreffen durchweg die üblichen Solana-staking-yield-Werte.
- Neun Audits und zwei vollständige Marktzyklen unter realen Bedingungen erprobt.
- Die Option zum sofortigen Unstaking beseitigt die übliche Wartezeit beim Ausstieg über die Epoche.
Nachteile
- Eine Verwaltungsgebühr von 4 % schmälert die Nettorenditen für Staker dennoch.
- Die Renditen schwanken mit der Aktivität im Solana-Netzwerk und dem Volumen der MEV-Trinkgelder.
- Tiefgehende Protokollmechanismen können Solana-Staker, die zum ersten Mal staken, überfordern.
4. Binance
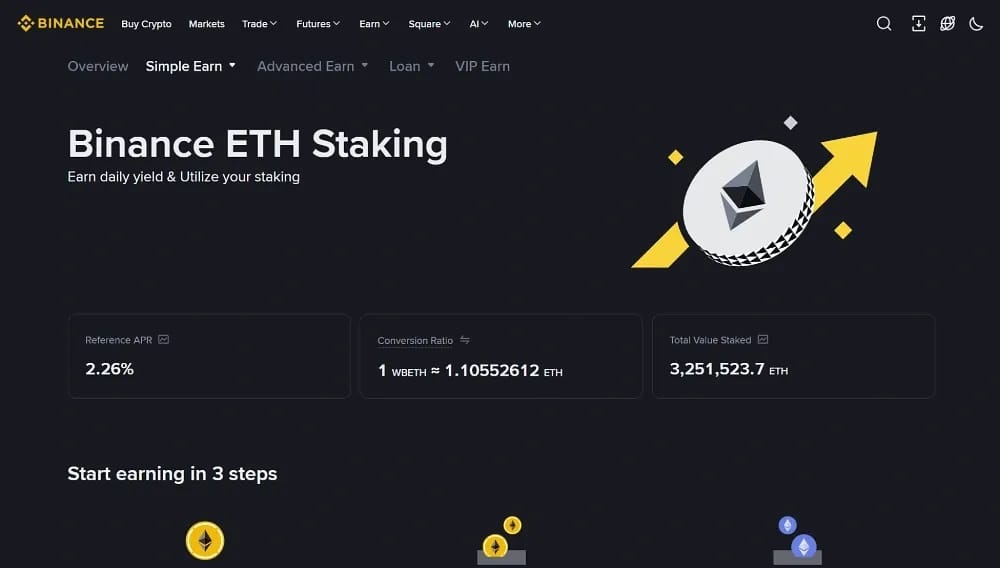
Binance fällt wegen der Preisgestaltung, nicht wegen der Größe auf Platz vier zurück. Die Börse betreibt weiterhin das größte custodial Liquid-Staking-Volumen im Kryptobereich, mit rund 10,2 Milliarden Dollar über ihre Produkte hinweg. Ihre Token WBETH und BNSOL führen weltweit die LST-Liquidität von Börsen an.
Die Erträge sammeln sich durch tägliche Aktualisierungen des Umtauschverhältnisses an. WBETH zahlt rund 2,6 % APR, während BNSOL nach Abzug der Provision von Binance in Höhe von etwa 10 % bis zu 5,6 % erreicht. Reguläre BNSOL-Rücknahmen dauern etwa vier Tage bis zur Abwicklung, doch Inhaber können beide Token verkaufen, wenn sie sofort aussteigen wollen.
Der Hauptvorteil der Plattform ist die Tiefe ihres Ökosystems. WBETH und BNSOL können als Kreditsicherheiten oder Margin-Assets dienen und gelten als Launchpool-Tickets. Zudem erhalten sie häufig Bonusaktionen zusätzlich zur zugrunde liegenden Staking-Rendite. Für Anleger, die bereits Binance nutzen, ist diese Integrationstiefe schwer zu übertreffen.
Vorteile
- Höchste Liquidität unter allen Liquid-Staking-Anbietern zentralisierter Börsen.
- WBETH und BNSOL schalten Kredite, Margin und wiederkehrende Kampagnenprämien frei.
- Automatische Gutschrift von Belohnungen über transparente tägliche Umrechnungsverhältnisse.
Nachteile
- Eine Provision von rund 10 % unterbietet das gebührenfreie Solana-Angebot von Bybit.
- Konzentrierte Verwahrung schafft bei großen Guthaben ein Risiko durch eine einzelne Plattform.
- Die laufende regulatorische Prüfung führt zu unterschiedlicher Verfügbarkeit in den einzelnen Rechtsordnungen.
5. ether.fi
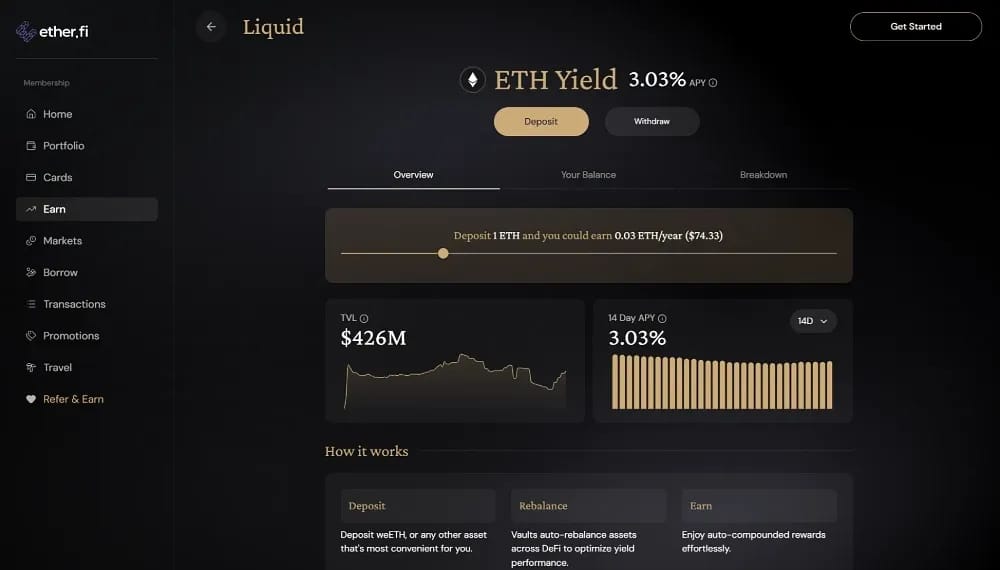
Neu in unserem Ranking nimmt ether.fi als führende non-custodial Liquid-Restaking-Plattform den fünften Platz ein, mit rund 4,3 Milliarden Dollar an gestaktem TVL. Sein eETH-Token ergänzt die grundlegende Ethereum-Rendite um Restaking-Belohnungen. Wrapped weETH hält diese Positionen im gesamten DeFi-Bereich weiterverwendbar.
Sicherheit ist inzwischen ein zentrales Unterscheidungsmerkmal. Zusätzlich zu 25+ Audits und formaler Verifizierung sicherte sich ether.fi im Juli 2026 über Nexus Mutual die größte Slashing-Deckung der Kryptobranche. Die Police deckt Strafen von bis zu 15.000 ETH ab. Außerdem band die Plattform rund 3 Milliarden Dollar an Stake an die Blockspace-Märkte von ETHGas.
Das Produktangebot reicht weit über Staking hinaus. Liquid Vaults automatisieren DeFi-Strategien, eBTC überträgt das Modell auf Bitcoin, und mit der Cash-Karte können Nutzer gegen gestakte Sicherheiten bezahlen. Die variablen APYs liegen weiterhin nahe 3 %. Unser ether.fi-Leitfaden behandelt jede Produktstufe.
Vorteile
- Restaking-Belohnungen kommen zur üblichen Ethereum-Staking-Rendite hinzu.
- Eine Slashing-Versicherung senkt das Risiko von Validator-Strafen spürbar.
- Anders als bei custodial Börsen behalten Nutzer die Kontrolle über ihre Schlüssel.
Nachteile
- Restaking fügt Smart-Contract-Ebenen und zusätzliche Slashing-Angriffsflächen hinzu.
- Variable Renditen schwanken mit der Restaking-Nachfrage und den AVS-Auszahlungen.
- Die Produktvielfalt kann Nutzer überfordern, die einfaches Staking suchen.
6. Coinbase
Coinbase steigt im Ranking auf Platz sechs ein, als klarste Wahl für Anleger, die eine regulierte, börsennotierte Gegenpartei bevorzugen. ETH-Staking an der Börse hat kein Minimum. Wird die Position in cbETH umgewandelt, wird sie zu einem frei handelbaren ERC-20-Token mit rund 348 Millionen Dollar an Onchain-Wert.
cbETH hat zudem eine breite Multichain-Reichweite. Der Token zirkuliert auf Ethereum, Base, Arbitrum, Optimism und Polygon, was ihn zu einem der leichter einsetzbaren LSTs im gesamten Layer-2-DeFi macht. Die Erträge entstehen über einen steigenden Umrechnungskurs und bringen Inhabern derzeit rund 3 % pro Jahr.
Der Kompromiss liegt in der Preisgestaltung. Coinbase behält eine Provision von 25 % auf ETH-Staking-Erträge ein, einer der höchsten Sätze in diesem Ranking. Solana-Staking ist ebenfalls verfügbar, doch Coinbase gibt für diese Positionen keinen liquiden Token aus. Dadurch bleiben SOL in Verwahrung gesperrt, statt kombinierbar zu sein.
Vorteile
- Ein börsennotiertes US-Unternehmen bietet unübertroffene Transparenz bei den Gegenparteien.
- Die Präsenz von cbETH auf Layer 2 vereinfacht die kostengünstige Multichain-DeFi-Bereitstellung.
- Kein Staking-Minimum und sofortiger Ausstieg durch den Verkauf von cbETH.
Nachteile
- Eine Prämienprovision von 25 % ist die höchste unter unseren Empfehlungen.
- Für Solana-Staking fehlt auf der Plattform ein liquider Token vollständig.
- Die Rendite liegt nach Abzug der Provision hinter On-Chain-Alternativen zurück.
7. Rocket Pool
Rocket Pool schließt das Ranking als Maßstab für Dezentralisierung beim Ethereum-Staking ab. Das Saturn-One-Upgrade vom Februar 2026 war die bisher größte Überarbeitung des Protokolls. Megapool-Validatoren können nun mit Bonds von nur 4 ETH starten, was den Kapitalbedarf der Betreiber über Nacht halbiert.
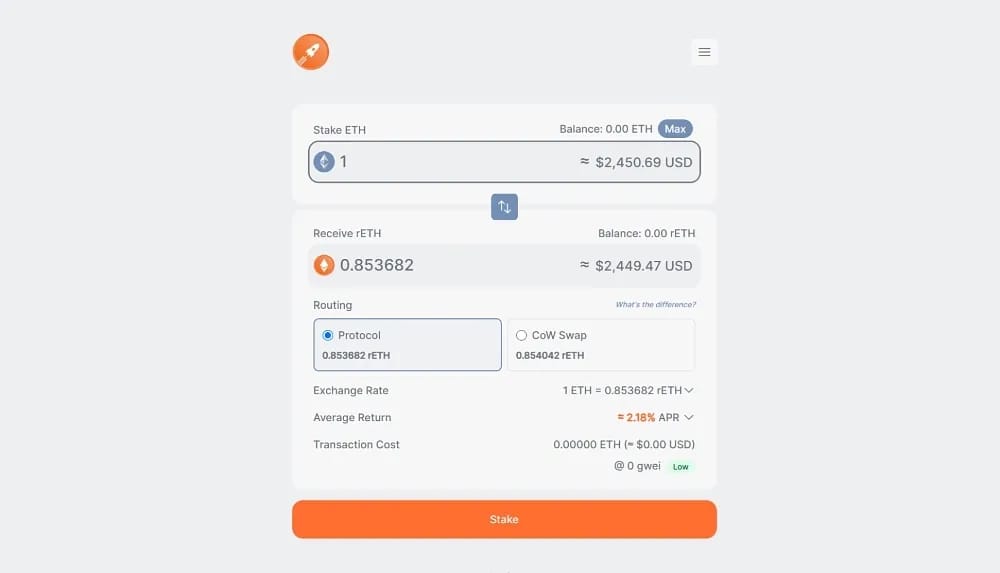
Saturn hat außerdem die Ökonomie des Protokolls durch eine universelle, anpassbare Umsatzverteilung verändert. Node-Betreiber erhalten eine Basiskommission von 5 %, RPL-Staker teilen sich einen Umsatzpool von 9 %, und rETH-Inhaber tragen weiterhin ungefähr dieselbe effektive Kommission von 14 % wie zuvor. Ein Auszahlungspuffer auf Protokollebene ermöglicht nun nahezu sofortige rETH-Ausstiege.
Rund 2.000 permissionless Betreiber sichern heute etwa 1,3 Milliarden Dollar an TVL. rETH legt gegenüber ETH mit etwa 2,1 % APR zu. Für Staker, denen Trustlessness wichtiger ist als die Rendite auf dem Papier, erreicht keine andere Plattform in diesem Ranking die Architektur von Rocket Pool.
Vorteile
- Permissionless-Megapools ermöglichen es jedem, mit nur 4 ETH zu validieren.
- Der Auszahlungspuffer ermöglicht sofortige Ausstiege ohne Slippage am Sekundärmarkt.
- Die Aufteilung der Einnahmen hält die Kosten für Staker stabil und belohnt zugleich die Betreiber.
Nachteile
- Die effektive Provision von rund 14 % bleibt noch leicht hinter der Wirtschaftlichkeit von Lido zurück.
- Die Liquidität von rETH ist geringer als die von stETH oder Börsen-Token.
- Das Wachstum hängt davon ab, stetig unabhängige Node-Betreiber zu gewinnen.
Was ist Liquid Staking?
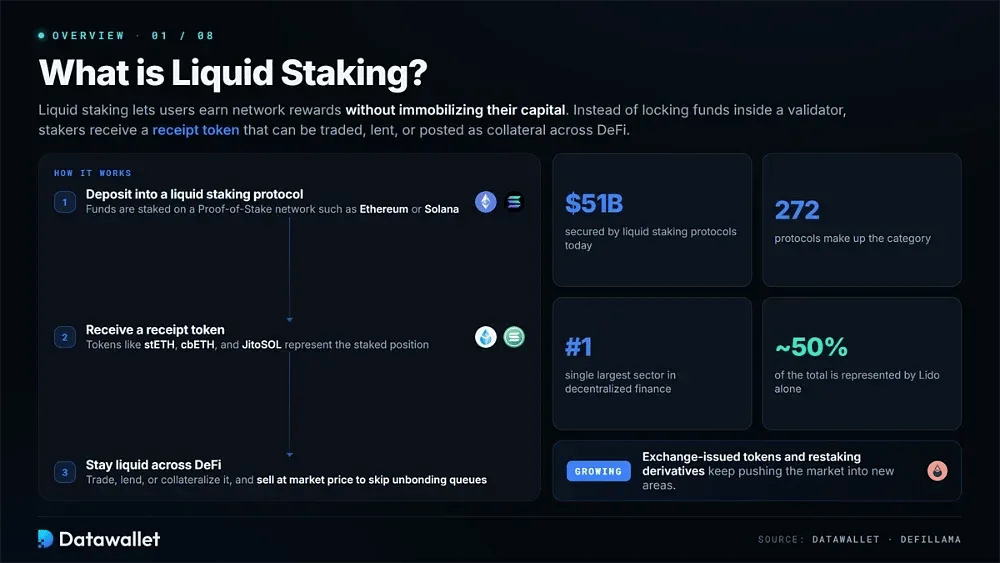
Liquid Staking ermöglicht es Nutzern, Netzwerkbelohnungen zu verdienen, ohne ihr Kapital zu binden. Statt Gelder in einem Validator zu sperren, erhalten Staker einen Quittungs-Token, der die Position repräsentiert. Dieser Token kann dann gehandelt, verliehen oder im dezentralen Finanzwesen als Sicherheit hinterlegt werden.
Das Modell hat sich in Proof-of-Stake-Netzwerken wie Ethereum und Solana stark entwickelt. Token wie stETH, cbETH und JitoSOL sind zu grundlegenden DeFi-Assets geworden. Da der Quittungs-Token direkt zu Marktpreisen verkauft werden kann, können Inhaber Entsperrwarteschlangen ganz umgehen.
Rund 51 Milliarden Dollar in 272 Protokollen sind derzeit in dieser Kategorie gesichert, womit Liquid Staking der größte Einzelsektor im dezentralen Finanzwesen ist. Lido stellt davon fast die Hälfte. Von Börsen ausgegebene Token und Restaking-Derivate erschließen dem Markt weiterhin neue Bereiche.
Liquid-Restaking-Plattformen erklärt
Liquid-Restaking-Plattformen ermöglichen es Nutzern, gestakte Vermögenswerte erneut zu verwenden, um zusätzliche Netzwerke zu sichern, sogenannte Actively Validated Services (AVSs). EigenLayer hat dieses Modell auf Ethereum eingeführt und erlaubt es, mit einer einzigen gestakten Position gleichzeitig mehrere Rendite-Ströme über unabhängige dezentrale Infrastrukturen zu erzeugen.
Die Babylon Chain bringt ähnliche Mechanismen zu Bitcoin. Emittenten wie ether.fi bündeln unterdessen Restaking-Positionen in liquide Token, damit sie sofort in DeFi nutzbar bleiben. Nutzer können mehrschichtige Sicherheitsprämien verdienen, ohne den Zugriff auf ihr Kapital aufzugeben, wobei jede zusätzliche Schicht weitere Contract- und Slashing-Risiken mit sich bringt.
CEX vs. Onchain Liquid Staking
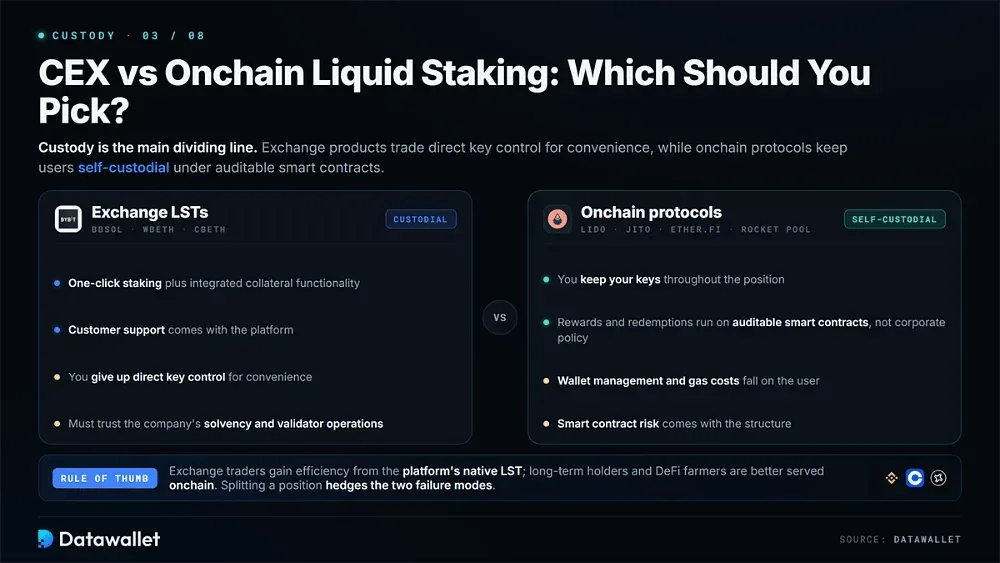
Die Verwahrung ist die wichtigste Trennlinie in diesem Ranking. Börsenprodukte wie bbSOL, WBETH und cbETH geben die direkte Schlüsselkontrolle zugunsten von Komfort auf. Nutzer erhalten staking per Mausklick und integrierte Besicherungsfunktionen sowie Kundensupport, müssen aber auf die Zahlungsfähigkeit und den Validator-Betrieb des Unternehmens vertrauen.
Protokolle wie Lido, Jito, ether.fi und Rocket Pool ermöglichen den Nutzern Selbstverwahrung. Ihre Erträge und Rücknahmen werden von überprüfbaren Smart Contracts statt von Unternehmensrichtlinien gesteuert. Diese Struktur bringt eigene Komplexität mit sich: Wallet-Verwaltung und gas-Kosten liegen beim Nutzer, ebenso das Smart-Contract-Risiko.
Unsere praktische Faustregel ist einfach. Anleger, die bereits auf einer Börse handeln, können durch den nativen LST dieser Plattform spürbare Effizienzgewinne erzielen. Langfristige Halter und Nutzer, die DeFi-Renditen erwirtschaften, sind in der Regel onchain besser aufgehoben. Eine Aufteilung der Position auf beide Modelle kann zudem sinnvoll deren unterschiedliche Ausfallrisiken absichern.
Liquid-Staking-Trends, die Sie 2026 im Blick behalten sollten
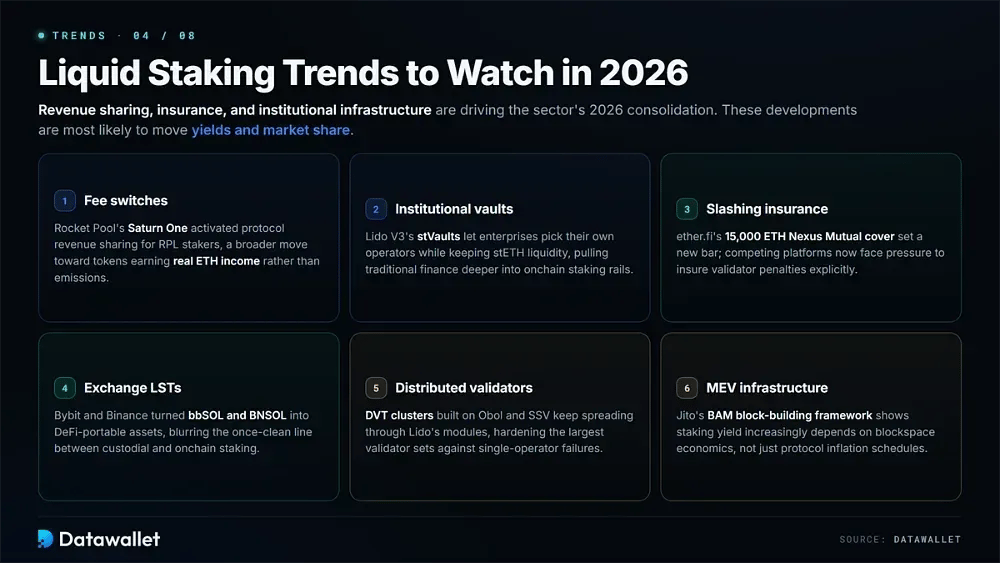
Umsatzbeteiligung, Versicherung und institutionelle Infrastruktur treiben einen Großteil der Branchenkonsolidierung 2026 voran. Mehrere Entwicklungen verändern bereits, wie die oben genannten Plattformen um Einlagen konkurrieren.
Diese Entwicklungen dürften Renditen und Marktanteile am ehesten bewegen:
- Fee Switches: Rocket Pools Saturn One hat die Beteiligung von RPL-Stakern an den Protokolleinnahmen aktiviert, ein Signal für eine breitere Entwicklung hin zu Token, die echte ETH-Einnahmen statt Emissionen erzielen.
- Institutionelle Vaults: Die stVaults von Lido V3 lassen Unternehmen ihre eigenen Betreiber wählen und erhalten dabei die stETH-Liquidität, wodurch die traditionelle Finanzwelt tiefer in Onchain-Staking-Strukturen gezogen wird.
- Slashing-Versicherung: Die Nexus-Mutual-Deckung von ether.fi über 15.000 ETH setzte einen neuen Maßstab, und konkurrierende Plattformen stehen nun unter Druck, Validator-Strafen ausdrücklich abzusichern.
- Börsen-LSTs: Bybit und Binance haben bbSOL und BNSOL zu DeFi-fähigen Assets gemacht und damit die einst klare Grenze zwischen custodial und onchain Staking verwischt.
- Verteilte Validatoren: DVT-Cluster auf Basis von Obol und SSV breiten sich weiter durch die Module von Lido aus und machen die größten Validator-Sets widerstandsfähiger gegen den Ausfall einzelner Betreiber.
- MEV-Infrastruktur: Das BAM-Framework von Jito für den Blockaufbau zeigt, dass die Staking-Rendite zunehmend von der Blockspace-Ökonomie abhängt und nicht nur von den Inflationsplänen des Protokolls.
So wählen Sie eine Liquid-Staking-Plattform für Krypto aus
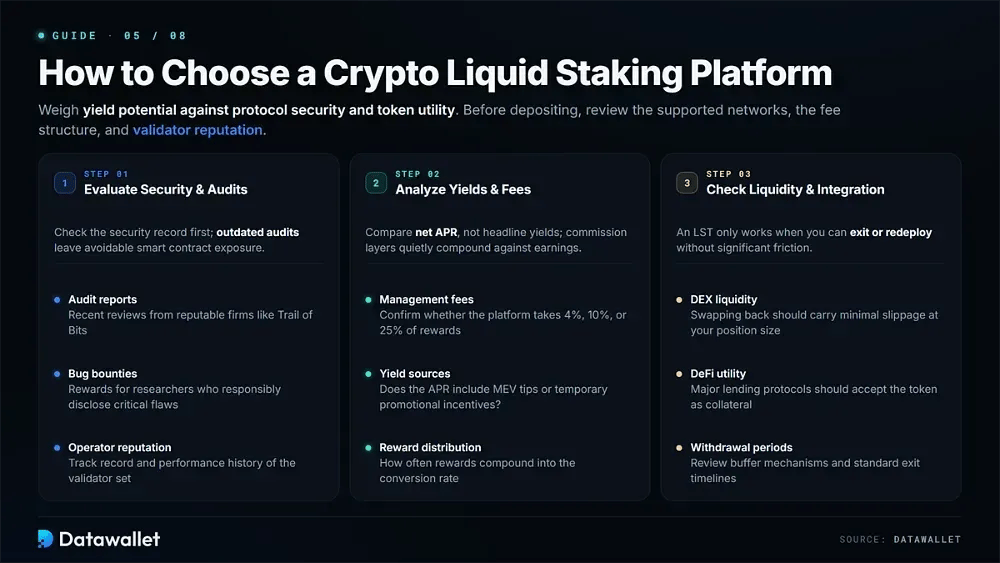
Bei der Wahl einer Liquid-Staking-Plattform gilt es, das Rendite-Potenzial gegen Protokollsicherheit und Token-Nutzen abzuwägen. Prüfen Sie vor der Einzahlung die unterstützten Netzwerke und die Gebührenstruktur. Auch der Ruf des Validators ist wichtig, wenn gestakte Assets sicher und zugleich wirklich zugänglich bleiben sollen.
Schritt 1: Protokollsicherheit und Audits prüfen
Prüfen Sie die Sicherheitsbilanz der Plattform, bevor Sie Gelder einsetzen. Achten Sie besonders darauf, wie kürzlich seriöse Dritte das Protokoll geprüft haben, da veraltete Audits vermeidbare Smart-Contract-Risiken bestehen lassen können.
- Audit-Berichte: Achten Sie auf aktuelle Sicherheitsaudits renommierter Firmen wie Trail of Bits.
- Bug-Bounty-Programme: Stellen Sie sicher, dass das Protokoll Forscher belohnt, die kritische Schwachstellen verantwortungsvoll melden.
- Ruf des Betreibers: Prüfen Sie die Erfolgsbilanz und die bisherige Leistung des Validator-Sets.
Schritt 2: Renditen und Gebührenstrukturen analysieren
Vergleichen Sie Anbieter anhand der effektiven Jahreszinsen nach Gebühren statt anhand der beworbenen Renditen. Jede Gebührenebene sollte berücksichtigt werden, da sich Gebühren im Lauf der Zeit unbemerkt zulasten der Erträge summieren.
- Verwaltungsgebühren: Prüfen Sie, ob die Plattform 4 %, 10 % oder 25 % der Erträge einbehält.
- Rendite-Quellen: Prüfen Sie, ob der APR MEV-Trinkgelder oder befristete Werbeanreize enthält.
- Ausschüttung der Belohnungen: Verstehen Sie, wie oft Belohnungen in den Umrechnungskurs Ihres Tokens einfließen.
Schritt 3: Token-Liquidität und Integration prüfen
Ein Liquid-staking-Token funktioniert nur wie vorgesehen, wenn Nutzer ohne erhebliche Reibungsverluste aussteigen oder umschichten können. Dafür sind tiefe Märkte und eine breite Akzeptanz des Tokens als Sicherheit erforderlich.
- DEX-Liquidität: Prüfen Sie, dass der Rücktausch bei Ihrer Positionsgröße nur minimalen Slippage verursacht.
- DeFi-Nutzen: Stellen Sie sicher, dass große Lending-Protokolle den Receipt-Token als gültige Sicherheit akzeptieren.
- Auszahlungsfristen: Prüfen Sie Puffermechanismen und übliche Ausstiegsfristen, bevor Sie Kapital binden.
Regulierung von Liquid-Staking-Plattformen
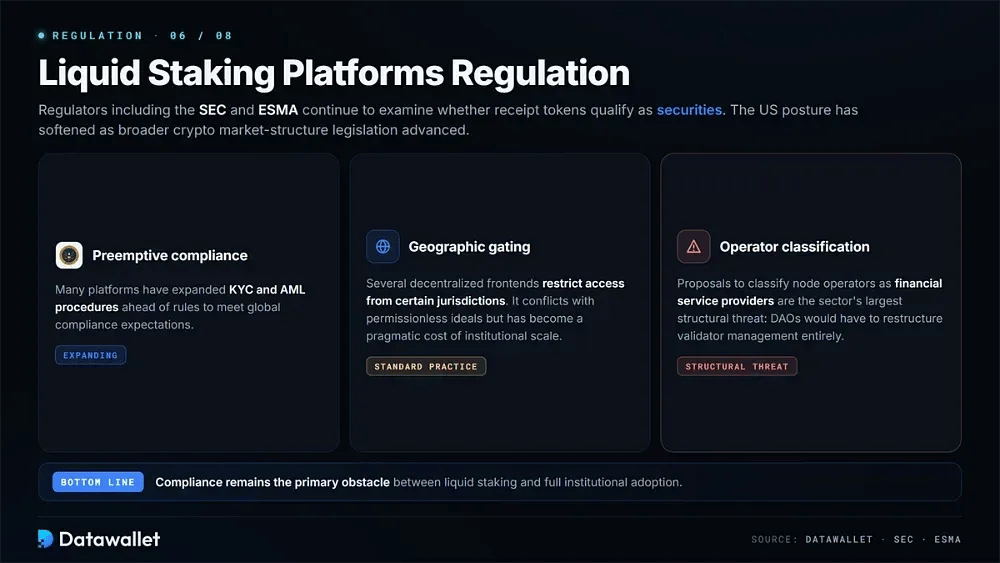
Aufsichtsbehörden wie die SEC und die ESMA prüfen weiterhin, ob Liquid-Staking-Quittungs-Token als Wertpapiere gelten. Die Haltung der USA hat sich abgeschwächt, da eine umfassendere Gesetzgebung zur Krypto-Marktstruktur vorankam. Dennoch haben viele Plattformen ihre KYC- und AML-Verfahren vorsorglich ausgeweitet, um globalen Compliance-Erwartungen zu entsprechen.
Geografische Sperren sind ebenfalls gängige Praxis. Mehrere dezentrale Frontends schränken den Zugang aus bestimmten Rechtsräumen ein, um rechtliche Reibungen zu verringern. Dieser Ansatz widerspricht den permissionless-Idealen von DeFi, ist aber zu einem pragmatischen Kostenfaktor geworden, wenn man im institutionellen Maßstab in nicht aufeinander abgestimmten Regulierungsregimen tätig ist.
Vorschläge, Node-Betreiber als Finanzdienstleister einzustufen, bleiben die größte strukturelle Bedrohung für den Sektor. Würden solche Regeln verabschiedet, müssten DAOs ihre Validator-Verwaltung vollständig umstrukturieren. Die Compliance bleibt daher das wichtigste Hindernis zwischen Liquid Staking und einer umfassenden institutionellen Übernahme.
Wie wird Liquid Staking weltweit besteuert?
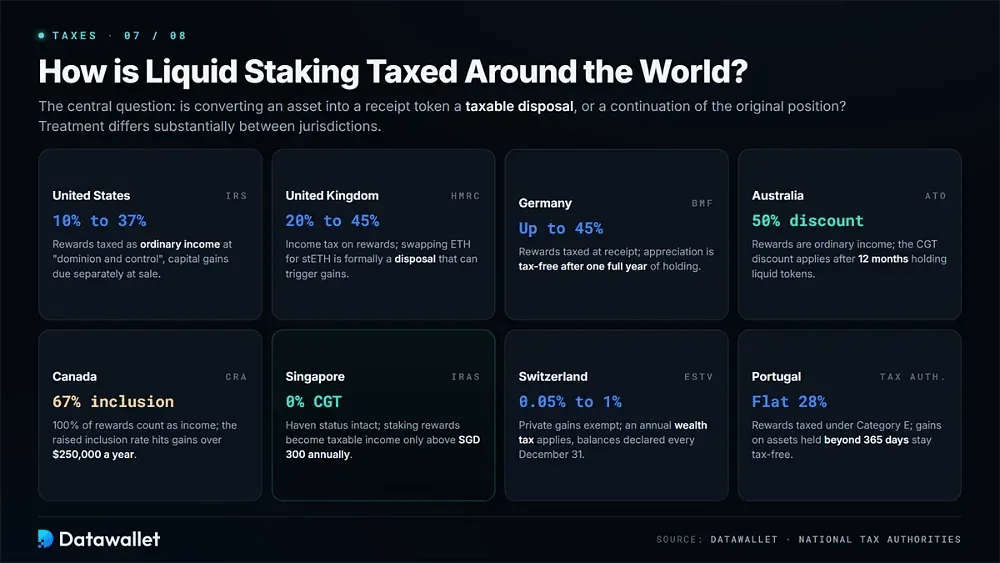
Die Besteuerung von Liquid Staking unterscheidet sich zwischen den Rechtsordnungen erheblich. Eine zentrale Frage ist oft, ob die Umwandlung eines Vermögenswerts in einen Quittungs-Token eine steuerpflichtige Veräußerung darstellt oder lediglich die ursprüngliche Eigentumsposition fortführt.
So behandeln verschiedene Regionen Liquid-Staking-Assets:
- Vereinigte Staaten: Die IRS besteuert Staking-Erträge als gewöhnliches Einkommen (10 bis 37 %), sobald Sie „Herrschaft und Kontrolle“ erlangen, wobei auf spätere Wertsteigerungen beim Verkauf gesondert Kapitalertragsteuer anfällt.
- Vereinigtes Königreich: HMRC erhebt auf Belohnungen Einkommensteuer (20 bis 45 %), und der Tausch von ETH gegen einen Token wie stETH gilt formal als Veräußerung, die sofort Kapitalerträge auslösen kann.
- Deutschland: Das Bundesministerium der Finanzen besteuert Rewards bei Zufluss als Einkommen, mit bis zu 45 %, während Kursgewinne erst steuerfrei werden, wenn der Vermögenswert mehr als ein volles Jahr gehalten wurde.
- Australien: Die ATO behandelt Erträge als gewöhnliches Einkommen, doch Inhaber haben Anspruch auf den CGT-Rabatt von 50 %, wenn sie liquide Token mindestens 12 Monate halten, bevor sie zurücktauschen.
- Kanada: Die CRA behandelt 100 % der Belohnungen als Einkommen, und Großanleger müssen auf Kapitalgewinne oberhalb der jährlichen Schwelle von 250.000 $ einen erhöhten Inklusionssatz von 67 % hinnehmen.
- Singapur: Die IRAS behält ihren Ruf als Steueroase mit 0 % Kapitalertragsteuer, allerdings werden Staking-Erträge formal zu steuerpflichtigem Einkommen, sobald sie jährlich SGD 300 übersteigen.
- Schweiz: Die ESTV befreit private Kapitalgewinne vollständig, erhebt aber eine jährliche Vermögensteuer (0,05 bis 1 %), wobei Staking-Bestände jeweils zum 31. Dezember angegeben werden müssen.
- Portugal: Die Steuerbehörde erhebt nun pauschal 28 % auf staking-Erträge nach Kategorie E; steuerfrei bleiben nur Gewinne aus Vermögenswerten, die länger als 365 Tage gehalten werden.
Sind Liquid-Staking-Protokolle sicher?
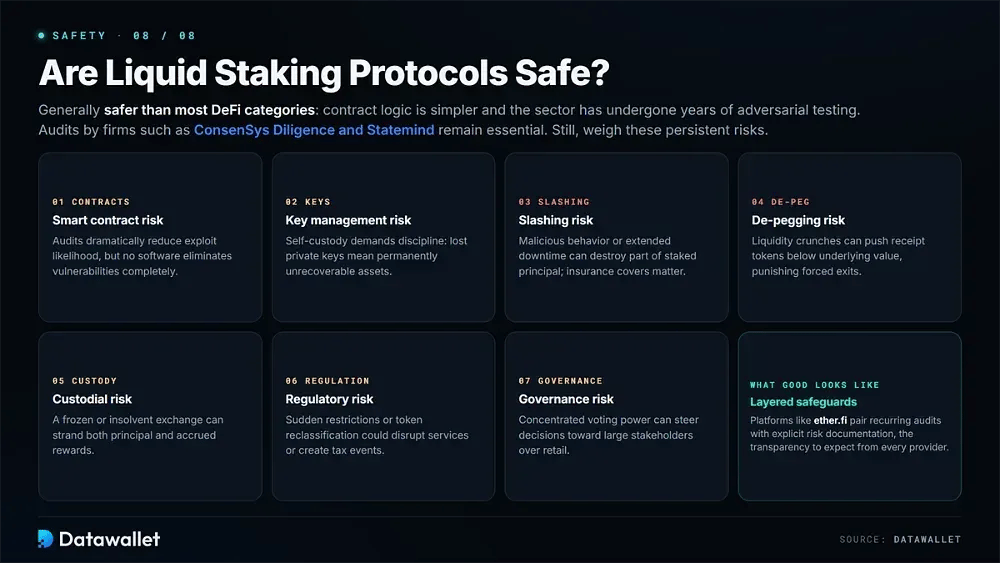
Liquid-Staking-Protokolle sind im Allgemeinen sicherer als die meisten DeFi-Kategorien, weil ihre Vertragslogik einfacher ist und der Sektor seit Jahren gegnerischen Tests unterzogen wird. Audits von Firmen wie ConsenSys Diligence und Statemind bleiben unverzichtbar, um Schwachstellen zu erkennen, bevor Angreifer sie ausnutzen können.
Trotz dieser Reife sollten Nutzer diese anhaltenden Risiken abwägen:
- Smart-Contract-Risiken: Geprüfte Smart Contracts senken die Wahrscheinlichkeit von Exploits erheblich, doch keine dezentrale Software kann technische Schwachstellen vollständig ausschließen.
- Risiken bei der Schlüsselverwaltung: Selbstverwahrung bewahrt die Dezentralisierung, erfordert aber Disziplin, denn verlorene private Schlüssel bedeuten dauerhaft nicht wiederherstellbare gestakte Vermögenswerte und Erträge.
- Slashing-Risiken: Böswilliges Verhalten oder längere Ausfallzeiten des Validators können einen Teil des gestakten Kapitals vernichten, weshalb Versicherungslösungen wie die von ether.fi wichtig sind.
- De-Pegging-Risiken: Liquiditätsengpässe können die Preise von Receipt-Token unter den Wert der zugrunde liegenden Vermögenswerte drücken und jeden treffen, der bei Marktstress zum Ausstieg gezwungen ist.
- Custodial-Risiken: Von Börsen ausgegebene Token bündeln das Plattformrisiko, da eine eingefrorene oder insolvente Börse sowohl das Kapital als auch aufgelaufene Erträge blockieren kann.
- Regulatorische Risiken: Plötzliche Beschränkungen in einzelnen Rechtsordnungen oder eine Neuklassifizierung von Receipt-Token könnten Dienste stören oder für Inhaber unerwartete steuerpflichtige Ereignisse auslösen.
- Governance-Risiken: Konzentrierte Stimmrechte über Protokollparameter können Entscheidungen zulasten von Kleinanlegern in Richtung großer Inhaber lenken.
Plattformen wie ether.fi begegnen diesen Bedenken mit mehrschichtigen Schutzmaßnahmen, regelmäßigen Audits und ausdrücklicher Risikodokumentation. Dieses Maß an Transparenz sollten Staker von jedem Anbieter erwarten.
Fazit
Liquid Staking hat sich von einem DeFi-Experiment zu einem zentralen Bestandteil der Proof-of-Stake-Ökonomie entwickelt. Anleger können nun Rendite erzielen, ohne auf Flexibilität zu verzichten.
2026 verbinden die stärksten Plattformen überprüfbare Sicherheit mit klarer Wirtschaftlichkeit. Je nach Anbieter kann das über die Betreibervielfalt von Lido, die MEV-Erfassung von Jito oder die überarbeitete Gebührenbeteiligung von Rocket Pool geschehen.
Welches Verwahrungsmodell Sie auch wählen: Bemessen Sie Positionen mit unserem Staking-Rechner und überprüfen Sie die Gebühren jedes Jahr. So bleibt das gestakte Kapital möglichst effizient im Einsatz.
Unsere Methodik
Jedes Datawallet-Ranking folgt einem wiederholbaren Recherche-Prozess statt den Vorlieben von Sponsoren. Unsere Bewertungen für Liquid Staking stützen sich ausschließlich auf überprüfbare Onchain-Daten, offizielle Dokumentation und praktische Produkttests.
Diese gewichteten Kriterien liegen dem Trust Score jeder Plattform zugrunde:
- Sicherheitsbilanz: Wir prüfen die Audit-Historie, Bug-Bounty-Programme, formale Verifikation und den Versicherungsschutz. Außerdem prüfen wir, ob die Plattform Exploits erlitten hat, und gewichten störungsfreie Betriebsjahre stark.
- Integrität der Rendite: Angegebene Sätze werden mit DefiLlama und offiziellen Dashboards abgeglichen. Plattformen werden abgewertet, wenn Marketingzahlen auf vorübergehenden Boosts statt auf nachhaltigen Netzwerkerträgen beruhen.
- Gebührentransparenz: Wir rechnen Verwaltungsgebühren, Einzahlungsgebühren und Auszahlungskosten in die Nettorendite ein. Ein hoher ausgewiesener APY ist wenig wert, wenn hohe Gebühren das, was Nutzern bleibt, deutlich schmälern.
- Exit-Liquidität: Die Tiefe des Sekundärmarkts und Auszahlungspuffer werden zusammen mit den Einlösefristen bewertet. Ein Liquid-Staking-Token, der sich nicht günstig verkaufen lässt, verfehlt seinen Kernzweck.
- Dezentralisierung: Wir prüfen die Verteilung der Validatoren und die Zugangsbeschränkungen für Betreiber sowie die Governance-Struktur und das Verwahrungsmodell, um zu bestimmen, wie viel Vertrauen eine Plattform von den Nutzern verlangt.
- Nutzen im Ökosystem: Receipt-Token erhalten bessere Bewertungen, wenn sie an einer Vielzahl angebundener Handelsplätze als Sicherheit, Margin-Assets oder DeFi-Bausteine dienen.
Alle Details zur Bewertung finden Sie auf unserer Seite zur redaktionellen Methodik. Die Zahlen spiegeln im August 2026 erhobene Daten wider.