Was ist Jito Network?
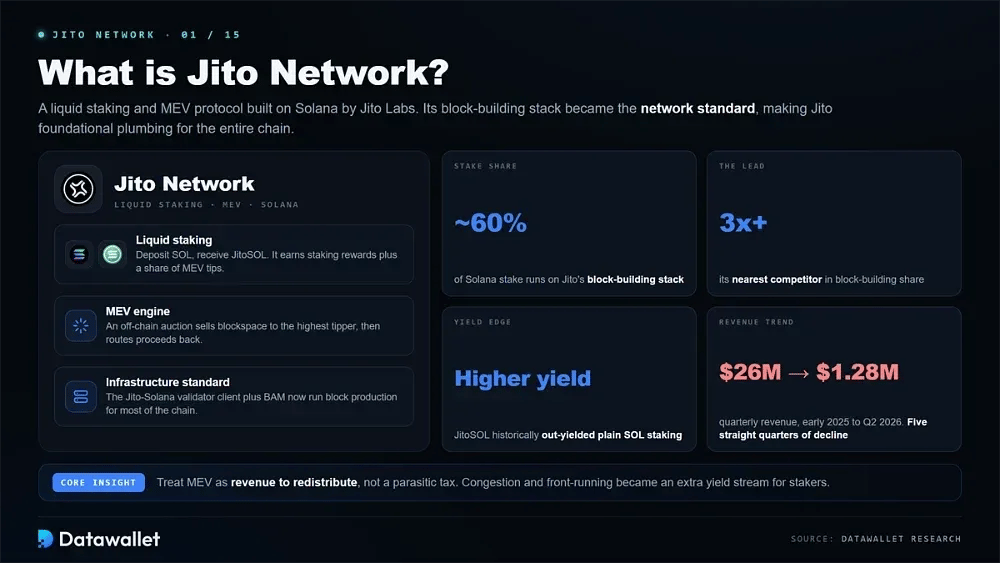
Jito Network ist ein Liquid-Staking- und Maximum-Extractable-Value-Protokoll, das von Jito Labs auf Solana entwickelt wurde. Nutzer zahlen SOL ein und erhalten JitoSOL, einen Liquid-Staking-Token, der übliche Staking-Belohnungen sowie einen Anteil an den MEV-Tips sammelt, die entstehen, wenn Trader dafür zahlen, dass ihre Transaktionen innerhalb eines Blocks günstig angeordnet werden.
Der tatsächliche Einfluss des Protokolls beruht auf Infrastruktur statt auf dem Staking-Pool. Der Jito-Solana-Validator-Client wurde zum Netzwerkstandard, und zusammen mit dem neueren Block Assembly Marketplace läuft Jitos Block-Building-Stack nun auf rund 60 % des Solana-Stakes, mehr als dem Dreifachen des nächsten Konkurrenten. Diese Position macht es zu einer grundlegenden Komponente der gesamten Chain.
Jitos zentrale Erkenntnis war, MEV als Einnahme zu behandeln, die umverteilt wird, statt als parasitäre Steuer für Nutzer. Durch eine off-chain-Auktion für Blockspace und die Weiterleitung der Erlöse an Validatoren und Staker wandelte Jito eine Quelle von Überlastung und Front-Running in einen zusätzlichen Rendite-Strom um. Deshalb erzielte JitoSOL historisch eine höhere Rendite als reines SOL-staking.
Das Bild für 2026 ist komplizierter als die Wachstumsgeschichte der Vorjahre. Die Protokolleinnahmen sind seit fünf Quartalen in Folge gesunken, von rund 26 Millionen Dollar Anfang 2025 auf etwa 1,28 Millionen Dollar im zweiten Quartal 2026, während das Angebot von JitoSOL schrumpfte und konkurrierende Liquid-Staking-Token Marktanteile gewannen. Jito reagiert darauf, indem es in Block Building und Trading expandiert, statt allein das Staking zu verteidigen.
Wie funktioniert das Jito Network?
Im Kern ist Jito ein Solana-Stake-Pool, der um eine MEV-optimierte Infrastruktur herum aufgebaut ist. Die drei folgenden Komponenten erklären, wie Wert erfasst und an Staker zurückgegeben wird.
1. Bundles und die Block Engine
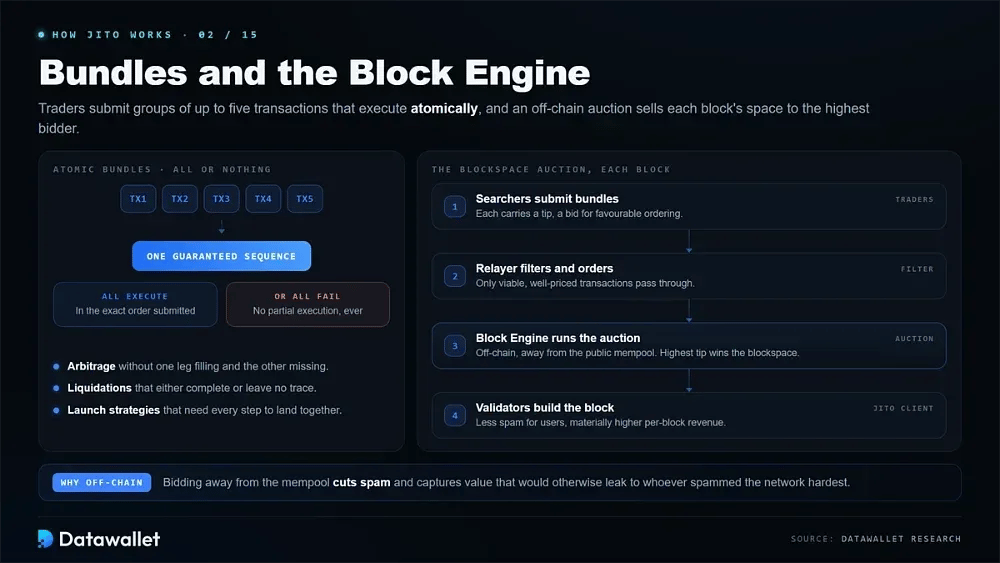
Trader und Searcher reichen Bundles ein, Gruppen von bis zu fünf Transaktionen, die atomar in garantierter Reihenfolge ausgeführt werden oder insgesamt gemeinsam fehlschlagen. Diese Alles-oder-nichts-Eigenschaft macht Arbitrage, Liquidationen und Launch-Strategien ohne das Risiko einer Teilausführung möglich.
Die Block Engine führt in jedem Block eine off-chain-Auktion durch und verkauft den Blockspace an den Bieter mit dem höchsten Trinkgeld. Da das Bieten außerhalb des öffentlichen Mempools stattfindet, wird Spam reduziert, und Validatoren erhalten Werte, die sonst an diejenigen abfließen würden, die das Netzwerk am stärksten mit Spam überfluten.
Ein Relayer sitzt vor der Engine, filtert und ordnet eingehende Bundles, sodass nur realisierbare, gut bezahlte Transaktionen die Validatoren erreichen. Die Gesamtwirkung ist weniger Überlastung für normale Nutzer und deutlich höhere Einnahmen pro Block für die Validatoren, die den Client von Jito betreiben.
2. Verteilung der MEV-Belohnungen
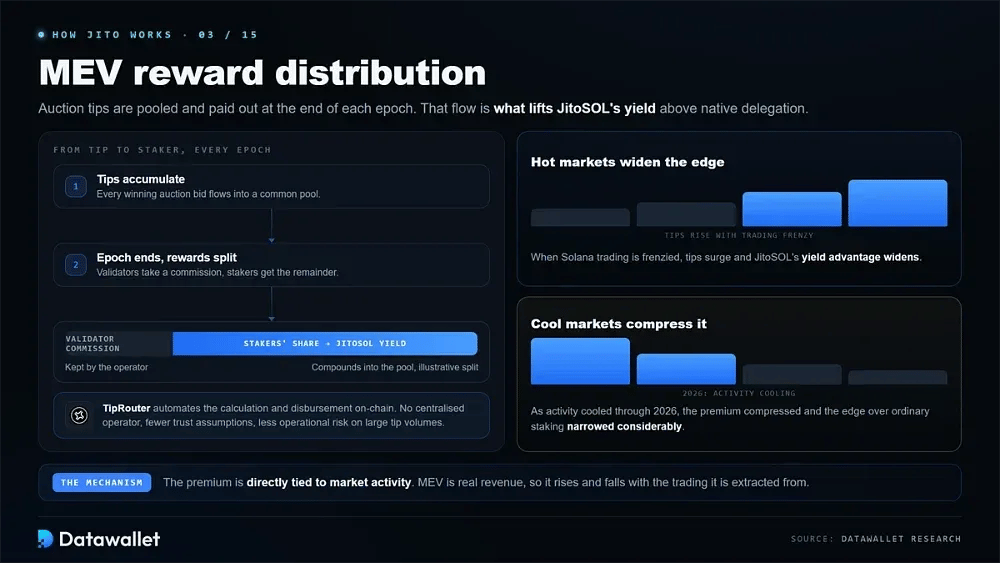
Die über die Auktion angesammelten Tips werden gebündelt und am Ende jeder Epoche ausgeschüttet. Validatoren behalten eine Provision ein, und der Rest fließt an die Staker. Das ist der Mechanismus, der die Rendite von JitoSOL über das hebt, was die native Delegation erzielt.
Die Verteilung läuft über TipRouter, ein on-chain-System, das die Abhängigkeit von einem zentralen Betreiber bei der Berechnung und Auszahlung von Belohnungen beseitigt. Das ist wichtig, weil die Trinkgeldvolumina groß sind und die Automatisierung der Aufteilung sowohl Vertrauensannahmen als auch operative Risiken verringert.
Die Höhe dieser Prämie hängt direkt von der Marktaktivität ab. Bei hektischem Solana-Handel steigen die Tips, und der Rendite-Vorteil von JitoSOL wächst; lässt die Aktivität nach, wie im Verlauf von 2026, schrumpft die Prämie, und der Vorsprung von JitoSOL gegenüber gewöhnlichem Staking verringert sich erheblich.
3. StakeNet und Validator-Auswahl
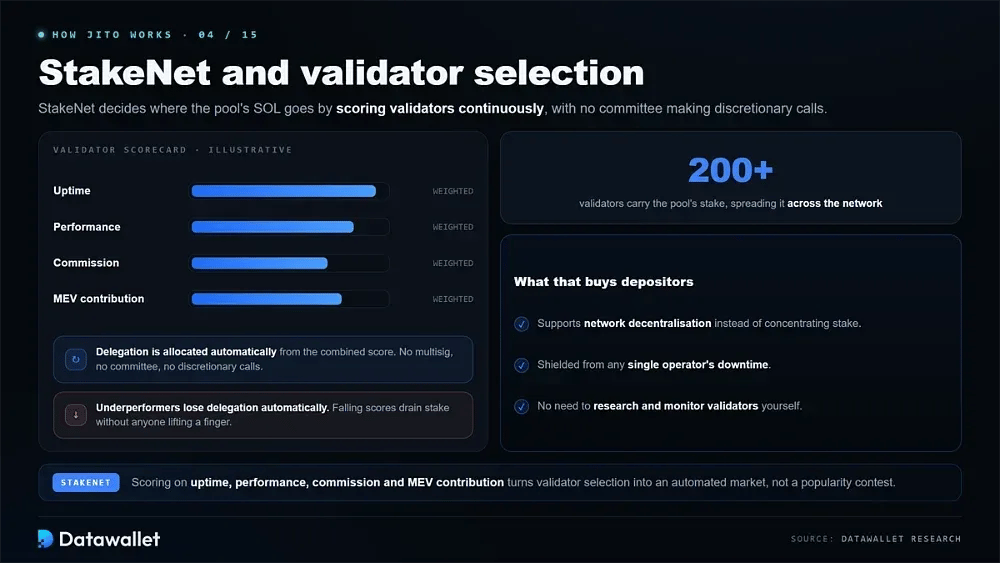
StakeNet automatisiert, wie der Pool SOL auf Validatoren verteilt, und bewertet diese nach Verfügbarkeit, Leistung, Provision und MEV-Beitrag. Leistungsschwache Betreiber verlieren die Delegation automatisch, ohne dass eine Multisig oder ein Komitee nach eigenem Ermessen entscheidet.
Der Pool verteilt den Einsatz auf mehr als 200 Validatoren, was die Dezentralisierung des Netzwerks unterstützt und Staker vor dem Ausfall eines einzelnen Betreibers schützt. Für Einzahlende entfällt dadurch die Notwendigkeit, einzelne Validatoren selbst zu recherchieren und zu überwachen.
JitoSOL und Staking-Renditen
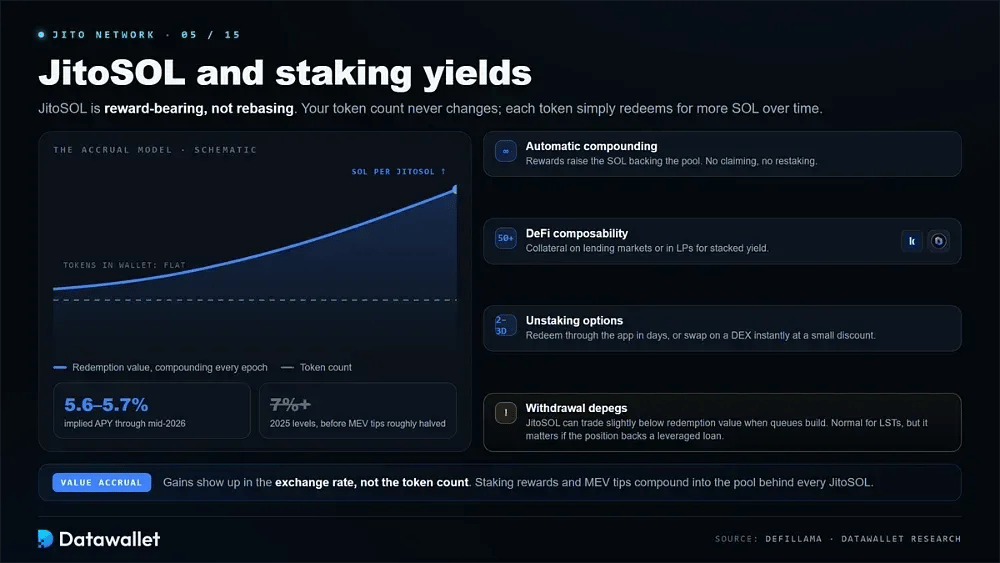
JitoSOL ist ein Token mit Wertzuwachs und kein Rebasing-Token. Das bedeutet, dass sich die Menge in Ihrem Wallet nie ändert, während ihr Wert im Verhältnis zu SOL stetig steigt.
Dieses Auflaufmodell sollten Sie vor dem Staking verstehen:
- Wertzuwachs: Jeder JitoSOL kann mit der Zeit gegen immer mehr SOL eingelöst werden, da Staking-Erträge und MEV-Tipps im Pool aufgezinst werden. Die Gewinne zeigen sich daher im Wechselkurs und nicht in der Token-Anzahl.
- Aktuelle Rendite: Der implizite APY von JitoSOL lag bis Mitte 2026 bei etwa 5,6 bis 5,7 %, nach Werten von über 7 % im Jahr 2025, da das Volumen der MEV-Tips parallel zur nachlassenden Solana-Aktivität etwa um die Hälfte zurückging.
- Automatische Zinseszinsen: Von Pool-Validatoren erzielte Erträge erhöhen das gesamte SOL, das JitoSOL deckt, ohne dass neue Token geprägt werden. Inhaber müssen daher weder manuell einfordern noch Restaking betreiben.
- DeFi-Komponierbarkeit: Dank der Akzeptanz bei mehr als 50 Solana-Protokollen funktioniert JitoSOL als Sicherheit auf Lending-Märkten wie Kamino und Drift oder in Liquiditätspools für gestapelte Rendite-Strategien.
- Unstaking-Optionen: Die Rückgabe über die App dauert etwa zwei bis drei Tage. Inhaber können jedoch sofort aussteigen, indem sie JitoSOL auf einer dezentralen Börse mit einem kleinen Abschlag gegen SOL tauschen.
- Depegs bei Auszahlungen: JitoSOL kann leicht unter seinem Rücknahmewert notieren, wenn sich Auszahlungswarteschlangen aufbauen. Das ist bei Liquid-Staking-Token normal, aber relevant, wenn die Position einen gehebelten Kredit besichert.
Warum der Rendite-Vorsprung von JitoSOL geschrumpft ist
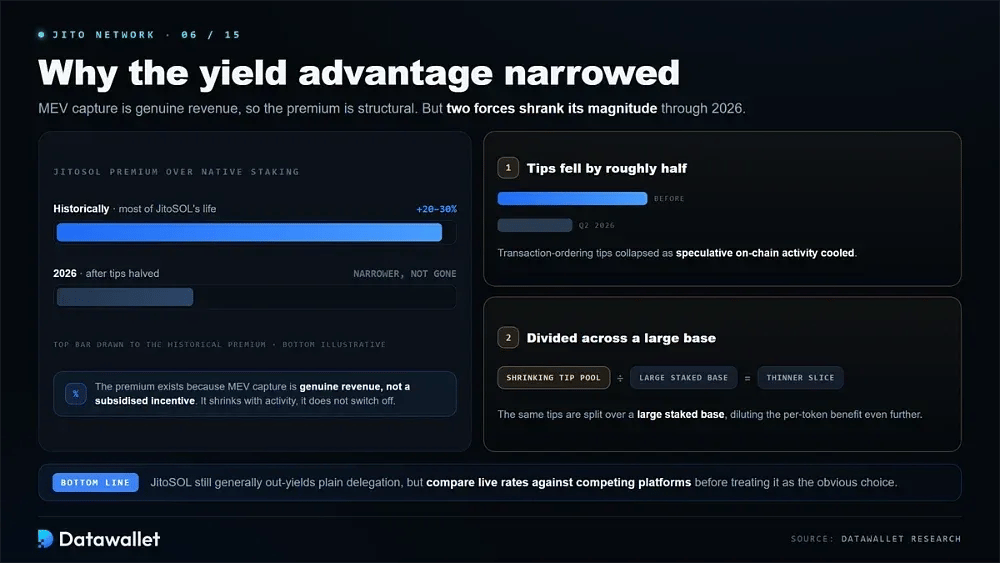
Die längste Zeit seiner Geschichte erzielte JitoSOL einen Aufschlag von 20 bis 30 % gegenüber nativem Solana-Staking, weil MEV-Erträge echte Einnahmen und kein subventionierter Anreiz sind. Dieser strukturelle Vorteil besteht weiterhin, ist aber kleiner geworden.
Zwei Kräfte haben sie gedrückt. Die Trinkgelder für die Transaktionsreihenfolge sind im zweiten Quartal 2026 um etwa die Hälfte gefallen, da die spekulative on-chain-Aktivität abkühlte, und derselbe schrumpfende Trinkgeld-Pool wird auf eine große gestakte Basis verteilt, was den Nutzen pro Token verwässert.
Das Ergebnis ist eine kleinere, aber nicht verschwundene Lücke. JitoSOL erzielt in der Regel weiterhin eine höhere Rendite als einfache Delegation, doch der Unterschied rechtfertigt es nicht mehr, es als offensichtlich überlegene Wahl zu behandeln, ohne aktuelle Raten mit konkurrierenden Liquid-Staking-Plattformen zu vergleichen.
Der Block Assembly Marketplace (BAM) von Jito erklärt
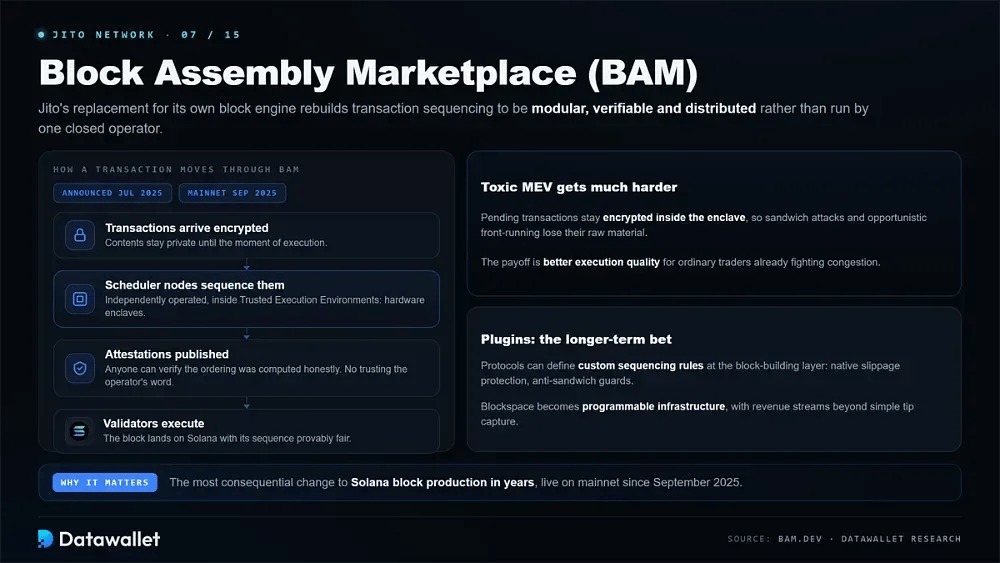
BAM ist Jitos Ersatz für die eigene Block-Engine und die folgenreichste Änderung der Solana-Blockproduktion seit Jahren. Im Juli 2025 angekündigt und im September desselben Jahres im Mainnet live gegangen, baut es die Transaktionssequenzierung modular, überprüfbar und verteilt auf, statt sie von einem einzelnen geschlossenen Betreiber ausführen zu lassen.
Das System leitet Transaktionen über unabhängig betriebene Scheduler-Nodes, die in Trusted Execution Environments laufen, also Hardware-Enklaven, die den Inhalt von Transaktionen bis zum Moment der Ausführung geheim halten. Jeder Node veröffentlicht kryptografische Bescheinigungen, sodass jeder überprüfen kann, dass die Reihenfolge ehrlich berechnet wurde, statt dem Wort des Betreibers zu vertrauen.
Diese Privatsphäre-Eigenschaft wirkt direkt gegen toxischen MEV. Da ausstehende Transaktionen innerhalb der Enklave verschlüsselt bleiben, werden Sandwich-Angriffe und opportunistisches Front-Running deutlich schwerer durchführbar, was die Ausführungsqualität für normale Trader verbessert, die bei Überlastung ohnehin mit den Solana-Netzwerkgebühren zu kämpfen haben.
Das Plugins-Framework von BAM ist die langfristigere Wette. Protokolle können benutzerdefinierte Sequenzierungsregeln auf der Ebene des Blockbaus festlegen, etwa nativen Slippage-Schutz oder Anti-Sandwich-Schutzmechanismen. So wird Blockspace zu programmierbarer Infrastruktur und es entstehen Einnahmequellen, die Jito über die reine Erfassung von Tips hinaus monetarisieren kann.
BAM-Einführung und der Zielkonflikt bei den Einnahmen
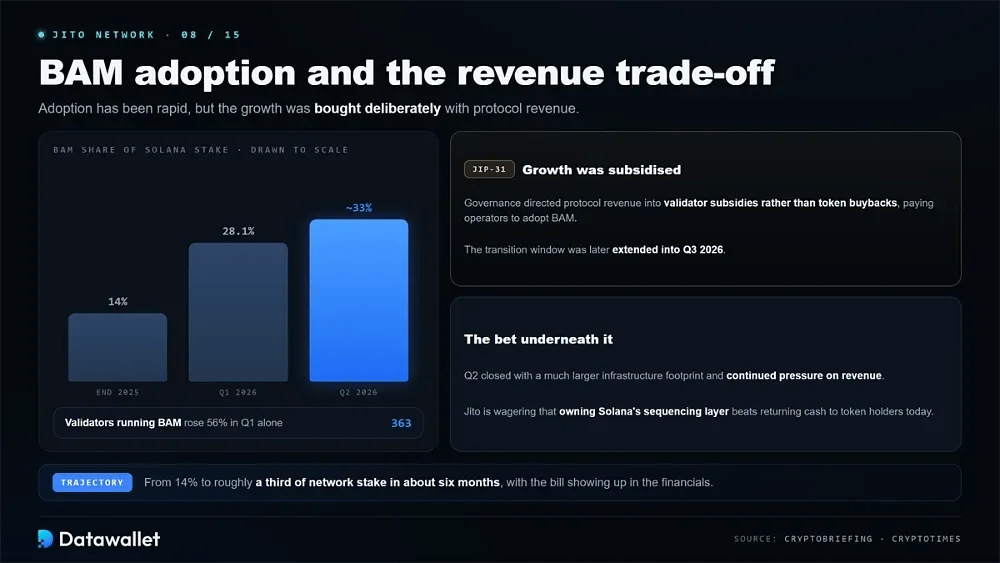
Die Verbreitung verlief rasant. Der Anteil von BAM am Solana-Stake stieg von rund 14 % Ende 2025 auf 28,1 % im ersten Quartal 2026, wobei die Zahl der Validatoren um 56 % auf 363 wuchs, und erreichte im zweiten Quartal rund 33 % des Netzwerk-Stakes.
Dieses Wachstum wurde gezielt erkauft. Über den Governance-Vorschlag JIP-31 leitete Jito Protokolleinnahmen in Subventionen für Validatoren statt in Token-Rückkäufe um und bezahlte so faktisch Betreiber für die Einführung von BAM während eines Übergangszeitraums, der später bis in das dritte Quartal 2026 verlängert wurde.
Der Zielkonflikt zeigt sich in den Finanzzahlen. Jito beendete das zweite Quartal mit einer deutlich größeren Infrastruktur, aber weiterhin unter Umsatzdruck, in der Wette, dass der Besitz der Sequencing-Ebene von Solana langfristig wertvoller ist, als heute Geld an Token-Inhaber zurückzugeben.
JTX: Jitos Handelsplattform
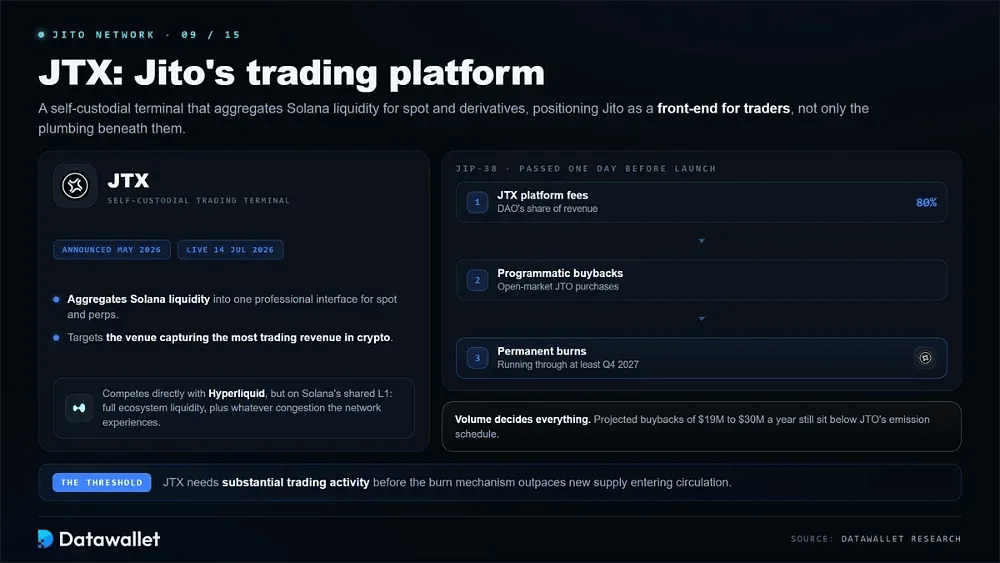
JTX ist das Trading-Terminal von Jito mit Selbstverwahrung, das im Mai 2026 angekündigt und am 14. Juli 2026 gestartet wurde. Es bündelt die Solana-Liquidität in einer professionellen Oberfläche für den Handel mit Spot und Derivate und positioniert Jito als Front-End für Trader statt nur als darunterliegende Infrastruktur.
Strategisch zielt es auf den Handelsplatz mit den höchsten Handelserlösen im Kryptobereich. JTX konkurriert direkt mit Hyperliquid, läuft jedoch auf dem gemeinsamen Layer 1 von Solana statt auf einer eigens entwickelten Chain, wodurch es Zugang zum gesamten Solana-Liquiditätsökosystem erhält, aber auch jede Netzwerküberlastung erbt.
Die Token-Ökonomie macht JTX bedeutsam. Der Governance-Vorschlag JIP-38, einen Tag vor dem Start angenommen, verpflichtet den gesamten Anteil der DAO an den JTX-Einnahmen, also 80 % der Plattformgebühren, zu programmatischen Rückkäufen von JTO am offenen Markt und zu dauerhaften Burns, die mindestens bis zum vierten Quartal 2027 laufen.
Ob das relevant ist, hängt ganz vom Volumen ab. Prognostizierte Rückkäufe von jährlich rund 19 bis 30 Millionen Dollar liegen weiterhin unter dem Emissionsplan von JTO, sodass JTX erhebliche Handelsaktivität benötigt, bevor der Burn-Mechanismus das neu in Umlauf kommende Angebot übertrifft.
JTO Tokenomics
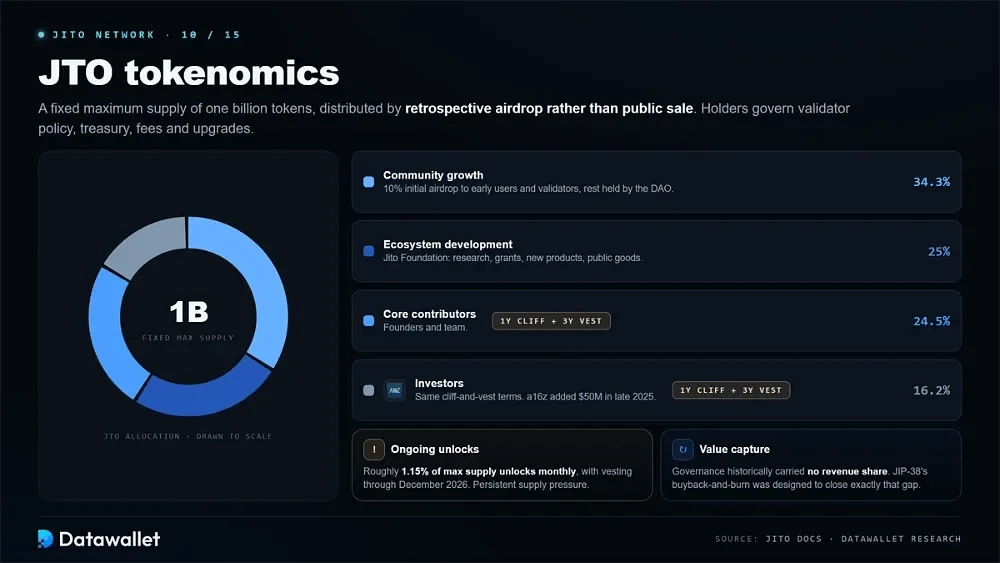
Der Jito Governance Token bildet die Grundlage der Entscheidungsfindung im Protokoll: Inhaber stimmen über die Validator-Richtlinien, die Verwendung der Treasury, Gebührenparameter und Protokoll-Upgrades ab. Jito verzichtete bewusst auf einen öffentlichen Verkauf und verteilte den Token stattdessen über einen rückwirkenden airdrop an frühe Nutzer, Validatoren und JitoSOL-Inhaber.
JTO hat ein festes Höchstangebot von einer Milliarde Token, das wie folgt aufgeteilt ist:
- Community-Wachstum (34,3 %): Die größte Zuteilung umfasst den ersten Airdrop von 10 % an frühe Nutzer und Validatoren sowie Token, die die DAO für künftige Community-Initiativen und Anreize behält.
- Ökosystementwicklung (25 %): Wird von der Jito Foundation gehalten, um Forschung, Förderprogramme, neue Produktentwicklung und gemeinnützige Initiativen im gesamten Solana-Ökosystem zu finanzieren.
- Kernmitarbeiter (24,5 %): Reserviert für Gründer und Teammitglieder, mit dreijährigem Vesting nach einer einjährigen Cliff, um langfristige Anreize an die Entwicklung des Protokolls zu koppeln.
- Investoren (16,2 %): Zugeteilt an frühe Unterstützer und Risikokapitalgeber zu denselben Cliff-and-Vest-Bedingungen wie beim Team, wobei 16z crypto Ende 2025 eine strategische Investition von 50 Millionen Dollar hinzufügte.
- Laufende Freigaben: Etwa 1,15 % des maximalen Angebots werden monatlich freigegeben, wobei das Vesting von Team und Investoren bis Dezember 2026 weiterläuft, was einen anhaltenden Angebotsdruck auf den Token erzeugt.
- Wertabschöpfung: JTO bot historisch Governance-Rechte ohne direkte Umsatzbeteiligung, eine Lücke, die der JTX-Buyback-and-Burn-Mechanismus von JIP-38 gezielt schließen sollte.
JTO-Preis und Angebotsdruck
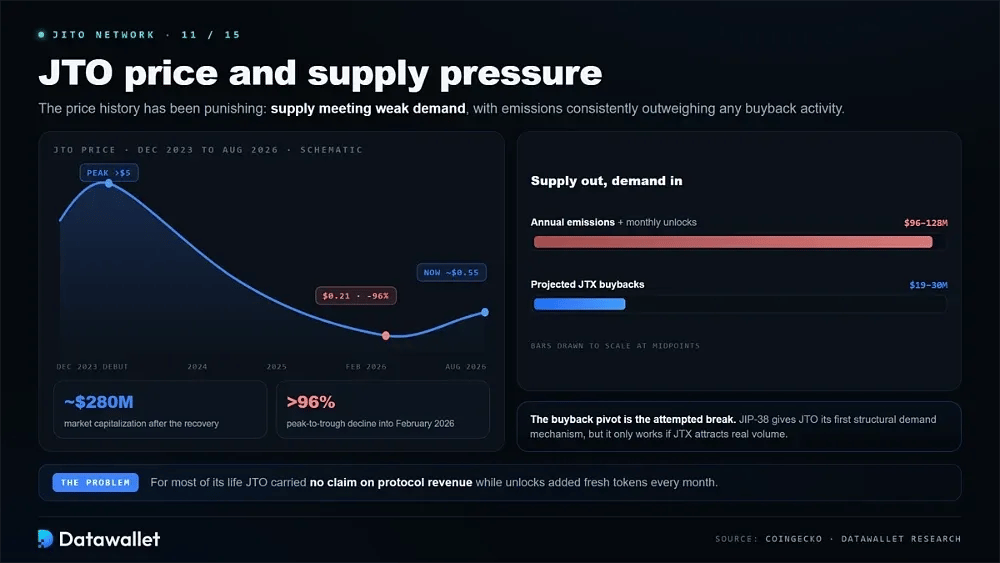
Die Kurshistorie von JTO war schmerzhaft. Nach dem Debüt im Dezember 2023 und einem Höchststand von über 5 $ ist der Token bis Februar 2026 auf rund 0,21 $ gefallen, ein Rückgang von mehr als 96 %, und hat sich anschließend auf etwa 0,55 $ erholt, bei einer Marktkapitalisierung von rund 280 Millionen Dollar.
Das Kernproblem ist ein Angebot, das auf schwache Nachfrage trifft. Jährliche Emissionen im Wert von 96 Millionen Dollar bis 128 Millionen Dollar haben Rückkäufe durchweg übertroffen, während monatliche Freischaltungen neue Token in einen Markt bringen, in dem JTO keinen Anspruch auf Protokolleinnahmen bot.
Der Buyback-Schwenk ist der Versuch von Jito, diese Dynamik zu durchbrechen. Die Lenkung der JTX-Einnahmen in programmatische Burns schafft den ersten strukturellen Nachfragemechanismus, den JTO je hatte, doch seine Wirksamkeit hängt vollständig davon ab, wie viel Handelsvolumen die neue Plattform tatsächlich anzieht.
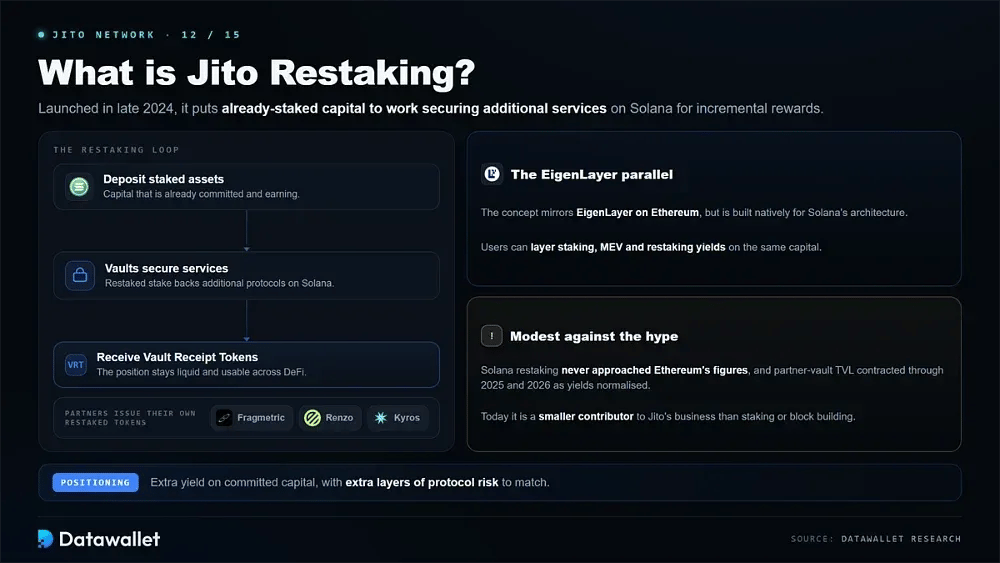
Was ist Jito Restaking?
Jito Restaking, Ende 2024 gestartet, ermöglicht es Nutzern, gestakte Vermögenswerte zur Absicherung zusätzlicher Dienste auf Solana einzusetzen und so zusätzliche Erträge auf bereits gebundenes Kapital zu erzielen. Das Konzept entspricht EigenLayer auf Ethereum, ist aber nativ für die Architektur von Solana gebaut.
Einzahler erhalten Vault Receipt Token, die ihre Restaking-Position abbilden, liquide bleiben und in der gesamten DeFi-Welt nutzbar sind. Partnerprotokolle wie Fragmetric, Renzo und Kyros geben auf dieser Infrastruktur eigene Restaking-Token aus, sodass Nutzer Staking-, MEV- und Restaking-Renditen kombinieren können.
Der Umfang ist gemessen am Hype bescheiden geblieben. Solana Restaking erreichte nie die Größenordnung von Ethereum, und das TVL über Partner-Vaults ging 2025 und 2026 zurück, als sich die Restaking-Renditen normalisierten. Damit trägt es weniger zum Gesamtgeschäft von Jito bei als Staking oder Block Building.
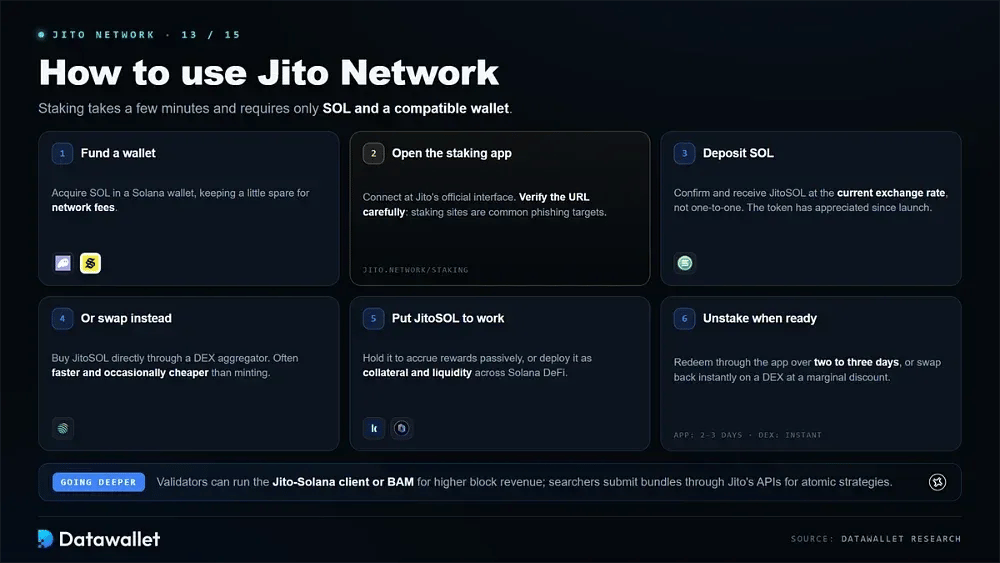
So nutzen Sie das Jito Network
Der Einstieg bei Jito dauert wenige Minuten und erfordert nur SOL und eine kompatible Wallet. Die folgenden Schritte behandeln Staking, Halten und Ausstieg:
- Wallet aufladen: Erwerben Sie SOL in einer Solana-Wallet wie Phantom oder Solflare und halten Sie einen kleinen Betrag für die Netzwerkgebühren bereit.
- Staking-App öffnen: Rufen Sie die offizielle Staking-Oberfläche von Jito auf und verbinden Sie Ihr Wallet. Prüfen Sie die URL sorgfältig, da Staking-Seiten häufige Ziele für Phishing sind.
- SOL einzahlen: Geben Sie den Betrag zum Staken ein und bestätigen Sie die Transaktion. Sie erhalten JitoSOL zum aktuellen Wechselkurs statt eins zu eins, da der Token seit dem Start im Wert gestiegen ist.
- Oder stattdessen Swap: Alternativ erwerben Sie JitoSOL direkt per Swap über einen DEX-Aggregator wie Jupiter, was schneller und gelegentlich günstiger sein kann als das Minting.
- JitoSOL arbeiten lassen: Halten Sie ihn, um passiv Staking- und MEV-Belohnungen zu erhalten, oder setzen Sie ihn als Sicherheit und Liquidität in Solana-DeFi-Protokollen für zusätzliche Rendite ein.
- Unstaking, wenn Sie bereit sind: Lösen Sie über die App in etwa zwei bis drei Tagen ein oder steigen Sie sofort aus, indem Sie auf einer DEX mit geringem Abschlag zurück in SOL tauschen.
Validatoren können außerdem den Jito-Solana-Client betreiben oder BAM einsetzen, um die Einnahmen pro Block zu steigern und Delegationen anzuziehen, während Entwickler und Searcher Bundles direkt über die APIs von Jito einreichen können, um atomare Strategien auszuführen.
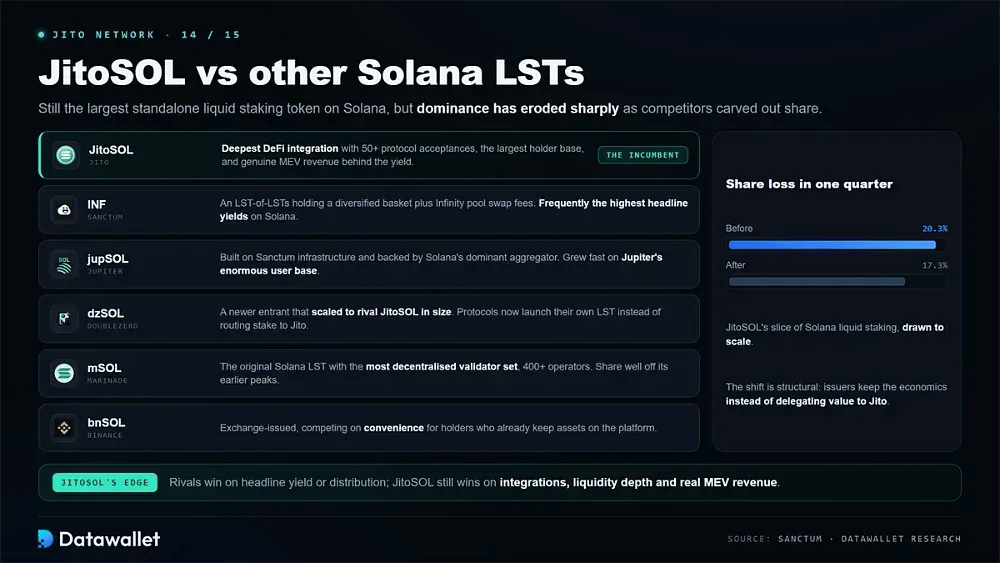
Jito im Vergleich zu anderen Solana Liquid-Staking-Token
JitoSOL bleibt der größte eigenständige Liquid-Staking-Token auf Solana, doch seine Dominanz hat stark abgenommen, da Wettbewerber Marktanteile gewonnen haben. Ein Vergleich mit den führenden Solana-staking-Plattformen zeigt, wo JitoSOL weiterhin vorn liegt und wo es an Boden verloren hat:
- Sanctum (INF): Ein LST-of-LSTs, der einen diversifizierten Korb hält und Swap-Gebühren aus seinem Infinity-Pool vereinnahmt und damit häufig die höchsten ausgewiesenen Renditen im Solana-Markt erzielt.
- Jupiter (jupSOL): jupSOL wird vom dominierenden Aggregator von Solana unterstützt, basiert auf der Sanctum-Infrastruktur und wuchs schnell, indem es eine wettbewerbsfähige Rendite mit der enormen Nutzerbasis von Jupiter verband.
- DoubleZero (dzSOL): Ein neuerer Anbieter, der schnell auf eine Größe mit JitoSOL angewachsen ist und zeigt, wie Protokolle zunehmend ihren eigenen LST auflegen, anstatt Stake an Jito weiterzuleiten.
- Marinade (mSOL): Der ursprüngliche Solana-LST, der sich durch das am stärksten dezentralisierte Validator-Set mit über 400 Betreibern auszeichnet, wobei sein Marktanteil gegenüber früheren Höchstständen deutlich gesunken ist.
- Binance (bnSOL): Ein von der Börse ausgegebener LST, der custodial-Nutzer direkt erreicht und bei Haltern, die ihre Assets bereits auf der Plattform verwahren, über Komfort konkurriert.
- Der Vorteil von JitoSOL: Jito bietet weiterhin die tiefste DeFi-Integration mit über 50 Protokollakzeptanzen, die größte Halterbasis und echte MEV-Einnahmen statt subventionierter Anreize, die seine Rendite stützen.
Die Wettbewerbsverschiebung ist strukturell und nicht vorübergehend. Der Anteil von JitoSOL am liquid-staking-Markt von Solana sank innerhalb eines Quartals von rund 20,3 % auf 17,3 %, vor allem weil Protokolle erkennen, dass sie ihren eigenen LST ausgeben und die Erträge behalten können, statt sie an Jito abzugeben.
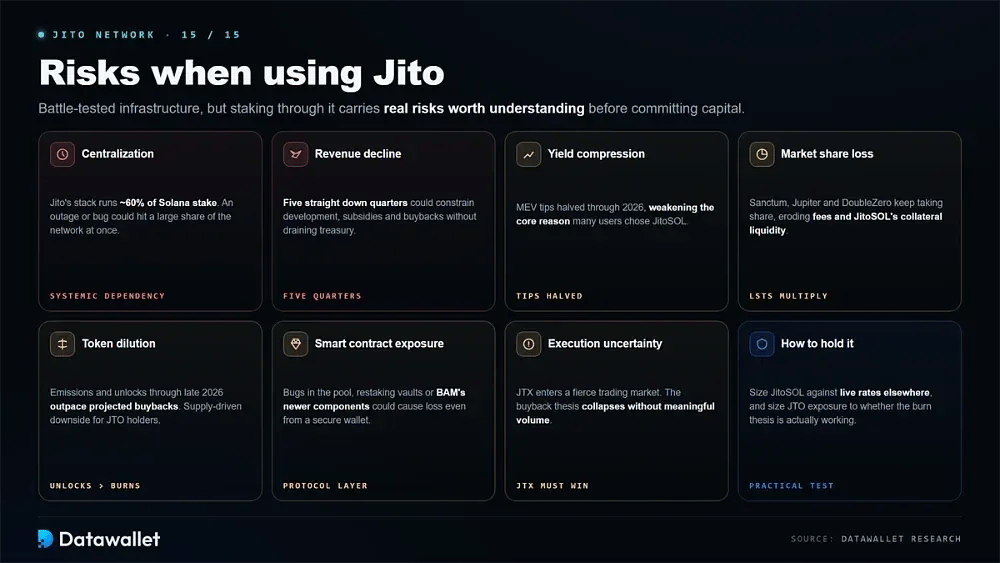
Risiken bei der Nutzung von Jito
Jito ist erprobte Infrastruktur, doch Staking darüber birgt echte Risiken, die Sie verstehen sollten, bevor Sie Kapital einsetzen. Die wichtigsten Bedenken sind:
- Zentralisierungsrisiko: Da der Block-Building-Stack von Jito auf rund 60 % des Solana-Stakes läuft, stellt seine Infrastruktur eine systemische Abhängigkeit dar. Ein Ausfall oder Fehler könnte einen großen Teil des Netzwerks gleichzeitig betreffen.
- Umsatzrückgang: Die Protokolleinnahmen sind seit fünf Quartalen in Folge gesunken, und anhaltende Schwäche könnte Jitos Fähigkeit einschränken, Entwicklung, Subventionen und Rückkäufe zu finanzieren, ohne die Reserven der Treasury anzugreifen.
- Rendite-Komprimierung: Die MEV-Tips haben sich bis 2026 halbiert. Dadurch schrumpft der Vorteil von JitoSOL gegenüber nativem Staking, und der Hauptgrund, aus dem sich viele Nutzer ursprünglich dafür entschieden haben, verliert an Gewicht.
- Verlust von Marktanteilen: Konkurrierende LSTs von Sanctum, Jupiter und DoubleZero gewinnen weiter Anteile, was Jitos Gebührenbasis verringert und die Liquiditätstiefe schwächen könnte, die JitoSOL als Sicherheit nützlich macht.
- Token-Verwässerung: JTO-Emissionen und monatliche Freischaltungen bis Ende 2026 übersteigen die geplanten Rückkäufe, sodass das Halten des Governance-Tokens ein erhebliches angebotsbedingtes Abwärtsrisiko birgt.
- Smart-Contract-Risiko: Fehler im Staking-Pool, in den Restaking-Vaults oder in den neueren Komponenten von BAM könnten zu Verlusten führen. Das Halten von JitoSOL in einem sicheren Wallet mit Selbstverwahrung beseitigt das Risiko auf Protokollebene daher nicht.
- Ausführungsunsicherheit: JTX tritt in einen hart umkämpften Handelsmarkt gegen etablierte Handelsplätze ein, und die Buyback-These bricht vollständig zusammen, wenn es der Plattform nicht gelingt, ein nennenswertes Volumen anzuziehen.
Fazit
Jito hat auf Solana etwas wirklich Wichtiges geschaffen, indem es MEV von einer versteckten Steuer in geteilte Einnahmen verwandelte und Stakern über Jahre eine Rendite-Prämie verschaffte. Seine Infrastruktur trägt inzwischen den Großteil der Blockproduktion des Netzwerks, eine bemerkenswerte Position für ein Protokoll, das erst wenige Jahre alt ist.
Das aktuelle Kapitel ist schwieriger als das letzte. Die Einnahmen sind seit fünf Quartalen in Folge gesunken, JitoSOL verliert gegenüber Konkurrenten an Boden, die zunehmend lieber eigene Token ausgeben, und JTO notiert trotz der operativen Verankerung des Protokolls weit unter seinem Debüt.
Jitos Antwort ist Expansion statt Rückzug: Einnahmen werden eingesetzt, um BAM auszubauen und JTX zu starten, einen direkten Mechanismus zur Wertabschöpfung. Für Staker bleibt JitoSOL eine solide, tief integrierte Option, die sich im Vergleich mit aktuellen Renditen anderswo lohnt. Für JTO-Inhaber hängt die These nun fast vollständig davon ab, ob die Staking-Ökonomie von Solana und das JTX-Volumen den Emissionsplan des Tokens übertreffen können.