Die besten Solana-Staking-Plattformen im Vergleich
1. Bybit
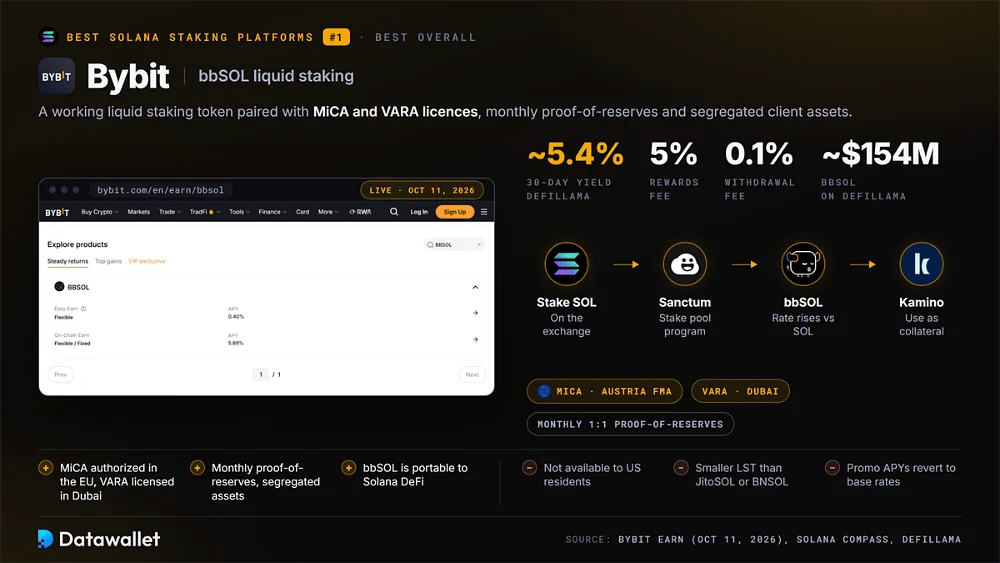
Bybit behält den ersten Platz, weil es ein funktionierendes Liquid-Staking-Produkt mit starken regulatorischen Nachweisen verbindet. Bybit EU verfügt über eine MiCA-Zulassung der österreichischen FMA, während VARA die Einheit in Dubai lizenziert. Die Börse veröffentlicht zudem monatlich Proof of Reserves und trennt Kundenvermögen, eine zunehmend wichtige Unterscheidung, nun da die Übergangsfrist von MiCA abgelaufen ist.
bbSOL basiert auf dem Stake-Pool-Programm von Sanctum und erhebt eine Rewards-Gebühr von 5 % sowie eine Auszahlungsgebühr von 0,1 %. Die 30-Tage-Messung von DefiLlama beziffert die Rendite auf rund 5,4 %. Die Rewards zeigen sich über einen steigenden SOL-Wechselkurs statt über einen wachsenden Token-Bestand, und Inhaber können bbSOL von der Börse abziehen, um es als Sicherheit auf Kamino und anderen Solana-Geldmärkten zu verwenden.
Zugang und Größe sind die wichtigsten Kompromisse. Bybit ist weiterhin für Einwohner der USA nicht verfügbar, und die rund 154 Millionen Dollar von bbSOL laut DefiLlama liegen weit unter Jito oder BNSOL. Auch die Earn-Aktionszinsen sind befristet. Wer Locked-Earn-Laufzeiten von 7 bis 60 Tagen wählt, verliert einen Großteil des Liquiditätsvorteils, den bbSOL sonst bietet. Unser vollständiger Bybit-Testbericht behandelt die Gebühren im Detail.
Vorteile
- In der EU nach MiCA zugelassen und in Dubai von VARA lizenziert.
- Monatlicher 1:1 Proof of Reserves mit getrennt verwahrten Kundenvermögen.
- bbSOL lässt sich in Solana DeFi als Lending-Sicherheit verwenden.
Nachteile
- Für Einwohner der USA nicht verfügbar.
- Kleinerer LST als JitoSOL oder BNSOL, mit geringerer on-chain-Liquidität.
- Werbe-APYs fallen nach Ende der Aktionen auf die Basissätze zurück.
2. Jito
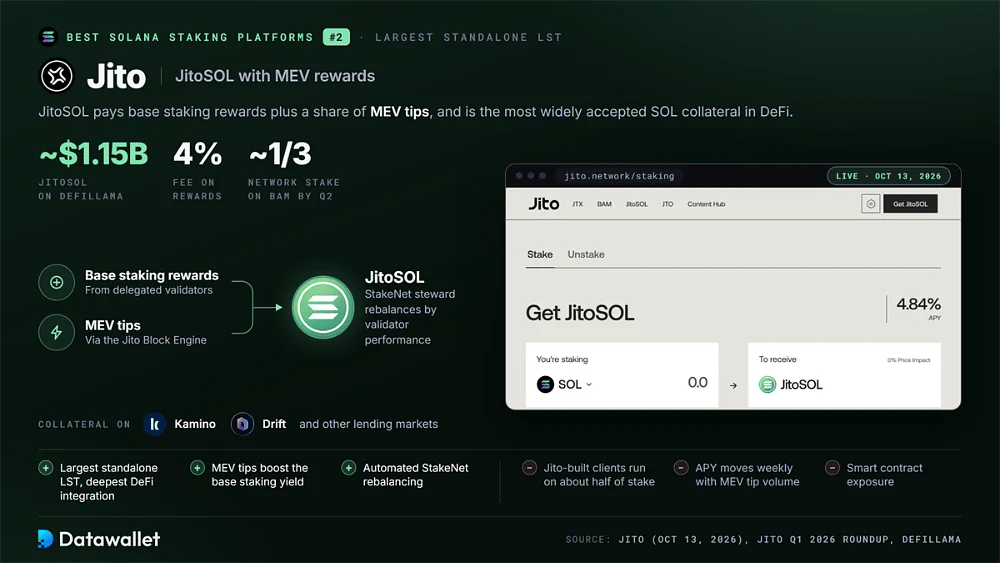
Jito belegt vor allem deshalb den zweiten Platz, weil JitoSOL der größte eigenständige Liquid-Staking-Token von Solana bleibt. Laut DefiLlama hält er etwa 1,15 Milliarden Dollar. Der Stake Pool leitet SOL an Validatoren weiter, die die Block-Building-Software von Jito nutzen, sodass Inhaber grundlegende Staking-Erträge sowie einen Anteil an MEV-Tips erhalten, die über die Jito Block Engine laufen.
BAM, Jitos Block Assembly Marketplace, prägte einen Großteil der Entwicklung im Jahr 2026. Jitos Daten für Q1 zeigten einen Anstieg des BAM-Stakes von 14 bis 28 % des Netzwerks, bis er in Q2 etwa ein Drittel erreichte. JitoSOL-Delegationen bevorzugen BAM-Validatoren. Der Token bleibt zudem eine der am breitesten akzeptierten Formen von SOL-Sicherheiten bei Kamino, Drift und anderen Lending-Märkten.
Diese Reichweite bringt Bedenken wegen Konzentration und ein schwankendes Renditeprofil mit sich. Von Jito entwickelte Client-Software läuft auf etwa der Hälfte des aktiven Stakes und belebt die Zentralisierungsdebatte im Stil von Lido neu. Auch Jitos eigene Berichte zeigen sinkende Tip-Einnahmen, als die on-chain-Aktivität im Laufe des Jahres 2026 nachließ. Inhaber tragen das Smart-Contract-Risiko, und der Pool zieht 4 % der Belohnungen ab.
Vorteile
- Größter eigenständiger Solana LST mit der tiefsten DeFi-Integration.
- MEV-Tipps vom Jito Block Engine erhöhen die Basisrendite beim Staking.
- Der automatisierte StakeNet-Steward verteilt den Stake nach Validator-Leistung neu.
Nachteile
- Konzentration bei Clients und Block-Building über einen großen Teil des Stakes.
- Der APY schwankt von Woche zu Woche mit dem Volumen der MEV-Tipps.
- Smart-Contract-Risiko über natives Staking hinaus.
3. Binance
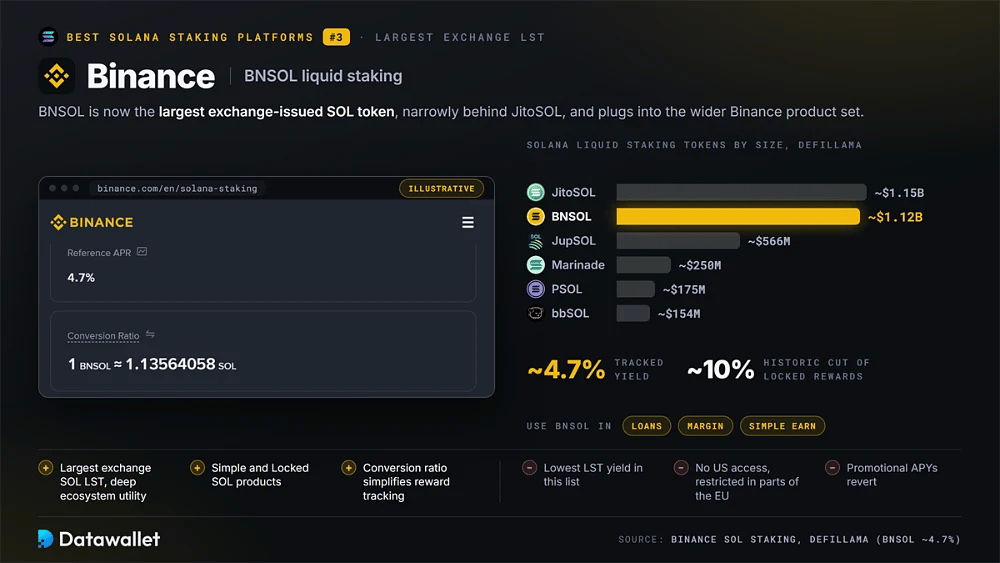
Binance steigt auf Platz drei, weil BNSOL zum größten von einer Börse ausgegebenen LST von Solana geworden ist. Laut DefiLlama hält es rund 1,12 Milliarden Dollar und liegt knapp hinter JitoSOL. Die Erträge werden über ein steigendes Umtauschverhältnis von BNSOL zu SOL angesammelt, sodass die Token-Bestände unverändert bleiben und manuelle Reward-Abrufe entfallen.
Der größte Vorteil ist die Integration in das Binance-Ökosystem. BNSOL lässt sich mit Binance Loans, Margin und Simple Earn nutzen. Wer feste Laufzeiten bevorzugt, kann auch Locked-SOL-Produkte wählen. DefiLlama erfasst BNSOL bei etwa 4,7 %, unter konkurrierenden On-chain-Produkten, was teilweise die Provision von Binance auf Staking-Erträge widerspiegelt.
Jurisdiktion und Gebühren sind die wichtigsten Einschränkungen. Binance.com bleibt für Nutzer aus den USA nicht verfügbar, Binance.US hat ein engeres Produktangebot, und das Onboarding ist in mehreren EU-Staaten aufgrund der MiCA-Regeln eingeschränkt. Binance hat historisch rund 10 % der gesperrten Staking-Erträge einbehalten. Werbe-APYs fallen zudem häufig zurück, sobald die Aktionen enden.
Vorteile
- Größter von einer Börse ausgegebener SOL-LST mit breitem Nutzen im Binance-Ökosystem.
- Flexible und gesperrte SOL-Produkte eignen sich für Einsteiger und aktive Nutzer.
- Das Umtauschverhältnis von BNSOL vereinfacht die Nachverfolgung von Erträgen.
Nachteile
- Niedrigste LST-Rendite in dieser Liste mit etwa 4,7 %.
- Für Nutzer in den USA nicht verfügbar und in Teilen der EU eingeschränkt.
- Werbe-APYs fallen nach Ende der Aktionen wieder zurück.
4. Phantom
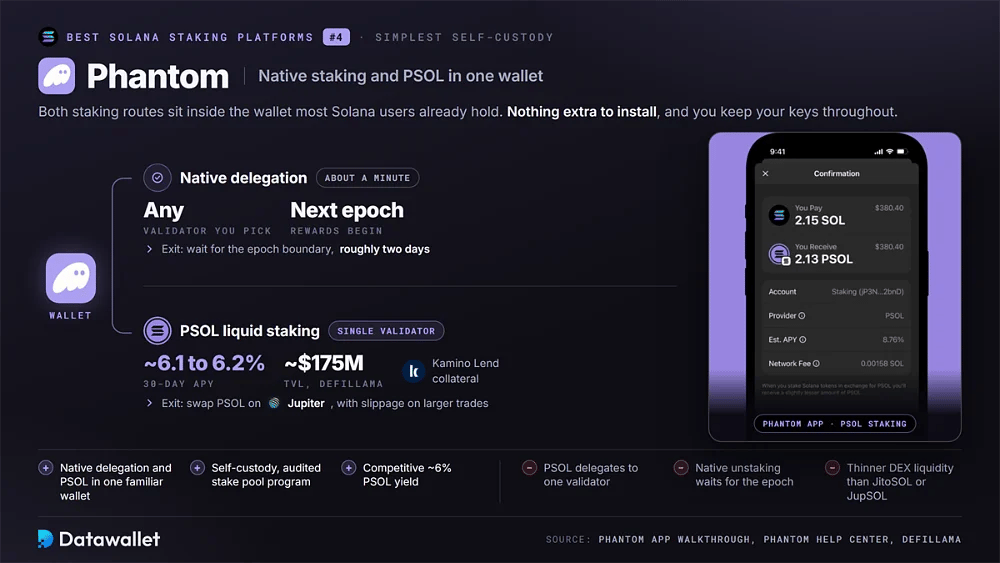
Phantom ist nach wie vor die einfachste Selbstverwahrung-Option, da native Delegation und PSOL Liquid Staking in die Wallet integriert sind, die die meisten Solana-Nutzer ohnehin besitzen. Es muss nichts zusätzlich installiert werden. Der native Staking-Ablauf von der Auswahl eines Validators bis zum Erhalt von Belohnungen in der folgenden Epoche dauert etwa eine Minute.
PSOL hat auf DefiLlama einen TVL von etwa 175 Millionen Dollar erreicht. Der 30-Tage-APY liegt bei etwa 6,1–6,2 %, womit PSOL zu den stärkeren von Wallets ausgegebenen LSTs zählt. Statt zusätzliche Einheiten auszugeben, steigt PSOL gegenüber SOL im Wert, je mehr Erträge anfallen. Diese Struktur hält die Nachverfolgung der Anschaffungskosten einfach, und PSOL kann inzwischen als Sicherheit bei Kamino Lend verwendet werden.
Konzentration und Ausstiegsmechanik bleiben die Schwachstellen. PSOL delegiert an einen einzigen Validator, wodurch die Leistung des Pools an einen einzelnen Betreiber gebunden ist. Das native Unstaking erfordert weiterhin das Warten auf die Epochengrenze, also etwa zwei Tage. Inhaber können schneller aussteigen, indem sie PSOL auf Jupiter tauschen, allerdings führen größere Trades zu mehr Slippage, weil die DEX-Liquidität gering ist.
Vorteile
- Native Delegation und PSOL in einer vertrauten Wallet.
- Durchgehende Selbstverwahrung mit einem geprüften Stake-Pool-Programm.
- Wettbewerbsfähige PSOL-Rendite von ca. 6 % mit Kamino-Collateral-Unterstützung.
Nachteile
- PSOL delegiert an einen einzelnen Validator.
- Natives Unstaking wartet auf die Deaktivierung der Epoche.
- Geringere DEX-Liquidität als bei JitoSOL oder JupSOL.
5. Jupiter
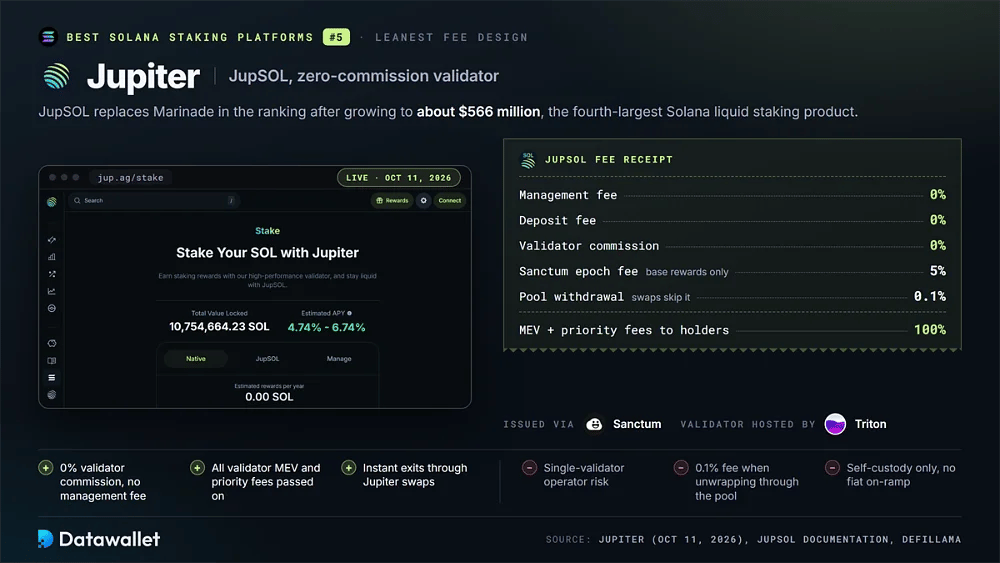
Jupiter ersetzt Marinade in diesem Ranking, nachdem JupSOL auf rund 566 Millionen Dollar an TVL gewachsen ist. Es ist nun das viertgrößte Solana-Liquid-Staking-Produkt auf DefiLlama, während Marinades liquides TVL auf etwa 250 Millionen Dollar gesunken ist. JupSOL wird über die Infrastruktur von Sanctum ausgegeben und delegiert an den Validator von Jupiter, der von Triton gehostet wird.
Die Gebührenstruktur ist ungewöhnlich schlank. Die JupSOL-Dokumentation nennt weder eine Verwaltungs- noch eine Einzahlungsgebühr und eine Validator-Provision von 0 %. Eine Sanctum-Epochengebühr von 5 % fällt nur auf die Basis-Rewards an, ohne MEV und Prioritätsgebühren. Der Pool erhält alle MEV-Rückvergütungen und Prioritätsgebühren, die der Jupiter-Validator erzeugt.
Die Struktur führt zum gleichen Konzentrationsproblem bei den Betreibern wie bei PSOL. Da JupSOL auf einen einzigen Validator setzt, wirken sich ein Ausfall oder ein Leistungsrückgang auf den gesamten Pool aus. Das Entpacken über den Pool ist zudem mit einer Auszahlungsgebühr von 0,1 % verbunden. Sofortige Jupiter-Swaps umgehen diese Gebühr in der Regel, und JupSOL wird auf Jupiter Lend als Sicherheit akzeptiert.
Vorteile
- 0 % Validator-Provision und keine Verwaltungsgebühr.
- 100 % der MEV und der Prioritätsgebühren der Validatoren werden an die Inhaber weitergegeben.
- Sofortiger Ausstieg über den Swap-Aggregator von Jupiter.
Nachteile
- Die Delegation an einen einzelnen Validator konzentriert das Betreiberrisiko.
- Gebühr von 0,1 % auf Auszahlungen, die über den Pool entpackt werden.
- Nur Selbstverwahrung, ohne Fiatgeld-Zugang oder Kontosupport.
6. Kraken
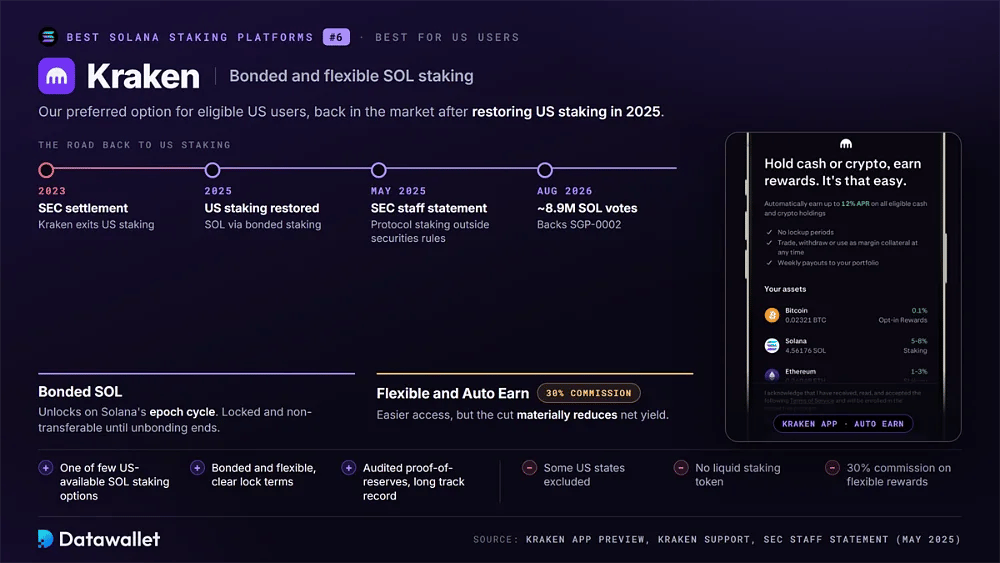
Kraken bleibt unsere bevorzugte Option für berechtigte US-Nutzer. Die Börse hat das Staking in den USA 2025 nach dem früheren Vergleich mit der SEC wieder aufgenommen und bietet SOL über gebundenes Staking an. Die regulatorische Unsicherheit ließ nach der Stellungnahme der SEC-Mitarbeiter vom Mai 2025 weiter nach. Sie stellte fest, dass bestimmte Staking-Aktivitäten auf Protokollebene außerhalb des Wertpapierrahmens liegen, der Kraken 2023 aus dem US-Staking gedrängt hatte.
Krakens Staking-Übersicht umfasst nun sowohl gebundene als auch flexible Produkte. Flexibles Staking und Auto Earn unterliegen einer Provision von 30 %. Gebundene SOL werden gemäß dem Epochenzyklus von Solana freigegeben. Krakens Validatoren waren auch bei der Inflationsabstimmung im August 2026 sichtbar, als die Börse den Großteil ihrer rund 8,9 Millionen SOL hinter SGP-0002 stellte.
US-Nutzer stehen weiterhin vor wichtigen Einschränkungen. Einige Bundesstaaten bleiben vom staking ausgeschlossen, und Kraken bietet keinen Liquid-staking-Token, der mit bbSOL oder BNSOL vergleichbar wäre. Provisionen beim flexiblen staking mindern die Netto-Rendite spürbar. Gebundene SOL bleiben zudem gesperrt und nicht übertragbar, bis das Entbinden abgeschlossen ist, was die Flexibilität für aktive Trader einschränkt.
Vorteile
- Eine der wenigen in den USA verfügbaren SOL-Staking-Optionen.
- Gebundene und flexible Produkte mit klaren Sperrfristen.
- Geprüfter Proof of Reserves und eine lange regulatorische Erfolgsbilanz.
Nachteile
- Einige US-Bundesstaaten sind vom Staking ausgeschlossen.
- Kein Liquid-Staking-Token-Äquivalent zu bbSOL, BNSOL oder JitoSOL.
- 30 % Provision auf flexible Staking-Rewards.
7. Coinbase
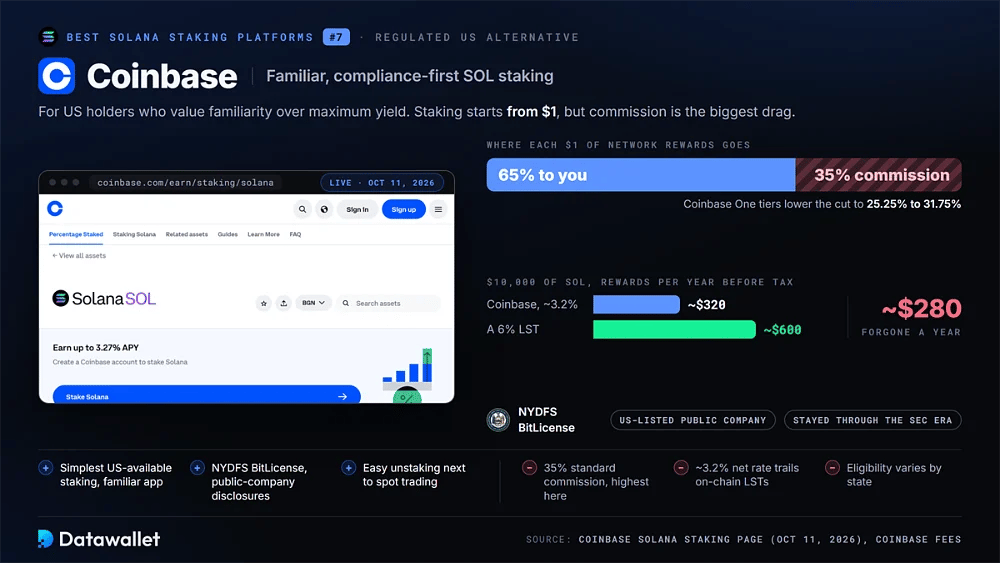
Coinbase bleibt die empfohlene regulierte US-Alternative für Inhaber, denen Vertrautheit wichtiger ist als maximale Rendite. Auf der Solana-Staking-Seite wird eine geschätzte Belohnungsrate von etwa 3,2 % angegeben. Nutzer können ab einem Guthaben von 1 $ Belohnungen erhalten, vorbehaltlich der regionalen Staking-Berechtigung.
Den größten Abzug verursacht die Provision. Coinbase berechnet bei der Standard-Staking-Gebühr 35 % der Netzwerkerträge, während die Stufen von Coinbase One diesen Satz auf 25,25 % bis 31,75 % senken. Bei einer SOL-Position von 10.000 $ beträgt der Unterschied zwischen dieser Struktur und einem LST mit 6 % vor Steuern rund 280 $ an entgangenem SOL pro Jahr.
Bei der regulatorischen Positionierung hebt sich Coinbase ab. Das Unternehmen ist in den USA börsennotiert, besitzt eine NYDFS BitLicense und bot Staking auch während der Durchsetzungsphase der SEC weiter an. Die Stellungnahmen der Behörde von 2025 zu Protokoll- und Liquid Staking haben einen Großteil dieser Unsicherheit inzwischen verringert. Für US-Anleger, die Compliance an erste Stelle setzen, bleibt der Kompromiss vertretbar.
Vorteile
- Das einfachste in den USA verfügbare SOL-Staking in einer vertrauten App.
- NYDFS BitLicense und Offenlegungen börsennotierter Unternehmen.
- Einfaches Unstaking in derselben Oberfläche wie der Spot-Handel.
Nachteile
- 35 % Standardprovision, die höchste in dieser Liste.
- Die Netto-Belohnungsrate von rund 3,2 % liegt hinter on-chain LSTs zurück.
- Die Berechtigung hängt vom Bundesstaat und der Verifizierungsstufe ab.
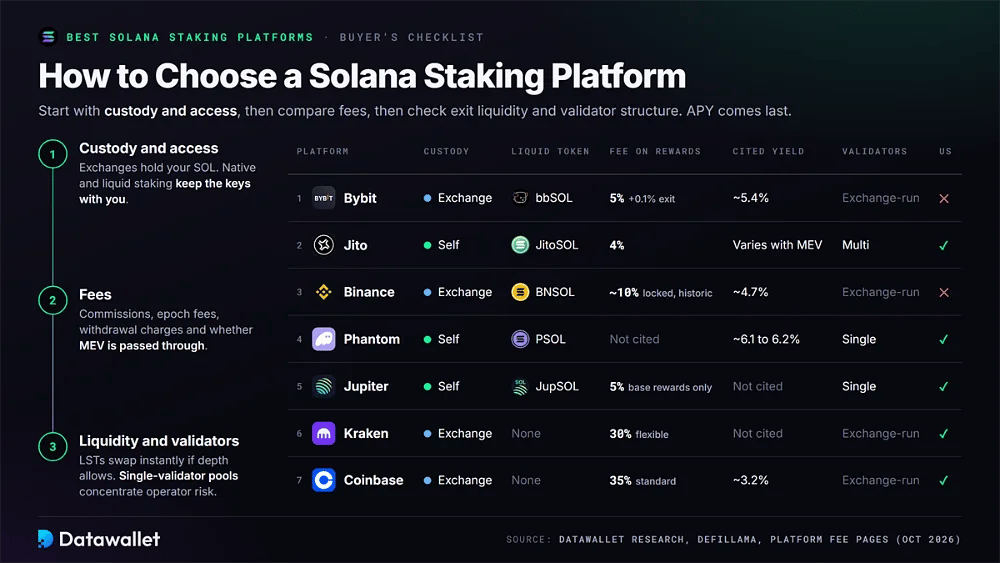
So wählen Sie eine Solana-Staking-Plattform aus
Beginnen Sie mit Verwahrung und Zugriff statt mit der beworbenen APY. Beim Börsen-Staking hat die Plattform die Kontrolle über Ihre SOL, während die native Delegation Ihre Schlüssel bei Ihnen belässt. Liquid Staking bewahrt ebenfalls die Selbstverwahrung, bringt jedoch Smart-Contract- und Token-Design-Risiken mit sich, im Austausch für Übertragbarkeit und DeFi-Nutzung.
Gebühren werden immer wichtiger, da die nominale Staking-Rendite von Solana sinkt. Vergleichen Sie Validator-Provisionen, Abzüge der Börse auf Belohnungen, Epochengebühren, Auszahlungsgebühren und ob MEV- oder Prioritätsgebühren weitergegeben werden. Eine höhere angegebene Rendite kann nach Gebühren weniger SOL ergeben, wenn eine Plattform einen großen Teil der Netzwerkbelohnungen einbehält.
Liquidität und Validator-Struktur sollten den Vergleich abrunden. Nativ gestakte Mittel warten in der Regel auf die Deaktivierung zum Epochenwechsel, während LSTs sofort getauscht werden können, wenn die Markttiefe ausreicht. Pools mit mehreren Validatoren streuen das Betreiberrisiko breiter; Produkte mit einem einzelnen Validator wie PSOL und JupSOL bündeln Performance- und Hosting-Risiko bei einem Betreiber.
Was ist Solana Staking?
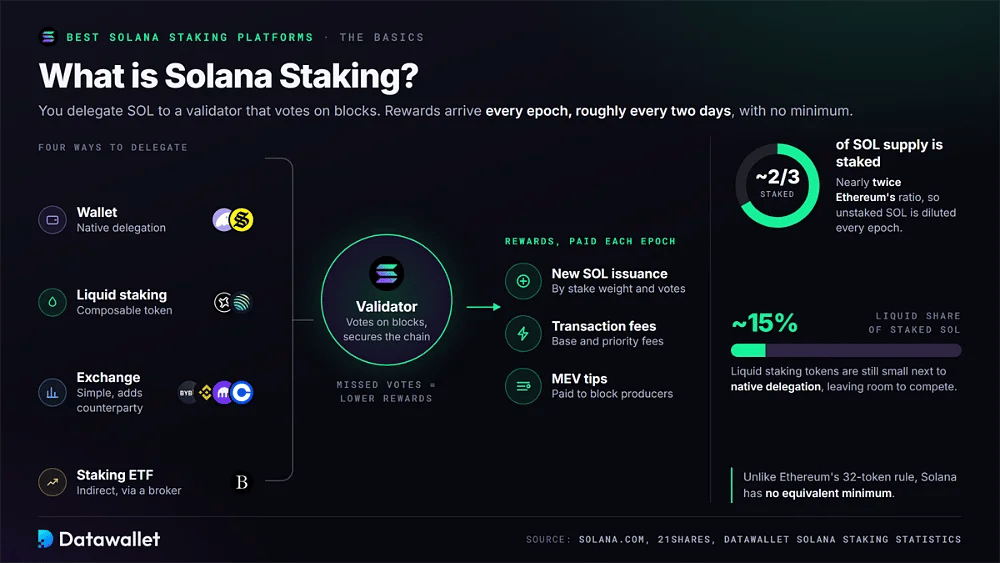
Solana-Staking bezeichnet das Delegieren von SOL an einen Validator, der über Blöcke abstimmt und zur Sicherung des Proof-of-Stake-Netzwerks beiträgt. Anders als bei der Anforderung von 32 Token bei Ethereum gibt es bei Solana kein vergleichbares Minimum. Inhaber können nahezu jeden Betrag über eine Wallet, ein Liquid-Staking-Protokoll, ein Börsenkonto oder indirekt über einen Staking-ETF delegieren.
Staking-Belohnungen stammen aus neu ausgegebenen SOL, Transaktions- und Prioritätsgebühren sowie MEV-Trinkgeldern an Blockproduzenten. Die Ausgabe wird in jeder Epoche, etwa alle zwei Tage, nach Stake-Gewicht und Abstimmungsleistung der Validatoren verteilt. Validatoren, die Abstimmungen verpassen, liefern ihren Delegatoren daher geringere Belohnungen.
Etwa zwei Drittel des SOL-Angebots sind im Staking gebunden, fast doppelt so viel wie die Staking-Quote von Ethereum. Nicht gestakte SOL werden dadurch in jeder Epoche verwässert. Liquid-Staking-Token machen nur rund 15 % der gestakten SOL aus, sodass Börsen, ETFs und LST-Anbieter Spielraum haben, mit der nativen Delegation zu konkurrieren. Unsere Solana-Staking-Statistiken verfolgen diese Veränderungen.
Dieser Leitfaden behandelt die wichtigsten Staking-Wege als unterschiedliche Produkte und nicht als austauschbare Varianten desselben Dienstes. Börsen bieten Einfachheit, bringen aber ein Kontrahentenrisiko mit sich. Liquid Staking opfert etwas Protokolleinfachheit zugunsten der Komponierbarkeit, während die native Delegation über Phantom oder Solflare der direkten Teilnahme am nächsten kommt, ohne Validator-Hardware kaufen zu müssen.
Lohnt sich SOL-Staking?
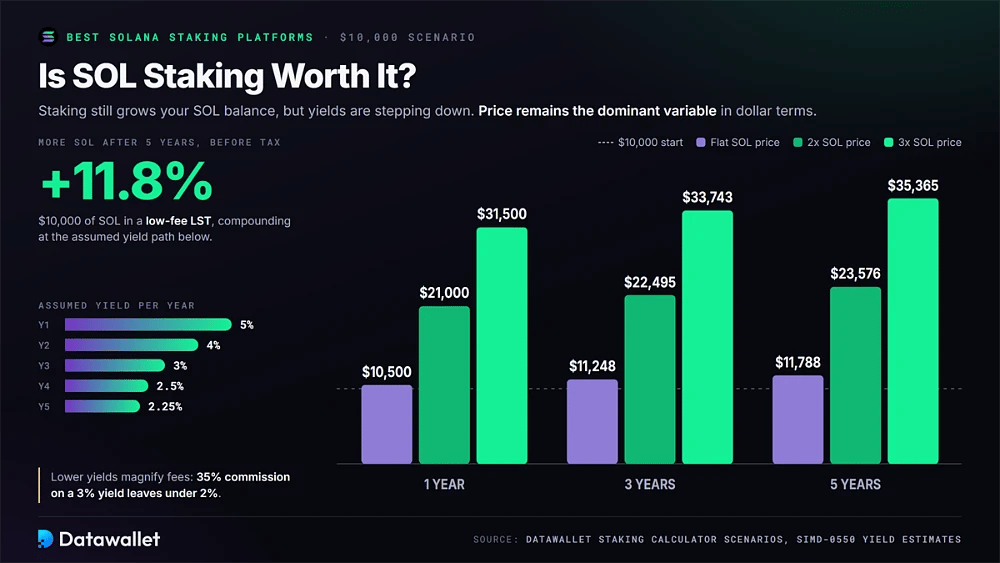
Für Langzeitanleger, die mehr SOL aufbauen möchten, kann Staking weiterhin sinnvoll sein, auch wenn sich die Wirtschaftlichkeit 2026 deutlich verändert hat. Die Inflation lag im Juni bei 3,82 %, und die genehmigte Abstimmung SGP-0002 dürfte die nominale Staking-Rendite von rund 5,8 % auf 4,3 %, dann auf 3 % und über drei Jahre auf 2,25 % senken.
Angenommen, 10.000 $ in SOL werden in einem LST mit niedrigen Gebühren angelegt. Bringt dieser im ersten Jahr 5 %, danach 4 %, 3 %, 2,5 % und 2,25 %, was in etwa dem neuen Zeitplan plus moderatem MEV entspricht, endet das Guthaben nach fünf Jahren mit etwa 11,8 % mehr SOL vor Steuern. Sein Dollarwert hängt weiterhin hauptsächlich vom Marktpreis von SOL ab.
Beispielszenarien:
- 1. Jahr: Unveränderter SOL-Preis: 10.500 $; SOL-Preis bei 2x: 21.000 $; SOL-Preis bei 3x: 31.500 $.
- 3 Jahre: Unveränderter SOL-Preis: 11.248 $; 2x SOL-Preis: 22.495 $; 3x SOL-Preis: 33.743 $.
- 5 Jahre: Unveränderter SOL-Preis: 11.788 $; 2x SOL-Preis: 23.576 $; 3x SOL-Preis: 35.365 $.
Mit dem Datawallet Krypto-Staking-Rechner können Sie verschiedene Annahmen testen. Der Preis bleibt die dominierende Variable. Niedrigere Basisrenditen verstärken jedoch die Gebührenunterschiede: Eine Provision von 35 % auf eine yield von 3 % lässt weniger als 2 % übrig, während ein LST mit 0–5 % in jeder Epoche den Großteil der Erträge erhält.
Risiken beim Staking von Solana
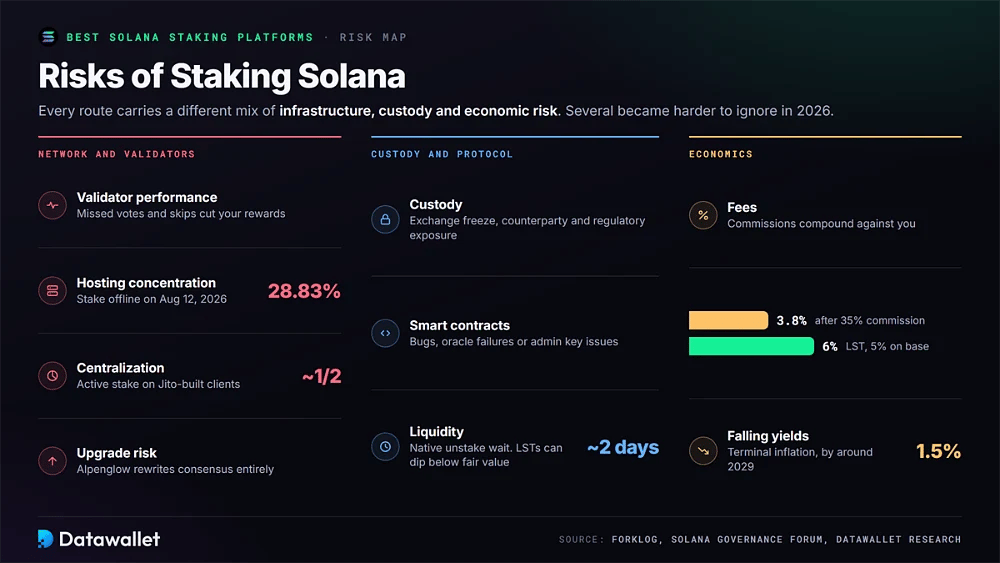
Jede SOL-Staking-Route setzt Inhaber einer anderen Mischung aus Verwahrungs-, Infrastruktur-, Protokoll- und Liquiditätsrisiken aus. Mehrere davon ließen sich 2026 schwerer ignorieren, insbesondere die Konzentration beim Validator-Hosting und der Rückgang der künftigen Emission.
Wichtige Risiken, die Sie prüfen sollten, bevor Sie SOL irgendwo per Staking einsetzen:
- Validator-Leistung: Verpasste Stimmen, schlechte Verfügbarkeit oder hohe Skip-Raten verringern die Belohnungen, und diese Verluste werden im Verhältnis zum gehaltenen Stake direkt an die Delegierenden weitergegeben.
- Hosting-Konzentration: Am 12. August 2026 legte ein Routing-Fehler bei TeraSwitch 28,83 % des Stakes lahm, nahe an der Schwelle von 33,3 %, bei der die Finalität im gesamten Solana-Netzwerk zum Stillstand käme.
- Verwahrung: Exchange-staking bündelt SOL bei einer Verwahrstelle und bringt damit Kontrahenten-, Kontosperrungs- und regulatorische Risiken mit sich, die self-custody-native Delegation und on-chain liquid-staking-Token weitgehend vermeiden.
- Liquidität: Natives Unstaking wartet auf die Epochengrenze, etwa zwei Tage, und LSTs wie JitoSOL oder PSOL können in angespannten Märkten unter ihrem fairen Wert gehandelt werden.
- Smart Contracts: Liquid Staking, Lending-Schleifen und restaking hängen vom Protokollcode ab. Fehler, Oracle-Ausfälle oder Probleme mit Admin-Schlüsseln können daher Gelder gefährden, während Solana normal läuft.
- Gebühren: Provisionen wirken sich über die Zeit gegen Sie aus: Ein Staking-Satz von 3,8 % an der Börse nach 35 % Provision liegt über mehrere Jahre hinter einem LST zurück, das 6 % bei 5 % auf die Basisbelohnungen berechnet.
- Sinkende Renditen: SGP-0002 beschleunigt die Disinflation hin zur Endrate von 1,5 % bei Solana bis etwa 2029, sodass die heutige Staking-Rendite für Planungszwecke keine stabile langfristige Einkommensquelle ist.
- Upgrade-Risiko: Alpenglow ersetzt die Konsens-Engine von Solana vollständig, und Fehler in der ersten Version während des Rollouts könnten die Blockproduktion unterbrechen und die Gutschrift von Belohnungen für alle Staker vorübergehend aussetzen.
- Zentralisierung: Von Jito entwickelte Clients laufen auf etwa der Hälfte des aktiven Stakes, und dass ein LST oder Client das Netzwerkgewicht dominiert, bleibt bei Solana ein offenes Governance-Problem.
Die sichersten Wege, SOL zu staken
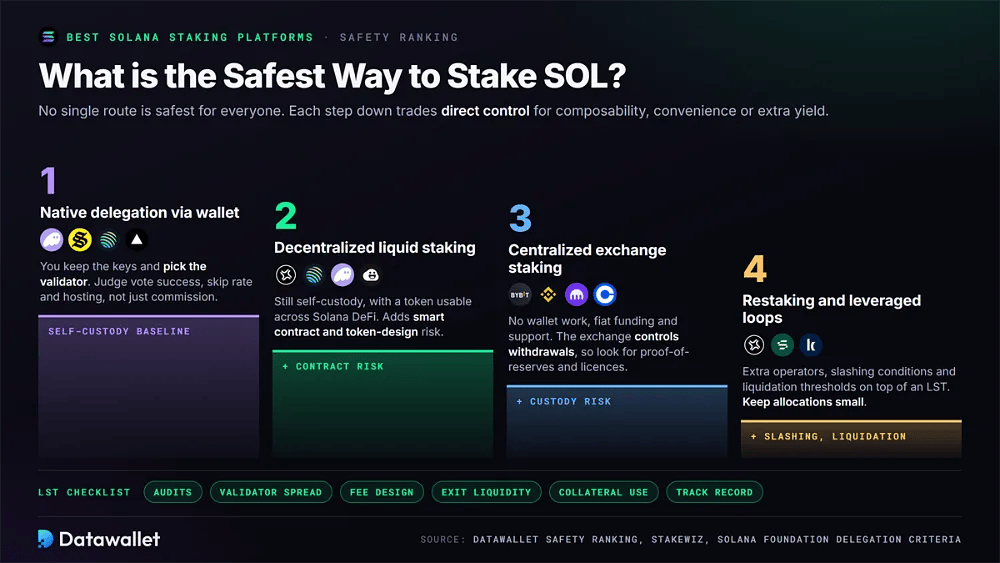
Es gibt nicht die eine sicherste staking-Route für jeden Inhaber. Die Antwort hängt von technischen Fähigkeiten, Kontostand, Liquiditätsbedarf und Präferenz bei der Verwahrung ab. Native Delegation bietet die größte direkte Kontrolle. Liquid staking und Börsenprodukte geben einen Teil dieser Kontrolle zugunsten von Komponierbarkeit, Komfort oder regulierter Verwahrung auf.
1. Native Delegation über die Wallet
Direktes staking über Phantom, Solflare oder Jupiter Stake ist die Basis der self-custody. Sie wählen den Validator und delegieren einen beliebigen Betrag, während Sie Ihre privaten Schlüssel behalten. Der Stake bleibt im nativen Stake-Programm von Solana, wobei die Erträge am Ende jeder Epoche automatisch dem Stake-Konto zugeschlagen werden.
Die Provision allein reicht nicht mehr aus, um einen Validator zu beurteilen. Nach dem TeraSwitch-Vorfall verdienen Betreiber mit hoher Abstimmungserfolgsquote, niedrigen Skip-Raten und Hosting außerhalb dominanter Rechenzentren mehr Aufmerksamkeit. Tools wie Stakewiz helfen beim Vergleich dieser Faktoren. Auch die Delegierungskriterien der Solana Foundation begrenzen die Hosting-Konzentration und bieten einen nützlichen Referenzpunkt.
2. Dezentrales Liquid Staking
Jito, Jupiter, Phantom und Sanctum-basierte Pools bilden die nächstsichere Kategorie. Ihre Liquid-Staking-Produkte lassen Sie die Selbstverwahrung behalten und liefern zugleich einen Token, der im gesamten Solana-DeFi genutzt werden kann. Dafür nehmen Sie zusätzliches Smart-Contract-Risiko und Risiken in Kauf, die mit dem Design des Tokens zusammenhängen.
Worauf Sie vor der Wahl eines Solana-Liquid-Staking-Tokens achten sollten:
- Audits: Prüfen Sie, ob das Stake-Pool-Programm mehrere unabhängige Audits hat, idealerweise die gemeinsamen SPL- oder Sanctum-Programme statt eigenem Code mit geringer Praxiserfahrung.
- Validator-Streuung: Pools mit mehreren Validatoren wie JitoSOL verringern das Betreiberrisiko, während LSTs mit nur einem Validator wie JupSOL und PSOL die Performance an die Infrastrukturentscheidungen und die Verfügbarkeitsbilanz eines einzelnen Betreibers binden.
- Gebührenmodell: Vergleichen Sie, worauf Gebühren anfallen, denn manche Pools berechnen sie nur auf die Basis-Rewards und reichen MEV und Prioritätsgebühren in jeder Epoche vollständig an die Halter weiter.
- Ausstiegsliquidität: Prüfen Sie die DEX-Tiefe und die Reserveliquidität, denn dünne Pools zwingen größere Inhaber in verzögertes Unstaking oder zu spürbarem Slippage in volatilen Phasen oder bei Zwangsliquidationen.
- Nutzung als Sicherheit: Eine breitere Akzeptanz bei Kamino, Jupiter Lend und ähnlichen Märkten erhöht den Nutzen, doch Looping-Strategien verstärken das Liquidation-Risiko, falls der LST in Stressphasen kurzzeitig vom SOL abweicht.
- Erfolgsbilanz: Bevorzugen Sie LSTs, die Auszahlungen in Stressphasen wie dem Crash im Oktober 2025 reibungslos abgewickelt haben, als die Sanctum-Infrastruktur Rücknahmen für Inhaber weiterhin normal laufen ließ.
3. Staking an zentralisierten Börsen
Die Nutzung von Bybit, Binance, Kraken oder Coinbase nimmt einen großen Teil des operativen Aufwands ab. Diese Börsen übernehmen im Auftrag der Nutzer die Auswahl der Validator, die Abrechnung der Belohnungen und das Unstaking. Dieses Modell kann für Anfänger, kleinere Halter oder alle geeignet sein, denen Kundensupport und Fiatgeld-Finanzierung wichtiger sind, als Wallets und Seed-Phrasen selbst zu verwalten.
Die Verwahrung ist der zentrale Nachteil. Die Börse kontrolliert Zugang, Berechtigung und Auszahlungen, sodass eine Sperre oder Insolvenz gestaktes SOL genauso treffen kann wie jedes andere Plattformguthaben. Stärkere Kandidaten veröffentlichen geprüfte Proof of Reserves und arbeiten unter klaren Lizenzrahmen, darunter eine MiCA-Zulassung in der EU oder eine NYDFS BitLicense.
4. Restaking und gehebelte Strategien
Jito (Re)Staking, Solayer und gehebelte Lending-Schleifen sind fortgeschrittene Strategien und kein Ersatz für gewöhnliches Staking. Sie fügen einem bestehenden LST zusätzliche Betreiber, mögliche Slashing-Bedingungen oder Liquidationsschwellen hinzu. Jede zusätzliche Renditequelle bringt daher eine weitere Möglichkeit mit sich, dass die Position scheitert.
Diese Ansätze eignen sich eher für erfahrene Nutzer, die sowohl die zugrunde liegenden Dienste als auch die Sicherheitenmärkte verstehen. Die sinkende Basisausgabe unter SGP-0002 dürfte dazu führen, dass solche Produkte offensiver vermarktet werden. Für sicherheitsorientierte Nutzer bleiben sie in unserem Ranking hinter nativer Delegation, dezentralem Liquid Staking und Börsen-staking zurück, und wir empfehlen, die Allokationen klein zu halten.
Gibt es bei Solana Slashing?
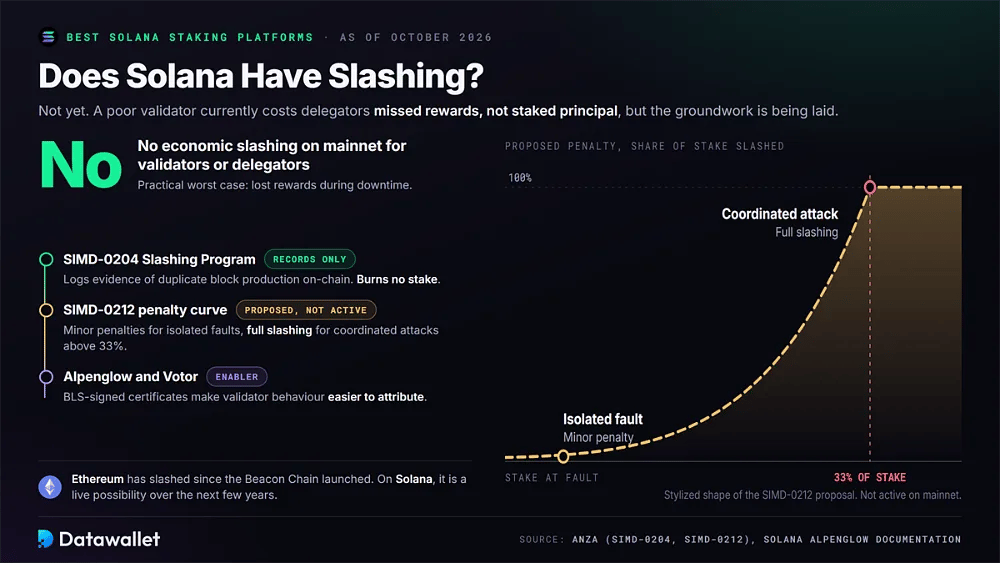
Stand Oktober 2026 gibt es bei Solana im mainnet weiterhin kein wirtschaftliches Slashing für Validatoren oder Delegierende. Dieser Unterschied wird oft missverstanden. Für gewöhnliche Delegierende riskiert die Wahl eines schlechten Validators derzeit entgangene Erträge statt eines direkten Verlusts des gestakten Kapitals.
Das Slashing Program aus SIMD-0204 kann Belege für doppelte Blockproduktion on-chain erfassen, verbrennt aber keinen Stake. SIMD-0212 schlägt eine Strafkurve vor, die von geringfügigen Strafen für einzelne Fehler bis zum vollständigen Slashing bei koordinierten Angriffen über 33 % des Stakes reicht. Sie ist im Mainnet noch nicht aktiv.
Alpenglow verändert die umgebende Architektur. Votor nutzt BLS-signierte Zertifikate zusammen mit expliziten Skip- und Notarisierungs-Reward-Zertifikaten, wodurch das Verhalten von Validatoren leichter zuzuordnen ist. Künftiges Slashing sollte daher in den kommenden Jahren als reale Möglichkeit betrachtet werden, was Validatoren mit starker operativer Bilanz heute einen Vorteil verschafft.
Das bleibt ein wesentlicher struktureller Unterschied zu Ethereum, wo es Slashing seit dem Start der Beacon Chain gibt, wie in unserem Ethereum-Staking-Leitfaden erläutert. Für Solana-Delegierende ist 2026 der praktische schlimmste Fall weiterhin der Verlust von Belohnungen bei Ausfallzeiten oder Netzwerkvorfällen. Das Ereignis bei TeraSwitch im August zeigte dies, als betroffenes Stake vorübergehend keine Erträge mehr erzielte.
Was sich 2026 beim Solana-Staking geändert hat
Vier Entwicklungen haben Solana staking im Jahr 2026 wesentlich verändert. Die Governance beschleunigte die Disinflation, Alpenglow begann mit dem Konsens-Übergang, Jito erweiterte seine Rolle beim Block Building, und ein großer Hosting-Ausfall machte die Konzentration der Infrastruktur sichtbar. Jede dieser Entwicklungen wirkt sich anders auf die Wahl der staking-Plattform aus.
SGP-0002 und schnellere Disinflation
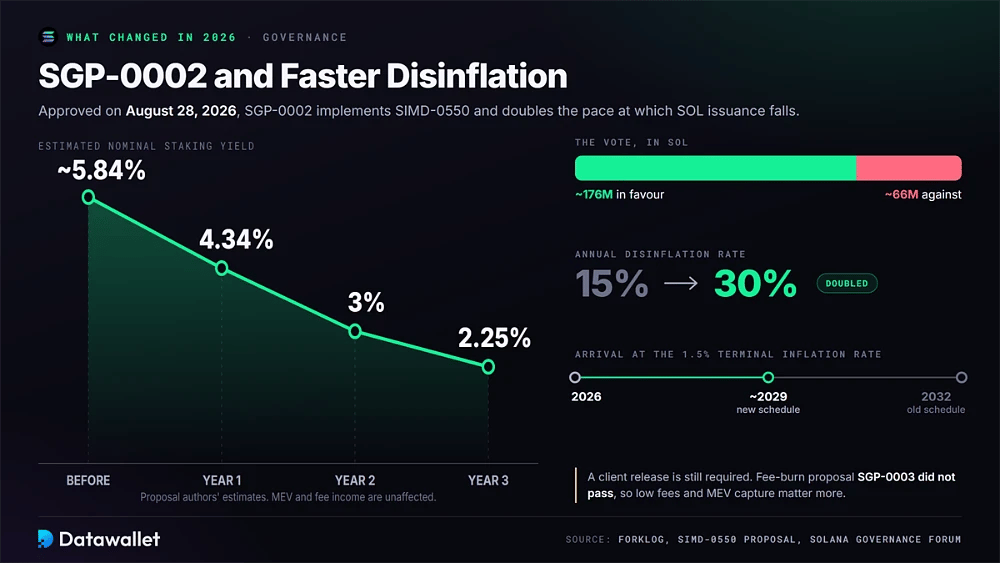
Das neue On-chain-Governance-Framework von Solana hat SGP-0002 am 28. August 2026 genehmigt. Die Maßnahme setzt SIMD-0550 um und verdoppelt die jährliche Disinflation von 15 bis 30 %. Rund 176 Millionen SOL stimmten dafür und 66 Millionen dagegen, nach einer späten Lobbying-Aktion von Helius. Für die Umsetzung ist noch ein Client-Release erforderlich.
Das langfristige Inflationsziel von 1,5 % bleibt bestehen, doch Solana soll es nun voraussichtlich um 2029 statt 2032 erreichen. Die Autoren des Vorschlags schätzen, dass die nominale Staking-Rendite im ersten Jahr von etwa 5,84 % auf 4,34 % sinkt, danach auf 3 % und 2,25 %. MEV- und Gebühreneinnahmen bleiben unberührt.
SGP-0003, ein verwandter Vorschlag zur Verbrennung von Gebühren, wurde nicht angenommen, sodass Basisgebühren noch nicht in höherem Umfang verbrannt werden. Dadurch gewinnen niedrige Plattformgebühren und eine effektive MEV-Erfassung relativ an Bedeutung. Mit sinkender Emission dürften Prioritätsgebühren und MEV einen größeren Teil der gesamten Staking-Erträge ausmachen.
Alpenglow und schnellere Finalität
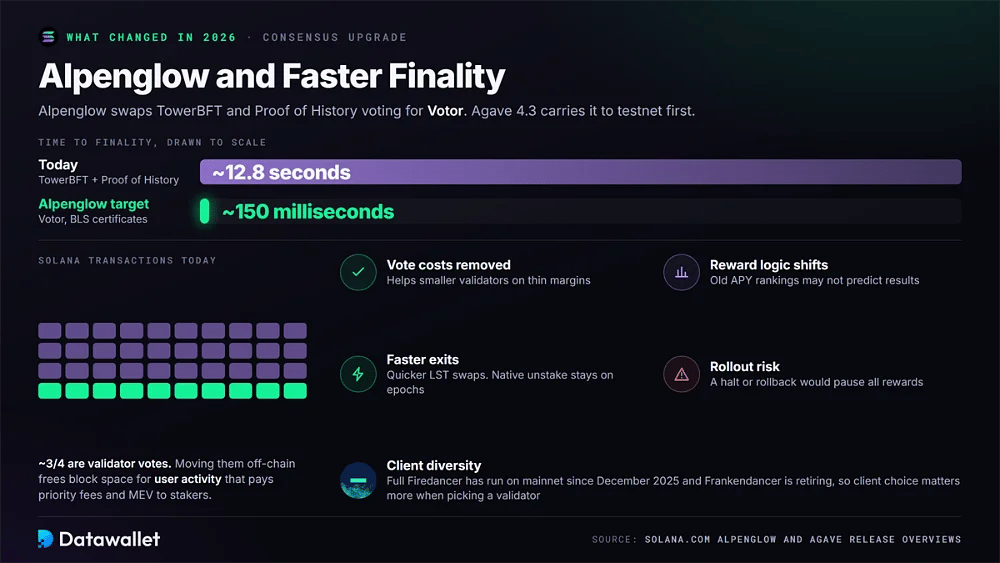
Alpenglow ersetzt TowerBFT und das Proof-of-History-Voting durch Votor. Das Ziel ist eine Finalität von etwa 150 Millisekunden, verglichen mit heute etwa 12,8 Sekunden. Agave 4.3 trägt die Aktivierung, beginnend mit einem Testnet-Rollout. Zum Zeitpunkt der Erstellung war noch keine Epoche für die Mainnet-Aktivierung bestätigt.
Was Alpenglow für SOL-Staker und Delegatoren bedeutet:
- Abstimmungskosten: Stimmen werden als BLS-signierte Nachrichten off-chain verlagert, wodurch Transaktionsgebühren für Stimmen entfallen, die Validatoren derzeit belasten, und die Wirtschaftlichkeit für kleinere Betreiber mit knappen Margen verbessert wird.
- Blockspace: Vote-Transaktionen machen heute etwa drei Viertel der Solana-Transaktionen aus. Ihre Entfernung schafft daher Blockspace für Nutzeraktivität, die Prioritätsgebühren und MEV für Staker erzeugt.
- Belohnungslogik: Belohnungen verlagern sich teilweise auf Notarisierung und Skip-Zertifikate, sodass sich die Leistungskennzahlen der Validatoren ändern werden und historische APY-Rankings die Ergebnisse für Delegatoren nach der Aktivierung möglicherweise nicht zuverlässig vorhersagen.
- Schnellere Ausstiege: Die Finalität in unter einer Sekunde beschleunigt Börsenbestätigungen und LST-Swaps, doch das native Unstaking folgt weiterhin dem Epochenplan und wird für Staker nach der Aktivierung nicht sofort möglich.
- Einführungsrisiko: Eine Konsens-Überarbeitung dieser Größenordnung birgt das Risiko einer ersten Version. Ein kurzer Stopp oder Rollback während der Aktivierung würde daher die Reward-Ausschüttung netzwerkweit für alle Staker unterbrechen.
- Client-Vielfalt: Der vollständige Firedancer läuft seit Dezember 2025 im mainnet, und Jump stellt Frankendancer ein. Die Wahl des Clients wird daher für sorgfältige Delegierende zu einem wichtigeren Kriterium bei der Auswahl eines Validators.
Jito BAM und MEV-Verteilung
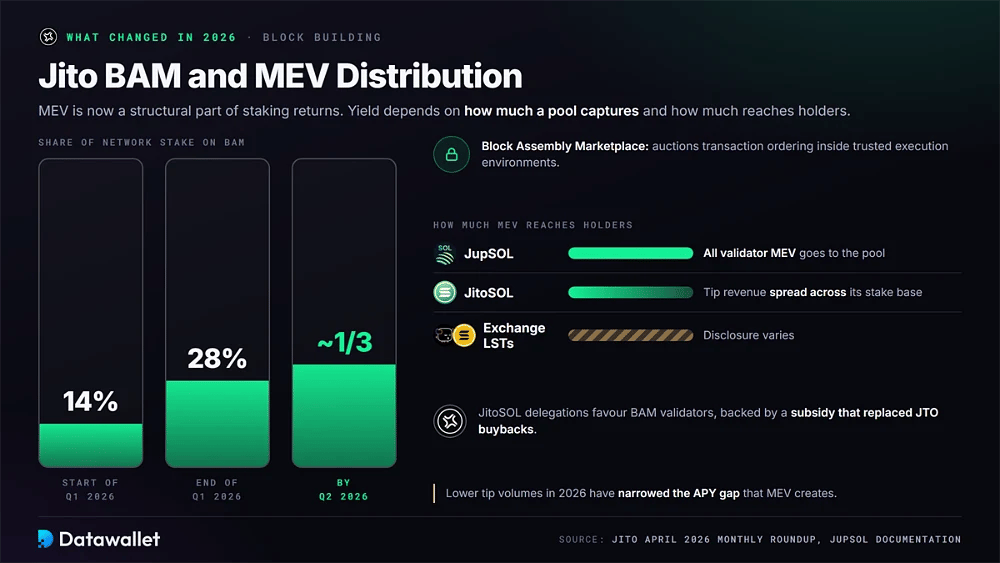
MEV ist inzwischen ein struktureller Bestandteil der Erträge aus Solana staking. Jitos BAM versteigert die Transaktionsreihenfolge in vertrauenswürdigen Ausführungsumgebungen und hatte bis Q2 2026 etwa ein Drittel des Netzwerk-Stakes gesichert. JitoSOL-Delegationen wandern bevorzugt zu BAM-Validatoren, teilweise gestützt durch eine Subvention, die JTO-Rückkäufe ersetzt hat.
Dadurch hängen die Staking-Erträge stärker davon ab, wie viel MEV ein Pool erfasst und wie viel davon bei den Haltern ankommt. JupSOL leitet den gesamten MEV der Validatoren an den Pool weiter, während JitoSOL die Tip-Einnahmen über seine gesamte Stake-Basis verteilt. Die Offenlegung von LST auf Börsen fällt unterschiedlich aus. Geringere Tip-Volumina im Jahr 2026 haben zudem die durch MEV entstandene APY-Lücke verkleinert.
Der TeraSwitch-Ausfall und das Hosting-Risiko
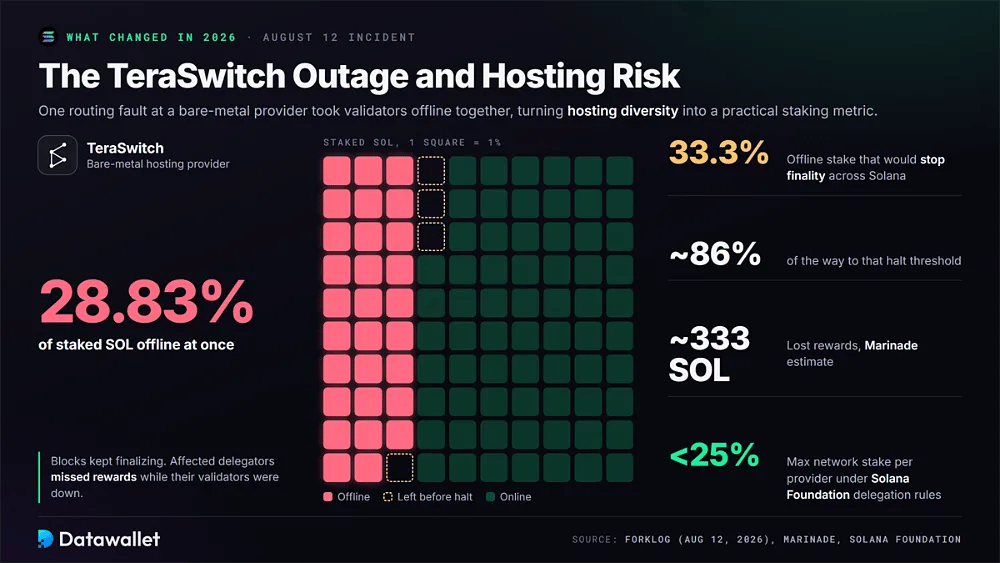
Ein Routing-Ausfall beim Bare-Metal-Anbieter TeraSwitch am 12. August 2026 nahm gleichzeitig Validatoren offline, die 28,83 % der gestakten SOL repräsentieren. Das waren etwa 86 % der Schwelle von 33,3 %, die nötig ist, um die Finalität zu stoppen. Blöcke wurden weiterhin finalisiert, auch wenn betroffene Delegierende Belohnungen verpassten. Marinade schätzte die entgangenen Belohnungen auf rund 333 SOL.
Der Ausfall hat die Hosting-Diversität von einem theoretischen Anliegen zu einer praxisrelevanten Staking-Kennzahl gemacht. Die Delegationsregeln der Solana Foundation beschränken die Teilnehmer bereits auf Anbieter mit weniger als 25 % des Netzwerk-Stakes, und Marinade erklärte, es werde seine Verteilungsgrenzen überprüfen. Plattformvergleiche sollten nun auch berücksichtigen, wie der Stake auf Rechenzentren und autonome Systeme verteilt ist.
Wie Gebühren die Netto-SOL-Rendite verändern
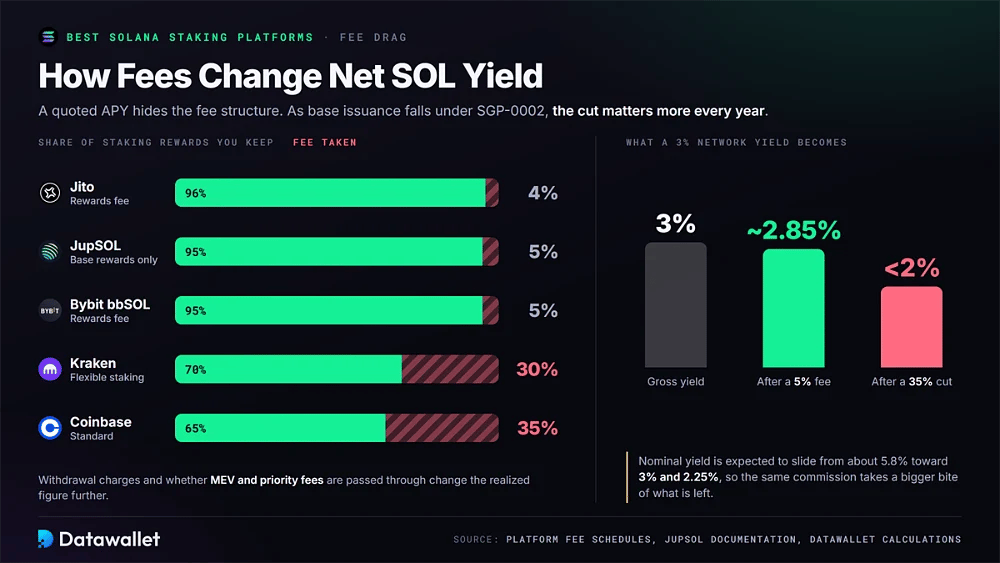
Der angegebene APY einer Plattform zeigt die tatsächliche Rendite nur dann vollständig, wenn die Gebührenstruktur berücksichtigt wird. Börsenprovisionen können einen erheblichen Teil der Netzwerk-Rewards aufzehren, während manche Liquid-Staking-Pools nur auf die Basisemission Gebühren erheben und MEV- oder Priority-Fee-Einnahmen unberührt lassen. Auszahlungskosten können die realisierte Rendite zusätzlich verändern.
Dieser Unterschied fällt unter SGP-0002 stärker ins Gewicht, weil die Basisausgabe sinkt. Die Standardprovision von Coinbase mit 35 %, die Provision von Kraken für flexibles Staking mit 30 %, die Rewards-Gebühr von Jito mit 4 % und die Epochengebühr von JupSOL auf Basis-Rewards mit 5 % führen zu zunehmend unterschiedlichen Nettoergebnissen, je niedriger die nominalen Staking-Renditen ausfallen.
Solana-Staking-ETFs vs. direktes Staking von SOL
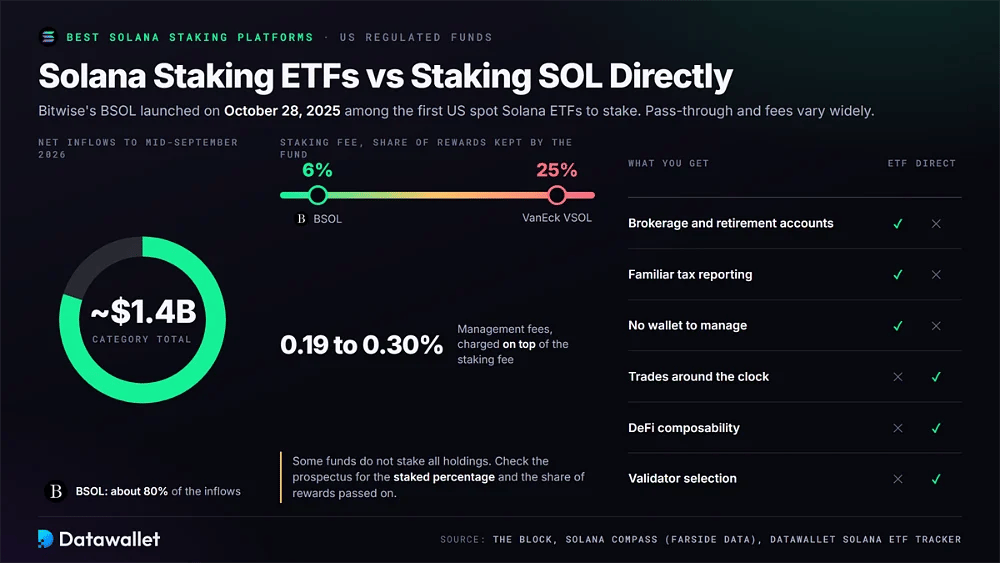
US-Anleger können jetzt über regulierte Fonds ein Solana-Staking-Engagement erhalten. Bitwises BSOL wurde am 28. Oktober 2025 aufgelegt und war einer der ersten US-Spot-Solana-ETFs, die ihre Bestände staken. Bis Mitte September 2026 hatte die Kategorie Nettozuflüsse von rund 1,4 Milliarden Dollar angezogen, wovon etwa 80 % auf BSOL entfielen.
Weitergegebene Erträge und Gebühren unterscheiden sich deutlich zwischen den Produkten. Farside-Daten, die von Solana Compass zitiert werden, beziffern die Staking-Gebühren auf 6 % bei BSOL und 25 % bei VanEcks VSOL, zusätzlich zu Verwaltungsgebühren von 0,19–0,30 %. Einige Solana-ETFs staken nicht alle Bestände, daher sollte im Prospekt sowohl der gestakte Anteil als auch der an Anleger weitergegebene Anteil der Erträge geprüft werden.
ETFs können für Anleger sinnvoll sein, die über Brokerage- oder Altersvorsorgekonten Staking-Exposure suchen. Sie bieten vertraute steuerliche Berichte und ersparen die Verwaltung einer Wallet. Dafür nehmen Anleger Gebührenbelastung, Handel nur zu Börsenzeiten, keine DeFi-Kombinierbarkeit und keinen Einfluss auf die Auswahl der Validatoren in Kauf. Unser Solana-ETF-Tracker verfolgt die täglichen Zuflüsse.
Wo können Sie SOL staken? Zugang nach Ländern
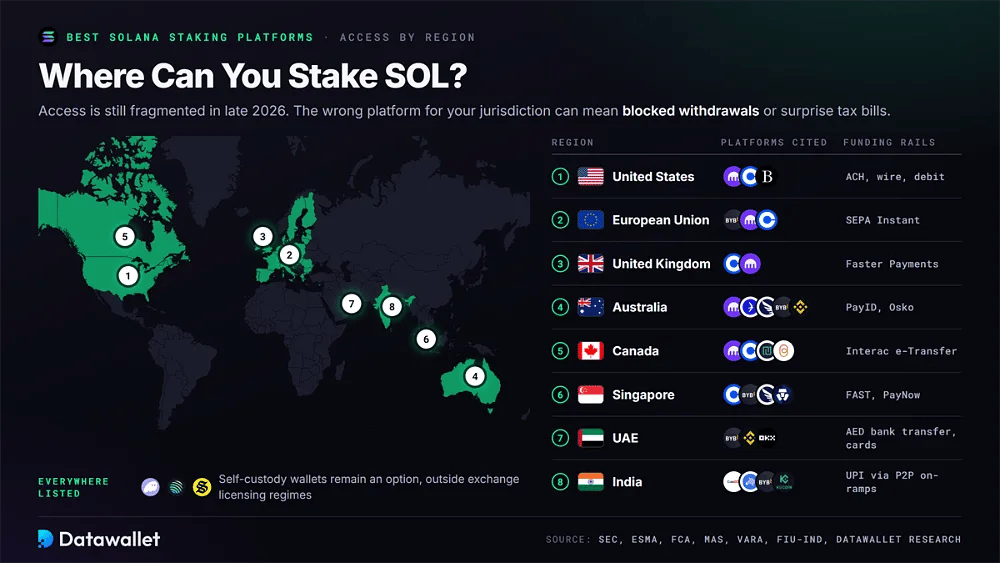
Der Zugang zu Solana-Staking ist Ende 2026 weiterhin fragmentiert. Die Wahl einer Plattform, die nicht zu Ihrer Rechtsordnung passt, kann zu gesperrten Auszahlungen, Kontobeschränkungen oder unerwarteten steuerlichen Folgen führen. Die folgenden Zusammenfassungen decken acht der größten Regionen unter den Datawallet-Lesern ab.
Vereinigte Staaten
Die meisten US-Nutzer können SOL über Kraken oder Coinbase staken, self-custody-Wallets mit nativer Delegation oder LST-Unterstützung nutzen oder Spot-Solana-staking-ETFs über ein Brokerkonto kaufen. Bybit und Binance.com bleiben nicht verfügbar. Binance.US bietet weniger Optionen als die internationale Binance-Plattform.
Die Stellungnahme der SEC vom Mai 2025 kam zu dem Schluss, dass Protokoll-Staking grundsätzlich außerhalb des Howey-Tests liegt. Eine Stellungnahme der Behördenmitarbeiter vom August 2025 wandte ähnliche Überlegungen auf Liquid-Staking-Receipts an. ACH, Überweisungen und Debitkarten sind gängige Einzahlungsmethoden. Nach den Richtlinien der IRS werden Staking-Erträge bei Zufluss als Einkommen versteuert. Unser Leitfaden zu den besten US-Krypto-Börsen vergleicht die verfügbaren Plattformen.
Europäische Union (MiCA-Zone)
Der Zugang zu regulierten Börsen ist für Nutzer in der EU am breitesten. Bybit EU erhielt im Mai 2025 die MiCA-Zulassung der österreichischen FMA und bietet seine Dienstleistungen per Passporting im gesamten EWR an. Auch Kraken und Coinbase betreiben MiCA-zugelassene Gesellschaften in Irland und Luxemburg. SEPA und SEPA Instant bleiben die wichtigsten Einzahlungswege, wobei eingehende Überweisungen meist kostenlos sind.
Die MiCA-Übergangsfrist endete am 1. Juli 2026. Anbieter ohne Zulassung dürfen daher keine Verwahrungsdienste mehr für EU-Kunden anbieten. self-custody über Phantom, Jupiter oder Solflare bleibt außerhalb des Anwendungsbereichs von MiCA, während Binance das Onboarding in mehreren Mitgliedstaaten während des Übergangs eingeschränkt hat.
Vereinigtes Königreich
Das Vereinigte Königreich befindet sich weiterhin in einer Übergangsphase. Coinbase, Kraken und andere bei der FCA registrierte Anbieter bieten derzeit SOL-Staking an, während Dienste zur Selbstverwahrung außerhalb des regulatorischen Rahmens liegen. Das neue Kryptowerte-Regime der FCA öffnete ab dem 30. September 2026 für Zulassungsanträge und wird am 25. Oktober 2027 vollständig in Kraft treten; es führt ausdrückliche Offenlegungs- und Einwilligungsregeln für Staking im Privatkundengeschäft ein.
Die meisten Plattformen unterstützen GBP-Einzahlungen über Faster Payments mit Abwicklung am selben Tag. HMRC behandelt Staking-Erträge in der Regel bei Zufluss als sonstige Einkünfte, gefolgt von der Behandlung als Kapitalgewinn, wenn diese Token später veräußert werden. Wallet-Nutzer sollten daher Aufzeichnungen auf Epochenebene führen, statt sich darauf zu verlassen, dass eine Börse Berichte erstellt.
Australien
Australische Inhaber können SOL bei Kraken staken, dessen lokaler Betrieb von der bei AUSTRAC registrierten Bit Trade Pty Ltd geführt wird. Auch Swyftx, Independent Reserve, Bybit, Binance und Wallets zur Selbstverwahrung stehen zur Verfügung. AUD-Einzahlungen treffen üblicherweise innerhalb von Minuten über PayID oder Osko ein, eingehende Banküberweisungen sind in der Regel kostenlos.
Die ATO stuft Belohnungen als gewöhnliches Einkommen zum Marktwert bei Erhalt ein. Diese Belohnungs-Token werden bei einem späteren Verkauf zu separaten CGT-Vermögenswerten. Vorgeschlagene Lizenzregeln für Plattformen für digitale Vermögenswerte könnten die Anforderungen an custodial Staking weiter verschärfen. Nutzer sollten den AUD-Wert jeder Belohnung aufbewahren.
Kanada
Nutzer in Kanada können Kraken, Coinbase, Newton, Bitbuy und Wallets zur Selbstverwahrung nutzen. Zentralisiertes Staking wird von der CSA und den Aufsichtsbehörden der Provinzen im Rahmen der Pre-Registration-Undertaking-Regelung überwacht. Diese Regeln wirken sich darauf aus, welche Vermögenswerte und Renditen Plattformen gegenüber Privatanlegern bewerben dürfen, und verlangen eine Registrierung als Restricted Dealer oder Investment Dealer.
Interac e-Transfer, Überweisungen und vorab autorisierte Lastschriften sind gängige CAD-Einzahlungsmethoden, wobei viele Einzahlungen innerhalb von Minuten verbucht werden. Die CRA behandelt Staking-Erträge als Einkommen, sobald sie der Plattform-Wallet gutgeschrieben werden, auch wenn sie noch nicht verkauft oder ausgezahlt wurden. Börsenabrechnungen sollten jährlich mit den persönlichen Aufzeichnungen abgeglichen werden.
Singapur
Coinbase, Bybit, Independent Reserve und Crypto.com sind für Nutzer in Singapur zugänglich und besitzen MAS-Lizenzen nach dem Payment Services Act oder streben diese an. Phantom und Jupiter unterstützen zudem weit verbreitete Staking-Wege in Selbstverwahrung außerhalb der MAS-Lizenzierung, obwohl die MAS die Anforderungen an Firmen mit Kunden im Ausland verschärft hat.
FAST, PayNow und Überweisungen unterstützen die Finanzierung in SGD, in der Regel ohne Gebühren. IRAS bestimmt die steuerliche Behandlung von staking danach, ob die Tätigkeit ihrer Art nach Kapital- oder Ertragscharakter hat. Häufiges oder gewerbliches staking unterliegt daher eher der Einkommensteuer als gelegentliche passive Delegation durch einzelne langfristige Halter.
Vereinigte Arabische Emirate
Nutzer in den VAE können über Bybit, das in Dubai von der VARA reguliert wird, sowie über Binance, OKX oder Wallets mit Selbstverwahrung Staking betreiben. Plattformen akzeptieren AED üblicherweise per lokaler Banküberweisung oder Karte, gefolgt von einer Umwandlung von AED in USDT, bevor Nutzer im selben Konto SOL kaufen und staken.
Privatpersonen zahlen auf Krypto-Aktivitäten in der Regel keine persönliche Einkommensteuer. Die Lage kann je nach Wohnsitz, Freizonen-Einstufung oder geschäftlicher Tätigkeit im Rahmen der Körperschaftsteuer abweichen. Wer Verbindungen zu einer anderen Rechtsordnung hat, sollte außerdem klären, ob Staking-Erträge im Heimatland angegeben werden müssen.
Indien
Der konforme Zugang ist in Indien enger. Bei der FIU-IND registrierte inländische Plattformen wie CoinDCX und ZebPay bieten nur begrenzte Staking-Auswahl. Bybit und KuCoin kehrten zurück, nachdem sie 2024-2025 die FIU-IND-Registrierung erhalten hatten. Bankkanäle bleiben für Krypto restriktiv, weshalb viele Nutzer UPI-Einzahlungen über P2P oder konforme On-Ramps leiten.
Indiens VDA-Rahmen sieht eine Steuer von 30 % auf Gewinne sowie 1 % TDS auf Übertragungen vor und schränkt Abzüge stark ein. Staking-Erträge werden häufig bei Erhalt als Einkommen behandelt. Häufige LST-Swaps können daher zusätzliche TDS-Ereignisse auslösen, wodurch die Buchführung aufwendiger wird als bei einer einfachen nativen Delegation.
Wird die Solana-Staking-Rendite besteuert?
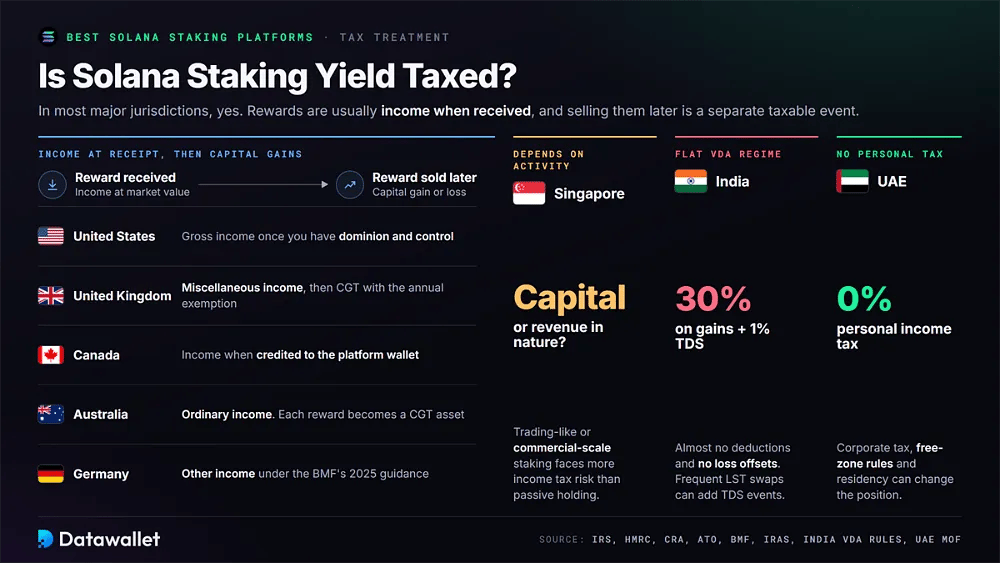
In den meisten großen Rechtsordnungen ist die Rendite aus Solana-Staking steuerpflichtig, wobei Zeitpunkt und Einordnung je nach Land und Kontostruktur variieren. Belohnungen werden häufig bei Zufluss als Einkommen besteuert. Der spätere Verkauf dieser Belohnungs-Token kann dann einen separaten Kapitalgewinn oder -verlust verursachen.
Übliche regionale Regelungen, die Sie vor einer lokalen Meldung prüfen sollten:
- Vereinigte Staaten: Belohnungen gelten als Bruttoeinkommen, sobald Sie die Verfügungsgewalt erlangen, und werden mit dem beizulegenden Zeitwert bei Erhalt bewertet. Spätere Verkäufe lösen gesonderte Kapitalgewinne aus.
- Vereinigtes Königreich: HMRC behandelt Belohnungen in der Regel als sonstige Einkünfte zum Zeitpunkt des Erhalts, und die spätere Veräußerung dieser Token fällt unter die Kapitalertragsteuer mit dem jährlichen Freibetrag.
- Kanada: Erträge von zentralisierten Plattformen sind Einkommen, sobald sie dem Wallet der Plattform gutgeschrieben werden, selbst bevor Sie sie verkaufen oder per Auszahlung in die Selbstverwahrung oder auf ein anderes Börsenkonto übertragen.
- Australien: Die ATO bewertet Belohnungen als gewöhnliches Einkommen zum Marktwert bei Erhalt, und Belohnungs-Token werden zu CGT-Vermögenswerten mit eigener Anschaffungskostenbasis für eine spätere Veräußerung.
- Deutschland: Erträge können nach dem BMF-Schreiben von 2025 zu Kryptowerten und staking als sonstige Einkünfte behandelt werden, in der Regel bewertet zum Marktpreis bei Zufluss.
- Singapur: Die Besteuerung durch die IRAS hängt davon ab, ob die Tätigkeit kapital- oder ertragsbezogen ist. Handelsähnliches oder gewerbliches Staking birgt daher ein höheres Einkommensteuerrisiko als passives Halten.
- Indien: Die VDA-Regelung sieht eine Steuer von 30 % auf Gewinne zuzüglich 1 % TDS auf Übertragungen vor, mit nahezu keinen Abzügen und ohne Verrechnung von Verlusten mit anderen Einkünften.
- VAE: Privatpersonen unterliegen in der Regel keiner Einkommensteuer, doch Körperschaftsteuer, Freizonenregeln und der Aufenthaltsstatus können die effektive Lage für größere Halter oder Unternehmen verändern.
Fazit
Solana-staking ist Ende 2026 eher als langfristiger Weg zum Aufbau von SOL zu sehen denn als verlässliches Einkommen. Eine schnellere Disinflation dürfte die Basisrenditen in den nächsten drei Jahren senken. Dadurch werden niedrige Gebühren, verlässliche Ausstiegsliquidität, effektive MEV-Weitergabe und breit verteilte Validator-Infrastruktur zunehmend wichtig.
Bybit, Jito und Binance decken die breiteste Palette an Bedürfnissen ab, von regulierter Verwahrung bis zu den größten LSTs. Phantom und Jupiter eignen sich besser für Nutzer von Selbstverwahrung, die auf niedrige Gebühren achten. Kraken und Coinbase bleiben die praktischen Optionen für die USA. Vergleichen Sie vor dem Einsatz von SOL Verwahrung, Rechtsraum, Netto-APY und Bedingungen für das Unstaking und überprüfen Sie Ihre Allokation erneut, sobald Alpenglow live geht.
Unsere Methodik
Wir haben mehr als 20 Solana-Staking-Wege geprüft, darunter native Delegationstools, Liquid-Staking-Protokolle, zentralisierte Börsen, Stake-Pools, Staking-ETFs und Restaking-Produkte. TVL- und Rendite-Werte wurden im Oktober 2026 mit Daten von DefiLlama abgeglichen.
So haben wir die einzelnen Plattformen bewertet und eingestuft:
- Rendite: Wir haben aktuelle APY-Werte über 30 Tage von DefiLlama, Solana Compass und Plattform-Dashboards verglichen und befristete Aktionssätze abgezogen, die in der Regel nach dem Ende der Marketingkampagnen wieder sinken.
- Gebühren: Wir haben Validator-Provisionen, Epochengebühren, Börsenprovisionen und Auszahlungsgebühren geprüft und untersucht, ob Gebühren auf Basis-Rewards, MEV oder beide Einnahmequellen anfallen.
- Marktanteil: Wir haben die TVL-Rankings von DefiLlama genutzt, um Größe und Liquidität zu bestätigen, was uns dazu führte, Jupiter aufzunehmen und Marinade in diesem Update vom Oktober 2026 zu streichen.
- Staking-Modell: Wir haben jeden Anbieter als nativ, liquide, Stake Pool, Börse, ETF oder Restaking eingestuft, da jede Struktur die Verwahrung und das Risiko für den Endnutzer verändert.
- Liquidität: Wir haben die Tiefe von LST-DEX, Optionen für verzögertes Unstaking, Auszahlungsgebühren sowie die Frage geprüft, ob Ausstiege vom etwa zweitägigen Epochen-Deaktivierungszyklus von Solana oder von sofortigen Swaps über Aggregatoren abhängen.
- Validator-Qualität: Wir haben den Validator-Spread, die Abstimmungsleistung, die Client-Vielfalt und die Konzentration von Rechenzentren gewichtet, ein Faktor, den der TeraSwitch-Vorfall vom August 2026 für jeden Delegator dringlich gemacht hat.
- Regionaler Zugang: Wir haben die Berechtigung in US-Bundesstaaten, die MiCA-Zulassung, den FCA-Status, die AUSTRAC-Registrierung und weitere Rahmenwerke berücksichtigt, die heute in der Praxis bestimmen, wer jede Plattform legal nutzen darf.
- Transparenz: Wir haben Plattformen bevorzugt, die Rendite-Daten, Gebührenverzeichnisse, Proof of Reserves, Validator-Sets und überprüfbare Rücknahmemechanismen veröffentlichen, gegenüber solchen, die sich auf Marketingaussagen und intransparente Dashboards stützen.
- Eignung für den Anwendungsfall: Wir haben Plattformen nach praxisnahen Nutzerprofilen eingestuft, darunter beste regulierte Plattform, größter LST, einfachste self-custody, niedrigste Gebühren, für US-Nutzer zugänglich und Compliance-orientierte Alternativen für vorsichtige US-Anleger.