Die Top 10 Solana-Staking-Statistiken und -Trends 2026
Die Tabelle fasst die wichtigsten Richtwerte aus unserer Analyse zusammen und bietet einen schnellen Überblick über das Staking-Ökosystem von Solana zu Beginn des Q4 2026:
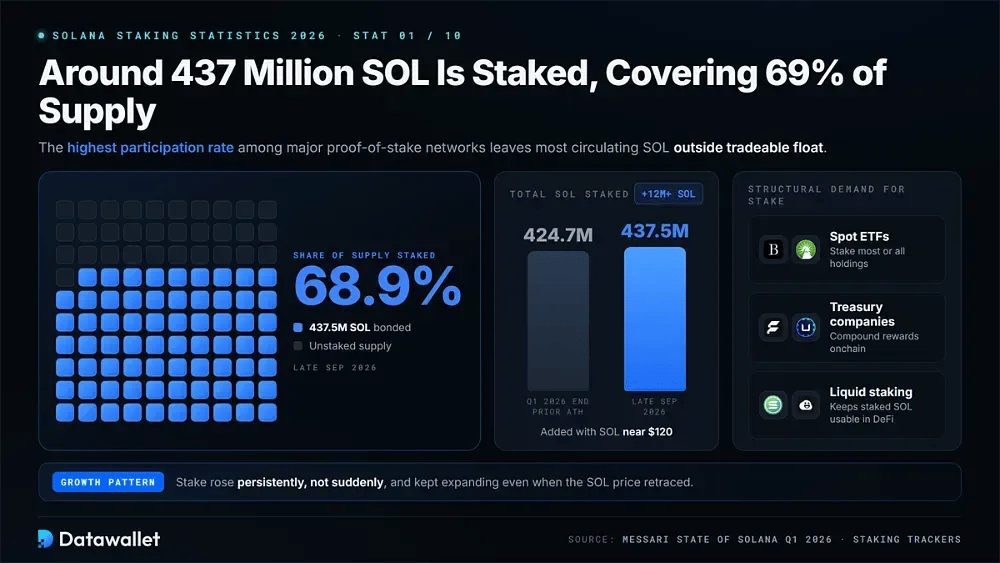
1. Rund 437 Millionen SOL sind gestakt und decken 69 % des Angebots ab
Die Staking-Basis von Solana ist weiter gewachsen. Ende September 2026 sind rund 437,5 Millionen SOL an Validatoren gebunden, was etwa 68,9 % des Gesamtangebots entspricht. Das ist weiterhin die höchste Beteiligungsquote unter den großen Proof-of-Stake-Netzwerken und lässt den Großteil der zirkulierenden SOL außerhalb des sofort handelbaren Streubesitzes.
Das Wachstum war eher stetig als plötzlich. Der Bericht State of Solana Q1 2026 von Messari bezifferte den gesamten Stake zum Quartalsende auf ein Allzeithoch von 424,7 Millionen SOL. Seitdem hat das Netzwerk mehr als 12 Millionen SOL hinzugewonnen, trotz uneinheitlicher Kursentwicklung um 120 $.
Mehrere strukturelle Nachfragequellen haben diesen Anstieg gestützt. Spot-ETFs legen den Großteil oder alle ihrer Bestände im staking an, während Digital-Asset-Treasury-Unternehmen Erträge onchain wiederanlegen. Liquid-staking-Token ermöglichen es zudem, delegierte SOL in DeFi produktiv zu halten, wodurch die Stake-Bestände auch dann wachsen, wenn der SOL-Kurs zurückgeht.
2. Das Validator-Set schrumpft in Richtung 700, da die Wirtschaftlichkeit drückt
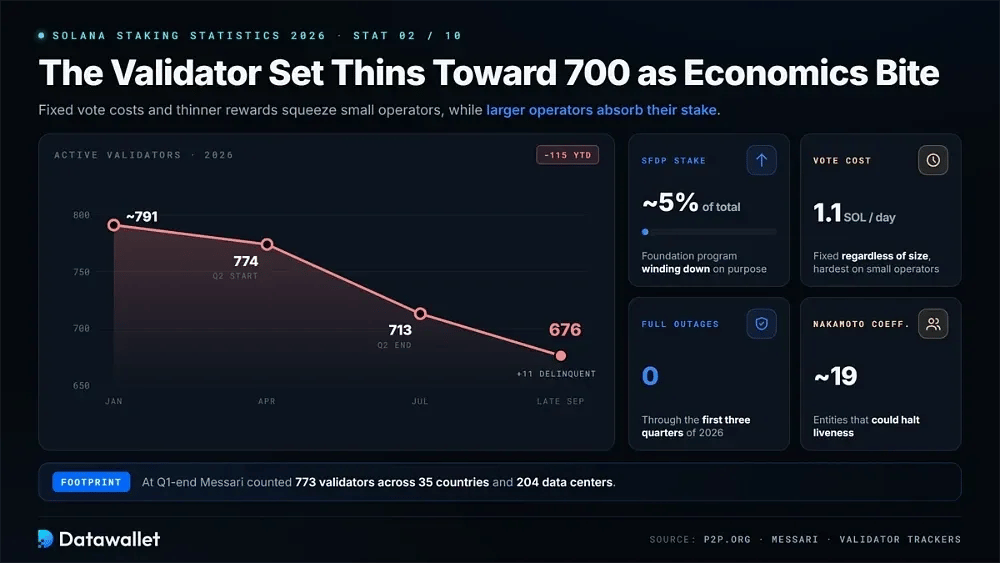
Die Konsolidierung der Validatoren setzte sich 2026 fort. P2P.orgs institutioneller Staking-Bericht zeigt, dass das aktive Set im Q2 von etwa 774 auf 713 sank. Ende September zählten Tracker 676 aktive Validatoren plus 11 säumige. Feste Abstimmungskosten bei gleichzeitig geringeren Belohnungen setzen die kleinsten Betreiber weiter unter Druck.
Wichtige Signale im schrumpfenden Validator-Set:
- Anzahl: Die aktiven Validatoren sanken von rund 791 zu Beginn des Jahres 2026 auf weniger als 720 bis zur Jahresmitte und setzten damit einen mehrjährigen Konsolidierungstrend fort.
- Qualitätsverschiebung: Messari zählt 773 Validatoren in 35 Ländern und 204 Rechenzentren zum Ende des Q1, während größere, besser kapitalisierte Betreiber den Stake von Abwandernden aufnahmen.
- Auslaufen des SFDP: Der Stake des Solana Foundation Delegation Program sank auf rund 5 % des Gesamtwerts, da das Programm Validatoren gezielt zu wirtschaftlicher Eigenständigkeit bewegen wollte.
- Abstimmungskosten: Die Abstimmungsgebühren bleiben unabhängig von der Größe des Validators bei etwa 1,1 SOL pro Tag, was geringere Belohnungen oder niedrigere SOL-Kurse für kleinere Betreiber besonders schwierig macht.
- Zuverlässigkeitsbilanz: Solana verzeichnete in den ersten drei Quartalen 2026 keinen einzigen vollständigen Ausfall, was seine Argumente für institutionelle Nutzer stärkt, auch wenn die Zahl der Validatoren zurückging.
- Konzentration im Blick: Der Nakamoto-Koeffizient liegt weiterhin bei etwa 19, was bedeutet, dass die Lebendigkeit des Netzwerks nach wie vor von einer relativ kleinen Gruppe der größten Staking-Akteure abhängt.
3. Die native Solana-Staking-yield liegt bei etwa 5,3 bis 6,4 % APY
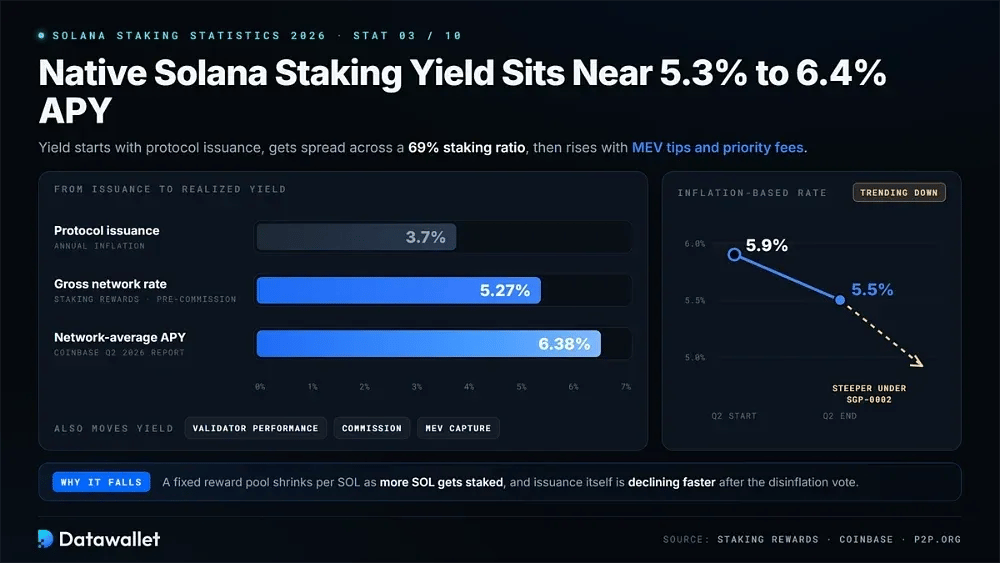
Die native Rendite ist mit sinkender Emission zurückgegangen. Benchmarks von Staking Rewards sahen die Netzwerk-Bruttorate Ende September bei rund 5,27 % vor Provision. Im Vergleich dazu ermittelte der Validator-Bericht von Coinbase für Q2 2026 einen durchschnittlichen Netzwerk-APY von 6,38 % nach Berücksichtigung von MEV-Tips und Prioritätsgebühren.
Die Protokollausgabe ist der Ausgangspunkt für realisierte Erträge. Sie liegt derzeit bei etwa 3,7 % pro Jahr und soll nach der beschlossenen Disinflations-Änderung schneller sinken. Auch die Staking-Quote spielt eine Rolle, da ein fester Belohnungspool kleinere Zuteilungen ergibt, wenn mehr SOL gestakt wird. Die Leistung der Validatoren, die Höhe der Provisionen und die Erfassung von MEV führen zu zusätzlichen Unterschieden zwischen den Betreibern.
Die Richtung der Entwicklung ist wichtiger als eine einzelne Rendite-Momentaufnahme. P2P.org meldet, dass die inflationsbasierte Staking-Rate des Netzwerks allein im Q2 von rund 5,9 % auf 5,5 % gesunken ist. Dieser Rückgang wird steiler, sobald der beschleunigte Zeitplan von SGP-0002 im Mainnet aktiviert wird.
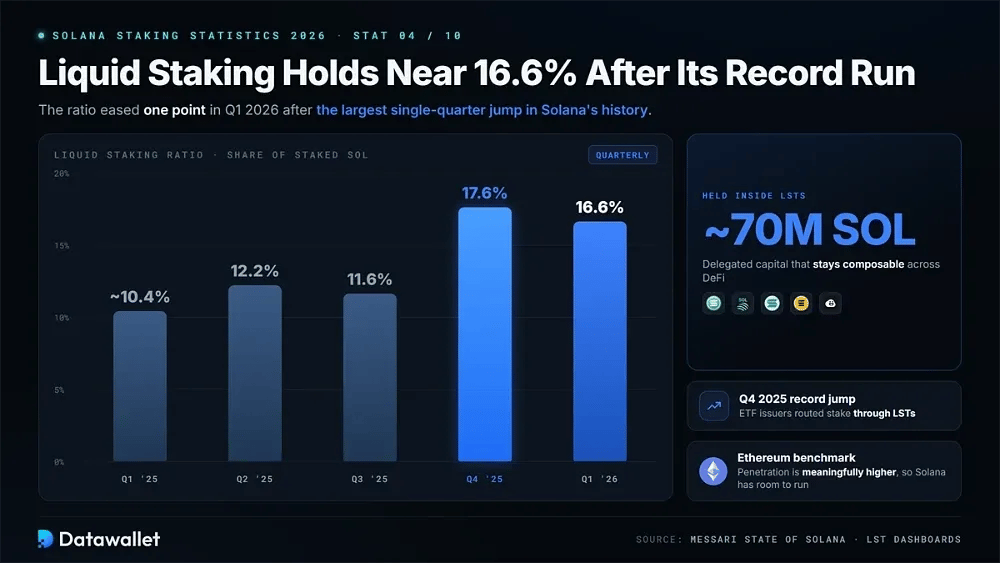
4. Liquid Staking hält sich nahe 16,6 % nach dem Rekordlauf
Die Liquid-Staking-Quote sank von 17,6 % auf 16,6 % im Quartalsvergleich im Q1 2026, nach dem größten Anstieg in einem einzelnen Quartal in der Geschichte von Solana. Selbst nach diesem Rückgang verbleiben rund 70 Millionen SOL in Liquid-Staking-Token, wodurch delegiertes Kapital in der gesamten DeFi weiterhin kombinierbar bleibt.
So hat sich die Liquid-Staking-Quote im Verlauf der Quartale entwickelt:
- Q1 2025: ~10,4 % der gestakten SOL, ein leichter Rückgang, da natives Staking schneller wuchs als die LST-Ausgabe.
- Q2 2025: 12,2 %, was einem vierteljährlichen Wachstum von 16,8 % entspricht, getrieben von der Verbreitung von jitoSOL und jupSOL.
- Q3 2025: 11,6 %, ein moderater Rückgang während des Septemberhochs des Marktes und der anschließenden Korrektur.
- Q4 2025: 17,6 %, der größte Quartalsanstieg aller Zeiten, da ETF-Emittenten Stake über LSTs geleitet haben.
- Q1 2026: 16,6 %, wobei Sanctum Jito als größten Emittenten nach Marktanteil überholte.
- Ethereum-Vergleichswert: Die Durchdringung mit Liquid Staking ist auf Ethereum vergleichsweise deutlich höher, sodass Solana noch Spielraum hat, nativ gestakte Bestände umzuwandeln.
5. Sanctum überholt Jito als Marktführer bei LST
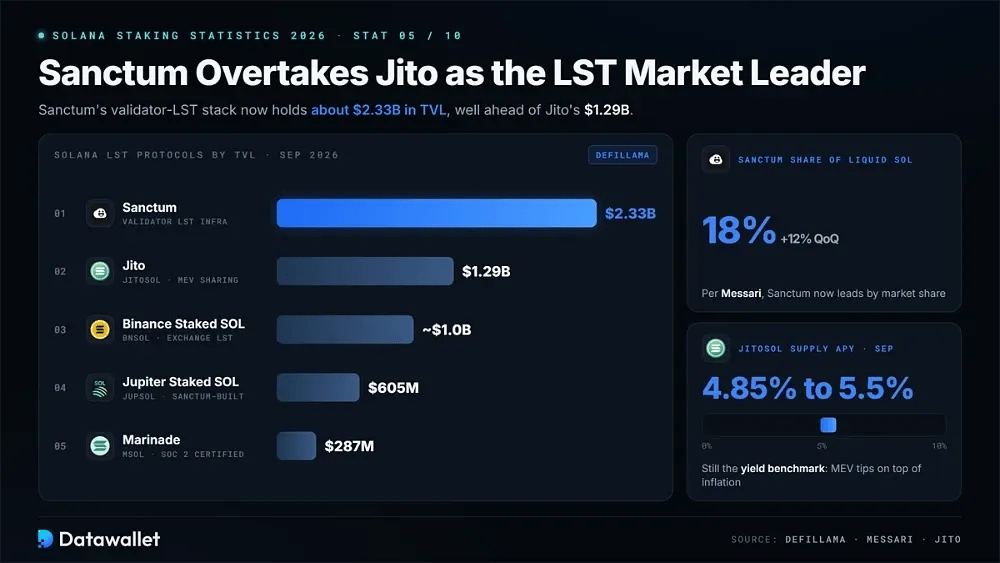
Die LST-Rangliste hat sich 2026 verändert. Laut DefiLlama-Daten, die Ende September 2026 zusammengestellt wurden, liegt der Validator-LST-Stack von Sanctum bei etwa 2,33 Milliarden Dollar TVL, verglichen mit 1,29 Milliarden Dollar bei Jito. Auch Messari dokumentierte die Verschiebung und berichtete, dass der Marktanteil von Sanctum gegenüber dem Vorquartal um 12 % auf 18 % aller liquide gestakten SOL stieg.
Die breitere Solana-LST-Landschaft im September 2026 umfasst:
- Sanctum: rund 2,33 Mrd. $ TVL. Infrastruktur für Validator-spezifische LSTs, einschließlich ETF- und Treasury-Token.
- Jito Liquid Staking: ca. 1,29 Mrd. $ TVL. JitoSOL bleibt der größte einzelne LST und war Vorreiter bei der Weitergabe von MEV-Belohnungen auf Solana.
- Binance Staked SOL: ca. 1,0 Mrd. $ TVL. bnSOL ist ein von einer Börse ausgegebener LST, der durch eine breite zentralisierte Distribution gestützt wird.
- Jupiter Staked SOL: ca. 605 Mio. $ TVL. jupSOL ist ein von Sanctum entwickelter Validator-Token mit subventionierter Provision.
- Marinade: ~287 Mio. $ TVL. mSOL ist der ursprüngliche Solana-LST, mit SOC-2-Zertifizierung und institutionellen Produkten.
JitoSOL dient wegen MEV weiterhin als Rendite-Benchmark. Der Stake-Pool verzeichnete im Durchschnitt einen Supply-APY von 4,85 bis 5,5 % im September, wobei MEV-Trinkgelder zu den Basis-Inflationsrewards hinzukamen. Einen ausführlichen Überblick über das Protokoll finden Sie in unserem Leitfaden zu Jito und JitoSOL, oder vergleichen Sie Anbieter in unserer Übersicht der besten Solana-Staking-Plattformen.
6. US-Spot-Solana-ETFs nähern sich 1,6 Milliarden Dollar an kumulierten Zuflüssen
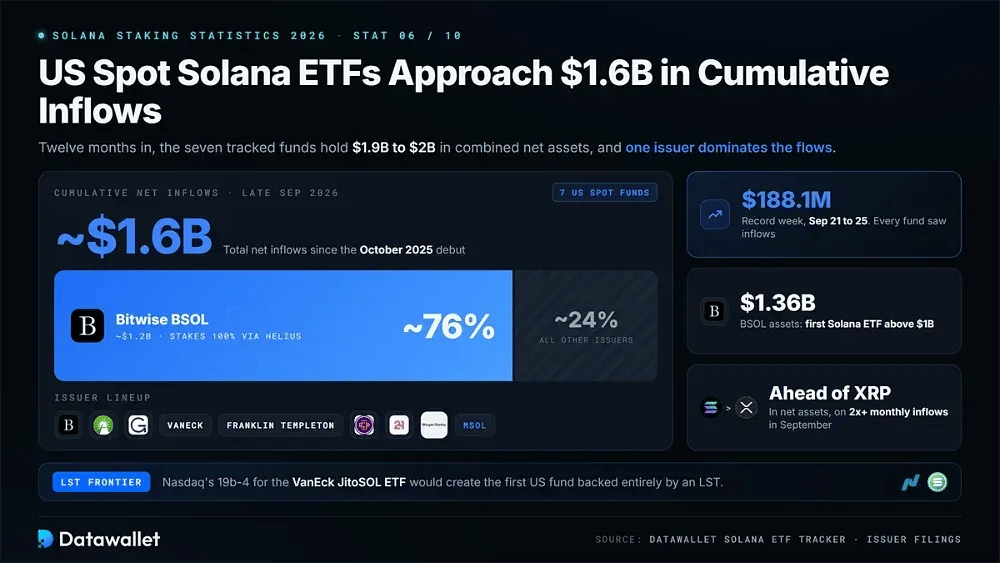
Im September 2026 beschleunigten sich die Solana-ETF-Flows erneut. Die sieben beobachteten US-Spot-Fonds verzeichneten in der Woche vom 21. bis 25 September Rekordzuflüsse von 188,1 Millionen Dollar, ihre stärkste Woche seit dem Start, und jedes Produkt verzeichnete positive Flows. Tageswerte finden Sie in unserem Solana-ETF-Tracker.
So steht der US-Solana-ETF-Markt nach zwölf Monaten da:
- Kumulierte Zuflüsse: Die gesamten Nettozuflüsse beliefen sich bis Ende September auf rund 1,6 Milliarden Dollar, während das gesamte Nettovermögen der Fonds zwischen 1,9 Milliarden Dollar und 2 Milliarden Dollar lag.
- Dominanz von Bitwise: BSOL entspricht etwa 1,2 Milliarden Dollar an kumulierten Zuflüssen oder rund 76 % der Kategorie und stakt 100 % seiner Bestände über Helius-Validatoren.
- Meilenstein beim Vermögen: BSOL übertraf 1,36 Milliarden Dollar an verwaltetem Vermögen und wurde damit weniger als ein Jahr nach dem Start im Oktober 2025 der erste Solana-ETF über 1 Milliarde Dollar.
- XRP überholt: Solana-ETFs zogen im September beim Nettovermögen an XRP-Produkten vorbei, gestützt auf monatliche Zuflüsse, die mehr als doppelt so hoch waren wie die Gesamtsumme des Konkurrenten.
- Tiefe der Emittenten: Fidelity, Grayscale, VanEck, Franklin Templeton, Canary, 21Shares und Morgan Stanleys MSOL ergänzen ein breiteres und zunehmend wettbewerbsintensives Emittentenfeld.
- LST-Vorstoß: Der Antrag 19b-4 von Nasdaq für den VanEck JitoSOL ETF würde den ersten US-Fonds schaffen, der vollständig durch einen Liquid-Staking-Token gedeckt ist.
7. Die erste verbindliche Governance-Abstimmung von Solana verdoppelt die Disinflationsrate
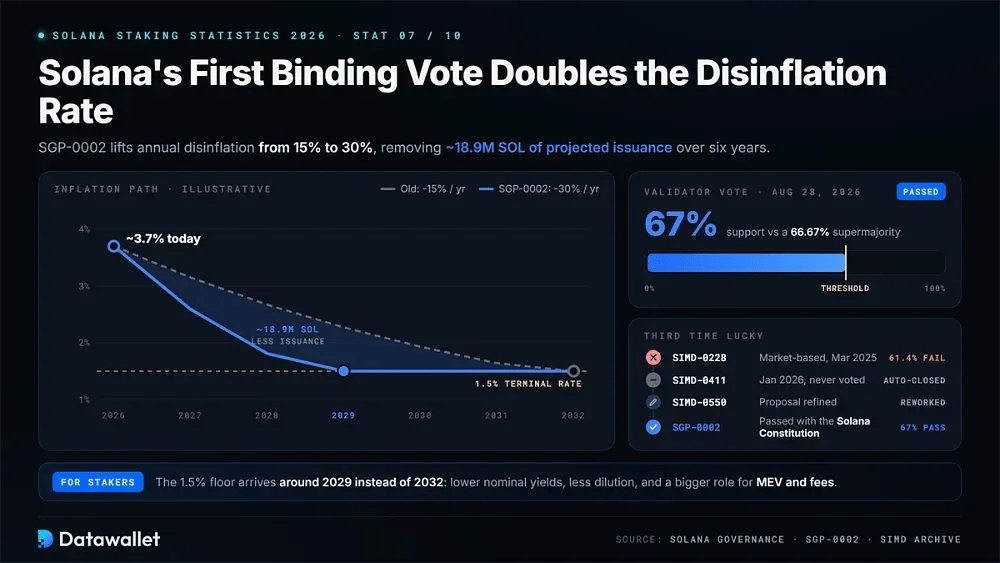
Die mehrjährige Inflationsdebatte von Solana wurde am 28. August 2026 entschieden. Validatoren genehmigten SGP-0002, genannt Double Disinflation, mit 67 % Zustimmung, knapp über der Supermehrheitsschwelle von 66,67 %. Die Maßnahme verdoppelt die jährliche Disinflation von 15 bis 30 % und entfernt über sechs Jahre etwa 18,9 Millionen SOL aus der prognostizierten Ausgabe.
Die Genehmigung kam beim dritten Anlauf. Das marktbasierte Modell von SIMD-0228 erhielt 61,4 % Zustimmung und scheiterte im März 2025. SIMD-0411 wurde im Januar 2026 ohne Abstimmung automatisch geschlossen. Der Vorschlag wurde anschließend über SIMD-0550 überarbeitet und als SGP-0002 im formellen Governance-Prozess von Solana erneut eingereicht, wobei er zusammen mit einer ratifizierten Solana-Verfassung angenommen wurde.
Was der beschleunigte Zeitplan für Staker bedeutet:
- Schnellerer Endzins: Die Inflationsuntergrenze von 1,5 % wird voraussichtlich um 2029 statt 2032 erreicht, wodurch sich der Zeitraum erhöhter, inflationsfinanzierter Renditen verkürzt.
- Nominale Renditen sinken: Emissionsbasierte Belohnungen gehen etwa doppelt so schnell zurück wie im bisherigen Jahrestempo, während bereits verdiente Belohnungen von der neu verankerten Formel unberührt bleiben.
- Reale Renditen verbessern sich: Geringere Verwässerung betrifft Nicht-Staker weniger, während ein geringerer Verkaufsdruck der Validatoren das langfristige Angebotsbild von SOL stützt.
- MEV gewinnt an Gewicht: Da die Emission sinkt, machen Prioritätsgebühren und MEV-Tips einen größeren Teil der Einnahmen eines Validators aus, wodurch die Wahl des Validators wichtiger wird.
- Governance-Präzedenzfall: SGP-0002 wurde zur ersten verbindlichen Onchain-Abstimmung von Solana und etablierte den Prozess für künftige geldpolitische und Protokolländerungen.
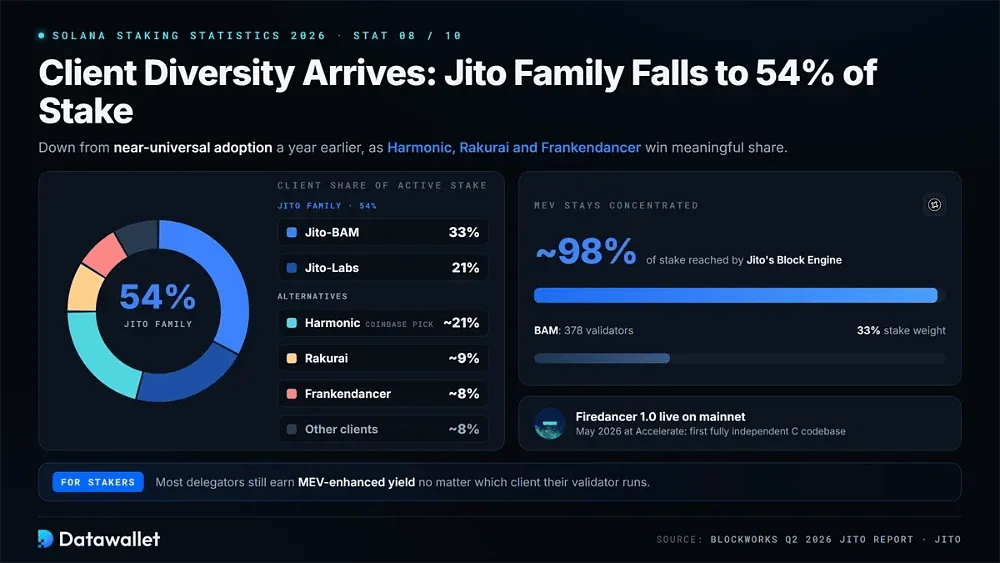
8. Client-Vielfalt setzt ein: Jito-Familie fällt auf 54 % des Stake
Solana hat keine Client-Monokultur mehr. Der Jito-Bericht von Blockworks für Q2 2026 beziffert den Anteil der Jito-Client-Familie am aktiven Stake auf etwa 54 %. Jito-BAM macht 33 % aus und Jito-Labs weitere 21 %, ein deutlicher Rückgang gegenüber der nahezu universellen Verbreitung ein Jahr zuvor.
Alternative Clients halten inzwischen nennenswerte Anteile. Harmonic, der von Coinbase bevorzugte, der Foundation nahestehende Scheduler, vertritt rund 21 % des Stakes. Rakurai kommt auf etwa 9 %, Frankendancer auf rund 8 %. Firedancer 1.0 ging im Mai 2026 auf dem Mainnet live, bei Solana Accelerate, und gibt Validatoren erstmals eine vollständig unabhängige Codebasis in C. Unsere Firedancer-Erläuterung behandelt das Upgrade ausführlicher.
Die MEV-Verteilung bleibt weit stärker konzentriert. Jitos Block Engine erreicht weiterhin etwa 98 % des gesamten Stakes, während sich der Block Assembly Marketplace auf 378 Validatoren und 33 % der Stake-Gewichtung ausgeweitet hat. Dadurch erhalten die meisten Staker unabhängig vom Client ihres Validators MEV-optimierte Rendite.
9. Alpenglow geht im Testnet live und strebt eine Finalität von 150ms an
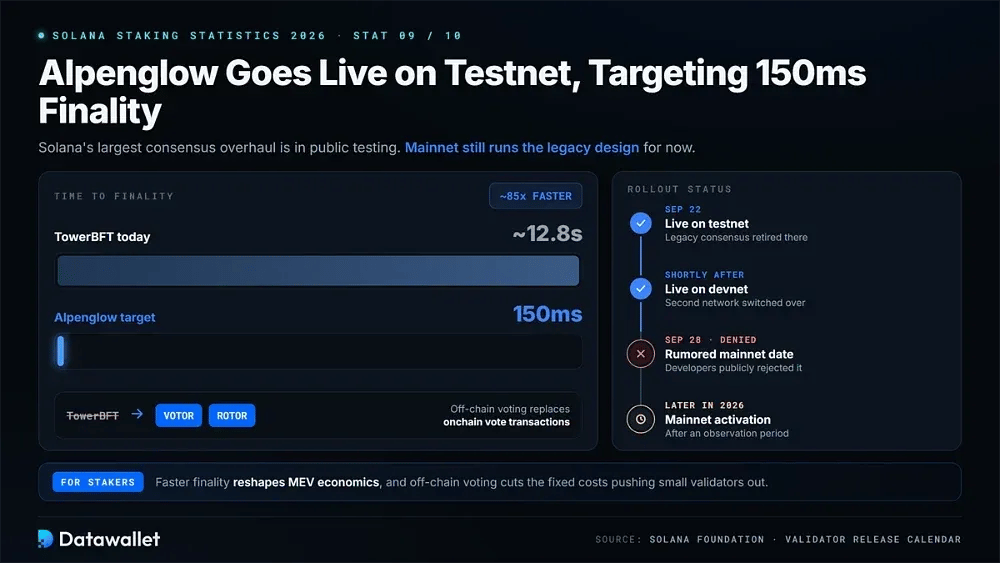
Die größte Überarbeitung des Konsensmechanismus von Solana ist in die öffentliche Testphase übergegangen. Alpenglow ersetzt die TowerBFT-Abstimmung durch die Protokolle Votor und Rotor und wurde am 22. September im Testnet und kurz darauf im Devnet aktiviert. Das alte Konsenssystem wurde in diesen Netzwerken abgeschaltet, während das Mainnet weiterhin das bestehende Design nutzt.
Die Erwartungen eilten der tatsächlichen Einführung kurzzeitig voraus. Ein Release-Kalender für Validatoren nannte den 28. September für die Wiederaufnahme von Funktionsaktivierungen, was Spekulationen über eine bevorstehende Mainnet-Umstellung auslöste. Entwickler wiesen den Termin öffentlich zurück, und die Solana Foundation bekräftigte, dass Alpenglow nach einer Beobachtungsphase weiterhin auf Kurs für das Mainnet im weiteren Verlauf von 2026 ist.
Die Änderung hat direkte Folgen für Staker. Die Verkürzung der Finalität von rund 12,8 Sekunden auf angestrebte 150 Millisekunden verändert die MEV-Ökonomie. Der Wechsel von On-chain-Abstimmungstransaktionen zu direkter off-chain-Abstimmung senkt zudem die fixen Abstimmungskosten, die kleinere Validatoren aus dem aktiven Set gedrängt haben.
10. Treasury-Unternehmen staken jetzt über 15 Millionen SOL
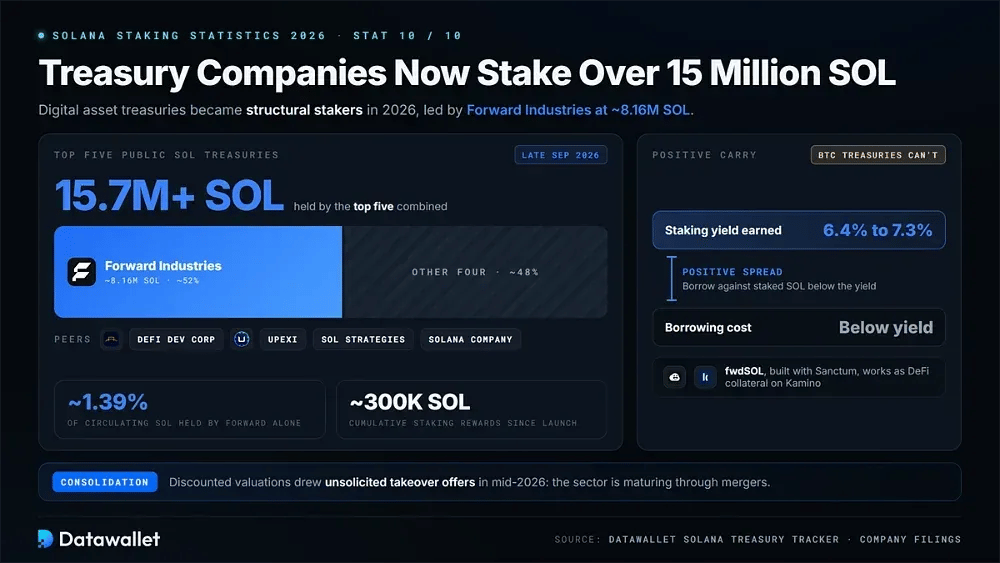
Treasury-Unternehmen für digitale Vermögenswerte wurden 2026 zu einem strukturellen Bestandteil des Solana-Staking. Forward Industries erhöhte seine Bestände bis zum 21. September 2026 auf rund 8,16 Millionen SOL und setzt praktisch alles davon im Staking ein. Die fünf größten öffentlichen SOL-Treasuries halten zusammen mehr als 15,7 Millionen SOL. Unser Solana-Treasury-Tracker zeigt die vollständige Liste.
Warum DAT-Staking für das Netzwerk wichtig ist:
- Anteil am Angebot: Forward kontrolliert allein rund 1,39 % der zirkulierenden SOL und hält damit die größte offengelegte SOL-Position unter börsennotierten Unternehmen weltweit.
- Wachsender Bestand: Seit dem Start hat das Unternehmen etwa 300.000 SOL an kumulierten Staking-Erträgen erzielt und seine Position ohne zusätzlichen Kapitalabfluss ausgebaut.
- LST-Ausgabe: Forward arbeitete mit Sanctum zusammen, um fwdSOL auszugeben, einen Liquid-Staking-Token im Treasury-Branding, der als DeFi-Sicherheit auf Plattformen wie Kamino genutzt werden kann.
- Positiver Carry: Treasuries leihen sich gegen gestakte SOL zu Zinssätzen unterhalb ihrer Staking-Rendite von 6,4 bis 7,3 % Geld, eine Struktur, die Bitcoin-Treasuries nicht nutzen können.
- Vergleichsgruppe: DeFi Development Corp, Upexi, SOL Strategies und die Solana Company verfolgen ähnliche Modelle des Ansammelns und Stakens in kleinerem Umfang.
- Konsolidierungsphase: Abgeschlagene DAT-Bewertungen führten Mitte 2026 zu unaufgeforderten Übernahmeangeboten. Das deutet darauf hin, dass der Sektor eher durch Fusionen reift als durch zusätzliche Neueinsteiger.
Was ist Solana Staking?
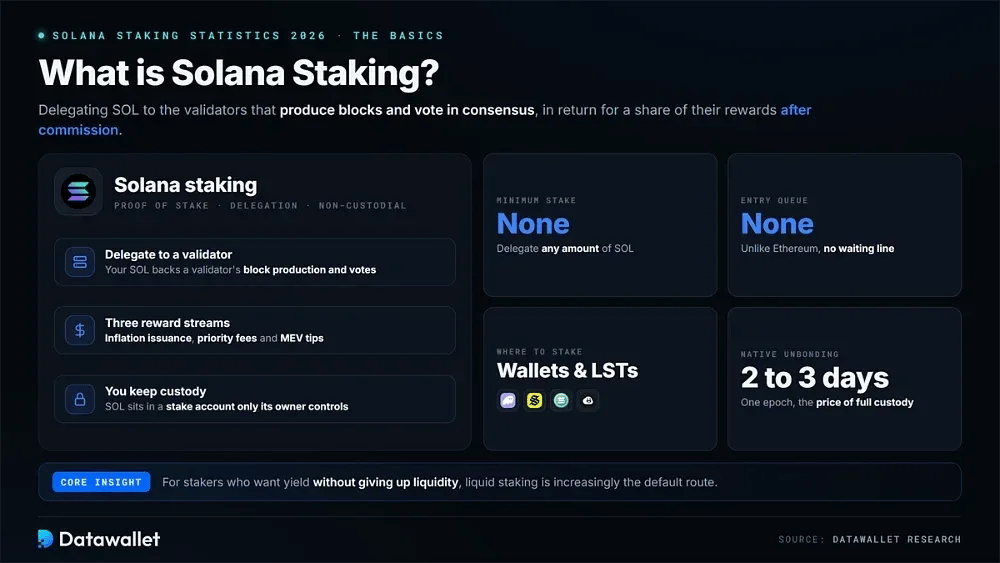
Solana-Staking bedeutet, SOL an Validatoren zu delegieren, die für die Blockerzeugung und die Abstimmung im Konsens zuständig sind. Dafür erhalten Validatoren Inflationsausschüttungen, Prioritätsgebühren für Transaktionen und MEV-Trinkgelder. Diese Erträge werden nach Abzug der Provision an die Delegierenden weitergegeben. Die Konstruktion ist non-custodial, da das SOL in einem Stake-Konto verbleibt, das nur sein Eigentümer kontrolliert.
Anders als bei Ethereum gilt auf Solana kein Mindest-Stake, und es gibt keine Eintrittswarteschlange. Nutzer können beliebige Mengen SOL über Wallets wie Phantom oder Solflare, eine Solana-Staking-Plattform oder ein LST-Protokoll an einen Validator delegieren. Unser Leitfaden zu den besten Solana-Wallets vergleicht die verfügbaren Oberflächen.
Die meisten Staker wählen derzeit zwischen drei Wegen. Die native Delegation bietet die größte Kontrolle über die Verwahrung, erfordert aber eine Unbonding-Frist von zwei bis drei Tagen. Liquid Staking ermöglicht sofortige Ausstiege und hält das Kapital in DeFi nutzbar. Regulierte Hüllen wie Staking-ETFs bieten ein Engagement über das Brokerkonto. Für Nutzer, die Rendite ohne Verzicht auf Liquidität möchten, ist Liquid Staking zunehmend die Standardlösung.
Wie funktioniert Solana-staking?
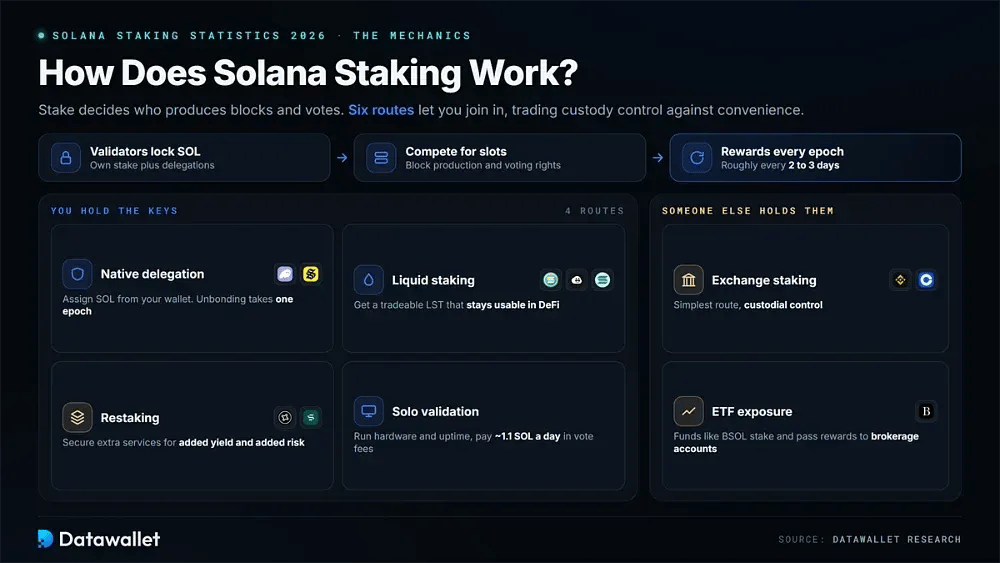
Solana nutzt einen Proof-of-Stake-Konsens. Validatoren sperren ihre eigenen SOL, nehmen delegierten Stake an und nutzen diesen gemeinsamen Stake, um um Slots für die Blockproduktion und um Stimmrechte zu konkurrieren. Die Belohnungen werden in jeder Epoche, die etwa zwei bis drei Tage dauert, an die Delegierenden verteilt.
Die wichtigsten Wege, SOL 2026 zu staken:
- Native Delegation: Weisen Sie SOL direkt aus Ihrer Wallet einem Validator zu. Das Stake-Konto bleibt unter Ihrer Kontrolle, und das Unbonding dauert eine volle Epoche.
- Liquid Staking: Zahlen Sie SOL bei Jito, Sanctum, Marinade oder Jupiter ein und erhalten Sie dafür einen handelbaren LST, der Erträge sammelt und gleichzeitig in DeFi verfügbar bleibt.
- Staking über Börsen: Dienste wie Binance oder Coinbase wählen Validatoren in Ihrem Namen aus. Das bietet mehr Einfachheit, dafür verwahrt die Börse Ihre Coins (custodial).
- Restaking: Platzieren Sie SOL oder LSTs in Jito Restaking oder Solayer-Vaults, um zusätzliche Dienste abzusichern und eine zusätzliche Rendite zu erzielen, wobei Sie eine weitere Risikoebene eingehen.
- ETF-Engagement: Spot-Produkte wie BSOL setzen ihre gesamten SOL-Bestände über ausgewählte Validatoren im Staking ein und geben die Netto-Rewards über Brokerkonten an die Anteilseigner weiter.
- Solo-Validierung: Betreiben Sie Ihren eigenen Validator mit eigenem Stake und Delegationen und erfüllen Sie dabei Hardwareanforderungen, Verfügbarkeitspflichten und tägliche Abstimmungsgebühren von rund 1,1 SOL.
Wie Institutionen SOL im Jahr 2026 staken
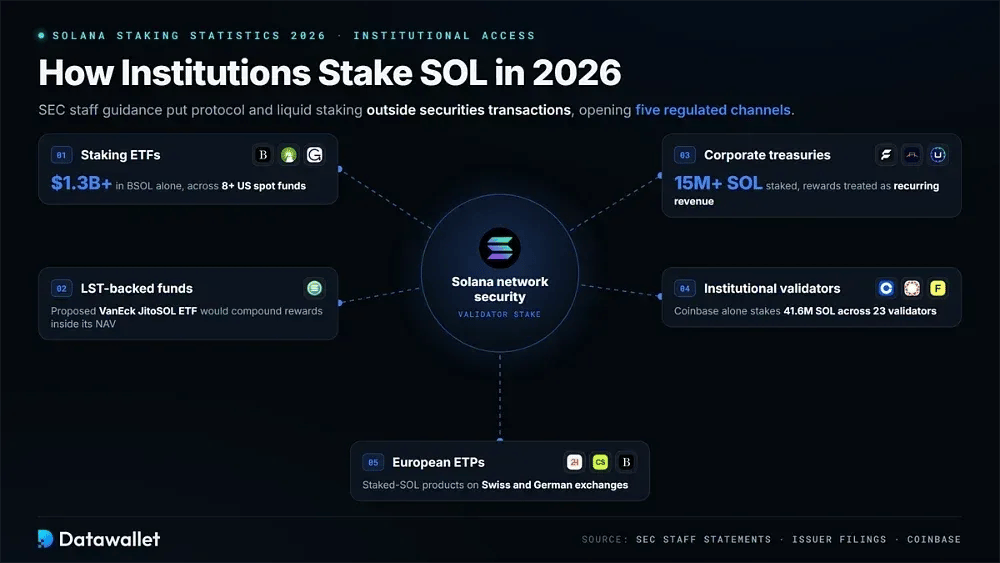
Der institutionelle Zugang zum Solana-Staking hat sich zwischen 2025 und 2026 deutlich verändert. Eine Leitlinie der SEC-Mitarbeiter stellte klar, dass Protokoll-Staking und Liquid Staking in der Regel nicht unter Wertpapiertransaktionen fallen, was Produktstrukturen ermöglicht, die reguliertes Kapital an Validatoren lenken.
Der institutionelle Staking-Stack umfasst inzwischen fünf verschiedene Kanäle:
- Staking-ETFs: Mehr als acht US-Spot-Fonds setzen ihre Bestände über professionelle Validatoren im Staking ein, wobei allein BSOL mehr als 1,3 Milliarden Dollar an Vermögenswerten in die Netzwerksicherheit lenkt.
- LST-gestützte Fonds: Der vorgeschlagene VanEck JitoSOL ETF würde einen Liquid-Staking-Token direkt halten, sodass Erträge innerhalb seines Nettoinventarwerts aufgezinst werden können.
- Unternehmenstresore: DAT-Unternehmen staken zusammen mehr als 15 Millionen SOL und behandeln Validator-Belohnungen als wiederkehrende Einnahmen, die ihre Bestände pro Aktie erhöhen.
- Institutionelle Validatoren: Coinbase, Helius, Figment, Galaxy und P2P betreiben SOC-2-geprüfte Infrastruktur. Allein Coinbase stakt 41,6 Millionen SOL über 23 Validatoren.
- Europäische ETPs: 21Shares, CoinShares und Bitwise bieten Staked-SOL-Produkte an Schweizer und deutschen Börsen an und erweitern so das Rendite-Engagement auf Brokerkonten außerhalb der USA.
Solana-Staking im Vergleich zu Ethereum-Staking
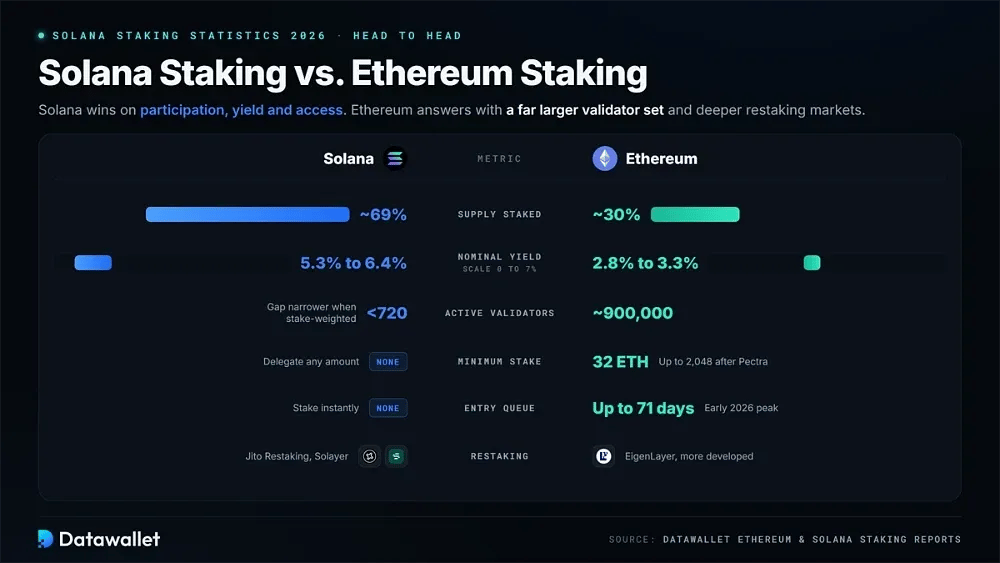
Sowohl Solana als auch Ethereum setzen auf Proof-of-Stake, doch ihre Staking-Modelle unterscheiden sich erheblich. Solana unterstützt Delegation ohne Mindestbetrag, hat keine Eintrittswarteschlange und bietet über LSTs sofortige Liquidität. Ethereum hat dagegen ein deutlich größeres Validator-Set und weiter entwickelte Restaking-Märkte.
Rund 69 % des Solana-Angebots sind im Staking, weit mehr als die rund 30 % des Ethereum-Angebots im Staking. Auch die nominalen Solana-Renditen sind mit 5,3 bis 6,4 % höher, verglichen mit etwa 2,8 bis 3,3 % bei Ethereum. Der Nachteil von Solana ist die Konzentration der Validatoren: weniger als 720 aktive Validatoren gegenüber rund 900.000 bei Ethereum, wobei der Unterschied gemessen an der stakegewichteten Dezentralisierung deutlich geringer ausfällt.
Ethereum-Validatoren benötigen strukturell 32 ETH, nach dem Pectra-Upgrade bis zu 2.048, und müssen Eintrittswarteschlangen durchlaufen, die Anfang 2026 71 Tage erreichten. Restaking gibt es in beiden Netzwerken über EigenLayer auf Ethereum sowie Jito Restaking und Solayer auf Solana. Unser Bericht zu den Ethereum-Staking-Statistiken bietet den vollständigen Vergleich.
Wie viel verdienen Sie mit Solana-Staking?
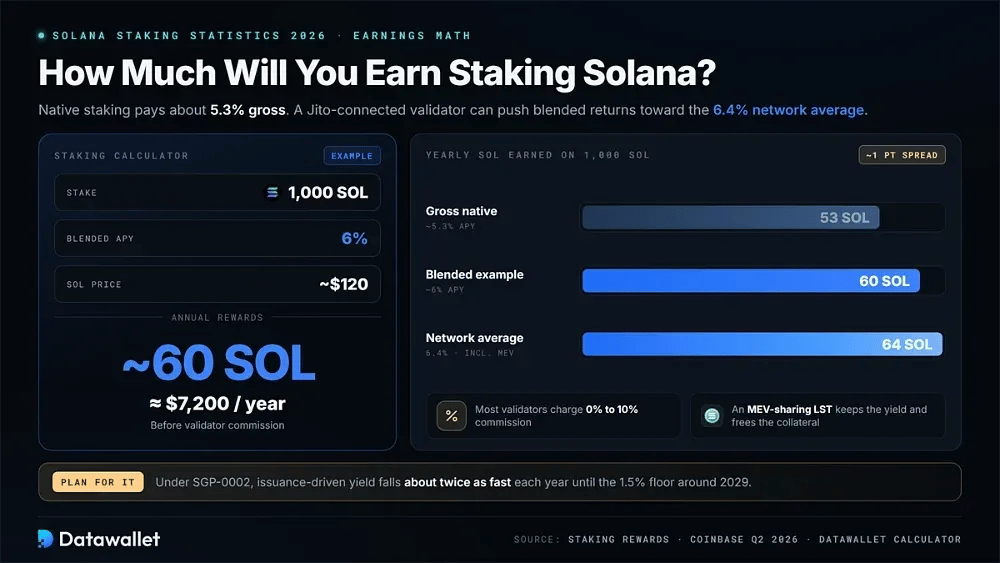
Natives Solana-Staking bringt derzeit brutto etwa 5,3 % vor Provision, wobei die meisten Validatoren zwischen 0 % und 10 % verlangen. MEV-Trinkgelder eines mit Jito verbundenen Validators können die kombinierten Erträge in Richtung des von Coinbase im Q2 2026 gemessenen Netzwerkdurchschnitts von 6,4 % treiben. Die Wahl des Validators kann die realisierte Rendite daher um einen vollen Prozentpunkt verschieben.
Bei einem gemischten APY von 6 % würde das Staking von 1.000 SOL vor Provision etwa 60 SOL pro Jahr erzeugen. Bei jüngsten Kursen nahe 120 $ entspricht das etwa 7.200 $. Ein MEV-teilender LST kann diese Rendite erhalten und die Token zugleich als Sicherheit verfügbar halten, eine Struktur, die in unserem Leitfaden zu gehebeltem Staking behandelt wird.
Mit unserem Krypto-Staking-Rechner können Sie verschiedene Annahmen durchrechnen. Der Disinflationspfad muss ebenfalls berücksichtigt werden. Nach der Genehmigung von SGP-0002 sinkt die durch Emission getriebene Rendite jedes Jahr etwa doppelt so schnell, bis der terminale Satz von 1,5 % um 2029 erreicht wird, wodurch der Anteil der Gesamterträge aus MEV und Prioritätsgebühren steigt.
Vor- und Nachteile von Solana-Staking
Solana kombiniert einige der höchsten teilnahmebereinigten Renditen im Proof-of-Stake mit bedeutenden strukturellen Zielkonflikten. Die Tabelle fasst die wichtigsten Faktoren zusammen, die Sie vor der Delegierung von SOL berücksichtigen sollten.
Prognose 2026 bis 2027 für Solana-Staking
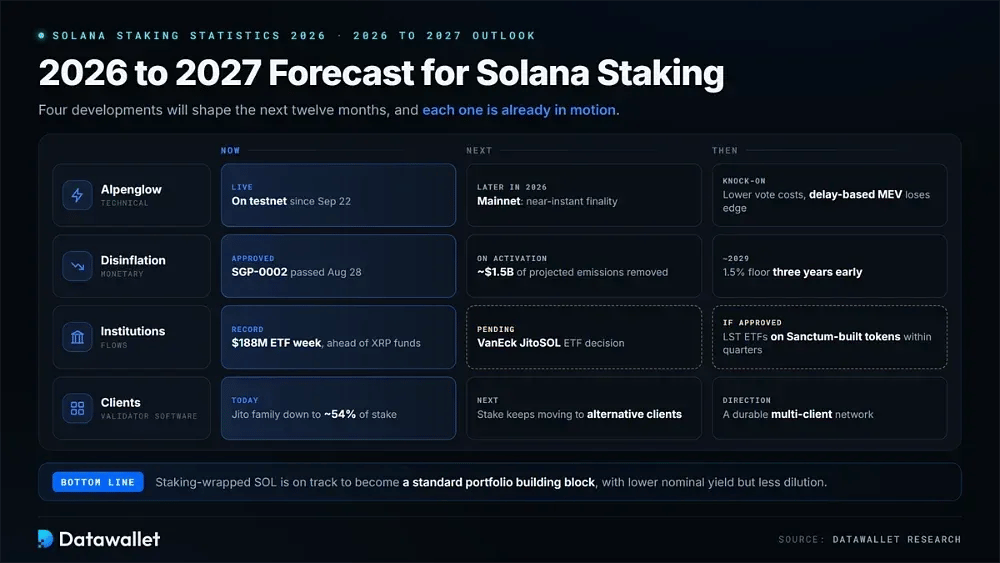
Vier Entwicklungen werden das Solana-Staking in den nächsten zwölf Monaten prägen. Alpenglow muss noch das Mainnet erreichen, während der neu genehmigte Disinflationsplan die Ökonomie der Belohnungen verändert. Institutionelle Zuflüsse nehmen weiter zu, und das Validator-Ökosystem bewegt sich weiter in Richtung einer Multi-Client-Struktur.
Alpenglow ist die größte technische Variable. Das Upgrade läuft bereits im Testnet, die Foundation peilt den Mainnet-Start später im Jahr 2026 an. Staker sollten mit nahezu sofortiger Finalität und deutlich niedrigeren Abstimmungskosten für Validator rechnen. Auch die MEV-Ökonomie wird sich verändern, da verzögerungsbasierte Sortierstrategien einen Teil ihres Vorteils verlieren.
Die Geldpolitik ist bereits auf einen steileren Pfad eingeschwenkt. Wenn SGP-0002 aktiviert wird, wird die Inflationsformel am Umstellungs-Slot neu verankert, wodurch rund 1,5 Milliarden Dollar an prognostizierten künftigen Emissionen entfallen und die Endrate um drei Jahre vorgezogen wird. Staker erhalten niedrigere nominale Renditen im Gegenzug für geringere Verwässerung und einen knapperen Vermögenswert.
Die institutionelle Dynamik hat unterdessen angehalten, statt nachzulassen. Die Rekordwoche im September mit 188 Millionen Dollar bei ETFs kam, als Solana-Produkte XRP-Fonds beim Nettovermögen überholten, während die Entscheidung zum VanEck JitoSOL noch aussteht. Zusammen deuten diese Entwicklungen darauf hin, dass Staking-gewrappte SOL zu einem Standardbaustein von Portfolios werden. Sollten Aufsichtsbehörden den ersten LST-gestützten ETF genehmigen, dürften Emittenten das Modell innerhalb weniger Quartale auf von Sanctum gebaute Token übertragen.
Risiken beim Staking von SOL
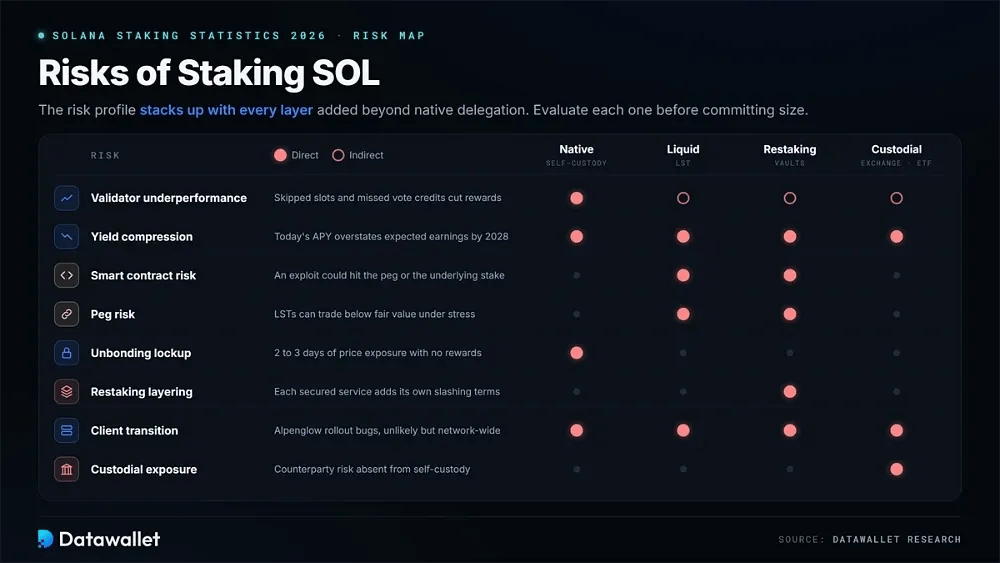
Das Risikoprofil nimmt zu, wenn eine Staking-Position über die native Delegation hinaus in Liquid Staking, Restaking oder gehebelte Strategien übergeht. Jede zusätzliche Ebene sollte separat bewertet werden, bevor Sie größere Beträge einsetzen.
Die wichtigsten Risiken, die Sie vor dem Staking von SOL prüfen sollten:
- Schwache Leistung des Validators: Geringe Verfügbarkeit, hohe Skip-Raten oder verpasste Vote Credits verringern die Belohnungen direkt. Überwachen Sie die Leistungs-Dashboards des Validators und delegieren Sie bei Bedarf neu.
- Rendite-Kompression: Der genehmigte doppelte Disinflationsplan senkt die emissionsbasierten Belohnungen jedes Jahr deutlich, sodass der heutige Werbe-APY die erwarteten Erträge bis 2028 überzeichnet.
- Smart-Contract-Risiko: LSTs und Restaking-Vaults basieren auf geprüftem, aber nicht fehlerfreiem Code, und ein Exploit könnte den Peg oder den zugrunde liegenden Einsatz beeinträchtigen.
- Kopplungsrisiko: Bei Liquiditätsstress können LSTs unter ihrem fairen Wert in SOL gehandelt werden, sodass Verkäufer entweder einen Abschlag hinnehmen oder die Entbindungsfrist abwarten müssen.
- Unbonding-Sperrfrist: Das native Unstaking erfordert eine volle Epoche, sodass Inhaber etwa zwei bis drei Tage lang Kursbewegungen ausgesetzt sind, ohne Erträge zu erhalten.
- Restaking-Schichtung: Restaked Assets übernehmen das Vertragsrisiko jedes Protokolls sowie die Slashing-Bedingungen jedes Dienstes, der durch den Einsatz abgesichert wird.
- Risiko beim Client-Wechsel: Der Alpenglow-Mainnet-Rollout und die breitere Migration auf mehrere Clients schaffen Upgrade-Phasen, in denen Fehler, wenn auch unwahrscheinlich, netzwerkweite Auswirkungen haben könnten.
- custodial-Risiko: Staking über Börsen und ETF-Hüllen bringen ein Kontrahentenrisiko mit sich, das bei selbstverwahrter nativer Delegation nicht besteht.
Fazit
Solana-Staking Ende 2026 unterscheidet sich strukturell deutlich vom Stand ein Jahr zuvor. Das Validator-Set ist kleiner und besser kapitalisiert geworden, während eine spürbare Client-Diversität die Jito-Monokultur beendet hat. Auch die erste verbindliche Onchain-Governance-Abstimmung von Solana hat die Geldpolitik verändert. Die native Delegation bildet weiterhin das Fundament der Netzwerksicherheit, obwohl das meiste Wachstum über Wrapper erfolgt.
Diese Wrapper ziehen erhebliches Kapital an. Die ETF-Zuflüsse nähern sich 1,6 Milliarden Dollar, Treasury-Unternehmen halten im Staking SOL-Positionen im achtstelligen Bereich, und LST-Emittenten entwickeln institutionsspezifische Token. Zusammen haben diese Kanäle die Staking-Rendite zum klarsten institutionellen Produkt von Solana gemacht.
Die Umsetzung wird entscheiden, was als Nächstes kommt. Alpenglow braucht noch ein sauberes Mainnet-Deployment, und der beschleunigte Disinflationsplan wird zeigen, ob MEV und Gebühren die geringere Emission ausgleichen können. Aufsichtsbehörden müssen zudem entscheiden, ob Liquid-Staking-Token in ETFs aufgenommen werden dürfen. Staker, die sich über diese Übergänge hinweg positionieren, statt sich am heutigen APY zu orientieren, werden am besten abschneiden.