Was sind Liquid-Staking-Derivate?
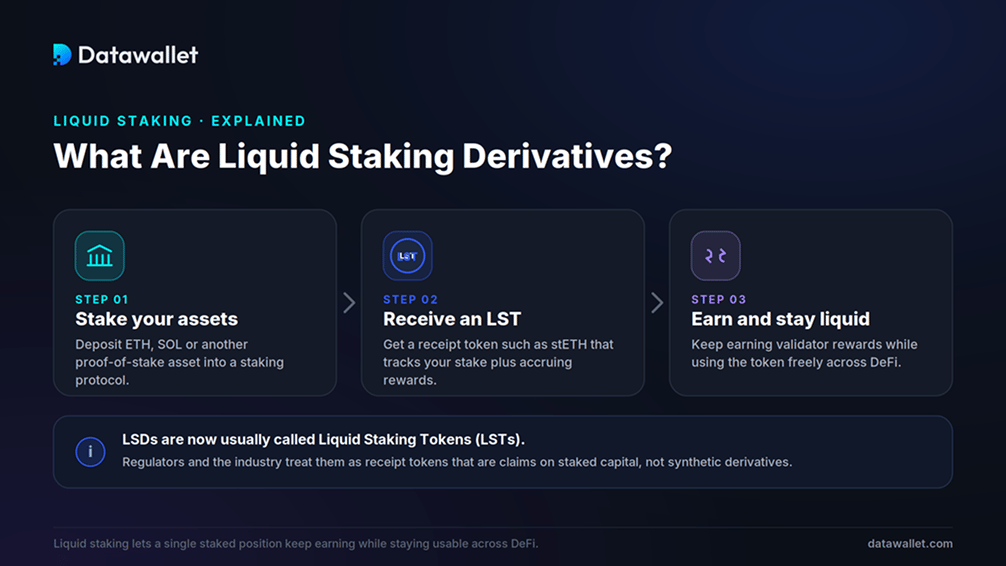
Ein Liquid-Staking-Derivat ist ein Token, das ein Protokoll ausgibt, wenn Sie Vermögenswerte in dessen Staking-Dienst einzahlen. Es repräsentiert Ihren Anspruch auf den gepoolten Stake zuzüglich auflaufender Belohnungen, und Sie können es halten, verkaufen, verleihen oder als Sicherheit nutzen, während die zugrunde liegenden Token in der Konsensschicht gesperrt bleiben.
Die Bezeichnung „Derivat“ ist ein Überbleibsel. Branchenverbände und US-Aufsichtsbehörden bevorzugen heute „Liquid-Staking-Token“ oder „Staking-Receipt-Token“, da diese Vermögenswerte direkte Ansprüche auf gestaktes Kapital sind und keine synthetischen Instrumente, die einen Preis abbilden. Wir verwenden hier LSD und LST synonym, wobei LST der genauere Begriff ist.
Sie existieren, weil natives Staking einen Zielkonflikt erzwingt. Der Betrieb eines Ethereum-Validators erfordert 32 ETH, die in der Konsensschicht gesperrt sind und dort über eine Basisrendite hinaus ungenutzt bleiben. Liquid Staking hebt diese Sperre mit einem liquiden Beleg auf, sodass dasselbe Kapital das Netzwerk sichert und gleichzeitig anderswo arbeitet.
Das Modell nahm Fahrt auf, nachdem Ethereum im September 2022 mit dem Merge auf Proof-of-Stake umgestiegen war, und beschleunigte sich, als das Shapella-Upgrade im April 2023 Staking-Auszahlungen ermöglichte. Da Auszahlungen nun möglich sind, konnten LSTs gegen den zugrunde liegenden Vermögenswert eingelöst werden, was ihren Wert stützte.
Wie funktionieren Liquid-Staking-Derivate?
Ein Liquid-Staking-Protokoll sitzt zwischen Ihnen und den Validatoren. Es bündelt Einlagen, delegiert sie an Node-Betreiber und gibt einen Token aus, der Ihre Position abbildet. Die Mechanik unterscheidet sich je nach Protokoll, der Ablauf ist jedoch einheitlich.
1. Einzahlung, Pooling und Minting
Wenn Sie ETH, SOL oder einen anderen unterstützten Vermögenswert einzahlen, bündelt das Protokoll diesen und prägt eine entsprechende Menge seines Staking-Tokens in Ihr Wallet. Die Einzahlung wird dann über eine Gruppe von Validatoren gestakt, sodass Sie das Mindestguthaben und den Aufwand für den Betrieb eines Nodes umgehen.
Der grundlegende Ablauf funktioniert so:
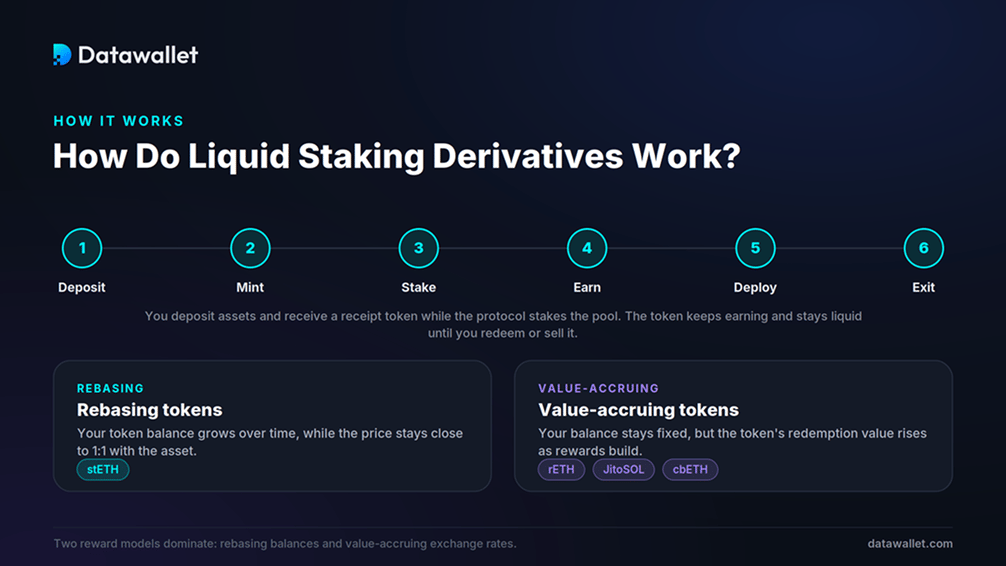
- Einzahlung: Senden Sie einen Vermögenswert wie ETH oder SOL über die App oder eine verbundene Wallet an den Smart Contract des Protokolls.
- Mint: Das Protokoll gibt einen Beleg-Token (stETH, rETH, JitoSOL) aus, der Ihren Anteil am Pool und alle fälligen Belohnungen festhält.
- Staken: Gebündelte Gelder werden an Node-Betreiber delegiert, die Transaktionen validieren und Konsensbelohnungen verdienen.
- Verdienen: Ihr Token bildet anfallende Belohnungen automatisch ab, ohne Einfordern und ohne Validator, den Sie betreiben müssen.
- Einsetzen: Nutzen Sie diesen Token in Lending-Märkten, Liquiditätspools oder anderen Strategien, während die Einzahlung gestakt bleibt.
- Ausstieg: Lösen Sie über die Auszahlungswarteschlange des Protokolls ein oder verkaufen Sie auf dem Sekundärmarkt für einen sofortigen Ausstieg.
2. Wie Staking-Erträge entstehen
Wie ein LST Erträge abbildet, ist für Buchhaltung, Steuern und DeFi-Integrationen wichtig. Zwei Designs dominieren.
- Rebasing-Token: Ihr Guthaben wächst täglich, um Rewards abzubilden, während der Wert ungefähr 1:1 dem des zugrunde liegenden Assets entspricht. Der stETH von Lido funktioniert so, und die meisten Inhaber wrappen ihn in nicht-rebasierendes wstETH für DeFi-Protokolle, die ein festes Guthaben erwarten.
- Token mit Wertzuwachs: Ihr Guthaben bleibt gleich, doch der Rücknahmewert des Tokens steigt, während sich Belohnungen ansammeln. Rocket Pools rETH, Coinbases cbETH, Frax' sfrxETH und Jitos JitoSOL nutzen dieses Design, sodass ein Token nach und nach gegen mehr als eine Einheit des Basiswerts eingelöst werden kann.
Protokolle behalten einen Teil der Belohnungen als Gebühr ein. Lido verlangt 10 %, aufgeteilt zwischen Node-Betreibern und der DAO-Treasury, während Rocket Pool mehr verlangt und dafür einen dezentraleren Betreiberkreis bietet.
3. Rückgabe, Auszahlungen und der Peg
Ein LST behält seinen Wert durch Rücktauschbarkeit und Arbitrage. Da Sie den Token über die Auszahlungswarteschlange gegen den zugrunde liegenden Vermögenswert einlösen können, kaufen Händler ihn, sobald er unter dem fairen Wert notiert, und lösen ihn mit Gewinn ein. Das zieht den Preis wieder in Richtung Peg.
Der Haken ist das Timing. Exit-Warteschlangen sind nicht sofort abgearbeitet, und Ethereum verarbeitet nur eine begrenzte Zahl an Validator-Auszahlungen gleichzeitig, sodass Rückzahlungen bei starken Abflüssen Tage dauern können. Wer sofort Liquidität benötigt, verkauft an einer dezentralen Börse, wo tiefe Pools die Preise meist eng halten, sich unter Stress aber ausweiten können.
Top-Liquid-Staking-Protokolle
Liquid Staking ist die größte einzelne Kategorie in DeFi. Eine Handvoll Protokolle hält den Großteil des Werts, verteilt auf Ethereum und Solana.
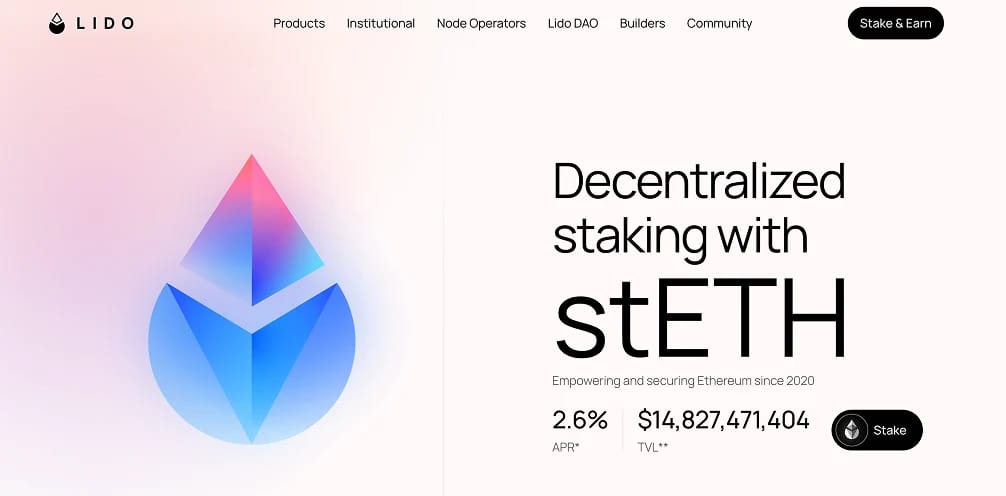
- Lido (stETH): Der Marktführer bei Ethereum mit knapp der Hälfte des Sektors und mehr als 20 Milliarden Dollar im Staking. stETH ist der am weitesten integrierte LST und wird auf großen Lending- und Liquiditätsplattformen als Sicherheit akzeptiert. Unser Lido-Erklärartikel behandelt das Protokoll ausführlich.
- Rocket Pool (rETH): Die Ethereum-Option mit Fokus auf Dezentralisierung, aufgebaut auf einem erlaubnisfreien Netzwerk von Node-Betreibern. Sie tauscht etwas Liquiditätstiefe gegen eine stärkere Zensurresistenz.
- Binance Staked ETH (WBETH): Einer der wertmäßig größten ETH-Staking-Token, ausgegeben über Binance und genutzt im gesamten Ökosystem sowie auf unterstützten DeFi-Plattformen.
- Jito (JitoSOL): Solanas führender LST, mit Milliarden an gestakten SOL. Jito erfasst Maximal Extractable Value aus der Transaktionsreihenfolge und gibt ihn an die Staker weiter, wodurch die Rendite über dem normalen Solana-Staking liegt. Lesen Sie dazu unseren Leitfaden zu Jito und JitoSOL.
- Marinade und Sanctum (Solana): Marinades mSOL war ein früher Standard auf Solana, während Sanctum eine breite Palette an Solana-LSTs antreibt und die Auswahl an Validatoren und Token erweitert.
- ether.fi (eETH und weETH): Das größte Liquid-Restaking-Protokoll, das Basis-staking mit EigenLayer-Restaking in einem Token verbindet. Lesen Sie unseren ether.fi-Leitfaden.
Weitere etablierte Optionen sind cbETH von Coinbase, mETH von Mantle, sfrxETH von Frax, StakeWise und LsETH von Liquid Collective. Ein aktuelles Ranking finden Sie in unseren besten Liquid-Staking-Plattformen.
Wichtigste Anwendungsfälle für Liquid-Staking-Derivate
Der Wert eines LST liegt darin, dass eine Position mehrere Aufgaben gleichzeitig erfüllt. Inhaber kombinieren Validator-Belohnungen mit DeFi-Aktivitäten, um die Rendite auf dasselbe Kapital zu erhöhen.
- Sicherheit: Token wie wstETH werden in Lending-Protokollen akzeptiert, sodass Inhaber gegen eine gestakte Position Kredite aufnehmen können, ohne das Staking zu beenden.
- Lending: Wer LSTs an Geldmärkte verleiht, erhält zusätzlich zur Staking-Rendite Zinsen und kombiniert so zwei Einkommensquellen.
- Bereitstellung von Liquidität: LST- und Basiswert-Paare auf dezentralen Börsen erzielen Handelsgebühren, da beide Vermögenswerte eng zusammenlaufen und den temporären Verlust begrenzen.
- Restaking: LSTs können über EigenLayer per Restaking eingesetzt werden, um zusätzliche Dienste abzusichern und eine zweite Reward-Ebene zu verdienen.
- Hebel-Looping: Manche Nutzer leihen sich gegen einen LST Geld, kaufen mehr und wiederholen den Vorgang, um das Engagement zu vergrößern. Das ist eine risikoreiche Taktik, die wir in unserem Leitfaden zur Looping-Strategie behandeln.
- Treasury-Management: Fonds und Treasuries halten LSTs, um auf ungenutzten Vermögenswerten Rendite zu erzielen und dennoch schnell handlungsfähig zu bleiben.
Liquid Staking vs. Restaking
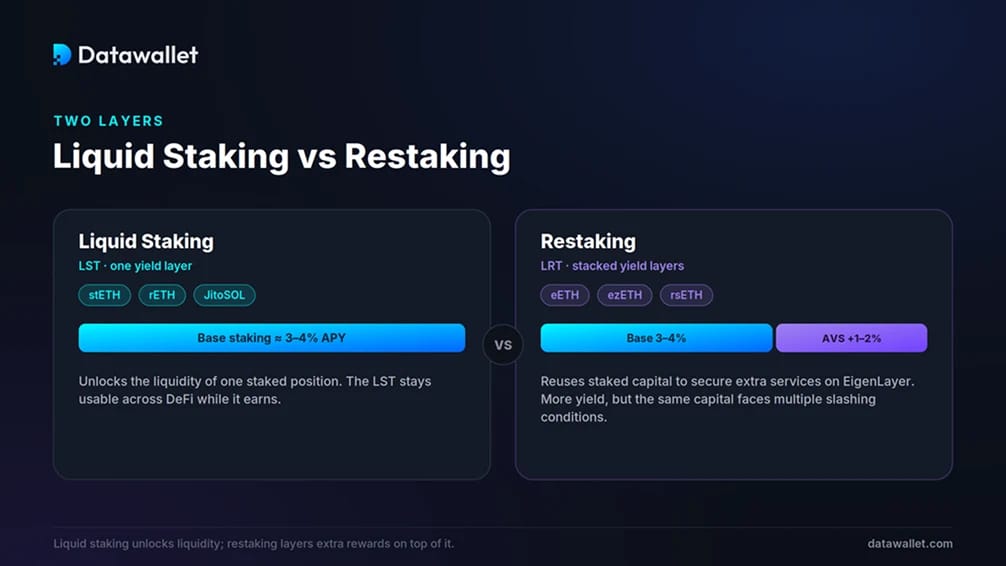
Liquid Staking und Restaking liegen auf unterschiedlichen Ebenen. Liquid Staking macht die Liquidität einer einzelnen gestakten Position nutzbar. Restaking verwendet dieses gestakte Kapital erneut, um zusätzliche Protokolle abzusichern, und erhöht damit sowohl Rendite als auch Risiko.
In einem Restaking-Modell binden Sie gestakte ETH oder einen LST an ein Netzwerk wie EigenLayer, wo sie Actively Validated Services wie Oracles, Bridges und Data-Availability-Layer absichern. Jeder Dienst legt eigene Slashing-Bedingungen fest und zahlt eigene Belohnungen, sodass Ihre Sicherheiten mehr als einem Regelwerk unterliegen.
Die meisten Nutzer greifen darauf über Liquid-Restaking-Token (LRTs) zu. Sie zahlen ETH oder einen LST in ein Protokoll wie ether.fi, Renzo oder Kelp ein und erhalten einen Token (eETH, ezETH, rsETH), der in DeFi weiter nutzbar bleibt. EigenLayer dominiert diesen Markt mit großem Abstand.
Der Zielkonflikt ist eindeutig. Restaking kann die typische Ethereum-Rendite von 3 bis 4 % durch Service-Belohnungen um ein bis zwei Punkte erhöhen, doch es summiert Smart-Contract-Risiken und setzt dasselbe Kapital mehreren Slashing-Bedingungen aus. Strategien mit Rendite-Schleifen, die weit höhere Erträge versprechen, beruhen auf Kreditaufnahme und Rekursion und können sich bei einer starken Kursbewegung schnell auflösen.
Trends und Statistiken zu Liquid Staking
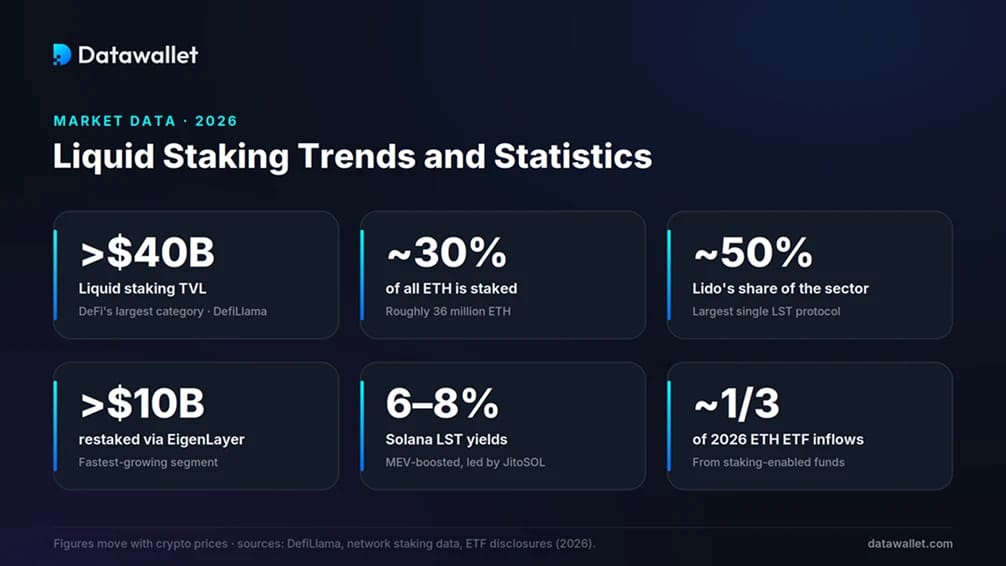
Einige Zahlen zeigen, wie zentral Staking für Ethereum und DeFi geworden ist und wo Liquid Staking 2026 steht.
- Sektorgröße: Liquid Staking ist die größte Kategorie in DeFi; DefiLlama erfasst Mitte 2026 einen Wert von über 40 Milliarden Dollar, nach einem Höchststand von nahe 86 Milliarden Dollar im August 2025. Die Gesamtsumme bewegt sich mit den Kryptopreisen.
- Beteiligung an Ethereum: Rund 30 % aller ETH, etwa 36 Millionen Coins, sind inzwischen im Staking, mit nativen Renditen von etwa 3 %, laut unseren Ethereum-Staking-Statistiken.
- Lido-Dominanz: Lido hält fast die Hälfte des gesamten Liquid-Staking-Werts und rund ein Viertel des gestakten ETH. Diese Konzentration hält die Dezentralisierungsdebatte am Leben.
- Wachstum bei Restaking: EigenLayer sichert weit mehr als 10 Milliarden Dollar in restaked ETH und kontrolliert den Großteil des Restaking-Marktes, des am schnellsten wachsenden Bereichs der Branche.
- Solana-Renditen: Solana-LSTs wie JitoSOL zahlen oft 6 bis 8 % und liegen damit über vergleichbaren Ethereum-Angeboten, unterstützt durch MEV-Belohnungen. Siehe unsere Solana-Staking-Statistiken.
- Institutionelle Zuflüsse: Staking-fähige Fonds machten 2026 rund ein Drittel der Zuflüsse in Ethereum-ETFs aus und trieben die Validator-Eintrittswarteschlangen auf Mehrjahreshochs.
Vor- und Nachteile von Liquid-Staking-Derivaten
Liquid-Staking-Derivate verbessern die Kapitaleffizienz und senken die Einstiegshürde für Staking, bringen aber Risiken mit sich, die natives Staking vermeidet. Die Tabelle wägt die wichtigsten Kompromisse ab.
Sind Liquid-Staking-Derivate sicher?
Liquid Staking gehört zu den bewährteren Bereichen von DeFi, und die größten Protokolle haben jahrelange Audits und Bug-Bounty-Programme hinter sich. Diese Erfolgsbilanz verringert das Risiko, beseitigt es aber nicht, denn ein LST bündelt mehrere unterschiedliche Risiken, die sich einzeln prüfen lassen.
Die deutlichste Warnung kam im Juni 2022, als stETH auf etwa 0,94 ETH und kurzzeitig darunter fiel. Auszahlungen waren noch nicht aktiv, sodass der Token nicht gegen ETH eingelöst werden konnte. Als sich der Terra-Zusammenbruch ausweitete und Kreditgeber wie Celsius und Three Arrows Capital stETH in dünne Liquidität abstießen, fiel der Preis unter den Peg, wie Nansen dokumentierte. Er erholte sich, nachdem Shapella 2023 Rücknahmen ermöglichte.
Risiken bei der Nutzung von Liquid-Staking-Derivaten
Bevor ein LST als sichere, vollständig liquide Version des zugrunde liegenden Vermögenswerts betrachtet wird, sollten Inhaber die wichtigsten Risikokategorien abwägen.
- Smart-Contract-Risiko: LST- und Restaking-Contracts können Fehler enthalten, und Audits verringern das Risiko von Exploits, beseitigen es aber nicht. Unsere Übersicht zur Prüfung von Smart Contracts erklärt, wie dies bewertet wird.
- Slashing-Risiko: Validatoren, die offline gehen oder Konsensregeln verletzen, müssen mit Strafen rechnen, die den Wert mindern, der den Token absichert.
- Depeg-Risiko: Ein LST kann sich bei starken Verkäufen vom Basiswert entfernen, was Zwangsverkäufer trifft und bei gehebelten Haltern Liquidation-Kaskaden auslösen kann.
- Liquiditäts- und Ausstiegsrisiko: Auszahlungswarteschlangen sind nicht sofort abgearbeitet, und Ethereum begrenzt die täglichen Validator-Austritte, sodass sich die Preise am Sekundärmarkt bei einem Ansturm auf die Ausgänge stark ausweiten können.
- Zentralisierungsrisiko: Lido allein hält rund ein Viertel des gestakten ETH, und eine Konzentration dieses Ausmaßes wirft Fragen zu Validator-Einfluss und Governance auf.
- Risiko durch Restaking und Looping: Restaking setzt dieselbe Sicherheit mehreren Slashing-Bedingungen aus, während Positionen mit Looping bei Marktumschwüngen schnell liquidiert werden können.
Die Zukunft von Liquid Staking
Die größte jüngste Veränderung ist regulatorisch. Im August 2025 erklärte die Division of Corporation Finance der SEC, dass Liquid Staking weder das Angebot noch den Verkauf von Wertpapieren beinhaltet. SEC und CFTC haben diese Sichtweise am 17. März 2026 in einer gemeinsamen Auslegung festgeschrieben und bestätigt, dass Liquid Staking kein Wertpapiergeschäft ist und dass Staking-Quittungs-Token keine Wertpapiere sind. Damit fiel eine Hürde, die viele US-Institutionen bislang abseits gehalten hatte.
Die Produkte folgten den Regeln. Der erste US-Ethereum-staking-ETF wurde Ende 2025 aufgelegt, Grayscales ETHE begann im Januar 2026, staking-Erträge an Anteilseigner weiterzugeben, und BlackRock listete im März 2026 seinen Fonds für gestaktes Ethereum. Solana-staking-ETFs von Bitwise und VanEck kamen etwa zur gleichen Zeit. Die Mittelflüsse können Sie in unserem Ethereum-ETF-Tracker verfolgen.
Die Infrastruktur reifte parallel. Das V3-Upgrade von Lido führte stVaults ein, ein modulares Framework, mit dem Institutionen und Entwickler individuelle Staking-Setups betreiben und dabei die stETH-Liquidität nutzen können. Das Pectra-Upgrade hob die Obergrenze für das Validator-Guthaben über EIP-7251 auf 2.048 ETH an und vereinfachte Auszahlungen, was große Staker bei ihren Abläufen entlastet.
Fazit
Liquid-Staking-Derivate lösten das ursprüngliche Problem von Proof of Stake: die Wahl zwischen dem Erzielen von Rendite und der weiteren Nutzbarkeit des Kapitals. Indem sie einen handelbaren Beleg für eine gestakte Position ausgeben, machten sie ungenutzte Sicherheiten zu aktivem Kapital und bilden heute die Grundlage für einen großen Teil von DeFi.
Die Kategorie ist auch vielschichtiger geworden. Restaking, Hebel-Looping und Multichain-LSTs können die Rendite steigern, doch jedes bringt zusätzliche Risiken mit sich, die eine einfache Staking-Position vermeidet. Die stETH-Episode von 2022 zeigt, dass Liquidität und Kursbindung in ruhigen Märkten halten, unter Stress aber brechen können.
Für die meisten Nutzer geht es in der Praxis um Protokollsicherheit, Liquiditätstiefe und darum, wie viel Komplexität sie wollen. Bei klarerer Regulierung und verfügbaren institutionellen Produkten dürfte Liquid Staking ein zentraler Bestandteil der on-chain-Wirtschaft bleiben, solange Inhaber jede Rendite-Ebene als eigene Entscheidung betrachten.