Top 10 Ethereum-Staking-Statistiken
Wir haben alle folgenden Zahlen am 5. Oktober 2026 anhand von Validator-Warteschlangendaten, Emittentenunterlagen und Protokollberichten geprüft.
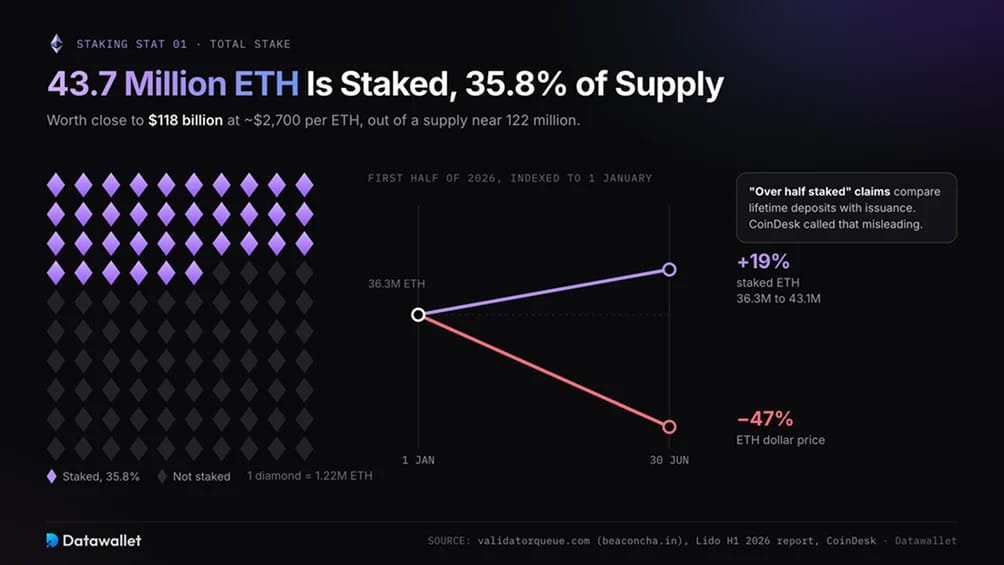
1. 43,7 Millionen ETH sind gestakt, 35,8 % des Angebots
Validatoren halten 43,7 Millionen ETH, laut validatorqueue.com, das seine Zahlen vom Block-Explorer beaconcha.in bezieht. Das entspricht 35,76 Prozent eines Angebots von rund 122 Millionen ETH und ist bei einem ETH-Preis von etwa 2.700 $ knapp 118 Milliarden Dollar wert.
Das Staking wuchs trotz fallender Märkte. Der Halbjahresbericht von Lido verzeichnete am 1. Januar 36,3 Millionen ETH im Staking und am 30. Juni 43,1 Millionen. Das ist ein Anstieg um 19 Prozent in sechs Monaten, in denen ETH 47 Prozent seines Dollarwerts verlor.
Behauptungen, mehr als die Hälfte aller ETH sei gestakt, verglichen die Einzahlungen über die gesamte Laufzeit mit der historischen Emission. CoinDesk bezeichnete diese Methode als irreführend. Der aktuelle Anteil am Angebot liegt weiterhin knapp unter 36 Prozent.
2. Die Validatoren-Anzahl ist auf etwa 868.000 gesunken
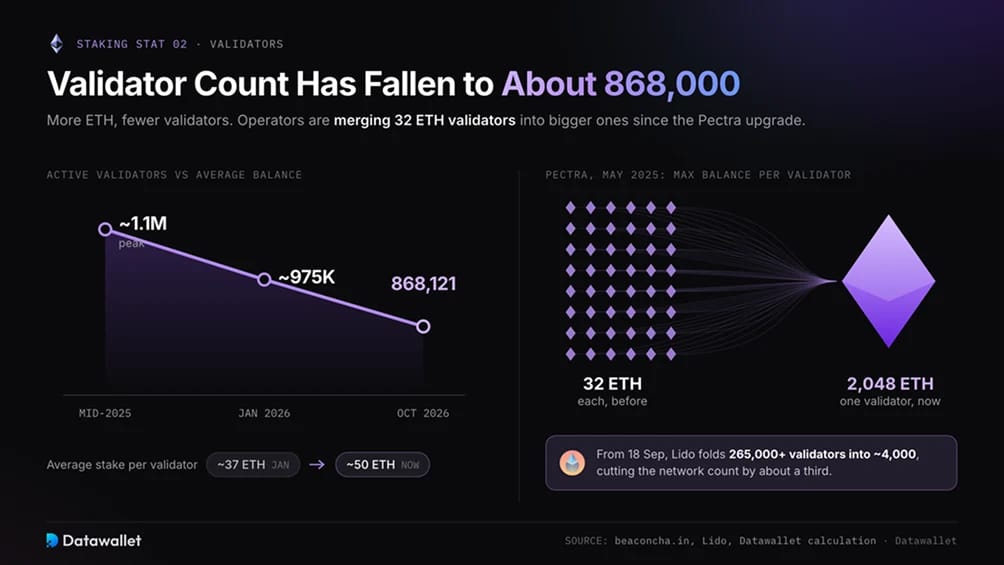
Ethereum hat 868.121 aktive Validatoren, verglichen mit rund 975.000 im Januar und einem Höchststand von etwa 1,1 Millionen Mitte 2025. Da die gestakten ETH im selben Zeitraum gestiegen sind, hält der durchschnittliche Validator nach unserer Berechnung inzwischen etwa 50 ETH, deutlich mehr als die frühere Obergrenze von 32 ETH.
Das Pectra-Upgrade im Mai 2025 machte diese Konsolidierung möglich. Es hob das maximale Guthaben, das ein einzelner Validator halten kann, von 32 ETH auf 2.048 ETH an, sodass Betreiber Dutzende Validatoren zu einem zusammenlegen können. Erträge über 32 ETH zählen weiter zum Stake des zusammengelegten Validators, sodass sich die Erträge automatisch verzinsen.
Am 18. September begann Lido die bislang größte Zusammenlegung. Die Node-Betreiber fassen mehr als 265.000 Validatoren zu etwa 4.000 zusammen, wodurch Lido erwartet, die Validatoren-Anzahl des Netzwerks um etwa ein Drittel zu senken. Jeder Node muss weniger Signaturen verarbeiten. Das senkt die Hardwareanforderungen und unterstützt Pläne, Transaktionen früher unumkehrbar zu machen.
3. Die Staking-Rendite liegt bei etwa 2,6 %
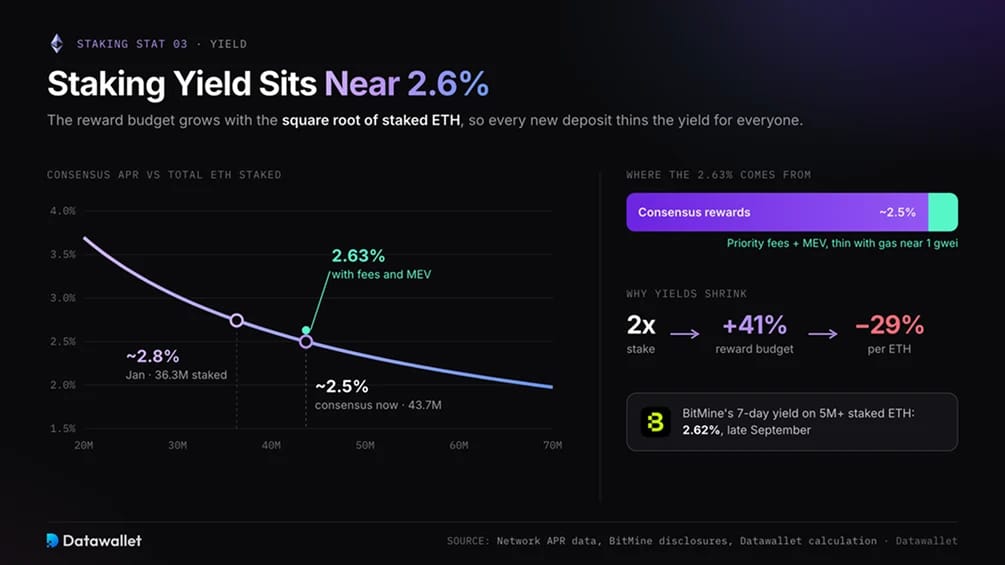
Der netzwerkweite Staking-APR, also der jährliche Prozentsatz vor Anbietergebühren, beträgt 2,63 Prozent. Die wöchentlichen Veröffentlichungen von BitMine nennen einen ähnlichen Wert. Ende September lag die Sieben-Tage-Rendite auf mehr als 5 Millionen gestakte ETH bei 2,62 Prozent.
Die Belohnungsformel von Ethereum erklärt den Rückgang. Das gesamte Belohnungsbudget wächst mit der Quadratwurzel der gestakten ETH, sodass eine Verdopplung des Stakes das Budget nur um etwa 41 Prozent erhöht. Jeder Validator erhält einen kleineren Anteil. Nach unserer Berechnung liegen allein die Konsensbelohnungen bei etwa 2,5 Prozent mit den heute gestakten 43,7 Millionen ETH, nach etwa 2,8 Prozent bei den 36,3 Millionen im Januar.
Die übrige Rendite stammt aus Prioritätsgebühren und MEV, kurz für Maximal Extractable Value. MEV ist der zusätzliche Betrag, den Block-Builder Validatoren für das Recht zahlen, Transaktionen zu ordnen. Beide Einnahmequellen sind in diesem Quartal gering. Unser Ethereum-Gas-Tracker zeigte häufig Basisgebühren von etwa 1 gwei, ein sehr niedriger Wert, der kaum Gebühreneinnahmen zum Verteilen lässt.
4. Einstiegswarteschlange dauert 25 Tage, da die Ausstiege ein Jahreshoch erreichen
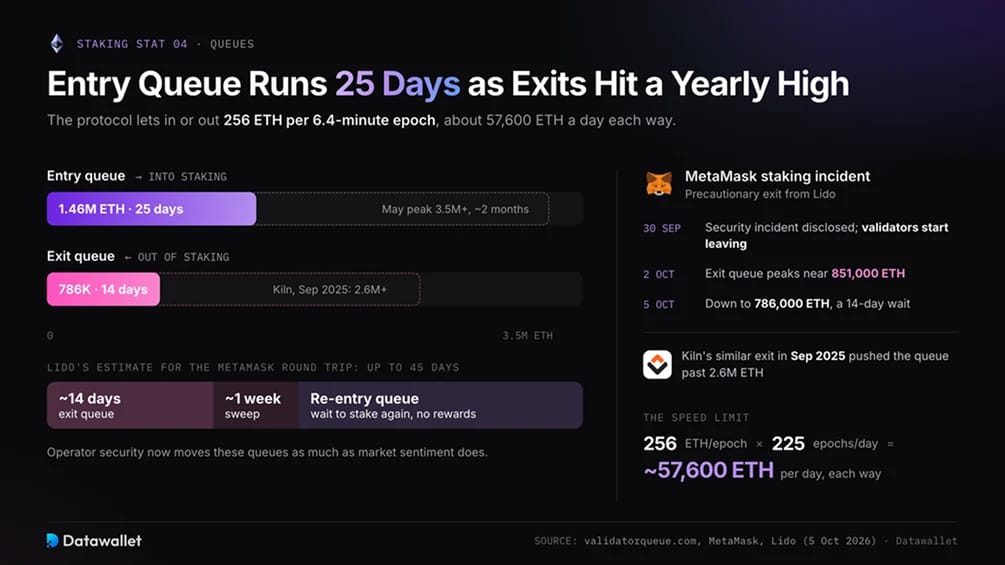
Ethereum begrenzt den Ein- oder Austritt von Stake auf 256 ETH pro Epoche von etwa 6,4 Minuten. Das ergibt grob 57.600 ETH pro Tag in jede Richtung. In der Einstiegswarteschlange liegen 1,46 Millionen ETH, genug für eine Wartezeit von etwa 25 Tagen; im Mai lag der Höchststand bei über 3,5 Millionen ETH mit einer Wartezeit von zwei Monaten.
Bis zum 30. September lagen die Ausstiege nahe null. Dann machte MetaMask einen Sicherheitsvorfall in seiner Staking-Infrastruktur öffentlich und begann, seine Validatoren vorsorglich aus Lido abzuziehen. Die Ausstiegswarteschlange erreichte am 2. Oktober mit rund 851.000 ETH ihren Höchststand und fiel drei Tage später auf 786.000 ETH.
Ein Ausstieg dauert jetzt etwa 14 Tage in der Warteschlange, gefolgt von rund einer Woche für den Auszahlungs-Sweep, der ausgetretene Guthaben an die Adresse des Eigentümers überweist. Lido erwartet, dass die betroffenen ETH wieder gestaket werden, und schätzt, dass der gesamte Vorgang bis zu 45 Tage dauern kann. Kilns ähnlicher vorsorglicher Ausstieg im September 2025 trieb die Warteschlange über 2,6 Millionen ETH. Die Sicherheit der Betreiber bewegt diese Warteschlangen inzwischen ebenso stark wie die Marktstimmung.
5. Institutionen halten mehr als ein Drittel der gestakten ETH
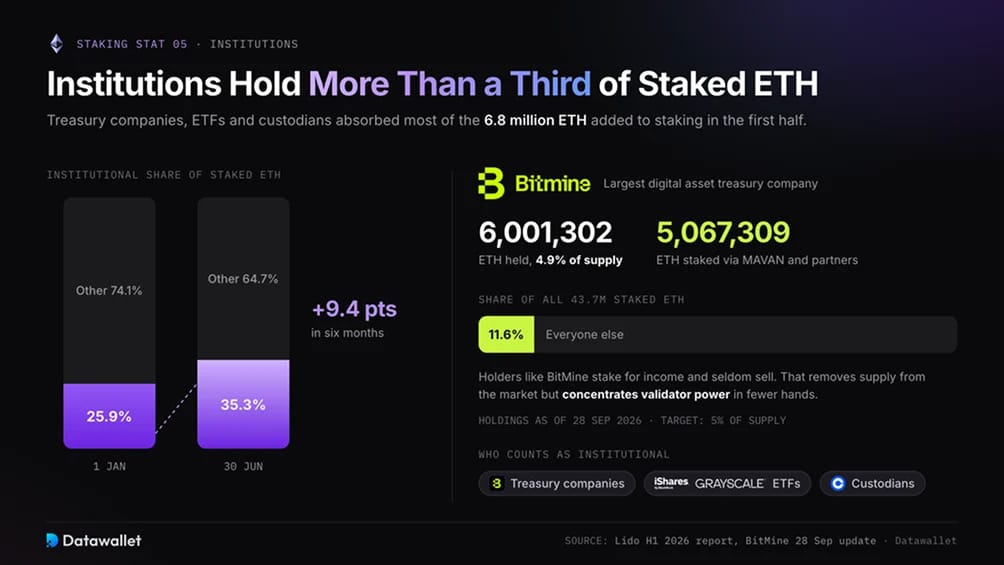
Institutionen nahmen den Großteil der 6,8 Millionen ETH auf, die im ersten Halbjahr ins Staking flossen. Laut Lidos Bericht stieg ihr Anteil an allen gestakten ETH in diesen sechs Monaten von 25,9 Prozent auf 35,3 Prozent. Das Segment umfasst Treasury-Unternehmen, ETFs und Verwahrer.
Die größte einzelne Quelle ist BitMine Immersion Technologies. Das Update vom 28. September weist Bestände von 6.001.302 ETH aus, also 4,9 Prozent des Angebots. Davon werden 5.067.309 ETH über das MAVAN-Validator-Netzwerk und Partnerbetreiber gestakt. BitMine allein macht damit etwa 11,6 Prozent aller gestakten ETH aus.
BitMine ist zudem das größte Digital-Asset-Treasury-Unternehmen, eine Kategorie börsennotierter Firmen, die Krypto als Bilanzreserve halten. Unser Ethereum-Treasury-Tracker verfolgt die gesamte Gruppe. Die Überlegungen hinter BitMines Ziel von 5 Prozent erläutern wir in unserem Erklärstück BitMine-Ethereum-These. Diese Halter betreiben Staking für Erträge und verkaufen selten, wodurch sie Angebot aus dem Markt nehmen und die Validator-Macht in weniger Händen bündeln.
6. Lido führt mit rund 21 %, während sein Anteil schrumpft
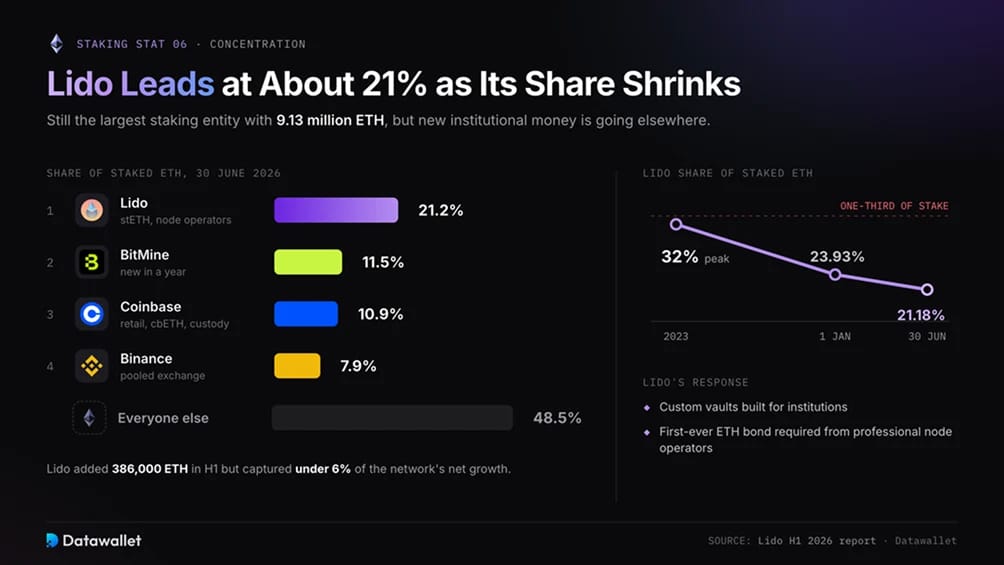
Lido bleibt die größte Staking-Entität mit 9,13 Millionen ETH Ende Juni. Der Anteil sank dennoch innerhalb von sechs Monaten von 23,93 Prozent auf 21,18 Prozent. Das liegt weit unter dem Höchststand von 32 Prozent im Jahr 2023, als die Nähe eines einzelnen Protokolls zu einem Drittel der Validatoren-Menge Warnungen auslöste.
Obwohl Lido im ersten Halbjahr 386.000 ETH hinzugewann, erfasste es weniger als 6 Prozent des Netto-Wachstums des Netzwerks. Der Großteil des neuen institutionellen Geldes ging an Verwahrer, Börsen und eigene Validatoren. Die führenden Entitäten am 30. Juni waren:
- Lido: 21,2 Prozent der gestakten ETH, verteilt auf unabhängige Node-Betreiber und als stETH an Nutzer ausgegeben.
- BitMine: 11,5 Prozent, aus einer Staking-Position, die ein Jahr zuvor noch nicht existierte.
- Coinbase: 10,9 Prozent, verteilt auf Retail-Staking, den eigenen cbETH-Token und institutionelle Kunden mit Verwahrung.
- Binance: 7,9 Prozent, fast vollständig aus gepooltem Börsen-Staking.
Als Reaktion darauf baut Lido individuelle Vaults für Institutionen auf und verlangt erstmals, dass professionelle Node-Betreiber ihre eigenen ETH als Sicherheit hinterlegen.
7. Staking-ETFs zahlen Anteilseignern jetzt Rendite aus
US-Spot-Ether-Fonds durften nicht staken, bis die Aufsichtsbehörden die rechtliche Frage geklärt hatten. Die SEC, gemeinsam mit der CFTC, veröffentlichte am 17. März 2026 eine Auslegung, wie das Wertpapierrecht auf Kryptowerte anzuwenden ist. Sie behandelt Protokoll-Staking als nicht von der Definition eines Wertpapierangebots erfasst und beseitigt damit das größte Hindernis für Fonds, die Rendite ausschütten.
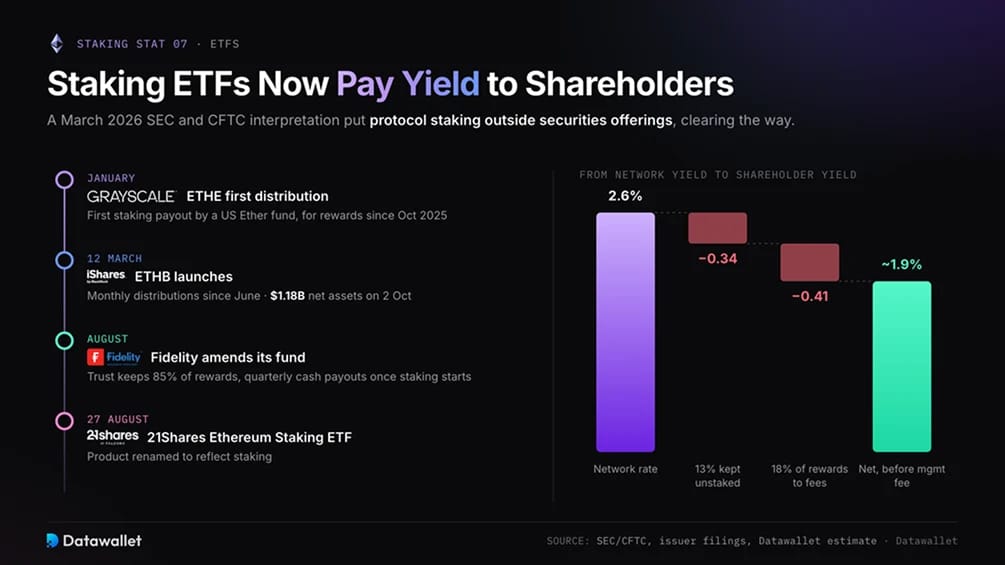
Der Ethereum Staking ETF (ETHE) von Grayscale nahm im Januar die erste Staking-Ausschüttung eines US-Ether-Fonds für seit Oktober 2025 verdiente Erträge vor. BlackRock brachte am 12. März seinen iShares Staked Ethereum Trust (ETHB) auf den Markt. Der Fonds zahlt seit Juni monatliche Ausschüttungen und verwaltete am 2. Oktober ein Nettovermögen von 1,18 Milliarden Dollar.
Eine Änderung vom August am Ethereum Fund von Fidelity sieht vor, dass der Trust 85 Prozent der Staking-Erträge behält, mit vierteljährlichen Barausschüttungen, sobald das Staking beginnt. Ab dem 27. August benannte 21Shares sein Produkt in 21Shares Ethereum Staking ETF um. Unser Ethereum-ETF-Tracker listet die Fondsbestände auf.
Die Renditen der Anteilseigner liegen unter dem Netzwerksatz, weil Fonds für Rücknahmen einen Teil der ETH nicht staken. Auch Sponsoren und Verwahrer behalten einen Anteil der Erträge ein, ebenso die Node-Betreiber. Wir schätzen die Netto-Rendite vor der Verwaltungsgebühr auf etwa 1,9 Prozent für einen Fonds, der etwa 87 Prozent seiner ETH stakt und 82 Prozent der Erträge weitergibt.
8. Liquid Staking hält rund 15 Millionen ETH
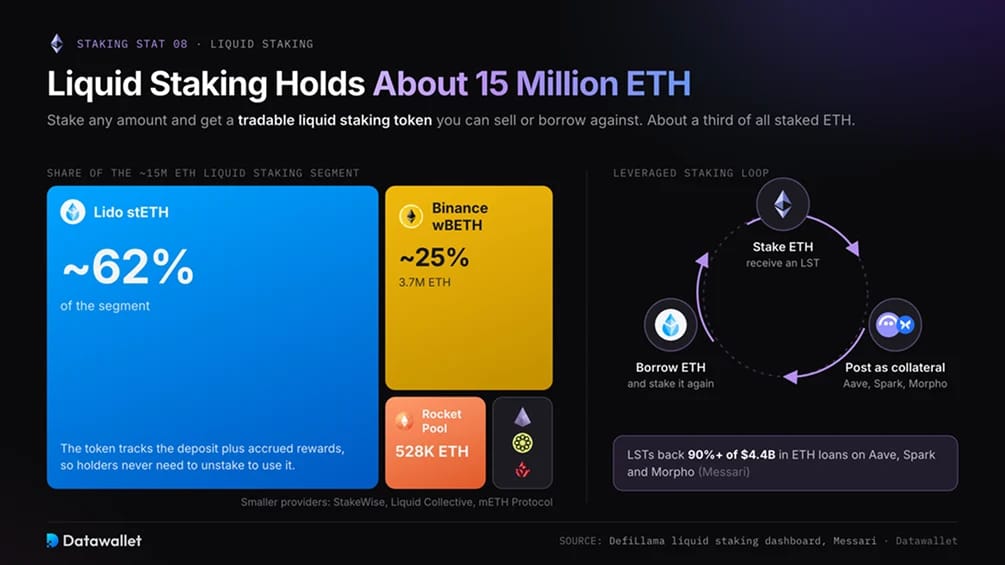
Liquid Staking ermöglicht es Inhabern, beliebige Beträge zu staken und dafür einen handelbaren Liquid-Staking-Token (LST) zu erhalten. Dieser Token bildet die Einzahlung plus aufgelaufene Erträge ab. Inhaber können ihn verkaufen oder als Kreditsicherheit nutzen, ohne die zugrunde liegenden ETH aus dem Staking zu lösen. Unser Leitfaden zu Liquid-Staking-Derivaten erklärt die Funktionsweise.
Bei unserer letzten Prüfung zeigte das Liquid-Staking-Dashboard von DefiLlama rund 15 Millionen ETH in diesen Protokollen, etwa ein Drittel aller gestakten ETH. Auf stETH von Lido entfallen etwa 62 Prozent des Segments. wBETH von Binance hält etwa 25 Prozent bzw. 3,7 Millionen ETH, gefolgt von Rocket Pool mit etwa 528.000 ETH. StakeWise, Liquid Collective und mETH Protocol folgen dahinter.
Ein Großteil des ETH-Lendings im dezentralen Finanzwesen (DeFi) hängt von LST-Sicherheiten ab. Die Untersuchung zur Staking-Ausgabe von Messari ergab, dass LSTs über 90 Prozent der in ETH denominierten Kredite von 4,4 Milliarden Dollar bei Aave, Spark und Morpho besicherten. Ein großer Teil dieser Kreditaufnahme finanziert gehebeltes Staking, bei dem Inhaber ETH gegen einen LST leihen und diese erneut staken. Unser Vergleich der besten Liquid-Staking-Plattformen stellt die wichtigsten Anbieter gegenüber.
9. Restaking ist auf rund 5 Milliarden Dollar geschrumpft
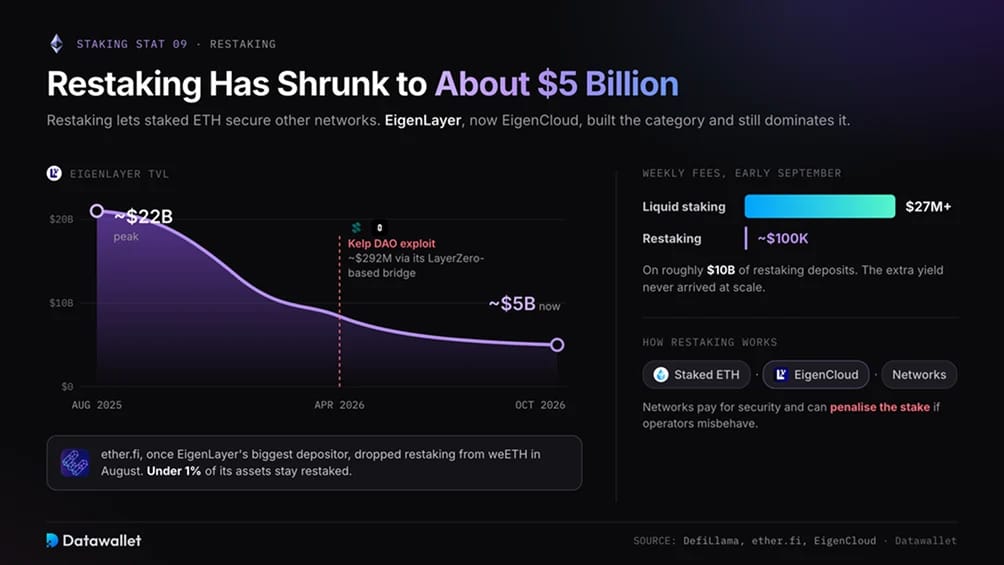
Restaking nutzt gestakte ETH als Sicherheit für andere Netzwerke. Diese Netzwerke zahlen für Sicherheit und können den Einsatz bestrafen, wenn Betreiber sich falsch verhalten. EigenLayer, inzwischen unter dem Namen EigenCloud, hat die Kategorie aufgebaut und ist weiterhin dominant. Laut DefiLlama liegt der Total Value Locked, der Dollarwert der eingezahlten Vermögenswerte, bei etwa 5 Milliarden Dollar, nach einem Höchststand von rund 22 Milliarden Dollar im August 2025.
Ein Hack beschleunigte die Auszahlungen aus einem Sektor, der ohnehin mit schwacher Wirtschaftlichkeit kämpfte. Im April 2026 nutzte ein Angreifer die cross-chain bridge hinter dem Restaking-Token von Kelp DAO für rund 292 Millionen Dollar aus. Der Ausfall betraf das LayerZero-Nachrichtensystem, auf das sich die bridge stützte, und die Auszahlungen breiteten sich im gesamten Sektor aus. Auch die zusätzliche Rendite kam nie in nennenswertem Umfang zustande. Daten von Anfang September von DefiLlama zeigten rund 10 Milliarden Dollar an Restaking-Einzahlungen, die etwa 100.000 $ Gebühren pro Woche erzeugten, verglichen mit über 27 Millionen Dollar beim Liquid Staking.
ether.fi, einst die größte Einzahlungsquelle von EigenLayer, lieferte das deutlichste Signal für den Rückzug. Das Unternehmen entfernte Restaking aus seinem Haupt-Token weETH im August und meldete, dass dort weniger als 1 Prozent seiner Vermögenswerte im Restaking verblieben. EigenCloud hat sich inzwischen auf verifizierbares Computing für die von ihm abgesicherten Dienste neu ausgerichtet.
10. Die Ausgabe liegt bei rund 1,1 Millionen ETH pro Jahr
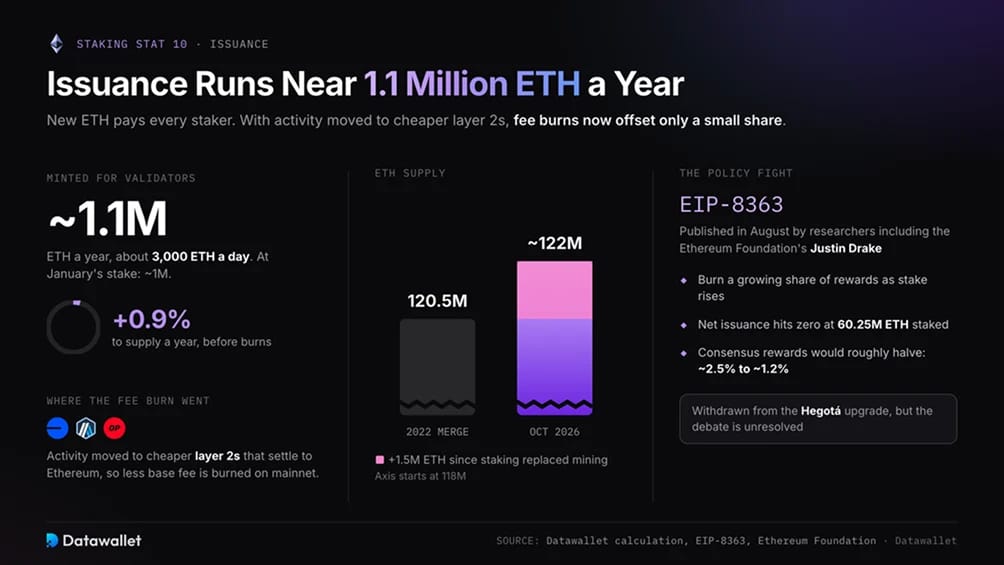
Neu geschaffene ETH zahlen Erträge auf jeden gestakten ETH. Bei 43,7 Millionen gestakten ETH beläuft sich die jährliche Ausgabe nach unserer Berechnung anhand der Ertragsformel des Protokolls auf etwa 1,1 Millionen ETH, also rund 3.000 ETH pro Tag. Das erhöht das Angebot jährlich um knapp 0,9 Prozent. Beim Stand des Stakings im Januar lag die Ausgabe bei etwa 1 Million ETH pro Jahr.
Ethereum verbrennt die Basisgebühr jeder Transaktion, was früher den Großteil der Ausgabe ausglich. Die Aktivität konzentriert sich inzwischen auf günstigere Layer-2-Netzwerke, die auf Ethereum abwickeln, sodass die Verbrennung nur noch einen kleinen Teil abdeckt. Das Angebot ist von 120,5 Millionen ETH beim Merge 2022, als Staking das Mining ablöste, auf etwa 122 Millionen ETH gestiegen.
Die Verwässerung löste den schärfsten politischen Streit des Jahres aus. Forscher, darunter Justin Drake von der Ethereum Foundation, veröffentlichten im August EIP-8363. Der Vorschlag würde mit steigendem Stake einen wachsenden Anteil der Validator-Erträge verbrennen und die Netto-Ausgabe bei 60,25 Millionen gestakten ETH auf null bringen. Beim heutigen Verhältnis würde er die Konsens-Erträge etwa halbieren, auf rund 1,2 Prozent. Die Autoren haben ihn aus der Betrachtung für das Hegotá-Upgrade zurückgezogen, doch der Streit darüber, wie viel Ethereum für Sicherheit zahlen sollte, bleibt ungelöst.
Was ist Ethereum-Staking?
Ethereum-Staking bedeutet, ETH als Sicherheitseinlage zu sperren, damit der Inhaber oder ein für ihn handelnder Betreiber einen Validator betreiben kann. Validatoren schlagen neue Blöcke vor und stimmen über die Blöcke anderer ab. Als Gegenleistung zahlt das Protokoll neu ausgegebene ETH plus einen Anteil der Transaktionsgebühren. Staking ersetzte im September 2022 das Mining.
Validatoren riskieren ihre Einzahlung, wenn sie unehrlich handeln. Das Signieren zweier widersprüchlicher Blöcke führt zu Slashing, das einen Teil des Stakes vernichtet und den Validator aus dem Netzwerk ausschließt. Offline zu gehen verursacht deutlich geringere Kosten, nämlich einen schleichenden Verlust in etwa der Höhe der Erträge, die der Validator erzielt hätte.
Auszahlungen sind in dem Tempo erlaubt, das die Exit-Warteschlange vorgibt. Diese Begrenzung verhindert, dass sich die Gruppe der Validatoren schneller ändert, als das Netzwerk sie sicher nachverfolgen kann. Die Wartezeiten hängen daher davon ab, wie viele andere gleichzeitig aussteigen.
So staken Sie ETH: Methoden im Vergleich
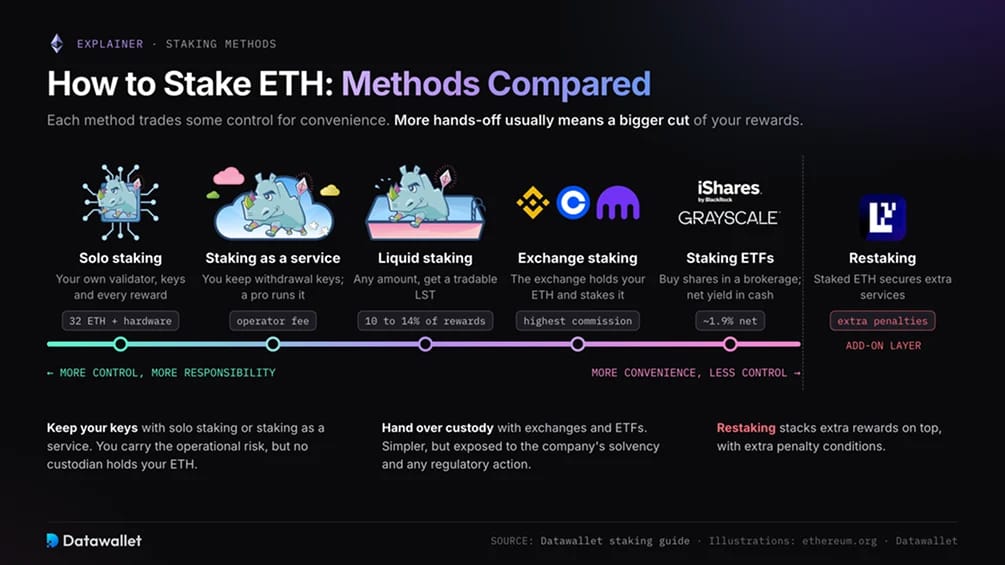
Staking-Methoden bieten unterschiedliche Verhältnisse von Kontrolle und Komfort. Unser Leitfaden zu den besten Ethereum-Staking-Plattformen bewertet einzelne Anbieter.
- Solo-Staking: Betreiben Sie Ihren eigenen Validator mit mindestens 32 ETH und dauerhaft laufender Hardware. Sie behalten Ihre Schlüssel und alle Erträge, tragen aber die volle Verantwortung für das operative Risiko.
- Staking as a Service: Sie behalten die Auszahlungsschlüssel und stellen die ETH bereit. Ein professioneller Betreiber führt den Validator gegen eine Gebühr aus.
- Liquid Staking: Zahlen Sie einen beliebigen Betrag bei einem Protokoll wie Lido oder Rocket Pool ein und erhalten Sie dafür einen LST. Die Gebühren liegen typischerweise zwischen 10 und 14 Prozent der Erträge.
- Börsen-Staking: Plattformen wie Binance, Coinbase und Kraken staken in Ihrem Auftrag innerhalb Ihres Kontos. Die Börse hat die Verwahrung der ETH und verlangt in der Regel die höchste Provision.
- Staking-ETFs: Kaufen Sie Fondsanteile über ein Brokerage-Konto. Der Fonds stakt den Großteil seiner ETH und zahlt die Netto-Erträge in bar aus.
- Restaking: Nutzen Sie gestakte ETH oder einen LST, um zusätzliche Dienste abzusichern. Zusätzliche Erträge gehen mit zusätzlichen Strafbedingungen einher.
Wie viel können Sie mit Ethereum-Staking verdienen?
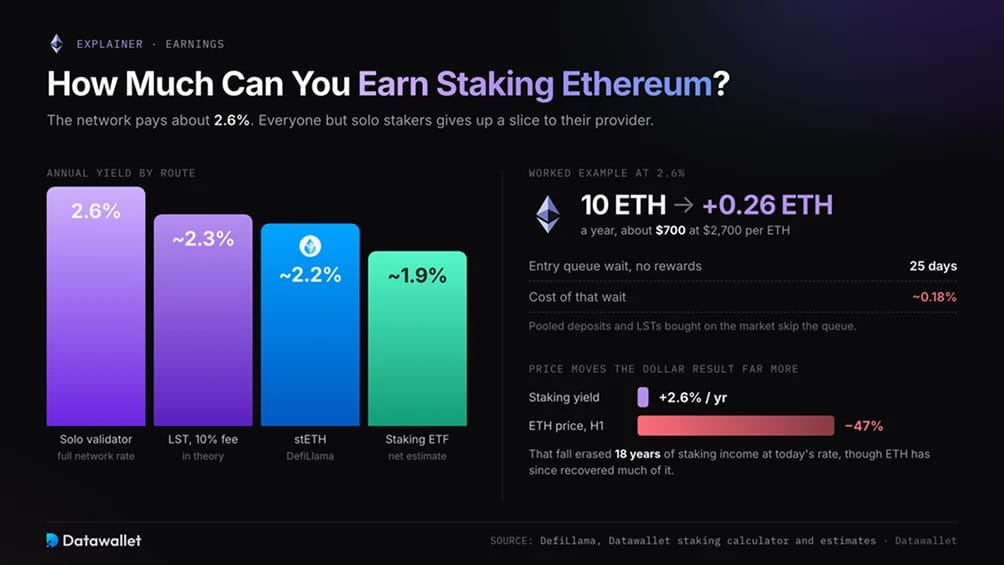
Ein Solo-Validator erzielt den vollen Netzwerksatz von etwa 2,6 Prozent. Andere Staker müssen den Anteil ihres Anbieters abziehen. Ein Liquid-Staking-Protokoll, das 10 Prozent der Erträge berechnet, lässt etwa 2,3 Prozent übrig, wobei stETH bei unserer letzten Prüfung auf DefiLlama knapp 2,2 Prozent zahlte. Staking-ETFs erzielen netto etwa 1,9 Prozent.
Bei 2.6 Prozent bringt das Staking von zehn ETH über ein Jahr etwa 0,26 ETH ein. Das entspricht rund 700 $ bei einem ETH-Preis von 2.700 $. Nutzen Sie den Datawallet-Staking-Rechner, um andere Beträge, Sätze und Haltedauern zu berechnen.
Die 25-tägige Eintritts-Warteschlange bringt keine Erträge und kostet etwa 0,18 Prozent der Einzahlung, bevor das Staking beginnt. Anbieter mit gebündelten Einzahlungen und am freien Markt gekaufte LSTs vermeiden diese Verzögerung.
Der Preis wirkt sich viel stärker auf das Dollar-Ergebnis aus als die Rendite. Der Rückgang von ETH um 47 Prozent im ersten Halbjahr 2026 löschte Staking-Erträge von achtzehn Jahren zum heutigen Satz aus, auch wenn sich ein Großteil davon inzwischen erholt hat. Staking erhöht die ETH-Menge einer Position, lässt ihren Dollar-Wert aber vollständig dem Markt ausgesetzt.
Trends beim Ethereum-Staking, die Sie beobachten sollten
Protokolländerungen in den nächsten zwölf Monaten werden sich auf die Erträge der Validatoren und darauf auswirken, wie schnell Staker aussteigen können.
- Glamsterdam: Das nächste Ethereum-Upgrade erreicht am 6. Oktober 2026 das Sepolia-Testnetz. Die Ethereum Foundation erklärt, das Datum für das Mainnet sei noch nicht festgelegt. Unser Glamsterdam-Überblick behandelt den vollständigen Umfang.
- Zahlungen an Builder im Protokoll: Mit der wichtigsten Staking-Änderung von Glamsterdam wickelt das Protokoll Zahlungen von Block-Buildern an Validatoren selbst ab. Diese Zahlungen laufen derzeit über Relays von Drittanbietern, denen Validatoren vertrauen müssen.
- Schnellere Ausstiege: EIP-8061, ebenfalls in Glamsterdam enthalten, vervierfacht das Ausstiegslimit grob, ohne die Einstiegsgrenze zu ändern. Wir schätzen, dass sich die aktuelle Ausstiegswarteschlange von 786.000 ETH unter diesem Limit in drei bis vier Tagen abbauen würde.
- Zensurresistenz in Hegotá: Inclusion Lists sind zentral für das Upgrade nach Glamsterdam. Sie ermöglichen es einem rotierenden Validatoren-Komitee, gültige Transaktionen in Blöcke zu zwingen. Unser Hegotá-Überblick erläutert die Einzelheiten.
- Reform der Emission: Die zurückgezogene EIP-8363 vertagte die Debatte darüber, ob Ethereum für Sicherheit zu viel zahlt. Eine Staking-Quote, die auf 40 Prozent zusteuert, wird die Frage zurückbringen.
- Staking als ETF-Standard: BlackRock, Grayscale, Fidelity und 21Shares haben sich alle zum Staking verpflichtet. Ether-Fonds ohne Staking haben nun einen sichtbaren Renditenachteil.
Risiken beim Ethereum-Staking
Ein einziger Verlustfall kann die Erträge mehrerer Jahre bescheidener Staking-Rewards übersteigen.
- Sicherheit der Betreiber: Die Vorfälle bei MetaMask und Kiln führten zu massenhaften vorsorglichen Ausstiegen. Keiner der Betreiber meldete Slashing, doch Staker verloren während des Aus- und Wiedereinstiegs Rewards.
- Smart-Contract- und Bridge-Risiko: LSTs und Restaking-Token beruhen auf Code und cross-chain-Bridges, die ausfallen können. Der Exploit bei Kelp DAO legte Lending-Märkte lahm, selbst für Nutzer, die die fehlerhafte Bridge nie verwendet hatten.
- Verzögerte Ausstiege: Der Ausstieg dauert heute etwa drei Wochen, Ende 2025 waren es mehr als sechs. Staker können sich nicht darauf verlassen, in einem fallenden Markt schnell verkaufen zu können.
- Kursabweichungen bei LSTs: Langsame Ausstiege können den Marktpreis eines liquiden Staking-Tokens unter den Wert der ETH drücken, die er repräsentiert. Das kann dazu führen, dass Kreditgeber gehebelte Staking-Positionen zwangsweise schließen.
- Slashing: Ein Validator verliert einen Teil seines Einsatzes, wenn er widersprüchliche Blöcke signiert. Pectra hat die anfängliche Strafe gesenkt, allerdings steigen die Strafen weiterhin stark an, wenn viele Validatoren gleichzeitig geslasht werden.
- Verwahrungsrisiko: Staking über eine Börse oder Verwahrstelle setzt ETH der Zahlungsfähigkeit des Unternehmens und möglichen behördlichen Maßnahmen gegen es aus.
- Politisches Risiko: Belohnungsregeln können sich ändern. EIP-8363 zeigte, dass ein Vorschlag zur Halbierung der Staking-Erträge innerhalb eines einzigen Upgrade-Zyklus aufkommen kann.
- Kursrisiko: Rewards werden in ETH ausgezahlt. Ein fallender Kurs kann dazu führen, dass Staker mehr Coins halten, die weniger Dollar wert sind.
Fazit
Ende 2026 ist das Ethereum-Staking größer und institutioneller als je zuvor, während die Renditen auf neue Tiefstände gefallen sind. Der gestakte Betrag stieg in neun Monaten um ein Fünftel, vor allem getrieben von Bilanzen und Fonds, die für Jahre halten wollen.
Der Wandel hat ein Konzentrationsproblem gelöst und ein anderes geschaffen. Der Anteil von Lido ist auf etwa ein Fünftel gefallen, doch ein einzelnes Treasury-Unternehmen kontrolliert nun mehr als ein Zehntel aller gestakten ETH. Die längste Ausstiegswarteschlange des Jahres entstand durch einen Sicherheitsvorfall bei einem Betreiber.
Einzelne Staker sollten vor Gebühren mit etwa 2,6 Prozent rechnen und für Ein- oder Ausstieg Wochen einplanen. Jede Rendite über dem Netzwerksatz sollte als Entschädigung für zusätzliches Risiko betrachtet werden.