Was war der Krypto-Crash vom 10. Oktober (10/10)?
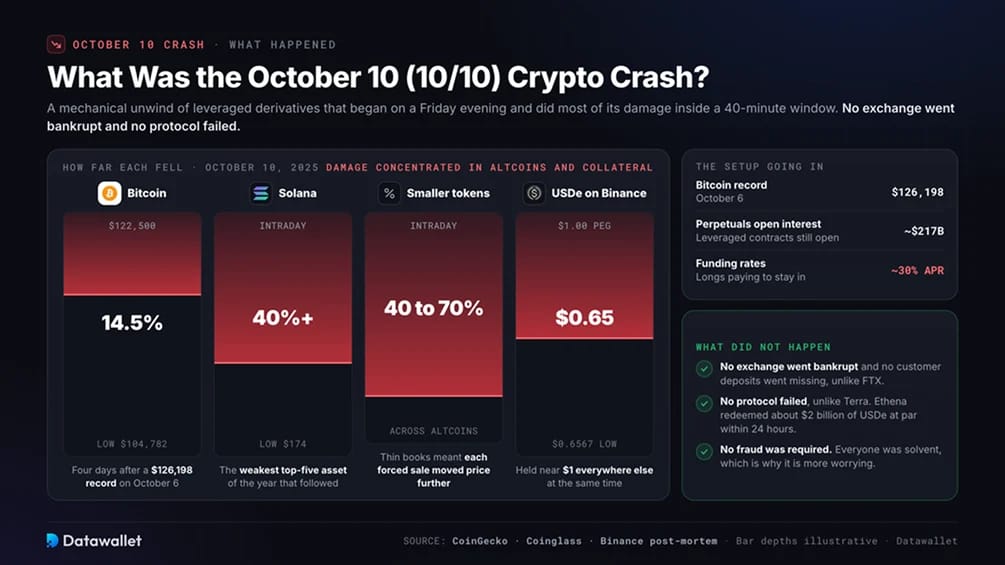
Der Krypto-Crash vom 10. Oktober war eine mechanische Auflösung gehebelter Derivate-Positionen. Er begann an einem Freitagabend, wobei der Großteil der Schäden innerhalb von 40 Minuten entstand. Keine Börse ging pleite und kein Protokoll scheiterte, was ihn vom FTX-Zusammenbruch und vom Terra-Kollaps unterscheidet, die in unserem Ranking der größten Krypto-Crashs der Geschichte behandelt werden.
Vier Tage zuvor, am 6. Oktober, hatte Bitcoin ein Rekordhoch von 126.198 $ erreicht. Der Open Interest bei Perpetual Futures, also der Gesamtwert der noch offenen gehebelten Kontrakte, lag bei rund 217 Milliarden Dollar. Da sich Long-Positionen um die frischen Höchststände drängten, könnte schon ein moderater Rückgang viele Konten gleichzeitig unter ihre Liquidationsschwellen drücken.
Am stärksten litten Altcoins und Collateral-Token, die auf einer Handelsplattform ihre Kopplung verloren. Bitcoin fiel um etwa 14,5 %, während kleinere Token intraday um 40 bis 70 % einbrachen. Ethenas USDe, ein synthetischer Dollar, der Rendite aus abgesicherten Derivate-Positionen erzielt, notierte auf Binance kurzzeitig bei 0,65 $, obwohl er überall sonst nahe 1 $ blieb.
Statistiken zum Krypto-Crash vom 10. Oktober
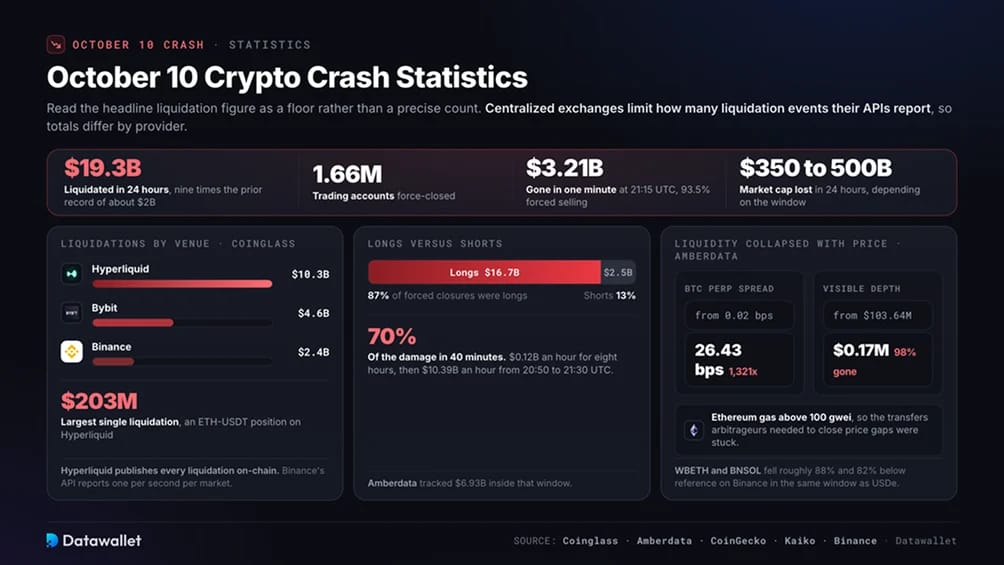
Die ausgewiesene Liquidationszahl ist eine Untergrenze, keine exakte Zählung. Zentralisierte Börsen begrenzen die über ihre APIs gemeldeten Liquidationen, sodass die Summen je nach Anbieter variieren. Die folgenden Zahlen stützen sich auf Coinglass, Amberdata, CoinGecko und die eigenen Nachanalysen der Börsen.
Die wichtigsten Zahlen:
- Das Neunfache des bisherigen Rekords: Daten von Coinglass bezifferten die erzwungenen Schließungen auf nahezu 19,3 Milliarden Dollar, verglichen mit einem bisherigen Tageshöchstwert von etwa 2 Milliarden Dollar. Auf Longs entfielen 87 % der Gesamtsumme.
- Siebzig Prozent des Schadens in vierzig Minuten: Die minutengenaue Analyse von Amberdata zeigt, dass Liquidationen acht Stunden lang bei 0,12 Milliarden Dollar pro Stunde lagen, bevor sie zwischen 20:50 und 21:30 UTC auf 10,39 Milliarden Dollar pro Stunde stiegen. Um 21:15 UTC lösten sich 3,21 Milliarden Dollar in 60 Sekunden auf, wobei erzwungene Verkäufe 93,5 % ausmachten.
- Hyperliquid hatte den größten gemeldeten Anteil: Die 10,3 Milliarden Dollar machten mehr als die Hälfte der Coinglass-Gesamtsumme aus. Die Berichterstattung erklärt einen Teil dieses Anteils. Jede Liquidation auf Hyperliquid ist on-chain sichtbar, während die API von Binance nur eine Liquidation pro Sekunde und Markt meldet und die tatsächliche Aktivität in ihrer Angabe von 2,4 Milliarden Dollar daher unterschätzt.
- Die Liquidität brach zusammen, parallel zum Preis: Die sichtbare Tiefe der beobachteten Orderbücher fiel um 98 %, und die Spreads bei BTC-Perpetuals weiteten sich um das 1.321-Fache. Jeder erzwungene Verkauf bewegte die Preise daher viel stärker als eine Stunde zuvor.
- USDe verlor an einer Börse ein Drittel seines Werts: Zwischen 21:36 und 22:15 UTC fiel der synthetische Dollar auf Binance auf 0,6567 $, während er anderswo bei etwa 1 $ blieb. Die Wrapped-Staking-Token von Binance, WBETH und BNSOL, wurden im selben Zeitraum rund 88 % bzw. 82 % unter ihren Referenzwerten gehandelt.
- Die Neubewertung endete nicht an jenem Wochenende: Bitcoin erreichte am 6. Februar 60.062 $, als unser Fear and Greed Index mit 5 ein Allzeittief verzeichnete. Ende Juni fiel er unter 59.000 $, bevor er Anfang September 2026 bei etwa 78.000 $ notierte.
Warum ist der Kryptomarkt am 10. Oktober eingebrochen?
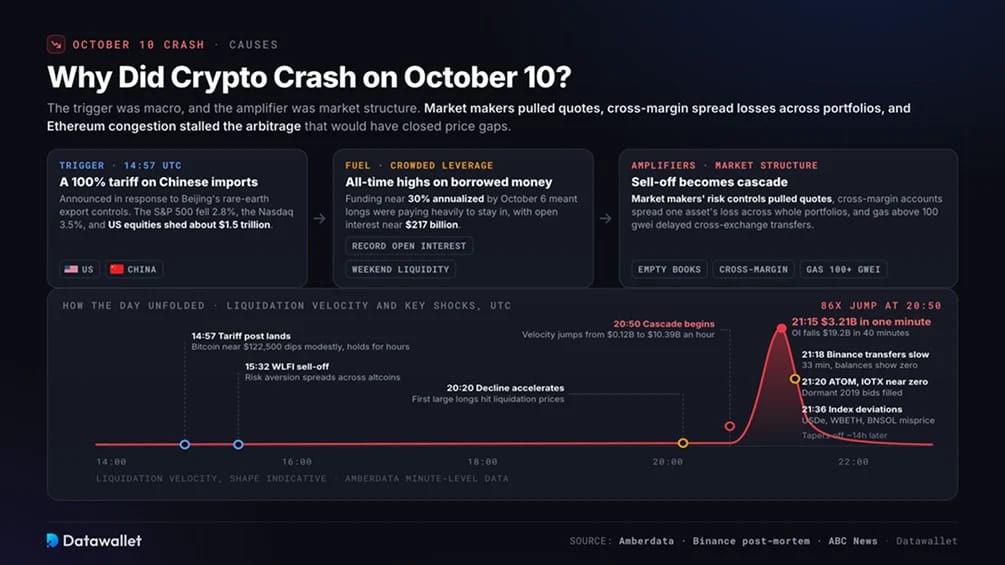
Um 14:57 UTC kündigte Präsident Trump einen Zoll von 100 % auf chinesische Importe an, gültig ab dem 1. November, als Reaktion auf Pekings neue Exportkontrollen für Seltene Erden. Der S&P 500 fiel um etwa 2,8 % und der Nasdaq um etwa 3,5 %. Bis zum Handelsschluss hatten US-Aktien rund 1,5 Billionen Dollar an Wert verloren.
Der Kryptomarkt ging stark gehebelt in den Ausverkauf, nachdem er die erste Oktoberwoche auf Allzeithochs verbracht hatte. Am 6. Oktober hatten die Funding Rates annualisiert rund 30 % erreicht. Diese regelmäßigen Zahlungen von Longs an Shorts, wenn die Perpetuals-Preise über den Spot-Preisen liegen, zeigten, wie viel Trader zahlten, um Long-Positionen zu halten. Unser Funding-Rates-Tracker und die Seite zum Bitcoin Open Interest zeigten beide vor dem Wochenende Positionierungen auf oder nahe Rekordniveau.
Als die Volatilität stieg, zogen die automatisierten Risikokontrollen der Market Maker ihre Quotes zurück, sodass kaum noch ausstehende Orders nahe dem aktuellen Preis blieben. Cross-Margin-Konten nutzten einen gemeinsamen Sicherheitenpool für alle offenen Positionen, wodurch sich Verluste einzelner Assets auf ganze Portfolios ausbreiteten.
Die Überlastung von Ethereum verschärfte das Problem. Das Gas stieg über 100 gwei und verzögerte die börsenübergreifenden Transfers, die Arbitrageure zum Schließen der Preislücken brauchten. Aus einem makrogetriebenen Ausverkauf wurde eine Kaskade in der Marktstruktur.
Wie sich der Tag entwickelte
Die wichtigsten Schocks in zeitlicher Reihenfolge:
- 14:57 UTC: Der Beitrag zu den Zöllen erscheint. Bitcoin, das nahe 122.500 $ gehandelt wird, gibt leicht nach und hält sich mehrere Stunden.
- 15:32 UTC: Laut dem Zeitverlauf von Amberdata verbreitet der Verkauf des WLFI-Tokens Risikoscheu über Altcoins hinweg.
- 20:20 UTC: Der Rückgang von Bitcoin beschleunigt sich, da die Liquidität am Wochenende abnimmt. Die ersten großen Long-Positionen erreichen ihre Liquidation-Preise.
- 20:50 UTC: Die Kaskade beginnt, wobei die Liquidation-Geschwindigkeit gegenüber dem Wert vor der Kaskade um das 86-Fache steigt.
- 21:15 UTC: Die erzwungenen Schließungen erreichen innerhalb einer einzigen Minute 3,21 Milliarden Dollar. Im Verlauf des 40-Minuten-Fensters sinkt das Open Interest im Datensatz von Amberdata um 19,2 Milliarden Dollar.
- 21:18 bis 21:51 UTC: Das interne Subsystem für Asset-Transfers von Binance arbeitet 33 Minuten lang langsamer. Einige Nutzer sehen einen Kontostand von null, während ihre Positionen liquidiert werden.
- 21:20 UTC: ATOM und IOTX werden kurzzeitig nahe null auf Binance Spot gehandelt. Bei leeren Orderbüchern werden ruhende Kauforders aus dem Jahr 2019 ausgeführt.
- 21:31 UTC: Die Spreads von BTC-Perpetuals erreichen einen Höchstwert von 26,43 Basispunkten, gegenüber normalen 0,02.
- 21:36 bis 22:15 UTC: Die Indexpreise von Binance für USDe, danach für WBETH und BNSOL, weichen von ihren Referenzwerten ab. Konten, die diese Token als Sicherheit verwenden, werden zu Preisen liquidiert, die an keinem anderen Handelsplatz zu finden sind.
- Über Nacht bis zum 11. Oktober: Die Zwangsverkäufe flauen etwa 14 Stunden nach Beginn ab. Bitcoin erreicht den Tiefpunkt bei etwa 104.782 $. Innerhalb von 24 Stunden wickelt Ethena Rücknahmen von USDe im Umfang von etwa 2 Milliarden Dollar zum Nennwert ab.
Welche Börsen wurden am stärksten getroffen?
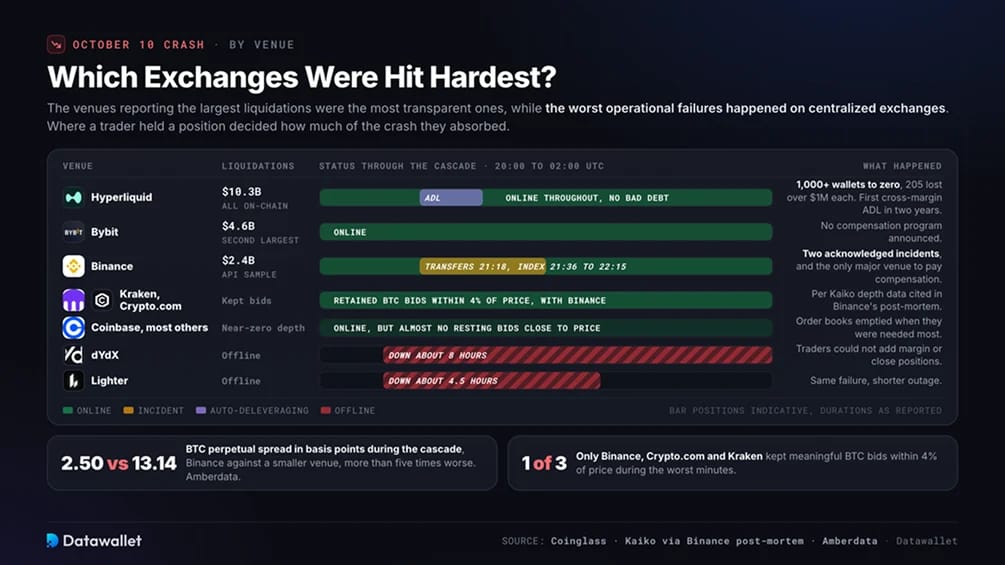
Die transparentesten Handelsplätze meldeten die höchsten Liquidation-Summen. Zentralisierte Börsen erlebten die schwersten operativen Ausfälle.
- Hyperliquid: Coinglass ordnete der On-chain-Perpetuals-Börse Liquidationen in Höhe von 10,3 Milliarden Dollar zu. Mehr als 1.000 Wallets wurden auf null gesetzt, und 205 verloren jeweils über 1 Million Dollar. Hyperliquid blieb ohne Bad Debt online, löste jedoch erstmals seit mehr als zwei Jahren ein Cross-Margin-Auto-Deleveraging-Ereignis aus. Profitable Shorts wurden zwangsweise geschlossen, um insolvente Longs zu decken.
- Bybit: Die Liquidationen beliefen sich auf 4,6 Milliarden Dollar, der zweithöchste gemeldete Betrag. Bybit kündigte kein Entschädigungsprogramm an.
- Binance: Die Börse meldete 2,4 Milliarden Dollar an Liquidationen und verzeichnete die höchste Zahl dokumentierter Ausfälle. Der eigene Bericht nennt zwei Vorfälle: die 33-minütige Verlangsamung bei Transfers und die Abweichung beim Drei-Token-Index. Binance ist die einzige große Handelsplattform, die eine Entschädigung angekündigt hat.
- Kraken, Coinbase und Crypto.com: Die Tiefendaten von Kaiko, zitiert in der Nachbetrachtung von Binance, zeigten, dass in den schlimmsten Minuten nur Binance, Crypto.com und Kraken nennenswerte BTC-Gebote innerhalb von 4 % des vorherrschenden Preises behielten. Coinbase und die meisten anderen großen Handelsplätze hatten nahe diesem Preis nahezu keine Tiefe.
- dYdX und Lighter: Beide dezentralen Handelsplätze gingen offline. Der Ausfall bei dYdX dauerte etwa acht Stunden, der bei Lighter rund viereinhalb, sodass Trader während der Kaskade weder Margin nachschießen noch Positionen schließen konnten.
Der Spread der BTC-Perpetuals von Binance lag laut Amberdata während der Kaskade im Schnitt bei 2,50 Basispunkten. Eine kleinere Handelsplattform erreichte 13,14, mehr als fünfmal so schlecht. Die genutzte Börse bestimmte, wie viel vom Absturz ein Trader abbekam.
Binance, USDe und die Debatte um die Schuldfrage
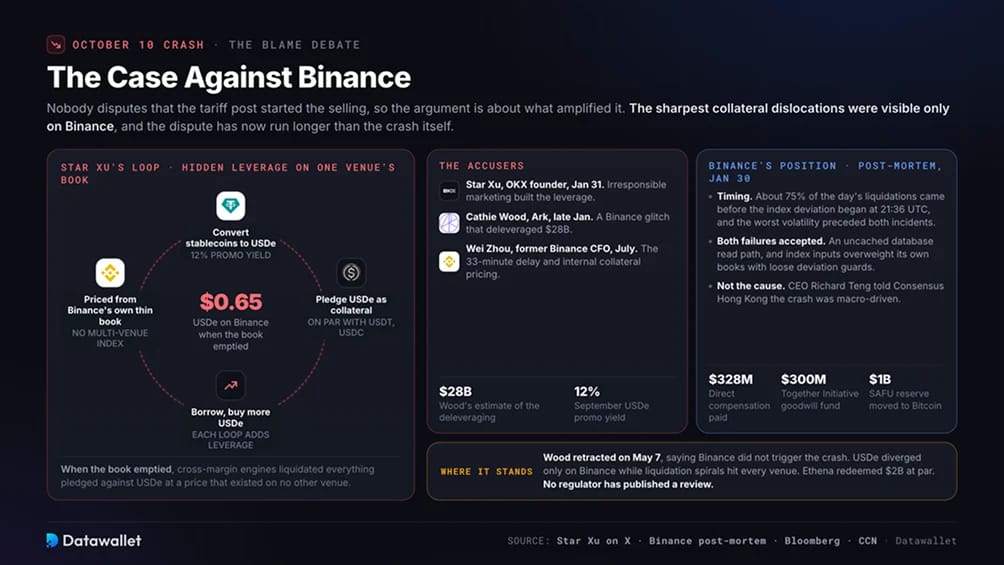
Die schärfsten Abweichungen bei den Sicherheiten traten nur auf Binance auf, wodurch die größte Börse der Welt im Mittelpunkt eines Streits steht, der den Crash überdauert hat. Der Zoll-Beitrag gilt unbestritten als Auslöser. Strittig ist, was den Verkaufsdruck verstärkt hat.
Die Kritik an Binance
Am 31. Januar schrieb OKX-Gründer Star Xu, 10/10 sei durch unverantwortliche Marketingkampagnen verursacht worden und erhob damit den detailliertesten Vorwurf gegen Binance. Er hob eine Aktion im September hervor, die eine jährliche Rendite von 12 % auf bei der Börse gehaltenes USDe bot. Binance erlaubte Tradern außerdem, USDe zu gleichen Bedingungen wie USDT und USDC als Sicherheit zu nutzen.
Xu beschrieb, wie Trader Stablecoins in USDe umtauschten, dagegen Kredite aufnahmen und mit dem Erlös weitere USDe kauften. Die Wiederholung dieses Vorgangs fügte versteckten Hebel zu einem Token hinzu, dessen Preis aus dem eigenen, dünnen Orderbuch von Binance stammte. Als dieses Orderbuch leerlief, fiel USDe auf 0,65 $. Cross-Margin-Systeme liquidierten daraufhin alles, was dagegen verpfändet war.
Cathie Wood von Ark Invest brachte die Kritik Ende Januar einem breiteren Publikum näher, indem sie den Absturz auf einen Software-Fehler bei Binance zurückführte. Sie schätzte, dass dadurch das System um 28 Milliarden Dollar an Hebel abgebaut wurde.
Im Juli wies der frühere Binance-CFO Wei Zhou auf die 33-minütige Verarbeitungsverzögerung und ein einheitliches Margin-System hin, das Sicherheiten anhand interner Kurse statt Referenzpreisen mehrerer Handelsplätze bewertete. Xu schloss sich Zhous Analyse an und argumentierte, der Wiederaufbau verlorenen Vertrauens dauere Jahre.
Die Position von Binance
Der Zeitablauf bildet die Grundlage des Post-Mortem von Binance vom 30. Januar. Rund 75 % der Liquidationen des Tages fanden statt, bevor die Indexabweichung um 21:36 UTC begann. Der Bericht legt zudem das Zeitfenster mit der höchsten Volatilität, 21:10 bis 21:20 UTC, vor beide Plattformvorfälle. Binance vertritt die Position, dass der Makroschock und der überfüllte Hebel bereits den Großteil des Schadens verursacht hatten.
Die Börse übernahm die Verantwortung für beide Vorfälle. Ein Datenbank-Lesepfad ohne Caching wurde bei fünf- bis zehnfachem normalem Datenverkehr überlastet, was die Verlangsamung bei Transfers verursachte. Ihre Preisindizes gewichteten interne Orderbücher zu stark und Rücknahmewerte zu schwach. Auch die Abweichungsgrenzen waren für einen schnell laufenden Markt zu locker.
Bis zum 12. Oktober hatte Binance rund 283 Millionen Dollar gezahlt an Nutzer, die während des Depeg-Zeitraums betroffen waren. Dieser Betrag stieg später auf 328 Millionen Dollar. Am 14. Oktober führte Binance die Together Initiative ein, mit einem Kulanzprogramm über 300 Millionen Dollar für liquidierte Nutzer außerhalb der Entschädigungskriterien und einem zinsgünstigen Kreditpool über 100 Millionen Dollar für Institutionen.
Binance wandelte Ende Januar seine SAFU-Notfallreserve von 1 Milliarde Dollar, den Secure Asset Fund for Users, in Bitcoin um. Im folgenden Monat sagte CEO Richard Teng auf der Consensus Hong Kong, der Kurseinbruch sei makroökonomisch bedingt gewesen und Binance sei nicht die Ursache.
Stand der Debatte
Wood, die prominenteste Kritikerin, hat ihre Haltung inzwischen revidiert. Am 7. Mai stellte sie klar, dass Binance den Crash nicht ausgelöst hat, bekräftigte aber, dass ein Softwarefehler aufgetreten sei. Haseeb Qureshi von Dragonfly stellte fest, dass USDe nur auf Binance abwich, während Liquidation-Spiralen jeden Handelsplatz betrafen, was auf marktweiten Hebel statt auf eine einzelne Börse hindeute. Wintermute-CEO Evgeny Gaevoy bezeichnete sowohl die Glitch-These als auch die These vom Einzeltäter als unredlich.
Die Daten von Ethena stützen Teile beider Argumente. Gründer Guy Young sagte, Prägung und Rückgabe liefen normal weiter, wobei innerhalb von 24 Stunden rund 2 Milliarden Dollar zum Nennwert zurückgegeben wurden. Den Preis bei Binance führte er auf ein internes Oracle-Problem zurück, nicht auf die Besicherung des Tokens. Seine Darstellung deckt sich mit der Beschreibung des Ausfalls durch Binance und mit Kritikern, die sagen, der Ausfall sei auf Designentscheidungen von Binance zurückzuführen.
Keine Aufsichtsbehörde hat eine formelle Untersuchung veröffentlicht. Der frühere CFTC-Beamte Salman Banaei hat eine Untersuchung gefordert, die dem gemeinsamen Bericht von SEC und CFTC zum Flash Crash an den Aktienmärkten 2010 nachempfunden ist. Protos berichtete im Februar, dass sich Klagen und Schiedsverfahren gegen Binance häuften. Ohne eine neutrale Nachanalyse wird der Streit immer wieder aufkommen, sobald der Markt schwächelt.
Was sich nach dem 10. Oktober geändert hat
Börsen passten vor allem Preise und Sicherheitenregeln an, statt pauschale Hebel-Beschränkungen einzuführen. Aufsichtsbehörden bevorzugten zugelassene Produkte gegenüber Verboten.
Die konkreten Änderungen, die wir überprüfen können:
- Binance hat seine Index-Methodik überarbeitet: Die Börse hat Rücknahmepreise in die Indexgewichtungen aufgenommen, und zwar für USDe, WBETH und BNSOL. Sie führte eine Mindestpreisschwelle für USDe und engere Abweichungsgrenzen ein, zusammen mit der Zusage, Risikoparameter häufiger zu überprüfen. Datenbankkapazität und Caching wurden auf dem ausgefallenen Transferpfad erweitert.
- Collateral-Abschläge und Hebel-Obergrenzen wurden verschärft: Die Analyse von FTI Consulting ergab, dass mehrere große Handelsplätze die Abschläge auf fragile Sicherheiten erhöhten und den maximalen Hebel bei ausgewählten Paaren senkten. Zudem begannen sie, wichtige Oracles auf Preise mehrerer Handelsplätze umzustellen. Die Zuflüsse von Privatanlegern in gehebelte Produkte kühlten sich monatelang ab.
- Auto-Deleveraging geriet unter akademische Beobachtung: Eine Studie vom Dezember zu den on-chain-ADL-Daten von Hyperliquid zählte 34.983 Ausführungen bei 19.337 Wallets. Sie schätzte, dass die Warteschlange die Positionen um etwa 653 Millionen Dollar stärker reduzierte als die tatsächlich entstandenen Fehlbeträge. Der Gründer von Hyperliquid hat erklärt, die Forschung an verfeinerten ADL-Formeln dauere an.
- US-Aufsichtsbehörden haben Perpetuals genehmigt, statt sie zu verbieten: Am 29. Mai genehmigte die CFTC den ersten regulierten US-Bitcoin-Perpetual, gelistet von Kalshi, und stufte Perpetuals als Futures ein. Das Design begrenzt den Hebel, enthält Volatilitätskontrollen und erlaubt ausschließlich isolierte Margin. Es ist die bisher engste regulatorische Antwort auf 10/10. Unser Leitfaden zu Kalshi-Perpetuals erklärt, wie sich das Produkt von Offshore-Kontrakten unterscheidet.
- Entschädigung wurde zum Maßstab: Die Auszahlung von Binance in Höhe von 328 Millionen Dollar bleibt die größte Nutzerentschädigung in der Geschichte der Börsen. Keine andere große Plattform kündigte ein vergleichbares Programm für die Verluste vom 10. Oktober an.
- Die Liquidität ist nicht vollständig zurückgekehrt: CoinDesk berichtete im Februar, dass die Orderbücher nach dem Crash dünn und fragmentiert blieben. Größere Spreads wurden für den anhaltenden Kursrückgang von Bitcoin verantwortlich gemacht, während Market Maker mit beschädigten Bilanzen nur langsam zurückkehrten.
Wie der 10. Oktober den Kryptomarkt neu geprägt hat
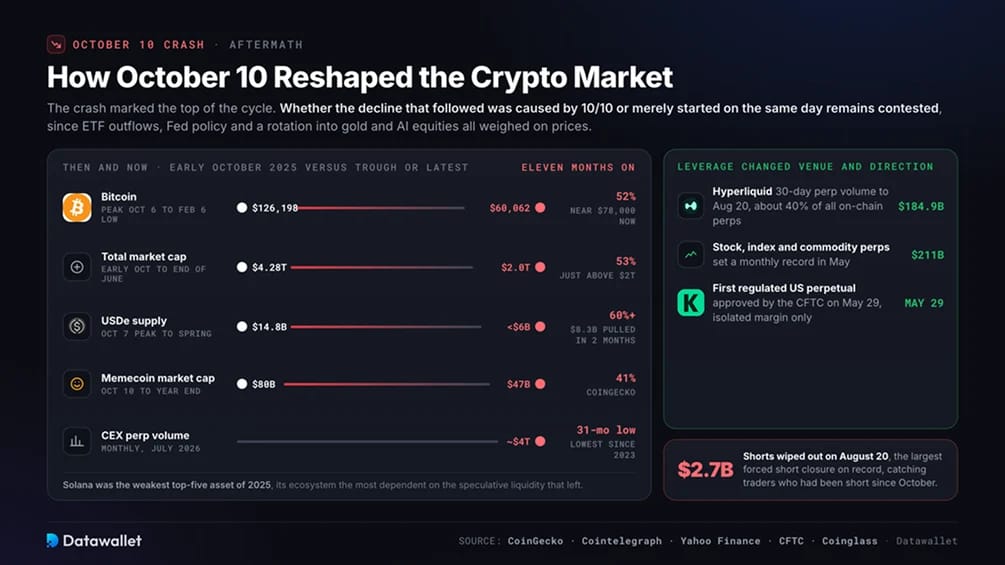
Der Crash markierte das Hoch des Zyklus. Bitcoin notierte seither nicht mehr über 126.000 $, und die gesamte Marktkapitalisierung des Kryptomarkts sank von rund 4,28 Billionen Dollar Anfang Oktober auf knapp über 2 Billionen Dollar Ende Juni. Ob 10/10 diesen Rückgang verursachte oder nur dessen Beginn markierte, bleibt umstritten. Auch ETF-Abflüsse und die Fed-Politik belasteten die Kurse im Jahresverlauf, ebenso eine breite Umschichtung in Gold und KI-Aktien.
USDe war das deutlichste Opfer. Das Angebot erreichte am 7. Oktober einen Höchststand von knapp 14,8 Milliarden Dollar und fiel bis zum Frühjahr unter 6 Milliarden Dollar, ein Rückgang um mehr als die Hälfte. Anleger zogen in den zwei Monaten nach dem Crash etwa 8,3 Milliarden Dollar ab. Ethena hat seine Reservestrategie seither teilweise auf institutionelles Lending und reale Vermögenswerte ausgerichtet. Unser Erklärartikel zu Funktionsweise von Ethena und USDe behandelt die Mechanik hinter der Rendite.
Spekulative Altcoins verloren an Liquidität, weil die Händler, die sie bereitstellten, sich zurückzogen. CoinGecko stellte fest, dass die Marktkapitalisierung von Memecoins von etwa 80 Milliarden Dollar am 10. Oktober auf 47 Milliarden Dollar zum Jahresende sank. Solana, dessen Ökosystem am stärksten von dieser Aktivität abhing, beendete 2025 als schwächster Vermögenswert der Top Fünf. Das monatliche Perpetuals-Volumen an zentralisierten Börsen fiel im Juli auf rund 4 Billionen Dollar, ein 31-Monats-Tief, das auf unserer Seite zu Perpetual-Futures-Statistiken dokumentiert ist.
Der Hebel blieb bestehen, doch Handelsplatz und Richtung änderten sich. In den 30 Tagen bis zum 20. August wickelte Hyperliquid ein Perpetuals-Volumen von 184,9 Milliarden Dollar ab, etwa 40 % aller on-chain-Perpetuals. Perpetuals auf Aktien, Indizes und Rohstoffe hatten im Mai mit 211 Milliarden Dollar einen Monatsrekord erreicht.
Die Rally am 20. August erwischte Trader, die seit Oktober Shorts gehalten hatten, und löschte Short-Positionen im Wert von etwa 2,7 Milliarden Dollar aus. Es war die größte erzwungene Short-Schließung aller Zeiten. Unser Live-Liquidationen-Tracker zeigt, wie schnell sich die Positionierung umkehren kann.
Lehren für Trader
Konkrete Handelsentscheidungen, nicht allein der Hebel, bestimmten die Verluste am 10. Oktober.
Was die Verluste an diesem Tag hätte begrenzen können:
- Behandeln Sie Sicherheiten als eigene Position: Einen verzinsten synthetischen Dollar zum Nennwert zu verpfänden, ist unabhängig von der Darstellung in der Oberfläche eine Wette auf dessen Peg. Gehen Sie davon aus, dass jede Sicherheit außer USDT, USDC oder dem gehandelten Asset einen Abschlag erfährt. Rechnen Sie damit, dass Werbe-Renditen unter Stress verschwinden.
- Wissen, wie Ihre Börse den Indexpreis bildet: Die Abweichung bei Binance entstand, weil Sicherheiten anhand des Orderbuchs einer einzelnen Handelsplattform bewertet wurden. Prüfen Sie vor größeren Trades den Index, der zur Bewertung der Sicherheiten und zum Auslösen von Liquidationen dient. Er sollte mehrere Handelsplätze einbeziehen, Rücknahmewerte für Wrapped Assets berücksichtigen und Abweichungsschutz haben.
- Für Richtungswetten isolierte margin bevorzugen: Cross-margin verteilt Verluste aus einem einzelnen Asset auf Liquidationen im gesamten Portfolio. Isolierte margin begrenzt den Schaden auf eine Position, erfordert jedoch manuelle margin-Aufstockungen.
- Funding und Open Interest gemeinsam betrachten: Ein Funding von annähernd 30 % p. a. in Kombination mit einem Rekord beim Open Interest deutete Anfang Oktober auf eine überfüllte Positionierung hin. Reduzieren Sie den Hebel oder sichern Sie sich ab, wenn beide Werte Extreme erreichen, insbesondere vor Wochenenden, an denen die Orderbuchtiefe abnimmt.
- Halten Sie Reserve-Margin an der Börse, an der Sie handeln: Liegt das Ethereum-gas über 100 gwei, könnte Sicherheit, die in einer Wallet liegt, eine Börse nicht rechtzeitig erreichen. Füllen Sie Margin-Puffer dort vorab auf, wo Sie Positionen halten, und führen Sie Konten bei mehr als einer Börse.
- Verstehen Sie Auto-Deleveraging, bevor es Sie trifft: Wenn ein Versicherungsfonds erschöpft ist, kann Ihre profitable Short-Position gegen Ihren Willen geschlossen werden. Prüfen Sie den ADL-Ranking-Indikator und erwägen Sie, eine abgesicherte Position während einer Kaskade nur teilweise abzusichern. Unsere BTC-Liquidation-Heatmap zeigt gebündelte Liquidation-Niveaus vor einer Bewegung.
- Dokumentieren Sie alles während der Volatilität: Binance berechnete die Entschädigung anhand von Systemprotokollen und dokumentierten Handlungsversuchen. Bewahren Sie Screenshots mit Zeitstempel auf und erstellen Sie während des Ereignisses Support-Tickets, damit Sie einen späteren Anspruch belegen können.
Fazit
Der 10. Oktober hat Schwächen offengelegt, die sich auch ohne Betrug wiederholen können. Orderbücher leerten sich, Binance bewertete Sicherheiten anhand seines eigenen dünnen Marktes, und Ethereum-Überlastung verzögerte Überweisungen, die zum Schließen von Preislücken nötig waren. Das macht das Ereignis besorgniserregender als FTX: Niemand muss gegen das Gesetz verstoßen, damit es sich wiederholt.
Binance hat seine beiden eingeräumten Fehler behoben und eine Rekordentschädigung gezahlt, doch elf Monate später gibt es keine neutrale Untersuchung, und Führungskräfte von Wettbewerbern streiten weiterhin über die Verantwortung. Die stärkste strukturelle Reaktion kam von außerhalb der Offshore-Märkte: die Genehmigung hebelbegrenzter Onshore-Perpetuals durch die CFTC.
Für Trader ist das Design der Handelsplattform ebenso wichtig wie die Marktrichtung. Ein weiteres 10/10 hängt weniger von der nächsten Schlagzeile ab als davon, wie viel Hebel sich wieder aufgebaut hat, welche Sicherheiten ihn stützen und wie Börsen diese Sicherheiten bewerten.