Was ist Ethena?
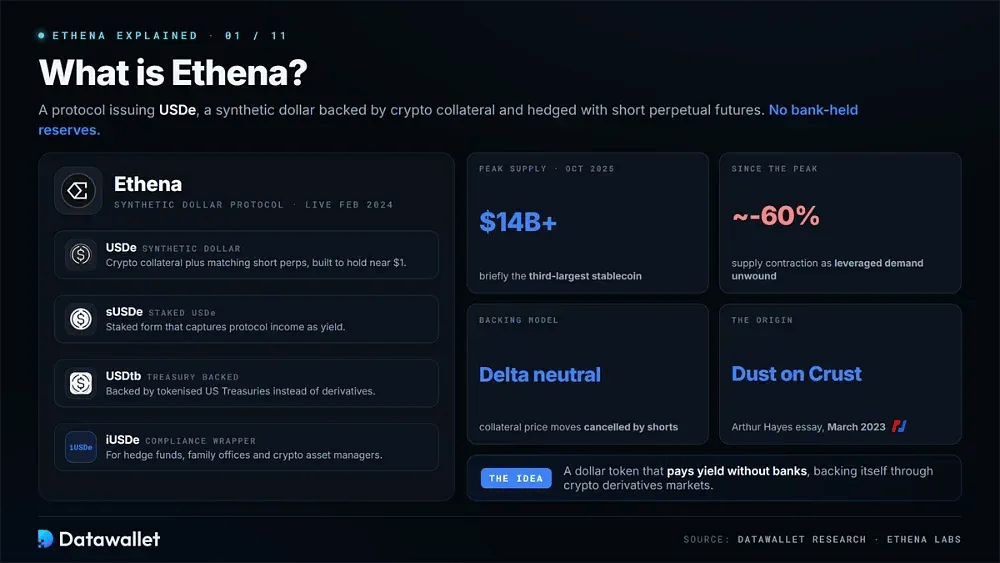
Ethena bietet einen auf US-Dollar lautenden Token an, der Rendite zahlen kann, ohne auf bei Banken gehaltene Reserven angewiesen zu sein. Der synthetische Dollar USDe ist durch Krypto-Sicherheiten gedeckt und mit entsprechenden Short-Positionen an den Perpetual Futures-Märkten abgesichert.
Ethena Labs hat USDe im Februar 2024 eingeführt. Statt auf Bankreserven zu setzen, sichert sich der Token über Krypto-Derivate selbst ab und greift dabei eine Idee aus Arthur Hayes' Essay Dust on Crust vom März 2023 auf.
Neben USDe und der gestakten Form sUSDe gibt Ethena USDtb aus, das durch tokenisierte Staatsanleihen gedeckt ist. Zudem bietet Ethena iUSDe an, eine Compliance-Version für Hedgefonds, Family Offices und krypto-native Vermögensverwalter.
Auf seinem Höhepunkt im Oktober 2025 überschritt14 Milliarden Dollar USDe beim umlaufenden Angebot und wurde kurzzeitig zum drittgrößten Stablecoin. Danach sank das Angebot um etwa 60 %, als die gehebelte Nachfrage abgebaut wurde und die Funding-Erträge schwächer wurden.
So funktioniert USDe
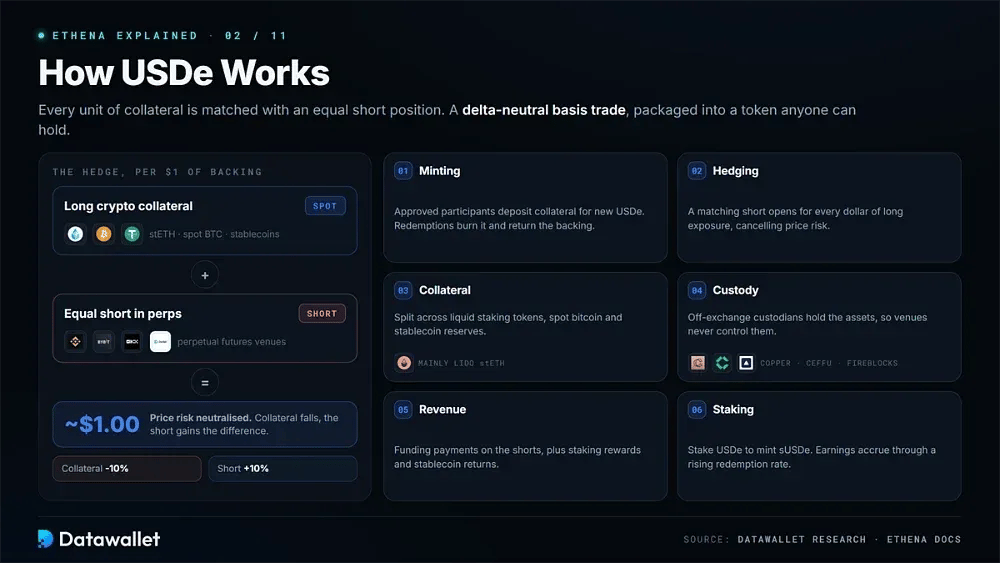
Jede Einheit der Krypto-Sicherheiten, die USDe unterlegen, wird mit einer gleich großen Short-Position abgesichert, die die Kursbewegung der Sicherheit ausgleichen soll. Verliert die Sicherheit an Wert, gewinnt der Short und gleicht den Rückgang aus, sodass USDe nahe einem Dollar bleibt.
Dies ist ein Delta-neutraler Basis-Trade, eine Strategie, die Hedgefonds und Market Maker seit Jahren nutzen, verpackt in einen Token, den jeder halten kann.
Die Funktionsweise ist wie folgt:
- Minting: Zugelassene Teilnehmer zahlen Sicherheiten wie Stablecoins oder gestaktes ETH ein und erhalten dafür neu ausgegebene USDe. Bei Rücknahmen wird der Token verbrannt und die zugrunde liegende Sicherheit zurückgegeben.
- Absicherung: Ethena eröffnet für jeden Dollar an Krypto-Long-Exposure eine passende Short-Position in Perpetual Futures und nutzt dafür Handelsplätze wie Binance, Bybit, OKX und Deribit, um das Preisrisiko zu neutralisieren.
- Sicherheiten: Die Deckung verteilt sich auf Liquid-Staking-Token, hauptsächlich Lido stETH, Spot-Bitcoin und Stablecoin-Reserven. Der gestakte Anteil erzielt zudem Ethereum-Belohnungen.
- Verwahrung: Die Sicherheiten verbleiben bei Verwahrern außerhalb der Börse wie Copper, Ceffu und Fireblocks. So wird verhindert, dass Börsen die direkte Kontrolle über die Vermögenswerte erhalten, die USDe absichern.
- Einnahmen: Das Protokoll erzielt Funding-Zahlungen auf seine Short-Positionen. Staking-Belohnungen und Erträge aus als Deckung gehaltenen Stablecoin-Reserven sorgen für zusätzliche Einnahmen.
- Staking: USDe-Inhaber können ihre Token staken, um sUSDe zu prägen. Die Erträge des Protokolls fließen über einen steigenden Rücknahmekurs auf, statt dass neue Token in die Wallet des Inhabers eingezahlt werden.
Die Dokumentation von Ethena enthält Diagramme zu jedem Schritt für alle, die das vollständige technische Bild suchen.
Wie sUSDe Rendite erzielt
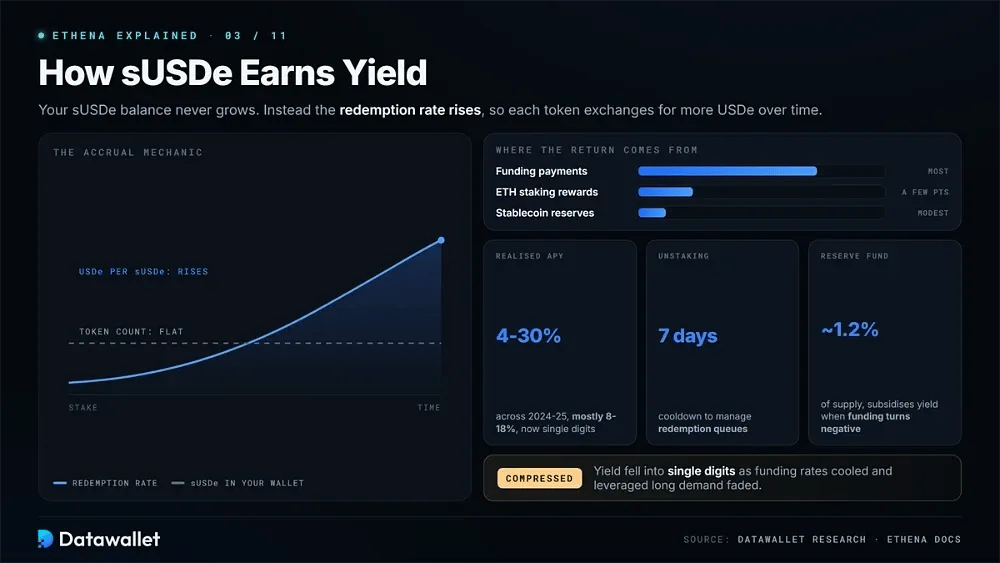
Wenn USDe gestaket wird, wird er in sUSDe umgewandelt und beginnt, Protokolleinnahmen zu erfassen. Die Anzahl der sUSDe-Token in Ihrem Guthaben bleibt gleich. Stattdessen steigt der Rücknahmekurs, sodass jeder sUSDe im Laufe der Zeit gegen mehr USDe getauscht werden kann.
Der Großteil der Rendite stammt aus Funding-Zahlungen auf Short-Perpetuals-Positionen. Ethereum-Staking-Rewards auf die Sicherheiten bringen einige Prozentpunkte hinzu, während Stablecoin-Reserven eine bescheidene feste Rendite liefern.
Die Rendite ist deutlich gesunken. Der realisierte APY lag in den Jahren 2024 und 2025 bei etwa 4 bis 30 %, in den meisten Zeiträumen zwischen 8 % und 18 %. Später fiel er in den einstelligen Bereich, als die Funding Rates abkühlten und die Nachfrage nach gehebelten Long-Positionen nachließ.
Für das Unstaking gilt eine siebentägige Wartefrist, die eingeführt wurde, um Rücknahmewarteschlangen in Stressphasen zu steuern. Ethena behält außerdem einen Teil der Einnahmen in einem Reservefonds von etwa 1,2 % des Angebots. Dieser Fonds kann den Spitzenzins stützen, wenn die Funding Rates negativ werden.
Warum die Rendite gesunken ist
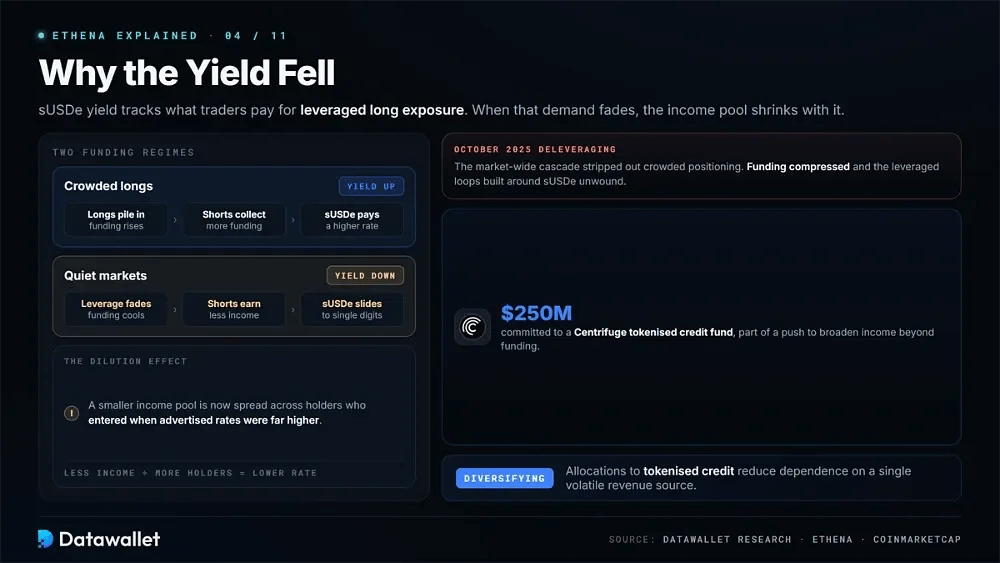
Die sUSDe-Rendite folgt weitgehend dem, was Trader für gehebelte Long-Positionen zu zahlen bereit sind. Überfüllte Long-Positionen treiben die Funding Rates nach oben, sodass die Shorts von Ethena mehr einnehmen und sUSDe mehr ausschüttet. In ruhigeren Märkten kehrt sich der Effekt um.
Der Deleveraging-Abbau im Oktober 2025 hat einen Großteil dieser Positionierung beseitigt. Die Funding Rates sanken, und um sUSDe aufgebaute gehebelte Schleifen wurden aufgelöst. Gleichzeitig verteilte sich ein kleinerer Ertragspool auf Inhaber, die eingestiegen waren, als die beworbenen Sätze deutlich höher lagen.
Ethena hat seine Einnahmequellen inzwischen verbreitert. Das Protokoll legt Kapital in tokenisierten Krediten an, darunter eine Zusage von 250 Millionen Dollar an einen Centrifuge-Fonds, wodurch die Abhängigkeit von einer einzelnen volatilen Ertragsquelle sinkt.
Was ist USDtb?
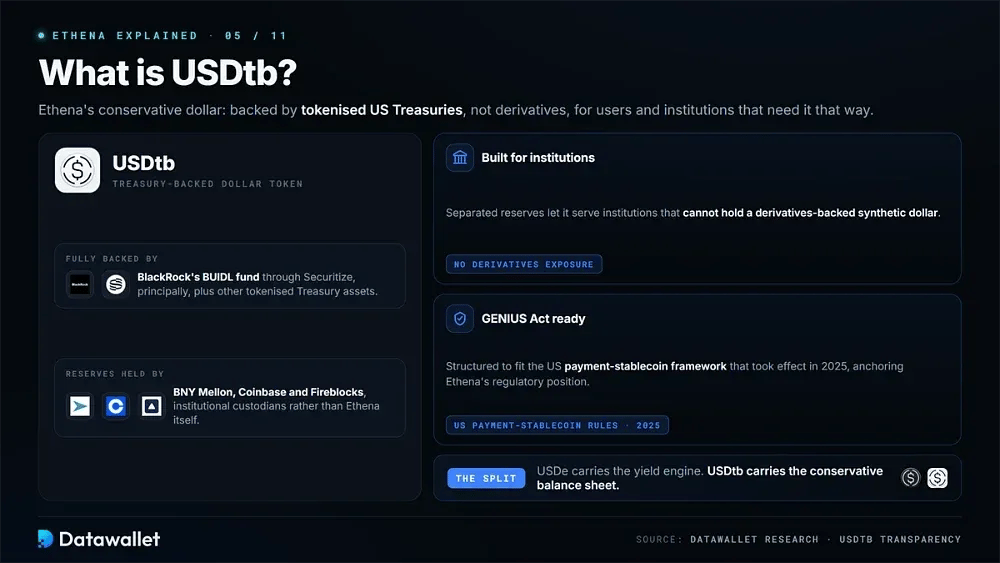
USDtb ist das konservativere Produkt von Ethena für Nutzer, die einen durch US-Staatsanleihen gedeckten Dollar-Token statt durch Derivate bevorzugen. Er ist vollständig gedeckt durch tokenisierte US-Staatsanleihen, vor allem durch den BUIDL-Fonds von BlackRock über Securitize.
Institutionelle Verwahrer wie BNY Mellon, Coinbase und Fireblocks halten die Reserven, nicht Ethena selbst. Diese Trennung ermöglicht es USDtb, Institutionen zu bedienen, die keinen durch Derivate gedeckten synthetischen Dollar halten können.
Das Produkt stützt zudem die regulatorische Positionierung von Ethena in den Vereinigten Staaten. USDtb ist so aufgebaut, dass es in den GENIUS Act-Rahmen für Zahlungs-Stablecoins passt, der 2025 in Kraft trat.
Wie USDe im Vergleich zu anderen Stablecoins abschneidet
USDe gehört zu einer anderen Kategorie als die Stablecoins, die die meisten Menschen bereits halten. Ein Vergleich ihrer Strukturen macht die Zielkonflikte deutlicher.
USDe im Vergleich zu fiatgedeckten Stablecoins
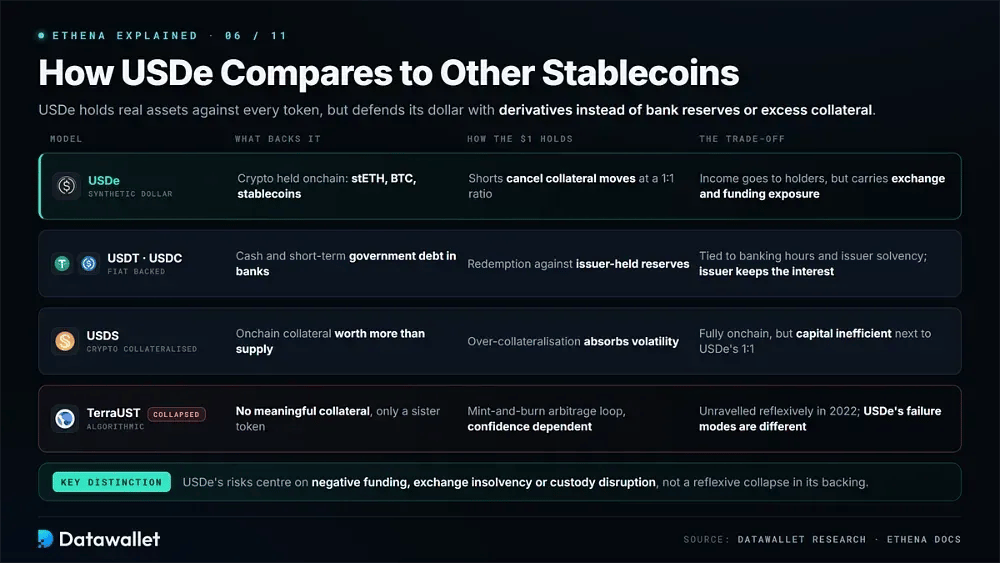
USDT und USDC halten Bargeld und kurzfristige Staatsanleihen auf Bankkonten, was sie an Bankzeiten, Rechtsordnungen und die Zahlungsfähigkeit des Emittenten bindet. USDe hält dagegen Krypto on-chain und gleicht sein Preisrisiko über Derivate aus.
Durch Fiat gedeckte Emittenten behalten die Zinserträge ihrer Reserven. Ethena gibt seine Erträge an sUSDe-Inhaber weiter, doch USDe birgt zudem Börsen- und Funding-Risiken, die USDC nicht hat.
USDe vs. kryptobesicherte Stablecoins
Skys USDS, früher DAI von MakerDAO, verlangt von Nutzern, mehr Sicherheiten einzuzahlen, als die von ihnen geprägten Stablecoins wert sind. USDe kann im Verhältnis eins zu eins funktionieren, weil seine Absicherung die Volatilität neutralisiert, statt sich auf einen Überbesicherungspuffer zu stützen.
Diese Struktur verbessert die Kapitaleffizienz. Sie bedeutet aber auch, dass Ethena zur Aufrechterhaltung seiner Absicherungen auf zentralisierte Börsen angewiesen ist. Das schafft ein Kontrahentenrisiko, das ein vollständig onchain geführter Sicherheiten-Vault vermeidet.
USDe im Vergleich zu algorithmischen Stablecoins
Der Vergleich von USDe mit TerraUST übersieht einen entscheidenden Unterschied im Aufbau. Terra hatte keine nennenswerte Besicherung und stützte sich auf eine Mint-and-Burn-Arbitrageschleife mit einem Schwester-Token, um die Kopplung zu verteidigen. Dieses System brach zusammen, als das Vertrauen schwand.
USDe hält reale Vermögenswerte gegen jeden ausgegebenen Token. Seine Ausfallrisiken liegen daher eher in anhaltend negativen Funding Rates, der Insolvenz einer Börse oder Störungen bei custodial-Verwahrern als in einem selbstverstärkenden Zusammenbruch seiner Deckung.
ENA Tokenomics
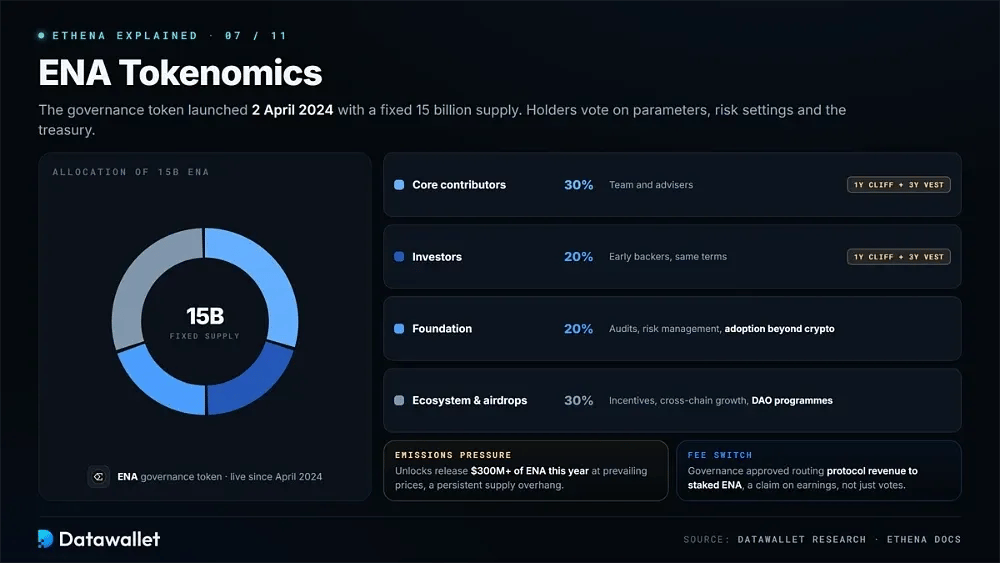
ENA ist der Governance-Token von Ethena. Er wurde am 2. April 2024 mit einem festen Angebot von 15 Milliarden gestartet, und die Inhaber stimmen über Protokollparameter, Risikoeinstellungen und Treasury-Entscheidungen ab.
Die Zuteilung verteilt sich auf vier Bereiche:
- Core Contributors (30 %): Reserviert für das Team von Ethena Labs und Berater, mit einem einjährigen Cliff und anschließendem linearem Vesting über drei Jahre.
- Investoren (20 %): Zugeteilt an frühe Unterstützer unter identischen Cliff- und Vesting-Bedingungen, passend zum zeitlichen Verlauf der Protokollentwicklung.
- Stiftung (20 %): Wird für Audits, Risikomanagement und Bemühungen verwendet, die Akzeptanz von USDe über native Krypto-Märkte hinaus auszuweiten.
- Ökosystem und Airdrops (30 %): Unterstützt Anreizkampagnen, cross-chain-Expansion, Börsenpartnerschaften und spätere von der DAO kontrollierte Programme.
- Emissionsdruck: Geplante Freigaben setzen im laufenden Jahr zu aktuellen Kursen mehr als 300 Millionen Dollar an ENA frei und schaffen so einen anhaltenden Angebotsüberhang für den Token.
- Fee Switch: Die Governance hat beschlossen, Protokolleinnahmen an gestakte ENA zu leiten, wodurch der Token einen Mechanismus erhält, der einen Anspruch auf Erträge und nicht nur Stimmrechte vermitteln soll.
ENA-Preis und der Fee Switch
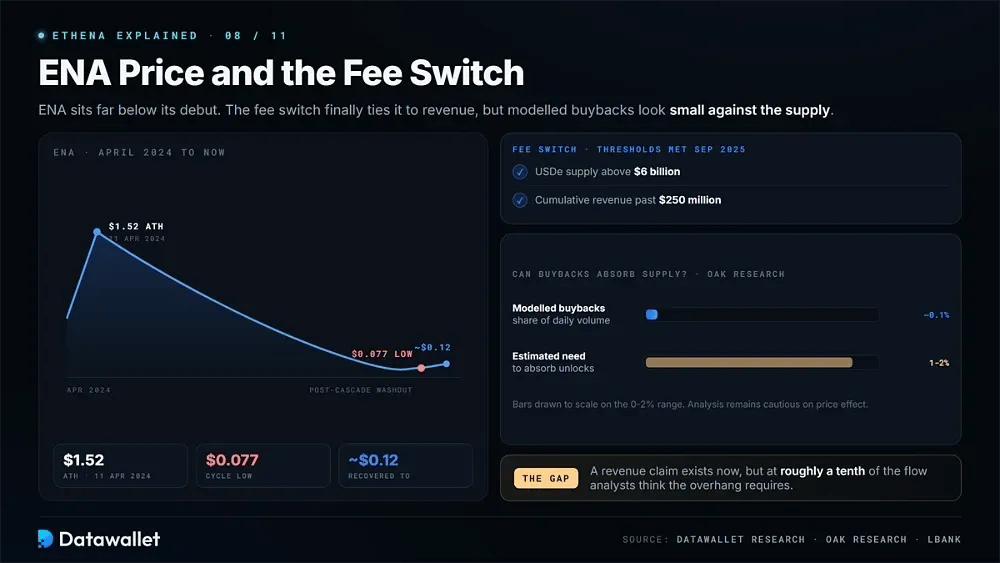
ENA liegt weit unter seinen Einstiegskursen. Der Token erreichte am 11. April 2024 ein Allzeithoch von 1,52 $. Zwei Jahre später fiel er während der Bereinigung nach der Kaskade auf bis zu 0,077 $, bevor er sich auf rund 0,12 $ erholte.
Der Fee Switch behebt die bisher fehlende direkte Anbindung des Tokens an die Einnahmen. Für die Aktivierung musste das USDe-Angebot 6 Milliarden Dollar übersteigen und die kumulierten Protokolleinnahmen 250 Millionen Dollar überschreiten, Schwellen, die Ethena nach eigenen Angaben im September 2025 erreicht hatte.
Unabhängige Analysen bleiben hinsichtlich der möglichen Preiswirkung vorsichtig. OAK Research hat die Rückkäufe modelliert und kam auf etwa 0,1 % des täglichen ENA-Volumens, deutlich weniger als die 1 bis 2 %, die nach seiner Schätzung nötig wären, um das Angebot aufzunehmen.
Converge und institutionelle Expansion
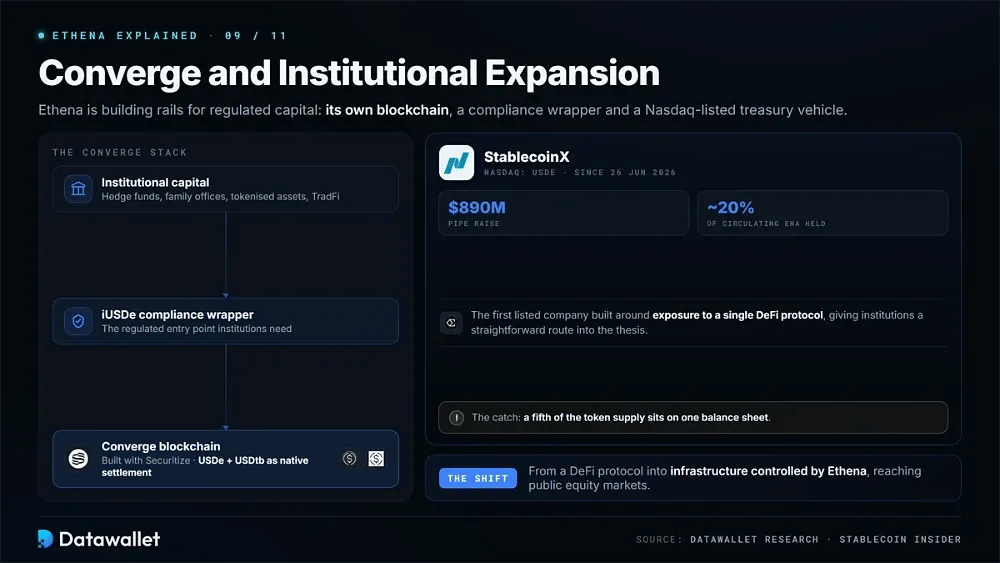
Converge erweitert Ethena von einem Protokoll zu einer Infrastruktur. Die gemeinsam mit dem Tokenisierungsunternehmen Securitize entwickelte Blockchain soll regulierten institutionellen Anlegern den Zugang zu Infrastrukturen ermöglichen, die von Ethena kontrolliert werden.
USDe und USDtb dienen als native Abwicklungs-Assets der Chain. Damit stehen tokenisierte Assets und Kapital aus der traditionellen Finanzwelt neben Ethenas bestehender DeFi-Präsenz, während iUSDe die Compliance-Hülle bereitstellt, die Institutionen für die Teilnahme benötigen.
Ethena hat außerdem eine separate Verbindung zu den Aktienmärkten. StablecoinX wurde am 26. Juni 2026 nach einer PIPE-Finanzierung über 890 Millionen Dollar unter dem Ticker USDE an der Nasdaq gehandelt. Die Treasury hält rund 20 % der im Umlauf befindlichen ENA.
Diese Konzentration ist zentral für die Debatte um das Vehikel. Ein börsennotiertes Unternehmen, das auf das Engagement in einem einzelnen DeFi-Protokoll ausgerichtet ist, bietet Institutionen einen direkten Zugang zu dieser These, bringt aber auch ein Fünftel des Token-Angebots in einer einzigen Bilanz zusammen.
Risiken von Ethena
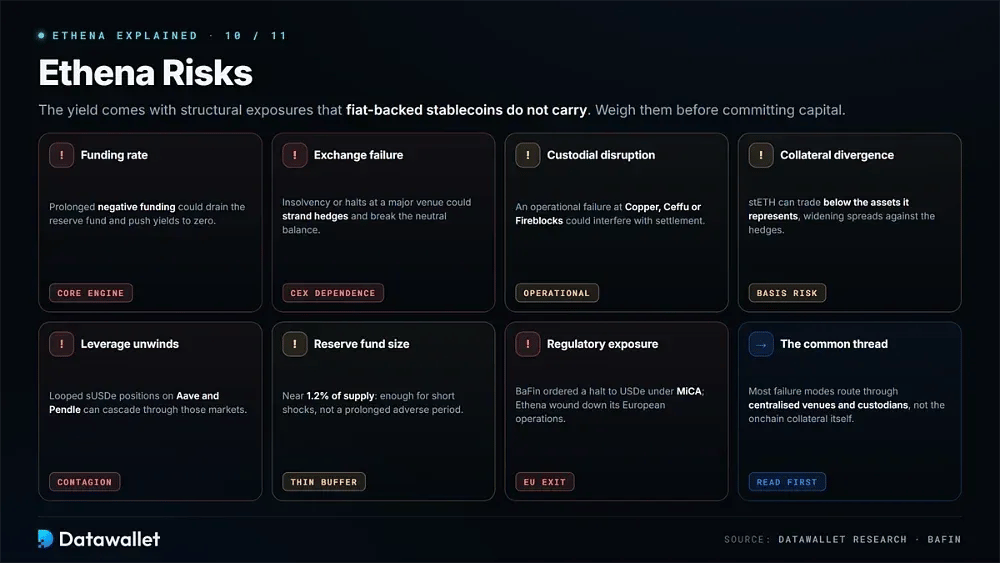
Die Rendite von Ethena bringt strukturelle Risiken mit sich, die gewöhnliche Stablecoins mit Fiatgeld-Deckung nicht tragen. Berücksichtigen Sie diese, bevor Sie Kapital einsetzen:
- Funding-Rate-Risiko: Die Erträge hängen von positiver Funding Rate bei Short-Perpetuals-Positionen ab. Eine längere Phase negativer Funding Rate könnte den Reservefonds aufzehren und die sUSDe-Renditen gegen null drücken.
- Börsenausfall: Die Absicherungen von Ethena laufen über zentralisierte Handelsplätze. Eine Insolvenz oder Handelsaussetzungen an einer großen Börse könnten Positionen blockieren und das Delta-Neutralität-Gleichgewicht stören.
- custodial-Störung: Außerbörsliche Verwahrer halten die Sicherheiten. Ein Betriebsausfall bei Copper, Ceffu oder Fireblocks könnte die Abwicklung beeinträchtigen, obwohl die Börsen die Vermögenswerte nicht kontrollieren.
- Abweichung beim Sicherungswert: Liquid-Staking-Token wie stETH können unter dem Wert der Vermögenswerte handeln, die sie abbilden, was die Spreads gegenüber den zur Absicherung genutzten Derivate erhöht.
- Hebel-Abbau: Große sUSDe-Positionen werden in Loop-Lending-Strategien auf Plattformen wie Aave und Pendle eingesetzt. Ein schneller Abbau kann sich durch diese Märkte fortpflanzen.
- Größe des Reservefonds: Der Puffer für negative Funding-Raten liegt weiterhin bei etwa 1,2 % des Angebots, genug, um kürzere Schocks abzufedern, nicht aber eine längere ungünstige Phase.
- Regulatorisches Risiko: Die deutsche BaFin wies Ethena GmbH an, das Angebot von USDe nach den MiCA-Regeln einzustellen, woraufhin das Protokoll seine europäischen Aktivitäten abwickelte.
Was der Depeg im Oktober 2025 zeigte
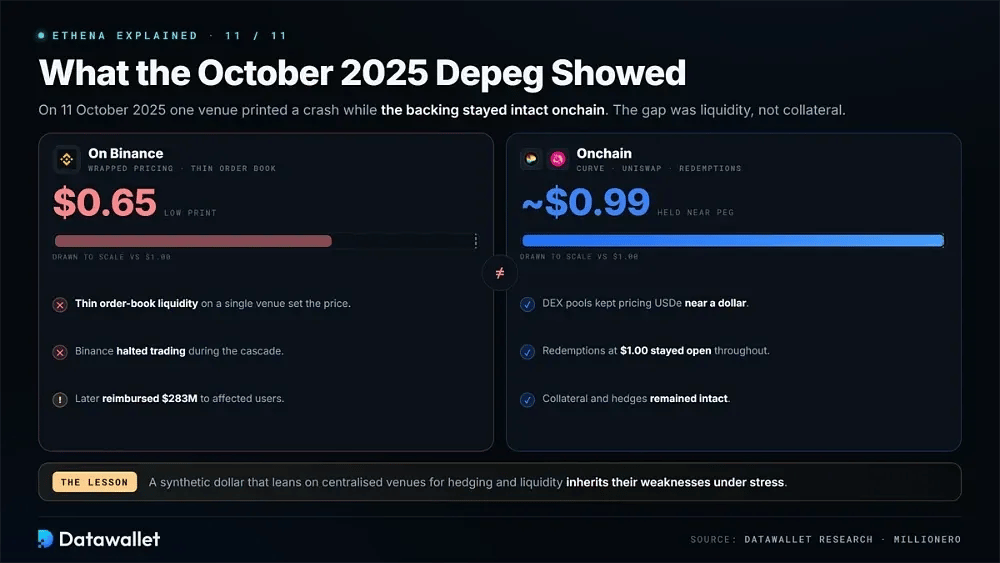
Bei einem heftigen marktweiten Ausverkauf am 11. Oktober 2025 fiel USDe auf Binance bis auf 0,65 $. Onchain-Märkte zeigten ein anderes Bild: USDe blieb auf Curve und Uniswap nahe 0,99 $ und konnte weiterhin zu einem Dollar eingelöst werden.
Die Preislücke resultierte aus dünner Orderbuch-Liquidität und der Preisbildung von Wrapped Token an einer einzelnen Handelsplattform und nicht aus einem Versagen der Besicherung von USDe. Binance setzte den Handel aus und erstattete betroffenen Nutzern später 283 Millionen Dollar.
Selbst bei intakter On-Chain-Besicherung bleibt ein synthetischer Dollar, der für Absicherung und Sekundärliquidität auf zentralisierte Handelsplätze angewiesen ist, in Stressphasen deren Schwächen ausgesetzt.
Fazit
Ethena ist ein Kompromiss und kein Gratisangebot. Im Austausch für einen Dollar-Token, der seine Inhaber statt seines Emittenten bezahlt, akzeptieren Nutzer ein Engagement in Derivate, das Kontrahentenrisiko von Börsen und variable Erträge.
Dieser Handel wurde im vergangenen Jahr auf die Probe gestellt. Das Angebot sank um rund 60 % gegenüber dem Höchststand, die Renditen fielen in den einstelligen Bereich, und eine europäische Aufsichtsbehörde drängte das Protokoll aus diesem Markt. Trotz dieser Ereignisse hielt der Mechanismus.
Die nächste Phase hängt davon ab, ob Converge, USDtb und tokenisierte Kredite Erträge erzeugen können, die weniger vom breiteren DeFi-Hebelzyklus abhängen. Wer sUSDe hält, sollte weiterhin die Funding Rates verfolgen und die Erträge mit anderen Stablecoin-Renditen vergleichen.