Was ist Pendle Finance?
Pendle Finance ist ein dezentrales Protokoll, das einen Onchain-Markt für Rendite schafft. Nutzer können renditetragende Vermögenswerte einzahlen, die dann in zwei getrennte Token aufgeteilt werden, sodass künftige Rendite unabhängig vom zugrunde liegenden Kapitalbetrag gekauft, verkauft und gehandelt werden kann, ähnlich wie festverzinsliche Instrumente im traditionellen Finanzwesen.
Der Kernmechanismus ist die Tokenisierung von Rendite. Jede Einzahlung erzeugt einen Principal Token, der bei Fälligkeit eins zu eins eingelöst werden kann, und einen Yield Token, der die variable Rendite des Vermögenswerts bis zum Ablauf ausschüttet. So können konservative Nutzer einen garantierten Festzins sichern, während Trader auf die Entwicklung der Renditen spekulieren, alles in einer erlaubnisfreien Umgebung.
Pendle wurde im Juni 2021 von den Mitgründern TN Lee und Vu Nguyen gestartet und kam während der Wellen von Liquid Staking und Restaking in Schwung, indem es Assets wie Lidos stETH und später Ethenas USDe integrierte. Der Total Value Locked stieg von rund 230 Millionen Dollar Anfang 2023 auf einen Höchststand von nahezu 8,9 Milliarden Dollar im August 2025, getragen von der Nachfrage nach strukturierter Rendite.
Bis 2026 ist Pendle zu einer kritischen DeFi-Infrastruktur geworden und kontrolliert zwischen 50 % und 60 % des Sektors für Rendite-Handel, ohne dass noch ein direkter Konkurrent besteht. Frühere Rivalen wie Element Finance und Yield Protocol haben sich entweder umbenannt oder den Betrieb eingestellt, sodass Pendle nach Einschätzung mehrerer Analysten ein beinahe-Monopol bei Onchain-Festzinsprodukten innehat.
Wie funktioniert Pendle Finance?
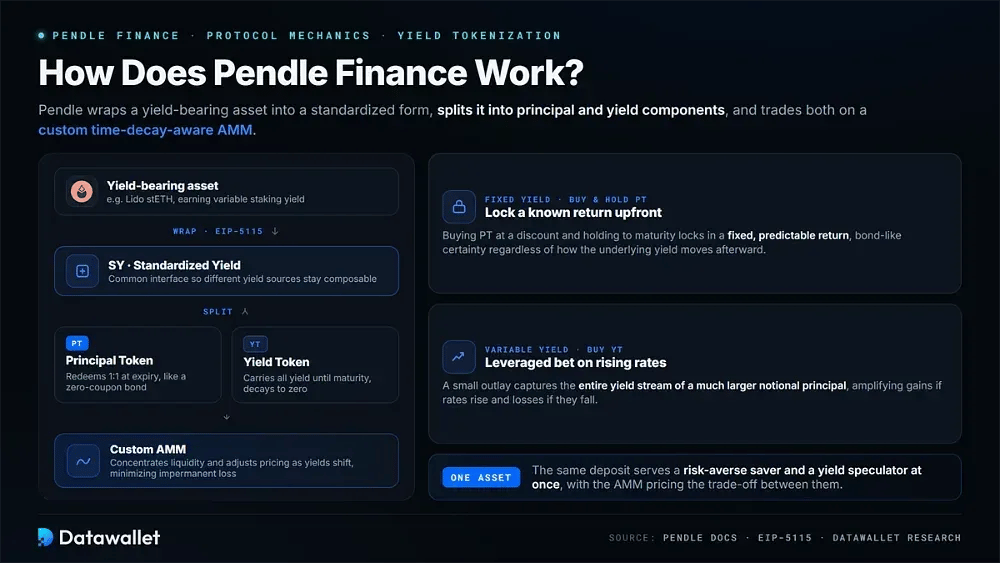
Pendle verpackt einen renditetragenden Vermögenswert in eine standardisierte Form, teilt ihn in Kapital- und Rendite-Komponenten auf und handelt beide an einem eigenen AMM. Wer die einzelnen Bausteine versteht, erkennt besser, wie Strategien mit fester und variabler Rendite bei Assets wie Lidos stETH tatsächlich funktionieren:
- Standardized Yield: Pendle verpackt Einzahlungen zunächst mit dem Standard EIP-5115 in einen SY-Token. So entsteht eine gemeinsame Schnittstelle, über die sich sehr unterschiedliche Rendite-Quellen in dasselbe System einbinden lassen und in der gesamten DeFi kombinierbar bleiben.
- Principal Token: Der PT repräsentiert den Kapitalbetrag der Einzahlung und wird vor Fälligkeit mit einem Abschlag gehandelt. Bei Fälligkeit ist er eins zu eins einlösbar und funktioniert ähnlich wie eine Nullkuponanleihe mit einer festen, planbaren Rendite.
- Yield-Token: Der YT trägt die gesamte künftige Rendite bis zur Fälligkeit. Inhaber können so gehebelt auf steigende Zinsen setzen oder das Renditerisiko absichern, wobei sein Wert bis zum Ablauf auf null sinkt.
- Eigener AMM: Pendles Market Maker, der den zeitlichen Werteverfall berücksichtigt, konzentriert die Liquidität und passt die Preiskurven an, wenn sich die Renditen verschieben. Im Vergleich zu einem Standard-Constant-Product-Design minimiert das den temporären Verlust für Liquiditätsanbieter.
- Strategie mit fester Rendite: Wer PT bis zur Fälligkeit kauft und hält, sichert sich im Voraus eine bekannte Rendite. Das spricht Nutzer an, die anleiheähnliche Planbarkeit wünschen, unabhängig davon, wie sich die zugrunde liegende Rendite danach entwickelt.
- Strategie mit variabler Rendite: Der Kauf von YT ist eine gehebelte Wette darauf, dass die Renditen steigen, da ein kleiner Einsatz den gesamten Rendite-Strom eines viel größeren nominalen Kapitalbetrags erfasst.
PT und YT anhand eines Beispiels verstehen
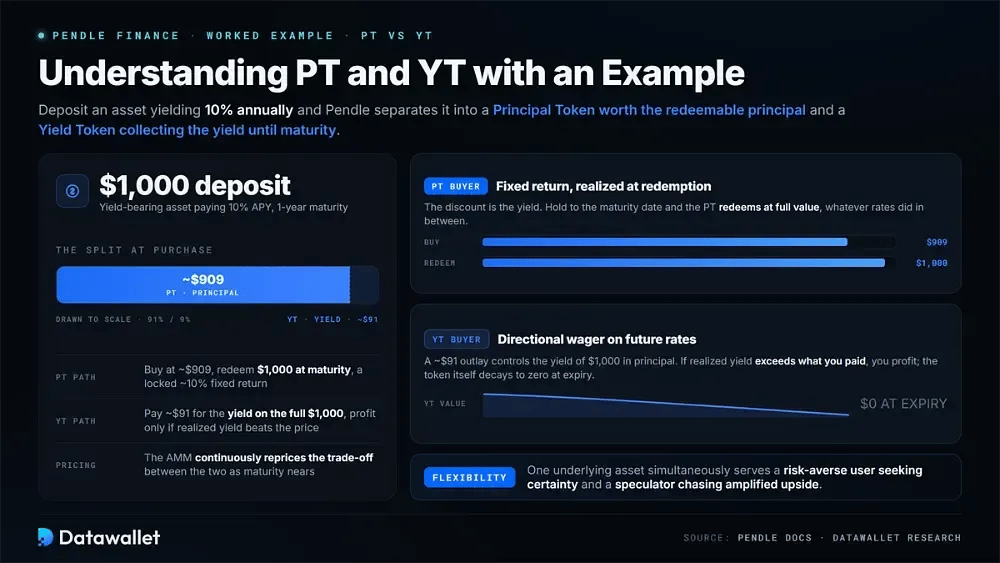
Ein einfaches Beispiel macht die Aufteilung anschaulich. Angenommen, Sie zahlen einen Vermögenswert mit einer jährlichen Rendite von 10 % ein; Pendle teilt ihn auf in einen Principal Token (PT), der dem einlösbaren Kapital entspricht, und einen Yield Token (YT), der die Rendite bis zur Fälligkeit sammelt.
Wenn Sie den PT mit Abschlag kaufen, sichern Sie sich eine feste Rendite, die realisiert wird, wenn er am Fälligkeitstag zum vollen Wert eingelöst wird. Kaufen Sie stattdessen den YT, profitieren Sie nur, wenn die realisierte Rendite über dem liegt, was Sie gezahlt haben; er ist damit eine richtungsabhängige Wette auf künftige Zinsen.
Diese Trennung schafft die Flexibilität von Pendle. Derselbe zugrunde liegende Vermögenswert kann gleichzeitig einen risikoscheuen Nutzer, der Sicherheit sucht, und einen Spekulanten, der einem verstärkten Aufwärtspotenzial nachjagt, bedienen, wobei der AMM den Ausgleich zwischen beiden mit näher rückender Fälligkeit fortlaufend bepreist.
Pendle-Produkte und -Strategien
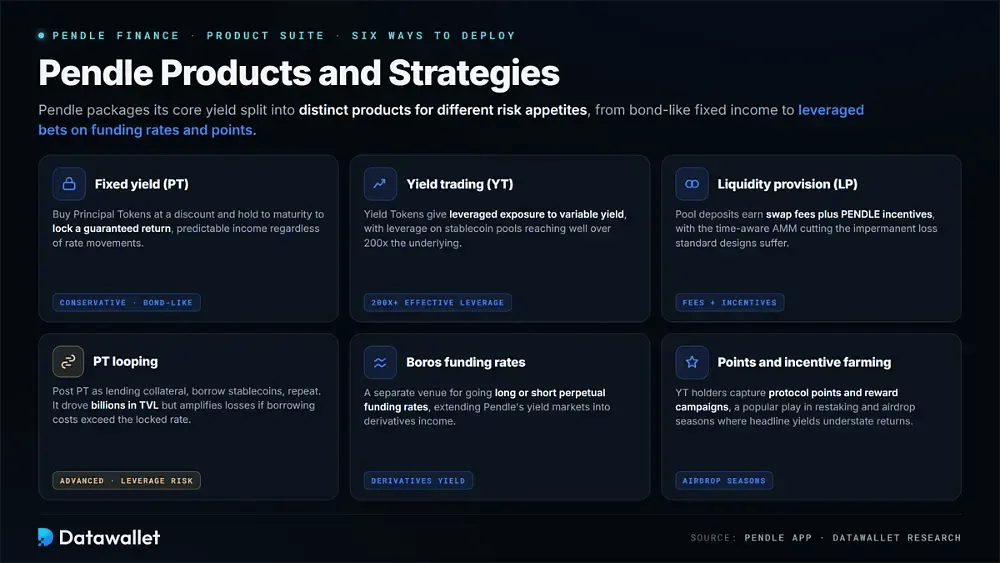
Pendle unterteilt seine zentrale Rendite-Aufspaltung in mehrere eigene Produkte, die jeweils eine andere Risikobereitschaft bedienen. Wer versteht, was jedes davon leistet, erkennt besser, wie Trader auf der Plattform tatsächlich Kapital einsetzen:
- Feste Rendite (PT): Wer Principal Token mit Abschlag kauft und bis zur Fälligkeit hält, sichert sich eine garantierte Rendite. Das konservative, anleiheähnliche Produkt spricht Nutzer an, die unabhängig von Zinsbewegungen ein planbares Einkommen wünschen.
- Rendite-Handel (YT): Der Kauf von Rendite-Token verschafft gehebelte Exposure gegenüber variabler Rendite. Bullische Trader können so ihre Erträge verstärken, wenn die Zinsen steigen, wobei der Hebel bei Stablecoin-Pools weit über 200x des Basiswerts erreicht.
- Liquiditätsbereitstellung (LP): Wer in einen Pool einzahlt, verdient swap-Gebühren plus PENDLE-Anreize, wobei der zeitbewusste AMM die Liquidität nahe der Fälligkeit konzentriert, um den Impermanent Loss zu verringern, unter dem Standardmodelle leiden.
- PT-Looping: Fortgeschrittene Nutzer hinterlegen PT als Sicherheit in Lending-Märkten, leihen sich Stablecoins, und wiederholen dies, um das Engagement in festverzinsliche Rendite zu vervielfachen. Diese Strategie trieb Milliarden an TVL, verstärkt aber die Verluste, wenn die Kreditkosten den fixierten Satz übersteigen.
- Boros funding rates: Die separate Boros-Plattform erlaubt es Tradern, Long- oder Short-Positionen auf perpetual funding rates einzugehen, und erweitert Pendles yield-Märkte über spot-Assets hinaus auf Erträge aus Derivaten.
- Punkte und Incentive-Farming: YT-Inhaber erhalten Protokollpunkte und Belohnungskampagnen aus den zugrunde liegenden Vermögenswerten. Das ist eine beliebte Strategie in Phasen von liquidem Restaking und Airdrop-Saisons, in denen die ausgewiesenen Renditen die Gesamterträge unterschätzen.
Wie Pendle Geld verdient
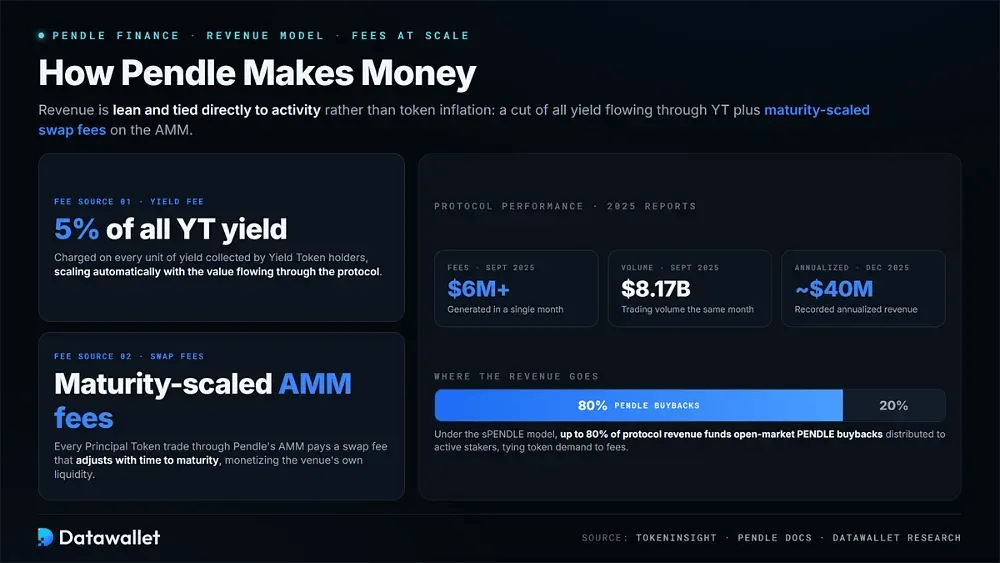
Das Umsatzmodell von Pendle ist schlank und direkt an die Aktivität gekoppelt, nicht an Token-Inflation. Es erhebt eine Gebühr von 5 % auf alle von Yield Tokens eingenommenen Rendite sowie laufzeitabhängige Swap-Gebühren auf Principal-Token-Trades, die über den AMM abgewickelt werden.
Diese Gebühren summieren sich im großen Maßstab. Im September 2025 erzielte das Protokoll über 6 Millionen Dollar an Gebühren bei einem Handelsvolumen von rund 8,17 Milliarden Dollar, und laut Bericht vom Dezember 2025 erreichte es etwa 40 Millionen Dollar an annualisierten Einnahmen, von denen nun 80 % im Rahmen des sPENDLE-Modells in Rückkäufe von PENDLE fließen.
Pendle-Renditen und APYs im Jahr 2026
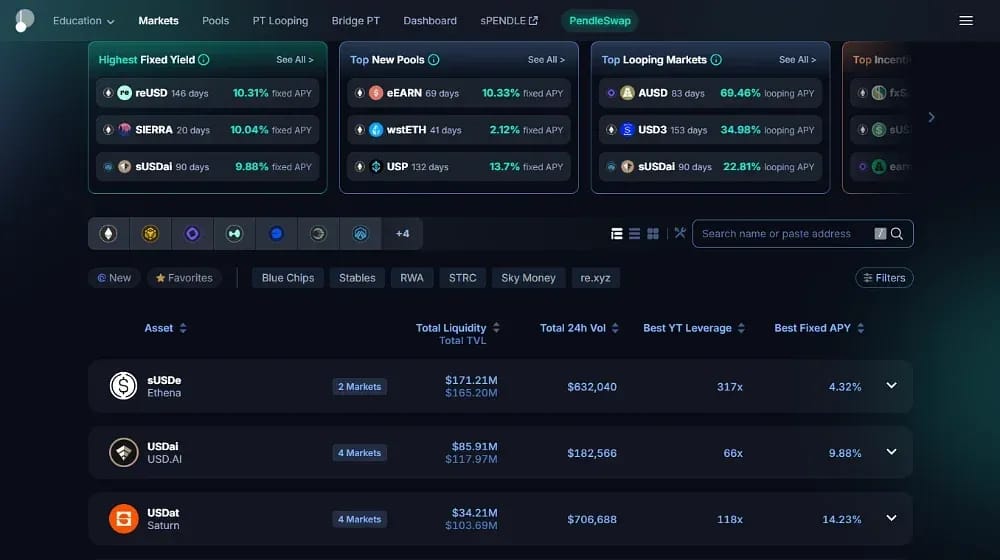
Der Hauptreiz von Pendle ist die yield selbst, und die Sätze schwanken stark je nach Asset, Laufzeit und Marktbedingungen. Die folgenden Zahlen zeigen repräsentative feste APYs in großen Pools Mitte 2026, wobei sich die aktuellen Sätze ständig ändern:
Zwei Faktoren erklären den Spread. Stablecoin-Pools, die mit neueren oder riskanteren Protokollen verbunden sind, zahlen deutlich mehr als erstklassige Staking-Assets wie stETH, und der implizite feste APY eines PT liegt typischerweise ein bis drei Punkte unter dem Spot-Satz des Basiswerts. Das spiegelt den Aufschlag wider, den Käufer für Sicherheit gegenüber variablen Stablecoin-Zinsen zahlen.
Renditen sind außerdem pfadabhängig und können schnell schrumpfen. Der sUSDe-Satz von Ethena etwa fiel innerhalb weniger Monate von über 12 % auf unter 5 %, als die Funding-Raten bei Perpetuals abkühlten. Genau diese Volatilität macht die Zinssicherung von Pendle für alle nützlich, die sich eine Rendite sichern möchten, bevor sie verschwindet.
Für Rendite-Jäger bietet die YT-Seite stattdessen gehebeltes Aufwärtspotenzial. Da ein YT nur einen Bruchteil des Basiswerts kostet, steuert ein geringer Einsatz den Renditestrom eines viel größeren Nominalbetrags. Das bringt überproportionale Gewinne, wenn die realisierte Rendite den impliziten Satz des Marktes übertrifft, oder einen Totalverlust der YT-Prämie, wenn nicht.
So verwenden Sie Pendle Finance
Der Einstieg bei Pendle ist unkompliziert, sobald Sie wissen, welche Strategie zu Ihren Zielen passt. Der folgende Ablauf umfasst das Verbinden, die Auswahl eines Marktes und das Eingehen einer festen oder variablen Rendite-Position:
- Wallet verbinden: Rufen Sie die Pendle-App auf und verbinden Sie eine Wallet mit Selbstverwahrung wie MetaMask. Wählen Sie anschließend das Netzwerk aus, in dem Sie handeln möchten, sei es Ethereum, Arbitrum oder eine andere unterstützte Chain.
- Märkte durchsuchen: Sehen Sie sich die verfügbaren Pools an. Jeder zeigt den zugrunde liegenden Vermögenswert, das Fälligkeitsdatum, den festen APY auf PT und die implizite Rendite auf YT, damit Sie Möglichkeiten vor einer Entscheidung vergleichen können.
- Strategie wählen: Entscheiden Sie, ob Sie durch den Kauf von PT eine feste Rendite, durch den Kauf von YT ein gehebeltes Rendite-Engagement oder über die Bereitstellung von Liquidität Swap-Gebühren und Anreize aus einem bestimmten Pool erzielen möchten.
- PT für feste Rendite kaufen: Erwerben Sie Principal Token mit Abschlag, um eine garantierte Rendite zu sichern. Sie sind bei Fälligkeit des Pools eins zu eins gegen den zugrunde liegenden Vermögenswert einlösbar.
- YT für variable Rendite kaufen: Erwerben Sie Yield Tokens, um verstärkt von steigenden Renditen zu profitieren. Beachten Sie dabei, dass der Token bis zum Ablauf auf null amortisiert wird, weshalb Timing und Zinsrichtung entscheidend sind.
- Liquidität bereitstellen: Zahlen Sie in einen Pendle-Pool ein, um einen Anteil an den Handelsgebühren sowie PENDLE-Anreize zu erhalten; der AMM ist darauf ausgelegt, den temporären Verlust im Vergleich zu einer Standardbörse zu begrenzen.
- Verwaltung bei Fälligkeit: Lösen Sie fällige PT gegen den Basiswert ein, fordern Sie aufgelaufene Rendite aus YT vor Ablauf an oder rollen Sie Positionen in eine neue Fälligkeit, um das Engagement durchgehend aufrechtzuerhalten.
Was sind Boros und Funding-Rate-Handel?
Pendles größte Erweiterung ist Boros, eine Plattform, die den Rendite-Handel über Onchain-Assets hinaus auf die Funding Rates von Perpetual Futures ausdehnt. Sie startete Anfang 2025 und erschloss einen völlig neuen Markt, der über dezentrale Finanzdienste zuvor nicht zugänglich war.
Boros funktioniert, indem Funding Rates in Yield Units tokenisiert werden. Jede YU steht für den Funding-Rate-Strom einer Einheit eines Basiswerts, etwa eines BTC auf Hyperliquid, sodass Trader Long- oder Short-Positionen auf Raten eingehen können, ohne den Vermögenswert zu halten oder auf dessen Kursrichtung zu wetten.
Der adressierbare Markt ist enorm. Perpetuals-Funding-Rates verzeichnen ein tägliches Volumen von über 150 Milliarden Dollar, und Boros ermöglicht es Tradern, Funding-Kosten abzusichern, feste Zinsen für Cash-and-Carry-Strategien zu fixieren oder Zinsdifferenzen zwischen Börsen zu arbitrieren. In frühen Tests wurden Berichten zufolge rund 5,5 Milliarden Dollar Nominalvolumen und 730.000 $ Umsatz erzielt.
Strategisch ist Boros wichtig, weil es die Einnahmen von Pendle von der reinen Abhängigkeit vom TVL löst. Während die Gebühren des Kernprotokolls mit den eingezahlten Vermögenswerten steigen und fallen, erzielt Boros handelsgetriebene Einnahmen, die über TVL-Zyklen hinweg stabil bleiben können. Das ist zentral für die Wachstumsthese des Teams für 2026, ein vollwertiger Onchain-Zinsmarkt zu werden.
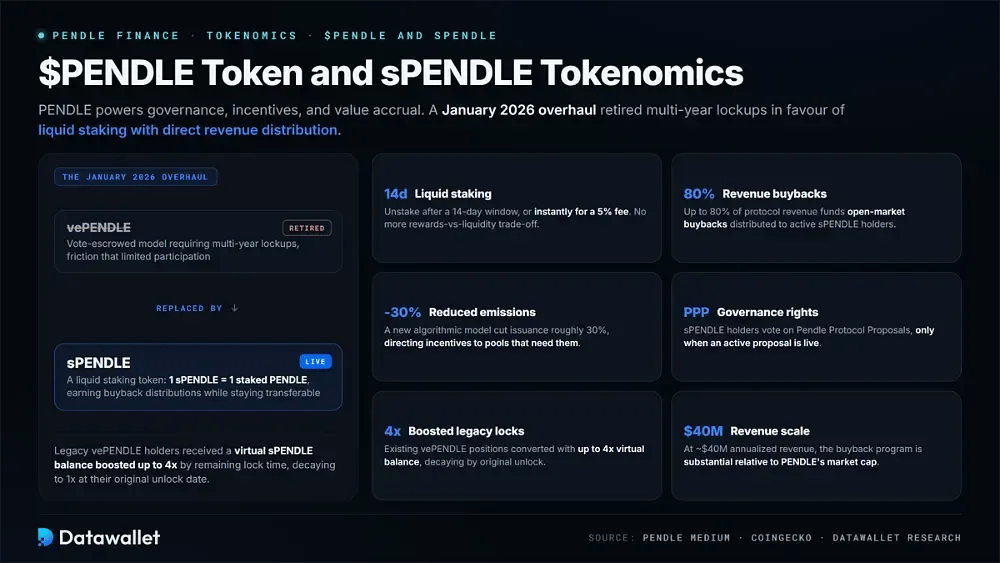
$PENDLE-Token und sPENDLE-Tokenomics
Der PENDLE-Token dient der Governance, den Anreizen und der Wertakkumulation des Protokolls. Es ist ein ERC-20-Utility-Token, der genutzt wird, um Liquiditätsanbieter zu belohnen und Emissionen zu steuern. Seit einer grundlegenden Überarbeitung 2026 verteilt er zudem über Rückkäufe Protokolleinnahmen direkt an Staker.
Funktionsweise und Begründung des neuen Systems lassen sich wie folgt aufschlüsseln:
- Liquid Staking: sPENDLE steht für einen gestakten PENDLE und kann nach einer Frist von 14 Tagen oder sofort gegen eine Gebühr von 5 % entstakt werden, wodurch der frühere Zielkonflikt zwischen dem Verdienen von Belohnungen und dem Erhalt der Liquidität entfällt.
- Rückkäufe aus Einnahmen: Bis zu 80 % der Protokolleinnahmen finanzieren Rückkäufe von PENDLE am offenen Markt, die an aktive sPENDLE-Inhaber verteilt werden. So wird die Token-Nachfrage direkt an die vom Protokoll erzeugten Gebühren gekoppelt.
- Reduzierte Emissionen: Ein neues algorithmisches Emissionsmodell senkte die gesamte Token-Ausgabe um etwa 30 % und lenkt Anreize zu Pools, die sie tatsächlich benötigen, statt über manuelle Gauge-Abstimmungen.
- Governance-Rechte: sPENDLE-Inhaber stimmen über Vorschläge des Pendle Protocol ab. Sie behalten die dezentrale Kontrolle über wichtige Entscheidungen und müssen nur abstimmen, wenn ein aktiver Vorschlag zur Abstimmung steht.
- Verstärkte Legacy-Sperren: Bestehende vePENDLE-Inhaber erhielten ein virtuelles sPENDLE-Guthaben, das je nach verbleibender Sperrdauer um bis zu 4x verstärkt wurde und bis zum ursprünglichen Entsperrdatum auf 1x abnimmt.
- Umsatzgröße: Bei einem annualisierten Protokollumsatz von rund 40 Millionen Dollar entspricht die Buyback-Zuteilung von 80 % einem erheblichen Rückkaufprogramm im Verhältnis zur Marktkapitalisierung von PENDLE.
Die entscheidende Änderung kam im Januar 2026, als Pendle sein Vote-Escrow-Modell vePENDLE eingestellt hat zugunsten von sPENDLE, einem Liquid-Staking-Token. Der Schritt behob die Reibung durch mehrjährige Sperrfristen, die die Teilnahme eingeschränkt hatten.
Aufschlüsselung der PENDLE-Token-Verteilung
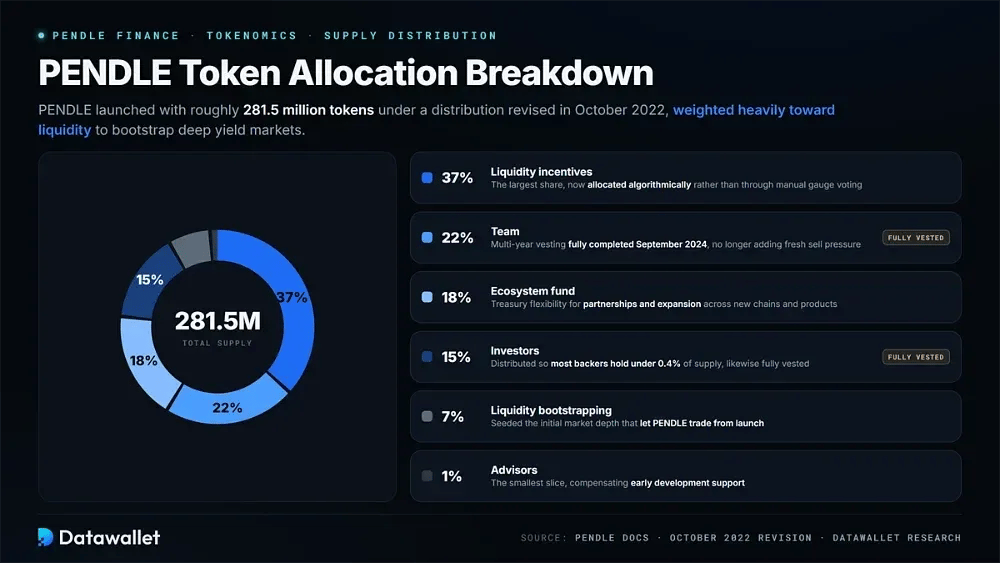
PENDLE startete mit einem Gesamtangebot von rund 281,5 Millionen Token mit einer im Oktober 2022 überarbeiteten Verteilung, die stark auf Liquidität ausgerichtet war, um tiefe Rendite-Märkte aufzubauen. Die Zuteilung gliedert sich wie folgt:
- Liquiditätsanreize: 37 % gehen an den größten Anteil der Liquiditätsanbieter, was die Priorität des Teams widerspiegelt, tiefe, liquide Rendite-Märkte aufzubauen; die Zuteilung erfolgt nun algorithmisch statt über manuelle Gauge-Abstimmungen.
- Team: 22 % sind für das Gründerteam im Rahmen eines mehrjährigen Vesting-Plans reserviert, der im September 2024 vollständig abgeschlossen wurde und keinen neuen Verkaufsdruck mehr erzeugt.
- Ökosystem-Fonds: 18 % fließen in Partnerschaften, Integrationen und Initiativen zum Wachstum des Ökosystems. Das gibt der Protokoll-Treasury Spielraum, die Expansion auf neue Chains und Produkte zu finanzieren.
- Investoren: 15 % gingen an Geldgeber, bewusst so verteilt, dass die meisten einzelnen Investoren weniger als 0,4 % des Angebots halten. Auch diese Zuteilung ist vollständig freigegeben.
- Liquiditätsaufbau: 7 % stellten die anfängliche Liquidität bereit, mit der PENDLE von Beginn an handelbar war, und schufen die frühe Markttiefe, die für einen funktionsfähigen Token nötig ist.
- Berater: 1 % vergüten Berater, die die frühe Entwicklung des Protokolls unterstützt haben, der kleinste Anteil an der Gesamtverteilung.
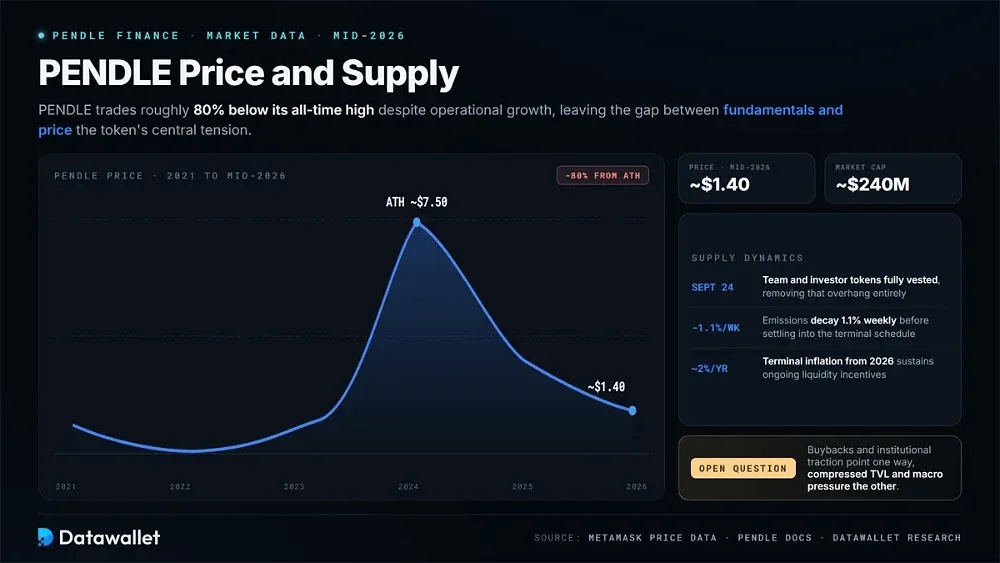
PENDLE-Preis und Angebot
PENDLE hat gegenüber seiner Geschichte Mühe. Nach einem Höchststand nahe 7,50 $ lag der Token Mitte 2026 bei rund 1,40 $, mit einer Marktkapitalisierung von etwa 240 Millionen Dollar, und damit trotz des operativen Wachstums des Protokolls rund 80 % unter seinem Allzeithoch.
Die Angebotsdynamik hat sich deutlich stabilisiert. Token von Team und Investoren waren bereits im September 2024 vollständig freigegeben, wodurch dieser Verkaufsdruck entfiel. Die Emissionen sinken wöchentlich um 1,1 % und pendeln sich ab 2026 bei einer jährlichen Endinflation von etwa 2 % ein, um laufende Liquiditätsanreize zu finanzieren.
Die zentrale Spannung beim Token liegt in der Lücke zwischen Fundamentaldaten und Kurs. Rückkäufe, geringere Emissionen und institutionelle Akzeptanz sprechen für die eine Richtung, während ein geschrumpfter TVL und der breitere makroökonomische Druck auf die Nachfrage nach Rendite in die andere weisen. Ob PENDLE neu bewertet wird, bleibt daher offen.
Zitadellen und der institutionelle Vorstoß
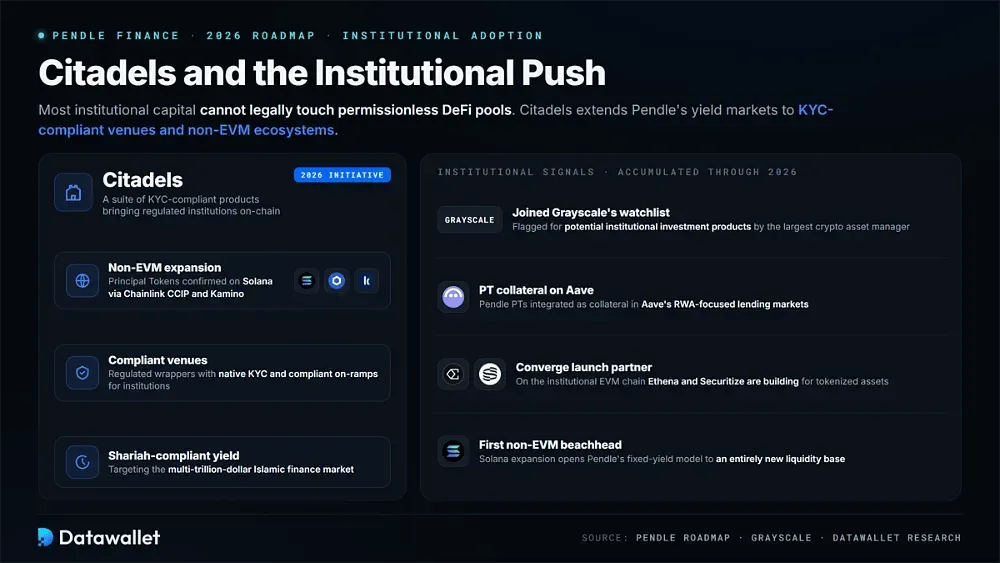
Pendles ehrgeizigste Initiative für 2026 ist Citadels, eine Reihe KYC-konformer Produkte, die regulierte Institutionen und traditionelle Finanzen onchain bringen sollen. Sie trägt der Realität Rechnung, dass die meisten institutionellen Gelder rechtlich nicht in permissionless DeFi-Pools investieren dürfen.
Citadels erweitert Pendles Principal- und Rendite-Märkte auf Nicht-EVM-Ökosysteme und regelkonforme Handelsplätze, darunter eine bestätigte Erweiterung der Principal Token auf Solana über Chainlink CCIP und Kamino. Zudem zielt es auf Shariah-konforme Rendite-Produkte und öffnet damit den Zugang zum Islamic-Finance-Markt mit einem Volumen von mehreren Billionen Dollar.
Die institutionellen Signale haben sich im Laufe des Jahres 2026 gehäuft. Pendle wurde in die Beobachtungsliste von Grayscale aufgenommen, seine PT-Token wurden als Sicherheit in die RWA-orientierten Märkte von Aave integriert, und es wurde Launch-Partner von Converge, der institutionellen EVM-Chain, die Ethena und Securitize mit nativem KYC und konformen On-Ramps für tokenisierte Vermögenswerte aufbauen.
Ist Pendle Finance sicher?
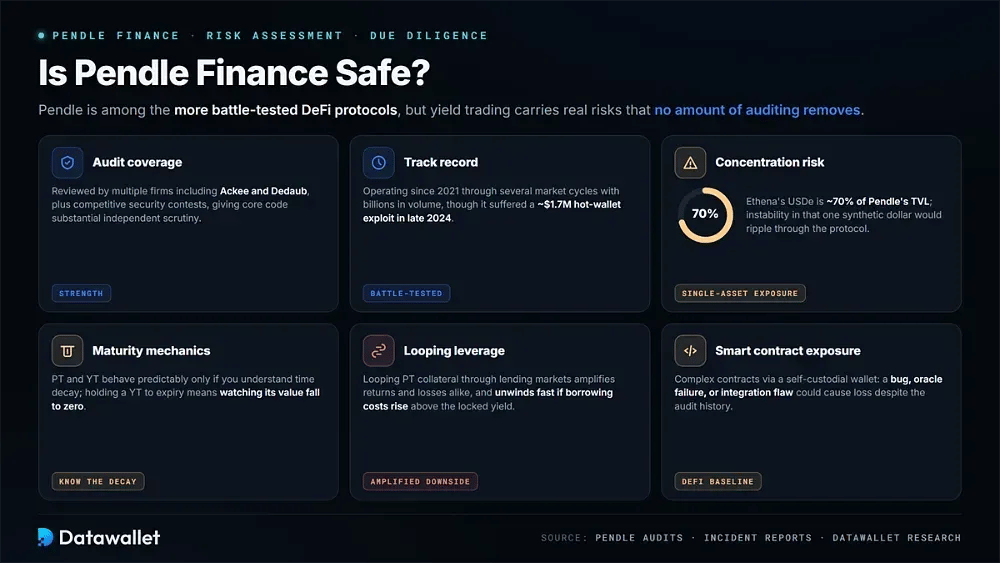
Pendle zählt zu den bewährteren DeFi-Protokollen, doch der Rendite-Handel birgt echte Risiken, die auch noch so viele Audits nicht beseitigen. Die folgenden Faktoren sollten Sie abwägen, bevor Sie Kapital einsetzen:
- Prüfungsumfang: Die Smart Contracts von Pendle wurden von mehreren Firmen überprüft, darunter Ackee und Dedaub, zusätzlich zu wettbewerbsbasierten Audits in Sicherheitswettbewerben, sodass der Kerncode umfassend unabhängig geprüft wurde.
- Erfolgsbilanz: Pendle ist seit 2021 aktiv, mit einem kumulierten Volumen in Milliardenhöhe, und hat mehrere Marktzyklen überstanden, auch wenn es Ende 2024 einen Hot-Wallet-Exploit von rund 1,7 Millionen Dollar erlitt.
- Konzentrationsrisiko: Ethenas USDe macht rund 70 % des Total Value Locked von Pendle aus, sodass jede Instabilität dieses einzelnen synthetischen Dollars das Protokoll stark erschüttern würde.
- Fälligkeitsmechanik: PT- und YT-Werte verhalten sich nur dann vorhersehbar, wenn Nutzer den Zeitwertverfall verstehen. Wer einen YT bis zum Ablauf hält, sieht seinen Wert auf null fallen, sobald die Rendite aufgebraucht ist.
- Looping mit Hebel: Beliebte Strategien, bei denen PT-Sicherheiten über Lending-Märkte wiederholt eingesetzt werden, verstärken die Erträge, aber auch die Verluste. Sie werden schnell aufgelöst, wenn die Kreditkosten über die gesicherte Rendite steigen.
- Smart-Contract-Risiko: Wie bei jeder DeFi-Plattform interagieren Nutzer über eine Wallet mit Selbstverwahrung mit komplexen Verträgen. Ein Fehler, ein Oracle-Ausfall oder ein Integrationsmangel könnte trotz der umfangreichen Audit-Historie zu Verlusten führen.
Pendle im Vergleich zu anderen Rendite-Protokollen
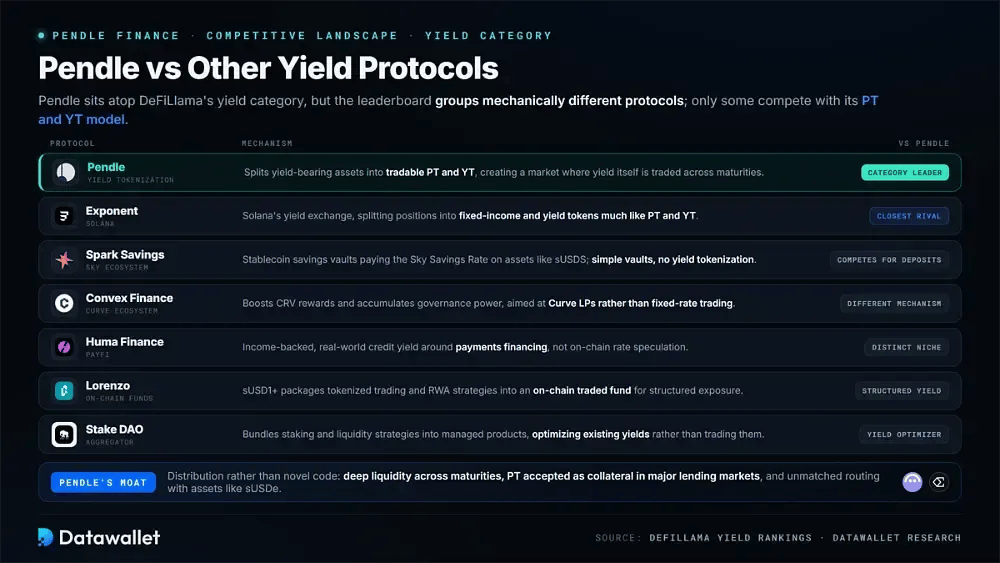
Pendle steht an der Spitze der Rendite-Kategorie von DefiLlama, doch die Rangliste fasst mechanisch unterschiedliche Protokolle zusammen, und nur einige davon konkurrieren direkt mit dem PT- und YT-Modell.
So schneiden die wichtigsten Rendite-Plattformen im Vergleich ab:
- Spark Savings: Ein Produkt des Sky-Ökosystems mit Stablecoin-Sparvaults, die die Sky Savings Rate auf Assets wie sUSDS zahlen. Spark konkurriert um renditesuchende Einzahlungen, nutzt aber einfache Sparvaults, statt künftige Rendite zu tokenisieren.
- Convex Finance: Convex ist rund um das Curve-Ökosystem aufgebaut, verstärkt CRV-Belohnungen für Liquiditätsanbieter und sammelt Governance-Macht an. Das ist ein völlig anderer Mechanismus, der auf Curve-LPs abzielt statt auf den Handel mit festverzinslicher Rendite.
- Exponent: Als engster echter Konkurrent des Modells von Pendle ist Exponent die Rendite-Börse von Solana, die Positionen ähnlich wie PT und YT in festverzinsliche und Rendite-Token aufteilt und damit praktisch das Solana-native Gegenstück zu Pendle darstellt.
- Huma Finance: Als PayFi-Protokoll mit einkommensgedeckter, realer Kredit-Rendite besetzt Huma eine eigene Nische rund um Zahlungsfinanzierung statt der onchain-Zinsspekulation, die die Kernmärkte von Pendle prägt.
- Lorenzo: Das Produkt sUSD1+ bündelt tokenisierten Handel und Strategien mit realen Vermögenswerten zu einem onchain gehandelten Fonds und zielt auf strukturierte Rendite-Exposition statt auf die Aufteilung in handelbares Kapital und Rendite, die Pendle eingeführt hat.
- Stake DAO: Stake DAO ist ein seit Langem bestehender Rendite-Aggregator, der Staking- und Liquiditätsstrategien in verwalteten Produkten bündelt. Er optimiert bestehende Renditen, anstatt einen Markt zu schaffen, in dem die Rendite selbst gehandelt wird.
Pendles Burggraben: Der Vorteil des Protokolls liegt eher in der Distribution als in neuartigem Code. Dazu zählen tiefe Liquidität über verschiedene Laufzeiten, die Akzeptanz von PT als Sicherheit in großen Lending-Märkten und unerreichtes Routing und unerreichte Integration mit Vermögenswerten wie sUSDe.
Fazit
Pendle hat sich unauffällig zu einem der wichtigsten Bausteine von DeFi entwickelt und baut die Infrastruktur für Onchain-Festzinsprodukte auf, die vor wenigen Jahren kaum existierten. Indem es künftige Rendite handelbar macht, bietet es dem Markt eine Möglichkeit, Zinsen zu bepreisen, auf die sich die traditionelle Finanzwelt seit Jahrzehnten stützt.
Das aktuelle Kapitel dreht sich darum, die nächste Wachstumsphase zu beweisen. Boros diversifiziert die Einnahmen über TVL hinaus, Citadels wirbt um Institutionen und die Überarbeitung von sPENDLE hat die Tokenomics auf Rückkäufe ausgerichtet, doch der Token notiert weiterhin weit unter seinem Höchststand und der TVL hängt stark von einem einzigen Stablecoin ab.
Für Nutzer bietet Pendle ein wirklich nützliches Instrumentarium zur Steuerung von Rendite, sei es zum Festschreiben fester Erträge oder zur Spekulation auf Zinsen, sofern die Mechanismen gut verstanden sind. Mit der Reife von Onchain-Festzinsprodukten und je mehr Protokolle wie Ethena seine Token integrieren, erscheint Pendles Rolle als Zinsmarkt-Schicht des Ökosystems zunehmend gefestigt.