Die besten Stablecoin-Zinssätze im Vergleich
Die Zinssätze wurden am 6 und 7. Oktober 2026 geprüft. Alle sind variabel.
1. Aave
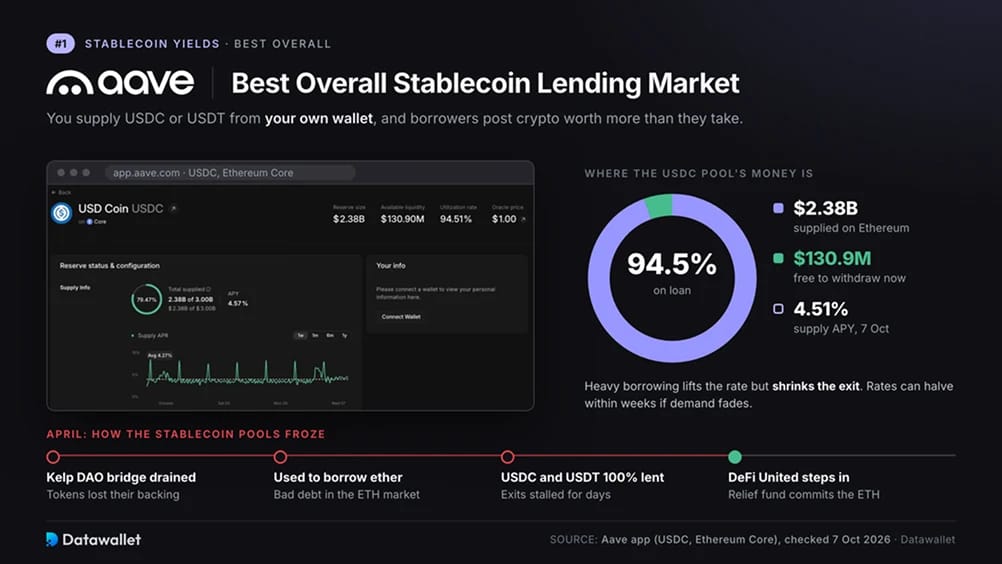
Aave ist der größte Lending-Markt im Bereich dezentraler Finanzen (DeFi). Blockchain-Code wickelt Kredite anstelle eines Unternehmens ab, und Sie stellen USDC oder USDT aus Ihrer eigenen Wallet bereit. Die Zinsen stammen von Kreditnehmern, die Krypto im Wert von mehr als ihrem Kredit hinterlegen. Am 7. Oktober zahlte USDC auf dem Ethereum-Markt von Aave 4,51 % pro Jahr bei Einlagen von 2,38 Milliarden Dollar.
Die Nachfrage der Kreditnehmer bestimmt den Zinssatz. Zum Zeitpunkt unserer Prüfung waren etwa 95 % dieser USDC verliehen, sodass rund 130 Millionen Dollar für Auszahlungen verfügbar blieben. Hohe Kreditaufnahme erhöht die Renditen, verringert aber den Betrag, den Einzahler auf einmal abheben können. Einzahlen und Auszahlen erforderten in unserem Test jeweils eine Wallet-Transaktion, wobei die Zinsen ab dem ersten Block aufliefen.
Im April plünderten Hacker die Kelp-DAO-Bridge und nutzten Token, die ihre Deckung verloren hatten, um auf Aave Ether zu leihen. Der daraus folgende Ansturm auf Auszahlungen ließ USDC- und USDT-Pools vollständig verliehen zurück, sodass Einleger erst aussteigen konnten, als Kreditnehmer zurückzahlten. Obwohl der Zahlungsausfall im Ether-Markt lag, offenbarte die Störung die Auszahlungsgrenzen des Designs. Ein Hilfsfonds der Branche, DeFi United, sagte die ETH zu, um ihn zu decken.
Vorteile
- Jeder Pool zeigt öffentlich seine bereitgestellten, geliehenen und verfügbaren Guthaben an.
- Kreditnehmer müssen eine Überbesicherung hinterlegen, die automatisch verkauft wird, wenn ihr Wert sinkt.
- Kein Konto, keine Mindest-Einzahlung und keine Sperrfrist.
Nachteile
- Auszahlungen von Stablecoins stockten im April tagelang, als die Pools vollständig verliehen waren.
- Die Zinsen können sich innerhalb weniger Wochen halbieren, wenn die Kreditnachfrage nachlässt.
- Sie müssen Ihre Wallet-Schlüssel und Netzwerkgebühren selbst verwalten.
2. Kraken
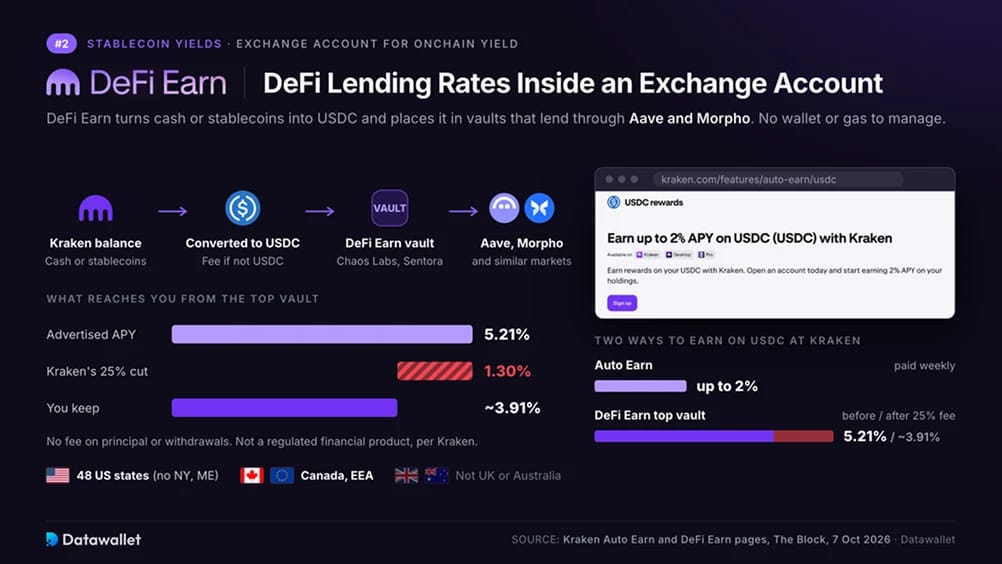
Kraken bietet DeFi-Lending-Zinsen über ein Börsenkonto an, ohne dass eine separate Wallet erforderlich ist. Das DeFi-Earn-Produkt wandelt Bargeld oder Stablecoins in USDC um und hinterlegt diese in Vaults, die über Aave, Morpho und ähnliche Protokolle verleihen. Am 7. Oktober bewarb der Top-Vault bis zu 5,21 % APY, also den effektiven Jahreszins, der Zinseszinsen einschließt.
Die Börse behält 25 % der Erträge ein und erhebt keine Gebühren auf das eingesetzte Kapital. Das Lending jedes Vaults wird von unabhängigen Risikomanagern gesteuert. The Block berichtete beim Start, dass Chaos Labs und Sentora die ersten drei Vaults verwalten. Wir fanden die Opt-in-Option unter dem Reiter Earn, und unser Guthaben wurde nach der Zuteilung laufend aktualisiert. Auszahlungen erfolgen in der Regel sofort, auch wenn Kraken vor Verzögerungen warnt, wenn die zugrunde liegenden Pools stark ausgeliehen sind.
Einwohner von Kanada, des Europäischen Wirtschaftsraums (EWR) und 48 US-Bundesstaaten können DeFi Earn nutzen. New York und Maine sind ausgeschlossen. Kraken gibt auf seiner Produktseite an, dass DeFi Earn kein regulIertes Finanzprodukt ist, sodass die Börsenlizenzen die Vaults nicht abdecken. Unser Kraken-Testbericht bewertet die gesamte Plattform, während die Kraken-Länderübersicht auflistet, wo die Börse tätig ist.
Vorteile
- Greifen Sie über ein Börsenkonto auf DeFi-Lending-Zinsen zu, ohne eine Wallet-Wiederherstellungsphrase oder Netzwerkgebühren verwalten zu müssen.
- Namentlich genannte externe Risikomanager wählen das Lending jedes Vaults aus und überwachen es.
- Eines der wenigen Rendite-Produkte, die in den meisten US-Bundesstaaten und im EWR verfügbar sind.
Nachteile
- Mit 25 % der Belohnungen ist die Gebühr die höchste in diesem Ranking.
- Vault-Einzahlungen bergen dieselben Code- und Auszahlungsrisiken wie Aave und Morpho.
- Nicht verfügbar in New York, Maine, im Vereinigten Königreich und in Australien.
3. Morpho
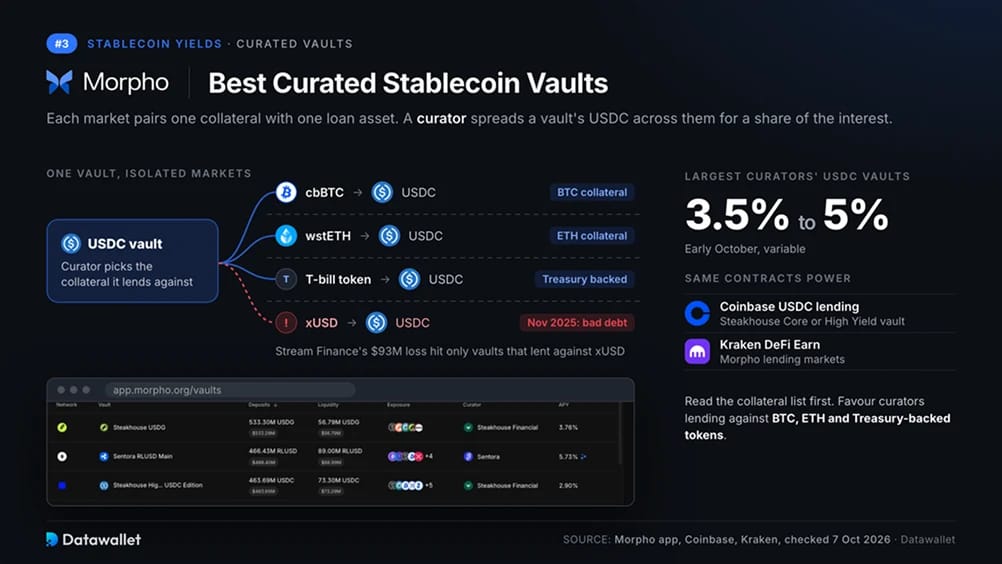
Morpho teilt das Lending in isolierte Märkte auf, die jeweils ein Sicherheiten-Asset mit einem Kredit-Asset koppeln. Die meisten Einleger greifen über Vaults darauf zu. Ein Spezialunternehmen, ein sogenannter Curator, verteilt die USDC oder USDT des Vaults gegen einen Anteil an den Zinsen auf die Märkte. Die USDC-Vaults der größten Curators zahlten Anfang Oktober etwa 3,5 bis 5 %.
Coinbase nutzt für sein In-App-USDC-Lending von Steakhouse Financial kuratierte Morpho-Vaults. Seit Juni können Kunden einen Core-Vault wählen, der gegen Bitcoin und Ether verleiht, oder einen High-Yield-Vault, der Sicherheiten im Zusammenhang mit Ethenas synthetischem Dollar akzeptiert. Dieser Token bleibt über Futures-Geschäfte statt über Barreserven bei etwa 1 $. Morpho stellt außerdem Lending-Märkte für die DeFi-Earn-Vaults von Kraken bereit.
Die Marktisolierung begrenzt, wo sich ein Verlust ausbreiten kann, doch die Auswahl der Sicherheiten liegt weiterhin beim Curator. Mehrere Vaults hatten Kredite gegen den synthetischen Dollar von Stream Finance, xUSD, vergeben, als dieser im November 2025 nach einem Fondsverlust von 93 Millionen Dollar zusammenbrach. Diese Vaults gaben die faulen Forderungen an die Einzahler weiter. Lesen Sie vor der Einzahlung die Liste der Sicherheiten und bevorzugen Sie Curator, die gegen BTC, ETH und durch Staatsanleihen gedeckte Token verleihen.
Vorteile
- Ein fauler Kredit in einem Markt kann die anderen nicht leerziehen.
- Vaults bieten die Wahl zwischen konservativem BTC- und ETH-Lending und Sicherheiten mit höherer Rendite.
- Coinbase und Kraken verwenden für ihre Lending-Produkte dieselben Verträge.
Nachteile
- Die Wahl der Sicherheiten durch den Kurator bestimmt sowohl die Rendite als auch die Sicherheit.
- Vaults mit xUSD gaben im November 2025 Verluste an die Einzahler weiter.
- Die Bewertung Dutzender Vaults erfordert mehr Recherche als die Wahl eines einzelnen Aave-Pools.
4. Sky
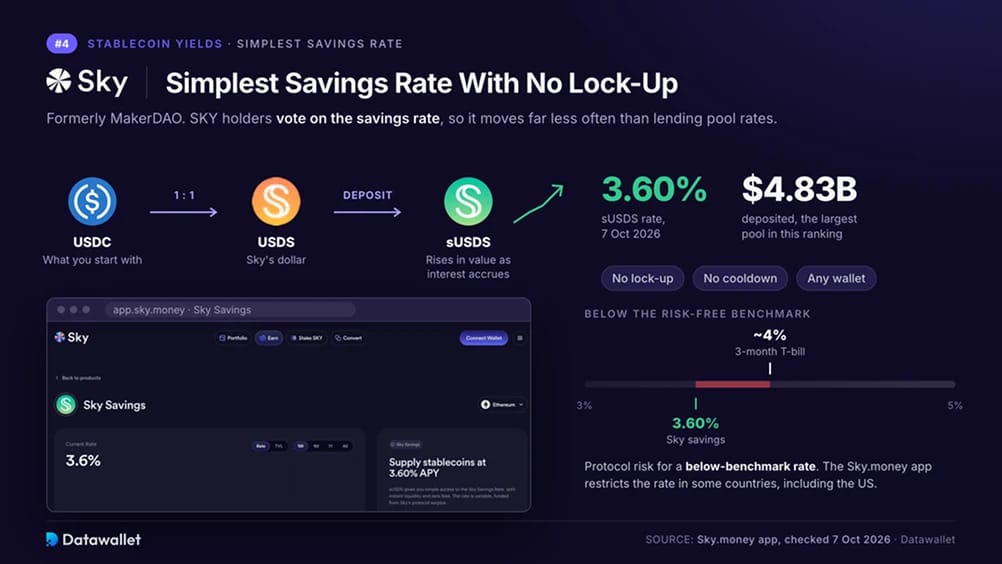
Sky, früher MakerDAO, lässt Token-Inhaber den Sparzins per Abstimmung festlegen. Um ihn zu erhalten, tauschen Sie USDC im Verhältnis eins zu eins gegen USDS und zahlen die USDS in das Sparmodul ein. Sie erhalten sUSDS, einen Token, dessen Wert mit den anfallenden Zinsen steigt. Am 7. Oktober zahlte sUSDS 3,60 %, bei 4,83 Milliarden Dollar an Einzahlungen.
Nur Governance-Abstimmungen können den Zinssatz ändern, und für die Rückgabe gibt es keine Sperrfrist. Die Zinsen werden aus den Erträgen von Sky aus krypto-besicherten Krediten und Treasury-ähnlichen Vermögenswerten sowie aus dem Lending-Zweig Spark finanziert. Unser USDS-Erklärartikel erläutert die Deckung.
Eine yield von 3,60 % liegt unter der Rendite eines dreimonatigen Treasury Bill, sodass Einleger für einen Satz unter dem Referenzwert ein Protokollrisiko tragen. Der Zugang hängt auch vom Standort ab. Sky gibt an, dass bestimmte Funktionen, darunter der Sparzins, in einigen Rechtsgebieten, auch in den USA, über die Sky.money-App nicht verfügbar sind. Jede wallet kann auf die Verträge selbst weiterhin zugreifen.
Vorteile
- Die Governance legt den Zinssatz fest, daher ändert er sich weit seltener als die Zinsen von Lending-Pools.
- Keine Sperrfrist und keine Abkühlphase, mit Umwandlung von USDC zu USDS im Verhältnis eins zu eins.
- Mit 4,83 Milliarden Dollar ist es der größte einzelne Pool in diesem Ranking.
Nachteile
- Der Satz von 3,60 % liegt unter den Renditen kurzfristiger US-Staatsanleihen.
- Die offizielle App kann den Zugang zum Sparzins in einigen Ländern einschränken, darunter die USA.
- Token-Inhaber können jederzeit für eine Senkung des Zinssatzes stimmen.
5. Bybit
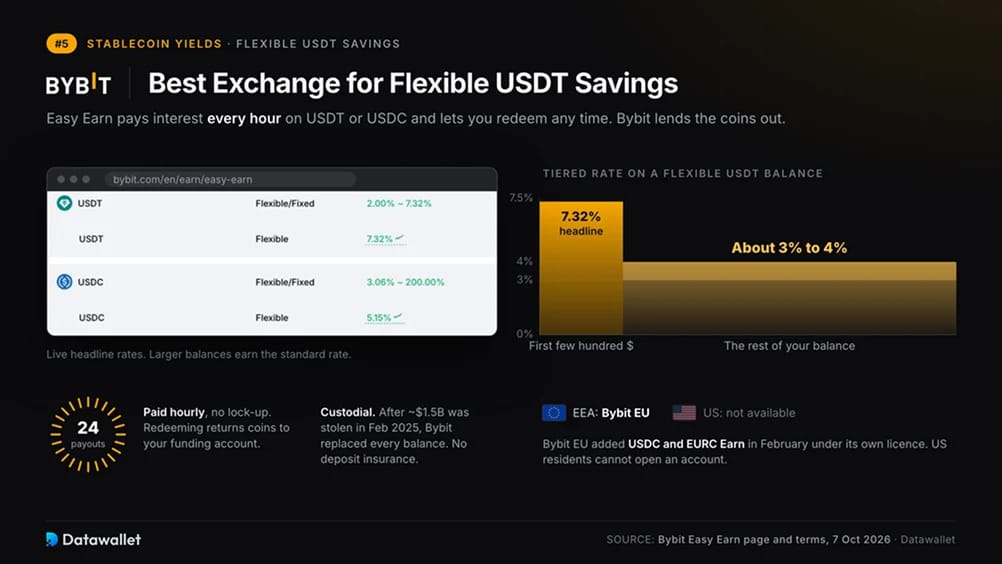
Bybit ist die direkteste Option, um innerhalb eines Börsenkontos mit USDT Erträge zu erzielen. Die flexiblen Easy-Earn-Pläne akzeptieren auch USDC, zahlen Zinsen stündlich und erlauben die Rückgabe jederzeit. Die üblichen flexiblen Sätze lagen Anfang Oktober bei etwa 3 bis 4 %. In der gestaffelten Struktur erhalten die ersten paar hundert Dollar oft einen Aktionsbonus, der für größere Guthaben nicht verfügbar ist.
Bybit erzielt die Rendite, indem es Ihre Coins an Kreditnehmer auf seiner Plattform verleiht. Die Easy-Earn-Bedingungen besagen, dass der flexible APR variabel und nicht garantiert ist. APR, also der jährliche Prozentsatz, misst die Jahresrendite vor Zinseszins. Unsere Zeichnung wurde vom Funding-Konto abgebucht, und die Rücknahme schrieb die Coins demselben Guthaben wieder gut.
Ihre Coins bleiben in der Verwahrung von Bybit. Die Börse hat jedes Kundenguthaben ersetzt, nachdem Hacker im Februar 2025 rund 1,5 Milliarden Dollar gestohlen hatten, wie in unserem Bybit-Testbericht beschrieben. Einwohner des EWR nutzen das separat lizenzierte Bybit EU, das im Februar Earn-Produkte für USDC und EURC eingeführt hat. Einwohner der USA können kein Konto eröffnen. Weitere Ausschlüsse finden Sie in der Liste der von Bybit gesperrten Länder.
Vorteile
- Flexible USDT- und USDC-Sparprodukte zahlen stündlich Zinsen ohne Sperrfrist.
- Keine wallet- oder Netzwerkgebühren, um die Sie sich kümmern müssen.
- Earn-Guthaben liegen neben Spot- und Futures-Konten, um schnelle Übertragungen zu ermöglichen.
Nachteile
- Bybit verwahrt Ihre Coins ohne Einlagensicherung.
- Beworbene Zinssätze gelten oft nur für die ersten paar hundert Dollar.
- Einwohner der USA sind ausgeschlossen, und Bybit EU bietet eine engere Produktpalette.
6. Coinbase
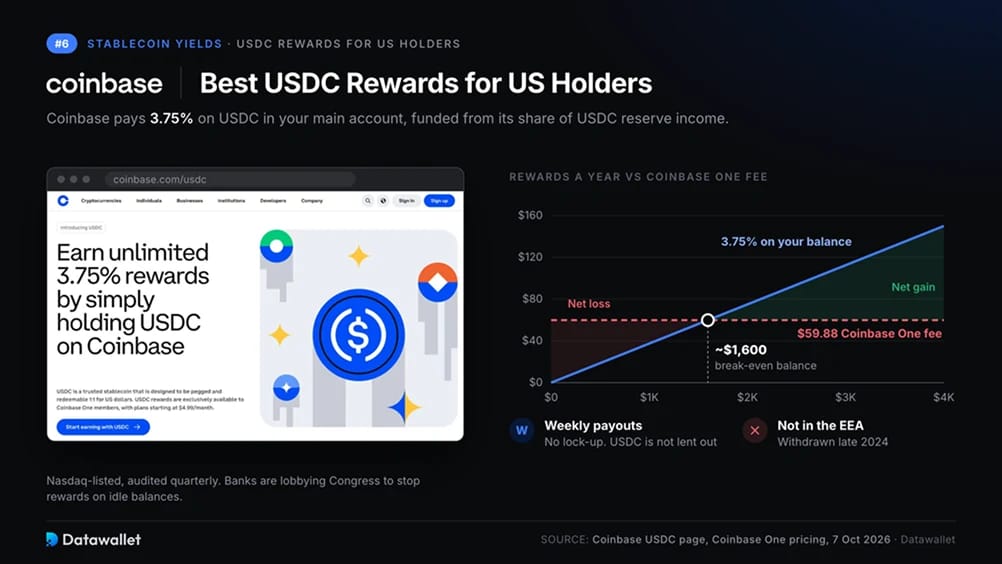
Coinbase zahlt 3,75 % auf USDC, das im Hauptkonto gehalten wird. Die Auszahlungen erfolgen wöchentlich, und es gibt keine Sperrfrist. Nur Mitglieder von Coinbase One sind berechtigt, die Abos beginnen bei 4,99 $ im Monat. Bei diesem Preis benötigen Sie ein Guthaben von über etwa 1.600 $, damit die Belohnungen die Gebühr decken.
Die Belohnungen stammen von Coinbase selbst und werden aus dem Anteil an den Zinsen finanziert, die auf USDC-Reserven erzielt werden. Ihr USDC wird nicht an Kreditnehmer verliehen, es sei denn, Sie entscheiden sich für das separate Lending-Produkt, das unter Morpho behandelt wird. Banken haben den Kongress aufgefordert, Börsen daran zu hindern, ungenutzte Guthaben zu belohnen, wie in den US-Regeln weiter unten erläutert.
Verfügbarkeit und Konditionen unterscheiden sich je nach Land. Coinbase hat die USDC-Prämien im EWR Ende 2024 eingestellt, als die EU-Regeln für Stablecoin in Kraft traten. Als an der Nasdaq notiertes Unternehmen veröffentlicht es jedes Quartal geprüfte Abschlüsse. Außerdem hat Coinbase einen Sicherheitsvorfall im Jahr 2025 offengelegt, bei dem bestochene Support-Dienstleister persönliche Daten von etwa 69.000 Konten kopierten. Weitere Einzelheiten finden Sie in unserem Coinbase-Testbericht und unserem Coinbase-Länderleitfaden.
Vorteile
- Das einfachste Produkt hier; Voraussetzung ist lediglich, dass Sie USDC halten.
- Ein börsennotiertes US-Unternehmen zahlt die Rewards aus und veröffentlicht geprüfte Jahresabschlüsse.
- Die zentralen USDC-Guthaben werden nicht an Kreditnehmer verliehen.
Nachteile
- Erfordert ein Coinbase-One-Abonnement, das mindestens 4,99 $ pro Monat kostet.
- Der Satz von 3,75 % ist niedriger als bei Aave, Kraken und Maple.
- Im EWR nicht verfügbar; zudem könnten ausstehende US-Regeln das Programm einschränken.
7. Maple
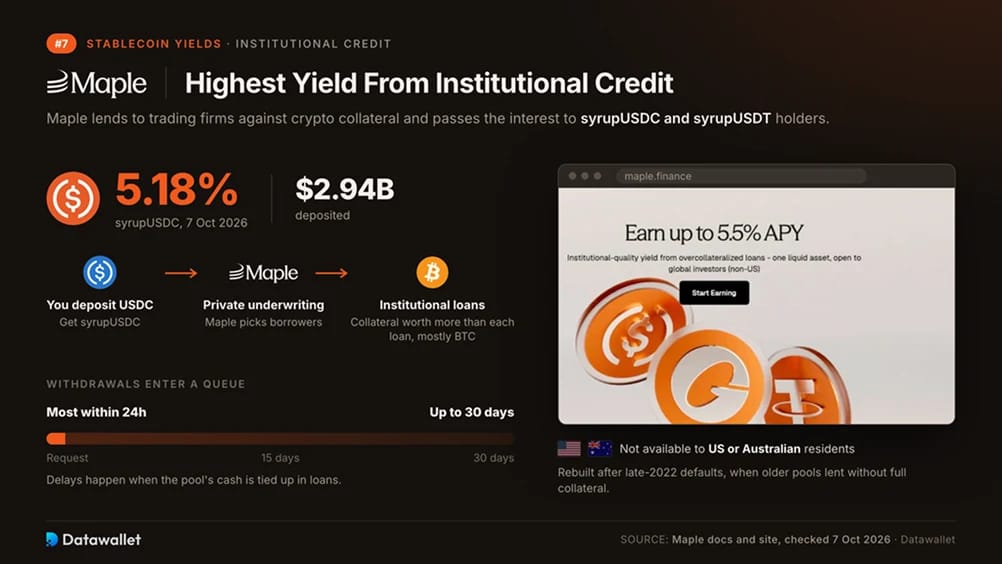
Maple vergibt Kredite an Handelsfirmen und andere Institutionen gegen Krypto-Sicherheiten. Einleger erhalten die daraus resultierenden Zinsen über syrupUSDC- und syrupUSDT-Token. Am 7. Oktober zahlte syrupUSDC 5,18 % auf 2,94 Milliarden Dollar an Einlagen, den höchsten Satz in diesem Ranking.
Diese zusätzliche Rendite gleicht das Kreditrisiko aus. Maple prüft Kreditnehmer privat und verlangt Sicherheiten, die mehr wert sind als jeder Kredit, überwiegend in Bitcoin. Einzahler können diese Kreditnehmer nicht einsehen, wie es bei einem Aave-Pool möglich ist. Das aktuelle Modell entstand nach Ausfällen Ende 2022, als eine frühere Generation von Maple-Pools ohne vollständige Besicherung Kredite vergab.
Rücknahmen kommen in eine Auszahlungswarteschlange. Laut Maples Dokumentation werden die meisten Anfragen innerhalb von 24 Stunden abgewickelt, sie können aber bis zu 30 Tage dauern, wenn die Liquidität des Pools in Krediten gebunden ist. Die Syrup-Token sind in mehreren Rechtsordnungen nicht verfügbar, darunter in den USA und in Australien.
Vorteile
- Mit 5,18 % bietet er den höchsten verlässlichen Zinssatz in diesem Ranking.
- Die Kredite sind überbesichert, größtenteils mit Bitcoin.
- Institutionelle Kreditnehmer finanzieren die Zinsen und bilden damit eine andere Quelle als die Kreditaufnahme von Privatkunden bei Aave.
Nachteile
- Maple wählt Kreditnehmer off-chain aus, daher verlassen sich Einleger auf dessen Urteil.
- Auszahlungen können bis zu 30 Tage in der Warteschlange bleiben.
- Einwohner der USA und Australiens können sie nicht nutzen.
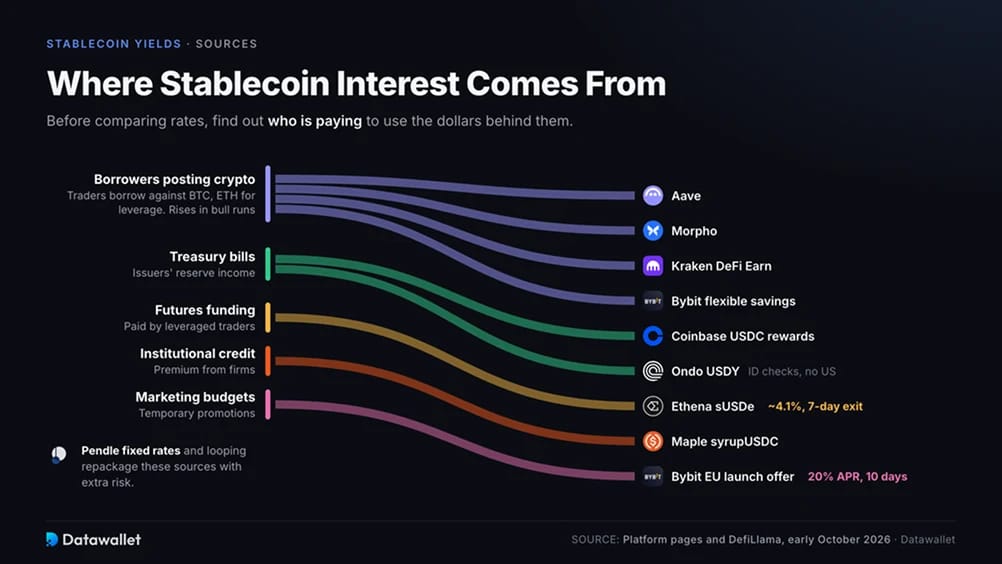
Woher Stablecoin-Zinsen kommen
Bevor Sie Zinssätze vergleichen, klären Sie, wer für die Nutzung der dahinterstehenden Dollars bezahlt.
- Kreditnehmer mit Krypto-Sicherheiten: Trader leihen sich Stablecoins gegen BTC oder ETH, um den leverage zu erhöhen und eine Marktposition über das eigene Kapital hinaus einzugehen. Ihre Kredite finanzieren Aave und Morpho sowie Krakens DeFi Earn und Bybits flexible Sparprodukte. Die Zinsen steigen in steigenden Märkten und sinken, wenn Trader das Risiko reduzieren.
- Staatsanleihen (Treasury Bills): Circle, Tether und andere Emittenten halten Reserven in kurzfristigen US-Staatsanleihen und behalten die Zinsen ein. Tokenisierte Treasury-Produkte wie USDY von Ondo geben diese Erträge an die Inhaber weiter. Diese Produkte erfordern Identitätsprüfungen und schließen US-Einwohner aus. Unsere Tokenisierungsstatistiken verfolgen den Markt.
- Futures-Funding-Zahlungen: Ethena hält Krypto und wettet über Futures zugleich dagegen. Es erhält Funding-Zahlungen von Tradern mit gehebelten Positionen. Anfang Oktober zahlte der sUSDe-Token rund 4,1 % und hatte eine Ausstiegsfrist von sieben Tagen. Wir haben ihn ausgeschlossen, weil er inzwischen nicht mehr zahlt als Aave, obwohl er von mehr Gegenparteien abhängt.
- Institutionelle Kredite: Maple und ähnliche Kreditgeber verlangen einen Aufschlag von Unternehmen, die sich anderswo nicht günstig Geld leihen können. Einzahler verlassen sich auf die Bonitätsprüfung des Kreditgebers statt auf öffentliche Pool-Daten.
- Marketingbudgets: Plattformen finanzieren Börsenaktionen und Token-Belohnungen selbst. Die Einführungsangebote von Bybit EU erreichten 20 % APR bei Laufzeiten von zehn Tagen. Betrachten Sie solche Sätze als vorübergehend.
Produkte mit festen Zinssätzen wie Pendle und gehebelte Looping-Strategien verpacken dieselben Rendite-Quellen neu und bringen zusätzliche Risiken mit sich.
Regeln für Stablecoin-Rendite nach Region
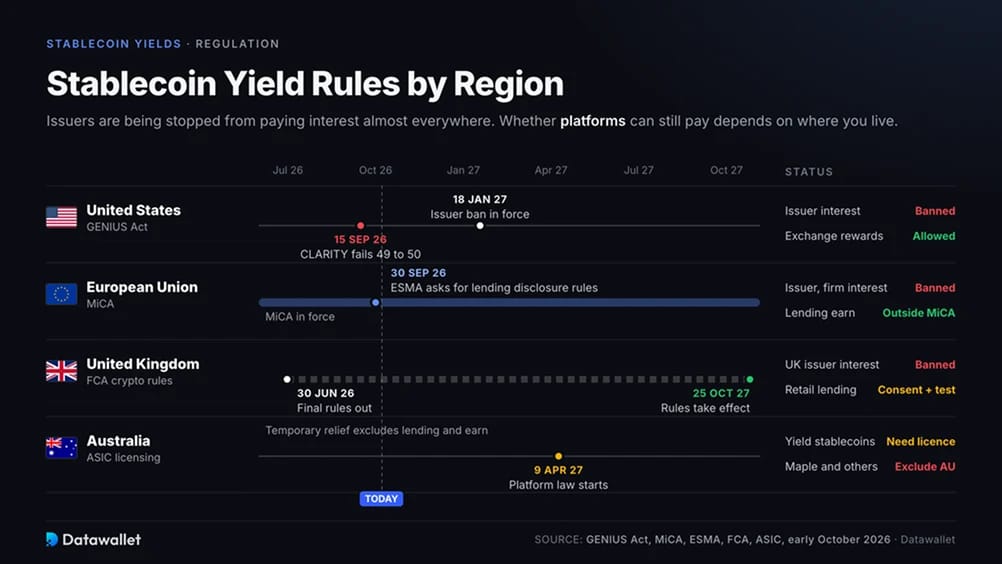
Welche Produkte Sie eröffnen können, hängt vom lokalen Recht ab. Diese Regeln waren Anfang Oktober aktuell.
- Vereinigte Staaten: Der GENIUS Act verbietet Stablecoin-Emittenten, Inhabern Zinsen zu zahlen, und tritt spätestens am 18. Januar 2027 in Kraft. Börsen dürfen weiterhin Belohnungen anbieten. Der CLARITY Act hätte das Verbot auf Plattformen ausgeweitet und zugleich aktivitätsbasierte Belohnungen erlaubt. Er scheiterte am 15. September bei einer Verfahrensabstimmung im Senat mit 49 zu 50.
- Europäische Union: Nach der Verordnung über Märkte für Kryptowerte (MiCA), dem Krypto-Regelwerk der EU, dürfen Emittenten und lizenzierte Unternehmen keine Zinsen gewähren auf Stablecoins. Krypto-Lending fällt nicht unter MiCA, sodass lizenzierte Börsen Lending-basierte Earn-Produkte anbieten dürfen. Die ESMA, die EU-Marktaufsichtsbehörde, forderte am 30. September Offenlegungsregeln für Lending und staking. Siehe unser Ranking der MiCA-lizenzierten Börsen.
- Vereinigtes Königreich: Die Finanzaufsichtsbehörde FCA hat am 30. Juni die endgültigen Krypto-Regeln veröffentlicht, die ab dem 25. Oktober 2027 gelten. Im Vereinigten Königreich ausgegebene Stablecoins dürfen keine Reservezinsen an Inhaber ausschütten. Zugelassene Unternehmen dürfen Privatkunden Krypto-Lending anbieten, sofern diese ausdrücklich zustimmen und einen Angemessenheitstest bestehen.
- Australien: ASIC, die Wertpapieraufsicht, stuft verzinsliche Stablecoins als Finanzprodukte ein, die eine Lizenz erfordern. Die befristete Lizenzerleichterung schließt Krypto-Lending und Earn-Produkte aus. Ein neues Gesetz für digitale Vermögenswerte-Plattformen tritt am 9. April 2027 in Kraft. Maple und einige andere Protokolle schließen australische Einwohner bereits aus.
Unsere Börsen-Rankings decken lizenzierte Optionen in den USA, im Vereinigten Königreich, in Europa und in Australien ab.
So wählen Sie eine Stablecoin-Rendite-Plattform aus
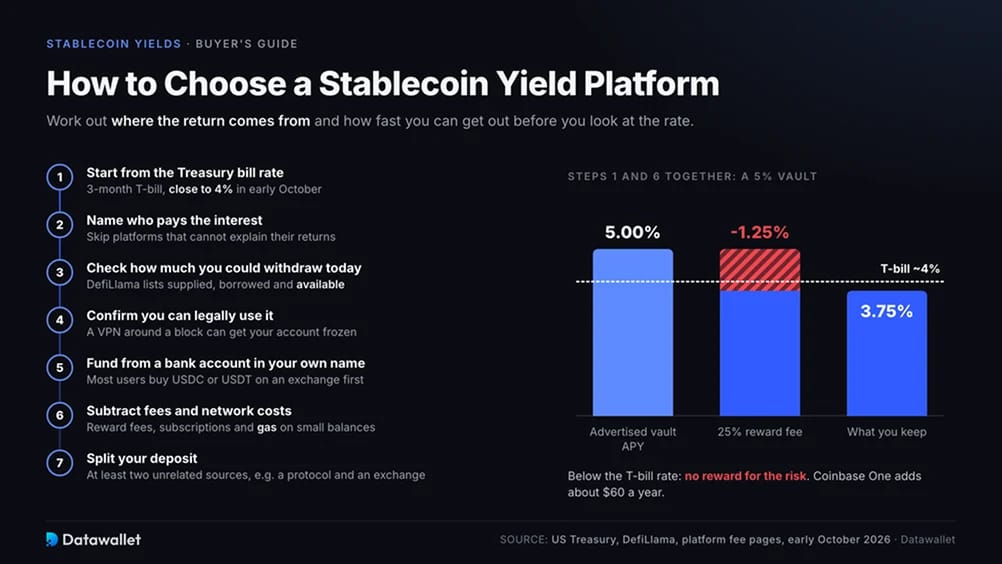
Prüfen Sie die Quelle einer Rendite und Ihre Möglichkeit zur Auszahlung, bevor Sie einen Zinssatz wählen.
- Ausgangspunkt ist der Zinssatz für Staatsanleihen: Nutzen Sie die Rendite dreimonatiger US-Schatzwechsel als Richtwert. Sie lag Anfang Oktober bei knapp 4 %. Ein Produkt mit niedrigerer Verzinsung bietet keinen Ausgleich für sein Risiko, während ein Produkt mit mehreren Prozentpunkten mehr Risiken eingeht, die Sie benennen können sollten.
- Nennen Sie, wer die Zinsen zahlt: Ordnen Sie das Produkt einer der oben genannten Quellen zu. Meiden Sie Plattformen, die nicht erklären können, woher ihre Erträge stammen.
- Prüfen Sie, wie viel Sie heute abheben könnten: Die DefiLlama-Seite eines Pools listet die bereitgestellten, geliehenen und verfügbaren Beträge auf. Ist das verfügbare Guthaben im Verhältnis zu Ihrer Einzahlung gering, müssen Sie unter Stress mit einem langsamen Ausstieg rechnen.
- Prüfen Sie, ob Sie die Plattform rechtmäßig nutzen dürfen: Sehen Sie sich vor der Einzahlung die eingeschränkten Jurisdiktionen der Plattform an. Wer eine Sperre mit einem VPN umgeht, riskiert ein gesperrtes Konto.
- Einzahlung von einem Bankkonto auf Ihren eigenen Namen: Die meisten Nutzer kaufen zunächst USDC oder USDT auf einer Börse. Unsere Bankleitfäden erklären Überweisungen von Chase und Bank of America in den USA, von Barclays im Vereinigten Königreich und von CommBank in Australien.
- Gebühren und Netzwerkkosten abziehen: Ein Vault mit 5 % vor einer Reward-Gebühr von 25 % bringt Ihnen 3,75 % ein. Coinbase One kostet etwa 60 $ pro Jahr. Die Netzwerkgebühren von Ethereum, bekannt als Gas-Gebühren, können bei einem kleinen Guthaben allein für Einzahlung und Auszahlung die Zinsen von Monaten aufzehren.
- Teilen Sie Ihre Einzahlung auf: Verteilen Sie Ersparnisse auf mindestens zwei voneinander unabhängige Quellen, etwa ein Lending-Protokoll und eine Börse. Unser Leitfaden zum Stablecoin-Staking erklärt jede Einzahlung.
Risiken beim Verdienen von Zinsen auf Stablecoins
Keines der Produkte in diesem Ranking verfügt über eine Einlagensicherung.
- Auszahlungssperren: Ein Lending-Pool kann nur Mittel zurückgeben, die nicht verliehen sind. Die Stablecoin-Pools von Aave blieben im April tagelang vollständig ausgeliehen.
- Ausfälle bei Kuratoren und Sicherheiten: Die Sicherheit eines Vaults hängt von den als Sicherheit akzeptierten Vermögenswerten ab. Der Zusammenbruch von Stream Finance im November 2025 hinterließ bei mehreren kuratierten Vaults uneinbringliche Forderungen.
- Stablecoin-Depegs: Sie erhalten Zinsen in dem Token, den Sie halten. Fällt er unter 1 $, deckt die Rendite den Verlust nicht. Unsere Analyse der sichersten Stablecoins vergleicht die Reserven.
- Ausfall oder Diebstahl bei der Börse: Ein Earn-Guthaben ist eine Forderung gegenüber der Börse. Am 24. September erbeuteten Hacker bei Bitget rund 388 Millionen Dollar, und die Auszahlungen wurden ausgesetzt.
- Exploits bei Smart Contracts und Freigaben: Fehler in Protokollen und alte, offen gebliebene Token-Freigaben können wallets leeren. Bevor Sie neuen Verträgen vertrauen, prüfen Sie Prüfunternehmen und lernen Sie, Token-Berechtigungen zu widerrufen.
- Regeländerungen: Neue Gesetze oder Plattformrichtlinien können ein Produkt kurzfristig beenden. Die Einstellung der EWR-Prämien durch Coinbase im Jahr 2024 ist ein Beispiel dafür.
Wie Stablecoin-Zinsen besteuert werden
Die meisten Steuerbehörden bewerten Stablecoin-Zinsen in der lokalen Währung und behandeln sie bei Zufluss als Einkommen.
- USA: Die IRS behandelt in digitalen Vermögenswerten gezahlte Belohnungen und Zinsen als gewöhnliches Einkommen, sobald Sie die Kontrolle darüber erlangen. Ein späterer Swap oder eine spätere Einlösung gilt als separate meldepflichtige Veräußerung.
- Vereinigtes Königreich: HMRC, die britische Steuerbehörde, behandelt zinsähnliche Erträge als Einkommen. Ein im Juli veröffentlichter Gesetzentwurf würde Einzahlungen in Krypto-Lending-Vereinbarungen ab dem 6. April 2027 als „weder Gewinn noch Verlust“ behandeln. Die Kapitalertragsteuer würde bis zum Verkauf aufgeschoben.
- Australien: Das Australian Taxation Office behandelt zinsähnliche Krypto-Erträge bei Zufluss als gewöhnliches Einkommen. Ein swap von USDC in einen Quittungs-Token wie sUSDS kann zudem ein steuerpflichtiges Veräußerungsgeschäft auslösen.
- Europäische Union: Jedes Land legt eigene Sätze fest. Die DAC8-Richtlinie verpflichtet Börsen seit dem 1. Januar 2026, Kundentransaktionen an die Steuerbehörden zu melden.
Unser Leitfaden Krypto-Länder mit niedrigen Steuern vergleicht die nationalen Regelungen. Dies sind allgemeine Informationen; wenden Sie sich bei Ihrer persönlichen Situation an einen lokalen Steuerberater.
Fazit
Aave belegt den ersten Platz für sein öffentliches, überbesichertes Lending, das für jede Wallet zugänglich ist. Kraken bietet ähnliche Zinssätze für ein Börsenkonto gegen eine Gebühr von 25 %. Wählen Sie Morpho, wenn Sie bereit sind, einen Kurator zu prüfen, oder Sky, wenn Sie einen Satz bevorzugen, der sich selten ändert. Unsere Favoriten für Börsen-Sparen sind Bybit für USDT und Coinbase für USDC in den USA. Maple bietet die höchste Rendite im Gegenzug für Private-Credit-Risiko.
Da Staatsanleihen (Treasury Bills) bei etwa 4 % liegen, bringen 4,5 % auf Stablecoins für das eingegangene Risiko nur etwa einen halben Prozentpunkt mehr. Entscheiden Sie vor der Einzahlung, ob diese Prämie ausreicht, um das Risiko eingefrorener Auszahlungen in Kauf zu nehmen.
Die Zinssätze ändern sich mit der Fed-Politik und der Nachfrage nach Krypto-Krediten. Beobachten Sie das verfügbare Guthaben in jedem Pool, den Sie nutzen, und halten Sie außerhalb dieser Produkte genug Bargeld, um einen Monat blockierter Auszahlungen zu überbrücken.
Unsere Methodik
Anfang Oktober 2026 haben wir Stablecoin-Rendite-Produkte bewertet, die über Lending-Protokolle, kuratierte Vaults und Earn-Konten von Börsen angeboten werden. Die Prüfung umfasste auch tokenisierte Treasury-Fonds und synthetische Dollars. Sieben Produkte erfüllten unsere Aufnahmeschwelle.
- Trust Score: Bewertungen von maximal 5 berücksichtigen die Betriebshistorie und frühere Vorfälle sowie die Transparenz der Rendite und die Art der Verwahrung der Einlagen.
- Überprüfung der Zinssätze: Wir haben die Zinssätze am 6 und 7. Oktober anhand der Plattformseiten und der Pool-Daten von DefiLlama erfasst. Werbeaktionen und Token-Anreize wurden ausgeschlossen.
- Rendite-Quelle: Produkte wurden ausgeschlossen, wenn wir die Erträge nicht auf Kreditnehmer, Reserven oder offengelegte Plattformfinanzierung zurückführen konnten.
- Ausstiegsbedingungen: Wir haben Sperrfristen und Abkühlphasen, Auszahlung-Warteschlangen sowie den Anteil jedes Pools bewertet, der für die Rücknahme verfügbar ist.
- Legaler Zugang: Die Plattformbedingungen wurden auf Verfügbarkeit für Einwohner der USA, des EWR, des Vereinigten Königreichs und Australiens geprüft.
- Kosten: Wir haben Belohnungsgebühren, Abonnementkosten und Netzwerkgebühren abgezogen, bevor wir die Renditen verglichen haben.
sUSDe von Ethena hat es nicht ins Ranking geschafft, weil es keinen Aufschlag gegenüber Aave bot. Wir haben außerdem tokenisierte Treasury-Produkte geprüft und ausgeschlossen, weil sie für Einwohner der USA nicht verfügbar sind. Jede Aussage wurde vor der Veröffentlichung gemäß unserer redaktionellen Methodik erneut geprüft.